
Il est probable que l’attitude des banquiers centraux à l’égard de la part de l’or dans leurs réserves change profondément dans un avenir très proche. L’échec de la politique monétaire du G20 depuis la crise financière provoque une remise en question générale, qui pourrait à terme conduire à une nouvelle orientation.
Pour l’heure, rien n’est tranché, si ce n’est une acceptation croissante du fait que la politique monétaire actuelle ne fonctionne pas et que les hypothèses des dernières décennies, selon lesquelles l’or en tant que monnaie devait être progressivement abandonné, ont peut-être été une erreur.
L’idée selon laquelle les banques centrales occidentales pourraient, avec le temps, bannir l’or de la scène monétaire a été contrariée par la persistance de la demande asiatique, alimentée par les progrès économiques remarquables des anciens États communistes qui ont adopté les méthodes capitalistes. Les marchés financiers occidentaux commencent à peine à saisir les implications plus larges du déplacement du pouvoir économique, des économies providentielles fortement endettées vers la Chine, la Russie et les autres membres de l’Organisation de coopération de Shanghai, ainsi que ses conséquences pour l’or.
Les États-providence s’appuient sur l’expansion de la monnaie et du crédit pour dissimuler le coût réel de l’escalade de leurs dépenses publiques. Ils ont eu intérêt à nier le rôle fondamental de l’or comme monnaie saine, car il est supérieur à leur monnaie non fiable. La prospérité croissante des Asiatiques de toutes origines, qui continuent de valoriser l’or pour sa capacité à préserver son pouvoir d’achat, finit par fragiliser la politique monétaire occidentale, ainsi que la propagande qui l’accompagne.
Le déplacement de la demande physique de l’Occident vers l’Orient a été largement documenté, depuis que la Shanghai Gold Exchange est devenue un canal pour une demande physique en forte hausse. Inévitablement, la volonté de l’Occident de diaboliser l’or a accéléré le processus, et nous en sommes au point où le contrôle du prix de l’or pourrait soudainement passer des marchés de capitaux occidentaux, où s’échangent contrats à terme, règlements différés et comptes non alloués, aux marchés qui fournissent le métal précieux en Asie.
Cet article examine les enjeux géopolitiques eurasiens qui prennent une importance croissante pour l’évolution à court terme du prix de l’or, et les raisons pour lesquelles de nombreuses banques centrales sont susceptibles d’accroître leurs réserves d’or à un rythme plus rapide que par le passé récent. C’est une histoire en partie politique, mais qui inclut désormais aussi les conséquences de l’échec futur de la zone euro et de sa monnaie. La défaillance systémique de la zone euro, qui soulève des questions fondamentales quant à l’avenir de l’euro, et les risques qui pèsent sur les autres monnaies fiduciaires peuvent désormais être considérés comme manifestes.
Russie
Commençons par la Russie. Un fait très intéressant s’est produit la semaine dernière : selon Izvestia, le quotidien russe, la Russie va rembourser la dernière dette restante de l’ancienne URSS. Les conditions ont été convenues avec la Bosnie-Herzégovine pour le paiement de 125 millions de dollars en règlement final, et il semble s’agir de la dernière des anciennes dettes, la Russie ayant remboursé les autres et annulé les sommes que lui devaient Cuba et plusieurs autres pays débiteurs.
Cela soulève la question de savoir pourquoi Poutine, démon aux yeux de l’Occident, au lieu de renier ces anciennes dettes, ce que ferait sûrement un homme malfaisant, semble écarter toute créance internationale sur le gouvernement russe. Par ailleurs, la dette en devises du gouvernement russe s’élevait à environ 40 milliards de dollars au 1er avril 2016 et, à supposer qu’elle soit inchangée, la hausse du rouble depuis lors l’aura ramenée à l’équivalent de 30 à 34 milliards de dollars seulement. Une grande partie de cette dette est probablement libellée dans des devises autres que le dollar. Elle se compare à un excédent commercial annuel actuel de 12 milliards de dollars, et à des exportations de pétrole qui valent à elles seules environ 100 milliards de dollars aux prix d’aujourd’hui.
Les comptes nationaux de la Russie sont eux aussi en assez bon état : le déficit budgétaire de cette année devrait rester inférieur à 2 % du PIB, à condition que le pétrole se maintienne à 50 dollars le baril. L’inflation des prix devrait retomber à environ 4 %, après avoir atteint 12,9 % fin 2015. En bref, la Russie possède l’une des situations de finances publiques les plus saines du G20. En menant une politique de monnaie saine, la banque centrale a joué un rôle important dans la stabilisation de l’économie, malgré les sanctions commerciales et financières de l’Occident et ses tentatives de la déstabiliser.
De très nombreux éléments montrent que la Russie a été prise pour cible par l’appareil américain de défense et de renseignement dans le but de la mettre en faillite. Une présence américaine a été relevée lors des affrontements de l’Euromaïdan en 2014 et, selon Seumas Milne, du Guardian, les États-Unis ont choisi l’administration qui a succédé à la destitution du président Ianoukovitch. En mars 2016, la secrétaire d’État adjointe Victoria Nuland a confirmé de façon assez détaillée l’aide apportée à l’Ukraine après l’Euromaïdan, notamment plus de 760 millions de dollars d’assistance et deux prêts d’un milliard de dollars chacun. Des conseillers américains ont travaillé au sein de ministères ukrainiens et ont également été intégrés à la Banque nationale et aux institutions apparentéesi.
Ces conseillers étaient en place lorsque l’or de l’Ukraine a disparu, ce qui a alimenté les soupçons selon lesquels il aurait été mis sous séquestre par les États-Unis. La déstabilisation de la Syrie tient aussi beaucoup à sa relation avec la Russie, ces deux guerres civiles sur un sol étranger ayant été provoquées par l’Amérique et l’OTAN.
Il semble que de puissants éléments des services de renseignement américains soient toujours déterminés à acculer la Russie à la faillite, un objectif qui a échoué lamentablement. C’est l’explication logique de la lutte qui oppose certains éléments de l’appareil du renseignement au président Trump au sujet des relations futures avec la Russie. La Russie a gagné cette manche et peut désormais se permettre d’attendre l’évolution de la situation au sein du gouvernement américain. Alors, pourquoi le gouvernement russe rembourse-t-il toutes ces anciennes obligations de l’URSS ?
Étonnamment, la Russie a pour habitude d’honorer ses engagements passés. Mais, ce faisant, elle a déblayé le terrain afin de neutraliser l’impact de nouvelles sanctions financières. Ou bien elle estime que les risques financiers et systémiques mondiaux s’aggravent et souhaite s’en prémunir. Dans le premier cas, elle a éliminé autant que possible sa dépendance au dollar, qui est le principal mécanisme de contrôle employé par l’Amérique contre les régimes qui lui déplaisent. Dans le second, il y a effectivement de quoi s’inquiéter aux portes de la Russie. Il est devenu de plus en plus évident que l’UE et la zone euro, voisines occidentales de la Russie, se dirigent vers une désintégration politique et une crise économique, systémique et monétaire devenue inévitable. Lorsque le pire arrivera, le système bancaire russe survivra, tandis que celui de l’Occident ne survivra pas.
Le dernier point faible de la Russie, du moins aux yeux des Occidentaux, tient aux engagements extérieurs du secteur privé, estimés à environ 400 milliards de dollars aux taux de change actuels. C’est assurément une somme considérable pour une économie dont le PIB équivaut à 1 300 milliards de dollars. Mais un chiffre global de cette nature ne dit rien de l’origine et des raisons de ces engagements, ni de la part libellée en euros et en dollars par opposition aux devises des voisins de la Russie.
Partisane d’une monnaie saine, du moins en termes relatifs, la banque centrale de la Russie est susceptible de considérer, d’une manière générale, que le secteur privé n’est pas l’affaire de l’État. Plutôt que de thésauriser des dollars face aux engagements du secteur privé, elle poursuit l’accumulation d’or dans ses réserves, et l’on comprend pourquoi. Le problème de la détention de dollars, et donc de bons du Trésor américain, est que la Russie devient la créancière d’un adversaire stratégique, qui peut potentiellement rendre ces avoirs sans valeur. Le problème supplémentaire de la détention d’euros et de dette souveraine libellée en euros est que la Russie peut raisonnablement être certaine que l’euro deviendra sans valeur à mesure que la zone euro se désintégrera. La Russie se détache donc à la fois du dollar et de l’euro. Elle finira ainsi par disposer d’un portefeuille de réserves composé principalement de devises asiatiques, en particulier le yuan, et d’or.
L’or présente pour la Russie un avantage supplémentaire : il est le talon d’Achille de l’Occident. Il lui suffirait d’accélérer le rythme de ses achats d’or pour déstabiliser le dollar. Toutefois, il est peu probable qu’elle adopte cette stratégie sans provocation, ni sans agir de concert avec la Chine, dont elle partage de plus en plus l’avenir économique.
La Chine
La Russie comme la Chine montrent par leurs actes qu’elles comprennent le pouvoir stratégique que confère le contrôle de l’or physique, la Chine ayant en outre encouragé ses citoyens à en acheter. Et compte tenu des plans mercantilistes de la Chine, qui devraient avec le temps générer une richesse considérable pour ses citoyens, la demande de la population en or continuera de croître. Son problème est qu’elle détient encore dans ses réserves environ 1 000 milliards de dollars en dollars et en titres de l’État américain. Elle les réduit toutefois en constituant des stocks des matières premières nécessaires à son plan quinquennal d’expansion.
Il faudra du temps à la Chine pour se dégager d'une telle quantité de dollars et de dettes libellées en dollars. Mais il y aura un point de bascule, à partir duquel les pertes subies sur ces réserves en dollars en raison de la hausse du taux de change yuan/dollar seront inférieures à la baisse du coût en yuans des matières premières industrielles importées. À ce stade, l'intérêt de la Chine se déplacera vers une appréciation progressive du yuan, ce qui permettra à celui-ci de devenir la monnaie fiduciaire de référence sur l'ensemble du continent asiatique.
Si la Chine mettra en œuvre une telle politique, et à quel moment, seul le temps le dira. Mais ce qui se passe avec les réserves de dollars de la Chine est clair pour la plupart des banques centrales asiatiques, qui échangent au moins entre elles au sein d'instances telles que le Conseil de coopération de Shanghai et l'Union économique eurasiatique. Elles savent que ce n'est qu'une question de temps avant que leurs propres réserves en dollars ne perdent de leur valeur et de leur pertinence, en raison de la politique ambitieuse de la Chine visant à réduire au minimum l'utilisation du dollar, tant dans le règlement de ses échanges commerciaux que dans ses réserves de change.
Cela place également le Japon dans une position délicate. Théoriquement allié des États-Unis et en désaccord politique avec la Chine, il a pourtant des intérêts commerciaux tournés très largement vers la Chine et l'Asie du Sud-Est. Il devrait donc, pour des raisons commerciales, réduire son exposition au dollar, et il semble choisir d'aplanir la voie en promettant d'investir une grande partie du produit de ces ventes aux États-Unis. Autrement dit, il échangera des dollars et des obligations en dollars contre des actifs réels, sachant que ses partenaires commerciaux les plus importants sont eux aussi vendeurs de titres en dollars.
Il apparaît donc que toutes les banques centrales asiatiques sont des vendeurs potentiels de dette américaine. Les banques centrales des petites nations d'Asie du Sud-Est doivent sûrement être tentées de prendre les devants tant qu'elles le peuvent, ce qui affaiblirait la confiance dans le dollar dans l'ensemble de la région. Par exemple, la Thaïlande détient 66 milliards de dollars de bons du Trésor américain, et transférer seulement 10 % de ce montant vers l'or, aux cours actuels, exige l'achat de 164 tonnes, ce qui est difficile à réaliser lorsque d'autres banques centrales achètent sur le marché.
Le choix des banques centrales de toute l'Asie, quelles que soient leurs allégeances stratégiques, consiste à remplacer leur exposition au dollar par le yen japonais, le yuan chinois ou l'or. Nous pouvons écarter l'euro en tant que grande monnaie, en raison des doutes croissants quant à son avenir. Nous y reviendrons plus loin.
Pétrodollars – une espèce menacée
La domination de la Chine dans le commerce mondial et son appétit vorace d'énergie ont changé à jamais l'orientation du Moyen-Orient, qui se détourne du dollar américain pour se tourner vers les marchés asiatiques et le yuan chinois. Cependant, il faudra du temps à ces pays exportateurs de pétrole pour avoir confiance dans le yuan en tant que moyen d'échange acceptable. À cet égard, l'Iran est probablement plus avancé que l'Arabie saoudite, car celle-ci s'est abritée derrière une relation étroite et ancienne avec l'Amérique, négociée au début des années 1970.
Après que Nixon a mis fin aux accords de Bretton Woods en 1971, le prix du pétrole a fortement augmenté, sous l'impulsion des membres de l'OPEP. Face à l'inévitable, le président Nixon et Henry Kissinger ont jeté les bases du pétrodollar : les excédents de recettes pétrolières de l'Arabie saoudite serviraient à acheter des bons du Trésor américain, et les champs pétrolifères saoudiens demeureraient dans la sphère d'influence des États-Unis. Cela a ouvert la région aux banques américaines, qui ont également recyclé des dollars pour financer les déficits de pays d'Amérique latine. Ainsi est né le pétrodollarii.
Aujourd'hui, le Moyen-Orient n'exporte plus guère de pétrole, voire pas du tout, vers l'Amérique ; l'accord qui a donné naissance au pétrodollar n'a donc plus guère de fondement commercial, si ce n'est que le dollar est la monnaie de réserve mondiale et qu'un certain niveau de réserves internationales doit être maintenu. Dans le cadre de l'accord initial, l'Arabie saoudite était protégée par les États-Unis en tant qu'allié proche, et ses affaires intérieures ne seraient jamais contestées, en contrepartie de quoi elle fixerait le prix de son pétrole en dollars. En conséquence, une forme stricte et extrême de wahhabisme sunnite a pu perdurer, à l'abri de tout progrès social. Il était naturel que les tensions s'accroissent face à un monde qui évoluait, et il existe des preuves convaincantes que, dans ce contexte, des intérêts saoudiens ont financé le terrorisme islamiste extrême, d'Al-Qaïda à l'État islamique, avec le soutien, tacite ou non, des États-Unis.
Toutefois, depuis l'attentat des tours jumelles à New York en 2001, la protection américaine accordée à l'État wahhabite subit des tensions croissantes, en particulier après les initiatives infructueuses du président Obama à la suite du Printemps arabe. Lorsque le président Trump a été élu, l'accord sur le pétrodollar était de fait mort et enterré. En outre, l'effondrement du prix du pétrole en 2014-2015 a exposé le gouvernement saoudien à une crise financière, l'obligeant à céder des obligations du gouvernement américain. Nous voyons donc là encore des vendeurs de dollars, en l'occurrence contraints par les circonstances financières. De plus, les intérêts commerciaux de l'Arabie saoudite, comme ceux des États du Golfe et de l'Iran, se sont désormais réalignés sur le reste de l'Asie, qui constitue le marché de l'essentiel de leur pétrole.
Adieu à la zone euro et à l'euro
Enfin, nous nous tournons vers l’Europe. Bien avant le vote sur le Brexit de l’an dernier, il était clair que le modèle politique européen, conçu au lendemain de la Seconde Guerre mondiale, était dépassé et incapable de survivre dans un monde qui a changé. La puissance financière et commerciale s’est déplacée des blocs commerciaux établis, tels que l’UE, au profit des pays émergents. Conçue avec l’OTAN par les États-Unis à l’époque communiste, lorsqu’il fallait contenir les Soviétiques, l’UE n’a plus de raison d’être. Le Brexit n’a fait que le mettre en évidence.
L’UE, née d’objectifs politiques et portée par eux, a toujours ignoré la réalité financière et économique. Lorsque l’introduction de l’euro a été décidée, des pays comme l’Italie, la France, l’Espagne, la Grèce et le Portugal ont vu leur coût d’emprunt en euros devenir une fraction de leur coût antérieur en lires, en francs, en pesetas, en drachmes et en escudos, respectivement. Il en a résulté une explosion de l’endettement et des dépenses publiques excessives. Pourtant, la crise du crédit inévitable qui suit une frénésie d’endettement a été repoussée encore et encore. Elle finira par survenir. Elle sera d’autant plus vaste qu’elle aura été différée, et chacun le sait, ou du moins le soupçonne. Cependant, l’absence de progrès économique dans les économies surendettées de l’UE est révélatrice, et le mécontentement de la population grandit. Et tout ressortissant de l’UE peut désormais constater que le Brexit a créé un précédent attrayant, et qu’un avenir meilleur se profile hors de cette union de plus en plus dénuée de pertinence et dotée d’une monnaie défaillante.
Pour cette raison, le Brexit fait sonner l’alarme dans les milieux dirigeants de toute l’Europe. Lors des élections de cette année, les Pays-Bas, la France et l’Italie, qui sont tous des piliers de la zone euro, risquent d’élire des gouvernements rebelles dont les politiques visent à échapper au carcan de l’UE. Et si les rebelles se voient refuser le pouvoir cette fois-ci, ils gagneront de ce fait davantage de soutien.
On observe déjà une fuite des capitaux, face aux risques politiques de cette année, qui atteint des niveaux record, les Italiens, les Espagnols et les Français transférant leur argent vers des banques allemandes, luxembourgeoises et néerlandaises. Cette fuite des capitaux se reflète clairement dans l’accroissement des déséquilibres TARGET2, illustrés ci-dessous. 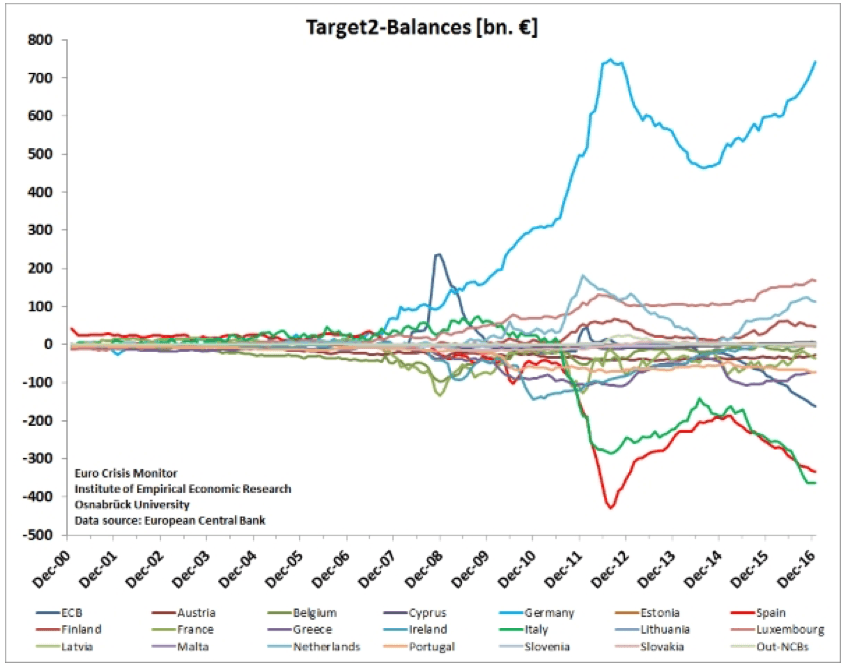
Fin janvier, la Bundesbank a fait état d’un solde à un nouveau record de 795,6 milliards d’euros, de loin la composante la plus importante d’un total de plus de 1 000 milliards d’euros de déséquilibres, et en hausse par rapport à décembre dernier. Il s’agit presque entièrement de fuite des capitaux, comme on peut le déduire du faible niveau des déséquilibres avant la crise financière de 2008, lorsque le risque systémique n’était pas un sujet.
Comment un résident de la zone euro peut-il penser que les banques allemandes sont sûres ? Cela dépasse la logique, mais c’est ainsi. Le précédent pic, fin 2011, reflétait la prise de conscience croissante, dans toute la zone euro, que l’argent déposé dans les banques espagnoles et italiennes était menacé, et que les banques allemandes étaient considérées comme sûres. La fuite des capitaux engendre des tensions, qui ont fini par se manifester à Chypre au cours des dix-huit mois suivants, avant que ses banques ne succombent en mars 2013.
La crise chypriote a été gérée avec préméditation par l’UE, qui était déterminée à faire un exemple de Chypre et de ses clients russes attirés par son statut de paradis fiscal, et à punir la Russie d’avoir accordé à Chypre un prêt d’urgence de 2,5 milliards d’euros un an plus tôt, après le refus de l’UE elle-même d’aider Chypre. En définitive, de nombreux Russes ont retiré leur argent par divers moyens, tandis que la population locale a supporté le plus gros de la crise.
Ce qui a été moins médiatisé, c’est la forte hausse de la demande européenne d’or physique, qui a donné lieu à des informations persistantes selon lesquelles deux grandes banques néerlandaises avaient suspendu les transferts à leurs clients depuis leurs comptes non alloués. Les avoirs des ETF physiques étaient à des niveaux record.
La tension sur le marché physique a conduit à une attaque baissière coordonnée contre l’or, qui a fait chuter le cours en avril 2013 en visant les détenteurs fragiles d’ETF physiques. L’opération a réussi, désamorçant la demande occidentale, mais elle a permis aux acheteurs chinois et indiens d’en profiter. Le résultat net est que la liquidité physique sur les marchés occidentaux a nettement diminué, et la capacité du marché à absorber aujourd’hui une poussée de la demande européenne est limitée par la réduction de l’or physique disponible dans les chambres fortes occidentales.
Chypre était minuscule. La Grèce, qui a suivi, restait petite. Nous sommes maintenant confrontés à l’Italie. Et avant d’en arriver là, les Néerlandais débattent au Parlement de l’opportunité de quitter l’euro. Une série d’élections en Italie, aux Pays-Bas et en France peut ou non aboutir à la nomination de gouvernements antisystème, mais elle sapera presque certainement le statu quo. Et à mesure que la confiance dans la situation politique se détériore, processus déjà engagé et confirmé par les déséquilibres TARGET2, le sentiment de crise ne peut que s’intensifier. Point crucial, les États-Unis, qui ont créé le précurseur de l’UE à la fin des années 1940, ont pour la première fois un président et une administration qui la critiquent ouvertement en soutenant le Brexit.
La demande d'or physique, destinée à échapper au risque de contrepartie que comportent les dépôts auprès des banques de la zone euro, est donc appelée à croître. Le World Gold Council a fait état d'une hausse significative de la demande en provenance d'Allemagne l'an dernier. On peut penser que la zone euro sera la première à voir des particuliers fortunés acheter massivement de l'or, afin de se protéger d'un événement systémique devenu quasi certain, et qui menacera même l'ensemble du système bancaire.
Il reste toutefois une autre question : que adviendra-t-il des avoirs en or des banques centrales nationales de la zone euro lorsque celle-ci se désintégrera ? Ils pourraient être exigés en garantie partielle des prêts de renflouement du FMI, et les banques de métaux précieux ne manqueront sans doute pas de proposer des opérations prévoyant le transfert de l'or national sous leur contrôle. À l'inverse, on peut plaider pour le maintien des réserves d'or afin de renforcer la confiance dans les monnaies qui pourraient être prévues pour remplacer l'euro. C'est probablement l'une des raisons pour lesquelles la Bundesbank a rapatrié 411 tonnes de son or conservé à New York et à Paris, ce qui serait utile pour soigner la présentation d'un nouveau deutsche mark.
Ce souci viendra plus tard. Pour l'instant, penchons-nous un instant sur l'effet qu'aurait sur l'ensemble du système bancaire de la zone euro la propagation de l'idée que les déséquilibres TARGET2 ne pourront pas être réglés à mesure que la zone euro se désintègre. On peut être certain que les banques centrales et les fonds souverains suivent avec une inquiétude croissante cette ruée silencieuse et mortelle sur le système bancaire de la zone euro. Avant le Brexit, ils devaient espérer que la volonté politique d'ajourner et de désamorcer une crise bancaire serait toujours présente. Non seulement ce n'est plus le cas, mais il devient de plus en plus difficile de plaider en faveur de la survie de la zone euro. Le problème devient déjà évident pour les banques centrales et les fonds souverains lorsqu'ils décident de l'allocation de leurs actifs de réserve. Aucune institution publique n'ose débattre publiquement de l'effondrement de l'UE, de peur de précipiter la crise inévitable.
Conclusion
La plupart des pays exportateurs qui accumulent des réserves de change deviennent vendeurs de dollars. C'est soit pour des raisons stratégiques, comme dans le cas de la Russie et de la Chine, soit parce que leurs intérêts commerciaux s'alignent de plus en plus sur les politiques commerciales sino-russes. La Chine, la Russie, le Japon et le Moyen-Orient seront donc tous, à terme, vendeurs de dollars, ainsi que des bons du Trésor et T-bills américains sous-jacents qu'ils détiennent. Toutes les autres banques centrales sont désormais elles aussi conscientes de ces évolutions, et devraient réexaminer leurs expositions en conséquence.
Les prochains mois verront presque certainement une nouvelle détérioration des perspectives de survie de la zone euro, et une analyse objective doit prendre en compte les conséquences de sa disparition et de celle de l'ensemble du système financier de l'euro. La seule manière de régler la fuite des capitaux au sein du système est un effondrement systémique. Cela place deux grandes monnaies de réserve sur la liste de vente de la plupart des banques centrales : le dollar et l'euro.
Ensemble, elles constituent la monnaie de réserve mondiale et la monnaie de la plus grande zone économique suivante. Elles représentent 40 % du PIB mondial, la part qui correspond au monde d'hier. Il se produit donc un profond changement dans l'attitude de presque toutes les banques centrales à l'égard de l'or, ne serait-ce que parce qu'en dehors du yen, du yuan, de la livre sterling et du franc suisse, que reste-t-il ?
i Témoignage devant la commission des relations étrangères du Sénat, mars 2016
ii Voir https://www.bloomberg.com/news/features/2016-05-30/the-untold-story-behind-saudi-arabia-s-41-year-u-s-debt-secret pour une description de la création du pétrodollar.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou du ou des auteurs, un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous fier à une information contenue dans l'article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations présentées dans l'article ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu'il contient l'est à vos propres risques.