
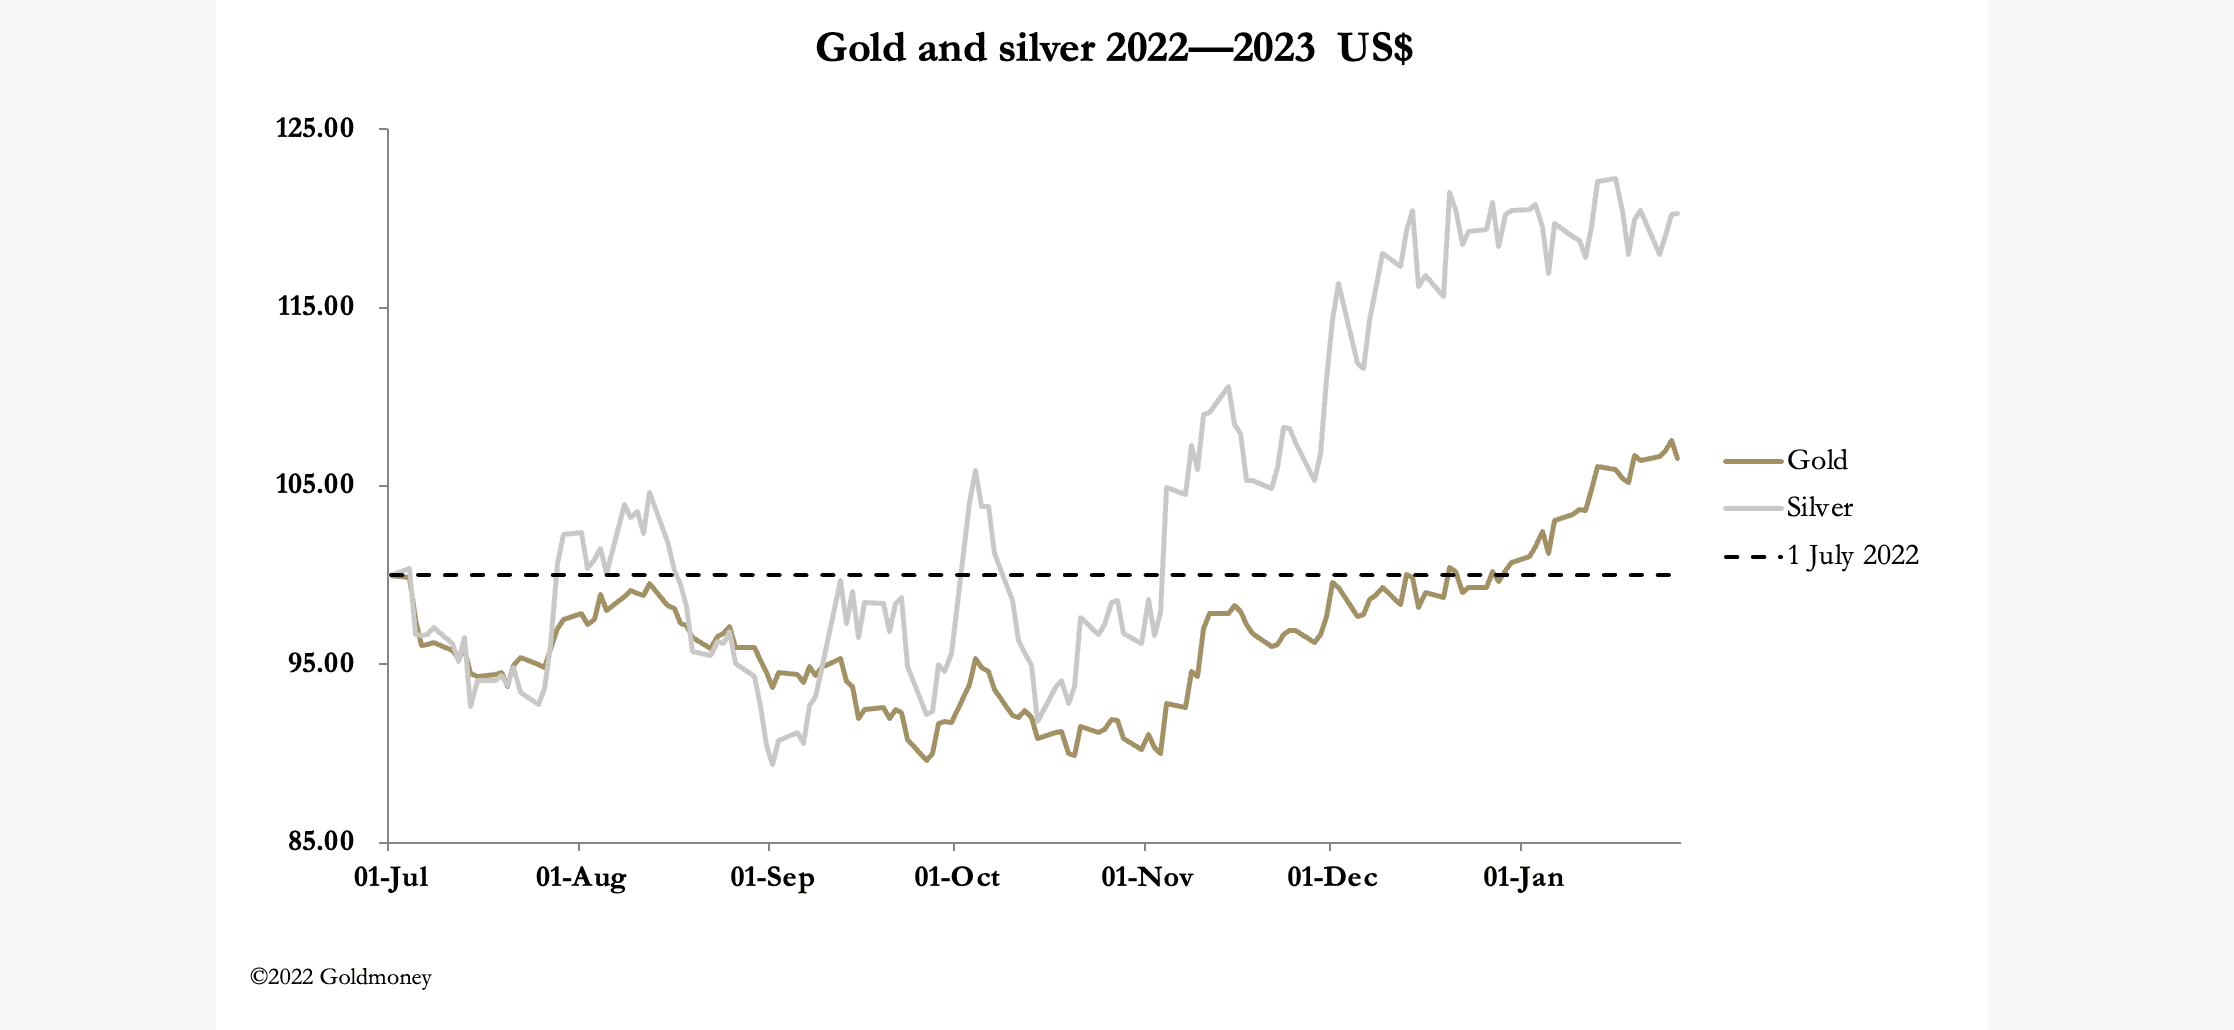
Cette semaine, l’or et l’argent ont consolidé davantage leurs gains depuis septembre dernier, l’or conservant une tendance haussière. L’argent évolue latéralement, comme le montre notre graphique principal. Lors des échanges européens de ce matin, l’or cotait 1 928 $, en hausse de seulement 3 $, tandis que l’argent s’établissait à 23,70 $, en baisse de 20 cents. Les volumes échangés sur le Comex ont été soutenus pour les deux métaux, avec une hausse sensible des positions ouvertes, mais ces deux niveaux demeurent modérés.
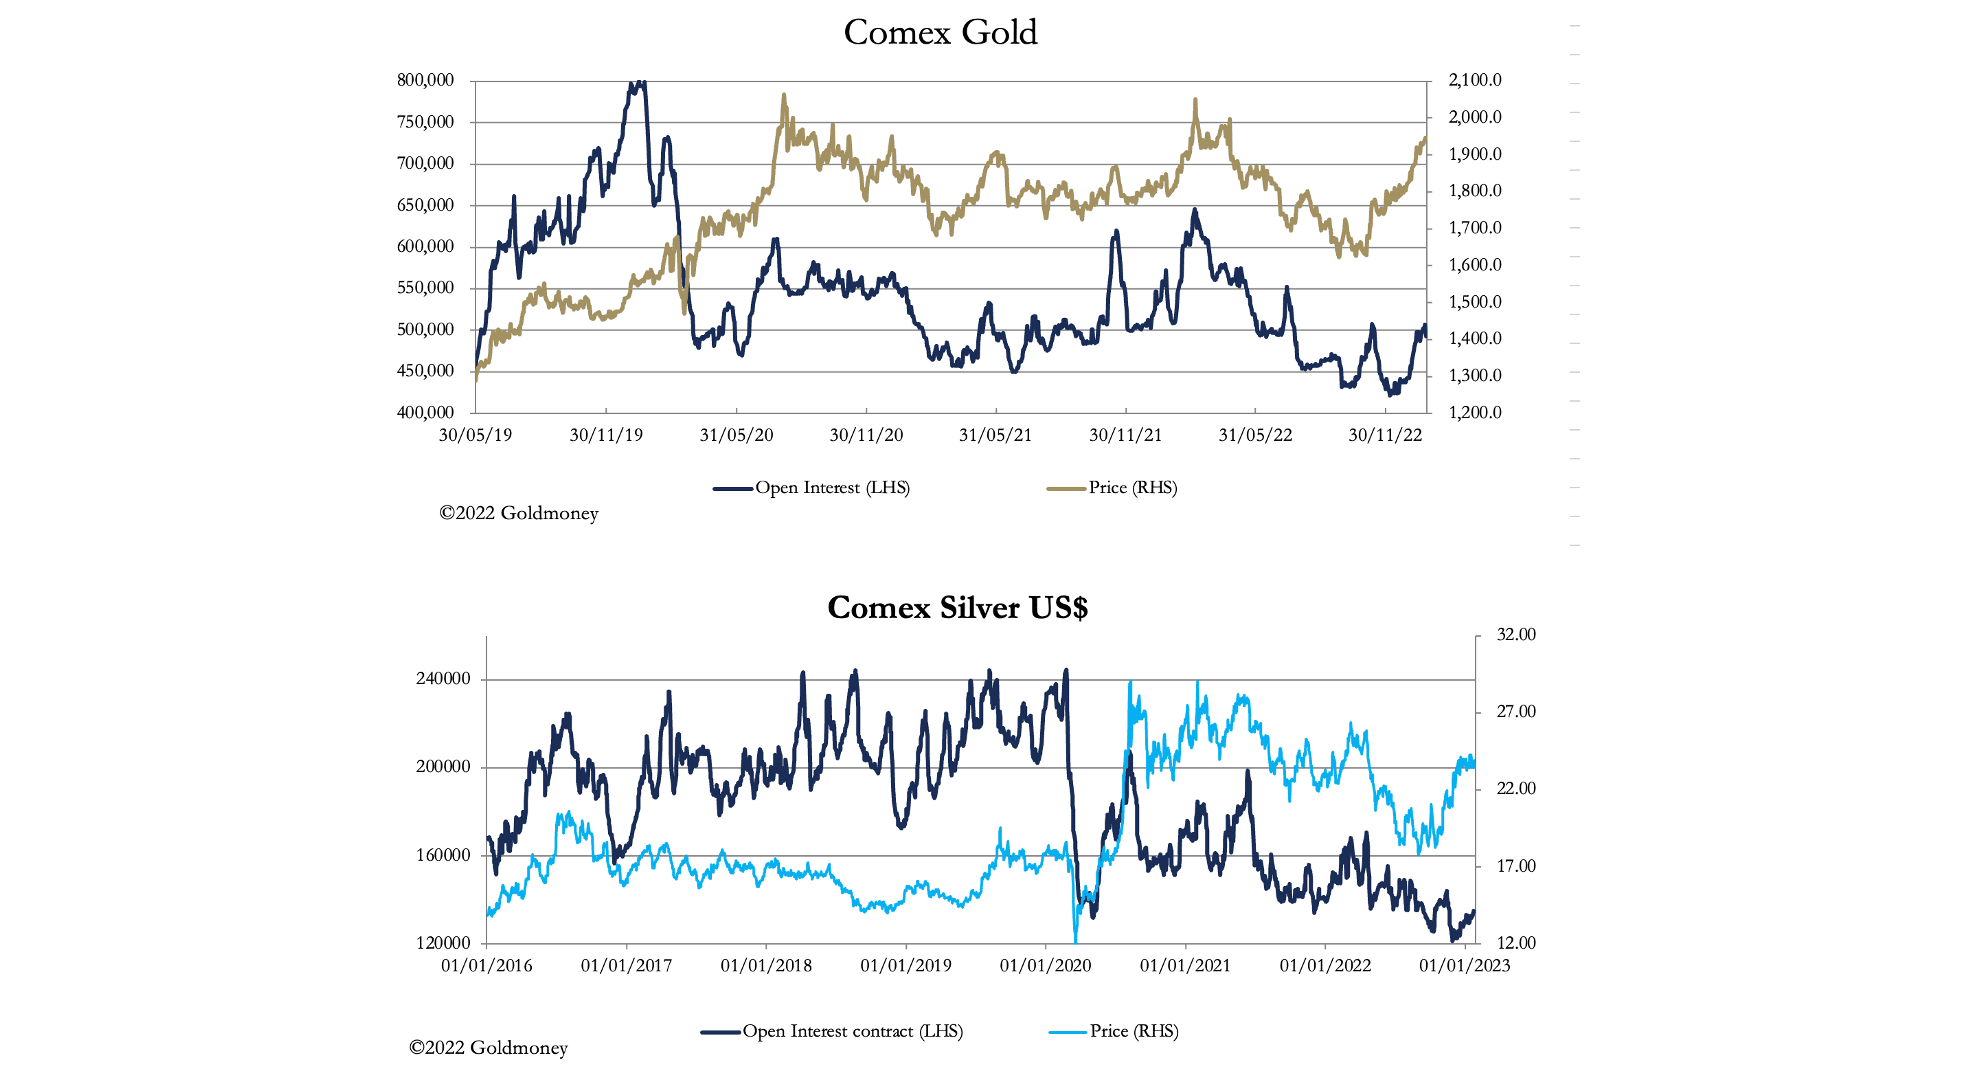
Le graphique de l’argent est intéressant, car une hausse des positions ouvertes de moins de 14 000 contrats depuis novembre a entraîné une progression de 13,5 % du prix. Et avec un ratio or/argent désormais à 81,2, le potentiel de hausse du prix est considérable, à supposer que la tendance haussière de fond reprenne.
Examinons plus en détail les positions ouvertes sur l’or, ce qui fait l’objet du graphique suivant.

La hausse du prix de l’or depuis le début de décembre a conduit des analystes techniques à affirmer que l’or est suracheté à court terme et qu’une consolidation s’impose, mais les positions ouvertes montrent que l’or demeure globalement survendu. Le graphique technique suit.
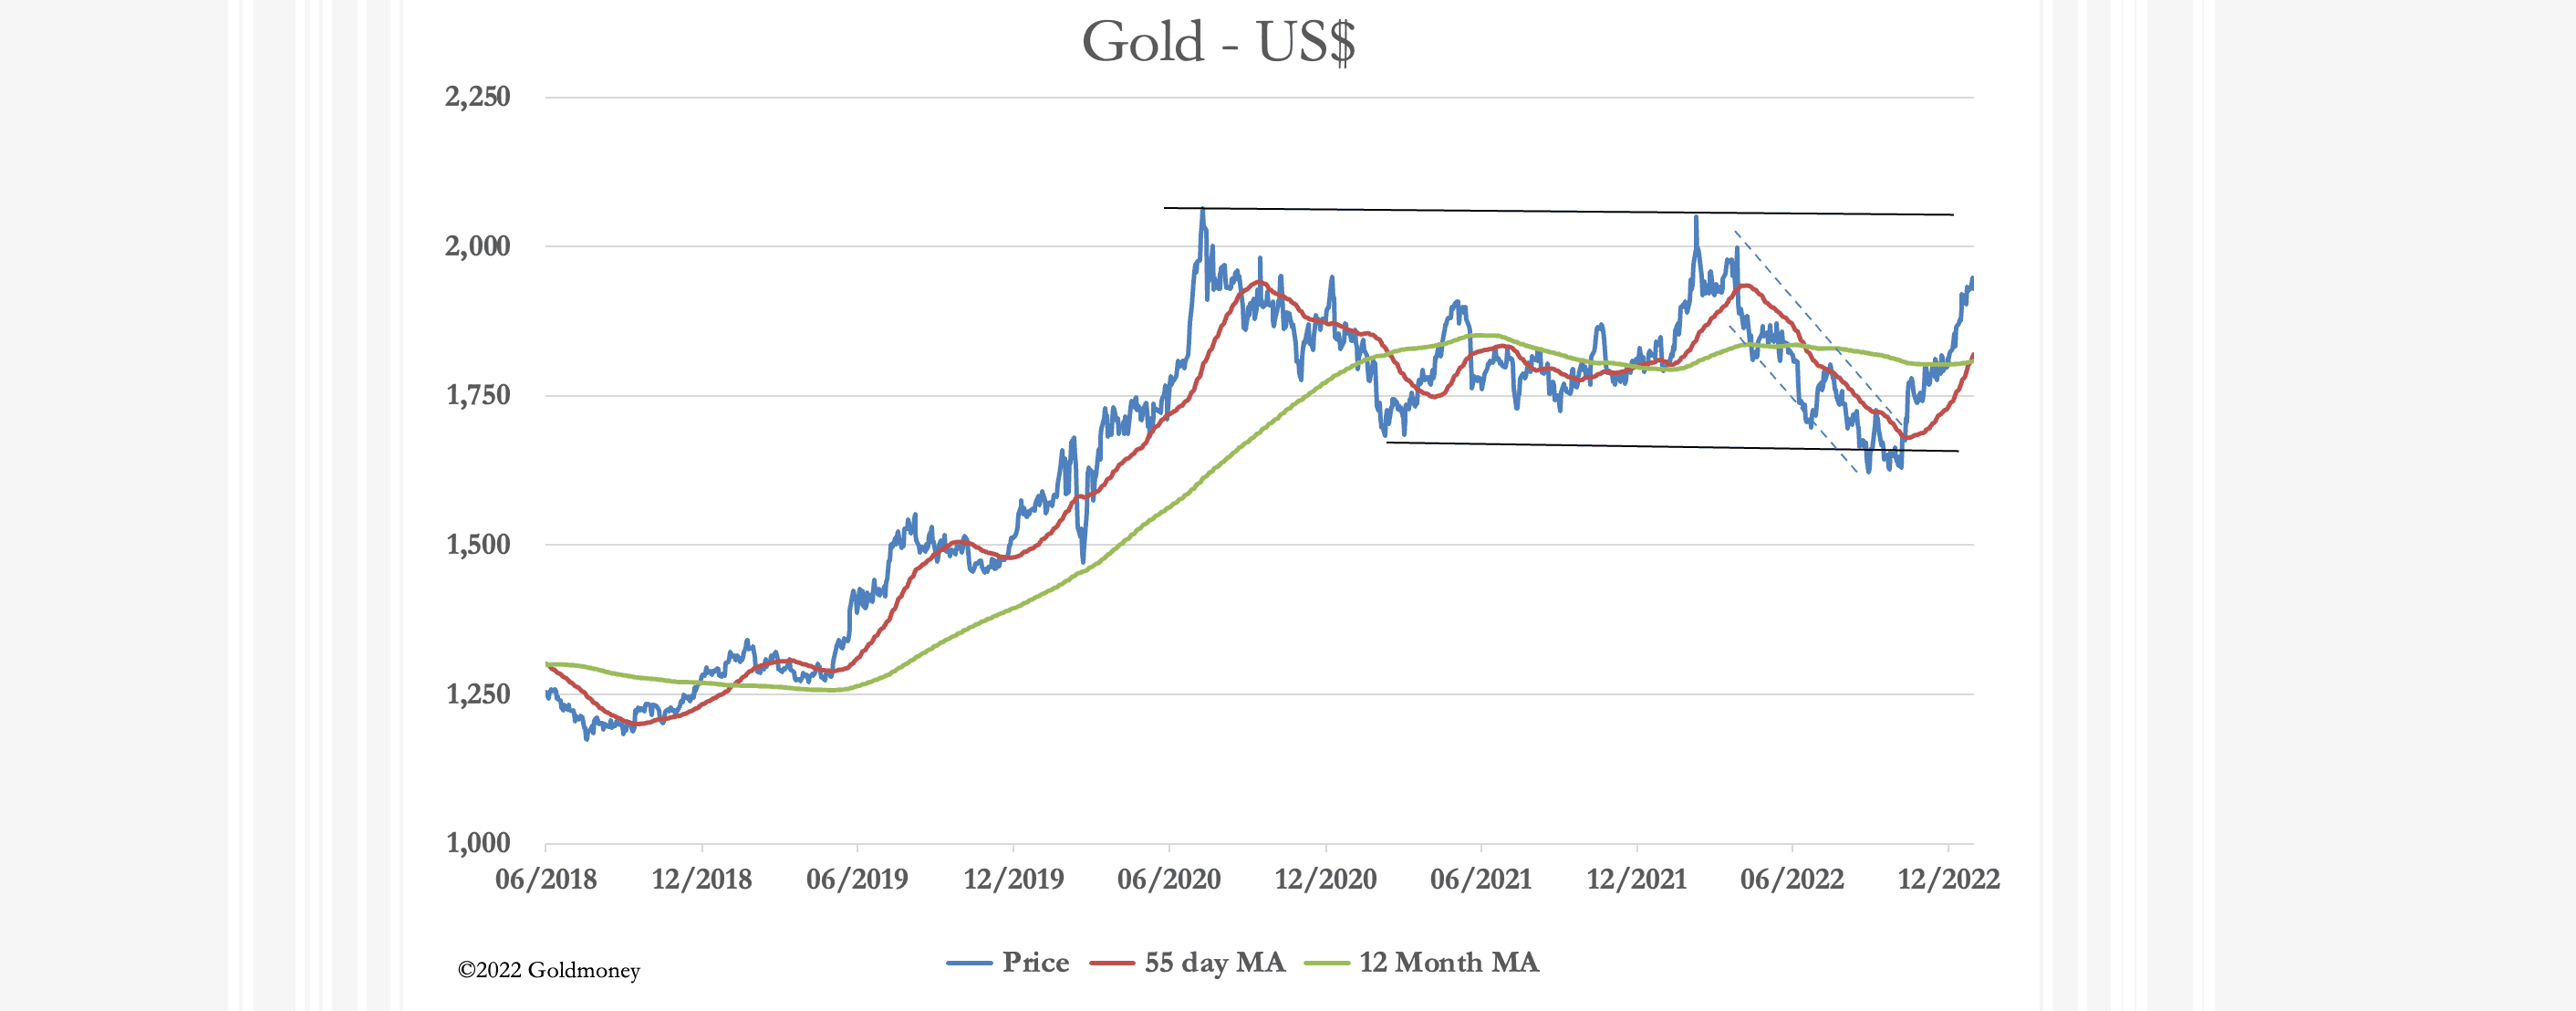
Si un repli jusqu’à une « golden cross » très haussière, à 1 810 $, ne peut être exclu, la dynamique qui soutient le prix de l’or sur le graphique est très impressionnante, et vendre dans l’espoir de racheter de l’or à des prix plus bas paraît risqué. Il convient en outre de souligner que le prix de l’or est celui de contrats papier dérivés et qu’il ne tient pas compte de la liquidité physique sous-jacente.
Les indices sur l’identité des acheteurs de métal précieux physique sont toujours fragmentaires. La seule visibilité provient des livraisons sur le Comex et de la demande des ETF. Le contrat d’or de janvier est considéré comme un mois sans livraison, pourtant 5 749 contrats ont été présentés à la livraison, soit 574 900 onces (17,9 tonnes). Sur une base mensuelle, la demande des ETF a encore reculé en décembre, mais selon le World Gold Council, le rythme de ce recul ralentit. Et l’on peut s’attendre à une hausse de la demande des ETF d’ici fin janvier, compte tenu de la corrélation entre le prix et la demande. Tel est notre prochain graphique.

Des témoignages indirects nous indiquent que la demande de métal précieux physique absorbe toute l’offre. Les banques centrales ont accru leurs réserves officielles, et la Chine aurait acheté entre 250 et 300 tonnes en novembre et décembre de l’an dernier.
Les banques centrales asiatiques et leurs gouvernements semblent être les principaux acheteurs. Par ailleurs, avant les sanctions, toute la production annuelle de la Russie, soit 330 tonnes, était vendue à Londres, et cette source d’approvisionnement a désormais disparu. La Russie accumule à présent de l’or de manière agressive et, selon le principal économiste du président Poutine, la production est portée à 500 tonnes. Le même homme, Sergey Glazyev, a révélé qu’à l’avenir la Russie réglerait ses soldes commerciaux en or, et qu’il s’attend à ce que tous les membres, associés et partenaires de dialogue de l’Organisation de coopération de Shanghai fassent de même. C’est pourquoi ces gouvernements constituent leurs avoirs en métal précieux.
Maintenant que la demande des ETF redevient positive, la pression sur les vendeurs à découvert de papier semble s’intensifier. Ne soyez pas surpris de voir la LBMA exercer des pressions sur GLD pour qu’il mette ses avoirs à disposition afin d’atténuer les tensions de liquidité du marché.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.