
Une semaine de consolidation pour l’or et l’argent s’achève sur une solide performance de l’argent. Le cours de l’argent est porté par des facteurs communs à l’or, ainsi que par la réouverture progressive de la demande indienne.
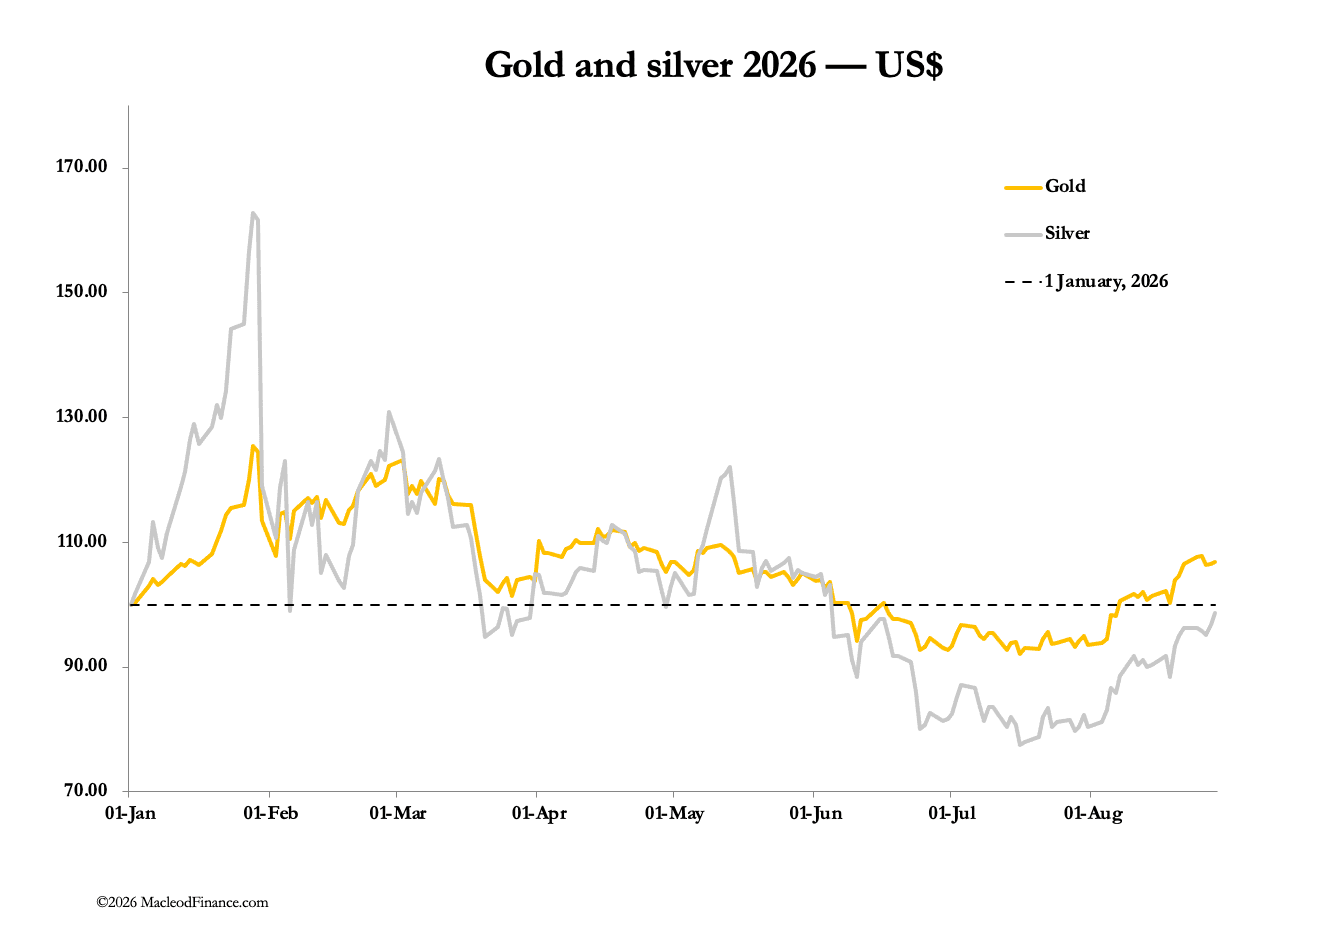
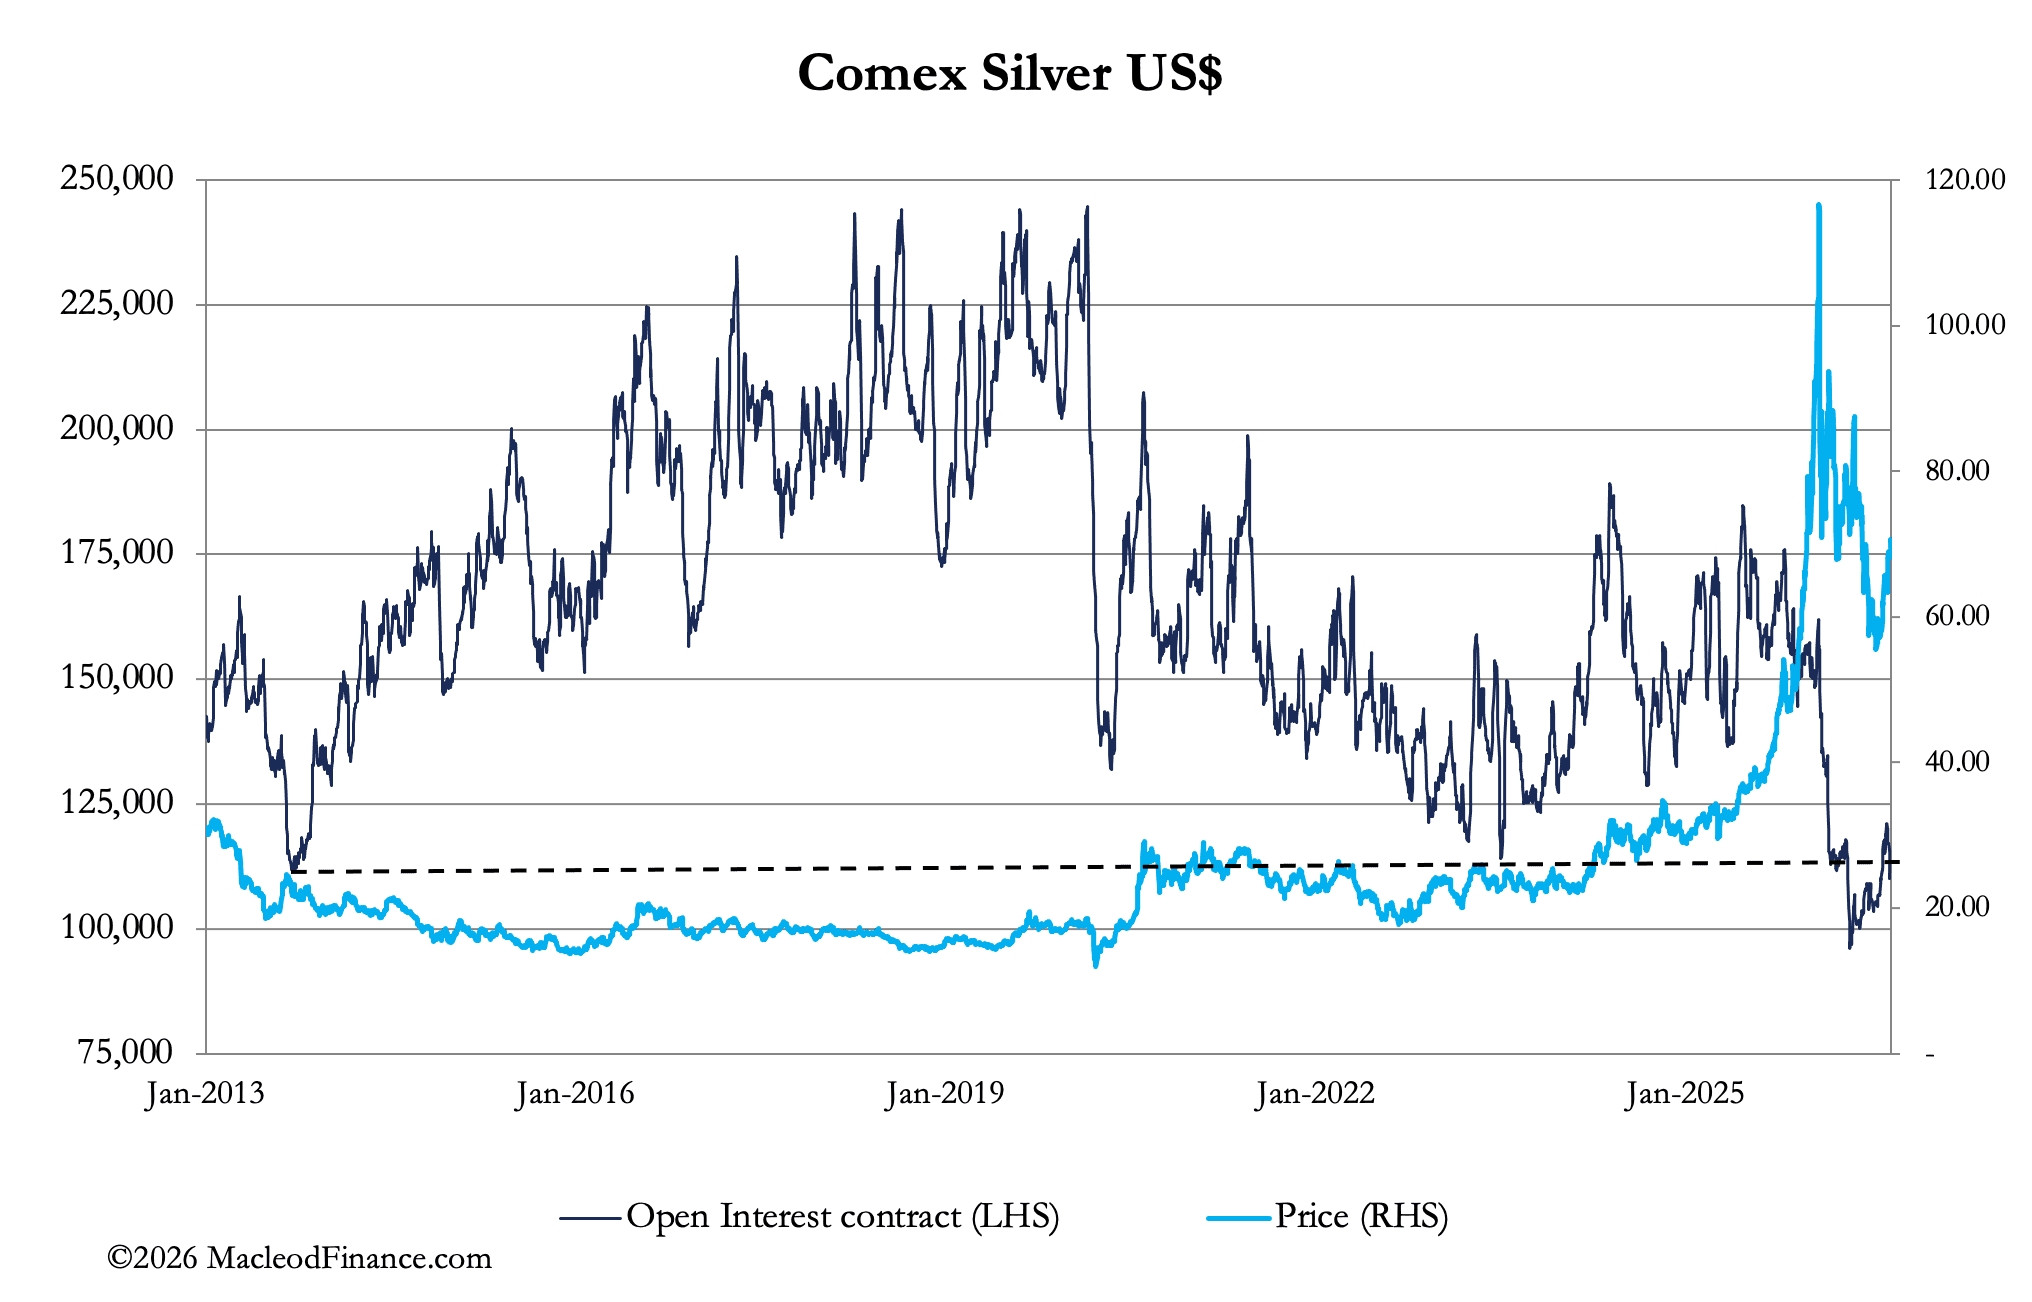
Les volumes d’argent sur le Comex sont élevés depuis sept séances de bourse consécutives, et les positions ouvertes, remontées de niveaux extrêmement bas, restent toutefois en zone de forte survente selon cet indicateur :
Les importations d’argent de l’Inde ont été freinées par une action du gouvernement indien, menée dans une tentative illusoire d’améliorer sa balance commerciale. Celle-ci a bridé non seulement la demande d’investissement, mais aussi la demande industrielle du secteur des panneaux solaires, soutenu par l’État. Cette erreur est en voie de correction progressive, de nouvelles licences d’importation portant sur quelque 400 tonnes ayant désormais été approuvées.
Si la demande indienne n’est pas le seul facteur qui soutient l’argent, les investisseurs qui étaient très baissiers pèsent désormais sur le marché en tant qu’acheteurs potentiels, ce qui rend nerveux les teneurs de marché et les opérateurs des banques de métaux précieux positionnés à la vente. Nous observons donc les caractéristiques d’un nouveau « squeeze » des positions vendeuses, renforcé par le retrait quasi total du marché de la catégorie des fonds gérés (« managed money »), comme l’illustre leur position acheteuse la plus faible depuis 20 ans :
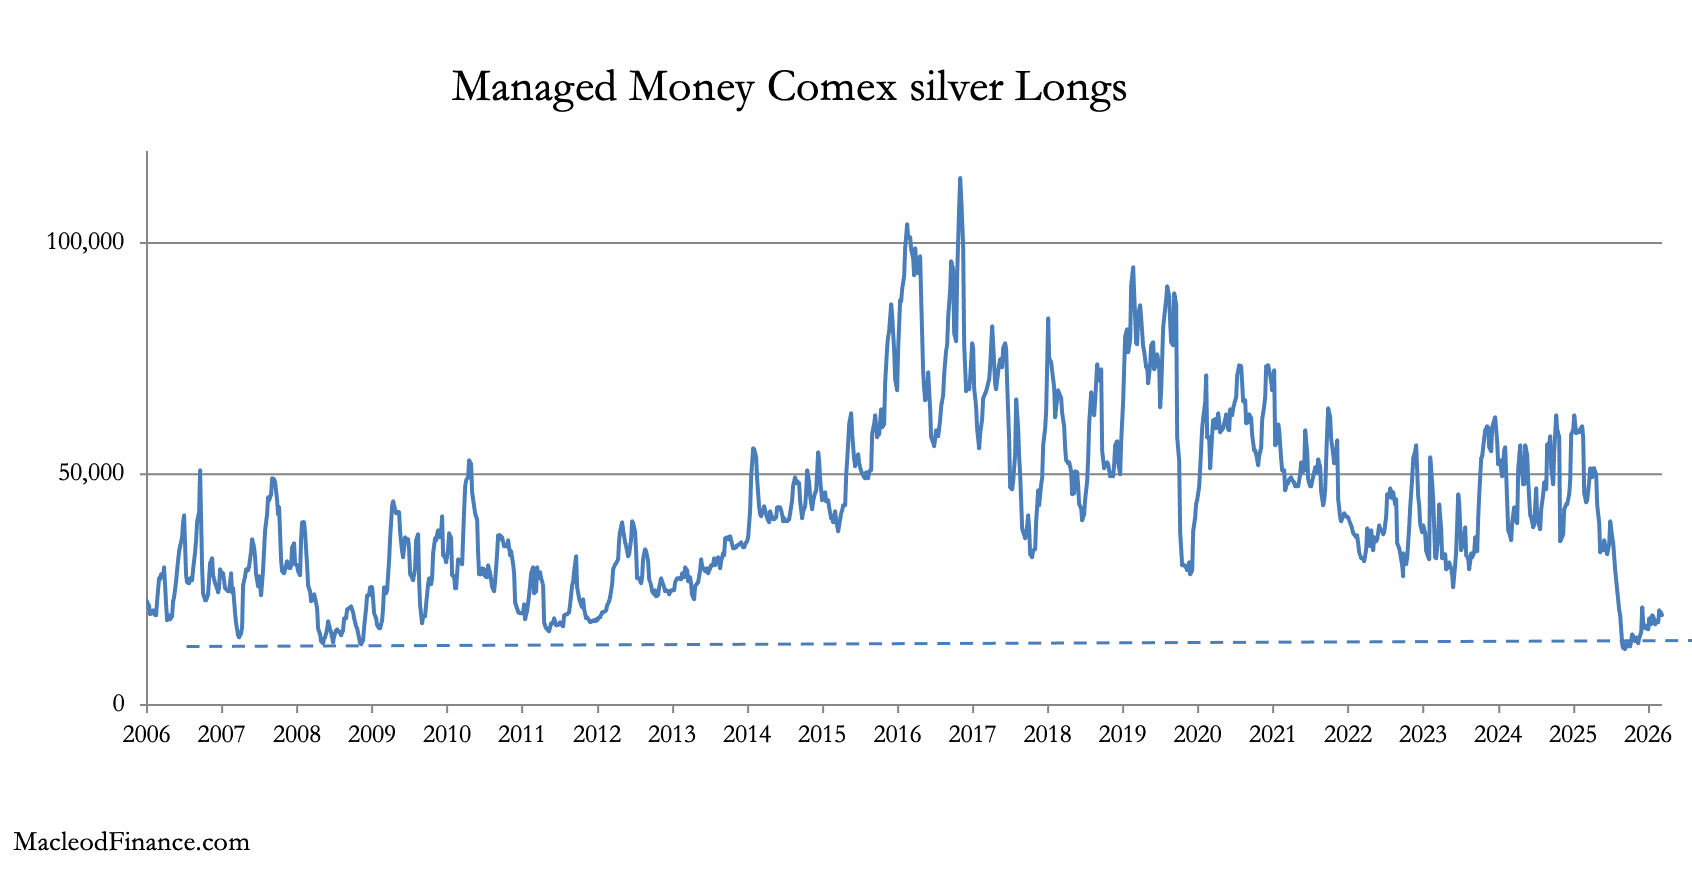
On dit souvent que la tendance de l’argent précède celle de l’or, au motif que l’activité spéculative s’y reflète d’abord, en raison de la faible liquidité. Dans ce cas, la reprise des positions acheteuses spéculatives sur l’argent, qui commence à apparaître dans le graphique ci-dessus, est de bon augure pour l’or. Mais nous avons déjà observé, et signalé à nos lecteurs, un changement fondamental dans le comportement de l’or, qui traduit ce que l’on appelle le retour du « debasement trade », c’est-à-dire le pari sur la dépréciation des monnaies.
À la dépréciation du dollar, qui se reflète dans la hausse du prix de l’or en dollars, s’ajoute la rareté des matières premières : aujourd’hui celle du diesel, qui touche tous les prix à la consommation, et demain celle des produits agricoles, en raison d’une convergence de facteurs perturbateurs. Les primes de marge de raffinage (« crack spreads ») par rapport au prix du pétrole remontent de nouveau (avec nos remerciements à Data4thepeople) :
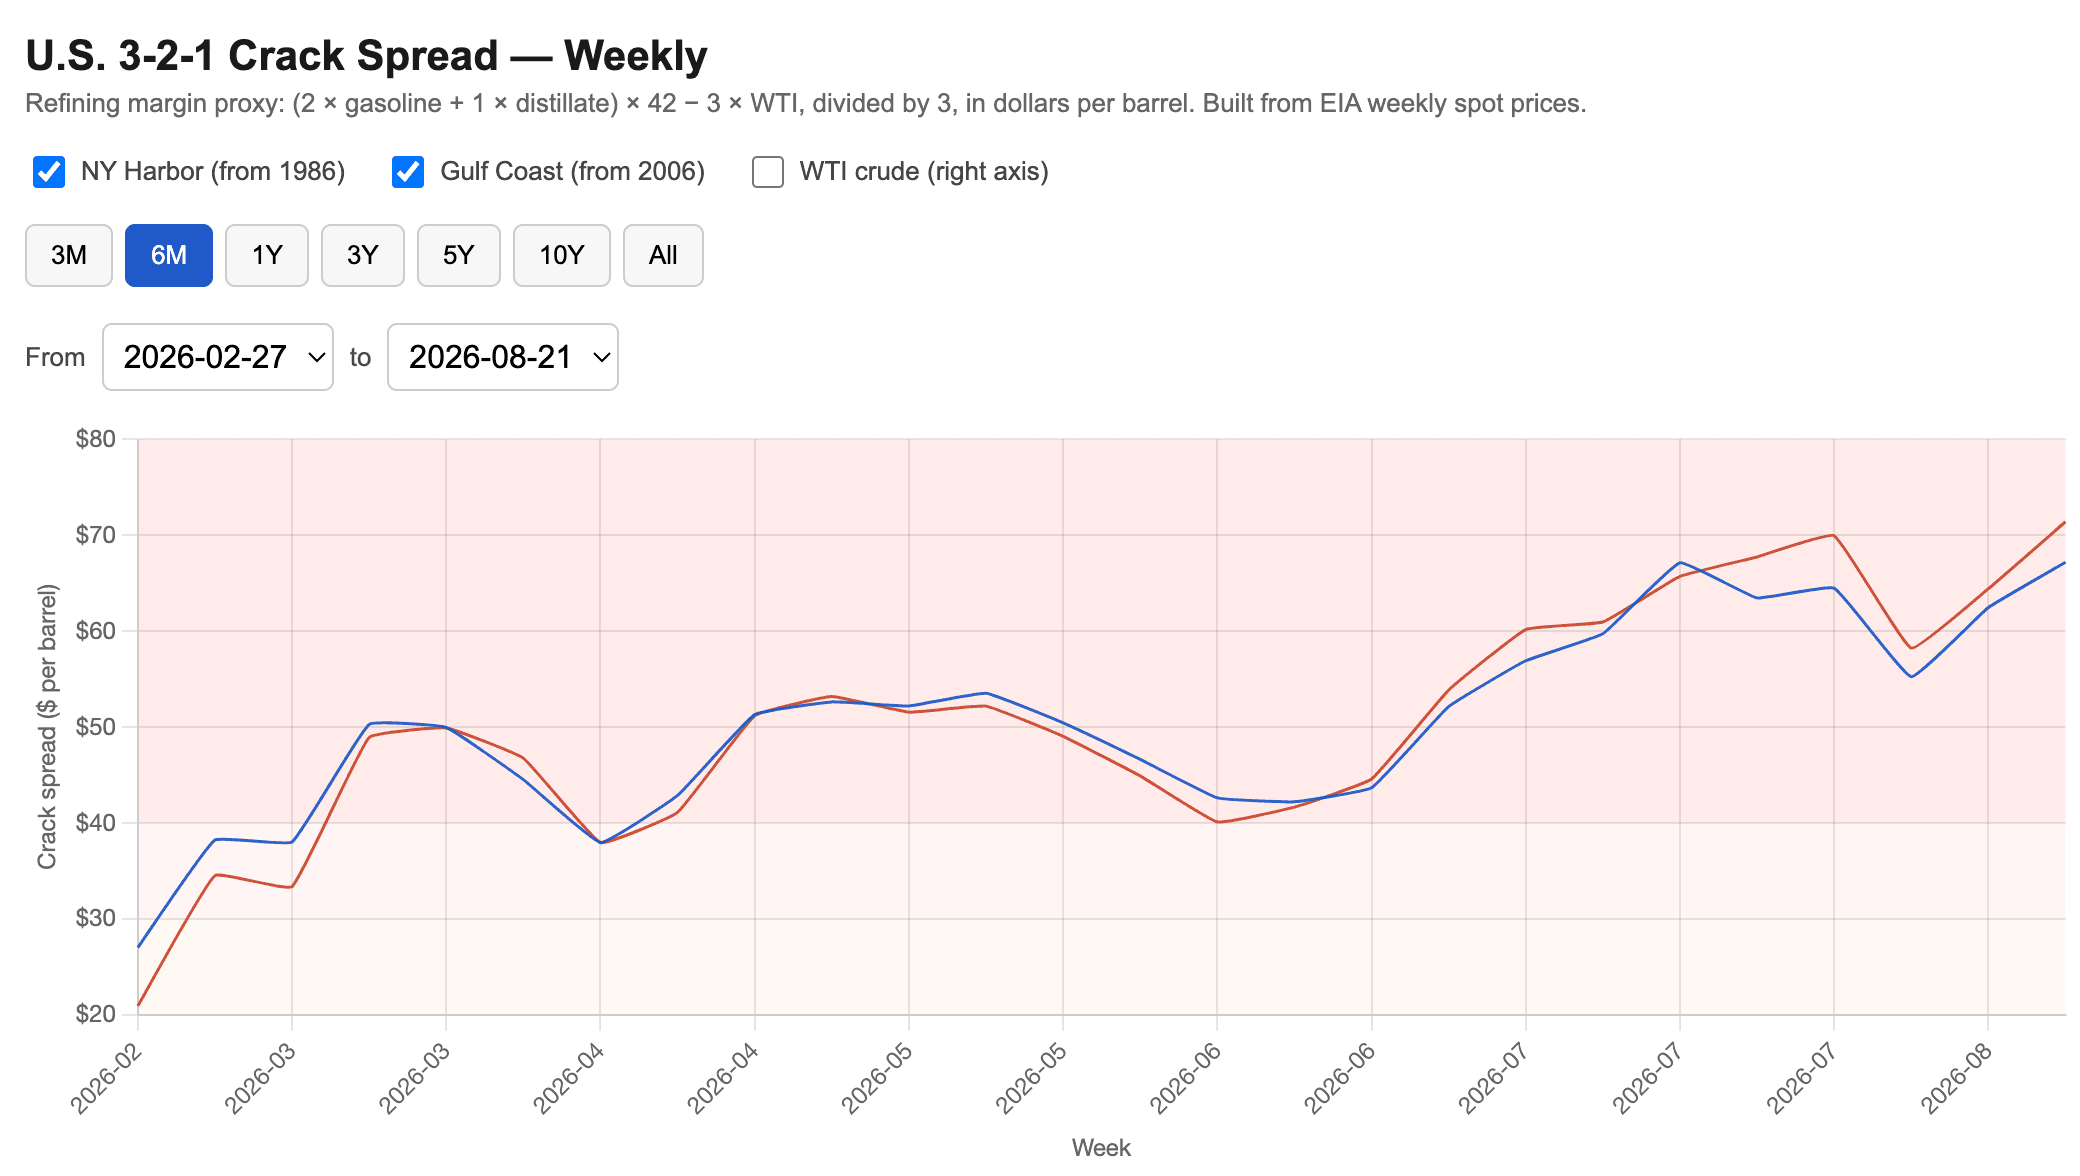
Outre la hausse des coûts des carburants, la météo, le plus puissant El Niño, le manque d’engrais et la fermeture des ports ukrainiens de la mer Noire concourent ensemble à faire monter les prix alimentaires à l’automne.
Les prix de gros du blé ont déjà augmenté de 46 % cette année, et ceux du riz de 55 %. En raison de la sécheresse, les éleveurs d’Europe et du Royaume-Uni puisent dans leurs stocks de fourrage d’hiver pour le bétail, ce qui garantit une crise à venir. Ce n’est qu’une question de temps avant que les marchés n’anticipent les conséquences sur le pouvoir d’achat des monnaies du G7. Un rapide examen de leurs rendements obligataires à 10 ans montre qu’ils continuent de progresser, malgré l’action du Trésor américain visant à contenir les siens.
Plus tard aujourd’hui, le président de la Fed, Kevin Warsh, prononcera son discours de Jackson Hole, qui pourrait ou non faire bouger les marchés. Se montrera-t-il franc sur les perspectives d’inflation ? Jusqu’ici, il a refusé de se prononcer sur les orientations futures de la politique monétaire, mais, comme le veut le cliché, c’est l’éléphant dans la pièce.
Dans le tableau d’ensemble, les faits sont que les rendements obligataires augmentent et déstabilisent les bulles de crédit, et que la valeur du dollar, exprimée en grammes d’or, baisse à un rythme qui s’accélère. Aucune spéculation n’y changera rien.