

Cette semaine, l'or a poursuivi sa consolidation, tandis que l'argent a progressé. Ce matin, l'or s'établissait à 1 979 $, en hausse de 2 $ depuis la clôture de vendredi dernier, tandis que l'argent, à 23,85 $, gagnait 66 cents, soit une hausse de 1,33 $ sur deux semaines. Il est vrai que, contrairement à l'or, l'argent n'a pas encore retrouvé ses niveaux de janvier.
Cela tient en grande partie à la volatilité de l'argent. Mais comme les marchés ne considèrent plus l'argent comme un métal monétaire, c'est l'or qui a profité des inquiétudes touchant le secteur bancaire, tandis que les opérateurs sur produits dérivés s'activaient à vendre l'argent à découvert, comme d'autres métaux, dans l'attente d'une crise bancaire qui accroîtrait les risques de récession économique.
Maintenant que la publication des rapports Commitment of Traders a repris, nous constatons que les fonds spéculatifs (catégorie Managed Money) étaient très fortement vendeurs à découvert début mars, lorsque le cours a touché son plus bas niveau, à 20 $.
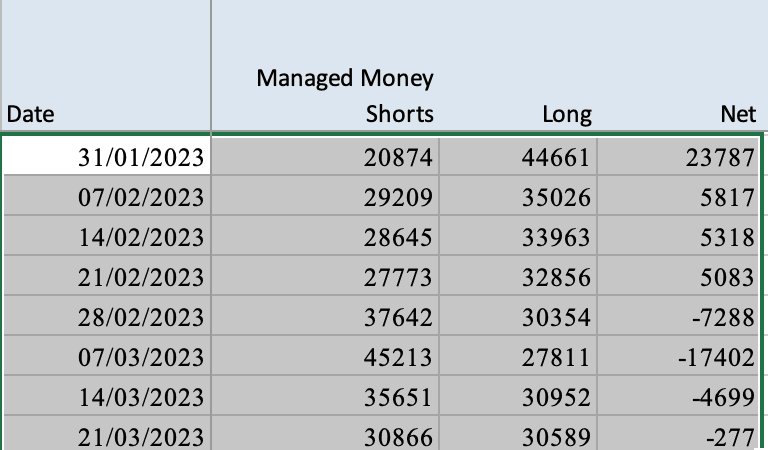
Les chiffres du tableau ci-dessus montrent qu'ils restaient vendeurs nets de 277 contrats lorsque le cours est remonté à 22,40 $, et que la poursuite de la hausse jusqu'au niveau actuel continue d'exercer un squeeze sur les positions vendeuses. Pendant ce temps, les Swaps, qui sont normalement vendeurs, avaient porté leur position acheteuse nette à 11 710 contrats au 21 mars. Nous pouvons nous attendre à ce que ces chiffres soient actualisés plus tard dans la soirée.
L'état de survente se retrouve également dans l'Open Interest du Comex, qui, mardi, à 117 395 contrats, a atteint son plus bas niveau depuis le 21 octobre 2013, soit il y a près de dix ans. La suite est à venir.
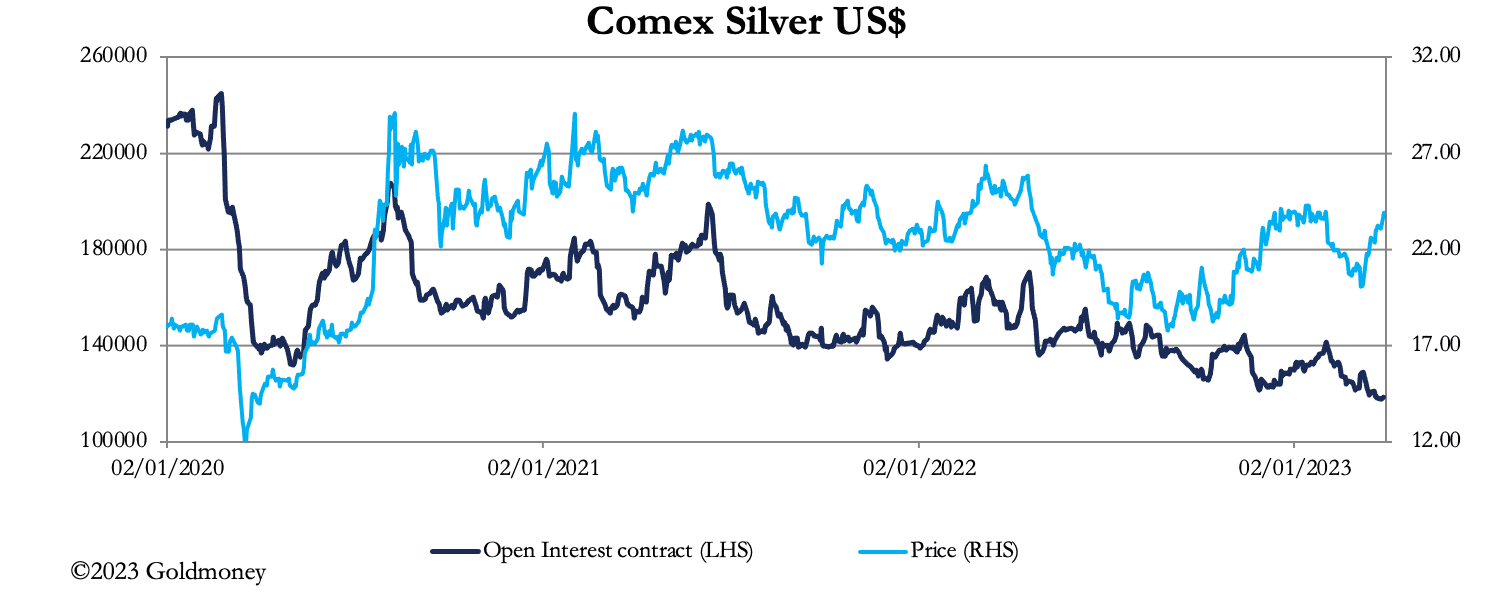
On observe certaines similitudes techniques avec la situation de mars 2020, lorsque l'Open Interest était tombé à 140 000 contrats, entraînant le cours dans sa chute, avant que le cours et l'Open Interest ne rebondissent vigoureusement. Mais cette fois, la dynamique haussière semble plus puissante.
La situation de l'or est différente, comme indiqué plus haut. Le 21 mars, la catégorie Managed Money était acheteuse nette de 81 229 contrats, contre une position neutre à long terme d'environ 110 000 contrats acheteurs nets. Comme d'habitude, les fonds spéculatifs cèdent de l'argent aux banques de métaux précieux en vendant bas et en achetant haut. Ainsi, à mesure que la situation bancaire évolue et que le dollar s'affaiblit, nous pouvons nous attendre à de nouvelles tentatives d'achat de la part de cette catégorie.
Mais nous pouvons être certains que les banques examineront attentivement leur exposition au risque au sens le plus large, non seulement pour contenir leurs pertes, mais aussi pour asseoir leur réputation de gestion rigoureuse : aucune banque ne peut se permettre d'agir autrement, par crainte d'un retrait massif des dépôts. La position sur le Comex, reflétée dans les chiffres COT des Swaps, est présentée ci-dessous.

Plus précisément, la valeur de leurs positions vendeuses brutes et nettes s'élève respectivement à 47 milliards de dollars et à 28 milliards de dollars. C'est à peu près aussi bas que possible, et il est peu probable que les banques souhaitent voir leurs positions s'alourdir. Cela signifie qu'elles éviteront autant que possible de vendre aux fonds spéculatifs et à la catégorie Other Reported. En outre, la ponction sur leurs stocks physiques se poursuit, avec près de 15 tonnes livrées rien qu'en mars.
Si le squeeze sur l'argent est manifeste, l'évolution de la situation sur l'or devrait elle aussi gagner en intérêt.