
Un changement radical est en cours dans l’attitude des investisseurs à l’égard de l’or et de l’argent. Les marchés perçoivent désormais un risque croissant pour le dollar, en raison de la perturbation de l’approvisionnement en pétrole.
Lorsque l’Amérique a attaqué l’Iran pour la première fois, le 28 février, les cours de l’or et de l’argent ont reculé : l’or à partir de 5 320 $ et l’argent à partir de 93 $. Il est vrai que tous deux étaient exposés à une forte indigestion de marché haussier, ce qui n’était guère propice. Mais l’idée d’un report des baisses de taux d’intérêt a semblé peser sur les cours des métaux précieux. Pendant ce temps, les bulles des actions et d’autres actifs continuaient d’être gonflées par un crédit abondant.
Les seuls arguments raisonnables expliquant ce phénomène relèvent presque du complotisme : des banques spécialisées dans les métaux précieux exploitant la psychologie fébrile des investisseurs, qui jugent devoir liquider leurs positions avant de perdre davantage. Le sentiment est devenu à peu près aussi négatif qu’il pouvait l’être, l’intérêt ouvert au Comex tombant à des niveaux exceptionnellement bas. Le graphique ci-dessous illustre l’intérêt ouvert sur le contrat sur l’argent :
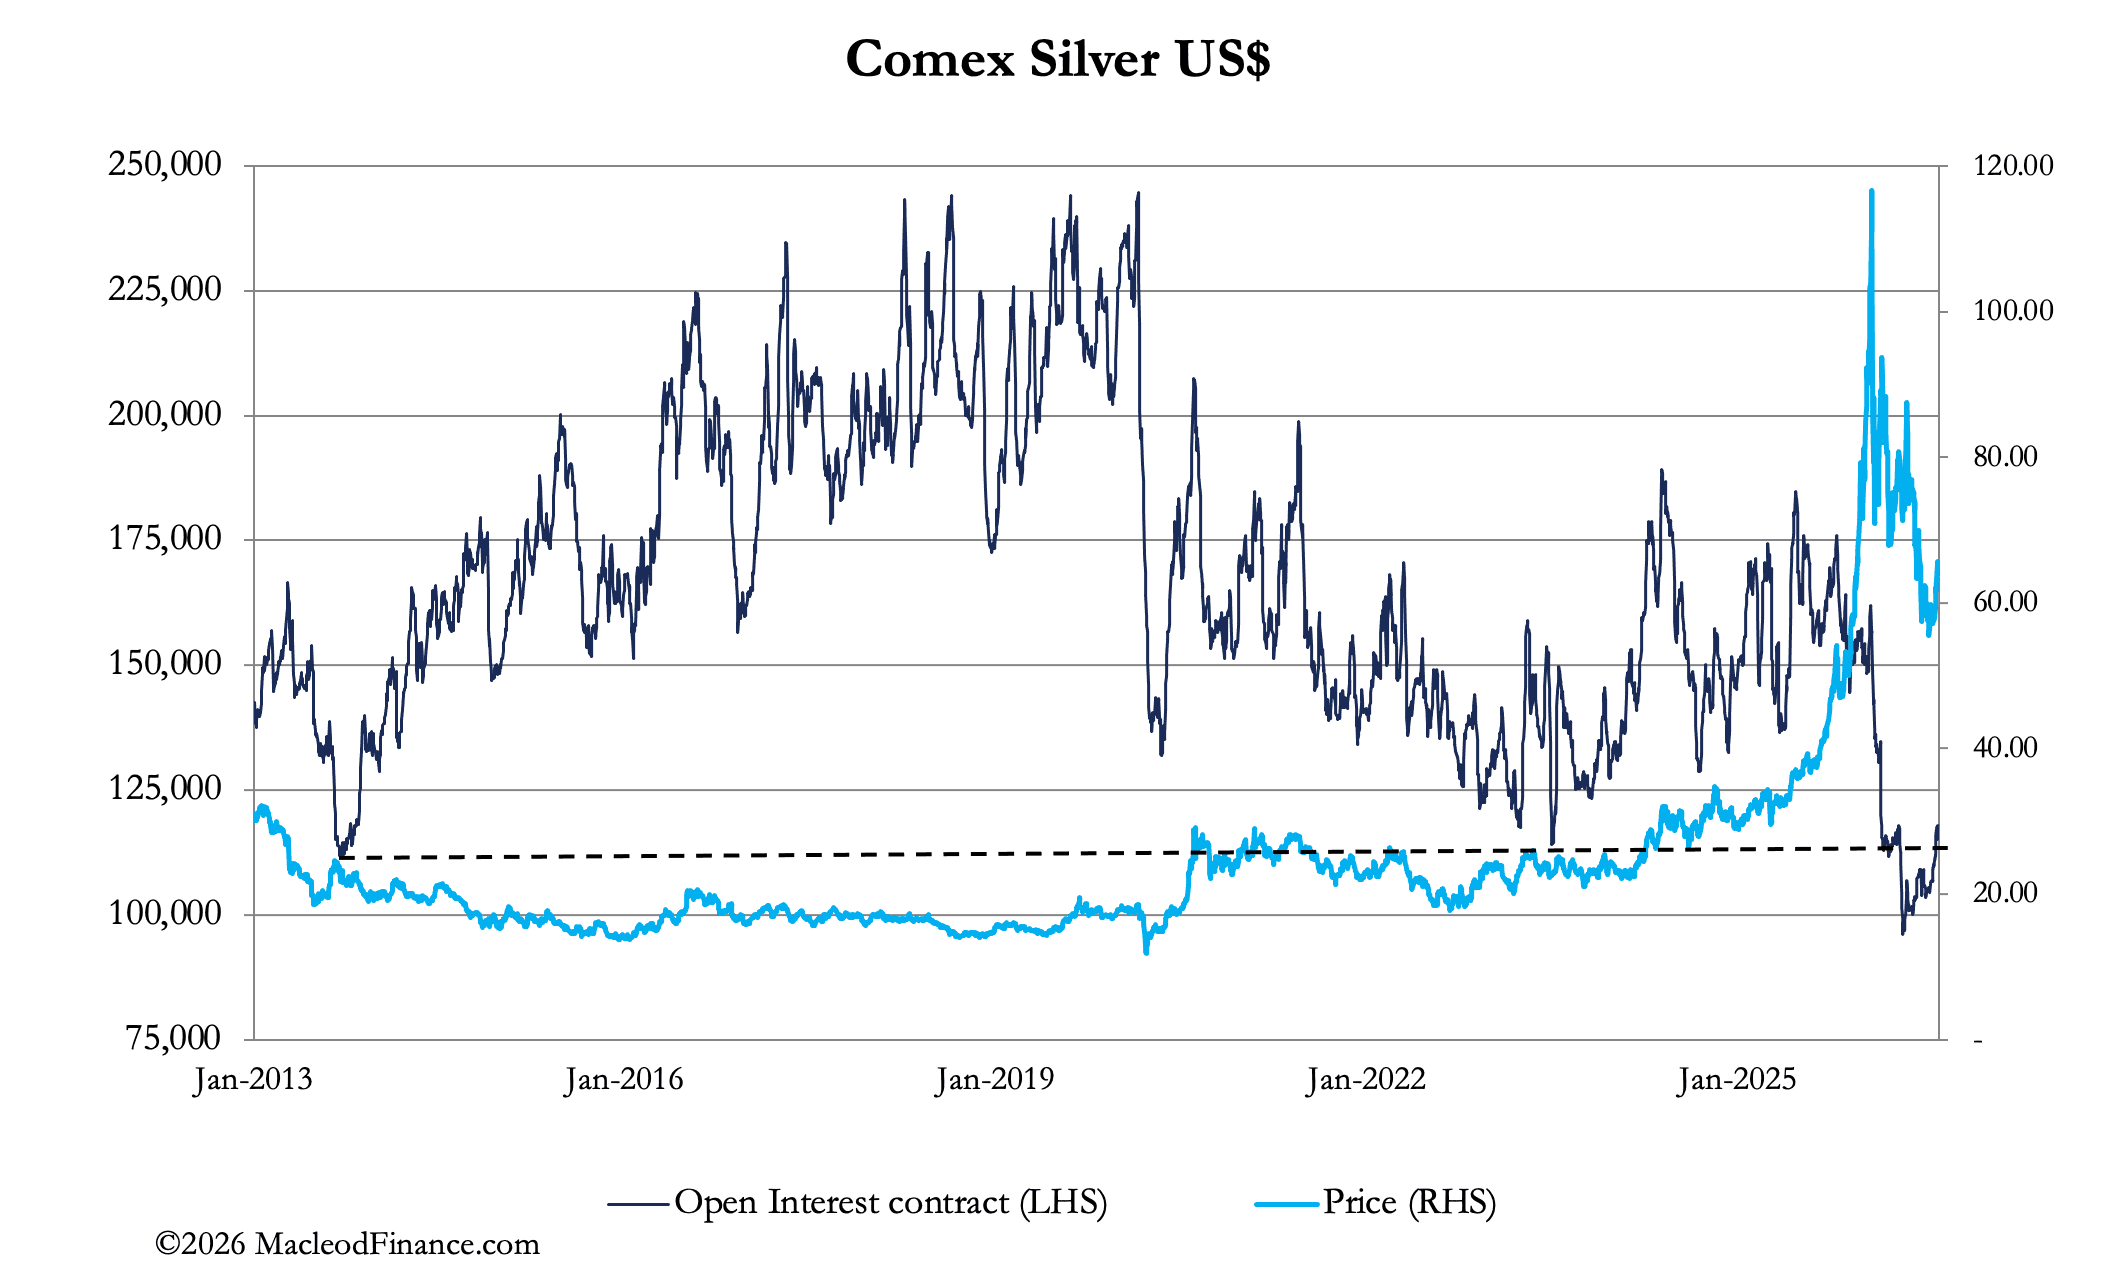
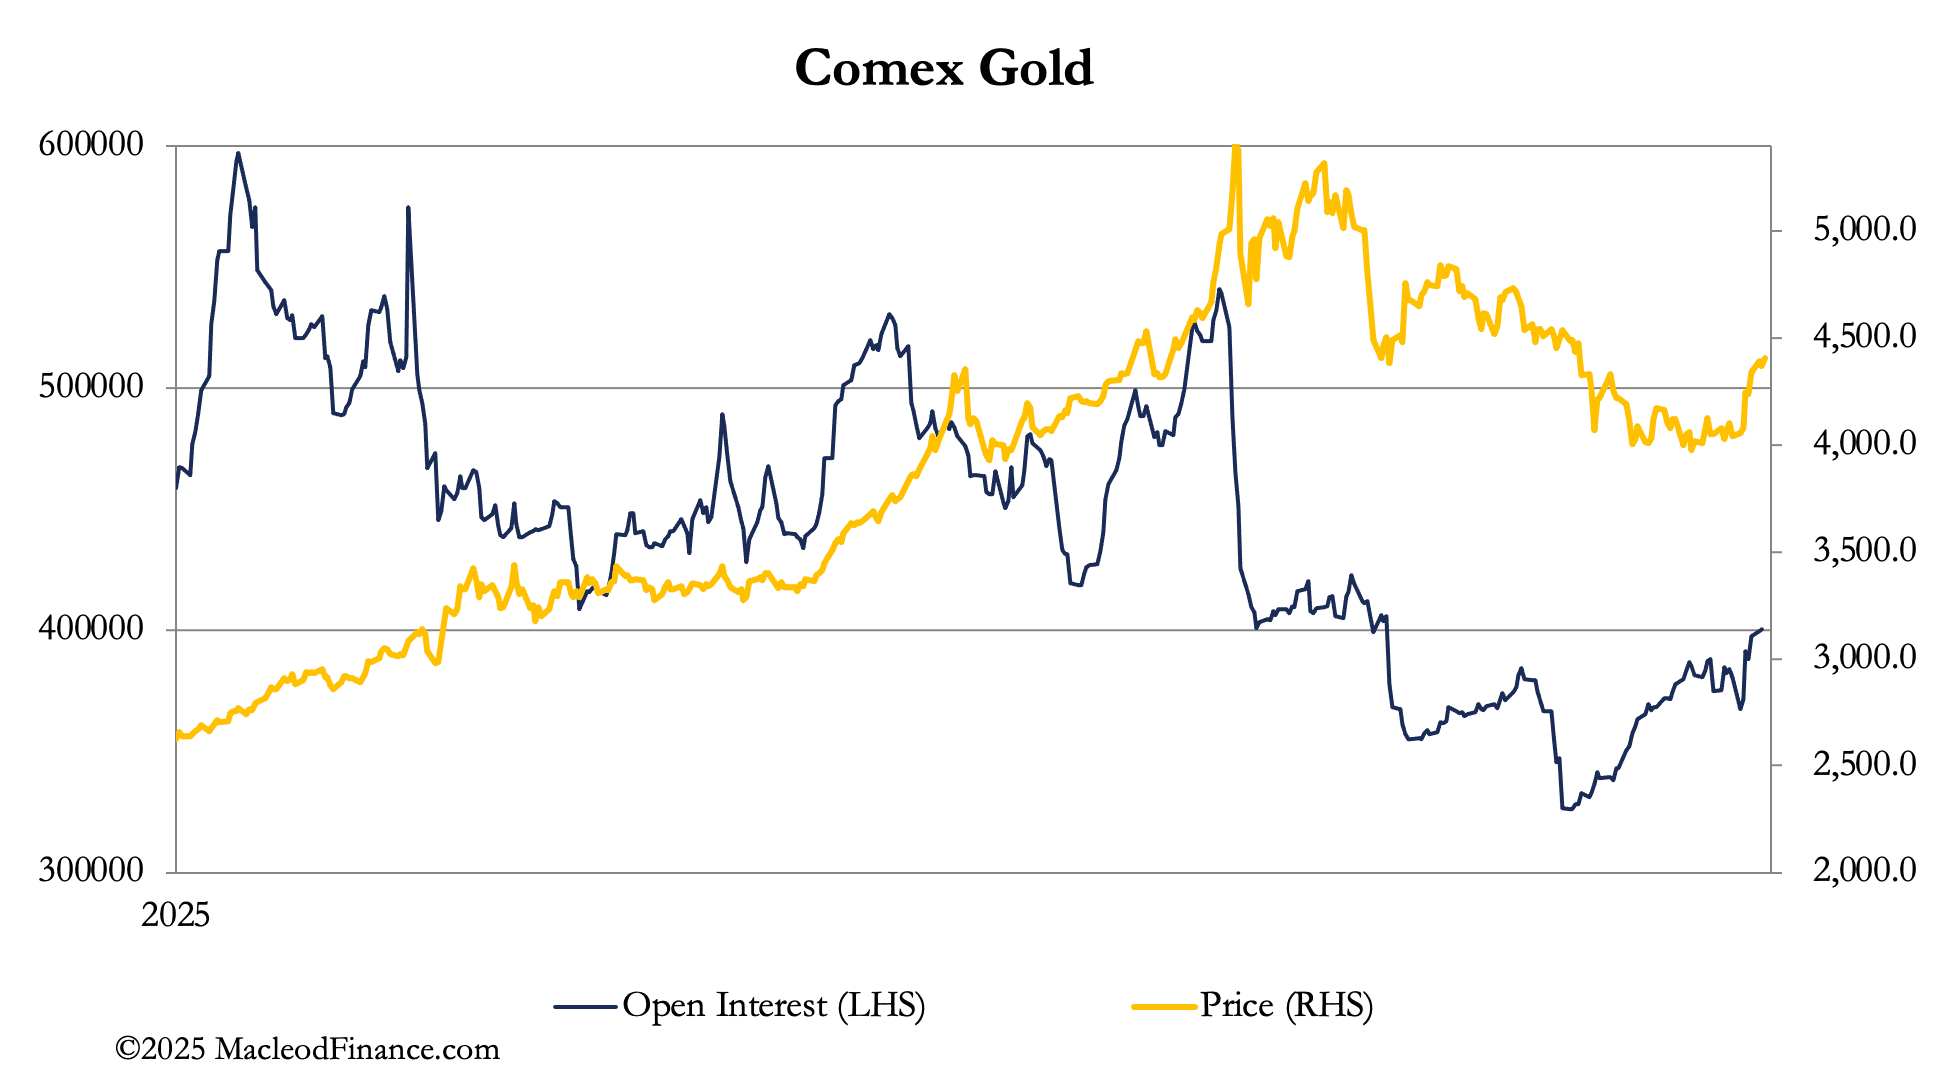
L’intérêt ouvert sur les contrats or et argent commence à se redresser, comme le montrent le graphique ci-dessus et, pour l’or, celui ci-dessous. Cela correspond à une accumulation de positions longues par les investisseurs avisés. Le graphique ci-dessous se concentre sur l’or et confirme ce que l’on observe sur l’argent :
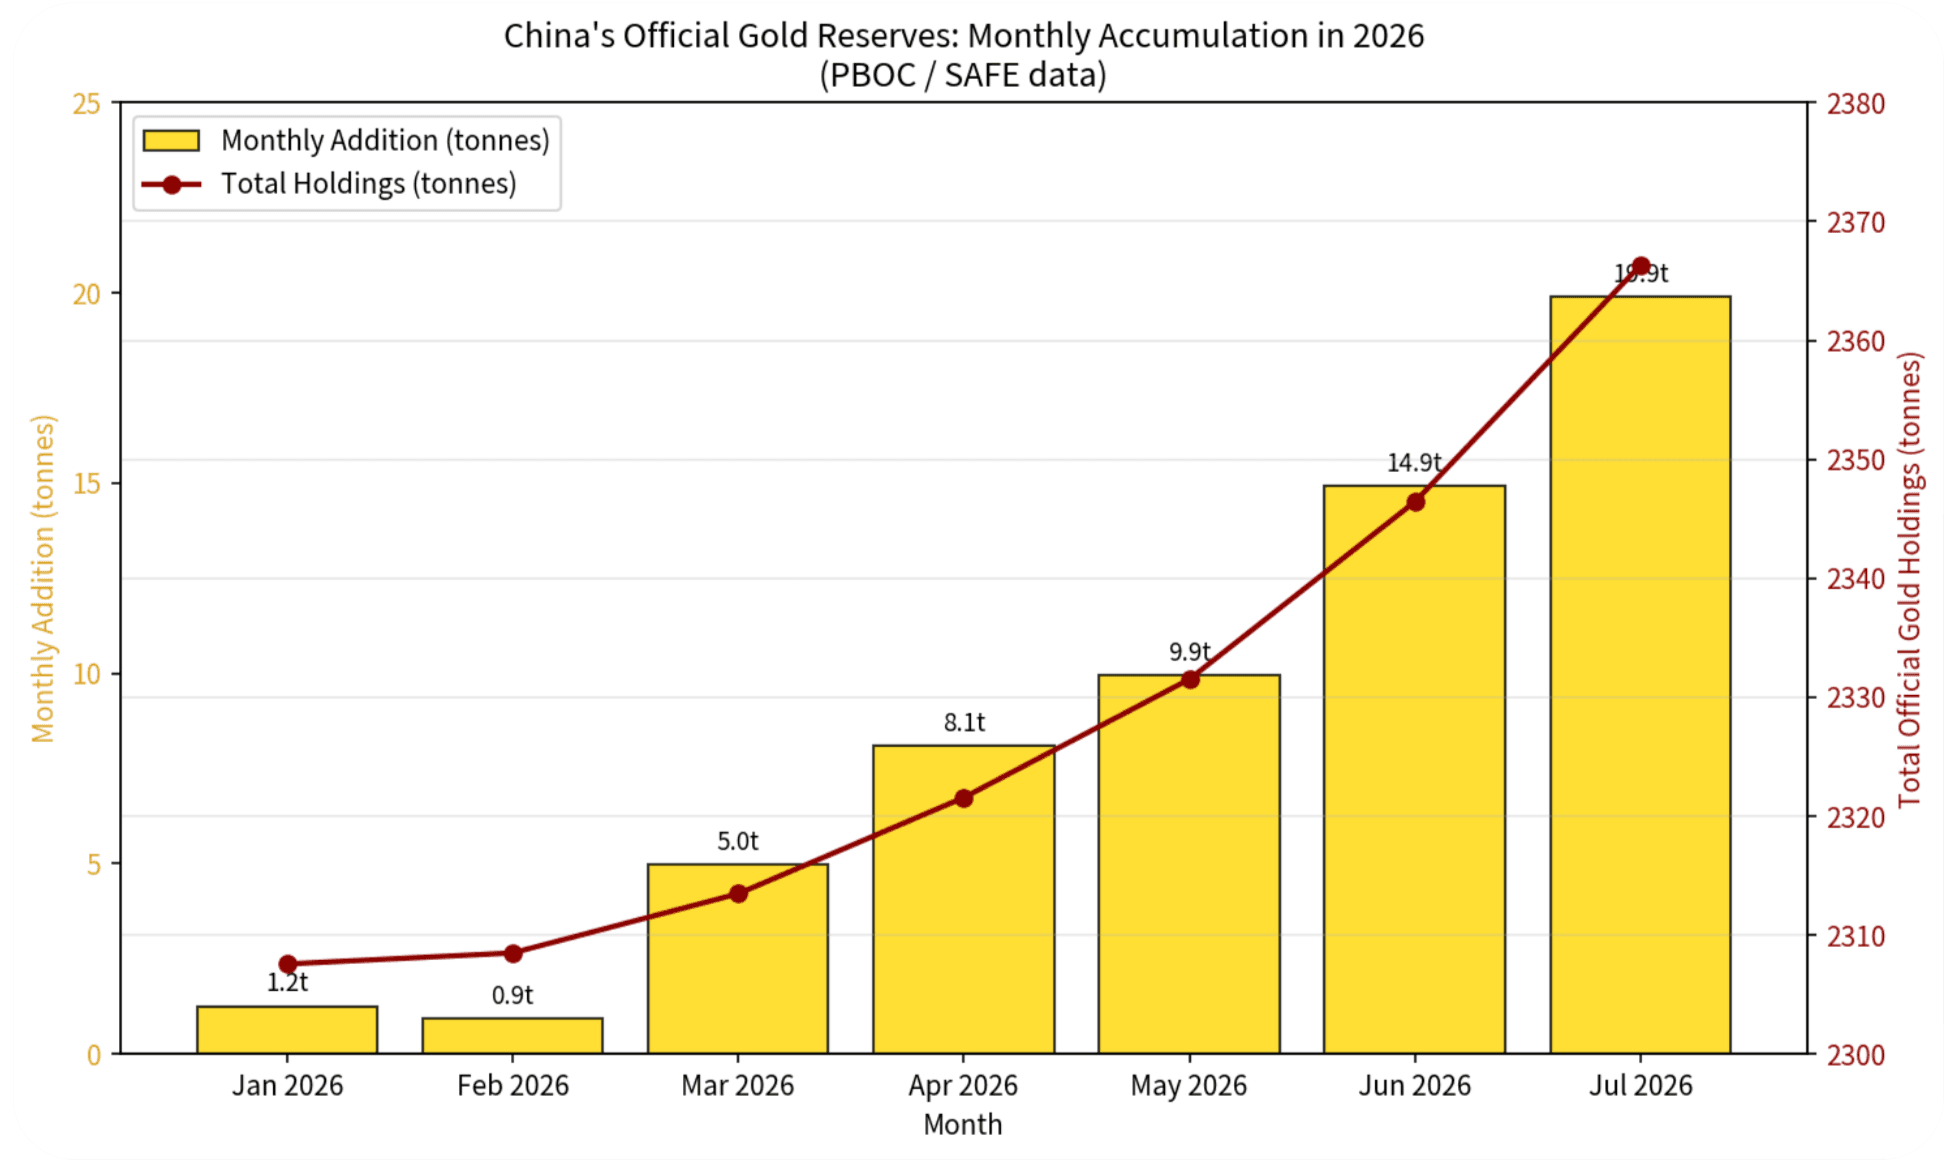
Il est avéré que, tandis que les spéculateurs, à l’Ouest comme à l’Est, ont été chassés de l’or et de l’argent papier, la Chine et ses partenaires alliés accumulent du métal physique. Le graphique suivant retrace la hausse des réserves de la PBOC pendant la baisse des cours :
Outre l’or monétaire, les chiffres des douanes montrent que les banques chinoises importent des quantités bien plus importantes d’or non monétaire :
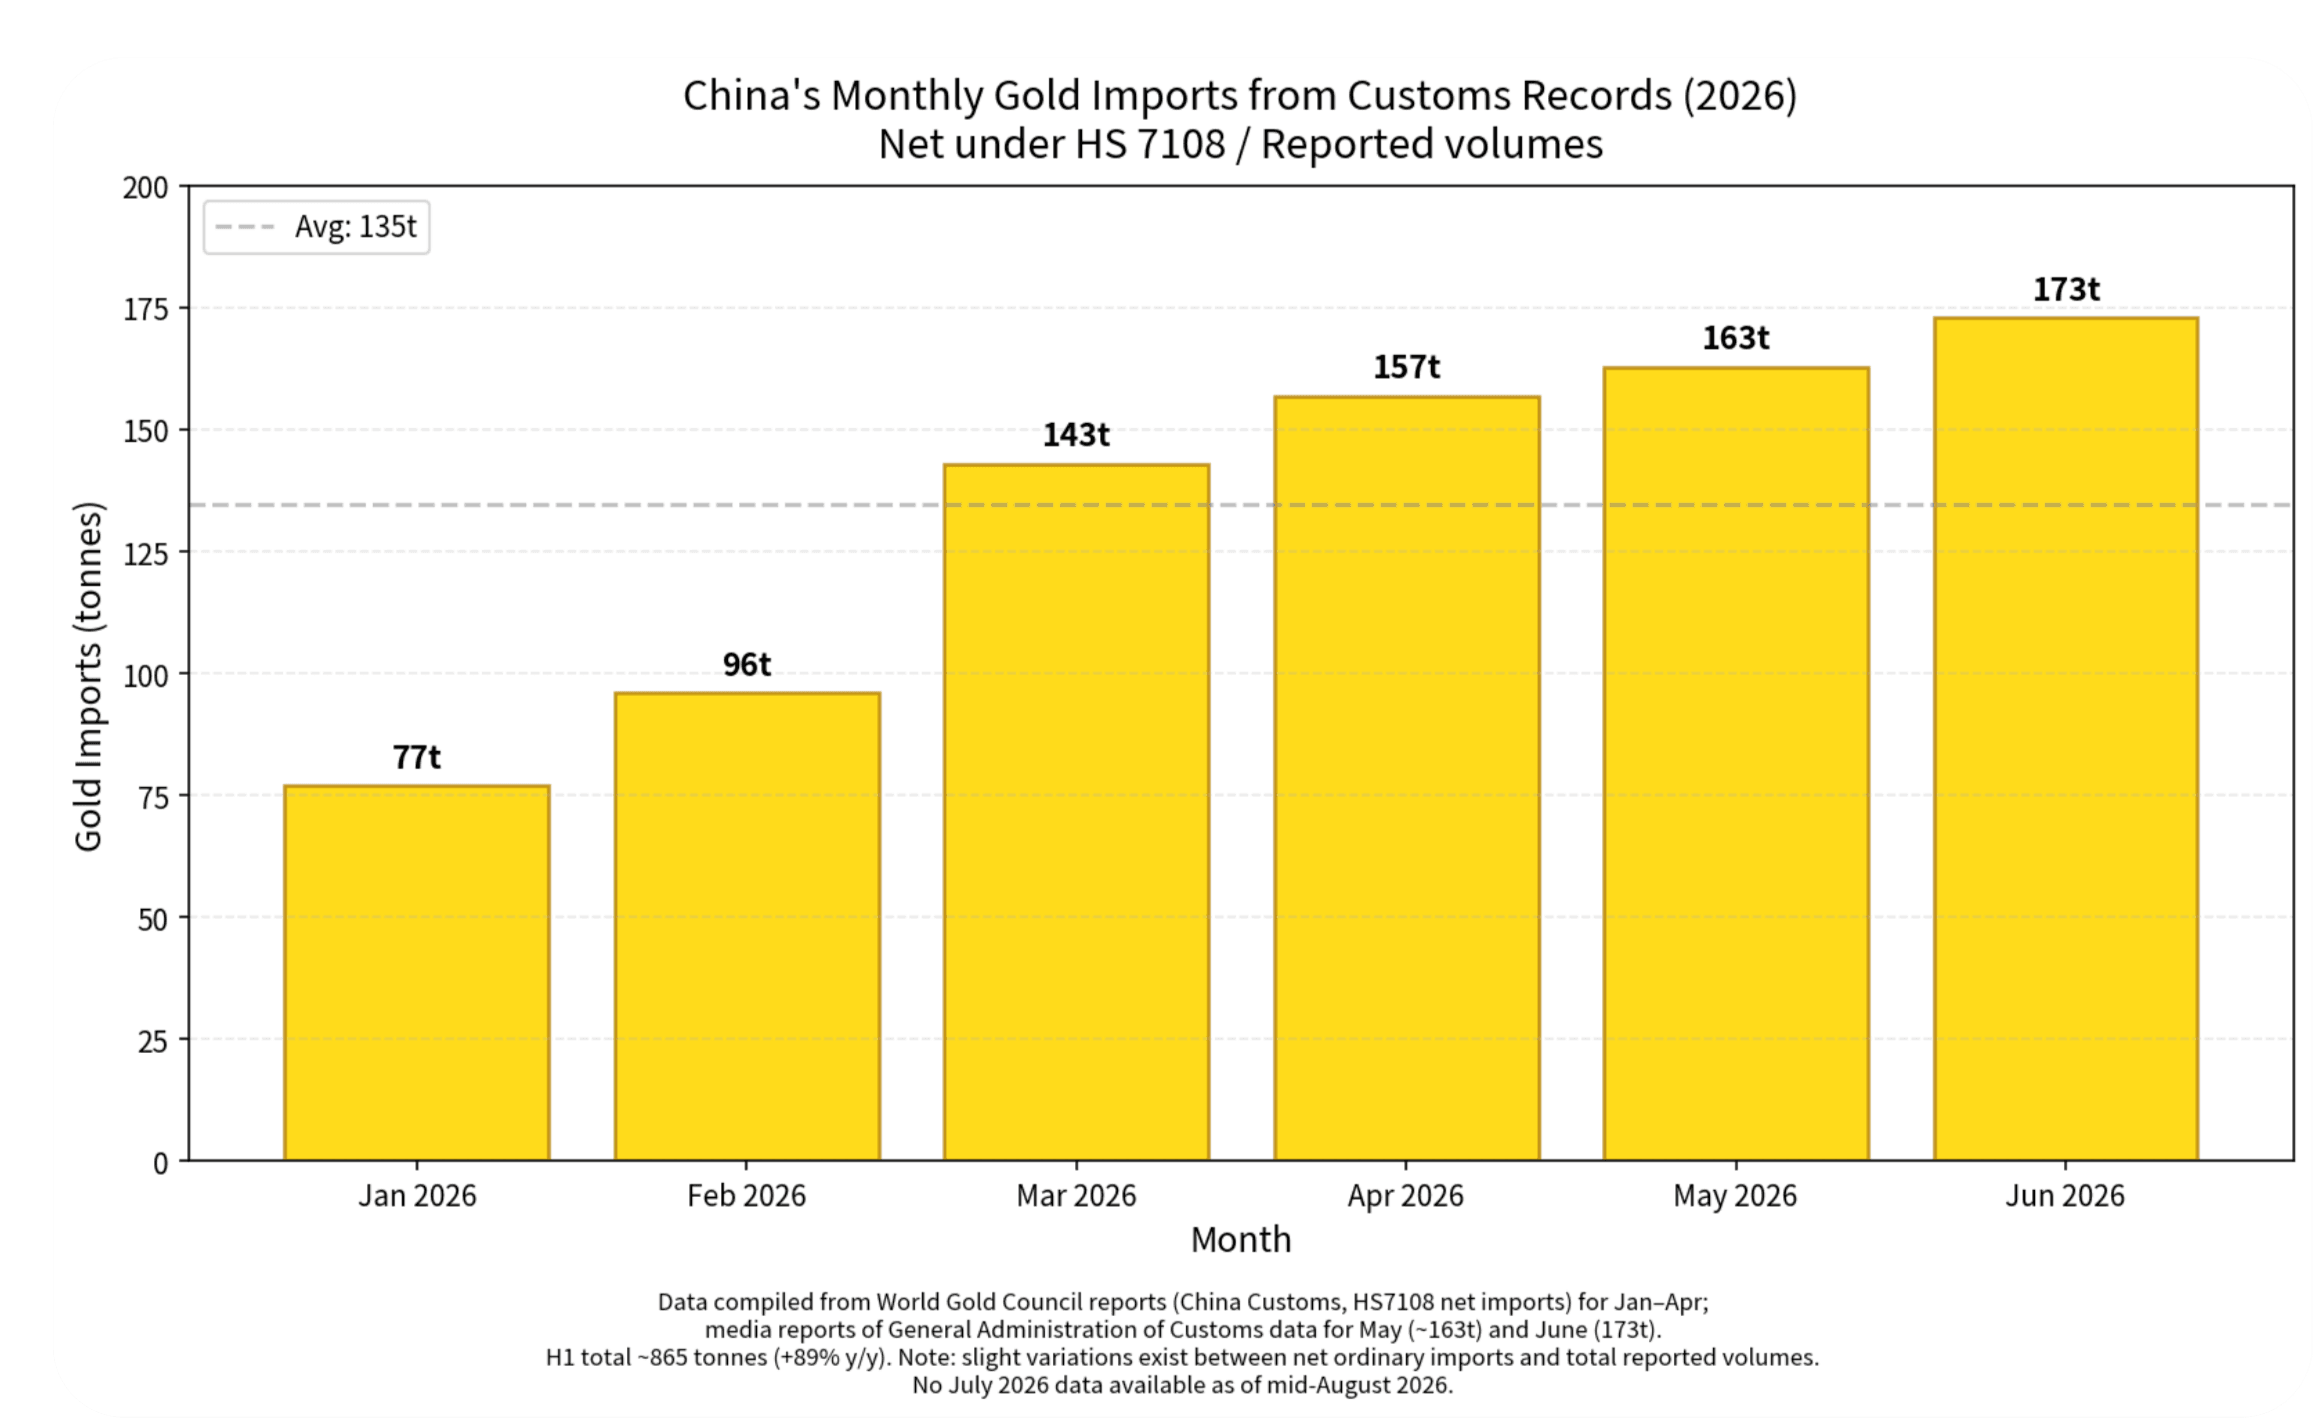
En somme, entre la PBOC et les banques commerciales chinoises, elles ont acheté tout le métal précieux disponible. Et elles promeuvent désormais des comptes d’accumulation d’or auprès des épargnants chinois particuliers.
Securities Daily, l’un des principaux quotidiens financiers de Chine, a rapporté cette nuit que « les banques commerciales intensifient leurs efforts pour promouvoir ces comptes d’or de détail en proposant des réductions de spread, des remises au gramme et des bons de réduction ». Le marché potentiel dépasse l’équivalent de 5 000 milliards de dollars.
Cela nous indique que les initiés les plus proches de la PBOC considèrent que le point bas des cours de l’or est atteint, et que la demande de détail qu’ils sollicitent est loin d’être négligeable.
Nous abordons maintenant l’évolution des attitudes sur les marchés de capitaux occidentaux. Les détenteurs fragiles ayant été chassés du marché, l’or et l’argent tendent désormais à progresser dans des circonstances qui entraînaient récemment des baisses. Depuis la mi-juillet, non seulement l’or et l’argent ont commencé à monter, mais aussi le pétrole et le rendement des bons du Trésor américain à 10 ans. Il s’agit d’un changement remarquable, particulièrement net au cours des deux dernières semaines. Il marque le début d’une évolution de la perception, la position sans risque passant de la détention de bons du Trésor en dollars à celle de métal précieux en lingots.
Le même revirement brutal du sentiment était manifeste en 1973-1974, lorsque l’OPEP a relevé deux fois ses prix de référence. Après avoir initialement fait baisser l’or d’environ 30 %, les investisseurs avisés ont commencé à en acheter avant la seconde hausse, et son cours a plus que doublé en un peu plus de trois mois. Le graphique ci-dessous l’illustre :
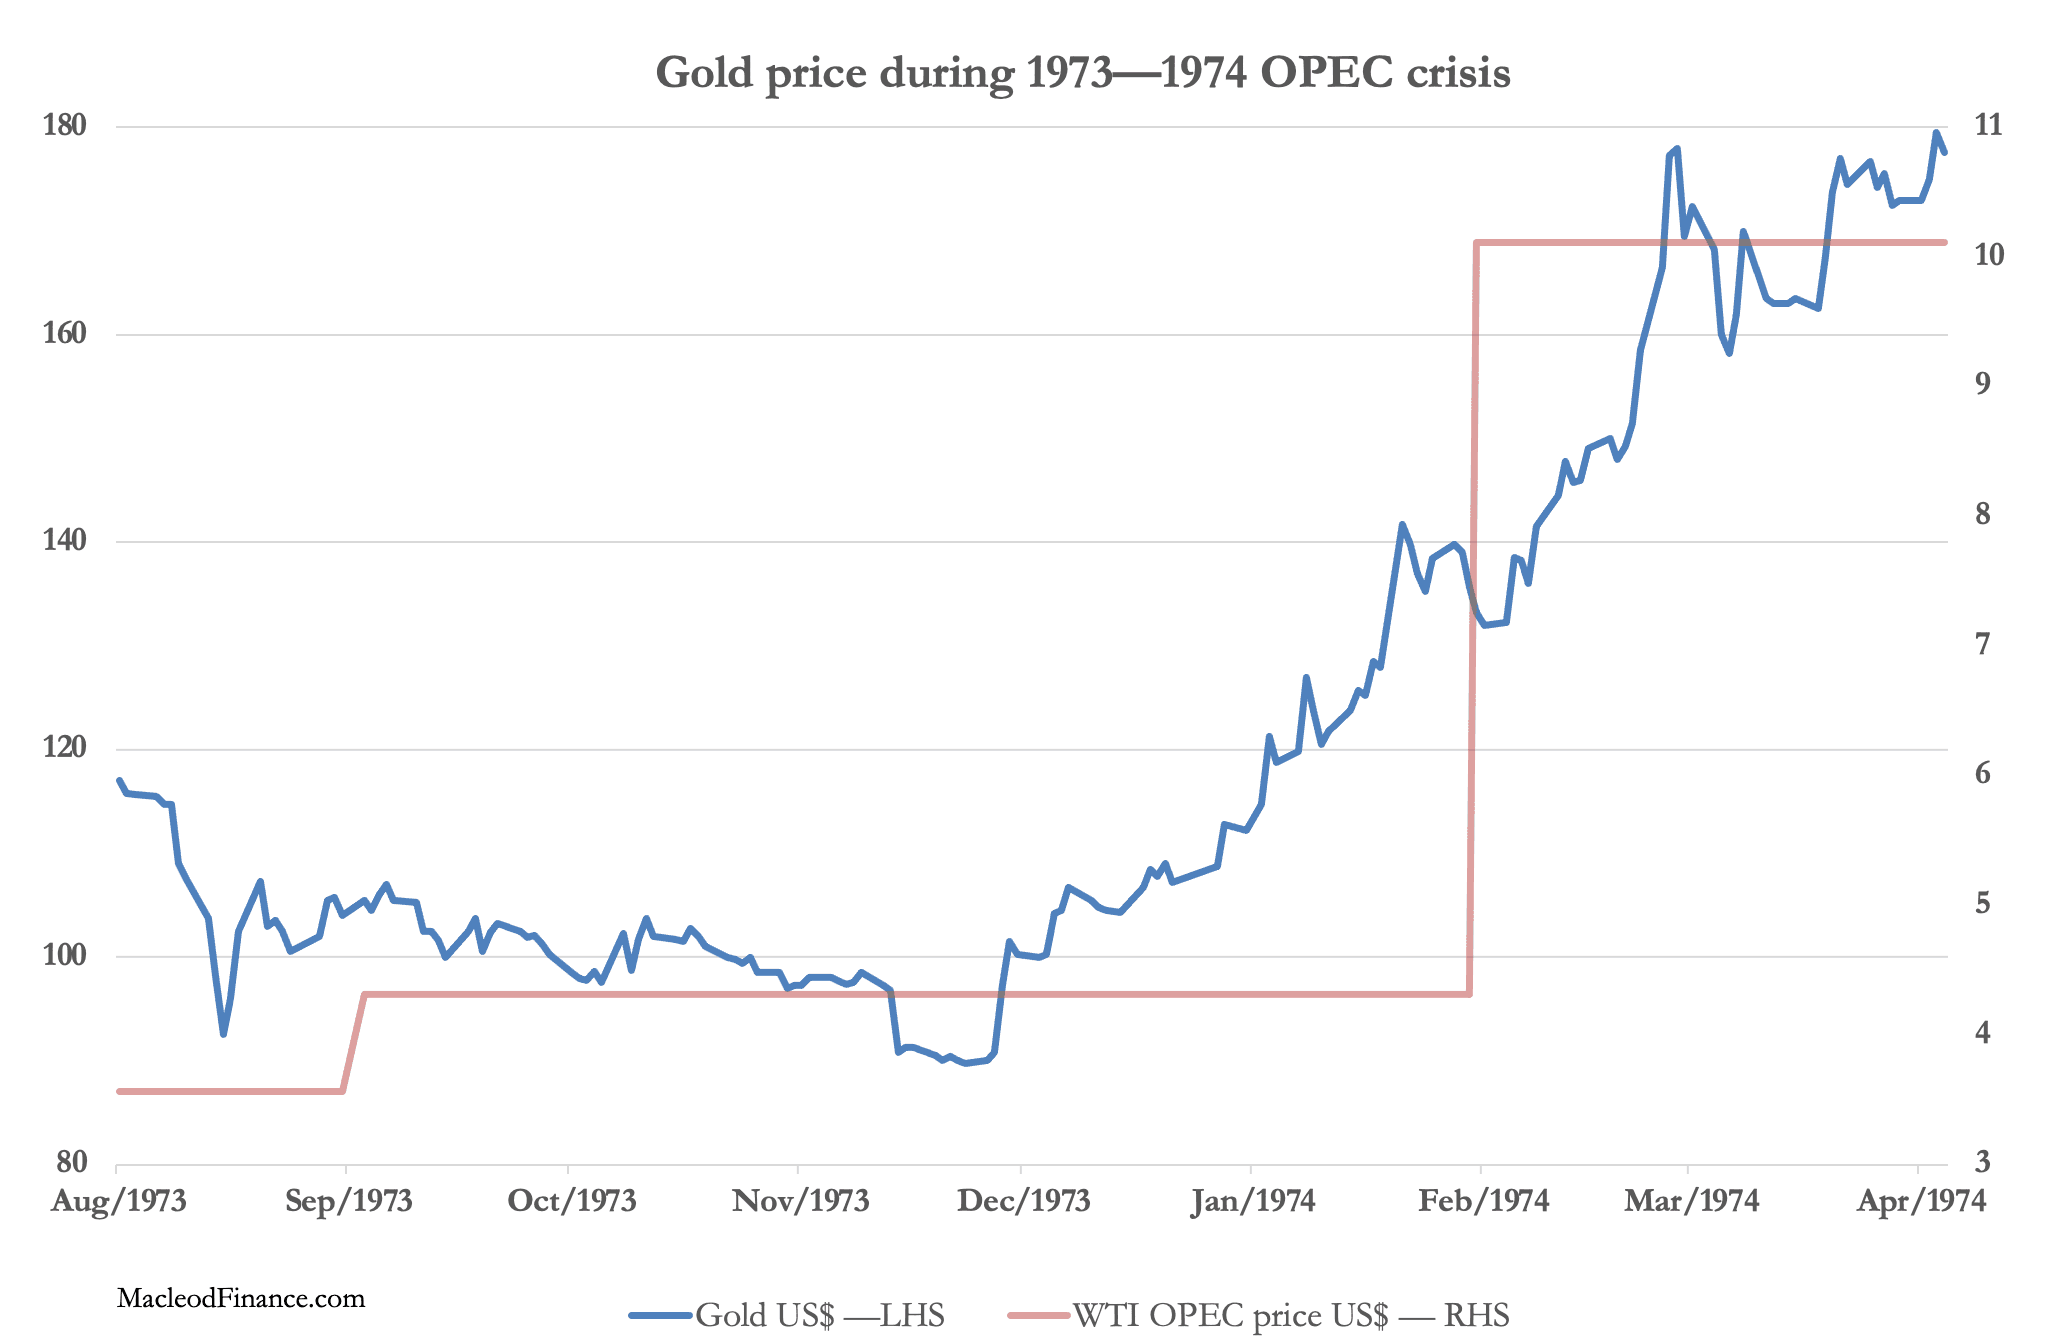
Aujourd’hui, le prix du pétrole a connu une hausse initiale et mineure, contenue par la politique américaine consistant à fournir librement du pétrole issu de ses réserves stratégiques. Cette politique touche à sa fin ; les prix du pétrole vont donc augmenter, et les pénuries mondiales de produits dérivés tels que le diesel, le kérosène, etc. finiront par entraîner une inflation bien supérieure aux attentes actuelles. Nous le savons avec certitude grâce à la crise pétrolière de 1973-1974, qui a porté l’inflation des prix à la consommation à 12 % aux États-Unis, 30 % au Japon et 25 % au Royaume-Uni.
C’est pourquoi les rendements obligataires menacent désormais de monter nettement, confirmant l’existence de pièges de la dette pour les besoins de financement des États, en dollars comme dans toutes les autres devises du G7. Pour accentuer le sentiment de crise de financement, la dette du gouvernement américain n’est qu’à quelques jours du seuil des 40 000 milliards de dollars.
Nous observerons avec intérêt si la hausse de l’or et de l’argent à partir de maintenant suivra le précédent rapide de la crise de l’OPEP des années 1970. Une chose est sûre : ces métaux sont très sous-détenus face à un tel événement.