
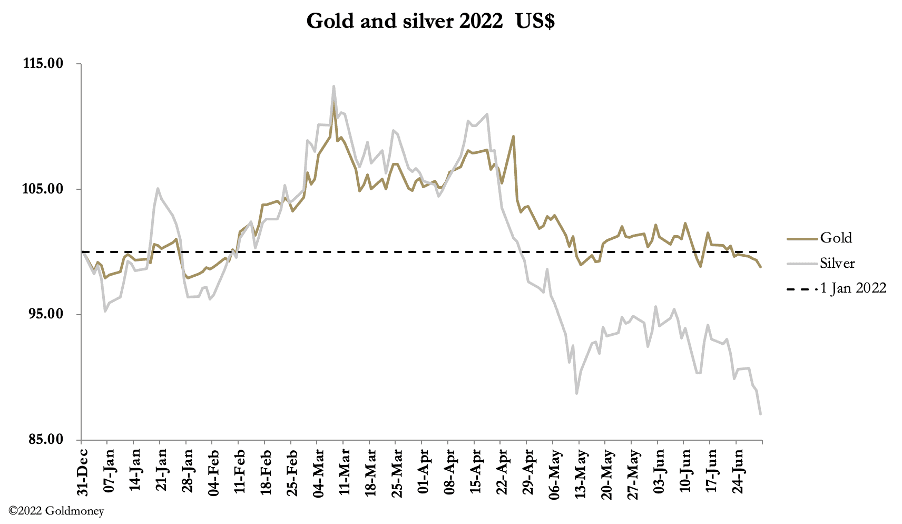
L'or et l'argent ont fortement reculé cette semaine, à l'approche de la fin du semestre, alors que les craintes de récession s'amplifient. Ce matin, en début de séance européenne, l'or s'établissait à 1 796 $, en baisse de 36 $ par rapport à la clôture de vendredi dernier, et l'argent à 19,80 $, en baisse de 1,25 $. L'or se situe désormais légèrement en dessous de son niveau de clôture de l'an dernier, et l'argent affiche un recul de 15 %.
L'ensemble du complexe des matières premières a également été vendu, les marchés ajustant leurs anticipations : on passe de conditions franchement inflationnistes à des signes de plus en plus nombreux d'une récession mondiale. Le graphique d'un ETF de matières premières à large couverture en témoigne.

La faiblesse des métaux précieux, et d'ailleurs de l'ensemble du complexe des matières premières, tient en grande partie aux banques qui détiennent des positions vendeuses et gèrent leurs valorisations au prix du marché à la fin du semestre. Si elles réalisent des profits substantiels en négociant des produits dérivés non seulement sur l'or et l'argent, mais aussi sur l'énergie et les métaux de base, c'est toujours dans un contexte de positions vendeuses. C'est à des moments comme les fins de trimestre et de semestre que l'on voit souvent les prix baisser sensiblement, tandis que les anticipations du marché sont soigneusement orientées. Notre prochain graphique présente les positions vendeuses brutes et nettes sur les contrats à terme sur l'or de la catégorie Swap du Comex, composée en majorité d'opérateurs de banques de métaux précieux.

Depuis mars, les positions vendeuses brutes des Swaps ont diminué de plus de 25 milliards de dollars en valeur, et de 21 milliards de dollars net de leurs positions acheteuses. Maintenant qu'aujourd'hui (1er juillet) marque le début du second semestre 2022, pourrions-nous être proches d'un point d'inflexion ?
Il ne fait guère de doute que le sentiment du marché à l'égard de l'or et de l'argent est extrêmement bas. Sur l'argent au Comex, par exemple, les Swaps sont acheteurs nets d'environ 4 000 contrats, ce qui correspond aux positions vendeuses détenues par les producteurs qui se couvrent. Nous sommes dans une phase classique de liquidation, celle où toutes les nouvelles semblent jouer contre l'or et l'argent et où les haussiers capitulent. Les banques de métaux précieux voudront encore voir les prix baisser, de sorte que la liquidation n'est peut-être pas terminée. Mais elle touche à son terme.
Il y a un côté positif. Les banques surendettées réduisent leur bilan, si bien que les pressions exercées sur les salles de marché de toutes sortes pour qu'elles dénouent leurs positions s'accentuent. Les pertes subies deviennent un facteur secondaire, les trésoriers de banque cherchant à se retirer complètement du financement des activités financières. Cela entraîne la liquidation non seulement des obligations et des actions détenues par les clients, mais aussi des positions propres des banques. Le recul des prêts aux investisseurs fait l'objet de notre prochain graphique, et nous pouvons nous attendre à ce que sa tendance baissière se poursuive.

Les forces qui réduisent le financement disponible pour la détention d'obligations et d'actions s'appliquent également aux produits dérivés. Pour les obligations et les actions, la perspective est celle d'une diminution de la liquidité de tenue de marché à mesure que les ventes s'intensifient. Pour les matières premières, c'est l'inverse, car c'est l'offre artificielle qui est retirée, et non le financement qui soutient les positions acheteuses.
La capacité du système à contrôler ou à comprimer les prix des matières premières sera compromise par ces évolutions. Les défaillances de marché, comme la récente flambée du nickel au LME, risquent de devenir plus fréquentes.
Compte tenu, en plus, des effets de la dépréciation des monnaies sur les prix, le second semestre 2022 pourrait se révéler spectaculaire pour l'or et l'argent.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.