
Alors que les marchés papier continuent de faire pression sur l’or et l’argent, la demande physique de la Chine et d’autres acteurs « bien informés » persiste et absorbe la liquidité physique.
Ces dernières semaines, l’intérêt ouvert sur les contrats Comex sur l’or et l’argent a peiné à remonter, mais reste proche d’un territoire de forte survente. Cela traduit le fait que les spéculateurs ne s’engagent que très prudemment. Pour reprendre leur langage, ils ne sont pas encore pleinement convaincus que le « debasement trade » (le pari sur la dépréciation monétaire) est lancé ; ils estiment donc que l’or et l’argent sont vulnérables à la hausse des rendements obligataires. D’où l’opportunité, pour les teneurs de marché et les desks de négociation des banques de métaux précieux, de couvrir leurs positions vendeuses et de tenter de constituer des positions neutres à acheteuses. Mais l’intérêt ouvert nous indique que ce mouvement de purge a ses limites :
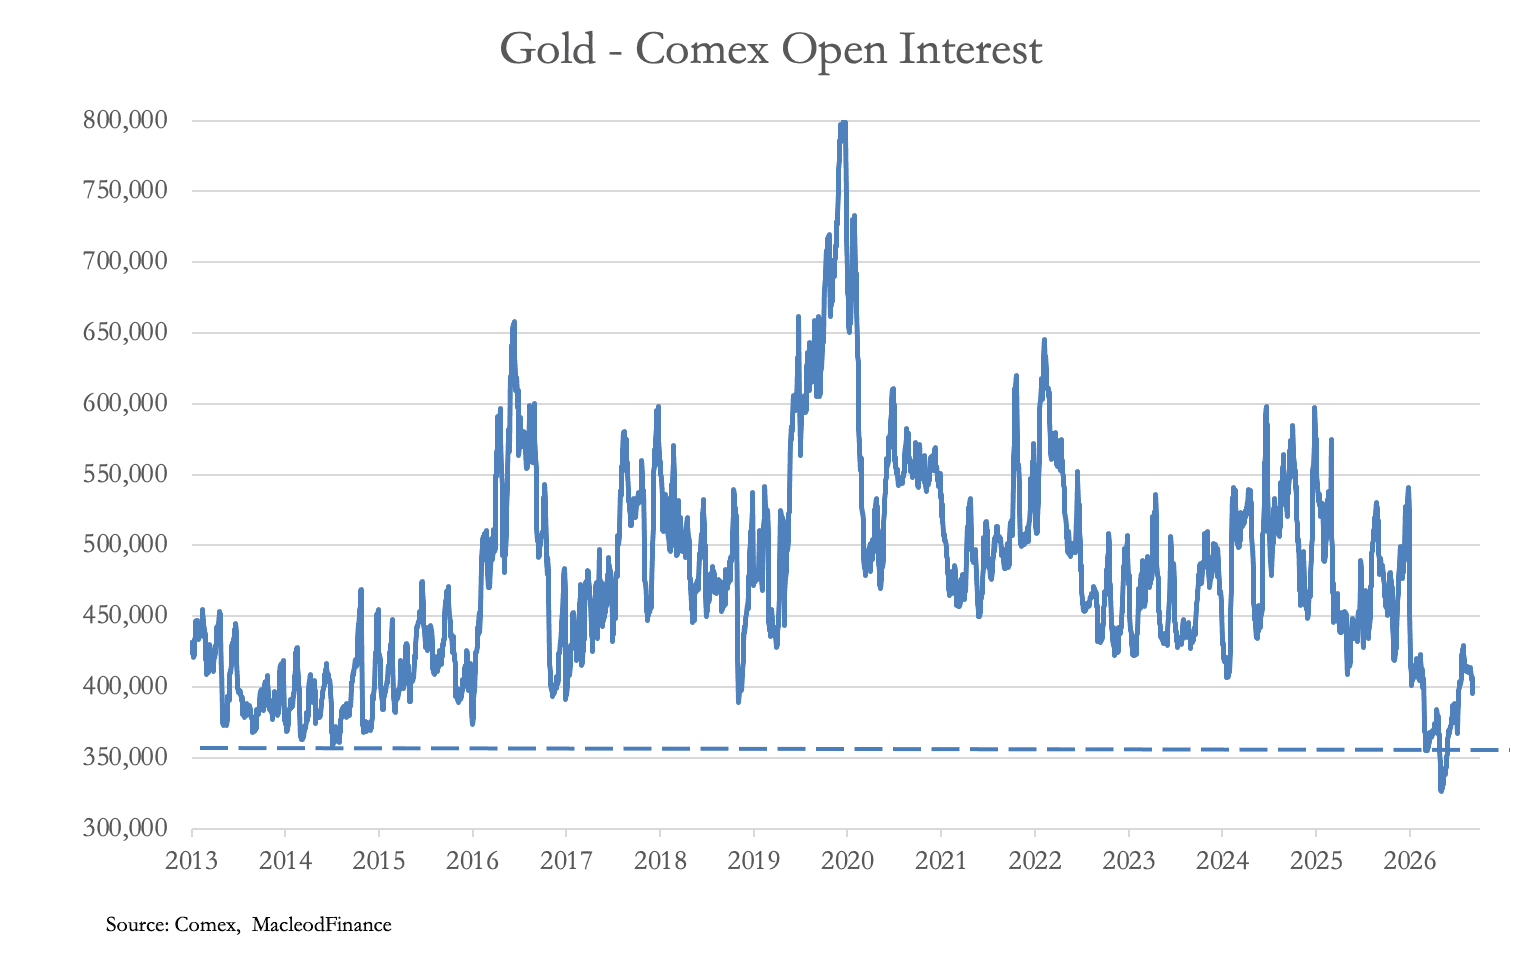
En tant que mesure d’un marché survendu, l’intérêt ouvert peine encore à dépasser les niveaux extrêmes atteints à la fin du marché baissier de 2011-2015. Le fait que les teneurs de marché s’efforcent de clôturer leurs positions vendeuses et de passer à l’achat nous indique qu’ils anticipent une hausse des prix à partir d’ici et qu’ils doivent se positionner en conséquence.
Pour confirmer la thèse haussière, les livraisons à l’échéance du contrat d’octobre ont fortement augmenté : 11 465 contrats sur l’or, représentant 35,66 tonnes, et 2 125 contrats sur l’argent, représentant 330,47 tonnes. Depuis le début de l’année 2026, 600,6 tonnes d’or et 9 000,65 tonnes d’argent ont fait l’objet d’une livraison. En outre, les données douanières chinoises font état de 1 141 tonnes d’or importées à fin août, auxquelles s’ajoutent 80 tonnes d’or monétaire intégrées aux réserves officielles de la PBOC.
En résumé, alors que la demande des particuliers occidentaux est pratiquement inexistante, la Chine et d’autres pays asiatiques saisissent l’occasion pour sortir du dollar et acquérir de l’or en quantités considérables. Qui a raison : les grands investisseurs, des banques centrales aux autres, ou les petits porteurs, qui ont l’habitude d’acheter au plus haut et de vendre au plus bas ?
Nous laisserons cette question en suspens pour nous intéresser aux obligations. Tous les marchés obligataires sont en crise, avec des rendements qui atteignent des niveaux révélant la faillite du système monétaire fiduciaire fondé sur le dollar. Le rendement des bons du Trésor américain à 10 ans a augmenté de 1,25 % depuis février, atteignant un sommet inédit depuis 25 ans :
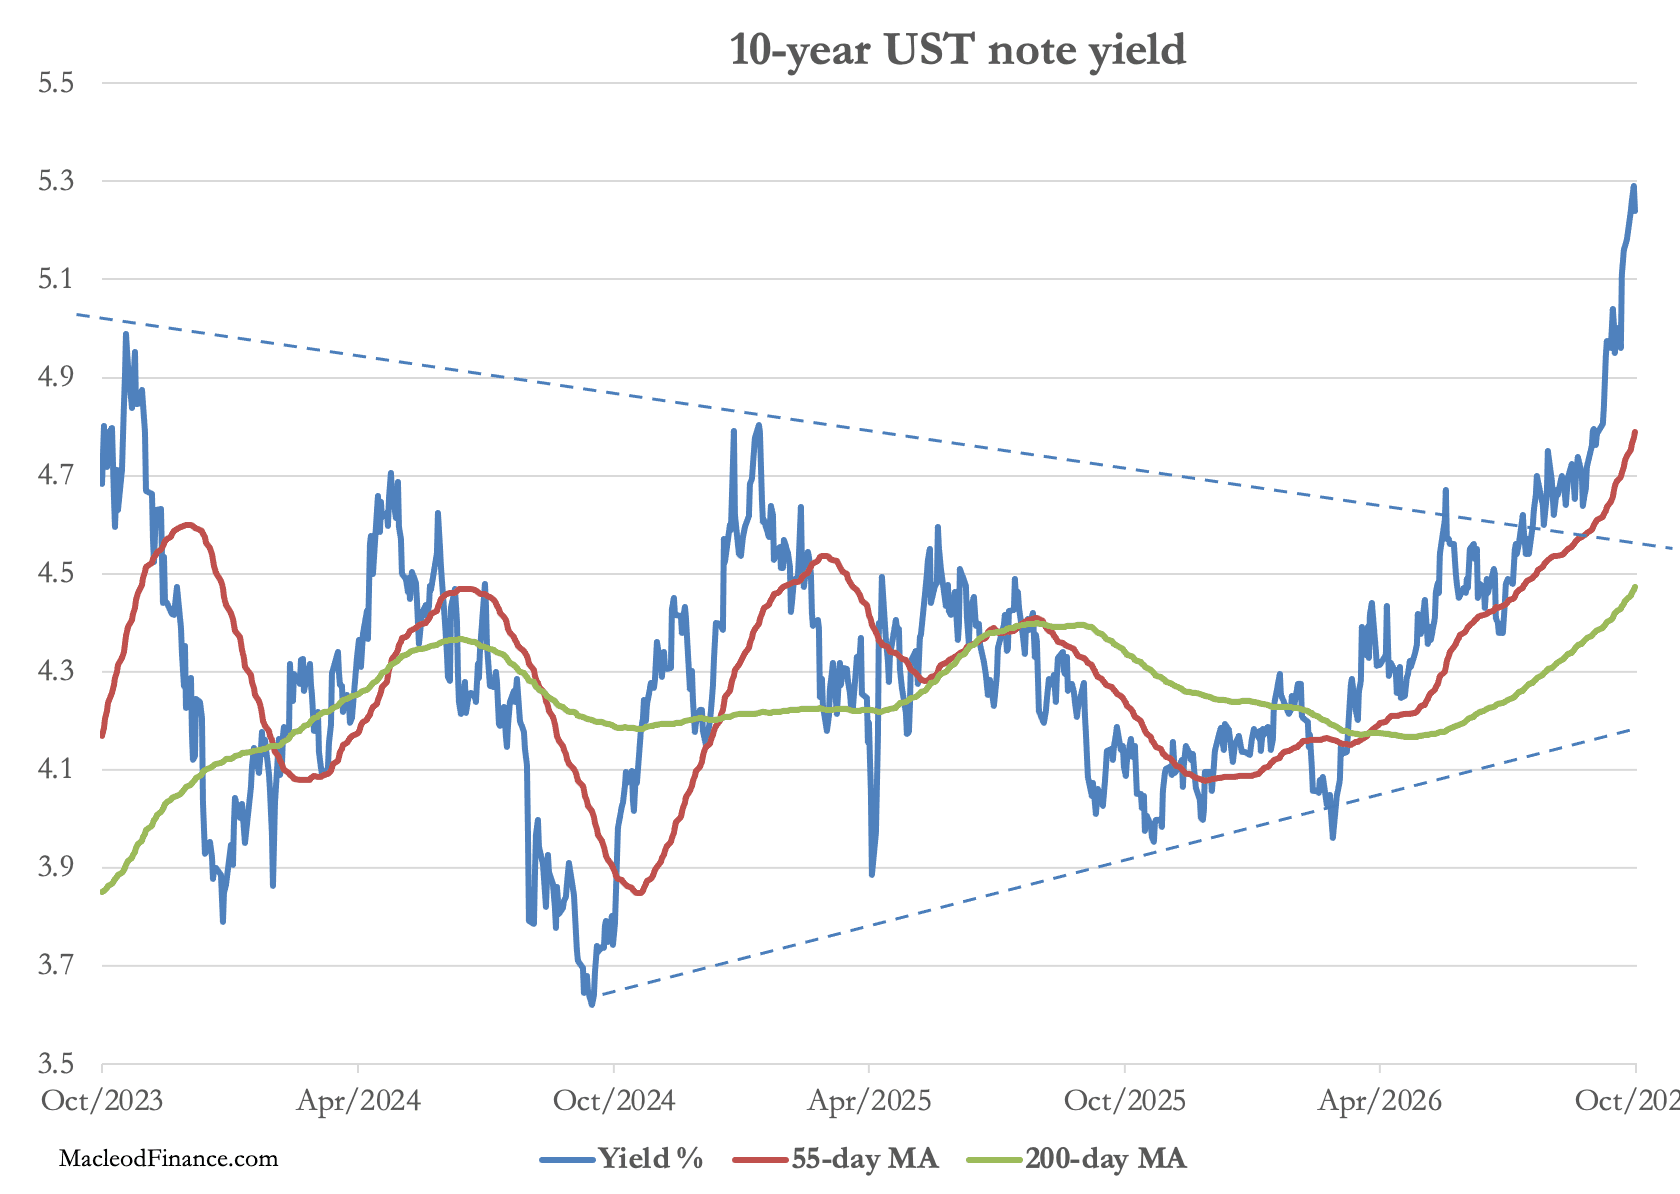
En 2001, la dette américaine représentait 54 % du PIB ; elle avoisine aujourd’hui 120 %, ce qui fait grimper rapidement la charge d’intérêts. Alors que les conséquences de la guerre menée par les États-Unis et Israël contre l’Iran devraient plonger l’économie mondiale dans la récession, avec la hausse des prix de l’énergie et des denrées alimentaires, le pouvoir d’achat du dollar, comme celui des autres devises du G7, devrait diminuer à un rythme accéléré. C’est pourquoi la Chine et d’autres pays asiatiques vendent des dollars pour acheter de l’or.
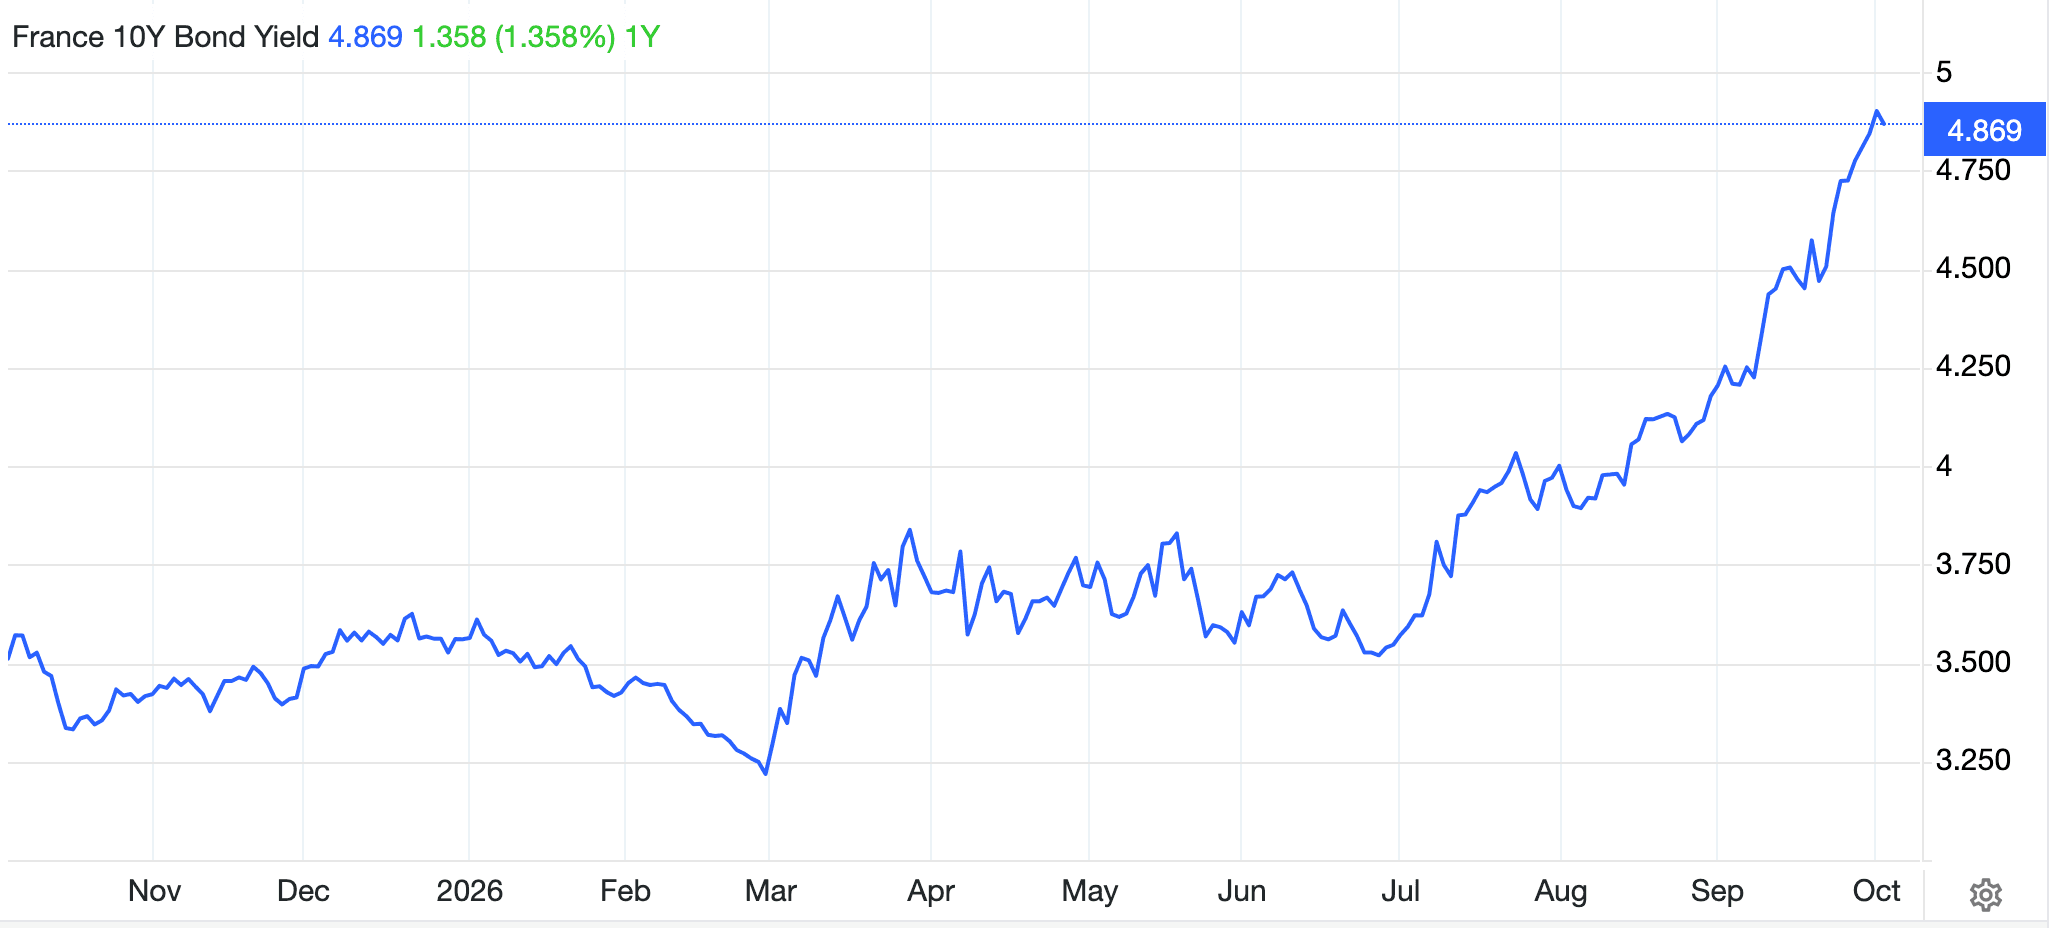
Autre facteur défavorable à l’or : l’indice du dollar pondéré par les échanges commerciaux a progressé, principalement en raison de la faiblesse de l’euro, liée aux inquiétudes sur la dette de la France, dont les rendements obligataires ont récemment fortement augmenté :
Entre-temps, une campagne semble vouloir nous faire croire que le détroit d’Ormuz est ouvert et que les expéditions de pétrole brut sont revenues à la normale. Goldman Sachs affirme même que les expéditions atteignent 98 % des niveaux d’avant le conflit. Cela ne concorde pas avec les données sur les navires transitant par le détroit :
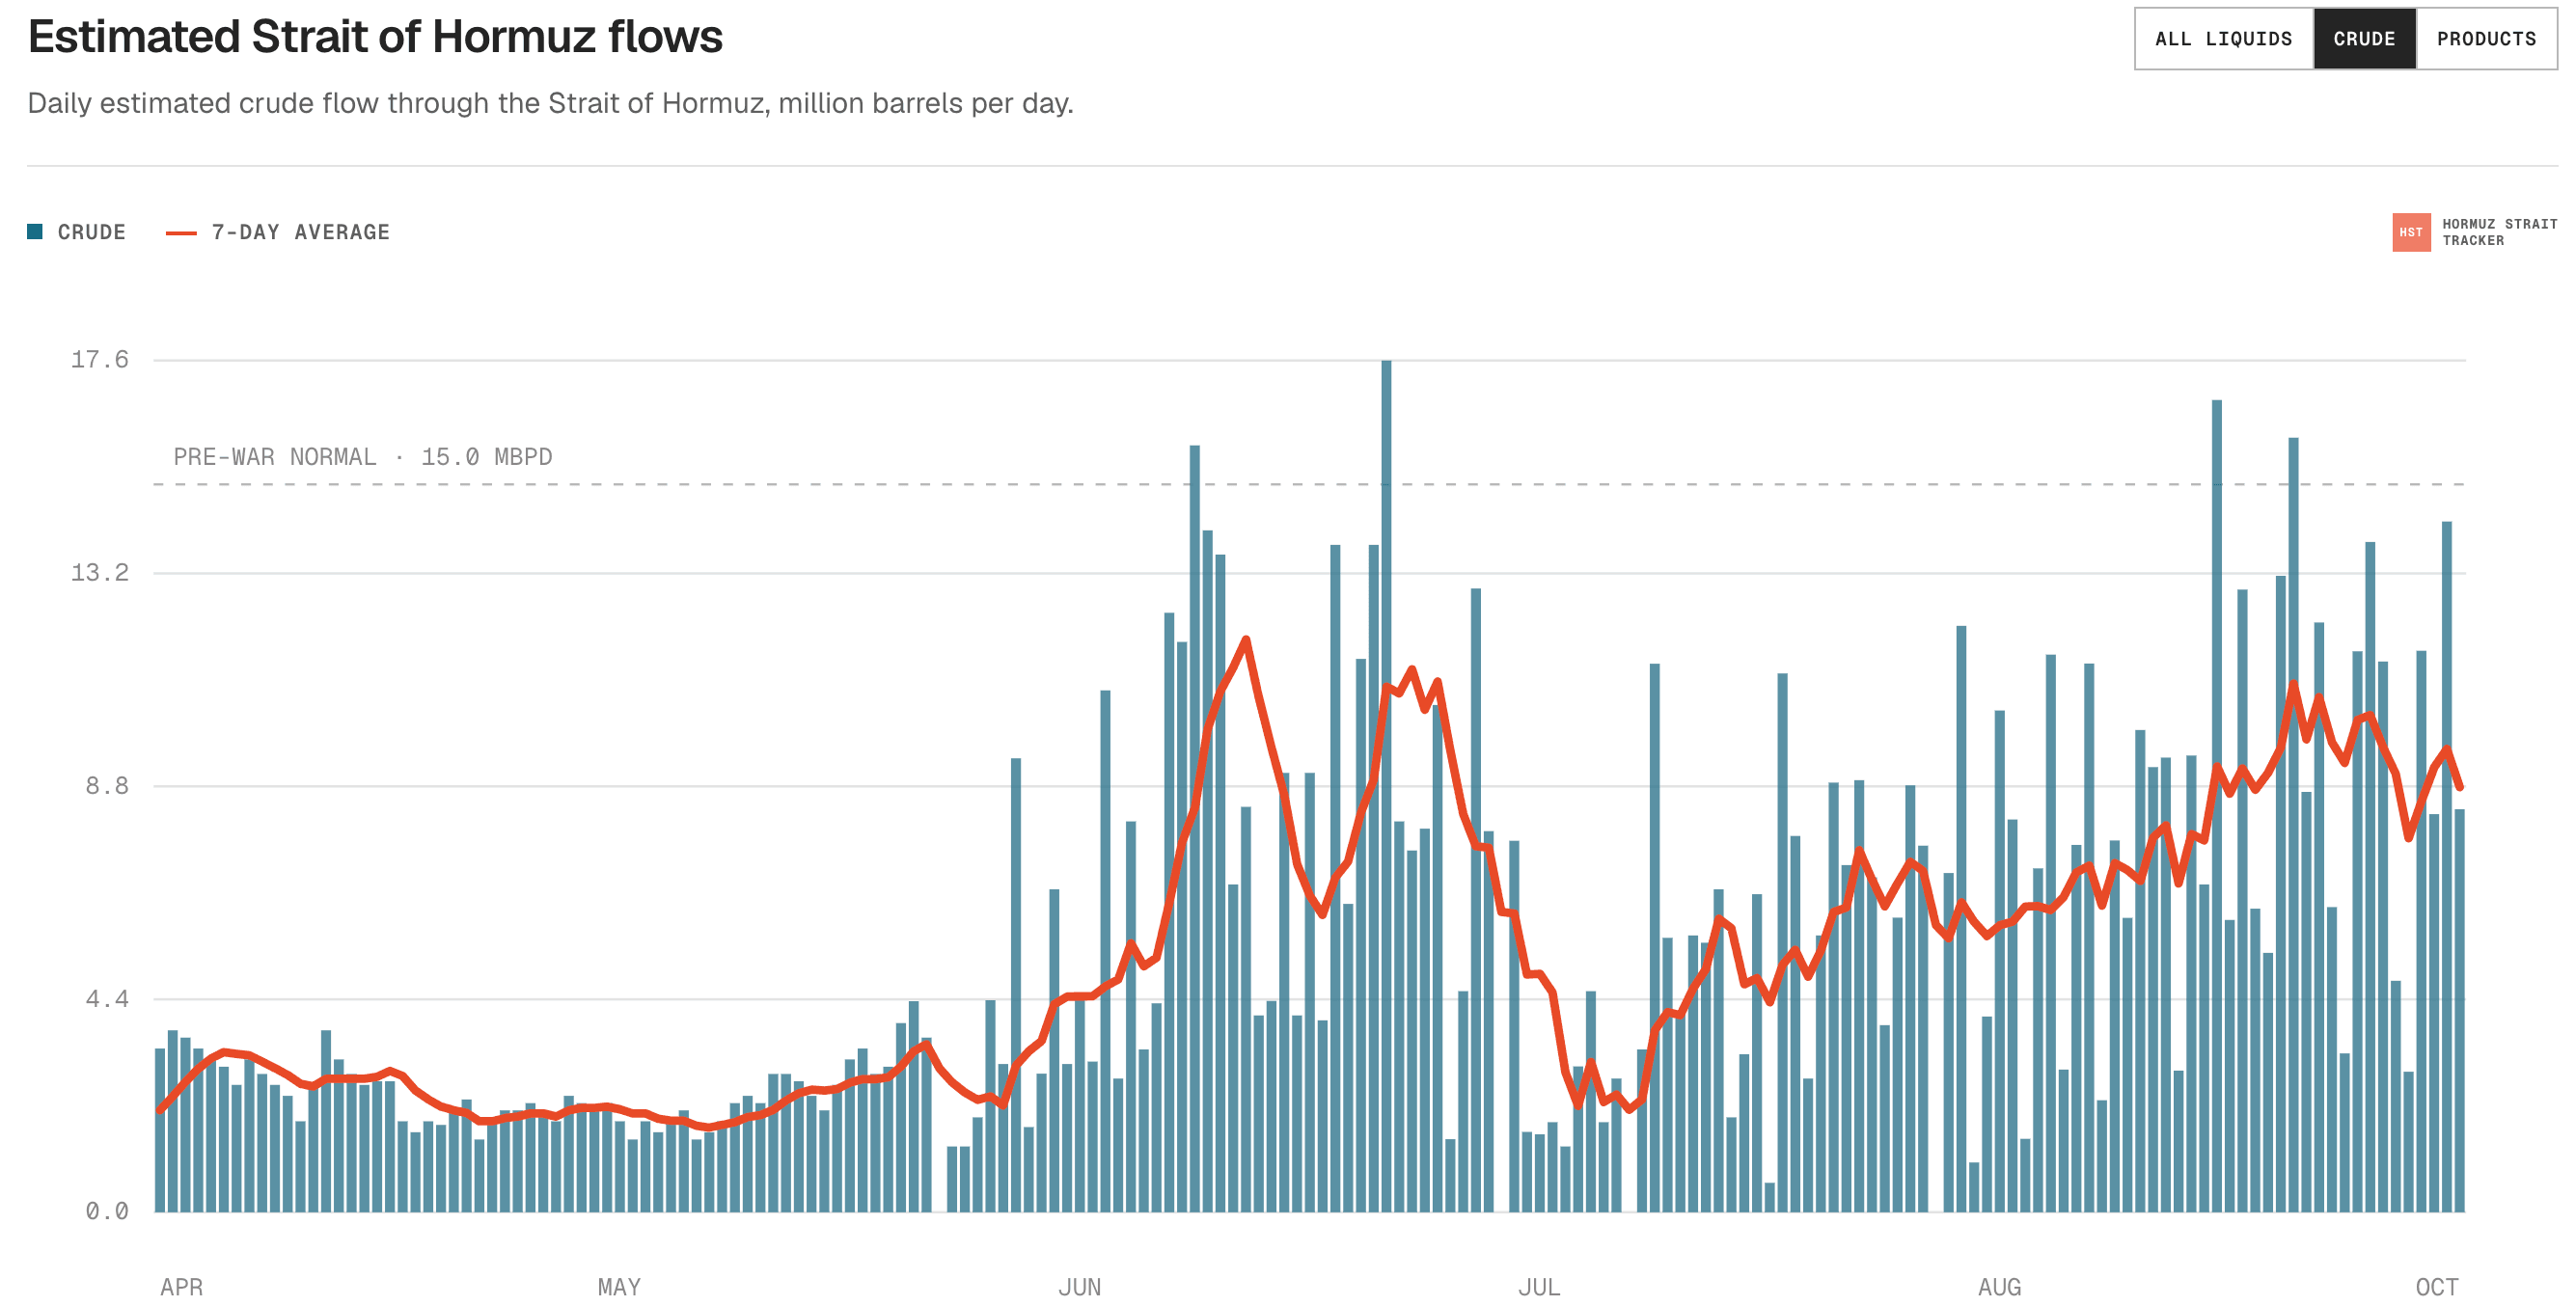
La moyenne sur sept jours s’établit à 59 % de la normale d’avant-guerre. Les navires qui parviennent à passer le font avec l’autorisation du CGRI iranien, après avoir acquitté les droits de sortie. Ceux qui tentent de forcer le passage sont attaqués par des drones. Par ailleurs, l’oléoduc saoudien est-ouest vers Yanbu, sur la mer Rouge, a été fermé à la suite d’attaques menées depuis l’Irak ; et même si les Saoudiens ont affirmé qu’il ne faudrait qu’une semaine pour le réparer, les pétroliers livrant les marchés asiatiques doivent franchir le détroit de Bab el-Mandeb, contrôlé par les Houthis.
La situation pétrolière est extrêmement volatile : le cours au comptant du Brent s’établit actuellement à 120 $, tandis que le prix affiché de 100 $ correspond à une livraison à un mois sur une courbe en backwardation, qui retombe à 82 $ à un an.
Le conflit s’intensifie entre gouvernements au sujet du diesel : les États-Unis accusent l’UE de constituer des stocks et menacent de réduire leurs exportations. Cela s’inscrit dans une tendance croissante, chacun cherchant à conserver ses réserves, ce qui prive les marchés mondiaux d’approvisionnements internationaux.
En rassemblant tous ces éléments, le « debasement trade » semble être la voie à suivre ; dans ce cas, lorsqu’il prendra de l’ampleur, la disponibilité de métal précieux risque d’être limitée. Dans ces conditions, la hausse des rendements obligataires et des prix du pétrole entraînera une hausse des cours de l’or, comme ce fut le cas de décembre 1973 à avril 1974, période durant laquelle l’or a doublé.