
Résumé
Ce n’est pas sans raison que les cryptomonnaies s’envolent et que les métaux précieux cherchent à rattraper leur retard. Au cours du dernier mois, des évolutions laissent penser que l’inflation monétaire du dollar entre dans une nouvelle phase d’accélération, et la monnaie fiduciaire commence tout juste à être échangée, à un rythme croissant, contre ces protections contre l’inflation.
L’hyperinflation du dollar devient désormais évidente aux yeux d’un nombre croissant d’investisseurs. Elle est alimentée par des facteurs présents des deux côtés des bilans bancaires : tout indique que les grands déposants réduisent leurs dépôts à terme et augmentent leurs comptes courants à vue. Cela semble expliquer la hausse de la masse monétaire M1, alimentée par un glissement depuis l’agrégat M2, qui comprend les dépôts d’épargne.
Cela revient à une course aux guichets déguisée contre les bilans bancaires. Parallèlement, l’aggravation des problèmes de chaîne d’approvisionnement, sur fond de confinements liés à la covid, conduit au retrait du crédit bancaire aux entreprises non financières, ce qui risque de faire imploser les bilans bancaires à mesure que le crédit bancaire se contracte.
Le soutien étranger au dollar et aux actifs à revenu fixe libellés en dollars se retire, ce qui entraînera très probablement une hausse des rendements obligataires et des taux d’intérêt en dollars au début de l’année prochaine, fragilisant la bulle du marché actions.
La Fed doit désormais non seulement financer des déficits budgétaires fédéraux en forte expansion, mais aussi garantir l’ensemble des chaînes d’approvisionnement américaines, comme le confirment les difficultés logistiques mondiales persistantes, qui immobilisent à elles seules 34 000 milliards de dollars annualisés de paiements interentreprises aux États-Unis. L’attachement inébranlable de la Fed aux politiques monétaires keynésiennes la conduira à tenter de compenser ces problèmes de chaîne d’approvisionnement, à secourir les banques qui ne survivront pas à l’inévitable contraction du crédit bancaire, et à éponger les créances douteuses qui en résulteront.
Il s’agit d’une tâche colossale, qui embrasse toute l’économie américaine, exige une création monétaire plus rapide encore et ne peut être accomplie sans détruire le dollar, qui n’est adossé à rien.
Introduction
Depuis mai, je mets en garde contre un effondrement du dollar. J’ai montré que les matières premières, les actions, les cryptomonnaies et les métaux précieux progressaient tous en raison de la perte de pouvoir d’achat du dollar.
Les médias continuent de ne rendre compte que des effets économiques du Covid-19. Ce faisant, ils les ont constamment sous-estimés et ont ignoré d’autres facteurs. Le retour à la normale a toujours fait figure de lueur d’espoir, le printemps de l’espoir au cœur d’un hiver de désespoir. Seule une petite minorité a souligné que le financement inflationniste, loin d’être une solution, a des conséquences négatives. Et nous sommes encore moins nombreux à avoir cherché à démontrer qu’au lieu de stimuler l’activité économique, la dépréciation de la monnaie la tue.
Le rythme de la destruction monétaire franchit un nouveau cap. La figure 1 montre la masse monétaire de la monnaie de réserve mondiale, qui progresse à un rythme inédit. Au cours des deux dernières semaines de novembre, la masse monétaire M1 a bondi de plus de 14 %, soit un taux annualisé de 367 %.
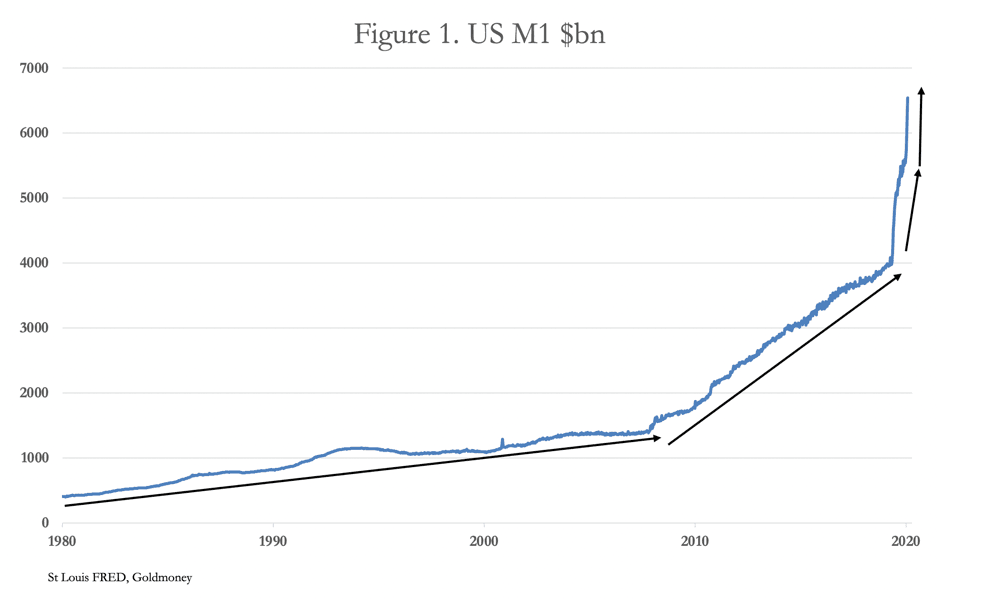
La tendance hyperinflationniste de la masse monétaire M1 américaine est manifeste. Mais tout le monde est tellement perplexe face à ces évolutions qu’on a pris l’habitude de les négliger, tandis que la hausse des cours des actions, des matières premières et des cryptomonnaies sert de consolation. Ces évolutions ne doivent être ignorées de personne souhaitant préserver son patrimoine, et elles donnent des indications importantes sur la suite.
Les dépôts d’épargne américains sont en cours de liquidation
Selon les chiffres les plus récents, la somme des dépôts à vue et de la composante monétaire de M1 a augmenté en novembre de 435,7 milliards de dollars, soit une hausse de 11,6 %, tandis que le total des dépôts d’épargne a reculé de 88,5 milliards de dollars (0,75 %). Ce qui distingue les deux premiers du dernier est l’accès immédiat aux fonds. Cela marque un renversement : après la forte progression des dépôts d’épargne entre avril et juin, ce sont désormais les liquidités et les comptes courants qui augmentent. Il s’agit d’une tendance nouvelle, qui diffère de la relation entre accès immédiat et comptes d’épargne observée à l’époque des versements en espèces du Trésor aux familles. Dans la mesure où ce « largage d’argent par hélicoptère » a soutenu les comptes d’épargne, cet effet s’est estompé et, après le ralentissement du rythme de progression des dépôts d’épargne, le total des dépôts d’épargne a en réalité diminué en novembre pour la première fois cette année.
Les raisons de ce renversement traduisent une nouvelle réticence des déposants à immobiliser leurs fonds dans le système bancaire. Pour être clair, les petits déposants étant protégés par la FDIC, les mouvements de dépôts concernent très probablement, pour l’essentiel, des soldes supérieurs au montant garanti de 250 000 dollars, ce qui reflète presque certainement une catégorie de déposants avertis sur le plan financier, susceptibles de négocier des actifs financiers. Le caractère apparemment soudain de ce changement d’attitude chez les grands déposants devrait éveiller notre intérêt.
Nous ne pouvons pas imputer cette évolution aux taux d’intérêt nuls, car des entrées massives, totalisant 1 240 milliards de dollars, ont été enregistrées dans le total des dépôts d’épargne en mars, avril et mai, alors que les taux d’intérêt étaient également nuls. La raison la plus probable pour laquelle les dépôts à terme ne sont pas renouvelés est qu’il s’agit d’une première étape pour les clients des banques qui entendent réduire leur exposition globale à la monnaie par rapport aux actifs, biens et services qu’ils achètent habituellement, ce qui, pour eux, englobera tous leurs soldes bancaires, y compris les comptes d’épargne relativement illiquides.
Dans un contexte conjuguant inflation monétaire et effet sur les prix des actifs, le retrait des dépôts d’épargne est logique. Il est inutile de prêter de l’argent à la banque à intérêt nul lorsque les prix des actifs et des biens que l’on achète augmentent. Et si l’on vend ces actifs, il est alors inutile d’en immobiliser le produit dans des dépôts à terme : mieux vaut acheter autre chose. Même si ce changement de comportement semble indiquer que les déposants concernés sont de plus en plus conscients que les prix augmentent, et qu’il vaut mieux acheter actifs et biens tôt que tard, ils n’ont pas encore compris que le phénomène est celui d’une baisse du pouvoir d’achat de la monnaie plutôt que d’une hausse des prix.
Cela nous donne une indication de l’étape où nous en sommes dans le processus d’hyperinflation. Le signal que nous donne la hausse de la monnaie M1, y compris dans la mesure où elle est désormais alimentée par les dépôts d’épargne, est qu’elle conduira à terme à une accélération de la cession de monnaie par l’ensemble des déposants bancaires. Mais nous n’y sommes pas encore.
Par le passé, les hyperinflations de la quantité de monnaie ont entraîné, par la hausse des prix, une augmentation de la demande de monnaie sous forme de billets. Dans l’Allemagne de 1922-1923, les salariés devaient retirer leur salaire en espèces afin de le dépenser immédiatement, ce qui a provoqué une forte hausse de la demande de marks papier alors que leur pouvoir d’achat s’effondrait. C’est pourquoi les presses tournaient à plein régime. Dans l’économie moderne, où les billets et les pièces ne jouent qu’un rôle réduit, l’accumulation de liquidités destinées à la dépense auprès des banques crée un réservoir de fonds qui, en cas de choc, est prêt à se déverser rapidement vers tout ce qui n’est pas de la monnaie fiduciaire.
Si ce seuil est franchi, le pouvoir d’achat du dollar tombera dans le précipice. Un ajustement de cette nature entraînera une hausse plus soudaine des prix des biens de consommation, mesurés en monnaie fiduciaire en déclin, que dans une économie où les billets sont le principal moyen de paiement. Mais nous n’y sommes pas encore.
Pour les banques commerciales, l’effet initial d’une réduction des comptes d’épargne accroît leur exposition au décalage temporel entre leurs financements et leurs portefeuilles de prêts. Par le passé, cela a abouti à des paniques bancaires, comme celle de Northern Rock au Royaume-Uni en 2008, signe avant-coureur de ce qui allait suivre. Un exemple de laboratoire plus approprié est peut-être l’effondrement de l’ensemble du système bancaire chypriote en 2012. Nous nous en rapprochons.
Dans les milieux financiers, on suppose que l’interdiction déguisée des espèces et l’amélioration de la communication entre les banques et leurs régulateurs ont rendu les paniques bancaires impossibles. Le problème viendra des clients des banques qui n’ont pas reçu ce message.
Nous disposons désormais d’une explication partielle de la flambée de la monnaie M1, que montrait notre premier graphique de la figure 1 : des fonds ont été détournés des dépôts d’épargne, qui ne sont inclus que dans l’agrégat plus large M2. Reste une autre énigme à résoudre, située à l’actif du bilan consolidé du système bancaire.
Le crédit bancaire se contracte soudainement.
Outre la baisse des dépôts inclus dans M2 et la hausse des fonds sur les comptes courants, l’origine de l’essentiel de la chute soudaine de la masse monétaire M2 américaine en novembre est liée à la contraction du crédit bancaire. La figure 2 représente M2 moins M1, ce qui donne, à partir des dépôts de la clientèle, une approximation de l’évolution du crédit bancaire figurant de l’autre côté des bilans bancaires.
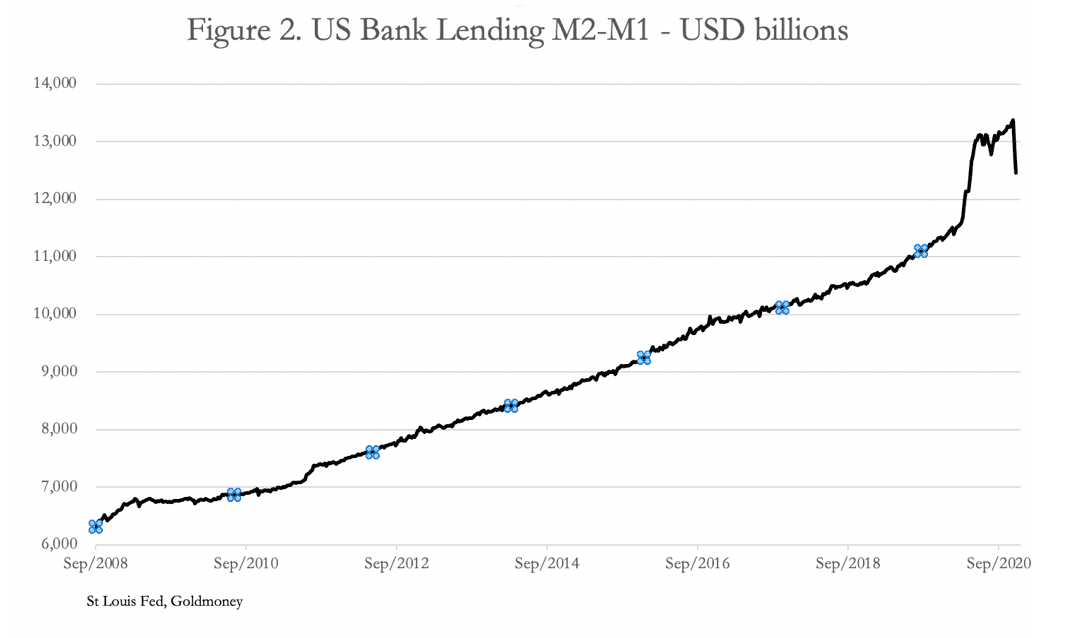
Le crédit bancaire tend à se développer sur plusieurs années, à mesure que les banquiers deviennent progressivement moins prudents en matière de prêts, les souvenirs de la précédente crise financière s’estompant peu à peu. Lehman (« Lemann » dans le texte source) était une crise intensément financière et, grâce aux financements inflationnistes et aux garanties de la Fed, elle n’a finalement pas compromis les prêts bancaires au secteur non financier, malgré le choc soudain sur le PIB et la production brute.
L’examen du graphique de la figure 2 permet de retracer l’évolution depuis la crise Lehman. L’inflation officielle des prix restant faible et la Fed contrôlant les taux d’intérêt, le crédit bancaire a ensuite progressé à un rythme régulier pendant dix ans. Lorsque les banques américaines ont rencontré des contraintes de bilan en septembre 2019, la Fed est intervenue sur le marché des pensions livrées (repo) afin que le crédit bancaire reste disponible.
Le problème a été colmaté jusqu’en mars de cette année, lorsque la Fed a ramené son taux directeur à 0 % et annoncé, quelques jours plus tard, un assouplissement quantitatif illimité. Cela a coïncidé avec les premiers confinements mondiaux liés à la covid-19. À l’époque, on pensait qu’en quelques mois le virus serait maîtrisé et que l’économie mondiale reviendrait à la normale. Les banquiers se souvenaient, depuis Lehman, que la solution consistait à garder son calme et à poursuivre. Dans cet esprit, et encouragées par la Fed, les banques commerciales ont rapidement développé le crédit pour répondre à ce que l’on croyait être des problèmes de liquidité à court terme des entreprises non financières, dus au blocage des chaînes d’approvisionnement et des paiements qui y sont associés. Les prix des matières premières ont rebondi, ce que beaucoup ont interprété comme la confirmation d’un retour à des perspectives haussières pour l’industrie manufacturière. Entre mars et début novembre, le crédit bancaire a augmenté de près de 2 000 milliards de dollars pour atteindre des niveaux records, après avoir déjà plus que doublé depuis 2008.
Le crédit bancaire, et avec lui les bilans des banques, s’est trouvé encore plus dangereusement surexposé et mûr pour une contraction significative. Seule une augmentation des fonds propres des banques peut réduire la pression sur les bilans si l’on veut maintenir les niveaux de crédit. Mais, compte tenu du niveau actuel des fonds propres bancaires par rapport à la valeur comptable, la dilution des capitaux des actionnaires est une option peu attrayante. La seule alternative consiste à réduire le ratio entre les actifs et les fonds propres ; c’est pourquoi, ces dernières semaines, le crédit bancaire a commencé à se contracter fortement. Et, compte tenu de l’énorme augmentation depuis la crise Lehman, il est désormais probable que les prêts bancaires subissent un nouveau repli significatif.
Psychologie du prêt
La psychologie des cycles du crédit bancaire se comprend aisément chez des banquiers qui commencent par une crainte du risque, suivie d’une prudence en matière de prêts, d’une concurrence croissante pour obtenir des affaires, puis d’une cupidité qui comprime encore davantage les marges, et enfin d’une nouvelle peur.
Les banquiers ont une forte tendance à agir à l’unisson, créant un cycle de prêt bien défini, caractéristique observée tout au long de l’histoire bancaire. Du fait de défaillances cycliques répétées, les instincts monopolistiques collectifs des banquiers les ont conduits, avec le temps, à se rallier pour empêcher qu’une crise touchant une ou plusieurs banques ne les contamine — comme ce fut le cas avec Barings en 1890 —, puis à confier aux banques centrales l’entière responsabilité des sauvetages bancaires au XXe siècle. C’était l’une des raisons pour lesquelles la Fed a été créée à l’origine.
Le confort d’être sauvés de leurs propres erreurs influe sur l’instinct grégaire des banquiers en matière de prêts. Ils savent qu’ils seront toujours renfloués. Bien avant ces évolutions, à propos d’Overend Gurney and Company en 1866, Bagot écrivait : « Ces pertes ont été essuyées d’une manière si téméraire et si insensée qu’on penserait qu’un enfant ayant prêté de l’argent dans la City de Londres l’aurait mieux prêté ». La description de Bagot pourrait tout aussi bien s’appliquer au comportement des banques dans la période précédant la faillite de Lehman, ainsi qu’à la situation dans laquelle elles se trouvent aujourd’hui. Elle pourrait également s’étendre au comportement des banques centrales et des régulateurs bancaires qui encouragent les excès de crédit.
Tout observateur des cycles du crédit aurait constaté ce phénomène à maintes reprises. Dans notre exemple contemporain, au sommet du cycle du crédit, les banquiers croyaient manifestement que la Fed maîtrisait fermement la situation et que l’économie, n’eût été la covid, était saine. Nous ne pouvons savoir avec certitude lequel des événements récents a fait basculer cette opinion d’un optimisme extrême vers le doute, voire une panique naissante, car il s’agit fondamentalement d’une affaire de folie de la foule bancaire. Mais les éléments disponibles suggèrent qu’il s’agit des difficultés persistantes des chaînes d’approvisionnement et des paiements qui y sont associés, qui ne se sont pas remis de la perturbation initiale causée par la pandémie. Et désormais, des banquiers inquiets constatent que les épargnants liquident leurs dépôts d’épargne au profit de comptes courants à vue, selon une tendance qui traduit une recherche de liquidité accrue.
La logistique mondiale est dans le chaos.
Les entreprises de logistique, qui assurent le transport, le stockage et la circulation des marchandises, ont été gravement perturbées par la pandémie de covid. Des conteneurs remplis de marchandises se sont accumulés dans les ports, la capacité de distribution en aval ayant été réduite. Par ailleurs, la constitution de stocks de certains biens a conduit à utiliser les ports à conteneurs comme entrepôts, les engorgeant malgré les pénalités financières. Le gouvernement britannique en offre un exemple : après avoir passé des commandes excessives lors de la panique initiale liée au covid, il stocke des équipements de protection individuelle à Felixstowe, car il a désormais besoin d'un espace de stockage pour une réserve de fournitures essentielles. Et comme les conteneurs ne sont pas rapidement renvoyés des pays importateurs vers les exportateurs, la circulation mondiale des marchandises s'est fortement dégradée, ce qui explique pourquoi tant de conteneurs se trouvent au mauvais endroit.
La perturbation de la logistique mondiale a débuté en début d'année, avec des expéditions en retard dans les ports à conteneurs chinois et un manque de chauffeurs routiers pour prendre en charge et livrer les conteneurs. Les compagnies maritimes ont dû annuler des traversées, ce qui a entraîné une pénurie de composants sur les marchés d'exportation de la Chine. Lorsque la Chine est sortie des confinements plus tôt cette année, le transport routier est revenu vers la normale. La pression sur la distribution des conteneurs entre la Chine et la côte Pacifique des États-Unis s'est d'abord atténuée, mais l'évolution de la pandémie aux États-Unis a pesé sur la capacité de transport routier du pays, entraînant une accumulation de conteneurs dans les ports nord-américains. Ces retards ont empêché des porte-conteneurs d'obtenir des créneaux de déchargement et ont engendré un désordre croissant lié aux « rollovers », terme désignant les conteneurs qui ne sont pas chargés comme prévu et sont réservés de nouveau sur la prochaine traversée disponible, laquelle a parfois elle-même dû être reportée.
À la mi-octobre, il a été rapporté que jusqu'à un tiers des cargaisons en transbordement dans les plateformes asiatiques du transport par conteneurs faisaient l'objet de rollovers, et des informations plus récentes laissent penser que le problème n'est pas résolu ; les conditions se sont même plutôt détériorées. En raison de la mauvaise communication, les propriétaires de marchandises ignorent souvent où se trouvent leurs expéditions dans la chaîne logistique et ne peuvent donc pas gérer leurs propres chaînes d'approvisionnement.
Les difficultés des chaînes d'approvisionnement grippent l'économie mondiale. De plus, l'augmentation des dépenses publiques aggrave la situation, comme le montre l'accumulation à Felixstowe de conteneurs remplis d'équipements de protection appartenant à l'État. Et l'augmentation rapide des dépenses du gouvernement américain, financées par des moyens inflationnistes, accentue encore la pression sur la logistique des expéditions en creusant les déséquilibres commerciaux.
Les besoins de financement des entreprises américaines sont proportionnels à la perturbation des chaînes d'approvisionnement causée par le chaos des conteneurs, qu'elles importent des biens de consommation ou des composants destinés à la fabrication. L'ampleur globale du problème est bien supérieure au PIB, car elle est directement liée à la production brute des États-Unis, dont le dernier niveau enregistré, à la fin du deuxième trimestre 2020, était de 34,26 billions de dollars. La capture d'écran du graphique FRED ci-dessous montre comment ce chiffre a reculé depuis son sommet historique de fin 2019.

La contraction de la production brute à la mi-année a approché 4 billions de dollars et, comme nous l'avons vu, la première réaction des banques a été d'accorder des crédits pour atténuer la crise des chaînes d'approvisionnement. Mais comme le mouvement annuel de l'ensemble des approvisionnements équivaut à la production brute, la hausse initiale des prêts bancaires jusqu'à fin juin signifie que les banques ont accordé 1,6 billion de dollars de crédit supplémentaire, et que le secteur non financier (c'est-à-dire l'économie de base) a absorbé 2,3 billions de dollars de coûts liés aux chaînes d'approvisionnement, ce qui a laissé les finances des entreprises très tendues.
La situation s'est encore dégradée depuis fin juin. Tout en respirant profondément et en comptant jusqu'à dix, les banquiers comprennent désormais que la Fed n'a pas fait assez pour les protéger de la véritable ampleur du désastre logistique. Contrairement à l'épisode Lehman, qu'elles ont traversé, elles sont désormais pleinement exposées à une situation qui se détériore rapidement. Elles ne peuvent plus se permettre de soutenir des entreprises à court de trésorerie pendant que la Fed tergiverse, ce qui explique l'effondrement soudain des prêts bancaires, qui semble avoir encore un long chemin à parcourir. Et voyant leurs déposants retirer leurs dépôts à terme, les banques commerciales sont de plus en plus paniquées à l'idée de limiter leurs prêts et de réduire l'effet de levier de leurs bilans.
Les tâches croissantes de la Fed
Jusqu'à présent, la Fed a agi de manière conventionnelle, au sens keynésien, pour secourir l'économie américaine. Afin de contenir les conséquences de la covid, elle a promis un assouplissement quantitatif illimité, actuellement de 120 milliards de dollars par mois, pour financer l'augmentation du déficit budgétaire fédéral. Elle a imposé des taux d'intérêt nuls pour limiter les coûts de financement. La première vague d'inflation monétaire a financé les deux tiers de l'augmentation des dépenses fédérales au second semestre de l'exercice 2020, jusqu'à fin septembre, le tiers restant provenant des recettes. Un second « plan de relance » est attendu prochainement et sera financé par une nouvelle inflation monétaire.
La mission de la Fed n'est désormais plus de financer uniquement le déficit gonflé de l'État : elle doit aussi soutenir les chaînes d'approvisionnement perturbées, maintenant que le crédit bancaire ne suit plus le rythme. Si le premier problème persiste, le second est bien plus vaste et, sans une intervention réussie de la Fed, il aboutira à une dépression déflationniste comparable à celle des années 1930, les banques faisant faillite sous la pression des excès de crédit passés et des conséquences de la hausse des créances douteuses. Pour sauver les banques, il faudra les soutenir face à leurs engagements de prêt actuels et futurs. Et pour permettre une future expansion du crédit, la réglementation devra être modifiée ou suspendue, car les banques manquent désormais de fonds propres pour étendre suffisamment leur bilan.
Même si cela pouvait être réalisé, la Fed se heurte à la règle de Pareto des 80/20, selon laquelle environ 80 % de l'activité économique du secteur privé relève de petites et moyennes entreprises locales. Atteindre les PME est une tâche colossale, et le simple soutien aux flux de paiements des chaînes d'approvisionnement, pourtant considérables, ne suffira pas à résoudre les difficultés économiques croissantes des petites entreprises. Mais ayant adopté une solution keynésienne à tous les problèmes, la Fed ne peut plus faire marche arrière, et elle n'en a de toute façon pas le mandat. Les mesures de soutien liées à la covid deviennent dérisoires au regard de ce que la Fed doit encore affronter.
La prise de conscience croissante, dans le milieu bancaire, que l'Amérique et le reste du monde font face à une profonde récession produira ce que de telles conditions produisent inévitablement : une ruée des banques vers la sortie. Les assurances de la Fed n'y changeront rien. Les étrangers, qui détiennent plus de 6 000 milliards de dollars de dépôts bancaires et 22 000 milliards de dollars d'actifs financiers libellés en dollars américains, se rueront eux aussi vers la sortie en vendant des dollars contre d'autres monnaies, des matières premières et de l'or, bref tout sauf des dollars. Cela se produit déjà, comme le montre la figure 3, qui présente l'indice du dollar pondéré par les échanges commerciaux.

Les déposants nationaux, placés devant le choix d'être les créanciers d'une banque quelle qu'elle soit (transférer des fonds de l'une à l'autre ne résout pas les problèmes systémiques), choisiront de plus en plus d'échanger leurs comptes bancaires gonflés contre tout sauf des dollars en banque, ce qui conduira à un « crack-up boom ».
Un facteur absent des effondrements monétaires précédents est l'existence d'une classe instruite d'adeptes des cryptomonnaies, qui comprennent que la politique monétaire de la Fed provoque l'effondrement du dollar par rapport à leur cryptomonnaie préférée. Leur compréhension est loin d'être complète, mais peu importe. Ils gagnent de l'argent, mesuré en monnaie fiduciaire, et tout le monde le voit. Le temps où un homme sur un million seulement comprenait ce qui arrive à la monnaie est révolu. Cela ne peut qu'accélérer l'effondrement du dollar.
Le choix entre actifs financiers et autres biens
Jusqu’à présent, nous avons constaté que les déposants non protégés par la FDIC ont liquidé leurs dépôts d’épargne au profit d’espèces afin d’investir dans des actifs en pleine inflation. Pour chaque actif acheté, il y a un vendeur qui encaisse le produit de la vente. Et comme les cryptomonnaies, les actions, les matières premières et les prix des matériaux sont tous en marché haussier, les vendeurs réinvestissent au lieu de simplement empocher leurs gains. De toute évidence, cette activité est alimentée par une spéculation croissante dans des bulles de marché, et dans une mesure minime par la crainte que le dollar perde son pouvoir d’achat sur les biens tangibles. Pour preuve qu’il ne s’agit pas encore d’un mouvement lié à l’inflation, il suffit d’observer le sentiment de marché à l’égard de l’or, dont la performance est restée nettement en retrait de celle des autres actifs financiers.
En l’absence d’une crainte généralisée de dépréciation monétaire, nous devons conclure que les mouvements observés sur les marchés financiers, à l’exception des taux fixes où il n’y a qu’un seul acheteur, la Fed, sont bel et bien des bulles spéculatives, et que ces bulles finiront par éclater. Lorsque les bulles éclatent, l’argent qui n’existe que dans les valorisations disparaît tout simplement.
Une conséquence importante est que les garanties bancaires, qui prennent de plus en plus la forme d’actifs financiers cotés ou d’actifs qui y sont liés, perdent de leur valeur, révélant la folie d’un levier excessif au bilan en laissant les prêts insuffisamment couverts. Le problème des garanties bancaires a été exposé par Irving Fisher dans son analyse du krach de Wall Street et de la manière dont celui-ci a entraîné des pertes auto-entretenues dans les banques. Il n’y a rien à ajouter à sa description.
Sans l’intervention de la Fed, une réduction de l’offre de crédit bancaire entraînera une forte hausse des taux d’emprunt, en raison de besoins de refinancement croissants à un moment de contraction du crédit. Les taux d’intérêt sont beaucoup trop bas, ne serait-ce que pour cette raison. Historiquement, les conditions qui conduisent à l’implosion des bulles spéculatives sont presque toujours liées à la hausse des taux d’intérêt et des rendements obligataires, qui met au jour les mauvais investissements.
Les conséquences d’une chute de la monnaie, détenue en excès par des intérêts étrangers, peuvent également déclencher ces conditions. Pour les investisseurs étrangers, les rendements des actifs libellés en dollars sont établis après déduction des pertes de change, ce qui est particulièrement sensible sur les taux fixes, où les rendements sont bien trop faibles pour compenser les pertes de change actuelles. Selon les chiffres TIC du Trésor américain, au cours des douze mois jusqu’à octobre, les étrangers du secteur privé ont liquidé près de 300 milliards de dollars d’obligations du Trésor, d’obligations d’entreprises et d’obligations d’agences. La liquidation réelle est plus importante une fois retirées des chiffres les sociétés d’assurance captives offshore basées sur le dollar.
La condition sous-jacente est la préférence pour le présent, qui, dans le cas d’une monnaie en baisse, alerte les détenteurs étrangers sur des pertes futures que les taux d’intérêt actuels ne compensent pas. C’est pourquoi les plus-values résultant de la baisse des taux d’intérêt, destinées à compenser l’absence de revenus d’intérêts, sont devenues si importantes pour les investisseurs étrangers. Mais, comme le montre la figure 4, avec la hausse des rendements, on sent croître l’idée que les profits tirés de la baisse des rendements seront désormais remplacés par des moins-values dues à la hausse des rendements.
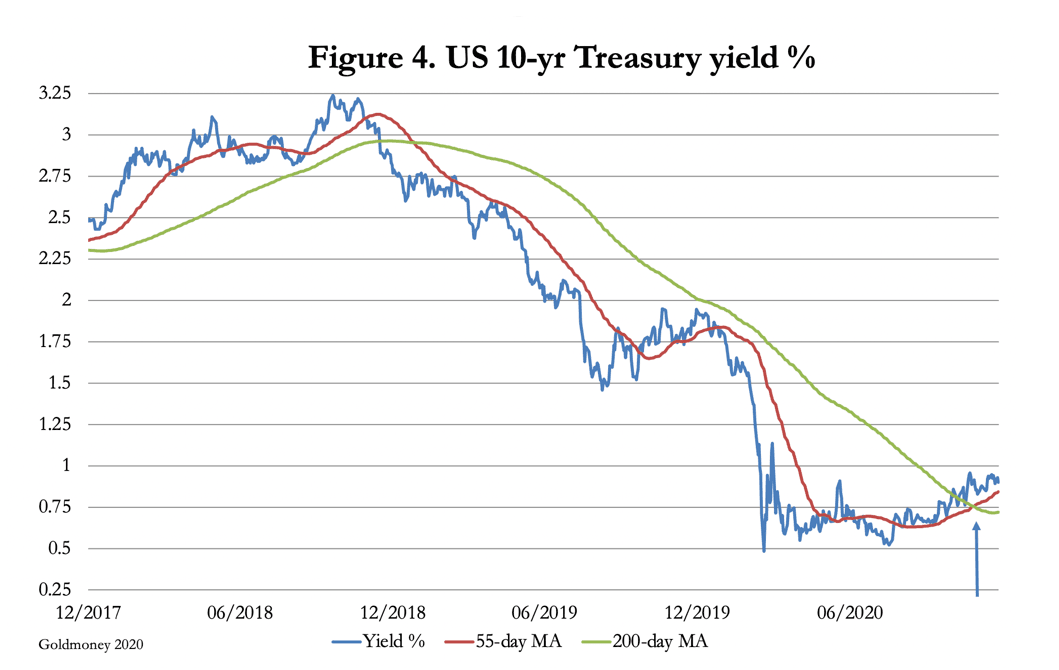
La hausse des rendements des bons du Trésor américain a d’autres implications négatives pour les marchés d’actions. Les valorisations reposent uniquement sur la politique monétaire de la Fed et sont totalement déconnectées des perspectives des entreprises du secteur non financier, où les chaînes d’approvisionnement défaillent et où les faillites se multiplient.
Les déposants bancaires dont les avoirs dépassent le plafond de protection de 250 000 dollars de la FDIC chercheront à inverser leur optimisme actuel sur les actions en liquidant leurs positions. L’attrait traditionnel de valeur refuge consistant à échanger des dépôts bancaires contre des bons du Trésor américain reviendra à troquer le statut de créancier de banques insolvables contre des cours obligataires en chute dans une monnaie en déroute. Le seul refuge deviendra probablement un choix entre les métaux précieux et les cryptomonnaies, afin de se débarrasser des dollars.
Ces évolutions répètent à l’identique l’épisode de John Law en France, il y a exactement trois cents ans. Des banquiers avisés, tels que Richard Cantillon, ont joué l’effondrement de la bulle non pas en vendant à découvert l’entreprise du Mississippi, mais la monnaie papier de Law, la livre sans couverture, sur les marchés des changes de Londres et d’Amsterdam, en échange de monnaies adossées à l’or et à l’argent. Ce fut la seconde fortune qu’il tira des politiques paléo-keynésiennes de Law, la première provenant de la vente secrète d’actions du Mississippi déposées chez lui en garantie.
Il y a peu de doute que les évolutions monétaires, bancaires et économiques, et l’expansion supplémentaire et illimitée de la masse monétaire qu’elles exigent, sont appelées à détruire le dollar et toutes les monnaies fiduciaires qui s’y réfèrent, aussi sûrement que la monnaie de John Law s’est effondrée il y a trois cents ans. Dans leur compréhension partielle de ce qu’est la monnaie, la communauté des cryptomonnaies est simplement la première à avoir saisi ce message.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.