
Dans la première partie de ce rapport, nous avons souligné que les cours observés de l’or s’étaient nettement détachés des prix prévus par notre modèle. Si cela s’est déjà produit par le passé, les prix ont toujours fini par converger. Toutefois, l’écart entre le prix observé et le prix prévu par le modèle a désormais atteint un niveau record d’environ 400 $/ozt. Nous nous demandons donc s’il est raisonnable de s’attendre à ce que les prix prévus par le modèle et les prix observés convergent de nouveau à l’avenir, ou si nous assistons à un changement de paradigme et que le modèle ne fonctionne plus.
À notre avis, la seule raison pour laquelle le prix de l’or pourrait se détacher durablement des variables sous-jacentes de notre modèle est une perte de contrôle des banques centrales (en particulier de la Fed) sur l’environnement monétaire. Il semble donc que le marché de l’or intègre désormais un risque important que la Fed ne parvienne pas à maîtriser de nouveau l’inflation. Comme nous l’avons souligné dans la première partie de ce rapport (Le prix de l’or reflète un changement de paradigme – Partie I, 15 mars 2023), cela se produit dans le contexte le moins probable qui soit. La Fed a relevé ses taux de manière agressive, au rythme le plus rapide depuis plus de 50 ans, et elle indique au marché qu’elle fera tout le nécessaire pour maîtriser l’inflation. Pourquoi, alors, le marché de l’or reste-t-il préoccupé par l’inflation ?
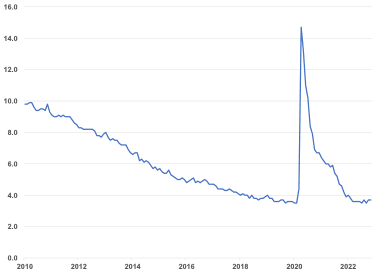
Le problème est que, jusqu’à présent, il a été facile pour la Fed de relever fortement ses taux pour lutter contre l’inflation. Malgré la forte hausse du taux des Fed Funds, on pourrait avoir l’impression que rien ne s’est encore produit qui compromettrait la capacité de la Fed à relever ses taux davantage. Tout d’abord, le taux de chômage reste obstinément bas (voir le graphique 8).
Graphique 8 : Le taux de chômage américain reste obstinément bas malgré les fortes hausses de taux
%
Source : FRED, Goldmoney Analyses
Les cours des actions et des obligations ont fortement corrigé au début du cycle de hausse des taux de la Fed, mais les marchés actions ont depuis récupéré une partie de leurs pertes. Bien que les cours des actions ne soient pas l’économie réelle, de fortes corrections peuvent néanmoins l’affecter par le biais de l’effet de richesse. Lorsque les gens s’appauvrissent, ils dépensent moins, ce qui a à son tour un effet sur l’économie. L’impact de cette baisse de richesse pourrait en outre ne pas être significatif jusqu’ici, car la correction est partie de niveaux extrêmement gonflés. Le S&P 500, par exemple, a corrigé de près de 20 % depuis son sommet, mais il reste supérieur de 14 % à ses plus hauts d’avant la pandémie, en 2019 (voir le graphique 9).
Graphique 9 : Même si les cours des actions américaines ont fortement corrigé, ils restent bien supérieurs à leurs plus hauts d’avant la pandémie…
Indice S&P 500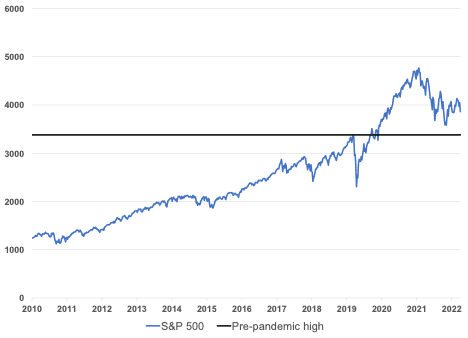
Source : S&P, Goldmoney Analyses
Le marché immobilier a nettement ralenti, mais les prix ne se sont pas effondrés jusqu’à présent (voir le graphique 10), et même si les signes avant-coureurs sont nombreux, la Fed ne s’est historiquement inquiétée que lorsque l’effritement du marché du logement a commencé à toucher les banques. Si nous avons certes observé des turbulences dans le secteur bancaire ces derniers jours, elles n’étaient pas liées, jusqu’ici, à l’activité de crédit hypothécaire.
Graphique 10 : …et les prix des logements, malgré un net retournement, ne se sont pas encore effondrés
Indice national des prix des logements Case-Shiller aux États-Unis, données non désaisonnalisées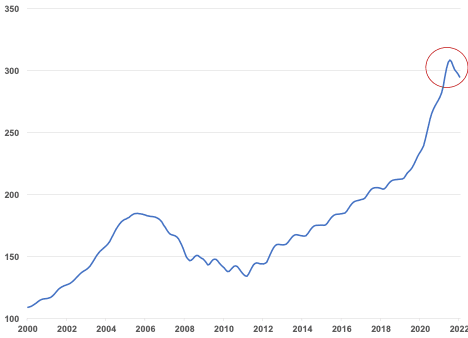
Source : S&P, Goldmoney Analyses
Ainsi, à première vue, il semble y avoir peu de raisons pour que le marché de l’or intègre un scénario dans lequel la Fed perdrait le contrôle de l’inflation. Pourtant, de nombreux signaux d’alerte indiquent que la situation est sur le point de changer. À notre avis, la correction du marché actions est loin d’être terminée. Lorsque les deux dernières bulles se sont dégonflées, les actions ont corrigé beaucoup plus bas et plus longtemps (voir le graphique 11).
Graphique 11 : les deux dernières bulles ont entraîné des corrections beaucoup plus importantes des cours des actions
Variation en % de l’indice S&P 500 (axe des ordonnées), semaines écoulées depuis le sommet (axe des abscisses)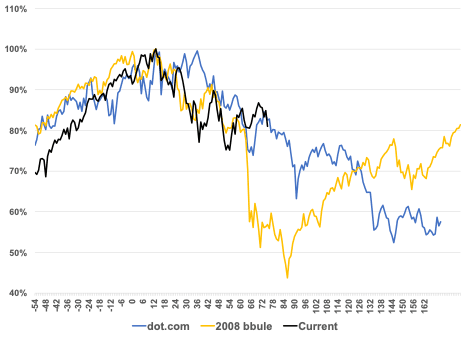
Source : S&P, Goldmoney Analyses
À lui seul, ce phénomène commencera à peser sur le revenu disponible, non seulement des consommateurs américains, mais aussi à l'échelle mondiale. Nous en observons les signes sur toutes sortes de marchés. Par exemple, les prix des voitures d'occasion ont flambé jusqu'à il y a environ un an, sous l'effet des difficultés d'approvisionnement conjuguées à un excédent de revenu disponible. Mais depuis que la Fed a commencé à relever ses taux, les prix des voitures d'occasion ont reculé quelque peu (voir le graphique 12). On peut soutenir que cette évolution est favorable à ceux qui souhaitent acheter une voiture comptant, et qu'elle exercera aussi un effet modérateur sur les chiffres de l'inflation. Toutefois, elle ne s'explique pas par une soudaine hausse de la production de véhicules, mais par le fait que des taux plus élevés renchérissent le financement des voitures, ce qui affaiblit la demande.
Graphique 12 : indice Manheim des voitures d'occasion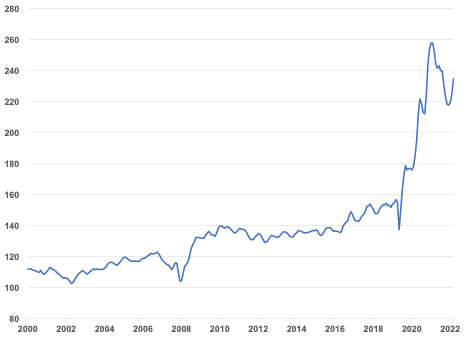
Source : Bloomberg, Analyses Goldmoney
Certains aspects du marché immobilier montrent également davantage de signes de tension que ne le laisse penser la seule correction des prix de l'immobilier. Par exemple, les prix du bois d'œuvre se sont complètement effondrés par rapport à leurs sommets historiques spectaculaires et sont désormais revenus aux niveaux d'avant la pandémie (voir le graphique 13).
Graphique 13 : les prix du bois d'œuvre sont revenus sur terre
Source : Goldmoney Analyses
Comme pour l'évolution du marché des voitures d'occasion, si cette situation peut être favorable à ceux qui souhaitent construire un logement neuf, elle témoigne d'un net ralentissement de l'activité de construction. Les données du logement le confirment directement : les mises en chantier de logements neufs sont inférieures de 28 % à leur niveau du printemps 2022 (voir le graphique 14).
Graphique 14 : les données sur les mises en chantier de logements neufs révèlent un net ralentissement de l'activité de construction
Milliers d'unités
Source : FRED, Goldmoney Analyses
Par ailleurs, le coût des prêts immobiliers a explosé. Le taux d'un prêt immobilier à taux fixe sur 10 ans est passé de 2,5 % il y a un an à 6,3 % aujourd'hui (voir le graphique 15). Cela freinera sans aucun doute l'appétit pour l'achat de logements et pèsera sur le revenu disponible, les prêts précédemment à taux fixe devant être renouvelés. Compte tenu des taux hypothécaires actuels, il est surprenant que le marché immobilier ne se soit pas encore beaucoup plus corrigé.
Graphique 15 : les taux hypothécaires ont explosé au cours des 12 derniers mois
%
Source : Bankrate.com, Analyses Goldmoney
Une myriade d'autres indicateurs, de l'effondrement des taux de fret (voir le graphique 16) aux licenciements dans les secteurs du transport routier et des technologies, en passant par la faiblesse des cours du pétrole malgré des interruptions de production et des stocks records, indiquent que la politique ultra-restrictive de la Fed (et, de plus en plus, d'autres banques centrales) pèse sur l'économie réelle, tant au niveau national que mondial.
Graphique 16 : les taux de fret avaient flambé au lendemain de la pandémie de Covid-19, mais sont désormais revenus à la normale
Fret conteneurisé, USD par conteneur de 40 pieds, Shanghai–Los Angeles
Source : Goldmoney Analyses
Il en résultera une période de contraction économique mondiale. La Fed pourrait voir dans ce recul de l'inflation la confirmation que sa politique permet de lutter contre l'inflation, alors qu'il ne fera que refléter un effondrement de l'économie. Surtout, une fois la récession installée, nous verrons rapidement le chômage augmenter. Dès lors que le chômage commencera à progresser, la Fed devra ralentir ses hausses de taux, puis finir par les interrompre. Cependant, la cause profonde de l'inflation – plus de 8 000 milliards de dollars d'achats d'actifs par la Fed – ne se sera alors résorbée que très légèrement. Cela signifie qu'à ce stade, la Fed devra faire un choix : lutter contre le chômage ou contre l'inflation.
Nous pensons que l'explication la plus probable de la récente progression du cours de l'or, par rapport aux facteurs sous-jacents de notre modèle, est que le marché anticipe de plus en plus que la Fed, lorsqu'elle sera contrainte d'arrêter ses hausses de taux, perdra le contrôle de l'inflation. Face au choix entre des années de chômage élevé et d'économie fragilisée, ou une inflation élevée et persistante, le marché de l'or estime que la Fed optera pour la seconde option. Ce serait un véritable changement de paradigme et, à partir de là, le cours de l'or pourrait commencer à intégrer une inflation élevée et prolongée (ce que notre modèle pourrait ne pas être en mesure de saisir correctement).
La faillite de la Silicon Valley Bank (SVB), il y a quelques jours, a provoqué de fortes turbulences sur les marchés financiers. Si la Fed est intervenue en annonçant un nouveau programme de prêts qui a, dans les faits, sauvé la banque, cette décision a également entraîné un net changement des anticipations du marché à l’égard de la Fed. Avant le plan de sauvetage, les contrats à terme sur les taux des fonds fédéraux laissaient entendre que le marché s’attendait à plusieurs nouvelles hausses de taux cette année, suivies seulement d’un assouplissement progressif. Une semaine plus tard, le marché anticipe désormais que la Fed ne relèvera ses taux que jusqu’en mai, puis opérera un revirement et commencera à les baisser (voir le graphique 17).
Graphique 17 : La faillite de la SVB et le sauvetage qui a suivi ont conduit à une nette réévaluation de la capacité de la Fed à relever ses taux
Taux implicites des contrats à terme sur les fonds fédéraux, en %
Source : Goldmoney Analyses
Le marché de l’or continue d’anticiper des perspectives bien plus sombres, avec une inflation à long terme plus élevée et persistante. Seul le temps dira si cette analyse est juste. À notre avis, elle est très prospective, et l’or semble être le seul marché à faire preuve d’une telle anticipation en ce moment. L’inflation implicite à 10 ans des TIPS, par exemple, se situe à un niveau dérisoirement bas de 2,2 %. Pour que les prix prévus par le modèle correspondent aux cours de l’or observés, l’inflation implicite à 10 ans devrait être supérieure d’environ 1,5 point, soit 3,75 %. Ce scénario ne paraît pas totalement irréaliste. Toutefois, même si le marché de l’or devait finalement avoir raison, il faudra un certain temps avant que le reste du marché partage ce point de vue, et il y aura très probablement, entre-temps, une période de net recul de l’inflation réalisée. Cela dit, comme les actions semblent encore plus fragiles dans ce scénario, et que les obligations et les liquidités sont des classes d’actifs peu appréciées en période de forte inflation, l’or pourrait bien être le seul refuge possible jusqu’à ce que vienne son heure en tant que protection ultime contre l’inflation.