
Je commence par définir les monnaies que nous utilisons comme moyen de paiement et la manière dont elles naissent. J’indique pourquoi elles ne sont rien de plus que la contrepartie d’actifs figurant au bilan des banques centrales et des banques commerciales. En incluant les obligations et autres émissions financières du gouvernement américain, des États fédérés, du secteur privé, ainsi que la masse monétaire au sens large, la dette en dollars atteint environ 100 000 milliards de dollars, auxquels on peut ajouter les engagements du système bancaire parallèle, estimés de façon réaliste à 30 000 milliards supplémentaires.
Cela donne une idée de l’ampleur de la menace que font peser sur la valeur des actifs et sur le système bancaire des taux d’intérêt plus élevés, désormais quasi certains. La perspective d’une contraction de la valeur des actifs financiers est potentiellement bien plus grave que lors de toute crise financière d’après-guerre, car leur base de valorisation part de taux nuls, voire négatifs dans le cas de l’Europe et du Japon.
Je me concentre sur le dollar parce qu’il est la monnaie de réserve de tous, et j’explique pourquoi un marché baissier significatif des actifs financiers est susceptible d’entraîner le dollar dans sa chute et, par conséquent, menace dans ce cas la survie de toutes les autres monnaies fiduciaires.
Introduction
L’attitude dickensienne à l’égard de la dette (revenu annuel de vingt livres, dépenses annuelles de vingt livres et six pence, c’est la misère) reflétait la discipline d’une monnaie saine et la menace de l’asile des pauvres. Cette attitude à l’égard de la dette a perduré jusque dans les années 1960. Mais le monde financier a changé à jamais en 1971, lorsque la stabilité monétaire d’après-guerre a pris fin avec le choc Nixon, il y a exactement cinquante ans.L’aphorisme de Micawber visait les dépenses personnelles. C’était un conseil adressé au jeune David Copperfield, plutôt qu’une recette de vie. Mais depuis la transmutation de la monnaie en pure monnaie fiduciaire, et dès lors que les jeunes du monde des monnaies fiduciaires ont commencé à gagner leur vie, le micawberisme n’a plus tenu. La figure 1 montre la baisse du pouvoir d’achat des monnaies fiduciaires dans lesquelles les revenus sont versés, par rapport à la monnaie saine (l’or) qui sous-tendait l’accord de Bretton Woods d’après-guerre.
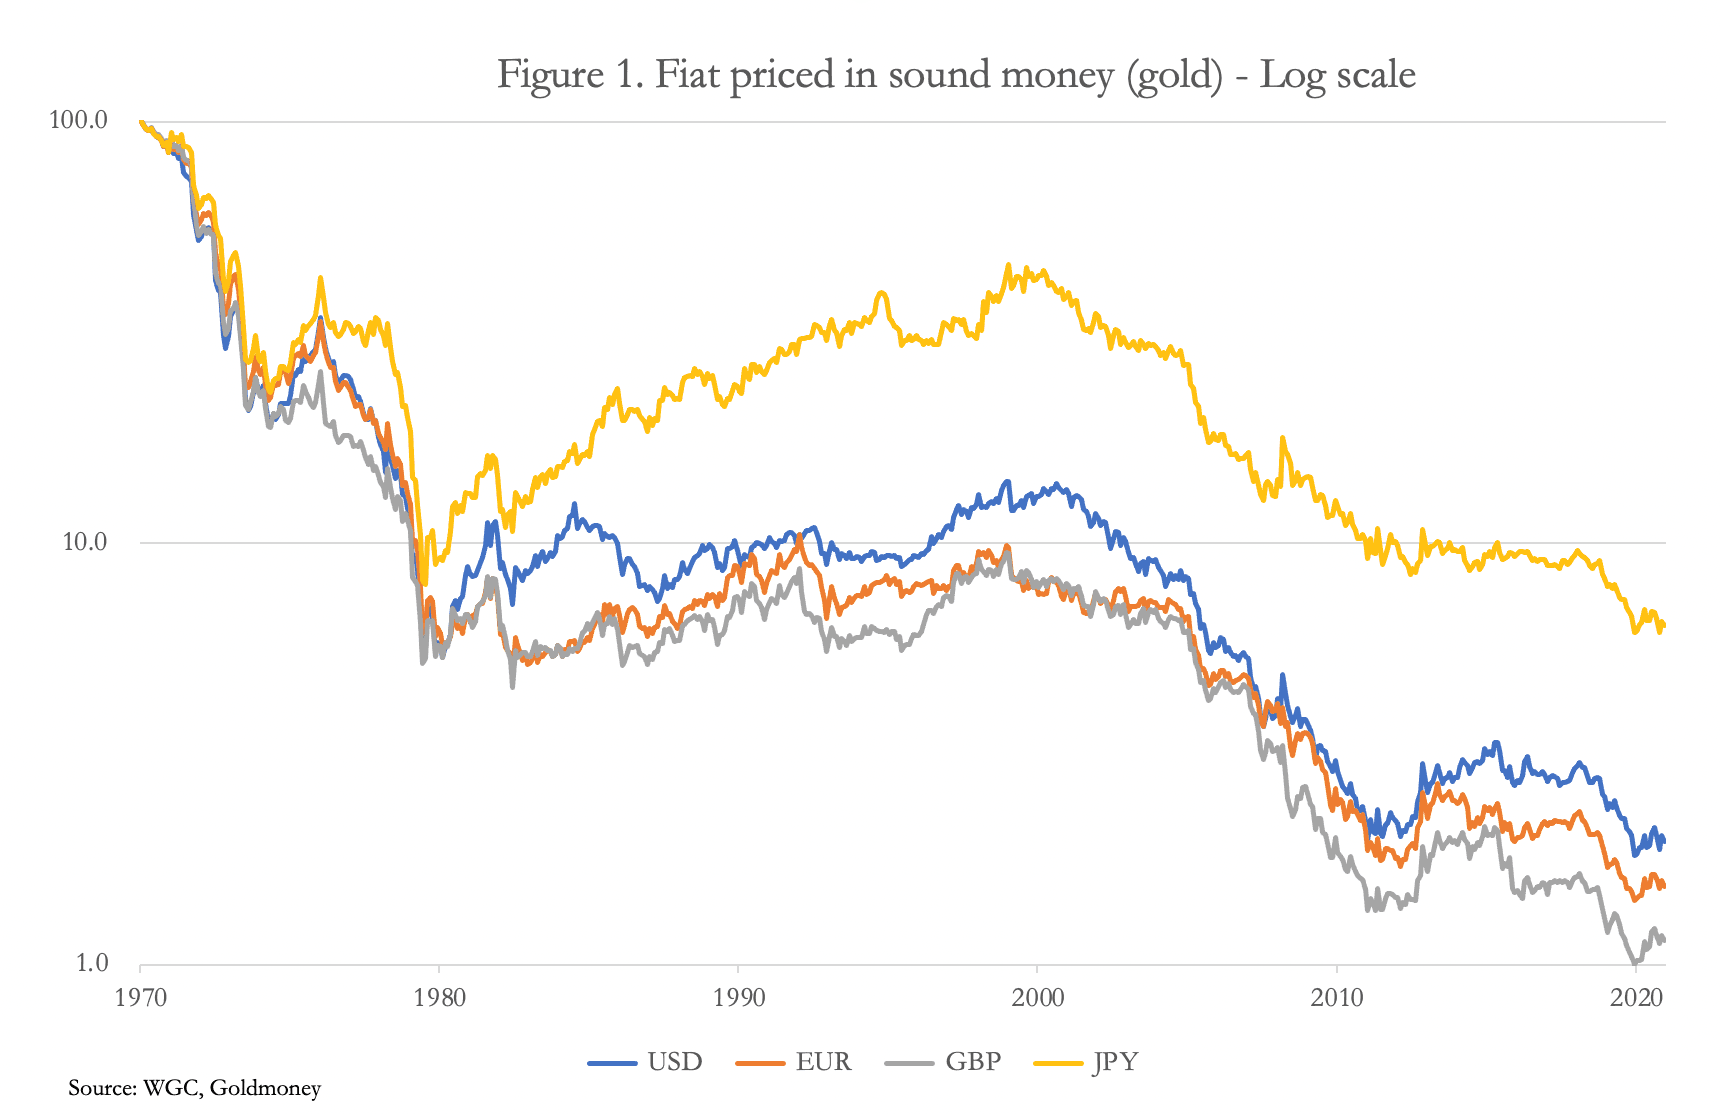
Dans les quatre grandes monnaies, le conseil de Micawber s’avère inadapté et à l’opposé du chemin vers la richesse. Pour profiter des pertes d’un prêteur, un emprunteur n’avait qu’à s’assurer de deux choses : qu’il pouvait toujours assurer le service de sa dette, et que le prêteur ne pouvait pas en exiger le remboursement avant l’échéance tant que ce service était assuré conformément au contrat.
Sans surprise, tous ceux qui le pouvaient ont écarté les préceptes de Micawber et sont de plus en plus devenus emprunteurs, finançant leurs achats immobiliers par des prêts hypothécaires et complétant leurs revenus par l’emprunt pour consommer. Depuis 1970, le prix moyen des logements au Royaume-Uni est passé de 4 057 £ à 256 000 £ aujourd’hui. Mais comme moyen de se couvrir contre la baisse du pouvoir d’achat de la livre, l’immobilier a moins bien performé que la monnaie saine. Au lieu d’acheter un logement, si 4 057 £ avaient été placées en or, elles vaudraient aujourd’hui 100 000 £ de plus. Et selon la base statistique de la Fed de Saint-Louis, le prix de vente médian des logements vendus aux États-Unis est passé de 23 000 $ en 1970 à 375 000 $ aujourd’hui, soit une multiplication par 16,3. Investi en or, ce montant serait passé à 1 162 000 $.
Ces chiffres supposent l’absence d’emprunt hypothécaire, qui aurait changé toute la donne. Le message pour ceux qui ont spéculé sur l’immobilier résidentiel est d’avoir emprunté autant que leurs moyens le permettaient. Des prêts hypothécaires à 90 % de la valeur du bien auraient largement surpassé le déclin à long terme du pouvoir d’achat de la monnaie fiduciaire.
La leçon essentielle n’a pas échappé non plus à l’industrie. Celle-ci est passée de l’emprunt en vue d’un remboursement par les bénéfices de la production à un endettement permanent, encouragé en outre par la pratique du capital-investissement consistant à utiliser la dette pour amplifier les rendements. Les gouvernements ont eux aussi exploité les avantages discutables de la dette : elle leur permet de dépenser sans augmenter des impôts impopulaires. Et aujourd’hui, selon les projections budgétaires de référence du Congressional Budget Office pour l’exercice en cours, 44 % des dépenses publiques sont financées par la dette.
L’origine de toute cette dette est l’expansion monétaire, principalement issue du système bancaire mais complétée par les banques centrales. C’est une erreur de la considérer comme de la monnaie de dépôt provenant des épargnants, ce qui constitue l’idée fausse courante, comme nous allons maintenant l’illustrer.
L’origine de la dette
Beaucoup d’économistes et de commentateurs financiers supposent que les dépôts équivalent à de l’épargne, alors qu’ils équivalent à de la dette. Cette erreur provient d’une mauvaise compréhension de la manière dont les dépôts sont créés. Pour l’expliquer, nous partirons de la banque centrale. Une banque centrale acquiert des actifs sous forme de bons, d’obligations et de prêts, en émettant des dépôts en contrepartie, au profit du compte de l’État et des banques commerciales, ainsi que des billets de banque destinés au public.L’essentiel est que la banque centrale émet des dépôts et des billets de banque pour acquérir des actifs, et qu’ils ne naissent d’aucune autre manière.
Il est vrai que des billets de banque peuvent être déposés auprès d’une banque, qui crédite en retour le compte de dépôt du client, mais cela ne représente qu’une faible part de l’ensemble des dépôts bancaires. Le reste de la monnaie de dépôt provient toujours de la création de crédit. Une banque prête de l’argent à un emprunteur en inscrivant le prêt à l’actif, et crédite en même temps le compte de dépôt de l’emprunteur du montant du prêt. En effet, selon la comptabilité en partie double, un crédit inscrit dans sa colonne d’actif doit toujours correspondre à un débit égal du côté du passif. C’est par ce processus que les dépôts sont créés. Et lorsqu’un prêt bancaire est utilisé, l’actif comme le passif de la banque reflètent la variation des soldes.
L’emprunteur utilise son prêt bancaire pour payer ses créanciers, qui, à leur tour, versent les fonds sur leurs comptes bancaires. Pour ces derniers, il s’agit d’argent gagné, mais son origine n’en demeure pas moins le crédit bancaire ou, s’ils sont payés en billets de banque, le crédit de la banque centrale. Par conséquent, c’est une erreur de regarder le bilan d’une banque, d’y constater qu’elle a, par exemple, 100 milliards de dollars de dépôts et d’en conclure qu’elle les possède. Ce n’est pas le cas. Parmi ses actifs, elle détient une petite quantité d’espèces en coffre (billets de banque) et certains actifs pouvant être liquidés immédiatement pour faire face aux retraits en cas de besoin. Et tous les dépôts figurant au passif du bilan d’une banque sont des dettes envers ses clients emprunteurs.
Qu’en est-il alors de l’épargne ? L’épargne n’est que du crédit bancaire non dépensé et des billets de banque thésaurisés. La seule véritable monnaie, un moyen d’échange dont l’origine n’est pas une dette, est l’or physique. Sinon, l’épargne sous forme de dépôts bancaires et de billets de banque doit entièrement son origine à la dette. Nous pouvons désormais expliquer le mystère de l’accumulation de la masse monétaire. Il ne s’agit pas d’une accumulation d’épargne, mais d’une accumulation de la contrepartie de dettes financées par l’expansion du crédit bancaire. La Figure 2 montre à quel point le crédit bancaire et celui des banques centrales se sont fortement accrus au fil du temps.
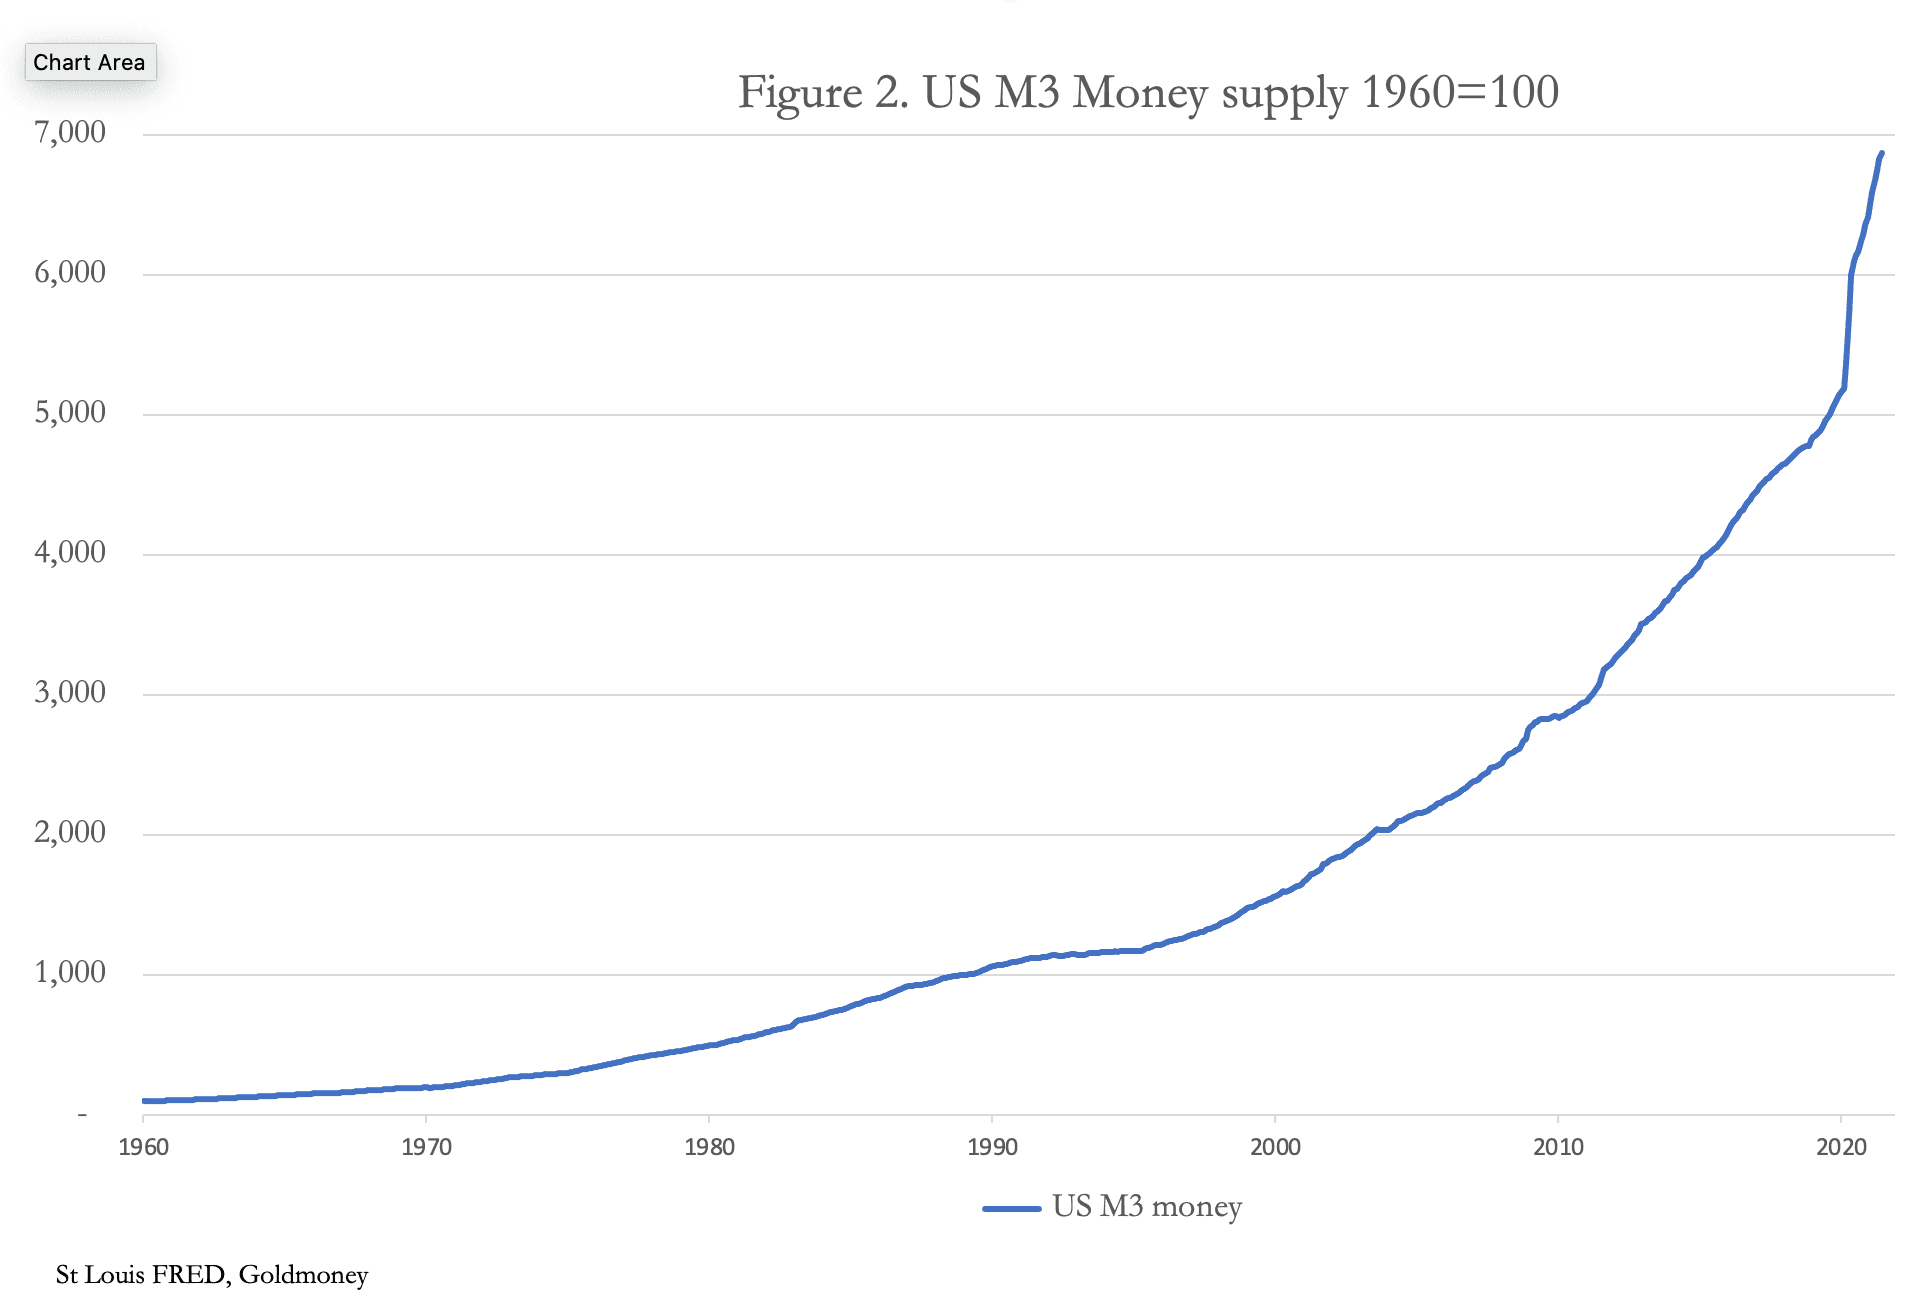
M3 est l’indicateur le plus large de la monnaie aux États-Unis et a été multiplié par près de soixante-dix depuis 1960. Depuis 1971, date de la suspension de Bretton Woods, il a été multiplié par 34, tandis que la population américaine n’a augmenté que d’un peu moins de 59 %. La moyenne de l’ensemble des engagements bancaires par habitant est donc passée de 2 881 $ à 61 562 $. Le point subtil est qu’il ne faut pas les considérer comme de la monnaie due aux déposants, mais comme une dette du système bancaire envers le public.
Mais les banques ne sont pas la seule source de dette. Les marchés de capitaux créent d’autres obligations de dette par le recyclage des dépôts bancaires. Supposons qu’une société lève un prêt d’un milliard de dollars sur les marchés de capitaux. Les souscripteurs prélèvent sur leurs soldes de dépôt pour les transférer à la banque de l’agent, en vue de leur transmission au compte de dépôt de la société auprès de sa propre banque. Dans ce processus, certaines banques enregistreront des retraits nets tandis que d’autres enregistreront des dépôts nets. Les écarts sont compensés par les marchés monétaires de gros, qui fonctionnent comme un système de compensation centralisé, de sorte que, prises individuellement, les banques commerciales sont toujours en équilibre. Par conséquent, la société qui lève des fonds a une dette facilitée par le système bancaire, mais due directement aux investisseurs. Les États et les emprunteurs financiers réalisent l’essentiel de leur financement de cette manière, et tandis que les banques américaines doivent à leurs clients un montant indiqué (M3) de 20,5 billions de dollars, le total de la dette du secteur privé et de l’État est estimé à plus de 70 billions de dollars supplémentaires.[i] Au total, en incluant les engagements bancaires, la dette américaine approche les 100 billions de dollars (voir la Figure 4 ci-dessous). Et cela, avant de tenir compte du système bancaire parallèle.
Micawber en ferait une crise, mais ce n’est que du papier.
L’histoire de l’expansion du crédit
Le système bancaire fonctionne ainsi depuis que les orfèvres de Londres ont commencé à prêter contre des espèces déposées, pendant la guerre civile anglaise (1642—1651). Pour pouvoir payer l’intérêt de 6 % courant à l’époque, les déposants admettaient que les orfèvres devaient recevoir les dépôts en pleine propriété, afin de percevoir cet intérêt en les employant comme bon leur semblait. Aux termes de cet accord, ils n’étaient pas les dépositaires de l’argent, mais en étaient les propriétaires, et ils le recevaient donc en qualité de banquiers.Naturellement, les fonds déposés n’avaient que peu de rapport avec le capital propre des orfèvres, et ceux-ci apprirent vite qu’il était peu probable que les déposants réclament la restitution de leurs fonds tous en même temps. Dès lors, les orfèvres, puis les banquiers en lesquels ils se sont transformés, ont pu multiplier leurs engagements payables à vue tout en conservant une liquidité suffisante pour assurer le paiement immédiat de toutes les demandes susceptibles d’être présentées à un moment donné.
Cela fonctionnait bien tant que les échanges de monnaie et de crédit évoluaient avec un degré de stabilité raisonnable. Mais lorsque la quantité de crédit s’est étendue plus rapidement, généralement sous l’effet d’un optimisme excessif en matière de prêt, il en a résulté une crise de liquidité ; un événement qui, au cours du XIXe siècle, s’est produit environ tous les dix ans et qui reste approximativement le schéma observé ces dernières années.
C’est cette instabilité qui importe dans nos efforts pour anticiper les conditions futures des marchés. La figure 2 ci-dessus montre l’expansion rapide de la monnaie et du crédit bancaire en dollars américains, qui atteint un rythme annualisé de 25 % depuis mars 2020. Que cette expansion des dépôts ait en grande partie son origine à la banque centrale est sans importance.
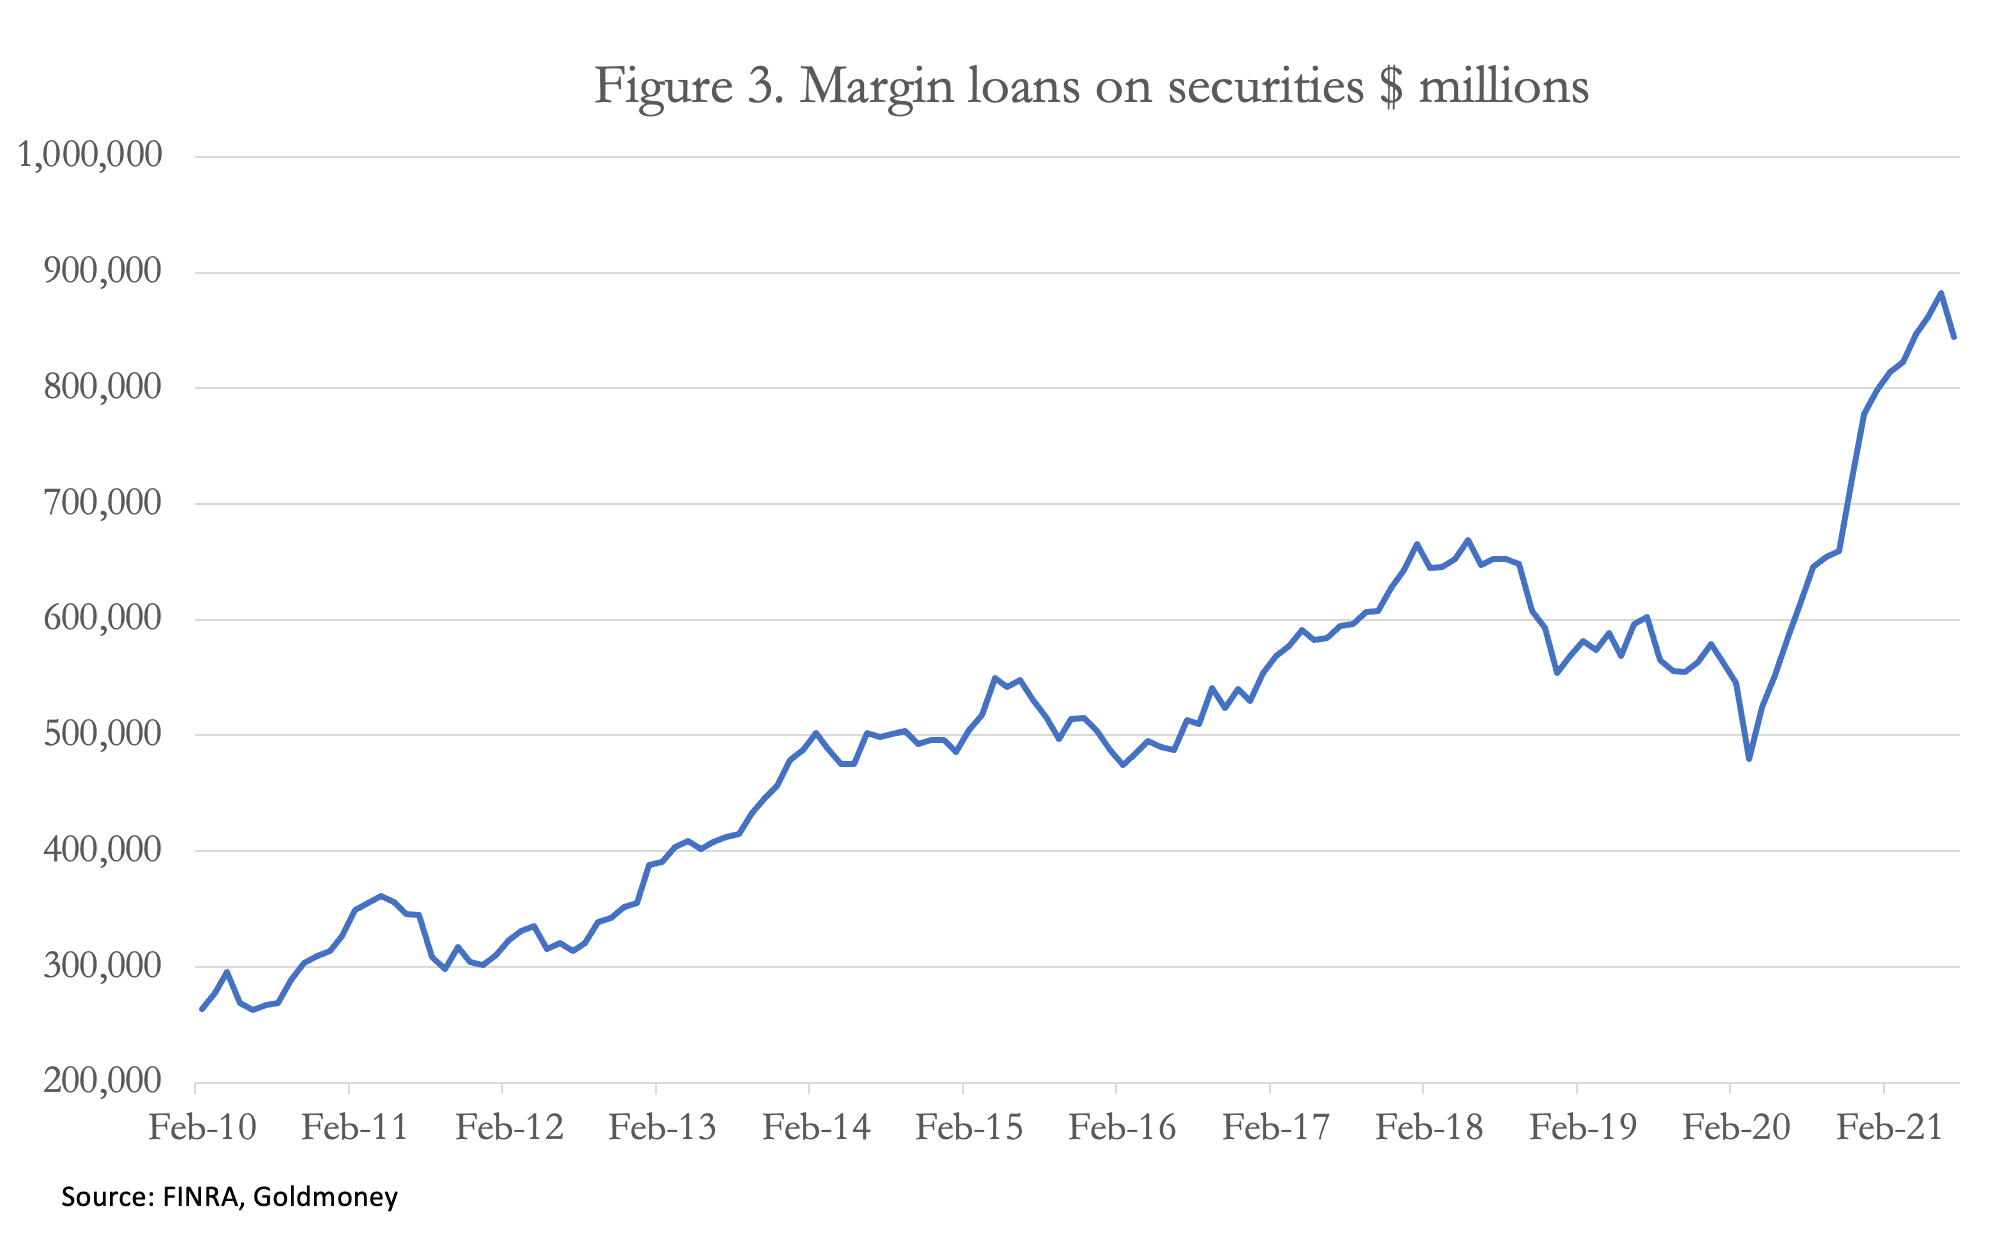
Le changement observé depuis les années 1980 est que l’expansion du crédit s’est de plus en plus déplacée des emprunteurs non financiers vers le financement d’activités purement financières. Cela n’écarte pas le risque systémique lié aux cycles de crédit ; cela en modifie plutôt la nature. Prêter à des clients pour qu’ils spéculent sur des actifs financiers, tout en recevant ces mêmes actifs en garantie, est un exemple de la manière dont ce risque est susceptible de se concrétiser ; lorsque les taux d’intérêt augmentent, conséquence inévitable d’un accroissement préalable de la monnaie en circulation, les banquiers seront contraints de liquider des prêts pour protéger leur propre capital.
La figure 3 montre le niveau récent de l’effet de levier des investisseurs, qui s’établissait à 844 milliards de dollars fin juillet, ce qui représente les appels de marge initiaux qui se produiront en cas de repli du marché.
 Un autre aspect de la situation actuelle découle de l’effet de levier que l’augmentation des dépôts bancaires confère aux émissions de dette de capitaux en dehors du système bancaire. La figure 4 ci-dessous présente la somme des obligations et du crédit bancaire. En incluant le crédit bancaire, la dette totale en dollars américains dépassera bientôt 100 000 milliards de dollars, si ce n’est déjà fait.

La dette n’est pas un problème tant qu’elle est productive et que son augmentation globale reste stable. Ni l’un ni l’autre n’est vrai aujourd’hui. La dette du secteur privé sert de plus en plus à une consommation éphémère et à soutenir des sociétés zombies et leurs investissements inadaptés. La dette publique augmente rapidement sous l’effet de l’accroissement des responsabilités sociales de l’État et de coûts d’emprunt avantageux pour lui-même. Il est peu probable qu’une projection des niveaux de dette dans l’avenir fasse apparaître un ralentissement de son rythme de progression ; une nouvelle accélération semble plus probable. Et il ne s’agit là que des éléments figurant au bilan.
Le système bancaire parallèle
Les statistiques bancaires et d’endettement excluent le système bancaire parallèle (« shadow banking »), qui comprend notamment, sans s’y limiter en aucune façon, les prêts hypothécaires non bancaires, les prêts à effet de levier, les prêts étudiants et certains crédits à la consommation (selon Jamie Dimon dans sa lettre annuelle de 2019 aux actionnaires de JPMorgan Chase), pour lesquels il n’existe aucune estimation fiable. Un chiffre de 52 000 milliards de dollars pour 2018 a été avancé dans les médias.[ii]Le système bancaire parallèle désigne les entreprises financières qui ne sont pas réglementées comme des banques classiques et qui octroient des prêts ou jouent un rôle d’intermédiaire dans le prêt d’argent, telles que les prêteurs sur salaire, les fonds spéculatifs, les compagnies d’assurance, les gestionnaires d’actifs, les émetteurs de cartes de crédit, les systèmes de paiement, les gestionnaires de prêts hypothécaires, et même les commissaires-priseurs qui consentent des prêts à des clients fortunés.[iii] Plus récemment, on peut y ajouter les stablecoins. On ne sait pas précisément dans quelle mesure le système bancaire parallèle est financé par des entités agissant comme mandataires de banques réglementées et comme arrangeurs de titrisations, telles que la création et le financement de titres adossés à des créances hypothécaires. Mais il semble probable que des montants importants de financement parallèle proviennent de crédit s’ajoutant à celui enregistré dans les banques agréées. Un exemple parlant est l’émetteur du stablecoin Tether, dont le bilan s’apparente à celui d’une banque centrale : d’un côté des actifs, de l’autre, au passif, des jetons monétaires stablecoins, nominalement liés au dollar parce qu’ils sont la contrepartie d’actifs libellés en dollars.
Le Conseil de stabilité financière (une émanation de la Banque des règlements internationaux) emploie désormais le terme « intermédiation financière non bancaire » en remplacement de « système bancaire parallèle ». La dernière estimation du CSF pour la catégorie sans doute la plus pertinente, celle des autres institutions financières (OFI) aux États-Unis, évaluait leurs actifs à 30 000 milliards de dollars en 2018. Il est raisonnable d’ajouter ce montant aux 100 000 milliards de dollars de monnaie et de dettes en circulation figurant dans la Figure 4, sans tenir compte d’une quelconque croissance au cours des dernières années.
À titre de remarque complémentaire, il convient de noter que l’effet de levier financier dans certaines catégories d’OFI peut être extrême, ce qui ajoute un risque systémique non comptabilisé au système financier. Et dans sa lettre aux actionnaires de JPMorgan Chase mentionnée plus haut, M. Dimon a souligné que, lorsque le prochain ralentissement débutera,
« les banques seront limitées, tant sur le plan psychologique que par les nouvelles réglementations, dans leur capacité à prêter librement sur le marché, comme beaucoup d’entre nous l’ont fait en 2008 et 2009. Les nouvelles réglementations obligeront les banques à conserver des liquidités à l’approche d’un ralentissement, à se préparer aux effets de tests de résistance encore plus stricts et à détenir davantage de capital… Lors de la prochaine crise financière, JPMorgan Chase sera tout simplement dans l’incapacité de prendre certaines des mesures que nous avons prises en 2008…
Il est alarmant de penser que le recours de la Fed à la mobilisation des banques commerciales pour éviter qu’une crise financière ne mette en faillite des entreprises financières et non financières, comme cela fut réalisé de façon spectaculaire après la faillite de Lehman, ne sera plus disponible pour les banques centrales aujourd’hui en raison du durcissement de la réglementation. Pour illustrer davantage ce point, M. Dimon pourrait ajouter aujourd’hui que les dispositions de Bâle III relatives aux actifs pondérés des risques, qui doivent s’appliquer à compter de 2023, obligeront les banques à augmenter encore leurs fonds propres, ou à défaut, à réduire leur exposition au bilan.
En résumé, quantifier le système bancaire parallèle au regard de la dette et de la monnaie supplémentaires par rapport à celles enregistrées officiellement revient à essayer de clouer de la gelée au mur. Mais il ne fait aucun doute que le montant est considérable et que ce secteur comporte des risques systémiques qui s’ajoutent à ceux du système bancaire officiel. Et même selon une hypothèse prudente, aux États-Unis, il est supérieur de 50 % aux activités bancaires réglementées.
L’inéluctabilité de la hausse des taux d’intérêt
Les conséquences d’une inflation accélérée du crédit et de la monnaie sur le pouvoir d’achat se manifestent dans la hausse des prix des matières premières, celle des coûts des intrants manufacturiers et celle des prix à la consommation eux-mêmes. L’indice des prix à la consommation (IPC) officiel américain a progressé de 5,4 % en un an et, malgré les espoirs fervents des membres du FOMC de la Fed, ne montre aucun signe de ralentissement. Shadowstats évalue la hausse réelle à 13,4 %.[iv]En vérité, les variations du niveau général des prix ne peuvent pas être calculées, car il ne s’agit que d’un concept. Mais nous pouvons dire que le pouvoir d’achat du dollar baisse probablement à un rythme annualisé supérieur à 10 % et que, compte tenu de la poursuite de l’inflation du crédit, il est peu probable qu’il se stabilise dans un avenir prévisible. Si la Fed n’est pas en mesure de relever suffisamment les taux d’intérêt pour l’enrayer, le rythme de la baisse du pouvoir d’achat du dollar risque de s’accélérer. En bref, les taux d’intérêt vont nécessairement augmenter de façon non négligeable.
Au lieu de faire face à cette réalité, la Fed écarte la hausse des prix en affirmant qu’elle tient à des facteurs temporaires. De plus, certains signes indiquent désormais que l’économie américaine, comme d’autres, cale ou ralentit après un rebond initial, ce qui incite les banquiers centraux à espérer que la pression à la hausse des prix s’atténuera. Mais, à l’examen, cet argument tient à peine debout.
À l’origine de l’erreur se trouve la croyance que les hausses de prix sont principalement causées par l’augmentation de la demande, et que la demande globale a été temporairement stimulée par la fin des confinements liés au coronavirus, à un moment où l’offre était perturbée. Mais il faut considérer une vérité qui dérange. À l’exception peut-être de quelques effets contraires à court terme, aucun cas recensé de dépréciation monétaire importante n’a manqué d’entraîner une hausse sensible des prix, en particulier pour les biens essentiels tels que l’alimentation et l’énergie, tandis que l’activité économique connaît dans le même temps un net repli. La raison en est simple : la dépréciation d’une monnaie transfère de la richesse, et donc du pouvoir d’achat en termes réels, de ses utilisateurs vers son émetteur, appauvrissant les premiers et enrichissant le second. Toute personne disposant d’un salaire et d’épargne voit sa valeur réelle diminuer, tandis que l’État et les premiers bénéficiaires de la monnaie nouvellement émise en tirent profit.
Par conséquent, sous l’effet de la baisse du pouvoir d’achat de la monnaie liée à l’inflation de sa quantité, nous assisterons soit à une nouvelle baisse substantielle du pouvoir d’achat du dollar, reflétant pleinement sa dilution, soit à une hausse des taux d’intérêt qui pourra ou non suffire à dissuader les détenteurs de s’en défaire immédiatement. Le groupe le plus susceptible d’abandonner le dollar en premier est celui des détenteurs étrangers, qui possèdent actuellement des dépôts et des actifs financiers en dollars totalisant plus de 30 000 milliards de dollars. Mais le problème des étrangers est que, toutes les monnaies fiduciaires étant liées au dollar en tant que monnaie de réserve, il n’existe aucune monnaie plus saine contre laquelle l’échanger. En conséquence, la perte de pouvoir d’achat de l’ensemble des monnaies se reflétera dans les prix des matières premières et dans ceux de tout le reste.
Guidées par des convictions néo-keynésiennes, les banques centrales seront partagées entre le maintien de politiques monétaires accommodantes pour soutenir l’activité économique et le relèvement des taux d’intérêt pour lutter contre la hausse des prix en soutenant leurs monnaies. L’histoire de cas similaires nous enseigne qu’elles commettront probablement l’erreur de privilégier la répression des taux d’intérêt, voire de soutenir le contrôle des prix, plutôt que de relever suffisamment les taux. Ce n’est pas nécessairement que les autorités monétaires croient en ces mesures : simplement, elles n’y verront aucune alternative.
Un moment viendra inévitablement où les autorités monétaires perdront le contrôle des taux d’intérêt et, si ce n’est pas déjà le cas à ce stade, celui des marchés eux-mêmes. Elles auront alors de plus en plus de mal à financer les déficits budgétaires publics. Et, les perspectives étant celles de prix toujours plus élevés, malgré le contrôle des prix (s’il est instauré), la pression à la baisse sur la valeur des actifs financiers risque de submerger tous les efforts des autorités pour la soutenir. Il ne fait aucun doute que les obligations et les actions se trouvent dans la bulle des bulles, valorisées sur la base de taux d’intérêt nuls et, dans bien des cas, négatifs. Jamais dans l’histoire financière une bulle n’a éclaté sur des valorisations aussi excessives.
Pour en revenir au dollar, si l’estimation de Shadowstats d’une inflation des prix supérieure à 13 % est exacte, la reconnaissance de la véritable perte de pouvoir d’achat du dollar dans l’économie nationale aura pour corollaire que tous les actifs financiers sont, eux aussi, terriblement mal valorisés. Les acteurs du marché prendront alors conscience de l’état réel des finances publiques. Aux États-Unis, la charge nette d’intérêts passera de l’estimation de 331 milliards de dollars du CBO à près de mille milliards, puis à deux mille milliards l’année suivante, en raison de l’échéance moyenne relativement courte de la dette du gouvernement américain.
Il ne sera pas possible de réduire progressivement le QE
Comme pour illustrer la confusion qui règne à Wall Street et au sein du FOMC, il est question d'introduire une réduction progressive (« taper ») de l'assouplissement quantitatif au quatrième trimestre de cette année ou début 2022. Mais, outre le fait qu'elles reflètent des taux d'intérêt nuls, les valorisations excessives actuelles des marchés s'expliquent par l'injection mensuelle de 120 milliards de dollars d'assouplissement quantitatif dans les fonds de pension et les compagnies d'assurance, en échange de titres de dette publique et d'agences gouvernementales. Ces institutions investissent ces liquidités dans des obligations et des actions plus risquées. Toute tentative de la Fed de les sevrer de cette injection mensuelle fera chuter les marchés, ce que les autorités ont tenu à éviter. Il n'y a que deux conclusions possibles : soit les membres du FOMC ne comprennent pas le véritable objectif de l'assouplissement quantitatif (ce qui est peu probable), soit ils bluffent. Le bluff consisterait à prétendre que la conjoncture économique s'est suffisamment améliorée pour soutenir les marchés sans injection mensuelle de 120 milliards de dollars, sans aucune intention réelle de réduire ces achats.Plus réalistement, lorsque les perspectives de taux d'intérêt se préciseront et laisseront apparaître un risque de hausses significatives, la Fed pourrait être contrainte d'accroître sensiblement l'assouplissement quantitatif afin de soutenir les actions et de maintenir les rendements obligataires à un niveau bas.
Le sort des actifs financiers et celui des monnaies fiduciaires sont étroitement liés
Dans cet article, nous avons vu que toute monnaie résulte d’une expansion du crédit, qu’elle soit le fait de la banque centrale ou du système bancaire. À ce dernier, il faut ajouter les banques parallèles, qui créent de la même manière du crédit assorti de droits de dépôt correspondants. Nous nous sommes concentrés sur le dollar parce qu’il est la monnaie de réserve. Mais toutes les autres monnaies présentent les mêmes caractéristiques fiduciaires, et aucune n’est adossée à une monnaie saine de substitution ni mise à la disposition du public sous la forme de pièces d’or.Nous avons relevé que les actifs financiers doivent leurs valorisations actuelles à des taux nuls, voire négatifs, et que les prix sont en outre soutenus par l’assouplissement quantitatif (QE), qui, aux États-Unis, à raison de 120 milliards de dollars par mois, représente près de deux mille milliards de dollars depuis mars 2020. Certaines autres juridictions mènent des programmes de QE agressifs, notamment le Japon, mais ce sont les États-Unis qui comptent, car les marchés de capitaux mondiaux s’alignent sur ceux des États-Unis.
À un moment proche, en raison de la hausse imminente des taux d’intérêt et/ou d’une nouvelle accélération de la baisse du pouvoir d’achat du dollar, les valeurs des actifs financiers seront nécessairement confrontées à une forte contraction. Le seul sujet que nous n’ayons pas abordé est le lien entre la baisse de la valeur des actifs et son effet sur la monnaie fiduciaire.
Dans les premières phases de l’éclatement d’une bulle de marché, on assiste à une ruée vers les liquidités. Les investisseurs tenteront de sauver ce qu’ils peuvent en vendant, et l’on peut être certain que les prêteurs accordant des crédits sur marge les rappelleront, provoquant de nouvelles ventes. On peut donc s’attendre à ce qu’une monnaie reste stable, voire progresse légèrement sur le marché des changes (selon l’ampleur de la liquidation étrangère qui agit en sens inverse), tandis que les rendements obligataires commencent à monter et que les cours des actions baissent.
Nous entrons ensuite dans une seconde phase, où les banques commencent à rappeler plus largement les prêts, parce que la valeur des garanties a diminué et que les prêts sans lien avec la spéculation de marché ne sont plus couverts. L’actif comme le passif des bilans bancaires se contracteront, du fait à la fois de l’annulation de créances douteuses et du rappel effectif de prêts. La dette en dollars, qui atteint selon nos estimations jusqu’à 130 000 milliards de dollars, sera menacée pour tous ceux qui la détiennent, et leurs pertes seront considérables. Quant à ceux qui ont des obligations d’endettement, et qui se sont trop longtemps habitués à des rendements obligataires très bas et artificiellement contenus, leurs calculs économiques seront sérieusement remis en cause.
La réponse des banques centrales ne pourra être que d’accroître rapidement leurs bilans pour compenser les pertes des banques commerciales, en inondant le système financier de dépôts supplémentaires afin de renforcer les réserves bancaires. Il faudra plusieurs milliers de milliards de dollars pour stabiliser une montagne de dette chancelante de 130 000 milliards de dollars et le crédit correspondant, et il en ira de même pour les banques centrales gérant toutes les autres grandes monnaies, afin d’éviter l’effondrement du système bancaire mondial. L’effondrement du pouvoir d’achat de toutes les monnaies reprendra alors avec une force redoublée, car les tentatives pour empêcher le crédit et les dépôts bancaires de se liquider dans un trou noir de destruction monétaire ne pourront qu’accélérer le phénomène.
[i] Selon le FMI, la somme de la dette du secteur privé et des ménages aux États-Unis
[ii] Voir https://www.cnbc.com/2019/04/11/shadow-banking-is-now-a-52-trillion-industry-and-posing-risks.html
[iii] Voir www.newrepublic.com/article/157455/shadow-banks-back-still-big-fail
[iv] Voir http://www.shadowstats.com/ et faire défiler jusqu’à (11 août) CPI inflation.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf indication expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant de toute information ou opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.