
La corrélation entre le pétrole et l’or se renforce. La hausse du pétrole entraîne celle des rendements obligataires, ce qui déstabilise la valeur du dollar. Le « debasement trade » est de retour.
« Il est hors de doute que le pouvoir d’achat et la crédibilité du dollar seront gravement entamés, et que l’or montera donc en parallèle d’un prix du pétrole nettement plus élevé. Ce changement de sentiment pourrait être soudain et spectaculaire. »
Les haussiers de l’or et de l’argent papier sont peut-être moroses, mais une évolution discrète est en cours. Elle apparaît désormais clairement dans la relation entre l’or et le pétrole au cours des trois derniers mois :
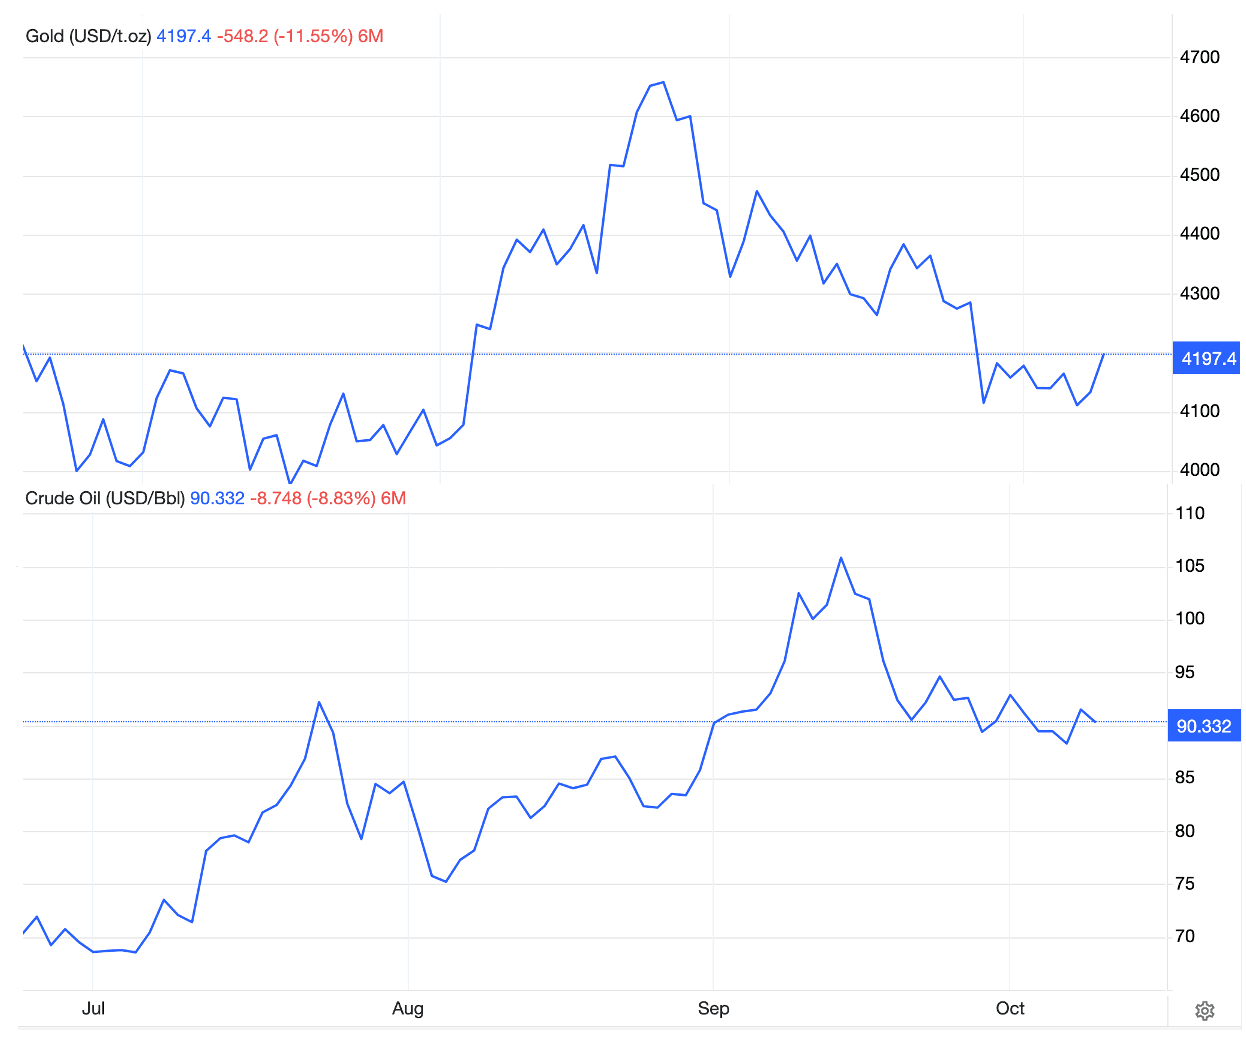
Après le pic du pétrole en avril dernier, son prix a entamé une phase de creux en juillet, tout comme l’or. Les deux ont ensuite progressé, sans être totalement synchronisés mais à peu près de concert, l’or atteignant son plus haut à la fin août et le pétrole trois semaines plus tard, avant que tous deux ne reculent jusqu’à des plus bas récents la semaine dernière.
Cette évolution remet en cause la lecture macroéconomique selon laquelle la hausse du pétrole alimente l’inflation et donc les taux d’intérêt, ce qui augmente le coût de détention de l’or. Mais, à l’examen, cet argument ne tient pas.
Pourquoi ?
Tout tient à la perception de l’endroit où se situe, en définitive, le risque, et c’est là que l’analyse macroéconomique se heurte à l’évolution des faits. Il apparaît de plus en plus clairement qu’il existe un conflit entre les besoins de financement du gouvernement américain et la réticence des acteurs étrangers à acheter de la dette américaine. Cela entretient la demande asiatique d’or, indifférente aux baisses du prix en dollars. Il apparaît aussi clairement que, avec les pénuries de diesel, de kérosène et de combustible de soute, ainsi que d’autres dérivés du pétrole, les entreprises font face à des coûts nettement plus élevés et à des perturbations d’approvisionnement, ce qui conduit à un effondrement de l’activité économique. Parallèlement, les prix de pratiquement tout augmentent, non seulement pour les entreprises qui peinent à les répercuter, mais aussi pour les consommateurs.
La hausse des prix du pétrole garantit l’effondrement de l’activité économique, ce qui creuse le déficit budgétaire de l’État, contraint de secourir à la fois des entreprises et des marchés défaillants. Le crédit bancaire se contractera fortement, et les autorités n’auront d’autre choix que de le remplacer par une expansion substantielle de la base monétaire, c’est-à-dire la somme des billets et des dépôts bancaires inscrits au bilan de la Fed.
Les investisseurs étrangers, ainsi que les institutions nationales les plus clairvoyantes, anticipent de plus en plus cette issue. La question se pose maintenant de savoir quelles sont les perspectives du pétrole. La crise dans le golfe Persique et en mer Rouge prendra-t-elle bientôt fin, ou s’intensifiera-t-elle ?
La réponse de deux sources bien informées, le professeur Marandi à Téhéran et Pepe Escobar, est que, pendant l’Assemblée générale des Nations unies, à laquelle ont assisté le président et le ministre des Affaires étrangères de l’Iran, ce pays a autorisé un trafic accru par Ormuz pour des raisons diplomatiques. Leur présence était l’occasion pour les Américains de rouvrir les pourparlers. Elle a au contraire conduit les Américains à affirmer que les flux pétroliers étaient revenus à la normale, le WTI passant de 105 $ à 88 $.
Maintenant que l’Assemblée générale est terminée et que le président Trump a écarté toute négociation, l’Iran restreint de nouveau le trafic et s’en prend aux navires qui tentent d’éviter le péage ou qui sont liés à des États non amis. Si l’on y ajoute l’intensification des attaques houthistes contre les raffineries saoudiennes et son oléoduc Est-Ouest vers Yanbu, sur la mer Rouge, il est clair que les pénuries de pétrole et de ses dérivés sont sur le point de s’aggraver.
Les prix au comptant seraient supérieurs à ceux des contrats à terme à un mois, lesquels sont eux-mêmes fortement en backwardation, sous l’effet du spread 3-2-1 :
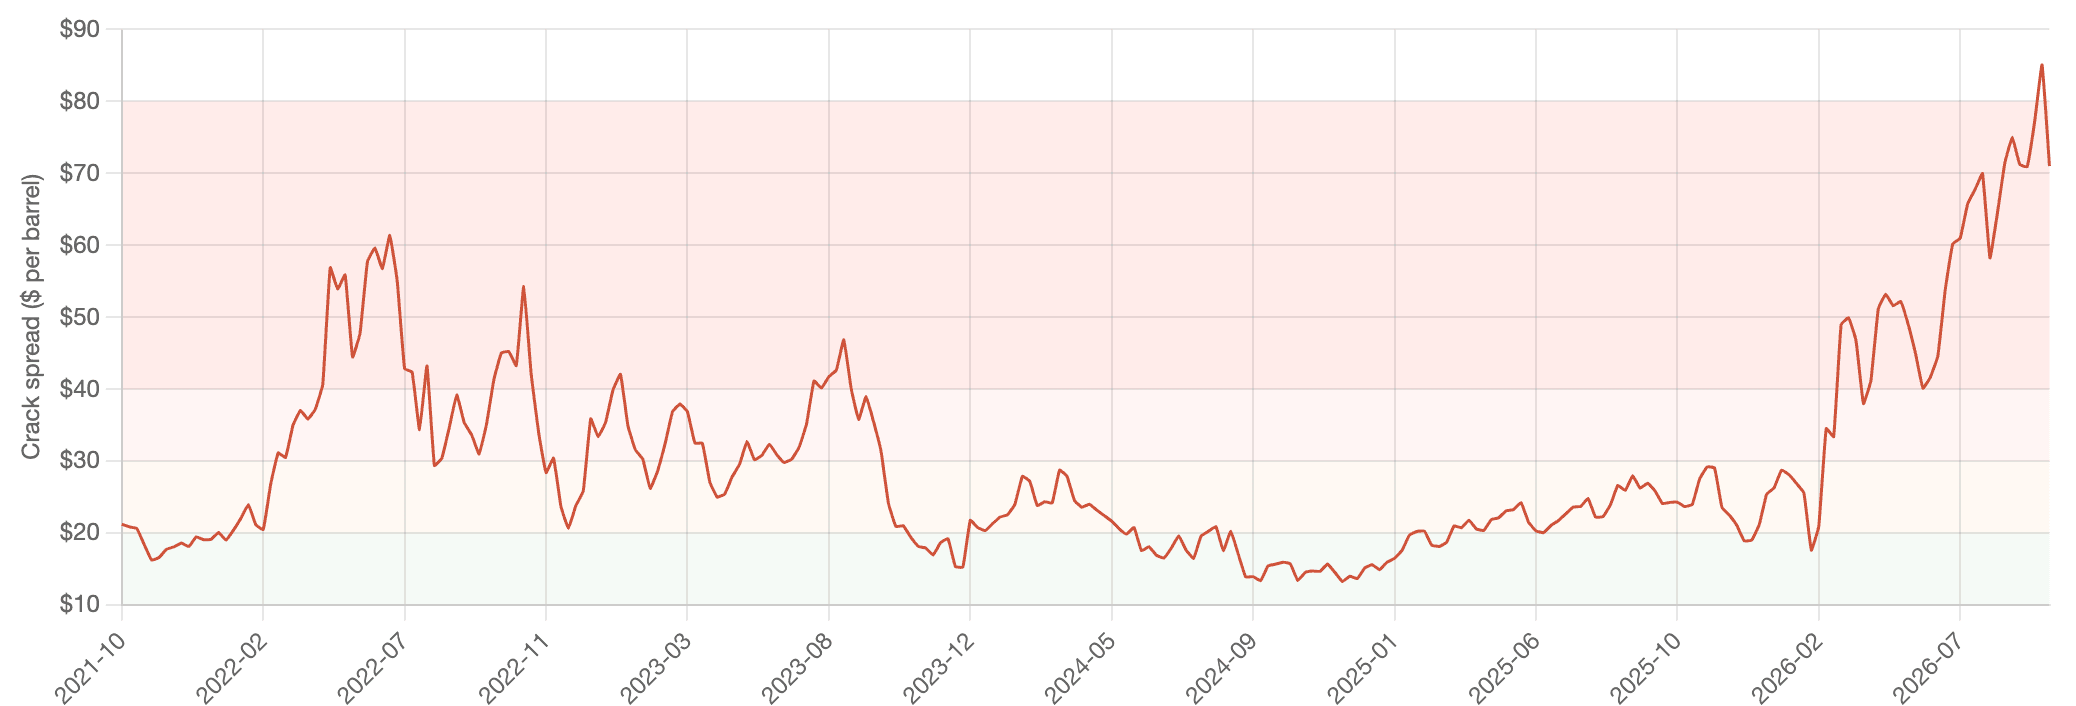
Le spread mesure la valeur du diesel et de l’essence tirés d’un baril de pétrole par rapport au coût du baril. En d’autres termes, il s’agit de la marge de raffinage, qui est d’environ 20 $ en temps normal. À plus de 70 $, elle fait monter le prix du baril. Si l’on y ajoute les nouvelles restrictions imposées à l’offre mondiale par l’Iran et les Houthis après la réunion de l’ONU, on voit que le prix du pétrole ne peut que monter, et rapidement.
On voit désormais pourquoi l’or est corrélé au pétrole, et pourquoi la hausse des prix du pétrole provoquera une crise économique et de financement pour le gouvernement américain. Il est hors de doute que le pouvoir d’achat et la crédibilité du dollar seront gravement entamés, et que l’or montera donc en parallèle d’un prix du pétrole nettement plus élevé. Ce changement de sentiment pourrait être soudain et spectaculaire.