
Nous disposons désormais d'une explication du paradoxe de Gibson (publiée ici), une énigme qui a tenu en échec les économistes dominants, de Fisher à Keynes et Friedman.
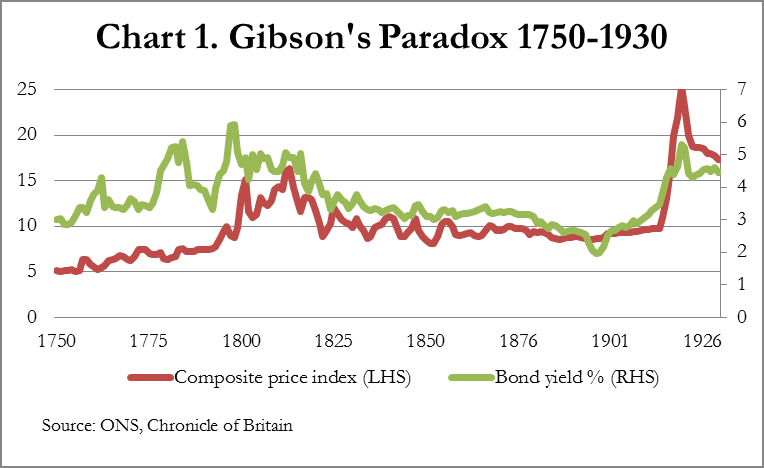
La meilleure façon d'illustrer cette énigme consiste à recourir à deux graphiques, le premier montrant la preuve empirique que les taux d'intérêt sont corrélés au niveau des prix.
Et le second, qui ne montre aucune corrélation entre les taux d'intérêt et la variation annuelle du niveau des prix, c'est-à-dire le taux d'inflation.

La solution de l'énigme est simple : sur des marchés libres, les taux d'intérêt sont fixés par la demande des entreprises qui investissent et qui, à la marge, paieront un taux d'intérêt selon que les prix de leurs produits sont en hausse ou en baisse : d'où la corrélation.
Le deuxième graphique montre que les politiques des banques centrales, qui cherchent à contrôler les prix en fixant les taux d’intérêt, n’ont aucune justification théorique. Elles découlent de l’acceptation aveugle de la théorie quantitative de la monnaie, sur laquelle repose la macroéconomie.
Les banquiers centraux commettent l’erreur de croire que le prix de la monnaie est son taux d’intérêt, et non l’inverse du prix des produits contre lesquels elle est échangée. Les taux d’intérêt traduisent la préférence temporelle de la monnaie, qui, sur des marchés libres, reflète globalement la préférence temporelle moyenne de l’ensemble des biens individuels achetés avec cette monnaie. Le problème du monétarisme est qu’il ignore cet aspect temporel de l’échange.
Il convient de garder à l’esprit que les prix de demain, et donc le pouvoir d’achat de la monnaie, sont entièrement subjectifs ou, autrement dit, ne peuvent être connus à l’avance : s’ils l’étaient, nous pourrions acheter ou vendre quelque chose aujourd’hui avec la certitude d’un profit demain, ce qui est manifestement faux. Il s’ensuit que les quantités relatives de monnaie et de biens ne sont pas les facteurs déterminants des relations de prix. Beaucoup plus importantes sont les préférences des consommateurs entre la monnaie et les biens, lesquelles, poussées à l’extrême, peuvent rendre le pouvoir d’achat d’une monnaie nul, quelle que soit sa quantité. Cette observation est nécessaire pour replacer la théorie monétaire dans son juste contexte.
Par sa politique monétaire, la Banque d’Angleterre a supplanté les relations du marché libre depuis le milieu des années 1970, la relation de Gibson étant manifeste au cours des 240 années précédentes. Le graphique 3 prolonge le graphique 1.

La relation a pris fin lorsque la Banque d’Angleterre a porté ses taux d’intérêt à 17,1 % en 1974 afin d’enrayer l’hyperinflation des prix. Pour la première fois, la BoE a fixé des taux supérieurs à ce qu’ils auraient été sur des marchés libres au regard du niveau des prix, et la Fed a fait de même cinq ans plus tard. Depuis lors, les prix ont continué d’augmenter, quoique à un rythme décroissant, et la livre sterling a perdu 88 % supplémentaires de son pouvoir d’achat, et le dollar américain 76 %. Depuis cette époque, la gestion des taux d’intérêt par ces banques centrales n’a cessé de supprimer la relation de Gibson, comme il convient désormais de l’appeler.
La politique monétaire altère le marché entre emprunteurs et épargnants. On le constate aujourd’hui : des taux d’intérêt nuls compriment la relation entre les épargnants et les entreprises qui investissent, ce qui crée une stagnation économique. Cela nous amène à une seconde erreur mise en évidence par Gibson. La Fed devrait relever ses taux d’intérêt à partir de la limite zéro dans quelques mois, dans l’espoir d’un retour à une certaine normalité.
Selon Gibson, une tendance haussière des taux d’intérêt inciterait les prix à monter vers l’objectif d’inflation de 2 % de la Fed, et probablement à le dépasser. Ce n’est pas ainsi que les opérateurs financiers voient les choses, ni la Fed. Ils attendent exactement l’inverse, estimant que la hausse des taux d’intérêt nuit à la demande et aux cours des matières premières, ce qui explique pourquoi la décision a été différée aussi longtemps.
Les faits montrent que cette opinion est erronée et que la hausse des taux d’intérêt s’accompagnera d’une hausse des cours des matières premières. Par exemple, entre 1970 et 1980, l’or est passé de 36 $ à 800 $, et les taux d’intérêt américains de 9 % à 17 %, comme le montre le graphique 4.

Il s’agit d’un point légèrement différent, mais il illustre de façon saisissante l’erreur qui consiste à penser que le prix de quoi que ce soit peut être contenu par des taux d’intérêt plus élevés.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur et ne reflètent pas nécessairement ceux de GoldMoney, sauf mention expresse contraire. Veuillez noter que ni GoldMoney ni aucun de ses représentants ne fournissent de conseils financiers, juridiques, fiscaux, d’investissement ou autres. Ces conseils doivent être demandés à une personne ou à un organisme indépendant et réglementé, dûment qualifié pour les dispenser. Toute information fournie dans cet article l’est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. GoldMoney n’acceptera aucune responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez.