
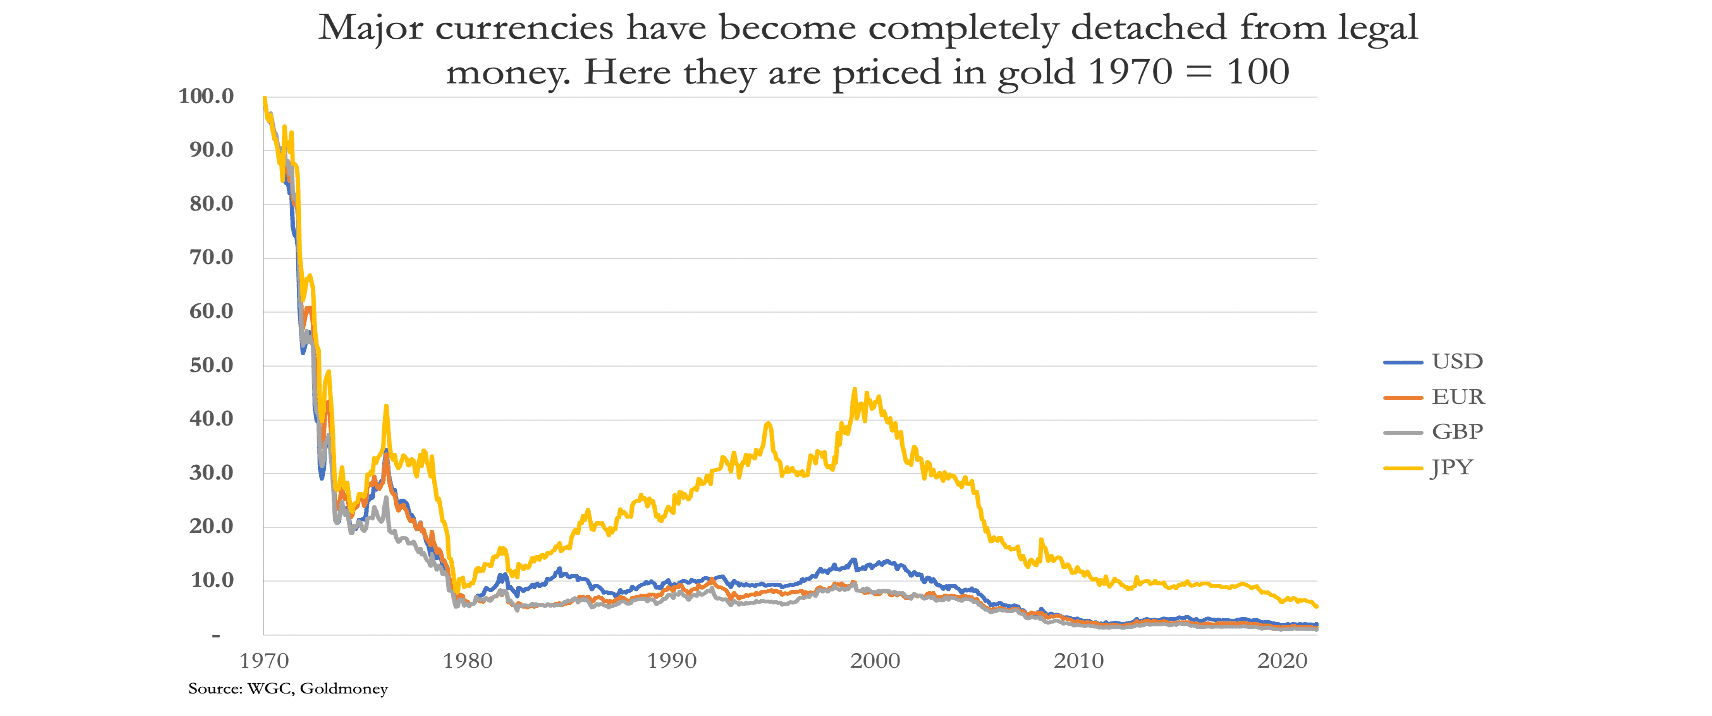
L'écart entre la valeur des monnaies fiduciaires et celle de la monnaie légale, c'est-à-dire l'or, s'est creusé au point que le dollar ne conserve plus que 2 % de sa valeur d'avant les années 1970, et la livre sterling à peine 1 %. On affirme pourtant couramment que la monnaie fiduciaire est de la monnaie et que l'or n'a plus d'importance.
Produit de la propagande étatiste, cette affirmation est erronée. Établi à l'origine par le droit romain, l'or demeure juridiquement de la monnaie, tandis que les monnaies dévoyées des États n'en sont pas : elles ne sont qu'une forme de crédit. Comme je le démontre dans cet article, les principales banques centrales occidentales seront contraintes de se lancer dans un nouveau cycle de dépréciation monétaire, qui mettra vraisemblablement fin à la question.
Ma thèse repose essentiellement sur l'idée que le crédit bancaire commercial va se contracter fortement en réaction à la hausse des taux d'intérêt et des rendements obligataires. Ce repli met déjà fin à la bulle généralisée de la valeur des actifs financiers, commence à fragiliser le PIB et, compte tenu des niveaux record d'endettement des bilans, rend une crise bancaire majeure pratiquement inévitable. Les banques centrales, déjà elles-mêmes en situation précaire, devront alors garantir l'ensemble du système de crédit.
En s'acquittant de leurs responsabilités envers le statu quo, les banques centrales finiront par détruire leurs propres monnaies.
Alors pourquoi continuons-nous à tout évaluer en monnaies défaillantes, alors que cela changera presque certainement ? Lorsque la différence entre la monnaie légale et les monnaies en déclin sera enfin comprise, le public abandonnera entièrement les monnaies fiduciaires pour revenir à la monnaie légale. L'actualité récente accélère rapidement cette échéance.
Pourquoi attribuons-nous de la valeur à la monnaie fiduciaire et non à la monnaie légale ?
Une question reste aujourd'hui sans réponse satisfaisante : pourquoi une monnaie fiduciaire non adossée à un actif a-t-elle de la valeur en tant que moyen d'échange ? Certains y voient l'expression de la confiance accordée à l'émetteur et de sa solidité financière. D'autres estiment que l'obligation faite aux sujets d'une nation de payer des impôts, et d'en rendre compte, en garantit la demande. Mais ces réponses ne tiennent pas compte des conséquences de son expansion massive, alors que l'État prétend qu'elle est une véritable monnaie. Ces conséquences peuvent parfois sembler bénignes, et parfois catastrophiques. Pour expliquer la tolérance du public face aux défaillances répétées des monnaies, ces réponses sont insuffisantes.
Faisons une expérience de pensée pour mettre en évidence l'ampleur du problème. Nous savons qu'au fil des millénaires, les métaux, en particulier l'or, l'argent et le cuivre, ont fini par être utilisés comme moyens d'échange. Nous savons aussi que l'usage de leur valeur s'est élargi grâce au crédit, sous forme de billets de banque et de dépôts bancaires. Les relations entre la monnaie légale, c'est-à-dire l'or, l'argent ou le cuivre, et le crédit sous ses diverses formes ont été définies par le droit romain au VIe siècle. Nous savons enfin que ce système de monnaie et de crédit, où la valeur du crédit est liée à celle de la monnaie, a, malgré quelques hauts et bas, bien servi l'humanité depuis lors.
Supposons maintenant qu'en l'absence de monnaie métallique, à l'aube de l'histoire économique, un souverain ordonne à ses sujets d'utiliser une nouvelle monnaie que lui seul émettra pour l'usage du public. Cela serait sans doute perçu comme un avantage pour tous, par rapport à la situation antérieure du troc. Mais la question qui doit nous préoccuper est celle de la durabilité de cette nouvelle monnaie. Sans précédent, comment la valoriser au regard des rapports entre les biens et services achetés et vendus ? Quelle certitude peut-on avoir de sa valeur de demain dans ce contexte ? Et que se passe-t-il si le roi perd son pouvoir, ou meurt ?
Il est clair que, faute de référence à autre chose, la nouvelle monnaie du roi est une proposition très risquée et finira tôt ou tard par échouer. Même lorsqu'une nouvelle monnaie a été introduite et liée à une forme de monnaie existante, si ce lien est ensuite rompu, elle aura du mal à survivre. Sans entrer dans les bonnes raisons qui l'expliquent, l'expérience empirique le confirme. Les marchands chinois n'utilisent plus le papier de feuilles de mûrier de Kubilai Khan, et les citoyens allemands n'utilisent plus les marks papier du début des années 1920. Mais ils se réfèrent toujours à la monnaie métallique.
Pourtant, aujourd'hui, nous attribuons de la valeur aux monnaies papier émises par nos gouvernements, au mépris de ces issues. Le grand économiste autrichien Ludwig von Mises en a fourni une explication avec son théorème de régression. Il soutenait, avec raison, que nous rapportons la valeur d'un moyen d'échange aujourd'hui à la valeur qu'il avait pour nous hier. Autrement dit, en tant que producteurs, nous savons ce que nous recevrons aujourd'hui pour notre production, d'après notre expérience du passé immédiat, et nous nous référons de la même manière à la valeur de notre monnaie en tant que consommateurs. De même, à une période antérieure, nous rapportions notre expérience de la valeur des monnaies à notre expérience précédente. En d'autres termes, la crédibilité et la valeur des monnaies reposent sur une régression dans le passé.
La théorie de la régression de Mises a été globalement confirmée par un auteur antérieur, Jean-Baptiste Say, qui a observé dans son Traité d’économie politique :
« La coutume, et non l’ordre de l’autorité, désigne donc le produit particulier qui doit servir exclusivement de monnaie, qu’il s’agisse d’écus ou de toute autre marchandise. »[i]
C’est la coutume qui explique que nous continuions à considérer les devises comme de la monnaie, alors que, depuis cinquante et un ans, leur lien avec la monnaie a été abandonné. Le lendemain du jour où le président Nixon a coupé le cordon ombilical entre l’or et le dollar, nous avons tous continué à utiliser les dollars et toutes les autres devises comme si rien ne s’était passé. Mais il s’agissait de la dernière étape d’un long processus visant à libérer le dollar papier de son adossement à l’or. L’habitude du public d’évaluer la devise par régression a bien servi le gouvernement américain et continue de le faire.
Le rôle d’un moyen d’échange
Les devises n’étant adossées à rien d’autre qu’au cours forcé décrété par les gouvernements, pour bien comprendre le rôle qu’elles se sont attribué, il convient de formuler quelques remarques sur la nécessité d’un moyen d’échange et sur ses caractéristiques. Les bases en ont été posées par Jean-Baptiste Say, qui a décrit la division du travail et le rôle d’un moyen d’échange.
Say observait que la productivité humaine dépendait de la spécialisation, les producteurs obtenant l’ensemble de leur consommation par l’intermédiaire du moyen d’échange. Le rôle de la monnaie (et du crédit qui lui est associé) est d’agir comme une marchandise dont la valeur repose sur son usage dans l’échange. La monnaie est donc simplement le droit, ou le titre, d’obtenir une satisfaction de consommation auprès d’autrui. Dans le prolongement de la loi de Say, lorsqu’une quantité économique est échangée contre une autre, chacune est dite la valeur de l’autre. Mais lorsque l’une des quantités est de la monnaie, les autres quantités se voient attribuer un prix. Le prix est donc toujours une valeur exprimée en monnaie. Pour cette raison, la monnaie n’a pas de prix, celui-ci étant entièrement réservé aux biens et services d’un échange.
Tant que la devise et les formes de crédit associées demeurent solidement rattachées à la monnaie, de sorte que les écarts entre leurs valeurs soient minimes, elles ne devraient pas non plus avoir de prix, hormis un écart de valeur lié au risque de contrepartie. Une distinction supplémentaire entre la monnaie et les devises peut apparaître si leurs utilisateurs soupçonnent que ce lien risque de se rompre. C’est la rupture de cette relation entre l’or et le dollar qui a conduit à l’échec des accords de Bretton Woods en 1971.
Par conséquent, en toute logique, c’est la monnaie légale qui n’a pas de prix. Mais cela signifie-t-il que, lorsque sa valeur diffère de celle de la monnaie, la devise a un prix ? Pas nécessairement. Tant que la devise fonctionne comme moyen d’échange, elle a une valeur et non un prix. On peut dire qu’un dollar vaut 0,0005682 once d’or, ou que l’or vaut 1 760 dollars. En héritage de la régression du dollar depuis l’époque où il reposait sur l’étalon-or, nous n’attribuons toujours aucun prix au dollar, mais nous attribuons désormais un prix à l’or. Ce faisant, nous commettons une erreur technique.
On pourrait peut-être justifier cet état de fait par le fait que l’or est soumis à la loi de Gresham, étant thésaurisé plutôt que dépensé. Il constitue le moyen d’échange de dernier recours et circule donc rarement. Néanmoins, les devises fiduciaires ont constamment perdu de la valeur par rapport à la monnaie légale, qui est l’or, au point que le dollar a perdu 98 % de sa valeur depuis la suspension de Bretton Woods, et la livre sterling 99 %. Sur cinquante et un ans, le processus a été si graduel que les utilisateurs de devises sans ancrage comme moyens d’échange ne l’ont pas remarqué.
Cette perte graduelle de pouvoir d’achat par rapport à l’or peut se poursuivre indéfiniment, tant que les conditions qui l’ont permise demeurent sans susciter d’inquiétude excessive. De plus, faute de solution de remplacement, il est très inconfortable pour les utilisateurs d’une devise d’envisager qu’elle puisse être sans valeur. Ils s’accrocheront au mythe de sa valeur d’usage jusqu’à ce que son avilissement ne puisse plus être ignoré.
Quelle est la finalité des taux d’intérêt ?
Malgré les preuves accumulées que la gestion des taux d’intérêt par les banques centrales n’atteint pas les résultats escomptés, les comités de politique monétaire persistent à utiliser les taux d’intérêt comme principal moyen d’intervention économique. C’est le gourou économique des banquiers centraux lui-même qui a souligné que les taux d’intérêt étaient corrélés au niveau général des prix et non au taux d’inflation des prix. Keynes l’a même baptisé paradoxe de Gibson, d’après Arthur Gibson, qui en avait traité dans le Banker’s Magazine en 1923 (il avait en réalité été relevé par Thomas Tooke un siècle auparavant). Mais, faute de comprendre pourquoi ces corrélations étaient à l’opposé de ce qu’il attendait, Keynes l’a ignoré, et ses épigones banquiers centraux ont fait de même depuis.
Comme souvent, Keynes regardait par le mauvais bout de la lunette. Si les taux d’intérêt montaient et descendaient avec le niveau général des prix, c’est que les prix n’étaient pas déterminés par les taux d’intérêt : ce sont les taux qui réagissaient aux variations du niveau général des prix. Les taux d’intérêt reflètent la perte de pouvoir d’achat de la monnaie lorsque la quantité de crédit augmente. Leurs intérêts étant étroitement liés à la préférence pour le présent, les épargnants exigeaient une compensation pour la dépréciation du crédit, tandis que les emprunteurs, principalement des entreprises productrices, devaient surenchérir pour obtenir du crédit afin de financer la hausse de leurs coûts de production. Pour l’essentiel, les taux d’intérêt évoluaient donc comme un indicateur retardé, et non comme un indicateur avancé, ainsi que Keynes et ses disciples continuent de le supposer à ce jour.
En somme, c’est la raison pour laquelle le paradoxe de Gibson n’est pas un paradoxe, mais une conséquence naturelle des fluctuations du crédit et des marchés des changes, ainsi que de la valeur que le public lui accorde par rapport aux biens. Et pour atténuer les conséquences cycliques sur les prix, il faut cesser de décourager les épargnants d’épargner et les rendre personnellement responsables de leur sécurité future. Comme le montre aujourd’hui le taux d’inflation relativement faible de l’IPC au Japon, dans une économie fondée sur l’épargne, la stimulation du crédit alimente l’épargne plutôt que la consommation, et fournit des capitaux pour améliorer l’appareil de production au lieu de faire monter les prix à la consommation. Le paradoxe de l’épargne de Keynes, autre erreur fatale, indique en réalité le contraire de la stabilité économique et de celle des prix.
C’est dans la gestion des taux d’intérêt que les banques centrales démontrent leur inutilité. Même si elles connaissaient un chemin de Damas, des bureaucrates au sein d’un département gouvernemental ne pourront jamais imposer des décisions que seules les forces du marché peuvent déterminer efficacement. C’est le même défaut que celui des régimes communistes, où l’État tente de gérer l’offre de biens, et nous connaissons, à moins de l’avoir oublié, l’inutilité de la direction de la production par l’État. Il en va exactement de même pour la politique monétaire. Tout comme les conditions qui ont conduit les communistes à ériger un rideau de fer pour empêcher leurs sujets réticents de fuir l’autoritarisme, il ne devrait y avoir aucune politique monétaire.
Au lieu de cela, lorsque les choses ne tournent pas comme ils le souhaitent, les bureaucrates, comme les communistes, redoublent d’efforts dans leurs politiques malavisées en supprimant les preuves de leurs échecs. Il est presque miraculeux que les conséquences économiques n’aient pas été pires. C’est un témoignage de la robustesse de l’action humaine : lorsque les autorités placent des obstacles montagneux sur son chemin, les gens ordinaires parviennent à poursuivre leur vie malgré l’intervention.
Tôt ou tard, il faut payer la note. Des politiques de taux d’intérêt malavisées ont conduit à leur compression jusqu’à la borne du zéro et, pour l’euro, le yen japonais et le franc suisse, à des taux de dépôt même anormalement négatifs. Comme on pouvait s’y attendre, les distorsions de ces politiques, conjuguées à l’inflation du crédit des banques centrales par l’assouplissement quantitatif, annoncent l’heure du règlement des comptes.
La hausse rapide des prix des matières premières, des prix à la production et des prix à la consommation, conséquence de ces erreurs de politique, entraîne à son tour des décotes plus élevées liées à la préférence pour le présent. Les marchés ont enfin arraché aux banques centrales le contrôle de la valorisation des devises et du crédit, à mesure que les acteurs du marché comprennent peu à peu que tout le jeu des taux d’intérêt reposait sur une illusion économique. Les créanciers étrangers ne sont plus disposés à rester là et à accepter des taux de dépôt et des rendements obligataires qui ne les compensent pas de la perte de pouvoir d’achat. La préférence pour le présent met désormais à mal les banquiers centraux et leurs chères illusions. Ils ont perdu leur emprise répressive sur les marchés et nous devons tous en affronter les conséquences. Comme le mur de Berlin, qui avait retenu enfermés les Allemands de l’Est, le contrôle de la politique monétaire est en cours de démolition.
Le pouvoir d’achat des principales devises diminuant désormais plus vite que ne le compensent les niveaux actuels des taux d’intérêt et des rendements obligataires, la tendance de fond des taux d’intérêt est désormais à la hausse et celle-ci n’est pas terminée. Les prévisions officielles selon lesquelles l’inflation au niveau de l’IPC reviendra à l’objectif de 2 % d’ici un an ou deux relèvent du vœu pieux.
Alors que les banquiers centraux jouent du violon comme Néron, les banques commerciales brûlent. L’une des conséquences des taux nuls et négatifs a été une augmentation stratosphérique de l’effet de levier des bilans des banques commerciales, destinée à compenser la compression des marges de prêt. Les banquiers commerciaux ont désormais l’impératif absolu de réduire leur expansion du crédit, sachant que, dans un environnement de hausse des taux d’intérêt, leur engagement sans entrave dans des activités financières non bancaires a un coût. Les pertes sur les garanties financières s’accumulent, et la fourniture de liquidités aux secteurs non financiers traditionnels expose elle aussi à des pertes. Et lorsque le ratio de levier du bilan, entre actifs et fonds propres, dépasse vingt fois (comme c’est le cas pour les grandes banques japonaises et de la zone euro), les fonds propres du bilan risquent presque certainement d’être anéantis.
La nécessité d’agir est immédiate. Tout banquier qui n’agit pas avec la plus grande urgence risque d’être submergé par la nouvelle tendance des taux d’intérêt. Le graphique ci-dessous montre que le plus large agrégat de la masse monétaire américaine, qui est pour l’essentiel la contrepartie du crédit bancaire, se contracte déjà, ayant diminué de 236 milliards de dollars depuis mars.

La contraction du crédit bancaire fait monter les taux d’intérêt, en raison de la baisse de l’offre de crédit. Cette tendance est irrésistible et constitue un facteur qui n’a que peu de rapport direct avec les prix. Pour confirmer cette nouvelle tendance, nous reproduisons ci-dessous un extrait de l’enquête mensuelle de la Fed auprès des responsables du crédit (Senior Loan Officers’ Opinion Survey) pour le mois d’octobre :
« Au troisième trimestre, des parts nettes importantes de banques ont indiqué avoir durci leurs critères d’octroi des prêts commerciaux et industriels (C&I) aux entreprises de toutes tailles. Les banques ont également indiqué avoir durci la plupart des conditions examinées pour ces prêts, quelle que soit la taille de l’entreprise, au cours du troisième trimestre. Le durcissement a été le plus souvent signalé pour les primes appliquées aux prêts plus risqués, le coût des lignes de crédit et l’écart entre les taux des prêts et le coût des ressources. En outre, des parts nettes importantes de banques ont déclaré avoir durci les clauses restrictives des prêts accordés aux grandes entreprises et aux entreprises de taille intermédiaire, tandis que des parts nettes modérées ont déclaré l’avoir fait pour les petites entreprises. De même, une part nette modérée de banques étrangères a indiqué avoir durci ses critères pour les prêts C&I.
« Les parts nettes majeures de banques ayant durci leurs critères ou leurs conditions ont cité, parmi les raisons importantes, des perspectives économiques moins favorables ou plus incertaines, une moindre tolérance au risque et l’aggravation de problèmes propres à certains secteurs. Des parts nettes importantes de banques ont également cité, parmi les raisons importantes de ce durcissement, la baisse de liquidité sur le marché secondaire des prêts C&I et une concurrence moins agressive de la part d’autres banques ou de prêteurs non bancaires. »
De même, le crédit est retiré des activités financières. Le graphique suivant illustre l’effondrement des niveaux de crédit accordés aux spéculateurs.

De la même manière que le retrait du crédit bancaire affaiblit le PIB nominal (car presque toutes les transactions du PIB sont réglées en crédit bancaire), il affaiblit aussi la valeur des actifs financiers. Et, de même qu’il est erroné de croire que la contraction du PIB résulte d’un recul de l’activité économique plutôt que de la disponibilité du crédit bancaire, il est erroné d’ignorer le rôle du crédit bancaire dans la valorisation des marchés financiers.
Les statistiques ne reflètent pas encore de contraction du crédit dans la zone euro et au Japon, qui sont les systèmes bancaires les plus fortement endettés parmi les principaux. Cela peut s’expliquer en partie par la rapidité avec laquelle les conditions de crédit se dégradent. Il convient aussi de noter que la socialisation avancée du crédit dans ces deux régions rend probablement les dirigeants plus dépendants de leurs autorités bancaires, et moins entreprenants dans leur vision d’ensemble que leurs homologues américains. De plus, la principale raison de la poursuite de l’expansion monétaire tient à l’expansion continue des bilans de l’Eurosystème et de la Banque du Japon, qui alimente directement le réseau bancaire commercial et renforce son bilan. C’est vraisemblablement le crédit demandé par l’État qui domine les statistiques de la zone euro et du Japon, masquant la détérioration de l’offre de crédit destinée à la demande commerciale.
Les politiques monétaires de la BCE et de la BoJ ont consisté à compromettre leurs monnaies respectives par une expansion continue du crédit, ce qui explique pourquoi ces monnaies ont perdu beaucoup de terrain face au dollar alors que les taux d’intérêt américains montaient. Pour ajouter à la tension, la Fed a multiplié les déclarations musclées contre l’inflation des prix, mais la récente baisse du dollar sur le marché des changes laisse fortement penser qu’un revirement de cette politique est en vue.
Le dilemme auquel les banques centrales sont confrontées est de leur propre fait. Après avoir réduit les taux d’intérêt à zéro, voire en dessous, elles ne maîtrisent plus l’inversion de cette tendance. Les banques commerciales réagiront sûrement face à cette nouvelle tendance des taux et chercheront à réduire leur bilan aussi vite que possible. Les spécialistes de la théorie autrichienne du cycle économique ne seront pas surpris par la soudaineté de cette évolution. Mais toutes les transactions du PIB, à de très rares exceptions mineures en espèces au stade de la vente au détail de la production brute, sont réglées en crédit bancaire. Le retrait du crédit entraînera inévitablement une forte contraction du PIB nominal, un effondrement rendu plus sévère en termes réels si l’on tient compte de la baisse du pouvoir d’achat d’une monnaie.
Le choix qui s’offre désormais aux autorités bureaucratiques est simple : donnent-elles la priorité au sauvetage des marchés financiers et de l’économie non financière face à la déflation, ou ignorent-elles les conséquences économiques de la protection de la monnaie ? La BCE, la BoJ et la Banque d’Angleterre ont décidé que leur devoir était de soutenir l’économie et les marchés financiers. Peut-être en partie sous l’influence du consensus entre banques centrales, la Fed semble désormais choisir, elle aussi, de protéger l’économie américaine et ses marchés financiers.
La principale politique du nouveau pivot sera la même : maintenir les taux d’intérêt en dessous de la préférence pour le présent. C’est l’erreur de politique que commettent toujours les bureaucrates, et ils vont persister dans leurs échecs antérieurs. L’ampleur de la répression des taux d’intérêt se traduira par la perte de pouvoir d’achat de leurs monnaies, non pas dans leur valeur les unes par rapport aux autres, mais dans leur valeur par rapport à l’énergie, aux matières premières, aux produits de base, aux denrées alimentaires et aux métaux précieux. En d’autres termes, une nouvelle vague de hausse des prix à la production et à la consommation apparaîtra, et avec elle une pression irrésistible en faveur de taux d’intérêt encore plus élevés.
L’effondrement de la bulle généralisée
L’envers de l’évolution des taux d’intérêt est la valeur conférée aux actifs, financiers comme non financiers. Ce n’est pas un hasard si le marché haussier mondial le plus vaste et le plus généralisé de l’histoire a coïncidé avec la répression des taux d’intérêt jusqu’à zéro, voire en dessous, au cours des quatre dernières décennies. De même, une tendance à la hausse des taux d’intérêt aura l’effet inverse.
Contrairement aux marchés haussiers, les marchés baissiers sont souvent soudains et brutaux, en particulier lorsqu’une spéculation excessive les a précédés. Le phénomène des cryptomonnaies en est le meilleur exemple : le bitcoin est déjà passé d’un sommet de 68 000 $ à 16 000 $ en douze mois. Et ces derniers jours, l’effondrement de l’une des plus grandes plateformes d’échange de cryptomonnaies, FTX, a mis au jour l’hubris et des fraudes présumées, compagnons de route d’une spéculation publique extrême, à une échelle inimaginable. Pour tout étudiant de la folie des foules, il serait surprenant que le phénomène des cryptomonnaies survive réellement.
Ce revirement vers les marchés baissiers est provoqué par le recul de la valeur des obligations. Le 20 mars 2020, lorsque la Fed a ramené son taux directeur à zéro, l’obligation du Trésor américain à 30 ans offrait un rendement de 1,18 %. Au début de cette semaine, il s’établissait à 4,06 %. Cela représente une baisse de prix de plus de 50 %. Et la préférence pour le présent laisse penser que les taux à court terme, par exemple à un an, devraient actuellement escompter une perte de pouvoir d’achat de la monnaie au double des taux actuels, voire davantage.
Pour les planificateurs qui interviennent sur les taux d’intérêt, des hausses de taux et de rendements obligataires de cette ampleur sont inimaginables. Les comités de politique monétaire, étant des organismes publics, penseront avant tout à l’effet sur les finances publiques. Dans leurs cauchemars, ils peuvent envisager un effondrement des recettes fiscales, une envolée des engagements sociaux et une hausse des coûts d’emprunt. Le déficit accru, venant s’ajouter aux déficits actuels, obligerait les banques centrales à accélérer sans limite l’assouplissement quantitatif. Pour les planificateurs, les raisons d’abaisser les taux d’intérêt et de les replacer fermement sous contrôle sont impérieuses.
Par ailleurs, les responsables estiment qu’un marché boursier en hausse est nécessaire pour maintenir la confiance économique. Cela exige également d’imposer une nouvelle tendance à la baisse des taux d’intérêt. L’argument en faveur d’une nouvelle phase de répression des taux devient indéniable. Mais l’effet sur les monnaies fiduciaires accélérera leur perte de pouvoir d’achat, minera la confiance qu’on leur accorde et conduira à des taux d’intérêt encore plus élevés à l’avenir.
Dans les deux cas, les autorités sont perdantes. Et le public paiera le prix de sa docilité face à ces erreurs.
La gestion du risque de contrepartie
Toute reprise de la valeur des actifs financiers, telle que celle observée actuellement, ne sera vraisemblablement guère plus qu’un rebond dans un marché baissier toujours en cours. Il ne faut pas oublier que les banquiers commerciaux doivent réduire sans ménagement leur bilan s’ils veulent protéger leurs actionnaires. Par conséquent, comme les banques internationales excessivement endettées courent un risque accru de défaillance dans le nouvel environnement de taux d’intérêt, les risques systémiques auxquels leurs contreparties sont exposées augmentent fortement. Pour réduire leur exposition à ces risques, tous les banquiers ont le devoir envers leurs actionnaires de réduire leurs engagements envers les autres banques, ce qui signifie que les quelque 600 000 milliards de dollars de produits dérivés de gré à gré (OTC) en valeur notionnelle, et, dans leur sillage, les 50 000 milliards de dollars supplémentaires de produits dérivés négociés sur les marchés à terme réglementés, entreront dans leurs propres marchés baissiers séculaires. Les dérivés OTC et réglementés sont les enfants de la baisse des taux d’intérêt, et avec une nouvelle tendance à la hausse des taux, leur filiation sera inévitablement mise à l’épreuve.
On comprend désormais une autre raison pour laquelle les banques centrales voudront contenir les taux d’intérêt et soutenir les marchés financiers. Faute de quoi, le risque de défaillances généralisées entre contreparties sur les produits dérivés menacera de faire s’effondrer l’ensemble du réseau bancaire mondial. Et cela s’ajoute aux risques existentiels liés aux défauts de remboursement des clients et à l’effondrement de la valeur des garanties. Les banques centrales devront se tenir prêtes à secourir les banques défaillantes et à garantir l’ensemble du système commercial.
Pour éviter ce risque, elles souhaiteront stabiliser les marchés et empêcher toute nouvelle hausse des taux d’intérêt. Or toutes les banques centrales qui se sont livrées à l’assouplissement quantitatif (QE) enregistrent déjà des pertes de valorisation au prix du marché qui ont anéanti leurs propres fonds propres. Nous sommes désormais confrontés à la perspective de banques centrales qui, selon tout critère commercial, sont elles-mêmes financièrement en faillite, et auxquelles incombe la tâche de sauver des réseaux bancaires commerciaux entiers.
Lorsque la tendance des taux d’intérêt était à la baisse sous l’effet de l’augmentation de l’offre de crédit, l’emploi de ce crédit était pour l’essentiel dirigé vers les actifs financiers et la spéculation croissante. C’est pourquoi les marchés se sont envolés, tandis que la hausse du niveau général des prix à la production et à la consommation est restée nettement inférieure à ce que l’expansion du crédit aurait dû laisser attendre. Ce n’est plus le cas, les industriels faisant face à de fortes hausses de leurs coûts de production. Et maintenant, au moment où ils en ont le plus besoin, le crédit bancaire est retiré.
On ne s’en rend pas encore généralement compte, mais le monde financier est en transition entre des économies portées par l’inflation des actifs et des prix des matières premières contenus, et un nouvel environnement de déflation des actifs accompagnée de hausse des prix des matières premières. Et c’est dans la valorisation des monnaies fiduciaires sans ancrage que cette transition se reflétera le plus.
Les matières premières physiques sont appelées à remplacer leurs équivalents papier
L’expansion des produits dérivés, à l’époque où le crédit s’accroissait, a servi à absorber une demande de matières premières qui se serait autrement portée sur les métaux et l’énergie physiques. S’agissant des métaux précieux, les acteurs de l’expansion du marché londonien de l’or à partir des années 1980 reconnaissent qu’il s’agissait d’une politique délibérée visant à affaiblir l’or en tant que rival du dollar.
Selon la Banque des règlements internationaux, à la fin de l’an dernier, les swaps et contrats à terme de gré à gré en cours sur l’or (pour l’essentiel, le marché de Londres) représentaient l’équivalent de 8 968 tonnes de métal précieux, auxquelles il faut ajouter 1 594 tonnes de contrats à terme papier sur le Comex, soit un total identifié de 10 662 tonnes. C’est nettement plus que les réserves officielles du Trésor américain, et même son remplacement partiel par du métal précieux physique aura un impact majeur sur la valeur de l’or. L’argent, dont le marché est extrêmement tendu, constitue l’essentiel des autres statistiques de la BRI sur les métaux précieux et fait face à un remplacement du papier de gré à gré par du métal physique de l’ordre de trois milliards d’onces, auxquelles s’ajoutent des contrats à terme sur le Comex équivalant à 700 millions d’onces supplémentaires.
Du seul fait du dénouement des marchés de produits dérivés, l’impact sur la valeur des métaux précieux sera nécessairement considérable. Par ailleurs, l’erreur commune de presque tous les opérateurs sur dérivés est de ne pas comprendre que la monnaie légale est l’or et l’argent physiques, quoi que leurs gouvernements de tutelle les contraignent à croire. Ce qu’ils appellent prix de l’or et de l’argent ne sont pas des prix, mais des valeurs conférées à la monnaie légale par des monnaies en dépréciation et le crédit qui leur est associé.
Bien que ce concept en apparence inversé puisse être difficile à saisir, il est essentiel de comprendre que la prétendue hausse des prix de l’or et de l’argent correspond en réalité à une baisse de la valeur des monnaies. Certaines banques centrales, principalement en Asie, tirent parti de cette méconnaissance, qui s’observe surtout sur les marchés de dérivés occidentaux, d’inspiration keynésienne.
Peut-être, après une pause monétaire et une fois les idées fausses du marché dissipées, pourrons-nous nous attendre à ce que la valeur de la monnaie légale se comporte comme elle le devrait. Si apparaît un développement manifestement inflationniste, il devrait faire baisser la valeur des monnaies par rapport à l’or. Mais, au lieu de cela, sur les marchés actuels, nous les voyons monter, car les spéculateurs estiment que les monnaies bénéficieront, relativement à l’or, de taux d’intérêt plus élevés. Un instant de réflexion devrait révéler le caractère fallacieux de cette approche, qui fait abstraction de la véritable relation entre la monnaie et les devises.
Après la suspension de l’accord de Bretton Woods, et alors que le pouvoir d’achat des monnaies déclinait par la suite, les taux d’intérêt et la valeur de l’or ont progressé de concert. En février 1972, l’or valait 85 $, tandis que le taux des fonds fédéraux s’établissait à 3,3 %. Le 21 janvier 1980, l’or a été fixé ce matin-là à 850 $, et le taux des fonds fédéraux était de 13,82 %. Alors que l’or était multiplié par neuf, le taux des fonds de la Fed était plus que quadruplé. Et il a fallu que Paul Volcker porte à deux reprises ensuite le taux à plus de 19 % pour terrasser le dragon de l’inflation.
Dans les années soixante-dix, la spéculation excessive alimentée par le crédit que nous observons aujourd’hui était absente, de même que l’effet de levier de la dette dans les secteurs financiers des économies occidentales et dans leurs systèmes bancaires. Une hausse des taux d’intérêt à la Volcker provoquerait aujourd’hui des faillites généralisées et ferait sans nul doute s’effondrer l’ensemble du système bancaire mondial. Si les marchés pourraient bien nous y conduire de toute façon, on peut en revanche écarter sans risque l’hypothèse d’un acte délibéré de politique officielle.
Nous devons donc conclure qu'un nouveau cycle de destruction monétaire se profile. Il pourrait être bien plus étendu que tout ce que l'on a connu jusqu'à présent. Non seulement l'expansion de la monnaie des banques centrales et l'assouplissement quantitatif financeront les déficits publics et tenteront de compenser la contraction du crédit bancaire, tout en soutenant les marchés financiers par une répression résolue des taux d'intérêt et des rendements obligataires, mais les banques centrales insolvables seront également chargées de garantir des banques commerciales insolvables.
À un certain stade, l'inversion de la réalité monétaire, selon laquelle la monnaie légale est cotée en monnaie fiduciaire, prendra fin. Au lieu que la monnaie légale soit cotée en monnaie fiduciaire, ce sont les monnaies fiduciaires qui seront cotées en monnaie légale. Mais ce sera la fin de l'imposture de la monnaie fiduciaire.
[i] Voir le chapitre XXI, section 1 : De la matière de la monnaie
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.