
Il existe une différence fondamentale entre les marchés de matières premières et les autres marchés. L’essentiel est le suivant : les prix des matières premières doivent respecter une réalité physique sous-jacente. À l’inverse, aucune règle n’exige que les cours des actions reflètent les résultats d’exploitation et les perspectives financières des sociétés sous-jacentes, que les devises reflètent une « juste valeur » (quelle qu’elle soit) ou que les prix de l’immobilier soient en phase avec les loyers, les salaires ou tout autre facteur. Certes, sur de très longues périodes, les prix des actifs tendent à revenir vers la moyenne autour de certains paramètres clés. Mais la plupart des prix d’actifs peuvent s’écarter de ces paramètres, et le font, pendant des années, voire des décennies dans certains cas. Dans le monde des matières premières, en revanche, les choses cessent rapidement de fonctionner lorsque les prix se détachent des fondamentaux sous-jacents.
Que voulons-nous dire par là ? Tout d’abord, il importe de comprendre qu’il n’existe pas simplement « un prix » d’une matière première. Les principales matières premières du monde se négocient généralement sur une ou plusieurs bourses de contrats à terme. Il existe par exemple le contrat sur le pétrole brut Brent sur l’ICE et le contrat West Texas Intermediate (WTI) sur le NYMEX. Chacune des deux bourses propose aussi un contrat sur la qualité de l’autre, bien que ceux-ci tendent à être moins liquides. Il existe également des contrats portant sur des dizaines d’autres qualités, telles que le Dubai ou le Western Canadian Select. Et de nombreuses qualités qui ne sont pas négociées sur des bourses de contrats à terme s’échangent sous forme de swaps.
Les contrats à terme sont idéalement liés à la matière première sous-jacente par le droit à la livraison[1]. Chaque bourse applique des règles différentes selon les contrats. Parfois, l’acheteur peut exiger la livraison physique, ou le vendeur peut contraindre l’acheteur à prendre livraison de la matière physique, ou encore les deux parties doivent convenir d’un règlement physique. La plupart des intervenants n’atteignent jamais l’étape de la livraison physique et dénouent leur position avant l’échéance.
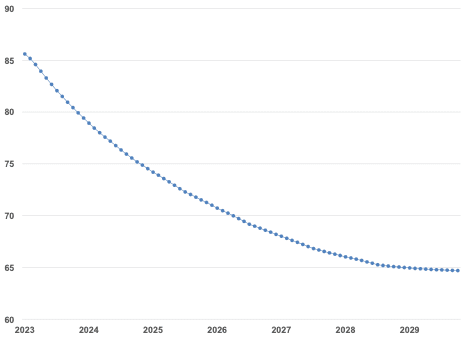
Ainsi, pour les grandes matières premières du monde, il existe une multitude de qualités négociées et, point important, d’échéances. Par exemple, à cet instant précis, il existe un prix pour le contrat Brent de l’ICE le plus proche de la livraison. On l’appelle l’échéance rapprochée (« prompt »). Il existe ensuite un prix pour le contrat suivant, dont la livraison intervient un mois plus tard, et ainsi de suite. Pour une matière première donnée, on dispose donc d’un ensemble de prix observables dans le temps. Cette série de prix s’appelle la courbe à terme (voir Graphique 1). Comme pour tout produit, il existe aussi un prix du bien physique immédiat, au même point de livraison que le contrat à terme. C’est le prix au comptant (« spot »).
Graphique 1 : L’ensemble des prix observables des contrats à terme forme la courbe à terme
Pétrole brut Brent, $/baril
Source : GoldMoney Analyses
Comme il existe plusieurs prix pour une même matière première (la courbe à terme), pour des matières proches (les qualités) et pour différents lieux (par exemple, le brut lourd soufré de la côte américaine du golfe du Mexique par rapport au brut lourd soufré du golfe Arabique), on observe non seulement de nombreux prix, mais aussi des écarts entre ces prix. Comme nous le montrerons dans ce rapport, certains de ces prix et écarts sont plus étroitement liés aux fondamentaux sous-jacents que d’autres.
Prix absolu et écarts
Lorsque les négociants en matières premières parlent du prix absolu (« flat price »), ils désignent le prix de la matière première elle-même, et non un écart. Ils entendent généralement le contrat à échéance rapprochée. On pourrait s’attendre à ce que le prix absolu d’une matière première soit directement lié aux coûts de production. On peut raisonnablement penser que si le prix d’une matière première tombe sous le coût de production d’un producteur, celui-ci cessera de produire et le marché se resserrera. Toutefois, ce mécanisme n’est pas aussi instantané que la plupart des gens le croient. D’abord, tout comme il n’existe pas un seul prix pour une matière première, il n’existe pas non plus « un » coût de production unique. Il y a différents niveaux. Par exemple, les coûts d’exploitation d’un projet pétrolier ne comprennent que les coûts de main-d’œuvre, de matériaux et de location d’équipements. Le coût complet par baril d’un nouveau projet pétrolier en mer inclut les coûts d’exploration, de construction de la plateforme pétrolière, les redevances, les intérêts, les coûts de maintenance et d’exploitation, ainsi que les coûts futurs de remise en état écologique.
Le coût complet est le principal facteur dans la décision d’un producteur de matières premières de poursuivre ou non un projet. Une compagnie pétrolière doit être convaincue que les prix, sur la durée de vie du projet, seront suffisamment élevés pour couvrir le coût complet et lui permettre de réaliser un bénéfice.
Cependant, une fois le projet achevé, les coûts complets ne sont plus déterminants pour décider si l'entreprise produira ou non. Toutes les sommes consacrées à l'exploration, à la construction de la plateforme, etc. sont déjà dépensées. Les intérêts doivent être payés, que le projet produise du pétrole ou non. Il s'agit de coûts irrécupérables. Par conséquent, la décision d'arrêter la production lorsque les prix baissent dépend désormais principalement des coûts d'exploitation.
Les coûts d'exploitation varient considérablement d'un projet à l'autre. Pour les grands projets pétroliers, ils ne représentent généralement qu'une fraction des coûts complets. La construction d'une plateforme pétrolière coûte des milliards de dollars, mais une fois celle-ci achevée, une poignée d'ouvriers et d'ingénieurs suffit à la maintenir en activité pendant des décennies. En revanche, pour la production de pétrole de schiste, qui exige beaucoup de main-d'œuvre et d'énergie, les coûts d'exploitation avoisinent 100 % des coûts totaux.
Il importe de noter que, dès que le prix du pétrole tombe sous les coûts d'exploitation, l'entreprise perd de l'argent sur chaque baril produit et il n'est plus rentable de poursuivre. Dans certains cas, une entreprise peut néanmoins décider de continuer à produire à perte, par exemple lorsque la législation du travail d'un pays rend les licenciements difficiles, ou lorsqu'elle craint de ne pas pouvoir réembaucher du personnel après le redressement des prix. Elle peut aussi avoir déjà vendu à terme une partie de sa production, de sorte que les prix actuels sont sans incidence pendant un certain temps. Les contrats de bail peuvent également compliquer un arrêt de la production suivi d'un redémarrage. Ainsi, les prix peuvent passer sous les coûts d'exploitation sans que les producteurs n'arrêtent leur production avant un certain temps. Les coûts d'exploitation constituent donc un plancher à la baisse, mais ce mécanisme est loin d'être instantané, et les prix peuvent rester inférieurs aux coûts d'exploitation pendant une période prolongée. Les coûts complets servent aussi d'ancrage aux prix, car les prix futurs à plus longue échéance doivent être suffisamment élevés pour encourager la production nécessaire à la demande future. Mais ce mécanisme est encore plus lent, et les prix à terme de longue échéance peuvent rester inférieurs au coût marginal de l'offre future pendant des années.
Les prix des matières premières peuvent aussi dépasser nettement leurs coûts de production. Le mécanisme de marché qui rétablit l'équilibre est le suivant : des marges de production très élevées incitent à lancer de nouvelles productions, et lorsque celles-ci arrivent sur le marché, les prix rebaissent. Mais comme le délai de mise en œuvre de la plupart des projets de matières premières est de plusieurs années, parfois de plus d'une décennie, ce mécanisme n'empêche pas les prix au comptant de s'élever très au-dessus des coûts de production de l'offre future. À court terme, la demande réagit beaucoup plus aux prix que l'offre. À mesure que les prix montent, les consommateurs de la matière première commencent à lui substituer d'autres produits. Et si cela n'est pas possible, ils peuvent interrompre complètement leur processus de fabrication, devenu non rentable. Cela a peu de rapport avec les coûts de production du producteur. Il n'y a donc aucune raison pour que les prix des matières premières ne puissent pas se négocier au-dessus des coûts complets pendant une période prolongée.
Par conséquent, lorsque nous affirmons que dans l'univers des matières premières, les choses cessent rapidement de fonctionner lorsque les prix se détachent des fondamentaux sous-jacents, cela n'est vrai qu'aux niveaux extrêmes pour ce qui est du prix à plat. Sinon, le prix à plat, tant au comptant qu'à terme, de la plupart des matières premières peut rester détaché des fondamentaux sous-jacents (les coûts) pendant assez longtemps.
Toutefois, cela n'est pas vrai pour les écarts. Par exemple, si le prix d'une matière première à un endroit diffère du prix à un autre endroit, après ajustement des coûts de transport, cet écart est généralement de très courte durée. Tant qu'il n'existe pas de raison contraignante empêchant d'acheminer la matière première d'un lieu à un autre (par exemple des sanctions), les négociants s'empressent d'exploiter toute opportunité d'arbitrage. Mais les écarts géographiques ne sont pas les seuls écarts des marchés de matières premières à être liés aux fondamentaux sous-jacents. Il en va de même, selon nous, pour les écarts de calendrier.
Que sont les écarts de calendrier ? Ce sont les différences entre deux contrats portant sur la même matière première mais avec des dates de livraison différentes. Comme nous l'avons expliqué plus haut, l'ensemble des prix d'un contrat donné sur une matière première s'appelle la courbe à terme. Celle-ci peut être plate, ascendante ou descendante, ou une combinaison de ces formes. Une courbe à terme descendante, où les contrats à échéance proche cotent au-dessus des contrats à échéance plus lointaine, est dite en backwardation. À l'inverse, une courbe ascendante, où la partie lointaine se situe au-dessus de la partie rapprochée, est dite en contango (voir Graphique 2).
Graphique 2 : Forme des courbes à terme

Source : Goldmoney Analyses
Alors, quand une courbe à terme est-elle en contango et quand est-elle en backwardation ? On pourrait aisément penser que chaque prix de la courbe à terme reflète simplement l’anticipation actuelle du marché quant au prix au moment de la livraison. Or, ce n’est pas exact. Si c’était le cas, il serait possible de réaliser des arbitrages. Par exemple, si le pétrole se négocie à 70 $/baril et que le contrat à terme à un an est à 100 $/baril simplement parce que le marché pense que le prix sera de 100 $ dans un an, un opérateur pourrait acheter le pétrole maintenant, le stocker pendant 12 mois (en supposant que le stockage et l’assurance du brut coûtent environ 50 cents/baril par mois) et vendre simultanément le contrat à 12 mois à 100 $/baril. Cela dégagerait un profit net de 24 $/baril. Tant que ce profit quasiment sans risque existe, les opérateurs achèteraient au comptant et vendraient à terme (et enchériraient pour obtenir de la capacité de stockage). Cela ferait monter le prix rapproché et baisser le contrat à 12 mois, jusqu’à ce que cette opportunité d’arbitrage disparaisse. Par conséquent, la forme de la courbe ne peut pas être simplement l’anticipation du marché quant au prix futur à la livraison.
Si la pente d’une courbe ne reflète pas l’anticipation du marché quant aux prix futurs, qu’est-ce qui détermine sa forme ? La réponse tient à l’utilité d’une matière première disponible immédiatement pour les consommateurs. Lorsque les stocks sont faibles, les consommateurs d’une matière première ont intérêt à payer une prime pour une livraison immédiate. Prenons l’exemple d’une compagnie aérienne. Si les stocks de kérosène sont très bas, la compagnie doit sécuriser son approvisionnement dès maintenant, faute de quoi elle risque une pénurie de carburant qui clouerait ses avions au sol. Il est bien plus coûteux d’interrompre l’activité que de payer la prime sur le kérosène. Ainsi, lorsque les stocks sont bas, la courbe est en backwardation. En revanche, si les stocks sont très élevés, la compagnie ne risque pas de ne pas pouvoir acheter du kérosène en cas de besoin. Comme le stockage du kérosène a un coût, elle préférera s’assurer une livraison dans six mois plutôt qu’être livrée aujourd’hui et devoir le stocker pendant six mois. Mais comme quelqu’un doit stocker ce carburant, cette personne doit être rémunérée pour le faire. La courbe doit donc être en contango, afin que celui qui stocke le carburant puisse l’acheter moins cher maintenant et le revendre plus cher à l’avenir, couvrant ainsi les coûts de stockage.
Il ressort de ce qui précède que la forme de la courbe à terme doit être étroitement liée au niveau des stocks. C’est là qu’intervient la réalité physique des écarts de prix entre échéances. La hausse des stocks doit entraîner un affaiblissement de ces écarts, car les détenteurs de capacités de stockage plus coûteuses doivent être rémunérés. Il existe un ordre de priorité du stockage : les capacités les moins chères et les plus facilement accessibles sont remplies en premier, les plus coûteuses en dernier. Cela signifie que, dans un contexte de hausse des stocks, le coût de l’unité de stockage marginale augmente.[2] À l’inverse, lorsque les stocks sont bas et en baisse, l’utilité d’un baril livré aujourd’hui plutôt que demain augmente. À un certain point, certains consommateurs doivent renoncer à une partie des barils, car il n’y en a tout simplement pas assez pour tous. Là encore, il existe un ordre de priorité : les consommateurs dont l’utilité est la plus faible sont les premiers à consommer moins. Ainsi, la backwardation de la courbe à terme s’accentue à mesure que les stocks diminuent.
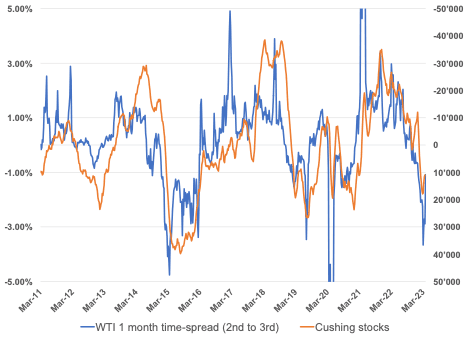
Globalement, nous constatons une corrélation extrêmement forte entre le niveau des stocks et les écarts de prix entre échéances sur la plupart des marchés de matières premières (voir le graphique 3). Nous constatons également que plus une matière première subit d’entropie, plus cet effet est marqué, en raison du coût de stockage par unité de valeur. Par exemple, il est extrêmement coûteux de stocker du gaz naturel par rapport à la bauxite. Le stockage du gaz naturel est si coûteux que les stocks atteignent généralement près de la capacité maximale pendant la saison d’injection de l’année et s’épuisent presque jusqu’au fond des réservoirs pendant la saison de soutirage. Pour cette raison, la courbe à terme du gaz naturel présente une forme très particulière, alternant contango et backwardation au cours de chaque année civile. La courbe à terme du pétrole, en revanche, n’a pas de forme saisonnière ; elle reflète simplement le niveau actuel des stocks et, dans une certaine mesure, les anticipations du marché quant aux stocks dans un avenir proche.
Graphique 3 : Il existe une très forte corrélation entre les variations des stocks et les écarts de prix entre échéances du pétrole brut
(Échelle de gauche) variation sur un an, écart de prix WTI entre les 2e et 3e mois ; (échelle de droite) %, variation sur un an, stocks de Cushing, en milliers de barils
Source : EIA, Goldmoney Analyses
Que nous indique la forme actuelle de la courbe à terme du pétrole sur l’état de l’économie ?
Au cours des trois dernières années, les écarts de prix à terme (time-spreads) du pétrole brut ont connu des montagnes russes. Dans un premier temps, comme indiqué plus haut, ils se sont complètement effondrés sous l’effet de la destruction de la demande provoquée par les confinements. Ils se sont ensuite redressés à mesure que les stocks diminuaient progressivement, en raison des réductions d’approvisionnement sans précédent de l’OPEP+. À la fin de 2021, la demande était proche de ses niveaux d’avant la COVID. Puis la guerre en Ukraine a éclaté, et avec elle la crainte d’une pénurie mondiale de pétrole, la production russe apparaissant de plus en plus menacée, que ce soit par les sanctions ou peut-être par une tentative de la Russie de déstabiliser le marché pétrolier. Les stocks mondiaux sont tombés à des niveaux dangereusement bas, mais surtout, le marché a intégré une forte probabilité de pertes d’approvisionnement futures, ce qui laissait présager des stocks futurs encore plus faibles. Les time-spreads du pétrole brut sont passés de plus bas historiques en 2020 à des plus hauts historiques début 2022. Mais comme ces craintes de pertes d’approvisionnement russe, et donc de nouveaux prélèvements sur les stocks, ne se sont pas concrétisées, les time-spreads ont reculé et nous sommes entrés dans une période de backwardation plus « normale », en phase avec des stocks mondiaux de pétrole faibles mais gérables.
Toutefois, au cours des derniers mois, nous avons observé un effondrement des time-spreads. Si cela a coïncidé avec une hausse des stocks aux États-Unis, nos modèles indiquent que les time-spreads sont désormais bien plus faibles que ne le laissent supposer les stocks sous-jacents. L’annonce surprise par l’OPEP+, le 2 avril 2023, d’une réduction de production de plus de 1,5 mb/j a entraîné un certain redressement des time-spreads, mais même aujourd’hui, ils restent plus faibles que ne l’impliquent les stocks actuels.
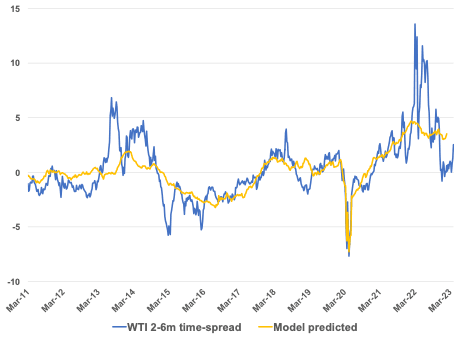
Cela signifie qu’avant cette réduction, le marché anticipait une hausse substantielle des stocks de pétrole brut au cours des prochains mois. Plus précisément, les time-spreads du Brent impliquaient une constitution de stocks de 100 mb, soit 1,75 mb/j, au cours des 8 prochaines semaines. Les time-spreads du WTI étaient déjà en contango, ce qui impliquait une hausse de 200 mb, soit 3 mb/j (voir le graphique 4). Cela exigerait une offre excédentaire importante de pétrole brut. Point important, ce calcul repose uniquement sur les stocks américains. Comme il est peu probable que les stocks américains augmentent autant tandis que ceux du reste du monde restent stables, l’excédent mondial de brut devrait être encore plus important.
Graphique 4 : Les time-spreads du WTI laissent présager une forte hausse des stocks totaux de pétrole aux États-Unis
$/baril
Source : Goldmoney Analyses
Comme la situation de l’offre ne devrait pas changer radicalement à l’avenir, la seule manière d’envisager un excédent de brut aussi important serait une forte baisse de la demande à la suite d’une récession majeure. Quelle ampleur de récession cela suppose-t-il ? Pour mettre les choses en perspective, la demande de pétrole brut croît approximativement au rythme du PIB mondial moins 2 %. Ces 2 % s’expliquent par les gains d’efficacité.[3]
Une croissance saine du PIB mondial réel se situe autour de 3 à 4 % (« réel » signifiant croissance nominale moins inflation). Cela se traduit généralement par une croissance de la demande de pétrole d’environ 1 à 2 mb/j. Selon le Fonds monétaire international (FMI), le PIB mondial réel a progressé de 3,4 % l’an dernier, après des montagnes russes en 2020 et 2021. En 2022, le marché pétrolier était à peu près équilibré, c’est-à-dire que les stocks commerciaux ont évolué plus ou moins en ligne avec la moyenne saisonnière, quoique à un niveau très bas. Toutefois, cela tenait en partie au fait que le gouvernement américain a libéré en moyenne un record de 600 kb/j de brut sur l’ensemble de l’année (voir le graphique 5). Cela signifie qu’en 2022, la production mondiale était inférieure de 600 kb/j à la demande mondiale, et que la seule raison pour laquelle les stocks commerciaux n’ont pas diminué est que ce sont les stocks du gouvernement américain qui ont été entamés. Ainsi, sans la libération de 600 kb/j de brut provenant de la SPR américaine, le marché aurait été déficitaire.
Graphique 5 : Le gouvernement américain a libéré un record de 600 kb/j de brut de la SPR en 2022
(Échelle de gauche) kb/j, (échelle de droite) niveau en kb

Source : Goldmoney Analyses
Pour 2023, le FMI prévoit un ralentissement de la croissance mondiale, mais seulement à 2,9 %. Sans les barils de la SPR américaine, et toutes choses égales par ailleurs, cela ramènerait le marché à l’équilibre.
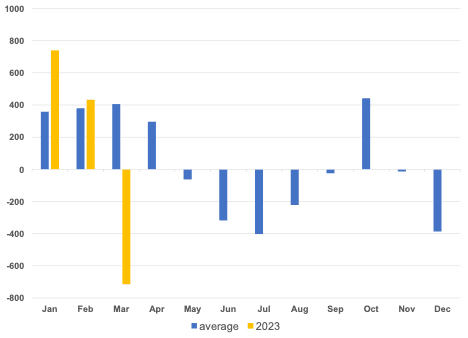
Cela est cohérent avec les stocks de brut américains. Si janvier et février ont connu des hausses supérieures à la normale, mars a de nouveau enregistré un important prélèvement (voir le graphique 6).
Graphique 6 : Les stocks de brut américains ont été plus faibles que la normale au cours des deux premiers mois de l’année, mais mars a été plus fort que la normale
Kb/j
Source : EIA, Goldmoney Analyses
Les stocks totaux de pétrole, y compris les produits tels que l’essence et le diesel, semblaient très faibles en janvier et février. Mais mars a enregistré un prélèvement bien supérieur à la normale. Dans l’ensemble, les stocks totaux de pétrole ont été inférieurs à la normale au 1T23, mais d’environ 200 kb/j seulement (voir le graphique 7)
Graphique 7 : les stocks totaux de produits pétroliers aux États-Unis ont augmenté beaucoup plus vite que la normale saisonnière en janvier-février 2023, mais une grande partie de cette hausse s'est résorbée en mars 2023
Kb/j

Source : EIA, Goldmoney Analyses
Les écarts de prix à terme (time-spreads) du pétrole brut se sont affaiblis non seulement lorsque la situation des stocks paraissait plus faible que la normale, mais aussi en mars, alors que les stocks américains enregistraient de fortes baisses et que l'OPEP annonçait sa réduction de production.
Le marché du pétrole brut semble donc anticiper une destruction de la demande substantielle à l'avenir. Un excédent d'offre de 2 à 3 mb/j impliquerait un recul du PIB de 2 à 3 %. Cela supposerait une récession mondiale, d'une ampleur comparable à celle de la crise financière mondiale de 2008. Si ce scénario devait se concrétiser, il serait toutefois peu probable qu'il se limite au deuxième trimestre 2023. Il est également intéressant de constater que la réduction surprise de production annoncée par l'OPEP n'a pas permis de ramener complètement les écarts de prix à terme en phase avec les stocks. C'est un indice supplémentaire que le marché anticipait une destruction de la demande supérieure à 1,5 mb/j. Une baisse de 1,5 % de la demande équivaut à une croissance du PIB inférieure d'environ 1,5 %.
Au total, le marché pétrolier est passé, en très peu de temps, d'un signal de stocks à terme extrêmement tendus à celui de stocks à terme assez abondants. À notre avis, cela ne pourrait se produire que si nous entrons dans une récession mondiale. Les ingrédients d'un tel scénario sont assurément réunis. Cependant, nous n'avons pas encore vu apparaître de tels excédents importants. Si une récession mondiale devait survenir, la réduction surprise de l'OPEP ne contribuerait à équilibrer le marché pétrolier qu'à court terme. Elle pourrait aussi accélérer et/ou aggraver la récession, pour deux raisons. Premièrement, lors d'un ralentissement économique, les entreprises et les consommateurs bénéficient au moins d'un certain répit grâce à la baisse des prix des matières premières. Les mesures de l'OPEP annulent cet effet, du moins à court terme. Deuxièmement, et surtout selon nous, elle maintient une pression inflationniste plus élevée et pourrait contraindre les banques centrales à relever davantage leurs taux et à les maintenir plus longtemps qu'elles ne l'auraient fait autrement.
Si nous devions connaître une récession d'une ampleur similaire à celle de 2008, la réduction actuelle de l'OPEP ne suffirait pas. À l'époque, la demande mondiale de pétrole avait reculé de 4 %. Au niveau actuel de la demande mondiale, cela représenterait environ 4 millions de b/j. Toutefois, l'OPEP+ se trouve aujourd'hui dans une situation très différente de celle de 2008. Le succès éclatant des réductions sans précédent de 2020, décidées en raison des confinements liés à la COVID-19, a montré que l'OPEP a les moyens et la volonté d'équilibrer les marchés si nécessaire. Il serait assez difficile pour les banques centrales de réagir à un net ralentissement économique conjugué à une inflation obstinément élevée.
[1] Il existe des contrats à terme sur matières premières sans mécanisme de livraison. Ils sont généralement réglés uniquement en numéraire, et le prix final à l'échéance repose sur une évaluation. Par exemple, les contrats JKM sur le GNL se fondent sur un ensemble de prix rendus déclarés dans différents lieux. Il n'existe donc aucun mécanisme rapprochant le prix du contrat à terme du prix physique, puisqu'il n'y a pas d'arbitrage effectif.
[2] Il peut arriver qu'à un moment donné, tout l'espace de stockage soit utilisé. Dès lors, c'est le prix à plat qui atteindra un niveau où les producteurs n'ont d'autre choix que d'arrêter la production. C'est ce qui s'est produit de la manière la plus spectaculaire au printemps 2020. Le premier confinement mondial lié à la pandémie de COVID-19 a entraîné une destruction de la demande de produits pétroliers sans précédent. Les stocks américains ont augmenté à un rythme record, mais à un moment donné, le marché s'est sérieusement inquiété de la saturation des capacités de stockage, en particulier au hub de Cushing, dans l'Oklahoma. Le hub de Cushing est le point de livraison du contrat sur le pétrole brut WTI. Cette situation a été aggravée par le fait que certains acteurs non liés au secteur des matières premières détenaient d'importantes positions acheteuses jusqu'à deux jours avant l'échéance du contrat d'avril. Il s'agissait de fonds, en particulier d'un seul, qui offraient à leurs clients une exposition au pétrole brut en étant acheteurs du contrat le plus proche et en le reportant sur le contrat suivant lorsque le premier approchait de son échéance. Bien que la liquidité des contrats à terme sur le pétrole brut soit très élevée et que cette stratégie ne pose guère de problème en temps normal, lorsque le contrat d'avril 2020 s'est approché de son échéance, il n'y avait personne à qui céder ces contrats. La raison en était que personne ne disposait de suffisamment de capacité de stockage vide à Cushing pour recevoir ces barils. En conséquence, les prix sont tombés jusqu'à -40 $/baril. Cela a ensuite suffi pour que certains acteurs du marché disposant encore d'une certaine marge de manœuvre agissent (par exemple, quelqu'un aurait pu payer un producteur pour qu'il ne produise pas des barils déjà vendus et dont la livraison était programmée).
[3] Historiquement, les gains d'efficacité provenaient principalement de l'amélioration de la consommation de carburant des véhicules à moteur thermique. Ces dernières années, nous avons toutefois observé un changement. Alors qu'il devient de plus en plus difficile de réaliser de nouveaux gains d'efficacité sur les véhicules à moteur thermique, l'essor des véhicules électriques (véhicules entièrement électriques comme hybrides) fait que la consommation mondiale de carburant continue de croître moins vite que le PIB mondial. Aujourd'hui, la part des véhicules électriques vendus est trop faible pour faire évoluer le gain d'efficacité au-delà de son rythme historique, mais nous nous attendons à ce que cela finisse par se produire.