
Les cours de l'or et de l'argent continuent de faire preuve d'une vigueur remarquable, malgré de forts vents contraires liés tant aux anticipations de taux d'intérêt réels qu'aux taux d'intérêt réels effectivement constatés. L'inflation publiée par l'IPC (indice des prix à la consommation) est supérieure aux taux à court terme depuis près de trois ans. Toutefois, la Fed ayant relevé ses taux au rythme le plus rapide depuis la Seconde Guerre mondiale, les taux à court terme ont enfin rattrapé l'inflation publiée. Les taux d'intérêt réels constatés sont donc de nouveau proches de zéro, pour la première fois depuis le début de la pandémie de COVID-19 (voir le graphique 1).
Graphique 1 : les taux d'intérêt réels constatés sont positifs pour la première fois en 3 ans
% Bons du Trésor à 3 mois - inflation IPC

Source : Goldmoney Analyses
Dans notre modèle exclusif de prix de l'or, nous avons expliqué en détail que les taux réels constatés comptent moins pour le cours de l'or que les anticipations de taux d'intérêt réels. Les anticipations de taux d'intérêt réels du marché peuvent être observées à travers les rendements des TIPS. Les TIPS (Treasury Inflation Protected Securities, titres du Trésor indexés sur l'inflation) offrent un rendement nominal inférieur à celui des bons du Trésor nominaux, mais ils indemnisent leurs détenteurs de l'inflation observée (mesurée par l'IPC). Ainsi, le rendement des TIPS à 10 ans reflète les anticipations du marché quant aux taux d'intérêt réels sur une période de 10 ans.
Les rendements des TIPS se sont eux aussi effondrés au début de la pandémie, lorsque la Fed a drastiquement abaissé ses taux. Mais, contrairement aux taux d'intérêt réels constatés, les rendements des TIPS ne sont jamais descendus très en dessous de -1 %. Même l'inflation très élevée de 2022 n'a guère contribué à les faire baisser.
Graphique 2 : les anticipations de taux d'intérêt réels ont fortement reculé début 2020, sans jamais descendre beaucoup en dessous de 1 %
Rendements des TIPS à 10 ans, %

Source : Goldmoney Analyses
Cela s'explique principalement par le fait que la forte inflation observée en 2022 n'a pas eu beaucoup d'effet sur les anticipations d'inflation à long terme. L'inflation implicite (point mort) des TIPS à 1 an est montée à 6 % en mars 2022, alors que celle des TIPS à 10 ans n'est passée que de 2,5 % à 3 %. Et si les anticipations d'inflation à 10 ans ont bougé, c'est simplement parce que le marché a intégré la forte inflation des 12 mois suivants. De fait, l'inflation implicite pour les 9 années suivant les 12 premiers mois n'a presque jamais varié (voir le graphique 3).
Graphique 3 : l'inflation implicite dans les rendements des TIPS montre que le marché n'a jamais été très préoccupé par l'inflation à long terme
%

Source : Goldmoney Analyses
Les hausses de taux de la Fed n'ont pas seulement fait fortement monter les taux d'intérêt réels constatés, mais aussi les anticipations de taux d'intérêt réels, de -1,2 % à jusqu'à 1,5 %. Cela devrait créer de forts vents contraires pour le cours de l'or. Pourtant, l'or s'échange de nouveau au-dessus de 2 000 $ l'once troy et s'est maintenu près de son record historique ces dernières semaines. On est donc amené à se demander ce que le marché anticipe pour que le cours de l'or soit aussi solide malgré ces vents contraires.
L'un des développements récents les plus intéressants, qui selon nous a contribué à la vigueur de l'or malgré la hausse des taux d'intérêt réels, est que les taux à court terme et à long terme ont commencé à diverger. Depuis que la Fed a entamé sa trajectoire agressive de hausses de taux en décembre 2021, les taux à court terme et à long terme ont progressé de concert. Mais les taux à long terme ont atteint un pic en octobre 2022, tandis que les taux à court terme ont inscrit de nouveaux sommets ces derniers jours.
Graphique 4 : les taux à court terme et les taux à long terme poursuivent leur divergence
%, bon du Trésor à 10 ans (éch. gauche), 3 mois (éch. droite)

Source : Goldmoney Analyses
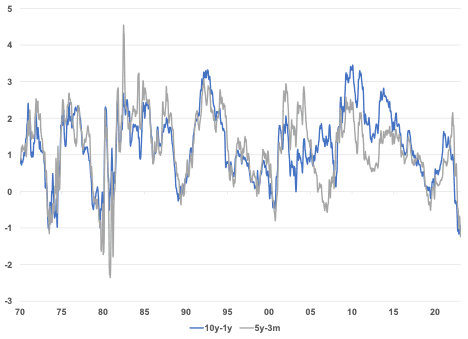
Il en résulte une courbe des taux profondément inversée. En fait, l'écart entre les taux à 10 ans et à 1 an n'a jamais été aussi bas. L'écart entre les taux à 5 ans et à 3 mois n'a été plus faible qu'au début des années 1980, à la suite du choc Volcker.
Graphique 5 : la courbe des taux est déjà fortement inversée
%
Source : Goldmoney Analyses
Il est important de souligner que la Fed n’a pas seulement continué à relever ses taux après que la récente crise bancaire a semblé maîtrisée : elle a également poursuivi son QT (resserrement quantitatif). Dans notre récent rapport « La Fed a-t-elle déjà opéré son pivot ? » (27 mars 2023), nous avons souligné que la Fed avait annulé, en seulement deux semaines, les deux tiers de l’ensemble du QT mené pendant près d’un an. La Fed a lancé son QT en avril 2022 et était parvenue à réduire son bilan d’environ 600 Md$ jusqu’en mars 2023. Lorsque la faillite de Silicon Valley Bank a provoqué des ondes de choc dans le système financier, la Fed a réagi en rachetant environ 400 Md$ d’actifs (voir Graphique 6). La question s’est alors posée de savoir si cela annonçait déjà la fin du QT. Cependant, la Fed a depuis repris la réduction de ses actifs. Au cours des 3 dernières semaines, elle a réduit son bilan de 120 Md$, ce qui indique que la banque centrale est déterminée à poursuivre sa politique restrictive.
Graphique 6 : La Fed a acheté 400 Md$ d’actifs en réaction à la récente crise bancaire, mais a depuis repris le QT
En millions de $

Source : Goldmoney Analyses
Que signifie tout cela ? Cela signifie que, tandis que le marché prend conscience que la Fed – malgré la récente crise bancaire et d’autres signaux d’alerte dans le système monétaire – reste déterminée à maîtriser l’inflation à court terme, il est de moins en moins convaincu que cela durera à long terme. Cela peut s’expliquer par l’une ou l’autre de ces deux raisons :
- Le marché pense que la crise bancaire est effectivement maîtrisée et que la Fed parviendra à contenir l’inflation relativement vite, avec un ralentissement économique modéré et de courte durée à la suite des hausses de taux et de la réduction du bilan. L’inflation n’étant plus un problème, la Fed pourrait alors adopter une politique monétaire plus accommodante (baisse des taux, mais pas nécessairement de QE).
- Le marché pense que les actions de la Fed provoqueront une récession massive et potentiellement une crise bancaire de plus grande ampleur, ce qui forcerait ensuite la Fed à faire demi-tour, à ramener les taux à zéro et à relancer le QE. Dans ce scénario, l’inflation pourrait encore baisser à mesure que la récession se déploie (effondrement des prix des matières premières, passage du marché du travail d’une situation de forte tension à une grande faiblesse, chute des prix des actifs), mais l’action monétaire visant à y répondre conduirait à une inflation bien plus élevée par la suite.
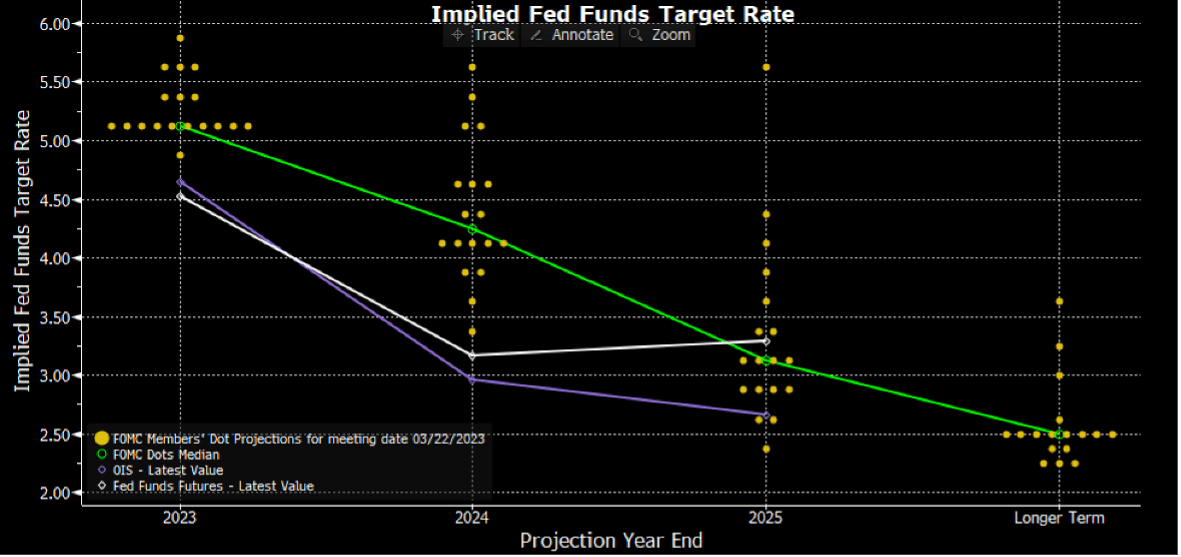
Alors, lequel de ces scénarios le marché intègre-t-il dans les prix ? Cela dépend du marché. Selon nous, le marché des contrats à terme sur les Fed funds, le marché obligataire et le marché actions intègrent tous le premier scénario. Le marché des contrats à terme sur les Fed funds anticipe une trajectoire de taux légèrement plus accommodante que celle de la Fed elle-même, telle qu’elle ressort de son célèbre « dot plot », mais, globalement, les anticipations sont que les taux montent à très court terme, atteignent un pic, puis diminuent progressivement (voir Graphique 7).
Graphique 7 : Le marché des contrats à terme sur les Fed funds anticipe une politique légèrement plus accommodante que la Fed elle-même, mais, globalement, les trajectoires se ressemblent
%
Source : Bloomberg
Le marché de l’or, en revanche, semble intégrer le second scénario. Les cours de l’or impliquent des taux d’intérêt réels anticipés inférieurs d’environ 2 à 3 % aux niveaux actuels. Cela ne peut se produire que si la Fed est contrainte de réduire de nouveau drastiquement ses taux ET que les anticipations d’inflation à long terme augmentent.
À notre avis, le scénario le plus probable est un mélange des deux. D’une part, nous partageons la prévision du marché de l’or selon laquelle la prochaine récession ne sera pas modérée, mais deviendra une récession profonde qui poussera la Fed à ramener de nouveau ses taux à zéro (voire à des taux négatifs, pour la première fois) et à adopter une forme de QE. D’autre part, nous ne pensons pas que cela signifie nécessairement que les taux d’intérêt réels et leurs anticipations ne peuvent désormais que baisser. Il est plus probable, selon nous, que les taux d’intérêt réels s’envolent d’abord (et que les prix de l’énergie s’effondrent).
Prenons l’exemple de la récession de 2007-2008. Les rendements des TIPS à 10 ans sont passés de 1 % à plus de 3 % au moment même où la crise financière mondiale atteignait son paroxysme. Cela s’explique par l’effondrement des anticipations d’inflation à long terme. Ainsi, alors même que les taux longs baissaient en même temps que les taux à court terme, les rendements des TIPS ont augmenté. Simultanément, les prix du pétrole à échéance lointaine se sont effondrés, de 145 $/baril à 30 $/baril. En conséquence, le cours de l’or est passé de 950 $/once troy à 700 $/once troy (voir Graphique 8).
Graphique 8 : Au fil de la crise financière mondiale, les rendements des TIPS ont fortement augmenté et l’or s’est effondré
$/once troy (éch. gauche), % (éch. droite), axe inversé

Source : Goldmoney Analyses
Nous savons tous ce qui s'est passé juste après. La Fed a ramené ses taux à zéro et a lancé pour la première fois un assouplissement quantitatif (QE). Cela a fait fortement baisser les taux réels, au moment même où les prix de l'énergie se redressaient. La Fed a ensuite enchaîné plusieurs cycles de QE, dont certains sous un autre nom. En conséquence, l'or est passé de 700 $/once troy à 1 880 $/once troy en 2011.
On peut soutenir que le QE était une nouveauté en 2008 et que personne ne savait que la Fed était prête à ramener ses taux à zéro et à les y maintenir pendant dix ans. Une partie de ce qui se passe aujourd'hui correspond donc probablement aussi au fait que le marché de l'or anticipe que, lorsque la récession deviendra vraiment sévère, la Fed agira de nouveau de la même manière. L'idée est que chacun devrait savoir dès maintenant que l'action de la Fed neutralisera les forces qui ont historiquement pesé sur le cours de l'or ; pourquoi vendre, dès lors, s'il suffit d'attendre que la Fed fasse son travail ? Autrement dit, on s'attend à ce que les forces déflationnistes qui se manifestent généralement au début d'une récession n'entraînent pas, cette fois, une baisse des anticipations d'inflation à long terme, mais une hausse. Nous estimons toutefois que cela suppose que tout le monde l'ait compris lorsque la récession surviendra.
Seul le temps dira comment la situation évoluera. Nous restons prudents à court terme et très optimistes à moyen et long terme.