
Je pensais avoir une assez bonne idée des désastres qui pourraient nous attendre en 2013, puis j'ai pris connaissance du dernier rapport sur la participation des banques (Bank Participation Report) de la Commodity Futures Trading Commission américaine, pour l'or et l'argent.
D'après les récents BPR, ces marchés se dirigent vers une crise, ce qui est généralement inattendu. J'initierai le lecteur en douceur en examinant d'abord l'or.
Le premier graphique ci-dessous présente l'exposition vendeuse nette des banques américaines sur l'or jusqu'au 4 décembre. Entre février et août, les banques américaines sont parvenues à réduire leurs positions vendeuses nettes de 104 717 à 57 689 contrats, dans un contexte de baisse du cours de l'or. C'est logique, prévisible et conforme à une gestion prudente des positions. Cependant, lorsque le cours de l'or est reparti à la hausse après le BPR d'août, les positions vendeuses nettes ont rapidement atteint de nouveaux sommets et, au cours du dernier mois, elles ont de nouveau augmenté de manière inattendue alors que le cours de l'or reculait en réalité. Cela indique que les banques américaines, dont cinq seulement ont transmis leurs déclarations pour décembre, peinent à contenir un marché qui, sur le plan émotionnel, est au mieux neutre, mais très probablement quelque peu survendu. Cette situation diffère de celle d'un marché suracheté où des preneurs de bénéfices potentiels doivent être évincés, comme ce fut le cas lorsque l'or s'échangeait à 1 900 $ l'once et que les mêmes banques ont pu reprendre le contrôle du cours de l'or.

Le graphique suivant concerne les positions vendeuses nettes des banques non américaines, qui racontent une tout autre histoire. À partir d'octobre 2011, ces banques ont accru leurs positions vendeuses, avec un bond soudain entre août et octobre, avant de réduire fortement leurs positions nettes à 44 707 contrats ce mois-ci. Il semble qu'une partie de ces positions vendeuses se soit retrouvée dans les livres des banques américaines, portant leurs positions vendeuses à des niveaux inconfortables, comme le montre le premier graphique.

La hausse de ces positions vendeuses nettes entre août et octobre résulte de fortes progressions des positions acheteuses comme vendeuses, impliquant les opérateurs de swaps et les autres acteurs commerciaux. Les positions acheteuses ont plus que triplé, passant de 9 199 à 34 881, et les positions vendeuses ont augmenté encore davantage, de 49 772 à 113 445, alors que le cours de l'or montait. L'explication la plus probable est que des acheteurs se sont manifestés par l'intermédiaire de certaines de ces banques non américaines, qui se sont couvertes en achetant des contrats à terme. Un ou plusieurs opérateurs d'une ou plusieurs autres banques non américaines ont vu le cours évoluer contre leurs positions vendeuses et ont tenté d'y mettre fin par une intervention massive. Par la suite, lorsque les banques américaines ont fait baisser le marché après la hausse d'octobre, ces banques non américaines ont saisi l'occasion de ramener leurs positions vendeuses à des niveaux plus normaux.
Cette information est particulièrement révélatrice, dans la mesure où le Commitment of Traders Report indique une réduction substantielle de la position nette des Commercials, de 34 551 contrats, pour la semaine se terminant à la même date que le BPR, ce qui donne l'impression d'un marché repris en main. Le BPR suggère le contraire.
Argent
Alors qu'il existe un important stock d'or susceptible, en théorie, d'être mis sur le marché à des prix plus élevés, on ne peut en dire autant de l'argent. Examinons d'abord la position des banques américaines. Le premier graphique sur l'argent montre que, bien que l'argent se négocie nettement en dessous de ses plus hauts de 2011, les positions vendeuses nettes des banques américaines sont sensiblement plus élevées que ce à quoi l'on pourrait s'attendre. La position acheteuse n'est plus que de 625 contrats, tandis que la position vendeuse atteint 40 198 contrats ; ces moins de quatre banques ayant déclaré la semaine dernière présentent donc une exposition vendeuse nette de près de 200 000 000 d'onces, soit le double de l'offre annuelle estimée d'argent disponible pour les investisseurs après prise en compte de la demande industrielle.
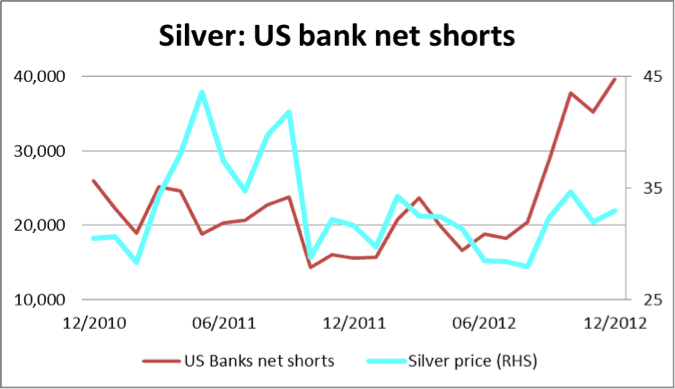
Le dernier graphique présente les positions vendeuses nettes des banques non américaines. Contrairement à leur exposition sur l'or, ces banques sont dans la même situation très délicate que les banques américaines, ayant commis l'erreur de transformer un portefeuille globalement équilibré, encore au moment du BPR d'août, en une position vendeuse nette record lors de la hausse des cours d'août à octobre. Elles subissent un violent short squeeze qui, ajouté à la position des banques américaines, représente une position vendeuse totale de 290 000 000 d'onces. Ce chiffre se compare à des positions vendeuses nettes de seulement 120 000 000 d'onces lorsque le cours a été ramené avec succès de ses sommets historiques au début de l'an dernier.

Conclusion
L'argent nécessaire pour couvrir ces positions vendeuses n'existe pas, et il suffira de très peu d'achats supplémentaires pour déclencher une crise sur ce marché important. Dans le cas de l'or, il y a toujours eu des banques centrales disposant de métal précieux physique pour atténuer les pénuries du marché, mais, à notre connaissance, les stocks stratégiques d'argent des décennies précédentes sont épuisés. Il n'existe donc aucun prix auquel ces positions vendeuses puissent être dénouées.
Les positions des banques sur l'argent comme sur l'or semblent avoir été défavorablement affectées par des « événements inconnus » à partir du BPR d'août. Toutes les tentatives du secteur bancaire pour reprendre le contrôle de ces marchés importants semblent avoir échoué.
Depuis la date du dernier BPR (4 décembre), il y a eu trois tentatives sérieuses de réduire ces positions vendeuses, et à chaque fois le même niveau de 32,60 $ a tenu bon. Cela suggère qu'un ou plusieurs acheteurs plus importants que les banques sont prêts à les affronter en achetant les replis. Cette évolution des cours corrobore les témoignages selon lesquels le métal précieux physique est rare sur des marchés importants tels que Londres.
Au vu de ces éléments, et à supposer que la tendance se poursuive, le NYMEX sera bientôt contraint de déclarer la force majeure sur ce marché, ce que son règlement l’autorise à faire. Les conséquences de cette mesure extrême pourraient fort bien être déstabilisantes, non seulement pour le prix et la demande d’argent, mais aussi perturbatrices pour l’or.
Nous devons donc ajouter l’effondrement des marchés des métaux précieux à la liste des dangers systémiques auxquels nous sommes confrontés pour la nouvelle année.