
L’importance de l’annonce de la Russie, selon laquelle une nouvelle monnaie commerciale adossée à l’or figure à l’ordre du jour de la réunion des BRICS prévue du 22 au 24 août à Johannesburg, semble avoir complètement échappé à tout le monde, les médias traditionnels n’en ayant même pas fait état.
C’est une erreur. La Chine et la Russie savent que, pour parvenir à écarter le dollar de leur sphère d’influence, elles doivent proposer une meilleure solution de remplacement. Elles savent aussi qu’elles doivent rassembler leurs partenaires commerciaux au sein d’un bloc redoutable ; des projets sont donc en cours pour regrouper les BRICS, l’Organisation de coopération de Shanghai et l’Union économique eurasiatique, ainsi que les pays qui souhaitent les rejoindre. Il en résultera un super-groupe englobant la plus grande partie de l’Asie (Moyen-Orient compris), de l’Afrique et de l’Amérique latine.
Les bases de la nouvelle monnaie ont été posées par Sergueï Glaziev et sont nettement plus avancées qu’on ne le pense généralement.
Cet article explique pourquoi la Russie et la Chine sont désormais prêtes à soutenir pleinement le projet élargi de Glaziev. Pour la Russie, il est aussi devenu impératif de déstabiliser le dollar, comme une escalade délibérée de la guerre financière contre l’Amérique et l’OTAN. La priorité de la Chine n’est plus de protéger ses exportations, mais de veiller à ce que ses fournisseurs africains et latino-américains ne soient pas déstabilisés par la hausse des taux d’intérêt du dollar.
Introduction
« L’introduction par les BRICS d’une monnaie adossée à l’or, soutenue par 41 pays dotés d’économies importantes et influentes, affaiblira le dollar et l’euro et profitera à des pays comme l’Iran, tandis que les Iraniens détenant de l’or verront leur richesse augmenter », a ajouté M. Mousavi [le chef du département Asie du Sud du ministère iranien des Affaires étrangères]. Le gouvernement russe avait confirmé la veille que le Brésil, la Russie, l’Inde, la Chine et l’Afrique du Sud introduiraient une nouvelle monnaie d’échange adossée à l’or.
Agence de presse iranienne MEHR[i]
La citation ci-dessus résume pourquoi une nouvelle monnaie adossée à l’or est souhaitée : elle fragilisera les monnaies fiduciaires, qui n’ont pas été favorables aux producteurs de pétrole, et profitera aux particuliers détenant de l’or, ce qui la rend populaire dans la rue. RT, le service de radiodiffusion en anglais financé par le gouvernement russe, avait confirmé vendredi dernier l’intention d’introduire une nouvelle monnaie adossée à l’or pour les membres des BRICS. L’annonce a été totalement ignorée par les médias traditionnels, en partie parce que RT et d’autres sources d’information russes sont censurées dans de nombreux pays d’Europe, dont le Royaume-Uni, et que toute information en provenance de Russie est de toute façon tenue pour suspecte.
Les réactions de ceux qui en ont eu connaissance, y compris parmi les adeptes de l’or, vont de l’avis selon lequel ni la Chine ni la Russie ne pourraient imposer une monnaie adossée à l’or, à celui selon lequel sa conception et sa mise en œuvre prendraient des années et qu’elle est donc sans incidence sur les marchés actuels. Mais il y a de bonnes raisons de penser que cette complaisance se révélera erronée et que les événements évolueront probablement bien plus rapidement que prévu.
Le problème des marchés de capitaux est qu’ils sont dominés par des keynésiens, programmés pour croire automatiquement que l’or est mauvais et que la monnaie fiduciaire est bonne. Courtier en Bourse à Londres lorsque le président Nixon a suspendu les accords de Bretton Woods, je me souviens d’un niveau de confusion similaire quant à leurs conséquences. Aujourd’hui, 52 ans après avoir placé le monde sous un étalon dollar fiduciaire, la majorité du monde en a assez de l’hégémonie du dollar, a trouvé la sécurité dans le nombre et revient à un étalon-or. Comme toute forme de vie, l’ère de la monnaie purement fiduciaire est après tout éphémère, définie par sa naissance et sa mort. La macroéconomie devra être réécrite.
L’abandon de la monnaie fiduciaire est en cours depuis longtemps, la dédollarisation étant l’objectif ultime des puissances asiatiques. Ceux qui suivent l’évolution des marchés de l’or physique ces dernières décennies ont remarqué le déplacement du métal précieux de l’ouest vers l’est, ainsi que la hausse de la production des mines d’or en Chine et, plus récemment, en Russie. Les banques centrales, principalement en Asie, accumulent des réserves de métal précieux et alimentent des fonds d’État déclarés et non déclarés dans des quantités record. En définitive, cette activité ne peut avoir pour but que d’utiliser l’or pour garantir la valeur des monnaies à mesure que le dollar meurt ou est supprimé.
Un tournant soudain est survenu lorsque l’alliance occidentale a imposé des sanctions à la Russie après son attaque contre l’Ukraine. Elles ont déclenché une série d’actions qui a unifié l’Asie et nombre de ses pays fournisseurs dans une rébellion contre l’hégémonie américaine, attisée par Poutine et menée par l’Arabie saoudite et le Conseil de coopération du Golfe. Et depuis que l’alliance occidentale a tourné le dos aux combustibles fossiles, les producteurs à bas coût de toute l’Asie se sont regroupés, représentant près de la moitié de la production mondiale de pétrole et un tiers de celle de gaz naturel. En tant que cartel, l’OPEP n’est plus désormais qu’un appendice des méga-producteurs d’énergie asiatiques.
Le nouveau cartel est dominé par le président Poutine, dont le diplôme de l’université de Leningrad portait sur l’économie de l’énergie, ce qui le qualifie pour jouer le rôle de maître de manège de l’énergie. Non seulement il a démontré qu’il comprenait l’importance du contrôle des approvisionnements énergétiques mondiaux, mais il saisit également clairement l’importance de l’or monétaire.
Depuis les sanctions de l’alliance occidentale, les signaux en provenance de Moscou sont clairs : Sergueï Glazyev, l’homme de Poutine pour la politique macroéconomique, brandit depuis lors le drapeau de l’or au grand jour. Membre du conseil de la Commission de l’Union économique eurasiatique (UEEA) depuis 2019, il a été chargé par Poutine de concevoir une monnaie de règlement commercial pour l’UEEA. La première déclaration, relayée par une agence de presse de Bichkek début mars 2022, indiquait qu’elle serait fondée sur les monnaies des États membres et sur un panier de matières premières non précisées. Selon Glazyev, sa mission consistait à créer un système monétaire et financier eurasiatique excluant les devises étrangères, en particulier le dollar et l’euro.
L’intention était également de supprimer les contrôles des changes pour les règlements transfrontaliers entre les membres de l’Union eurasiatique, en remplaçant le dollar comme moyen de règlement couramment utilisé entre eux. Une semaine plus tard, dans un article pour Goldmoney[ii] j’ai conclu que, telle qu’elle était énoncée, la nouvelle monnaie ne fonctionnerait pas, et que la seule solution logique consistait à abandonner la proposition de panier de monnaies et à utiliser uniquement une couverture en or pour représenter les matières premières. De cette façon, il serait facile pour les autres pays de l’Organisation de coopération de Shanghai (OCS) de se joindre au projet, ce qui était l’objectif ultime dès le départ.
En juillet 2022, Glazyev a été à l’origine d’une initiative visant à renforcer la Bourse de l’or de Moscou, la version officielle étant que, les mineurs russes ayant été sanctionnés sur le marché de Londres, ils avaient besoin d’un marché local plus efficace. Mais, associée à un travail conjoint avec la Bourse de l’or de Shanghai, cette initiative constituait un signal important quant à l’évolution de la pensée monétaire de Galzyev. La confirmation est venue le 27 décembre dernier, lorsqu’il a rédigé pour Vedomosti, un journal économique de Moscou, un article expliquant pourquoi le rouble devait revenir à un étalon-or. Cet article a été cosigné par son adjoint au sein du comité de l’UEEA chargé de concevoir la nouvelle monnaie commerciale et constituait une indication à peine voilée de la position du comité.
Par conséquent, il n’était pas nécessaire d’être particulièrement perspicace pour discerner la piste d’indices qui nous était présentée. Nous pouvions supposer à juste titre que l’or était destiné à servir d’ancre de salut à cette nouvelle monnaie, probablement dès le départ, mais qu’il a fallu franchir certains obstacles politiques pour convaincre les États membres de l’UEEA qu’il était la solution.
Il avait été établi qu’il était impraticable de fonder une nouvelle monnaie commerciale sur autre chose que l’or. Il s’avère désormais que ce projet est presque certainement un cheval de Troie pour quelque chose de bien plus vaste. Il était évident que les autres membres de l’Organisation de coopération de Shanghai devaient pouvoir s’y associer, et il apparaît maintenant que l’invitation est également étendue aux membres du club des BRICS. Mais ce n’est pas tout. L’ensemble des membres de l’OCS, de ses partenaires de dialogue et de ses membres associés assisteront à la conférence des BRICS à Johannesburg du 22 au 24 août. Je suppose que la liste initiale de 36 pays, qui selon les informations les plus récentes est passée à 41, comprend les membres de l’UEEA qui ne figuraient pas sur la liste d’origine ; au moment où j’écris, cela reste à confirmer.
Dans ce cas, le projet de monnaie des BRICS n’est pas un départ à zéro, ni quelque chose à planifier pour un avenir lointain. Le travail préparatoire a déjà été réalisé par Glazyev et la structure peut être rapidement mise en place dès que la résolution nécessaire sera adoptée. Il est même possible que la ou les institutions nécessaires existent déjà et attendent d’être déployées.
Il commence également à sembler qu’une autre proposition figurera à l’ordre du jour de Johannesburg, visant à fusionner l’OCS, l’UEEA et les BRICS en un bloc commercial géant. En termes de population cumulée comme de PIB en parité de pouvoir d’achat, il représente déjà plus de la moitié du monde, éclipsant l’alliance occidentale qui s’incline devant l’Amérique.
Le Trésor américain était presque certainement au courant des propositions des BRICS dès la première circulation de l’ordre du jour, ce qui explique probablement pourquoi Janet Yellen, secrétaire au Trésor des États-Unis, s’est rendue à Pékin dans un délai très court. Du point de vue de son ministère, si la proposition de nouvelle monnaie était adoptée, le financement du déficit budgétaire serait compromis, sans parler de la menace pesant sur l’hégémonie du dollar. Son principal atout consistait à menacer d’imposer des sanctions accrues contre les exportations chinoises, non seulement vers l’Amérique, mais aussi vers ses alliés, mais nous ne savons pas si cela a effectivement été évoqué en ces termes.
Le point de vue chinois
Trop longtemps et trop souvent, la Chine a été menacée par les Américains au sujet de l’accès aux marchés. On peut être certain qu’en amont de la proposition de monnaie des BRICS, les Chinois ont envisagé la mise à exécution de cette menace possible et sont parvenus à leurs propres conclusions quant à ses conséquences économiques. L’expérience de la Russie, qui a nui considérablement plus aux pays qui imposaient les sanctions qu’à ceux qui les subissaient, aura nourri ces calculs. On peut penser que, hormis le fait de signaler aux Chinois et aux Russes qu’une inquiétude croissante règne à Washington, la mission de Mme Yellen n’aura guère donné de résultats. Et un facteur important de l’attitude chinoise est son expérience des tentatives américaines de déstabiliser Hong Kong, qui ont conduit à son placement direct sous le contrôle de Pékin. Il est donc important de comprendre l’analyse que fait la Chine des objectifs et des méthodes de l’Amérique afin de définir sa propre position.
En avril 2015, Qiao Liang, général de division de l’Armée populaire de libération chargé de la stratégie du renseignement, a prononcé un discours lors d’un forum d’étude de livres du Comité central du Parti communiste chinois.[iii] Qiao a commencé par énoncer une évidence : les États-Unis imposent le dollar comme monnaie mondiale afin de préserver leur hégémonie sur le monde. Et il a conclu que les États-Unis tenteraient tout, y compris la guerre, pour maintenir la domination du dollar dans le commerce mondial. Mais ce qu’il a dit ensuite est extrêmement pertinent au regard de la situation actuelle. Il a décrit les actions des États-Unis à l’égard des dettes nationales étrangères.
Qiao a soutenu que la crise latino-américaine de 1978-1982 comme la crise asiatique de 1996-1998 avaient été orchestrées par l’Amérique. En ramenant les taux d’intérêt du dollar en dessous de leur niveau naturel, elle aurait affaibli le dollar et favorisé un boom des investissements dans les juridictions visées, financé par du crédit en dollars. Elle aurait ensuite relevé les taux d’intérêt et renforcé le dollar pour provoquer une crise financière. Ces événements ont bel et bien eu lieu, mais peut-être étaient-ils dus autant au cycle du crédit bancaire qu’à la politique étrangère.
La pertinence de l’analyse de Qiao tient à ce qu’aujourd’hui, les mêmes conditions semblent visées non pas contre la Chine, qui n’emprunte pas en dollars, mais contre les nations endettées en dollars dans le monde avec lesquelles la Chine commerce, c’est-à-dire les pays des BRICS. À la lumière de l’analyse de Qiao, la Chine doit avoir le sentiment que la stratégie constante de l’Amérique consiste à continuer de relever les taux d’intérêt même après avoir terrassé le dragon de l’inflation, et qu’en les ruinant, les États-Unis tenteront de replacer sous leur contrôle les nations qui cherchent à rejoindre les BRICS.
Dans ce cas, la Chine aura pesé les conséquences pour son commerce d’exportation au regard des sanctions que l’Amérique et ses alliés pourraient brandir, et conclu que la véritable menace vise les économies émergentes d’Afrique, d’Amérique latine et d’ailleurs, qui ont reçu d’importants investissements chinois. Sur le plan financier, il est donc impératif que cette menace soit traitée par une attaque préventive contre le dollar, ce qui ne peut se faire qu’en révélant la faiblesse du dollar en tant que monnaie fiduciaire. Au moins depuis la crise Lehman, la Chine, et plus récemment la Russie, ont le pouvoir de le faire.
En outre, la Nouvelle Banque de développement, dont le siège est à Shanghai, sera en mesure d’accorder des crédits, en yuan ou dans la nouvelle monnaie des BRICS, à des taux d’intérêt plus bas afin de compenser les tensions indéniables imposées aux membres des BRICS par la hausse des taux d’intérêt américains. La Chine est donc pleinement préparée à contrer ce que le général Qiao Liang a décrit comme la stratégie américaine de « récolte » des actifs dans les pays étrangers.
Il importe de comprendre ce que la Chine croit et ce qui la motive, et non de savoir si Qiao a raison ou tort. Mais étant donné que sa vision est ancrée au sein du gouvernement chinois, la Chine est prête, avec la Russie, à lancer une attaque contre la monnaie fiduciaire de l’Amérique en revenant à un étalon-or pour les échanges commerciaux, et à terme pour leurs propres monnaies.
Le point de vue russe
Il devrait être clair que les projets actuels de monnaie d’échange sont nés en Russie, et non en Chine. En effet, jusqu’à présent, la Chine aura été réticente à déstabiliser les monnaies de l’alliance occidentale, en raison de ses intérêts à l’exportation. Mais non seulement la relation avec l’Amérique s’est détériorée au sujet de Taïwan, non seulement il est clair (selon la Chine) que l’Amérique prévoit de ruiner les membres des BRICS et tous ceux qui cherchent à s’affranchir de l’hégémonie du dollar en relevant les taux d’intérêt, mais il est aussi désormais évident que ni la Russie ni l’Amérique ne peuvent reculer au sujet de l’Ukraine. Par conséquent, à moins que la Chine et la Russie ne prennent ensemble l’initiative, la Russie sera bientôt directement en guerre avec l’Amérique et ses alliés de l’OTAN, et la Chine sera presque certainement entraînée dans le conflit au sujet de Taïwan. La troisième guerre mondiale doit être évitée.
Il est clair que l'OTAN, sous la coupe de l'Amérique, est déterminée à vaincre la Russie, à écarter Poutine et à prendre le contrôle de ses immenses ressources naturelles. La guerre par procuration menée en Ukraine semble échouer, l'offensive d'été de Zelensky étant à l'arrêt. Et après le fiasco de Wagner, la Russie est désormais bien placée pour contre-attaquer. Cela a conduit le président Biden à se préparer à envoyer des bombes à sous-munitions aux Ukrainiens, ce qui accroît l'urgence d'une contre-offensive russe.
Par ailleurs, l'offensive d'été de l'Ukraine échouant, le théâtre de la stratégie opérationnelle de l'OTAN se déplace vers la Pologne et les pays baltes (Biden était à Vilnius cette semaine pour un sommet de l'OTAN), la Pologne devenant en particulier un État client de l'Amérique par l'intermédiaire de l'OTAN. Le renforcement des effectifs militaires et des missiles en Pologne deviendra de plus en plus visible dans les semaines à venir et est déjà anticipé par Moscou. Nous attendons la réaction de Poutine, mais il est peu probable qu'il reste les bras croisés pendant que l'OTAN renforce ses forces en Pologne et dans les pays baltes.
Un compromis est hors de question, car Poutine voit bien que l'Amérique ne peut pas reculer. Imaginez les conséquences pour Biden, qui a commencé son mandat par le retrait d'Afghanistan, s'il le termine par un retrait d'Europe de l'Est. De plus, les néoconservateurs dirigent fermement la politique, déterminés à vaincre Poutine, à ajouter des territoires russes à leur sphère d'influence et à isoler la Chine.
Les conditions de paix de Poutine seraient inacceptables pour l'Amérique, car il insiste pour protéger les frontières de la Russie, ce qui signifie le retrait de tous les missiles et de toutes les bases américaines d'Europe de l'Est et d'Europe centrale. Pour Moscou, cela soulève la question de savoir si la Russie doit simplement consolider sa position actuelle ou prendre l'Ukraine, qui pourrait alors devenir un État tampon. Une attaque russe ne manquerait pas de faire monter les prix de l'énergie, des céréales et des engrais, aggravant l'inflation des prix dans les pays de l'alliance occidentale et provoquant des divisions avec l'Amérique et la Grande-Bretagne, mais au profit des finances de la Russie, qui subissent des pressions. En outre, une attaque réussie contre la crédibilité de leurs monnaies affaiblirait la capacité militaire de l'alliance ; le dollar devrait donc aussi être attaqué sur le plan financier.
Nul ne peut dire si la destruction du dollar éviterait une guerre nucléaire, mais il ne fait guère de doute que, tant que l'Amérique peut financer son agression, les événements dérivent dans cette direction. Du point de vue de Poutine, affaiblir le dollar doit désormais être une priorité, peut-être en le combinant avec la prise de Kiev maintenant que l'offensive d'été de Zelensky a échoué.
Un avantage d'une guerre financière est qu'elle n'a pas besoin d'être déclarée ; il n'y a donc pas de vainqueur officiel, ni de nécessité d'une réconciliation d'après-guerre.
Concevoir une monnaie commerciale adossée à l'or
Une nouvelle monnaie commerciale présente l'avantage de ne jamais pouvoir servir à financer les déficits publics. Et comme son rôle se limite au règlement des échanges transfrontaliers et aux opérations sur les matières premières physiques, elle doit être acceptable sur le plan institutionnel, sans avoir à susciter la confiance du public. Une grande partie du crédit s'éteindra de lui-même. Elle s'ajoute aux monnaies nationales, laissant chaque nation gérer sa propre politique monétaire, ce qui explique qu'une telle monnaie puisse bénéficier d'un large soutien. Elle n'est pas destinée à servir de support à l'investissement en capital.
Les bases semblant avoir déjà été posées par Sergueï Glaziev, elle pourrait être prête à l'emploi dès son approbation en août. Outre un ensemble de règles strictes et simples, il ne lui faut que deux choses : la création d'une entité émettrice et de l'or physique. La première peut être réalisée en un clin d'œil, si elle ne l'est pas déjà, et l'or sera prélevé sur les réserves des banques centrales participantes. C'est presque certainement la raison pour laquelle les banques centrales de nombreux membres potentiels des BRICS ont ajouté du métal précieux à leurs réserves. Elles doivent être extrêmement reconnaissantes envers les acteurs de l'establishment financier occidental qui négocient de l'or papier sans avoir conscience de ce dénouement.
La liste à puces qui suit est un bref aperçu de la manière dont une nouvelle monnaie de règlement commercial fondée sur l'or peut être rapidement mise en place pour remplacer le dollar fiduciaire dans toutes les transactions entre pays membres ; elle actualise un précédent article de Goldmoney sur ce sujet.[iv] Il sera intéressant de voir comment ses éléments se comparent à la proposition de Glaziev.
Elle est conçue pour être politiquement acceptable par toutes les parties concernées, ainsi que pour constituer une solution pratique à long terme afin de soutenir les ambitions de l'axe russo-chinois en faveur d'une révolution industrielle asiatique, englobant l'Afrique et l'Amérique latine, à l'abri de l'ingérence de l'Amérique et de ses alliés. Les éléments essentiels sont les suivants :
- L’annonce de la création d’une nouvelle banque centrale émettrice (NICB, à ne pas confondre avec la New Central Bank de Shanghai, dont l’unique objet est de financer l’investissement dans les pays membres des BRICS) et d’une nouvelle monnaie adossée à l’or, selon les modalités exposées ci-dessous, constitue la première étape.
- La NICB est créée dans le seul but d’émettre une nouvelle monnaie numérique adossée à de l’or physique. Elle est conçue pour constituer un substitut de l’or pleinement fiable, indépendant de la valeur des monnaies fiduciaires existantes.
- La nouvelle monnaie ne sera remboursable en or qu’entre la NICB et les banques centrales participantes. Celles-ci seront également libres d’accroître à tout moment leurs réserves en monnaie de la NICB en remettant de l’or supplémentaire à la NICB.
- Les participants éligibles de la NICB seront les banques centrales des pays participants, en gros limités aux pays membres, associés et partenaires de dialogue de l’UEEA, de l’OCS et des BRICS, ainsi qu’aux pays candidats à l’adhésion à l’une de ces organisations et figurant sur une liste approuvée.
- La monnaie de la NICB est émise au profit des banques centrales nationales agréées, en contrepartie de la constitution par celles-ci d’une couverture en or d’au moins 40 %. Par exemple, une monnaie représentant un million de grammes d’or donne droit à une allocation de 2 500 000 unités monétaires libellées en grammes d’or. L’or n’a pas à être livré en un lieu de stockage central : il peut être affecté[v] à partir des réserves d’or d’une banque centrale, à condition d’être conservé en sécurité dans des chambres fortes figurant sur une liste approuvée par la NICB. Cette liste exclura vraisemblablement l’or détenu auprès des banques centrales de l’alliance occidentale, et cet or ne doit être ni prêté ni échangé.
- Une banque centrale participante inscrit à l’actif de son bilan les unités monétaires nouvelles qui lui sont allouées, en contrepartie d’une hausse de son passif sous forme de capitaux propres. Le bilan d’une banque centrale participante s’en trouve ainsi renforcé.
- Une banque centrale participante peut accorder des crédits et recevoir des dépôts liés à la valeur de la nouvelle monnaie, auprès des banques commerciales de son réseau national et en faveur de celles-ci. Il convient de noter que la nouvelle monnaie est réservée exclusivement aux banques centrales participantes, qui peuvent s’y appuyer pour leurs propres opérations de crédit avec les banques commerciales.
- Les banques commerciales actives dans les pays membres et ailleurs seront libres de créer du crédit libellé dans la nouvelle monnaie de la NICB et de négocier ce crédit. Elles n’auront aucune relation de crédit avec la NICB, mais leur banque centrale de tutelle en aura une.
- Les banques commerciales dont la banque centrale n’a pas accès à la monnaie de la NICB peuvent effectuer leurs règlements sur les marchés de crédit de gros et resteront toujours libres d’acquérir de l’or physique sur les marchés, si elles souhaitent couvrir par de l’or lui-même le crédit créé dans la nouvelle monnaie.
- Les pays participants devront abroger intégralement tous les impôts et restrictions relatifs à la détention d’or, en reconnaissance de son statut historique et juridique de monnaie.
- Un système central de compensation efficace sera mis en place pour les banques commerciales opérant sur du crédit fondé sur la nouvelle monnaie.
- Les bourses de matières premières asiatiques au sein des BRICS élargis fixeront le prix de tous les produits dans la nouvelle monnaie de la NICB ainsi qu’en dollars. Les importations et exportations entre pays des BRIC seront également cotées de la sorte. Cela garantira que les marchés physiques et leurs produits dérivés soient à l’abri d’un effondrement des monnaies fiduciaires, conséquence probable du retour de l’or à son véritable statut monétaire.
La nouvelle monnaie a pour objet de fournir la base du financement du commerce et d’autres règlements financiers transfrontaliers sur la base d’une monnaie saine. L’expansion du crédit fondé sur elle suivra strictement l’activité économique et ne sera donc pas inflationniste, ce qui préservera son pouvoir d’achat. La semaine dernière, dans un article pour Goldmoney, j’ai expliqué pourquoi, lorsque le crédit des banques commerciales est lié de manière crédible à l’or, il croît sans inflation dès lors que les distorsions du cycle du crédit sont supprimées. C’est la clé pour comprendre pourquoi une nouvelle monnaie commerciale construite sur ces principes perdurera.[vi]
Elle conduira également probablement les pays participants à accorder davantage d’importance à la stabilité de leurs propres monnaies, tout en offrant un refuge face aux conséquences que son introduction aura pour le dollar. Une fois la nouvelle monnaie établie, il sera dans l’intérêt de la Russie de rétablir un étalon-or pour le rouble, et la Chine pourrait suivre avec le renminbi.
Tous les éléments empiriques nous enseignent que, lorsque l’or devient le moyen par lequel le crédit est évalué, la valeur du crédit se trouve elle-même liée à celle de l’or et ne dépend plus de la stabilité de la quantité de crédit. Fonctionner comme un substitut de l’or apporte de la certitude en matière de prix aux échanges et à l’investissement, et conduit à des taux d’intérêt stables et bas, ce qui crée les conditions nécessaires à la maximisation du développement économique des économies émergentes.
Construit selon les lignes exposées ci-dessus, il devrait être simple et rapide à mettre en place. Il doit être à l’abri des attaques des membres de l’alliance occidentale qui cherchent à préserver leurs propres systèmes de monnaies fiduciaires. Par ailleurs, la couverture en or de 40 % rejoint l’exigence fondamentale d’un étalon monétaire métallique posée par Sir Isaac Newton lorsqu’il était directeur de la Monnaie royale (Royal Mint).
Pour les banques centrales participantes, le remplacement de l’or de leurs réserves par des allocations de la nouvelle monnaie représenterait une augmentation significative des fonds propres de leur bilan. À mesure que la confiance dans le dispositif se renforcerait, on pourrait soutenir que les banques centrales participantes n’ont besoin de conserver que des réserves d’or minimales, le solde étant échangé contre la nouvelle monnaie. Par exemple, la Reserve Bank of India détient officiellement 787,4 tonnes d’or. Converti en nouvelle monnaie adossée à l’or, le montant de ses réserves est porté à l’équivalent de 1 968,5 tonnes, qui s’ajoutent à ses fonds propres.
L’impact sur l’or
Tout au long de l’histoire, la monnaie a été l’or, et le reste du crédit. Lorsque l’on détache le crédit de l’or, il y a des conséquences. La fixation des prix des biens et services en crédit s’écarte de leur fixation en or. C’est vraiment aussi simple que cela.
On suppose généralement que les fluctuations des prix n’ont rien à voir avec le moyen d’échange, et pour des transactions individuelles, acheteur comme vendeur partageront assurément ce point de vue. Mais avec le temps, alors que les politiques officielles visent une baisse de 2 % du pouvoir d’achat du dollar et des autres grandes monnaies, il n’est pas exact que les fluctuations des prix soient entièrement dues aux variations de l’équilibre entre l’offre et la demande de matières premières et d’autres intrants de fabrication. En fait, depuis la fin de Bretton Woods, mesurée en monnaie réelle, c’est-à-dire l’or, la perte de pouvoir d’achat a été considérablement supérieure à l’objectif annuel de 2 %. Le graphique ci-dessous le présente directement dans un contexte or contre monnaies fiduciaires.
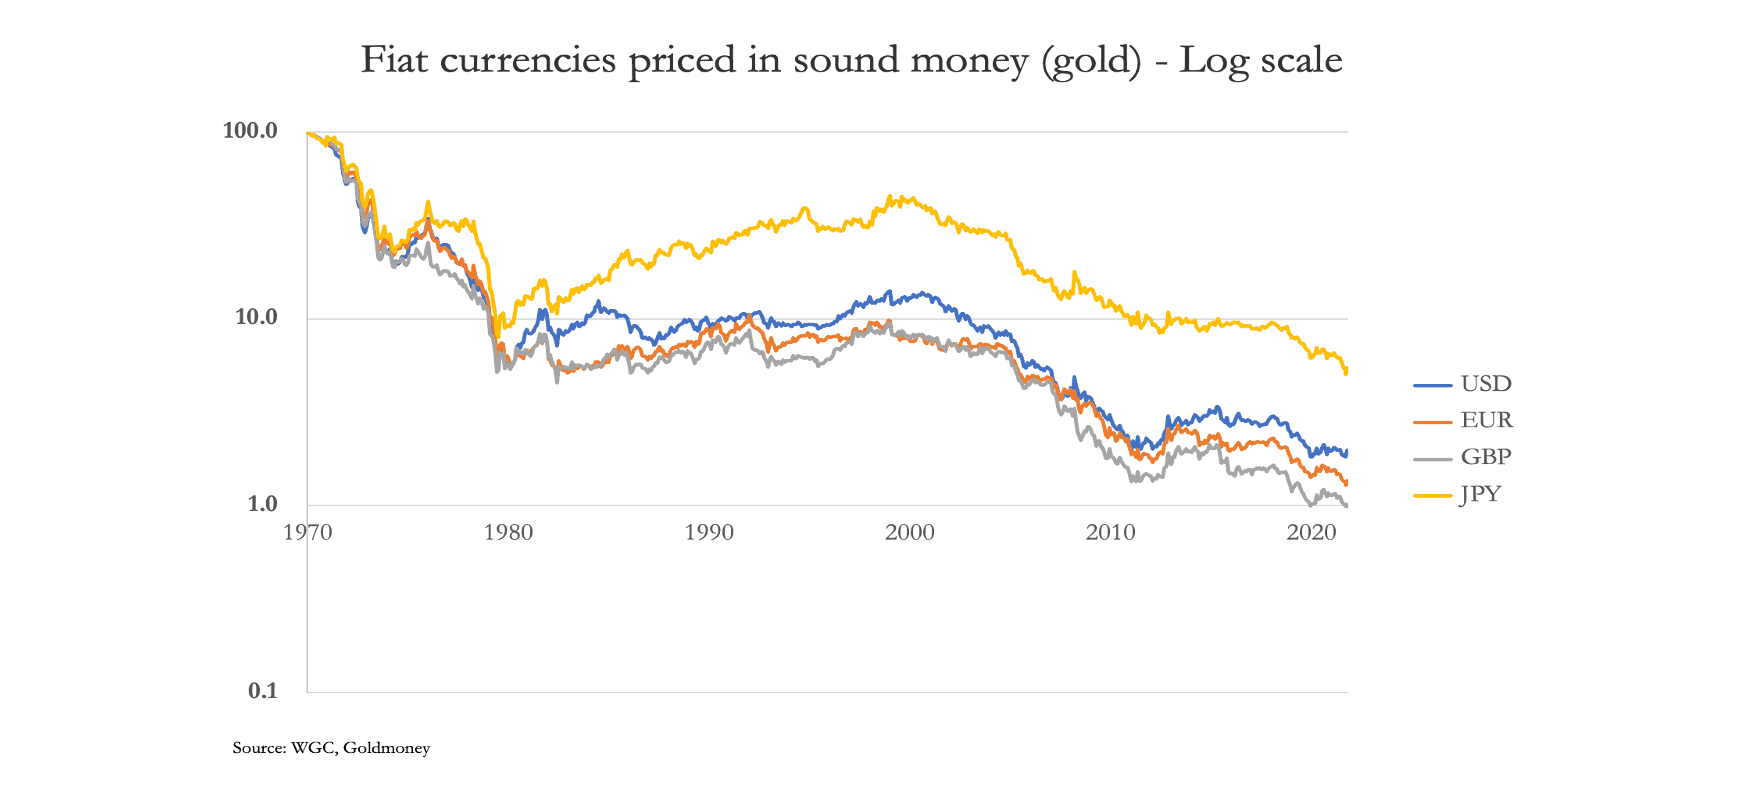
Depuis la suspension de Bretton Woods, le dollar a perdu 98 % de sa valeur par rapport à l’or. Les autres grandes monnaies fiduciaires ont appauvri de la même manière leurs utilisateurs et leurs épargnants, et ce n’est que maintenant que l’acte final de leur destruction se profile, en raison de l’introduction d’une nouvelle monnaie des BRICS adossée à l’or.
Par l’intermédiaire de l’or, les banques centrales participantes échangeront leurs dollars de réserve contre la nouvelle monnaie de la NICB. Ce rejet du dollar par un grand nombre de banques centrales le dévaluera immédiatement davantage, suivi par des entités étrangères non gouvernementales cherchant à réduire leur exposition. Dans un premier temps, cela sera perçu comme une ruée du dollar vers l’or, semblable à celle qui a suivi la suspension de Bretton Woods le 15 août 1971. Le marché était alors tout aussi déconcerté qu’il semble l’être aujourd’hui : le fixing du matin à Londres le lundi 17 août s’établissait à 43 $, en léger recul par rapport à la semaine précédente. Ce n’est que le 19 novembre que le fixing du matin a de nouveau dépassé 43 $ pour la première fois. Il a fallu deux mois entiers pour que les implications soient comprises. Mais lorsqu’elles l’ont été, le prix est monté à 197,50 $ le 27 décembre 1974.
La leçon que nous devons en tirer dans ce monde keynésien est que deux mois de prix stables après la suspension de Bretton Woods prouvent que l’or était mal compris sur les marchés financiers, et qu’il l’est encore aujourd’hui. Les marchés dérivés, en particulier le marché à terme de Londres et les contrats à terme du Comex depuis quarante ans, ont perdu de vue que l’or est de la monnaie et ont supposé qu’il s’agit d’un instrument de trading qui joue sur des craintes irrationnelles quant à l’instabilité du système monétaire moderne. Mais avec le retour de l’or comme ancrage de la valeur du crédit pour les hégémons asiatiques et leur sphère d’influence, ces craintes deviendront soudainement rationnelles.
Les conséquences plus larges d’un étalon-or pour une monnaie des BRICS
On peut supposer que les conséquences de règlements commerciaux asiatiques adossés à l’or ont été soigneusement examinées par les superpuissances asiatiques, en particulier par les Russes, qui ont été confrontés à l’arme que constitue le dollar.
Outre la stabilité qu’elle apporterait à la valeur des exportations, la réintroduction de l’or dans les systèmes monétaires présente d’autres avantages. La stabilité des taux d’intérêt à des niveaux plus bas en est un bénéfice évident. Actuellement, le taux directeur de la Banque de Russie est de 7,5 % et l’inflation des prix s’est effondrée à 2,3 % (avril). Le rendement de l’obligation OFZ russe à 10 ans reste de 11,3 %. Si le rouble devient un substitut crédible à l’or, l’inflation des prix, les taux d’intérêt et les rendements obligataires devraient diminuer et se maintenir à des niveaux reflétant la stabilité de long terme de l’or, en particulier en période plus normale, lorsque le gouvernement russe dégage des excédents budgétaires corrects. Et à condition que l’expansion du crédit des banques commerciales russes ne soit pas excessive sur le plan conjoncturel, il n’y a aucune raison de s’attendre à autre chose qu’à une stabilité financière durable de la monnaie et de l’économie russes. Associée à une fiscalité faible (l’impôt sur le revenu en Russie est un taux unique de 13 %), cette stabilité devrait favoriser un véritable progrès économique et l’accumulation de richesse personnelle pour le peuple russe. Ce serait un bien meilleur résultat que la situation actuelle, et cela consoliderait l’héritage de Poutine.
Cependant, le recours à l’or comme garantie de leurs monnaies par les hégémons asiatiques devrait saper le pouvoir d’achat des monnaies fiduciaires occidentales. Les capitaux internationaux abandonneront des monnaies fiduciaires éphémères au profit de valeurs réelles en matières premières, les nations reconstituant leurs stocks d’énergie, de métaux et d’autres matières premières au lieu d’accumuler du papier fiduciaire. Les métaux précieux, et l’or en particulier, seront recherchés et leur prix devrait refléter la disparition des monnaies fiduciaires.
Les conséquences sur les prix de gros et à la consommation dans les pays occidentaux deviendraient rapidement évidentes, les banques centrales étant contraintes de revoir nettement à la hausse leurs prévisions d’inflation des prix. Les rendements obligataires devraient encore augmenter, ce qui ébranlerait toutes les valeurs financières et immobilières. À mesure que cette perspective négative se précisera, les monnaies fiduciaires, mesurées en or, connaîtront vraisemblablement un déclin relatif considérable.
Les conséquences de l’émergence d’une garantie en or pour les monnaies en Asie sur les monnaies et les économies de l’alliance occidentale ne manqueront pas de différer dans le détail selon les monnaies de cette alliance.
La dépendance à l’égard des investissements étrangers entrants a protégé le dollar des déficits commerciaux continus et a joué un rôle clé dans le financement de la dette du gouvernement américain depuis la fin de Bretton Woods. Elle a permis au gouvernement américain de creuser des déficits budgétaires de manière plus ou moins continue. La fin de cinquante-deux années de régime fiduciaire change tout cela. Le gouvernement américain devra surmonter d’importants obstacles de financement face à la liquidation des bons du Trésor par les investisseurs étrangers. Les rendements obligataires et les coûts de financement de l’État vont nécessairement augmenter de façon significative.
Les conséquences pour l’UE et la zone euro seraient source de division, sur le plan tant politique qu’économique. Sans les contraintes politiques, l’Allemagne se rapprocherait naturellement des régimes de monnaie saine qui émergent à l’est, notamment à mesure que les finances du club méditerranéen se dégradent. Avec la hausse des rendements obligataires, l’ensemble du système de l’euro, composé de la BCE et de ses banques centrales nationales, devrait être recapitalisé, étant déjà profondément en situation de fonds propres négatifs. Les banques d’importance systémique mondiale (G-SIB) de la zone euro sont extrêmement endettées et ont peu de chances de survivre à la combinaison de la baisse des valeurs d’actifs et des créances douteuses, conséquences certaines de la baisse du pouvoir d’achat de l’euro. Ayant été constitué à la demande d’un comité politique et étant désormais géré par une cabale politique, l’euro risque de perdre toute crédibilité sur les marchés.
Les conséquences pour la livre sterling seront également importantes. Dans un piège de la dette semblable à celui du gouvernement américain, les Britanniques souffrent en outre d’une économie accablée par des impôts croissants. De plus, Londres étant le centre financier international, le Royaume-Uni sera à l’épicentre d’une crise des monnaies fiduciaires. Au regard de la taille de son économie, le Royaume-Uni dispose de peu de réserves d’or, ce qui entravera toute sortie future du piège de la monnaie fiduciaire.
Les principaux gouvernements alignés, sur les plans économique et intellectuel, sur le dollar fiduciaire se trouveront dans une situation de désavantage relatif face à une monnaie des BRICS adossée à l’or, éventuellement suivie par l’adoption d’étalons-or par la Russie et la Chine. Les taux d’intérêt, qui échappent au contrôle des banques centrales, augmenteront sous l’effet de deux facteurs : le resserrement du crédit lié au retournement du cycle du crédit bancaire, et la détérioration des perspectives de pouvoir d’achat des monnaies fiduciaires. C’est le pire des deux mondes. En outre, les économistes des gouvernements et des banques centrales seraient réticents à abandonner leurs politiques économiques et monétaires bien ancrées. Et ils réagiront lentement.
Le seul salut résidera dans l’abandon complet de la macroéconomie keynésienne par les gouvernements occidentaux et dans le retour aux théories économiques classiques. Les fausses hypothèses accumulées durant l’ère des monnaies fiduciaires devront être remises en cause. Les crises de ce type prennent presque toujours naissance sur les marchés des changes, car ce sont les détenteurs étrangers de monnaies qui sont les premiers à reconnaître la faiblesse d’une devise. Habituellement, une seule devise est concernée. Mais cette fois, toutes les grandes devises de l’alliance occidentale seront touchées.
[i] Communiqué de presse officiel iranien. Voir https://en.mehrnews.com/news/203015/BRICS-currency-to-benefit-Iran-undermine-US-dollar-euro
[ii] Voir https://www.goldmoney.com/research/designing-a-new-currency-is-impractical
[iii] Voir http://chinascope.org/archives/6458
[iv] Voir https://www.goldmoney.com/research/cbd-cs-the-good-the-bad-the-ugly sous le sous-titre The Good.
[v] L’« earmarking » (mise en réserve) est le terme technique désignant le fait qu’une banque centrale agit comme dépositaire du métal précieux d’une autre banque centrale.
[vi] Voir https://www.goldmoney.com/research/the-real-determinants-of-currency-value