

Après un bon début d'année, l'or et l'argent ont cédé aux prises de bénéfices, tandis que le dollar se redressait légèrement. Lors des échanges européens ce matin, l'or s'échangeait à 1 837 $, en hausse de 14 $ par rapport à vendredi dernier, après avoir atteint un plus haut de 1 864 $ mercredi. L'argent s'établissait à 23,43 $, en baisse de 52 cents sur la semaine, après avoir touché 24,50 $ en milieu de semaine.
Il n'est guère surprenant que les métaux précieux soient exposés aux prises de bénéfices, étant donné qu'en deux mois l'or est remonté de 1 617 $ et l'argent de moins de 18 $. Ces mouvements ont été l'image inversée de l'indice du dollar pondéré par les échanges commerciaux, qui, depuis début novembre, est passé de 113 à 103,5 le 30 décembre, avant de remonter à 105,3 ce matin.
Si les prises de bénéfices dominent actuellement sur l'or et l'argent, aucun des deux marchés n'est suracheté : d'après les chiffres du Comex, l'intérêt ouvert, qui reflète globalement le sentiment du marché, reste faible.

Si les prises de bénéfices occupent les esprits des opérateurs à court terme, la question primordiale concerne les perspectives du dollar. Il nous faut ici examiner l'évolution des marchés obligataires mondiaux. Après avoir fléchi sous l'effet de la diminution des craintes d'inflation et de la montée des craintes de récession, les rendements obligataires semblent ne plus baisser, et pourraient même remonter. Normalement, cela devrait apporter un certain soutien au dollar par rapport à l'or. Mais il y a un bémol : les rendements obligataires japonais ont fortement progressé, franchissant ce matin avec fracas le plafond de 0,5 % fixé par la Banque du Japon pour le rendement des JGB à 10 ans. Voici le graphique suivant :

Les conséquences sont doubles. Premièrement, le carry trade mondial, par le biais de contrats de change à terme et de swaps, a consisté à vendre le yen à découvert pour acheter des dollars afin de capter les écarts de rendement. Le renversement de la chute spectaculaire du yen traduit le début du dénouement de ce carry trade, qui a probablement encore du chemin à parcourir. Deuxièmement, les rendements du yen étant comprimés, les banques et institutions japonaises ont investi leurs capitaux excédentaires sur d'autres marchés obligataires.
Confrontées à des moins-values de valorisation liées à la hausse des rendements, les institutions japonaises ont déjà été repérées en train de vendre des obligations d'État françaises. Elles ont également réduit leurs positions en dollars américains, comme en témoignent les 44 milliards de dollars d'obligations du Trésor vendues entre juillet et octobre, des ventes qui risquent désormais de s'accentuer. Par conséquent, même si les rendements obligataires américains augmentent, le dollar pourrait ne pas les suivre à mesure que le dénouement obligataire mondial s'accélère.
Il reste à voir comment cela se traduira pour les métaux précieux, mais tout n'est pas négatif. La hausse des rendements obligataires ne devrait guère être menée par les États-Unis, comme le montre la forte progression des rendements des JGB. La BoJ comme la BCE ont encore un certain rattrapage à effectuer, ce qui laisse penser que la remontée actuelle du dollar sera limitée.
Par ailleurs, la masse monétaire M2 américaine se contracte à un rythme record, comme le montre notre prochain graphique.
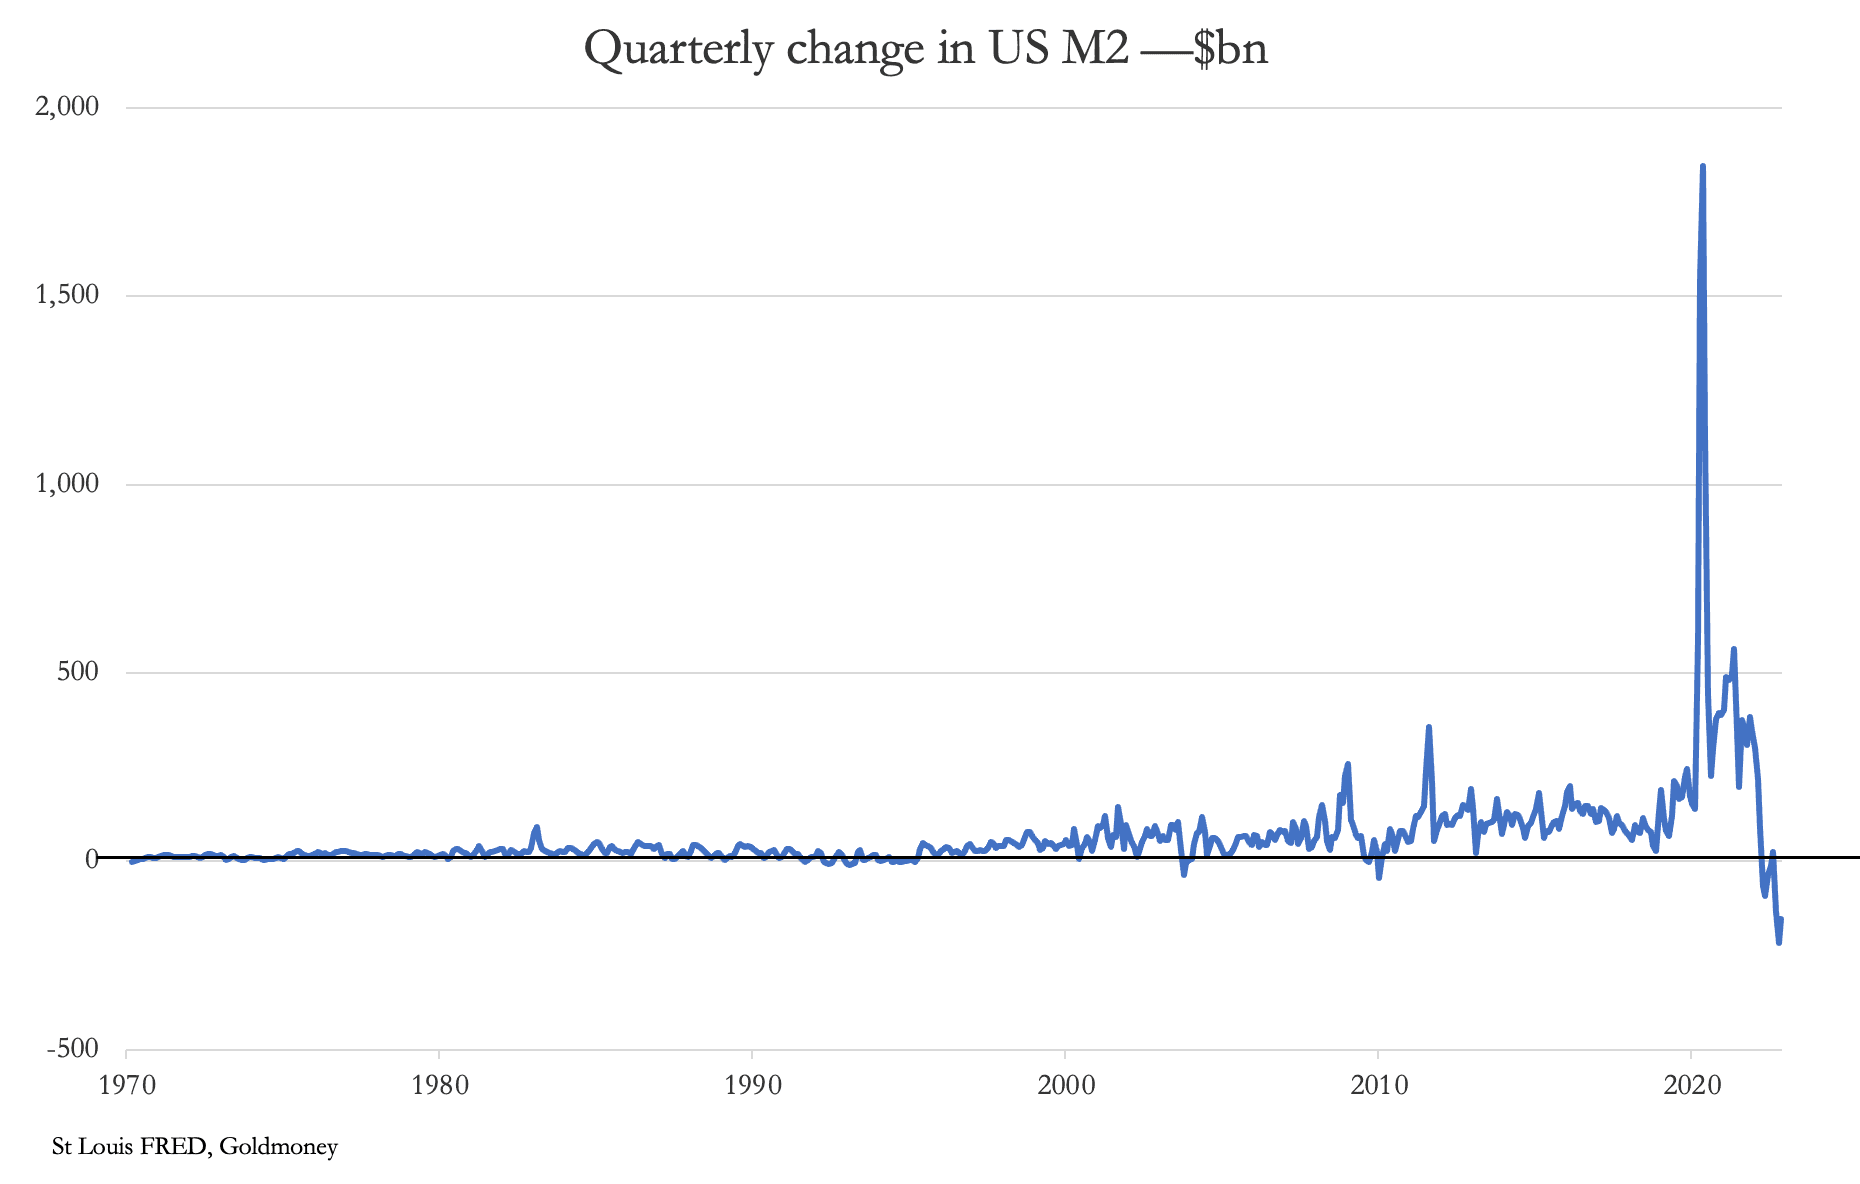
Cela ne manquera pas d'assouplir la politique de taux de la Fed, la contraignant à passer du resserrement quantitatif (QT) à l'assouplissement quantitatif (QE). Cela ne résoudra pas les difficultés de la Fed ; au contraire, la situation qui se dessine risque de les mettre en évidence.
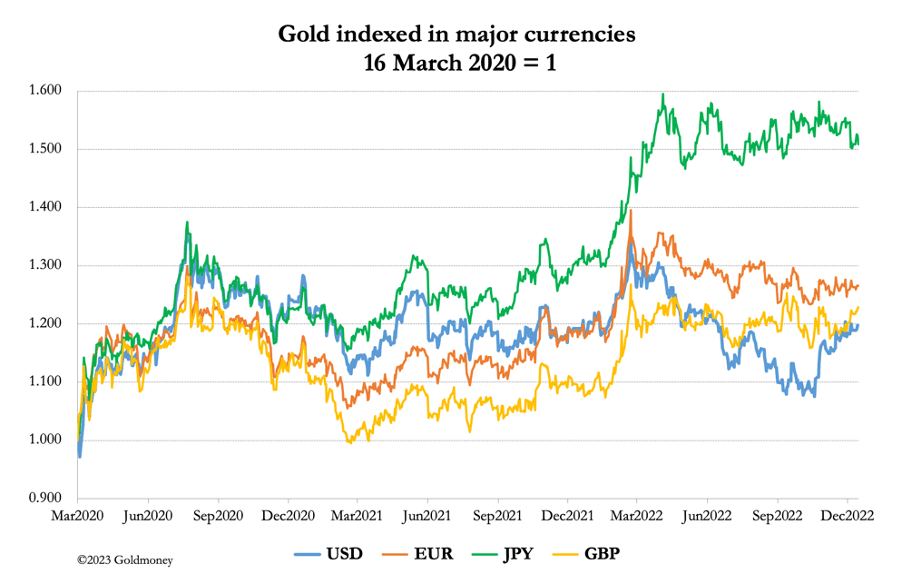
Bien que les cours de l'or en dollars restent sensiblement inférieurs à leurs sommets, l'or a fait mieux dans les autres devises, comme le montre notre dernier graphique.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.