
Nous semblons être à un tournant, non seulement pour le dollar, mais aussi pour l’ensemble des marchés de matières premières, y compris les métaux précieux. Le dollar n’a pas encore reflété correctement l’énorme expansion monétaire de ces dernières années, et les matières premières seront mobilisées pour alimenter la transformation asiatique menée par la Chine. Pris ensemble, l’effet d’un dollar en baisse et de prix des matières premières en hausse, énergie comprise, fera monter l’inflation des prix plus violemment que prévu actuellement. Cet article examine tour à tour ces deux questions.
Le dixième anniversaire du sauvetage monétaire
Ce mois-ci marque le dixième anniversaire d’une hausse soudaine des réserves bancaires auprès de la Fed. À partir d’août 2008, la Fed a commencé à acheter des actifs aux banques commerciales, injectant ainsi dans le système bancaire de l’argent créé à partir de rien. Avant août 2008, le total des réserves bancaires dépassait rarement 10 milliards de dollars.
Depuis, les réserves bancaires auprès de la Fed ont atteint le niveau considérable de 2 786,9 milliards de dollars à leur sommet, en janvier 2014. Entre août 2008 et aujourd’hui, la masse monétaire réelle, reflet du crédit bancaire, a augmenté d’un peu plus de dix mille milliards de dollars, soit l’équivalent de 65 % du PIB actuel du secteur privé américain. Elle représente désormais 100 % du PIB du secteur privé, ce qui constitue une croissance de l’inflation monétaire sans précédent pour un pays développé à l’époque moderne. Cette masse monétaire est encore en train de se répercuter sur la hausse des prix.[i]
Pourtant, une hausse du niveau général des prix semble être le dernier souci des économistes et des investisseurs. Il est paradoxal que l’inflation des prix soit ignorée, peut-être en raison de la sous-estimation délibérée dont elle fait l’objet dans les statistiques officielles. Derrière tout cela semble se cacher une crainte extrême : celle d’un effondrement financier et économique mondial qui contraindrait les étrangers à acheter des dollars pour couvrir leurs emprunts en dollars. Mais, comme je l’ai montré dans deux articles récents, il s’agit d’une illusion, les spéculateurs se méprenant sur la situation réelle.[ii] De plus, il existe environ 75 000 milliards de dollars de produits dérivés couvrant le risque de change ; l’idée selon laquelle le monde des devises serait simpliste et que les risques de change futurs n’y seraient pas anticipés est donc tout simplement absurde.
Les étrangers sont de toute façon déjà saturés de dollars : ils ont investi, selon les dernières estimations, quelque neuf mille milliards de dollars dans des actifs libellés en dollars américains depuis la crise Lehman. Il est certain que des flux de portefeuille sont venus s’y ajouter récemment afin de profiter de rendements des bons du Trésor américain supérieurs à ceux de la dette souveraine allemande et japonaise. En outre, outre les investissements de portefeuille et les investissements commerciaux en dollars, les étrangers détenaient plus de 4 000 milliards de dollars de liquidités auprès de banques correspondantes à la dernière date connue. Ce montant dépasse presque certainement 5 000 milliards aujourd’hui.[iii] Par ailleurs, le déficit budgétaire annuel s’accélérant vers des chiffres de l’ordre de mille milliards de dollars dès le prochain exercice, les déficits commerciaux, malgré les droits de douane de Trump, se dirigent eux aussi vers des montants similaires, à moins que le consommateur américain ne décide soudainement de se mettre à épargner.
Cela est peu probable. Mais la crainte d’une crise financière n’est pas infondée ; ce sont le calendrier et la forme qui posent question. Deux voies y mènent, ou peut-être un hybride des deux. La Fed pourrait être contrainte de relever ses taux d’intérêt pour freiner l’inflation plus rapidement qu’on ne l’anticipe actuellement ; il arrivera alors un moment où le coût d’intérêt du fonds de roulement ruinera les calculs économiques établis des entreprises, entraînant une crise du crédit classique. Ou bien, les événements pourraient conspirer pour pousser les marchés actions vers une surévaluation encore plus forte, comme en 1928-1929, provoquant un krach financier qui affecterait directement l’économie américaine.
Maintenant que l’économie américaine est inondée de dollars détenus par des étrangers, ceux-ci sont plus susceptibles de devenir vendeurs en cas de crise et de faire baisser le dollar que de se porter acheteurs au-delà des dollars accumulés par le commerce. Cette situation diffère nettement de celle où des sociétés américaines et japonaises couvraient leur exposition aux devises des marchés émergents, comme lors de la crise asiatique de la fin des années 1990, lorsqu’elles avaient fait monter le dollar et le yen.
Les spéculateurs prennent tellement au sérieux le précédent d’un dollar en hausse conduisant à une nouvelle crise des marchés émergents qu’ils en sont devenus extrêmement myopes. Ils ne réfléchissent pas aux conséquences d’une crise financière pour le dollar ; sinon, ils ne prendraient pas de positions vendeuses sur tout simplement pour pouvoir être acheteurs de celui-ci.
Il convient de rappeler qu’en cas de crise financière, les banques centrales n’ont qu’une seule réponse. Elles nourrissent une crainte morbide de la déflation, une situation mal définie caractérisée par une baisse du niveau général des prix. Elles jugent saine une hausse du niveau général des prix et pensent pouvoir la réguler en abaissant les taux d’intérêt et en injectant davantage d’argent dans le système. En d’autres termes, elles sont toujours prêtes à inonder l’économie de monnaie supplémentaire.
Il est également utile de souligner que tout marché haussier des actions s’élève contre un « mur d’inquiétudes », et celui-ci ne fait pas exception. Même après dix ans de reprise depuis la dernière crise, la sagesse conventionnelle continue de s’inquiéter pour l’euro et le système bancaire de la zone euro. L’effondrement imminent du miracle économique chinois sous une mer de dettes est une autre préoccupation souvent exprimée. Nous avons maintenant l’effondrement de la livre turque et du rand sud-africain, ainsi que la contagion à d’autres devises vulnérables. Le ralentissement de la croissance monétaire, accompagné d’un aplatissement de la courbe des taux sur les marchés obligataires, est le sujet favori des monétaristes aujourd’hui, et l’on nous met sans cesse en garde contre le poids d’une dette improductive.
Ce sont autant de problèmes que les banques centrales peuvent gérer, ou qui n’ont pas réellement d’importance. Les banques centrales excellent à étouffer le risque systémique et à maintenir le jeu en cours, ce que les vendeurs à découvert auraient dû comprendre au cours des neuf dernières années. Pendant cette période, soit dit en passant, l’indice S&P 500 a triplé et continue d’atteindre de nouveaux sommets.
La plupart des cycles de crédit s’achèvent dans un optimisme débridé, et nous en sommes bien loin. Lorsque les marchés actions atteignent leur sommet avant l’économie, généralement en raison de la hausse des taux d’intérêt, l’optimisme se trouve alors dans l’économie elle-même. Si les marchés actions deviennent démesurément surévalués, comme en 1928-1929 et en 1999-2000, c’est là que réside l’optimisme, sans qu’il aille plus loin. Dans un cas comme dans l’autre, sur le plan émotionnel, nous n’y sommes pas encore.
L’économie mondiale croît probablement plus rapidement que ne l’indiquent les statistiques gouvernementales. Le meilleur indicateur dont nous disposons est l’apparition de pénuries de main-d’œuvre qualifiée. Cela ne signifie pas que la Fed, par exemple, prendra de l’avance et relèvera ses taux suffisamment pour enrayer l’inflation des prix. Les membres de son FOMC sont tout autant gagnés par les inquiétudes quant à l’avenir que le public investisseur et, comme l’histoire l’a montré à maintes reprises, ils ne relèvent les taux qu’à contrecœur.
Nous verrons bien, mais ces deux voies distinctes vers l’avenir immédiat, un marché actions démesurément surévalué ou un optimisme industriel croissant, mèneront toutes deux à l’inflation des prix, mesurée en dollars fiduciaires non adossés à un actif, quels que soient les taux d’intérêt.
Une crise du crédit est déclenchée non pas par la surcharge de dette, comme on le pense communément, mais par la hausse du coût du fonds de roulement ; c’est le seul risque qui échappe totalement au contrôle des banques centrales. C’est le principal risque créé par les banques centrales elles-mêmes, conséquence de leur expansion monétaire et de la baisse des taux d’intérêt en réponse à la crise précédente. Le cycle des interventions est devenu de plus en plus déstabilisant à chaque cycle, et chaque cycle s’achève par une crise provoquée par les taux d’intérêt.
Il n’est pas nécessaire d’être un gestionnaire de fonds spéculatifs hors pair pour comprendre qu’au vu de l’expansion massive de la masse monétaire au cours des dix dernières années, c’est l’inflation des prix, et non un effondrement déflationniste mal défini, qui nous attend. La majorité des investisseurs professionnels se focalisent sur ce dernier comme danger immédiat, ce qui, si l’on y réfléchit, montre à quel point les marchés se sont éloignés de la réalité.
Matières premières : mûres pour une forte hausse des prix
Ce n’est pas un hasard si les gouvernements occidentaux ont commencé à courtiser les nations africaines. Uhuru Kenyatta, président du Kenya, a passé un moment à la Maison-Blanche en début de semaine, la main tendue pour obtenir de l’argent américain, et Theresa May a consacré cette semaine à une tournée éclair en Afrique du Sud, au Nigeria, puis au Kenya. Les dirigeants africains espèrent probablement un retour à la guerre froide, époque où ils pouvaient jouer une superpuissance contre l’autre, en échange de pots-de-vin et de fonds pour se maintenir au pouvoir.
Aujourd’hui, c’est la volonté de l’Occident de rogner les ailes de la Chine en Afrique qui domine. La Chine domine le développement des infrastructures au sud du Sahara afin d’accéder aux matières premières dont elle a besoin pour son propre développement et pour celui du nouvel super-État asiatique qui est prévu. La question centrale est donc l’accès aux matières premières et à l’énergie, ainsi que l’impératif géopolitique américain de lui faire obstacle. Les puissances occidentales ne parviendront pas à contenir la Chine en Afrique, car celle-ci y crée réellement des emplois. On pourrait penser que nos gouvernements tireraient les leçons de l’expérience.
Peu importe. Cela nous amène à la Chine. Plus tôt ce mois-ci, la direction chinoise a tenu une réunion de deux semaines à Beidaihe, la station balnéaire de la province du Hebei, dans l’est du pays. Elle intervient alors que l’Amérique accentue la pression sur la Chine afin de contenir son influence. Les droits de douane de Trump figuraient sans doute à l’ordre du jour, mais il est peu probable que la Chine soit détournée de sa stratégie à long terme. Dans ce contexte, l’approche chinoise reste celle de la limitation des dégâts. En tout état de cause, les entreprises américaines ont d’énormes investissements en Chine, tant en capacités de production que dans les chaînes d’approvisionnement. La meilleure ligne de conduite de la Chine consiste à continuer de faire preuve de patience, et les intérêts des entreprises américaines viendront probablement saper de l’intérieur la politique commerciale de Trump à l’égard de la Chine.
Dans cette optique, la Chine attribue actuellement des marchés publics pour le développement des infrastructures. Après avoir réduit la spéculation intérieure sur les actifs financiers et les matières premières en comprimant les activités bancaires parallèles, elle assouplit désormais les conditions de crédit. Autrement dit, la direction poursuit désormais son programme de développement des infrastructures, malgré les guerres commerciales.
Il ne fait guère de doute que la faiblesse récente des cours des métaux de base s’explique en partie par le fait que la Chine a déblayé le terrain pour ses projets d’expansion. Les spéculateurs occidentaux ont alors interprété à tort cette politique comme la preuve que l’économie chinoise était en difficulté, victime de la guerre commerciale de Trump. Cela a alimenté une spéculation haussière sur le dollar et fait baisser encore davantage les cours des matières premières. Non seulement les spéculateurs basés en Chine ont abandonné leurs positions acheteuses sur les métaux de base, mais les spéculateurs internationaux en ont fait de même.
Ce fut une véritable tempête parfaite, qui a entraîné une baisse des stocks en entrepôt partout dans le monde. Le cuivre est particulièrement exposé à la hausse de la demande chinoise, et des experts de ce marché m’indiquent que le manque de métal physique disponible à la livraison à partir des stocks en entrepôt, par opposition aux stocks enregistrés, est inhabituel.
L’énergie est probablement la plus vitale de toutes les matières premières industrielles, et la Chine en aura besoin en quantités croissantes lorsque la production de pétrole de schiste et celle des pays hors OPEP commenceront à décliner, dans les deux ou trois prochaines années. Mon collègue Stefan Wieler, spécialiste des marchés de l’énergie, a déjà traité ce sujet dans Crude Oil – the Next 5 Years, publié sur le site web de Goldmoney.[iv]
C’est dans ce contexte que le cours de l’or s’est sérieusement déconnecté de sa valeur.
L’or : une ancre de salut en période de spéculation excessive
Le rapport Commitment of Traders du 21 août faisait apparaître une position nette vendeuse stupéfiante, de plus de 90 000 contrats, pour les fonds spéculatifs au Comex, c’est-à-dire la catégorie dite « managed money ». Lors des précédentes situations de survente, le dernier record était une position nette vendeuse de 27 201 contrats, le 29 décembre 2015, juste après le point bas de 1 050 $, qui a marqué le début d’une nouvelle phase haussière pour l’or. La position nette actuelle en contrats est illustrée dans le graphique ci-dessous.
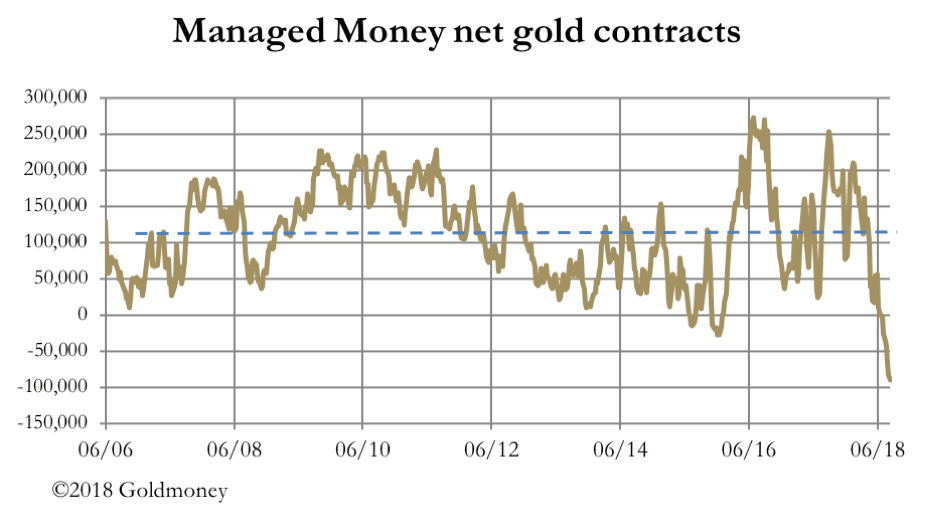
La ligne en pointillés représente la position nette moyenne depuis 2006 ; à 111 000 contrats longs, on est très exactement à 200 000 contrats du récent niveau net vendeur. Ce chiffre extraordinaire restera probablement dans l'histoire des marchés comme l'un des excès de la spéculation, moins comme un dénigrement de l'or que comme la mesure d'un optimisme obstiné à l'égard du dollar. De plus, il a été enregistré après un rebond du cours de 35 $, ce qui laisse penser qu'à son point le plus bas, la catégorie des gérants de fonds (« managed money ») était nette vendeuse de bien plus de 100 000 contrats, soit 311 tonnes d'or.
Il y aura bien sûr une correction. Les rachats forcés de positions vendeuses commencent dès que le cours de l'or cesse tout simplement de baisser. Jusqu'à présent, le cours a progressé de 40 $. Mais les opérateurs commerciaux détenteurs de contrats longs ne sont pas des organisations caritatives : ils ont intérêt à presser les vendeurs à découvert aussi durement que possible. Puis, à un certain stade, les hedge funds verront dans la remontée du cours de l'or un moyen de vendre le dollar à découvert. Nous le savons, car c'est le scénario habituel du Comex, répété maintes fois.
Alors que les opérateurs se sont concentrés sur les tendances, ils ont négligé l'essentiel. La Russie, qui se trouve être le premier fournisseur d'énergie au monde, abandonne le dollar au profit de l'or. Comme l'a déclaré le premier vice-gouverneur de la banque centrale de Russie, « l'or est une garantie à 100 % contre les risques juridiques et politiques ».[v]
La Russie n'est pas seule. Les pays asiatiques, dont les ressortissants considèrent toujours l'or comme la monnaie ultime, partagent ce point de vue, et plus les États-Unis utilisent le dollar comme une arme financière, plus ces pays s'emploient à s'en détourner. Il n'existe pas encore de monnaie de remplacement fiduciaire stable et crédible. Cela pourrait ou non se concrétiser avec le temps. Mais il ne fait aucun doute que toute nation asiatique qui entend bénéficier à l'avenir des plans de développement de la Chine à l'échelle du continent doit en trouver une pour se prémunir contre le risque d'ingérence américaine. L'or est la seule alternative communément acceptée à l'hégémonie américaine et, si le dollar recule par rapport à son niveau actuel de surévaluation, l'attrait de l'or comme moyen d'échange transfrontalier ne pourra que se renforcer.
Il est clair que les Américains veulent empêcher l'influence de la Chine de se développer et de s'étendre. Malheureusement pour l'Amérique, la Chine détient presque toutes les cartes maîtresses et, avec la Russie, elle est en passe d'éliminer l'influence américaine non seulement en Asie, mais aussi de la réduire auprès des pays producteurs de matières premières d'Afrique comme d'Amérique du Sud. Le président Trump s'est également aliéné les Européens et le Canada, où les Trudeau revendiquent une relation privilégiée avec les dirigeants chinois. Le Japon est politiquement allié à l'Amérique, mais, sur le plan commercial, il a quitté le navire depuis un certain temps.
À mesure que le dollar s'affaiblit, on peut s'attendre à ce que ces sujets passent au premier plan. À moins qu'il ne revienne sur sa position en matière commerciale après les élections de mi-mandat, les menaces du président Trump concernant les droits de douane ne feront qu'affaiblir les multinationales américaines dont les chaînes d'approvisionnement sont en Asie, faire monter les prix intérieurs, accélérant ainsi l'inflation, et détruire des emplois américains. Le seul élément favorable au dollar sera la hausse des taux d'intérêt, alors que la Fed se débat avec une inflation qui dépasse son objectif, dans une économie stimulée par l'aggravation des déficits budgétaires. Mais il est probable que cet élément favorable ne fasse qu'alimenter la faiblesse, car les cours des bons du Trésor américain baissent, ce qui stimule les sorties de capitaux des portefeuilles et pourrait conduire à une crise de financement de l'État.
En ce qui concerne l'or, le sentiment anti-dollar ne peut que croître. Les conditions de forte survente observées sur les marchés à terme sont donc compatibles avec un tournant majeur.
C'est peut-être ce que nous venons de voir.
Argent
Si l'or doit remonter et entrer dans une nouvelle phase haussière, on peut s'attendre à ce que l'argent en profite également, celui-ci évoluant traditionnellement presque deux fois plus que l'or. Les positions vendeuses des hedge funds ont explosé, comme le montre le graphique ci-dessous.

Cependant, l’exposition des fonds spéculatifs aux contrats longs s’est relativement maintenue, ce qui aboutit à une position nette vendeuse de 27 717 contrats, niveau de survente extrême, mais qui n’est pas un record.
La différence avec l’or tient au fait que l’argent est avant tout un métal consommé à des fins commerciales, même s’il a longtemps joué un rôle monétaire. Les perspectives du cours de l’argent sont donc pour l’essentiel déterminées par la demande industrielle. Toutefois, sur une demande identifiée de 31 652 tonnes l’an dernier, les pièces et les lingots ont absorbé 4 699 tonnes, auxquelles on peut ajouter la bijouterie, avec 6 503 tonnes, et éventuellement l’argenterie, avec 1 817 tonnes. L’intérêt de la bijouterie et de l’argenterie tient à la demande asiatique : l’Inde en particulier, puis la Chine et d’autres pays d’Asie du Sud-Est ont représenté 5 670 tonnes. Ces populations considèrent que l’argent détenu sous ces formes a une valeur d’investissement et une valeur monétaire à long terme.[vi]
Par conséquent, la demande d’investissement et de quasi-investissement représente jusqu’à 41 % du total, le reste étant industriel. L’offre totale semble tendue, inférieure de 1 094 tonnes à la demande totale, ce qui signifie que toute hausse de la demande industrielle ou d’investissement pourrait avoir un effet considérable sur le cours de l’argent.
Ces chiffres aident à comprendre pourquoi le cours de l’argent est plus volatil que celui de l’or. Mais il y a un autre élément intéressant : le gouvernement chinois classe l’argent parmi les métaux précieux, placés sous la responsabilité de la Banque populaire de Chine. Cela signifie que la banque centrale chinoise supervise 7 % de la demande mondiale et que, comme pour l’or, l’État détient le monopole du raffinage.
Si la demande industrielle s’est affaiblie ces dernières années (après avoir atteint un pic en 2013), elle devrait se redresser dans les années à venir, à mesure que la Chine fait entrer une part plus importante de sa population dans les classes moyennes et développe ses marchés en Asie. Comme pour les métaux de base, on voit mal comment l’offre minière pourrait augmenter assez rapidement pour répondre à la hausse probable de la demande. Les deux facteurs qui détermineront vraisemblablement les prix futurs sont donc une pénurie immédiate de métal physique, la Chine reconstituant ses stocks pour sa demande industrielle, et la baisse d’un dollar surévalué, qui stimulera la demande d’investissement.
Résumé
Il est clair que la récente vigueur du dollar a été principalement alimentée par des flux spéculatifs, fondés sur l’hypothèse que la politique de taux de la Fed, combinée aux politiques commerciales de Trump, provoquera une crise du crédit entraînant une demande de dollars. Si une crise du crédit est inévitable, les hypothèses du marché sont erronées pour deux raisons : la détention étrangère de liquidités et d’investissements en dollars est déjà à un niveau record, et la Fed fera tout son possible pour éviter qu’une telle crise ne se produise.
Entre-temps, la planification économique chinoise se poursuit quoi qu’il arrive, et entraînera une hausse massive de la demande d’énergie, de métaux de base et d’autres ressources industrielles dans les années à venir. Ce processus commence dès maintenant.
Les perspectives du dollar sont donc extrêmement baissières. Son pouvoir d’achat, mesuré en prix des matières premières, diminuera, son rôle de monnaie de règlement des échanges déclinera, et l’excédent de monnaie de dépôt présent dans le système financier américain continuera de se répercuter sur la hausse des prix intérieurs. En outre, lorsque la crise du crédit frappera réellement les marchés financiers américains, la seule réponse possible de la Fed sera d’inonder à nouveau les marchés de liquidités.
La conjonction des événements actuels et de leur évolution probable semble extrêmement favorable aux cours des métaux précieux.
[i] Cela suppose que le total des dépenses des administrations d’État et du gouvernement central représente 35 % du PIB. Voir https://www.usgovernmentspending.com/percent_gdp
[ii] Voir https://www.goldmoney.com/research/goldmoney-insights/currency-woes et https://www.goldmoney.com/research/goldmoney-insights/valuing-gold-in-a-world-awash-with-dollars
[iii] Les investissements étrangers nets proviennent de l’Exhibit 19T, page 30, de US Portfolio Holdings of Foreign Securities (juin 2017). Les chiffres de la balance commerciale proviennent de St Louis FRED.
[iv] https://www.goldmoney.com/research/goldmoney-insights/crude-oil-the-next-5-years
[v] Bloomberg, 22 août, article d’Elizabeth Burden.
[vi] Chiffres issus de l’étude World Silver Survey 2018 du Silver Institute, annexe 1.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.