
Le discours de la Fed
Introduction
La liquidation d’aujourd’hui sur l’or fait craindre que la hausse de plus de 20 % depuis le début de l’année des cours de l’or ne commence à s’inverser. Selon nous, il s’agit avant tout de la réaction à la nouvelle anticipation selon laquelle la FED serait effectivement prête à relever de nouveau ses taux, ce qui a entraîné d’importants ordres de vente et poussé l’or sous un seuil technique clé, à 1 302 USD l’once troy. Toutefois, l’asymétrie des perspectives de cours de l’or demeure évidente. Les cours ont très peu de marge de baisse à partir d’ici, même si la FED relève ses taux à plusieurs reprises au cours de l’année ou des deux années à venir. Nous voyons d’ailleurs plusieurs facteurs susceptibles de propulser nettement les cours de l’or à la hausse sur cet horizon.
Consulter l’intégralité de l’étude des Analyses au format PDF ici...
L’or a perdu plus de 3 % en séance aujourd’hui.
Cette forte baisse des cours fait suite aux déclarations tenues par Jeffrey Lacker, président de la Réserve fédérale de Richmond, aujourd’hui, et par Loretta Mester, présidente de la Réserve fédérale de Cleveland, hier. M. Lacker a déclaré aujourd’hui à Charleston : « Même si les pressions inflationnistes peuvent sembler une préoccupation lointaine et théorique pour le moment, une action préventive prudente peut nous aider à éviter l’apparition, difficile à prévoir, d’une situation qui exigerait après coup des mesures plus radicales », appelant ainsi la FED à relever ses taux avant la fin de l’année. Lundi, Mme Mester, présidente de la FED de Cleveland, a déclaré lors d’un entretien sur Bloomberg TV que l’économie était mûre pour un relèvement des taux et a souligné que la réunion de novembre de la FED devait être considérée comme « ouverte » (tout en ajoutant qu’elle considère toutes les réunions comme « ouvertes »), et qu’un relèvement en novembre était justifié, malgré sa proximité avec l’élection présidentielle américaine. Ces déclarations ont fait nettement remonter les anticipations de taux d’intérêt réels, mesurées par les TIPS à 10 ans, ce qui a fait fortement baisser le cours de l’or (voir le graphique 1). Mardi, l’activité sur le marché des contrats à terme sur l’or a été exceptionnellement élevée. Les propos restrictifs de la FED ont déclenché d’importants ordres de vente, qui ont poussé l’or sous les seuils techniques clés de 1 300-1 302 USD l’once troy, aggravant la liquidation. Nous avons déjà observé ce phénomène.

Depuis le début de l’année, la FED s’efforce de paraître restrictive alors que, dans les faits, ses perspectives de politique monétaire sont devenues toujours plus accommodantes. Fin 2015, quatre relèvements de taux étaient attendus et annoncés par la FED dans son « dot plot ». Le dot plot de la FED présente les prévisions de chacun des 16 membres du FOMC. Chaque point représente l’opinion d’un membre sur le niveau où les taux d’intérêt devraient se situer à différents horizons, y compris une projection « à long terme » qui correspond au niveau où les membres pensent que les taux se situeront à la fin d’un cycle de hausse. Pour 2016, les membres du FOMC attendaient quatre hausses (hors la première hausse de fin 2015). Jusqu’à présent, il n’y en a eu aucune, et les membres de la FED ont constamment révisé à la baisse leurs projections, non seulement pour cette année et la suivante, mais aussi pour le taux terminal (à long terme). Mais chaque fois que les marchés ont été déçus par un nouveau tour sans relèvement, certains membres du FOMC ont tenu des propos restrictifs, et parfois les procès-verbaux de la FED laissaient penser que le FOMC était devenu plus restrictif. Chaque fois, le marché a réagi de la même manière : il a fait monter les taux d’intérêt réels et baisser l’or, et chaque fois, jusqu’à présent, ce n’était que temporaire. L’or a progressé graduellement, reflétant des projections de taux d’intérêt plus faibles.
Que se passe-t-il donc pour l’or lorsque la FED relève réellement ses taux ? Nous pensons : pas grand-chose. La raison en est que les taux d’intérêt réels ne peuvent guère progresser beaucoup plus à partir d’ici, même si la FED relève ses taux. La projection de la FED elle-même pour les taux terminaux n’est désormais que de 2,85 %. La FED ne relèvera très probablement ses taux que si l’inflation atteint ou dépasse son propre objectif de 2 %, ce qui impliquerait que les taux d’intérêt réels (actuellement à 0,04 %) sont plafonnés à 0,85 % à long terme. Cette limite haute des taux d’intérêt réels fixe le plancher du cours de l’or et explique pourquoi ses perspectives de cours sont orientées à la hausse. Certes, si tout se déroule parfaitement et que la FED a la possibilité de relever ses taux jusqu’à son objectif sur plusieurs années (sans rencontrer de ralentissement économique en chemin) tout en maintenant une inflation de 2 %, le cours de l’or aurait un peu plus de marge de baisse, mais moins de 10 % (voir le graphique 4).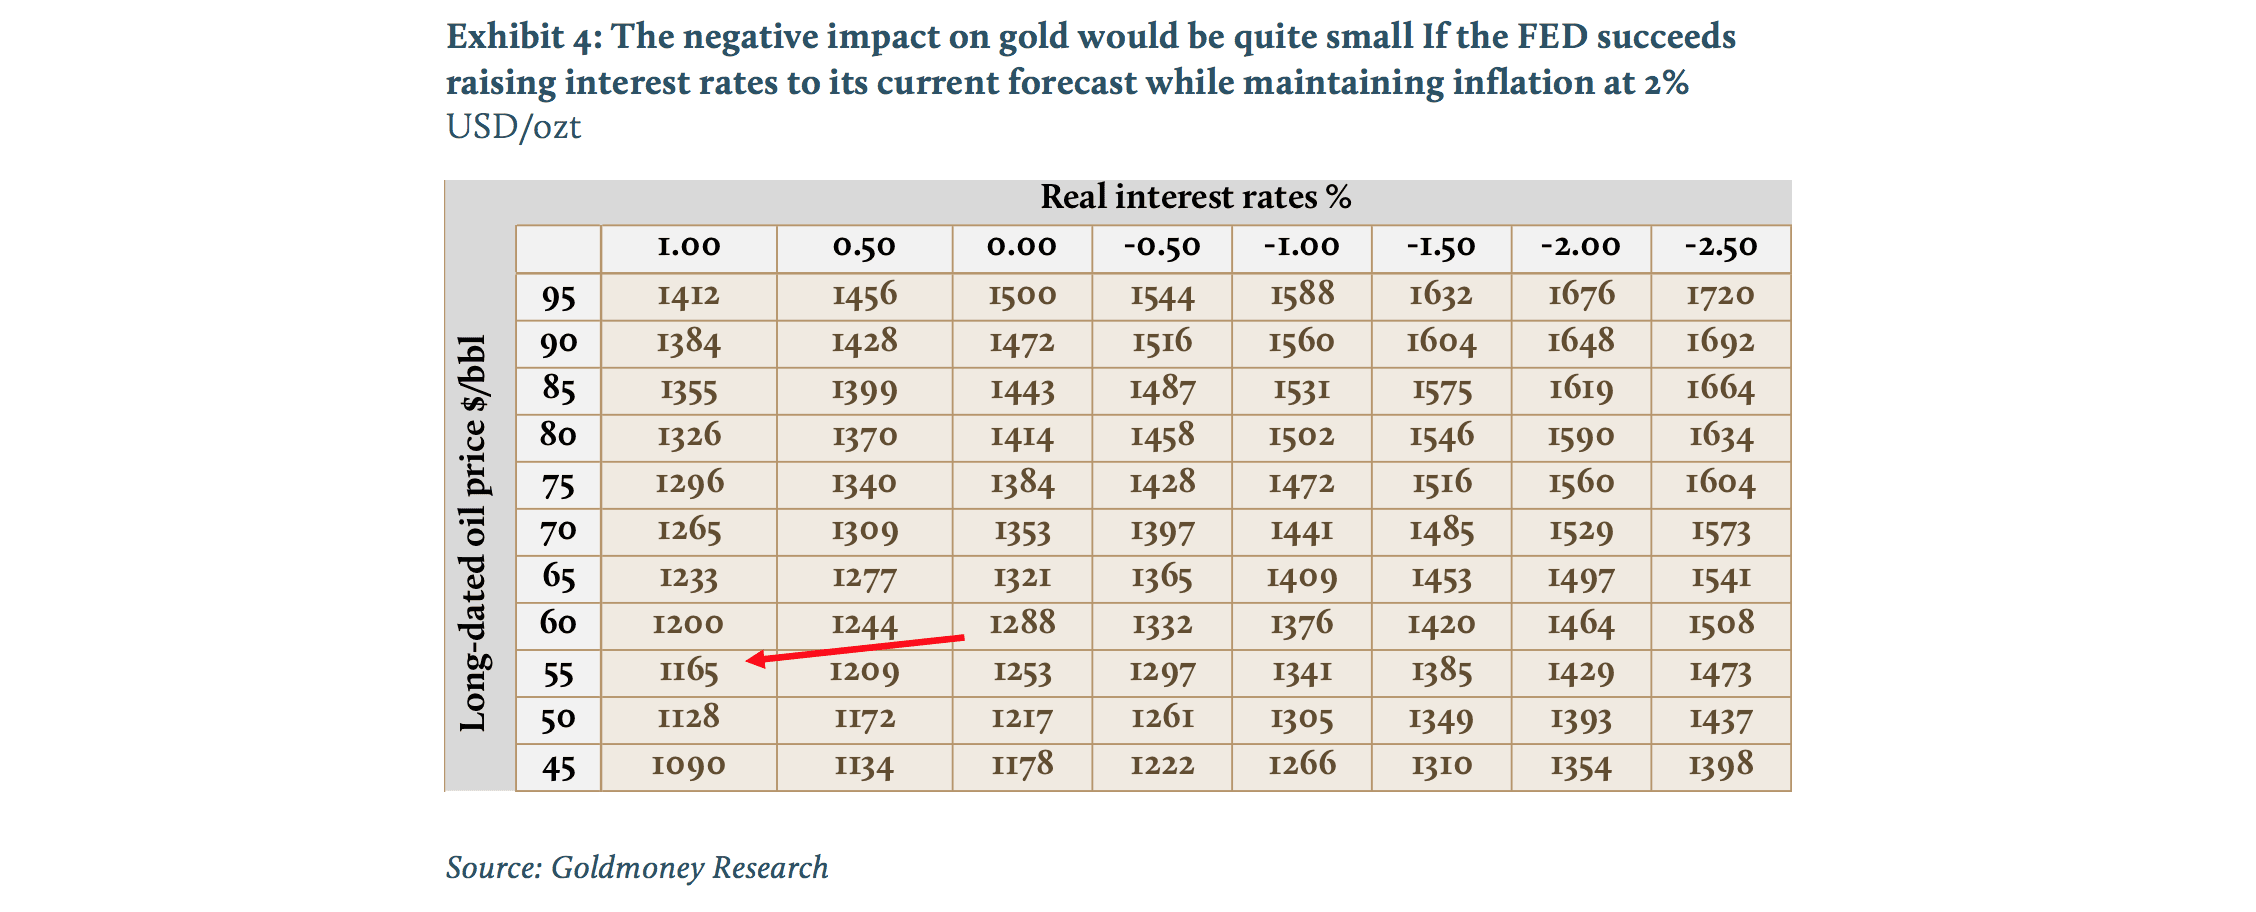
En réalité, il existe bien d’autres facteurs potentiels de hausse.
1. La FED pourrait relever son objectif d’inflation, comme l’a déjà suggéré John Williams, président de la Réserve fédérale de San Francisco. Cela signifierait que les anticipations de taux d’intérêt réels redeviendraient négatives, même si la FED relève effectivement ses taux ;
2. Nous commençons à connaître une accélération de l’inflation généralisée, par opposition à l’inflation des prix d’actifs induite par la FED, ce qui ramènerait les taux réels profondément en territoire négatif ;
3. La FED continue de reporter les relèvements de taux et d’abaisser encore ses indications sur les taux terminaux, comme elle le fait depuis des années ;
4. Au moindre accroc de l’économie, la FED est contrainte d’abaisser ses taux au lieu de les relever. Historiquement, la FED a abaissé ses taux de plusieurs points de pourcentage pour contrer les récessions. À 0,5 %, cela nécessiterait des taux d’intérêt nettement négatifs (NIRP) ;
5. Tout nouvel assouplissement quantitatif ou toute nouvelle forme de politique monétaire non conventionnelle, telle que la « monnaie hélicoptère », ferait nettement grimper les cours de l’or ;
6. Une nouvelle flambée des prix de l’énergie à long terme (qui ont atteint leur point bas au premier trimestre 2016, et nous ne nous attendons pas à ce que ces niveaux soient de nouveau testés), mais qui ne devrait se concrétiser que d’ici quelques années.
Il est important de noter que, pour que l’or progresse encore à partir de maintenant, il n’est nul besoin d’un raisonnement malthusien. Aucun des scénarios ci-dessus ne suppose un nouvel effondrement mondial des marchés financiers ni un événement de plus grande ampleur, tel qu’une véritable crise monétaire. La Fed elle-même a simplement fixé un plancher pour les cours de l’or en révisant ses propres indications sur les taux, au point que le scénario le plus restrictif est que les taux d’intérêt réels ne puissent plus progresser que marginalement à partir de maintenant.
Consultez l’intégralité de cette note d’Analyses au format PDF ici...
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.