
De manière plus flagrante que ne le montrent les autres grandes banques centrales, la BCE, par l’intermédiaire de son système de banques centrales nationales satellites, se consacre désormais presque exclusivement au financement des dettes publiques nationales et à l’atténuation de leurs conséquences. Il en résulte un système bancaire commercial à la fois très endetté et alourdi par une dette publique surévaluée, garantie uniquement par une garantie implicite de la BCE.
Les défaillances de ce système de contrôle étatiste ont été masquées par un marché des pensions livrées de plus de 10 000 milliards d’euros, fonctionnant sur le principe du « passe-parcelle » et acceptant n’importe quel collatéral, qui, avec le système de règlement TARGET2, a dissimulé l’accumulation progressive de créances douteuses du secteur privé depuis que la première crise de la zone euro a frappé l’Espagne en 2012.
Ces distorsions ne peuvent perdurer que tant que les taux d’intérêt sont maintenus sous la barre du zéro. Or la hausse des taux d’intérêt à l’échelle mondiale est désormais une certitude, seulement non reconnue officiellement par les banquiers centraux ; il ne peut donc y avoir que deux conséquences majeures. D’une part, la récession économique inévitable de la zone euro (à laquelle les nouvelles restrictions liées au covid donnent une impulsion supplémentaire) fera exploser des déficits publics déjà élevés et alourdis par la dette, ce qui obligera la BCE à accélérer le rythme de son financement inflationniste. D’autre part, l’effondrement du marché des pensions livrées, devenu hypertrophié, qu’il faut éviter à tout prix, sera presque certainement déclenché.
Cet article s’efforce de clarifier ces questions. Il n’est guère surprenant que, pour la BCE, relever les taux d’intérêt ne soit pas une option. Par conséquent, la faiblesse récente de l’euro sur le marché des changes ne marque que le début d’une menace pour le système de l’euro, dont l’issue sera décidée par les marchés, et non par la BCE.
Introduction
L’euro, comme on le dit du chameau, a été conçu par un comité. Contrairement au vaisseau du désert, l’euro et ses institutions ne survivront pas : nous pouvons l’affirmer avec une certitude croissante au vu des évolutions actuelles. Au lieu d’évoluer selon les exigences de ses utilisateurs, l’euro est devenu un instrument de contrôle étatique plus marqué encore que les autres grandes monnaies, à l’exception peut-être du renminbi chinois. Mais, malgré tous ses défauts, l’État chinois prête au moins attention aux exigences économiques de ses citoyens pour guider sa gestion de la monnaie. Les commissaires de Bruxelles, de même que les responsables politiques nationaux, semblent aveugles aux conséquences sociales et économiques d’une dérive vers le totalitarisme, où les populations sont contraintes à de nouveaux confinements et, dans certains cas, à une vaccination obligatoire contre la covid.La BCE, à Francfort, a elle aussi ignoré les conséquences économiques de ses actes et n’a conservé que deux priorités depuis sa création : financer les gouvernements des États membres par des moyens inflationnistes, et supprimer ou ignorer toute preuve de leurs conséquences.
La fondation de la BCE n’a pas été de bon augure. Avant l’union monétaire, la France socialiste recourait au financement inflationniste des dépenses publiques, ce que ne faisait pas l’Allemagne. L’État français était interventionniste, tandis que l’Allemagne soutenait son mittelstand par une monnaie saine. Le compromis fut que la BCE siégerait à Francfort (l’argument de la crédibilité géographique l’emporta), tandis que son premier véritable président, après que Wim Duisenberg eut supervisé sa mise en place et écourté son mandat, serait français : Jean-Claude Trichet. Les critères d’adhésion à la zone euro furent définis dans le traité de Maastricht, puis aussitôt ignorés pour admettre l’Italie. Ils furent ignorés de nouveau pour admettre la Grèce, qui, en termes de facilité à faire des affaires, se classait alors derrière la Jamaïque et la Colombie. Et aujourd’hui, les règles de Maastricht sont ignorées par tous.
Après la création de la BCE, l’UE n’a fait aucune tentative pour traiter la divergence entre l’Allemagne, budgétairement responsable, avec les États du Nord tout aussi conservateurs, et les PIGS du Sud, dépensiers. De fait, beaucoup y ont vu un avantage, estimant que l’épargne allemande pourrait servir à financer l’investissement dans les pays membres moins avancés, une opinion que les Allemands n’ont alors pas suffisamment examinée. La BCE a présidé à l’expansion rapide des bilans des grandes banques, qui, aux premiers temps de l’euro, leur a rapporté des fortunes grâce à l’arbitrage entre les rendements obligataires de l’Allemagne et ceux des PIGS, alors en voie de convergence. La BCE semblait ignorer cette expansion rapide des bilans, qui s’accompagnait de risques devenant incontrôlables. Pour être juste, la BCE n’était pas la seule grande banque centrale à ne pas voir ce qui se passait dans le secteur bancaire avant la grande crise financière, mais cela ne l’exonère pas de sa responsabilité.
La BCE et son régulateur bancaire (l’Autorité bancaire européenne, ABE) n’ont rien fait depuis la faillite de Lehman pour réduire le risque bancaire. La figure 1 présente les niveaux d’endettement actuels des banques d’importance systémique mondiale de la zone euro, les G-SIB. Il existe sans doute d’autres banques moins importantes de la zone euro dont les ratios de bilan sont encore plus élevés, et la défaillance de l’une d’elles menacerait l’Eurosystème lui-même.
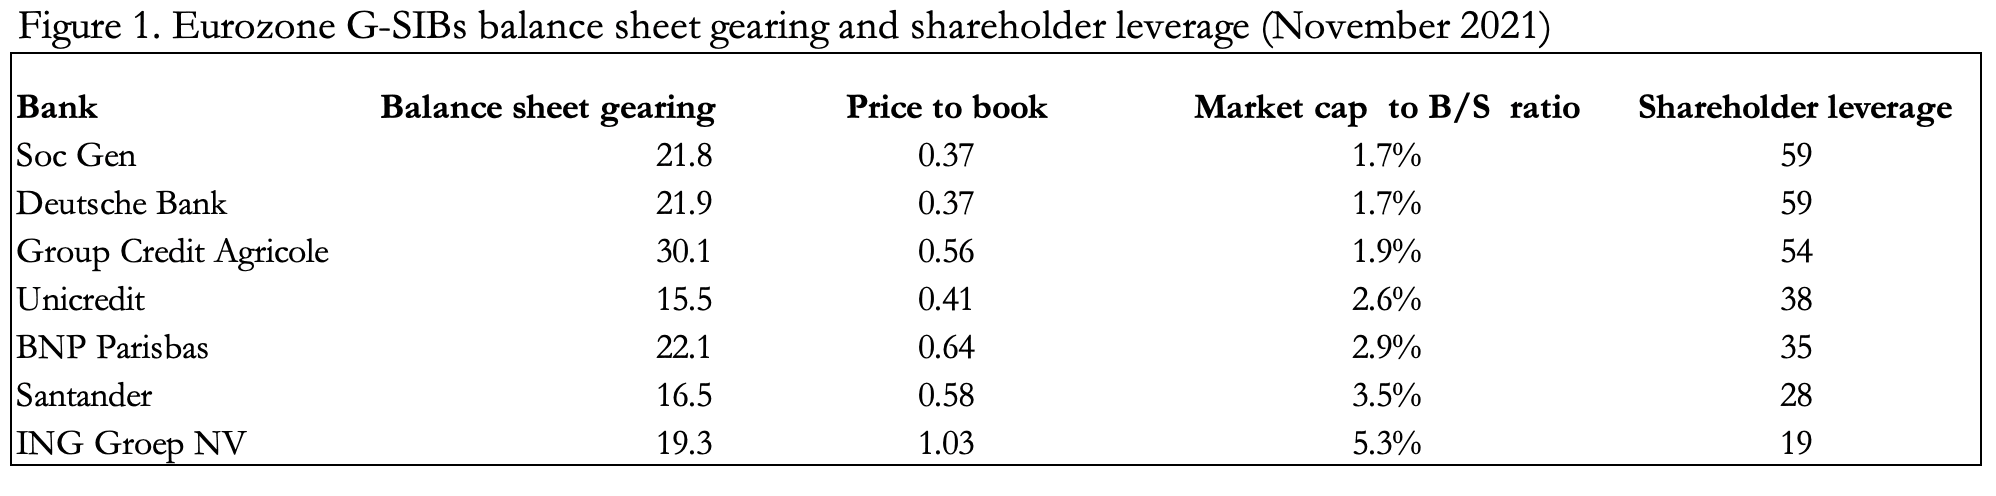 Même ces chiffres ne disent pas tout. L’essentiel de l’expansion du crédit s’est dirigé vers la dette publique, avec la complicité des règles de Bâle, qui classent la dette publique comme l’actif de bilan le moins risqué, qu’elle soit allemande ou italienne. Dans l’ensemble des PIGS, les créances douteuses du secteur privé ont été classées comme « saines » par les régulateurs nationaux afin de pouvoir servir de garantie pour des prêts et des opérations de pension, en les déposant dans le système de règlement TARGET2, informe, et auprès d’autres contreparties peu méfiantes.
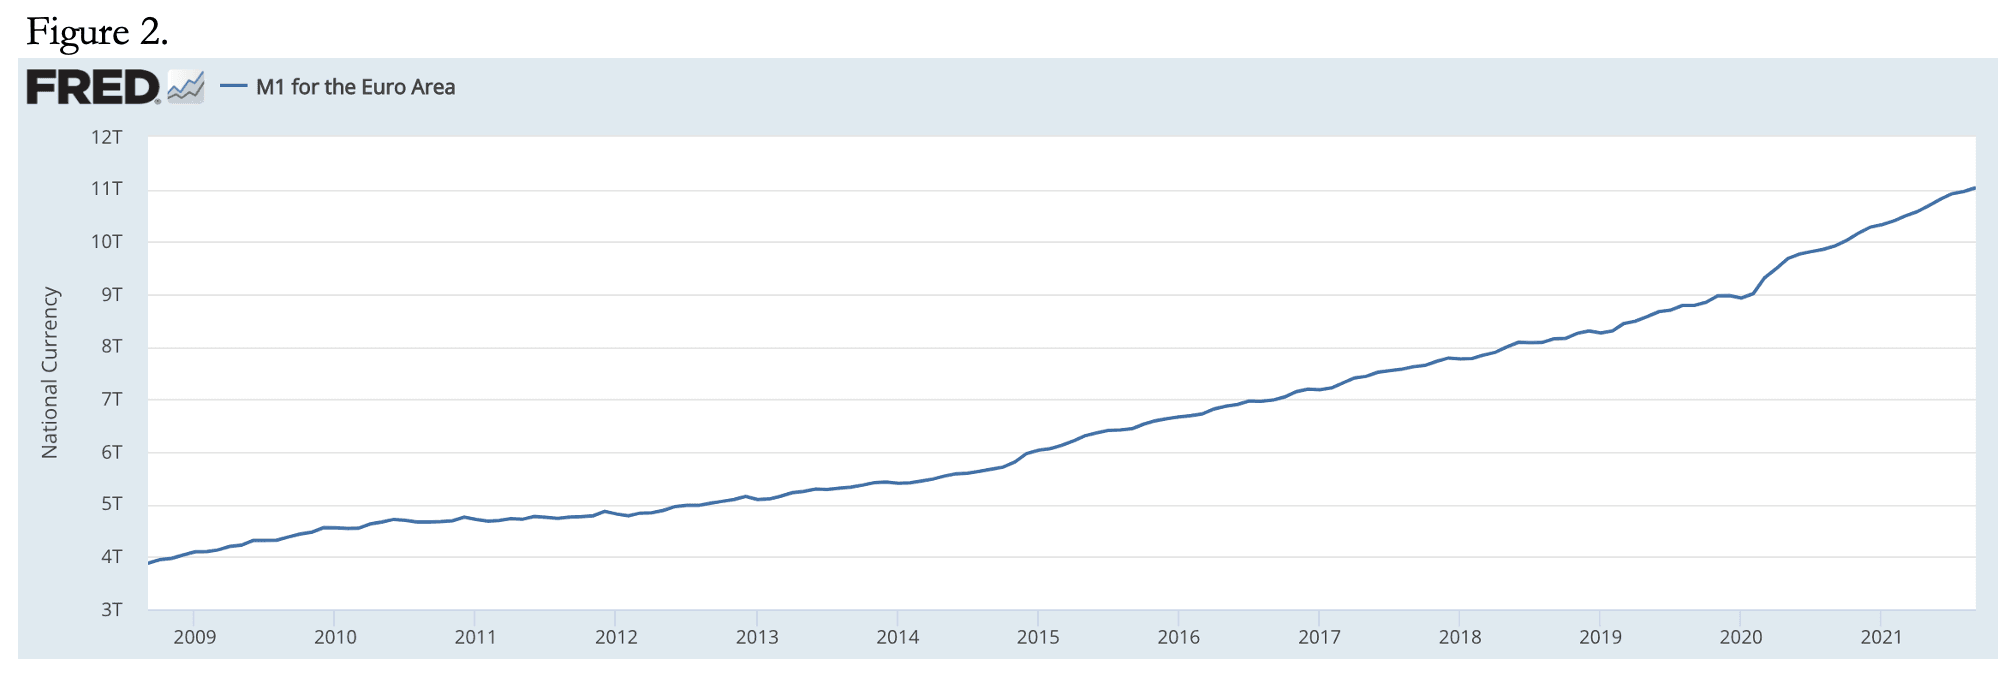
La figure 2 montre la croissance de la masse monétaire étroite M1, qui n’a certes pas été aussi spectaculaire que celle du M1 du dollar américain. Mais, dans la zone euro, le crédit bancaire se transforme en monnaie en circulation par le biais de l’emprunt public, sans chèques de relance. Ce processus se poursuit, à la manière de Cantillon, à travers les statistiques monétaires. Et celles-ci augmenteront presque certainement de façon substantielle à la faveur de la pandémie de covid en cours, à mesure que les dépenses publiques progressent, que les recettes fiscales reculent et que les déficits budgétaires explosent. Il faut garder à l’esprit que les nouveaux confinements actuellement mis en œuvre porteront un coup fatal à la timide reprise récente et plongeront la zone euro dans une nouvelle récession. Il ne fait aucun doute que le M1 de la zone euro va augmenter sensiblement à partir de maintenant, d’autant que la BCE est désormais ouvertement une machine de financement inflationniste.
Dans le cas des États-Unis, la hausse des taux d’intérêt, que la Fed cherche à éviter, fragilisera le marché boursier américain, avec des effets en cascade sur l’économie. Dans la zone euro, la hausse des taux fragilisera les gouvernements dépensiers et l’ensemble du système bancaire commercial.
Une création de dette publique hors de contrôle
Le tableau ci-dessous présente les dépenses publiques des principaux États de la zone euro en proportion de leur PIB l’an dernier, classés du ratio dépenses publiques/PIB le plus élevé au plus faible (colonne 1). Les États-Unis sont inclus à titre de comparaison.| Pays |
Dépenses publiques/PIB (2020) en % |
Dette/PIB en % |
Dette publique / PIB du secteur privé (%) |
| France |
62.1 |
116.0 |
310 |
| Grèce |
60.7 |
206.0 |
524 |
| Belgique |
60.0 |
114.0 |
285 |
| Autriche |
57.9 |
83.9 |
199 |
| Italie |
57.3 |
156.0 |
365 |
| Zone euro |
54.1 |
98.0 |
214 |
| Allemagne |
51.1 |
69.8 |
143 |
| États-Unis |
44.0 |
128.0 |
229 |
| Source : Trading Economics |
|||
Une partie de la hausse des dépenses publiques rapportées à la taille des économies s’explique par de fortes baisses du PIB, une autre par l’augmentation des dépenses. L’année en cours a vu une reprise du PIB, qui n’aura pas encore entraîné d’amélioration générale des recettes fiscales, hormis les taxes sur les ventes. Et aujourd’hui, une grande partie de l’Europe est confrontée à de nouvelles restrictions et à de nouveaux confinements liés à la covid, qui anéantissent tout espoir de stabiliser les niveaux de dette publique.
La dernière colonne du tableau ajuste la dette publique pour la rapporter à l’assiette fiscale, c’est-à-dire au secteur privé productif dont dépendent toutes les dépenses publiques, y compris les coûts d’emprunt et une large part du financement inflationniste. Il s’agit d’une mesure plus importante que les ratios dette/PIB couramment cités, figurant dans la deuxième colonne. La sensibilité au maintien des recettes fiscales, et l’importance de celui-ci, apparaissent alors clairement et nous indiquent que le ratio dette publique/PIB du secteur privé est potentiellement catastrophique. Outre leur propre charge fiscale, les secteurs privés doivent, par leurs impôts et par la dépréciation monétaire, soutenir des engagements bien plus considérables qu’on ne le réalise généralement. Les citoyens productifs qui n’ont pas le sentiment d’être sur un tapis roulant allant toujours plus vite sans but manquent de lucidité.
Telle est la dynamique des pièges de la dette nationale, à laquelle il ne manque qu’un élément pour se déclencher : la hausse des taux d’intérêt. Or ceux-ci sont fortement contenus par le taux de dépôt de la BCE, fixé à moins 0,5 %. Le marché est si faussé que le rendement nominal de l’obligation française à 5 ans est de moins 0,45 %. Autrement dit, un pays dont la dette nationale est si élevée qu’elle ne peut être stabilisée sans la volonté politique nécessaire pour y parvenir est payé pour emprunter. L’obligation grecque à 5 ans rapporte un maigre 0,48 % et l’obligation italienne 0,25 %.[i] Bienvenue dans le monde de fous des finances publiques de la zone euro.
L’échec de la politique de la BCE
Il n’est donc pas surprenant que la BCE résiste aux hausses de taux d’intérêt alors que l’inflation des prix à la production et à la consommation s’envole. L’inflation des prix à la consommation dans la zone euro s’établit récemment à 4,1 %, ce qui porte le rendement réel de l’obligation allemande à 5 ans à moins 4,67 %. Or, les prix à la production en Allemagne ont progressé de 18,4 % en octobre par rapport à l’année précédente. Il ne fait aucun doute que les prix à la production se répercuteront sur les prix à la consommation, et que la hausse de ces derniers a encore un long chemin à parcourir, alimentée par l’accélération de la dépréciation monétaire de ces dernières années.Par conséquent, en termes réels, non seulement les taux négatifs sont déjà en train de s’accentuer, mais ils atteindront des niveaux record encore plus bas en raison de la hausse des prix à la production et à la consommation. C’est aussi la conséquence de l’expansion accélérée des bases monétaires de toutes les grandes banques centrales, en particulier depuis mars 2020. À moins d’abandonner purement et simplement l’euro à son sort sur le marché des changes, la BCE sera contrainte de relever très prochainement son taux de dépôt afin de compenser la dépréciation de l’euro. Et compte tenu de l’ampleur de l’expansion monétaire passée, qui est à l’origine de sa perte de pouvoir d’achat, les taux d’intérêt de l’euro devront augmenter considérablement pour avoir un effet stabilisateur.
Mais même s’ils ne progressaient que jusqu’à un niveau modestement positif, la BCE devrait accélérer son rythme de création monétaire simplement pour maintenir à flot les gouvernements des États membres de la zone euro. Le marché des changes percevra rapidement la situation et sanctionnera l’euro si la BCE ne relève pas ses taux, comme elle le sanctionnera si elle le fait. Mais cela ne se limitera pas aux taux croisés face aux autres devises, qui sont confrontées à des dilemmes similaires à des degrés divers : cela se mesurera aussi par rapport aux prix des matières premières et des produits essentiels. On peut soutenir que la réévaluation de l’euro sur le marché des changes a déjà commencé.
La BCE se trouve piégée dans une situation impossible dont elle est elle-même responsable. Les rendements obligataires ont commencé à monter ou à devenir moins négatifs, menaçant de mettre en faillite l’ensemble du réseau de la zone euro si la tendance se poursuit, et infligeant des pertes de valorisation aux prix du marché aux banques commerciales très endettées qui détiennent des obligations d’État. De plus, le réseau des banques centrales nationales de l’Eurosystème ressemble à un panier de pommes pourries. Cela résulte non seulement d’un système défaillant, mais aussi des politiques introduites pour la première fois afin de sauver l’Espagne de l’envolée de ses rendements obligataires en 2012. C’est à ce moment que Mario Draghi, alors président de la BCE, a déclaré être prêt à faire tout ce qu’il faudrait pour sauver l’euro, ajoutant : « Croyez-moi, cela suffira. »
C’était alors le cas, et l’effondrement de l’euro a été différé. La menace d’une intervention a suffi à faire baisser les rendements obligataires espagnols (actuellement moins 0,24 % sur l’obligation à 5 ans !) et elle est probablement à l’origine de la pensée complaisante qui règne à la BCE encore aujourd’hui. Mais en tant que pendant de la promesse de Draghi de déployer des programmes d’achat d’obligations, la politique d’intervention actuelle de Mme Lagarde est par nécessité beaucoup plus vaste et plus déstabilisante. Et il y a ensuite le problème du marché : la BCE agit désormais comme si elle pouvait l’ignorer indéfiniment.
Il n’en a pas toujours été ainsi. L’euro est né avec la promesse d’être une monnaie bien plus stable que les monnaies nationales qu’il remplaçait, en particulier la lire italienne, la peseta espagnole, le franc français et la drachme grecque. Mais le premier président de la BCE, Wim Duisenberg, a démissionné en milieu de mandat pour laisser la place à Jean-Claude Trichet, un étatiste français issu de l’École nationale d’administration et fonctionnaire de carrière. Sa nomination était politique, soutenue par les Français par un mélange de nationalisme et de volonté de neutraliser les partisans d’une monnaie saine en Allemagne. Pour être juste envers Trichet, il a résisté à certaines des pressions inflationnistes les plus manifestes. Mais les choses n’avaient alors pas encore commencé à mal tourner sous son mandat.
Après Trichet, la BCE a mené des politiques de plus en plus inflationnistes. Contrairement à la Bundesbank, qui surveillait de près la masse monétaire et ne prêtait guère attention à autre chose, la BCE a adopté un large éventail d’indicateurs économiques, ce qui lui a permis de déplacer son attention de la monnaie vers l’emploi, les enquêtes de confiance, les taux d’intérêt à long terme, les mesures de production et d’autres éléments, lui permettant une attitude totalement flexible à l’égard de la monnaie.[ii] La BCE est aujourd’hui profondément politique, se faisant passer pour une institution monétaire indépendante. Pourtant, il est incontestable qu’elle est soumise à Bruxelles et que son objectif premier est de veiller à ce que les dépenses prodigues des gouvernements de la zone euro soient toujours financées ; « quoi qu’il en coûte ». Le secteur privé n’est plus qu’un lointain détail sans importance, une simple source de recettes publiques alternative à l’inflation, responsabilité déléguée à des banques centrales nationales dociles, qui reçoivent leurs ordres d’une BCE économiquement éloignée de la réalité.
Il s’agit d’un dispositif qui finira par s’effondrer sous l’effet de la dépréciation monétaire et de la désintégration économique. Des prix qui progressent jusqu’à un multiple de la cible officielle d’inflation et l’abandon nécessaire de l’euro par la BCE sur le marché des changes au profit de la répression des taux d’intérêt menacent désormais la capacité de la BCE à financer perpétuellement des déficits publics croissants.
La BCE, TARGET2 et le marché des pensions livrées
La figure 3 montre comment les bilans des banques centrales de la zone euro ont progressé depuis la grande crise financière. Cette croissance a pratiquement égalé celle de la Fed : les bilans atteignent l’équivalent de 9 700 milliards de dollars, contre 8 500 milliards pour la Fed, mais à partir d’une base supérieure d’environ 700 milliards de dollars.
Bien qu’ils figurent dans les actifs des banques centrales, les déséquilibres TARGET2 constituent une complication supplémentaire ; ils sont présentés dans le graphique de l’université d’Osnabrück reproduit à la figure 4. Il convient de noter que l’Allemagne est créancière de 1 067 milliards d’euros. La BCE doit collectivement 364 milliards d’euros aux banques centrales nationales (BCN). L’Italie doit 519 milliards d’euros, l’Espagne 487 milliards et le Portugal 82 milliards.
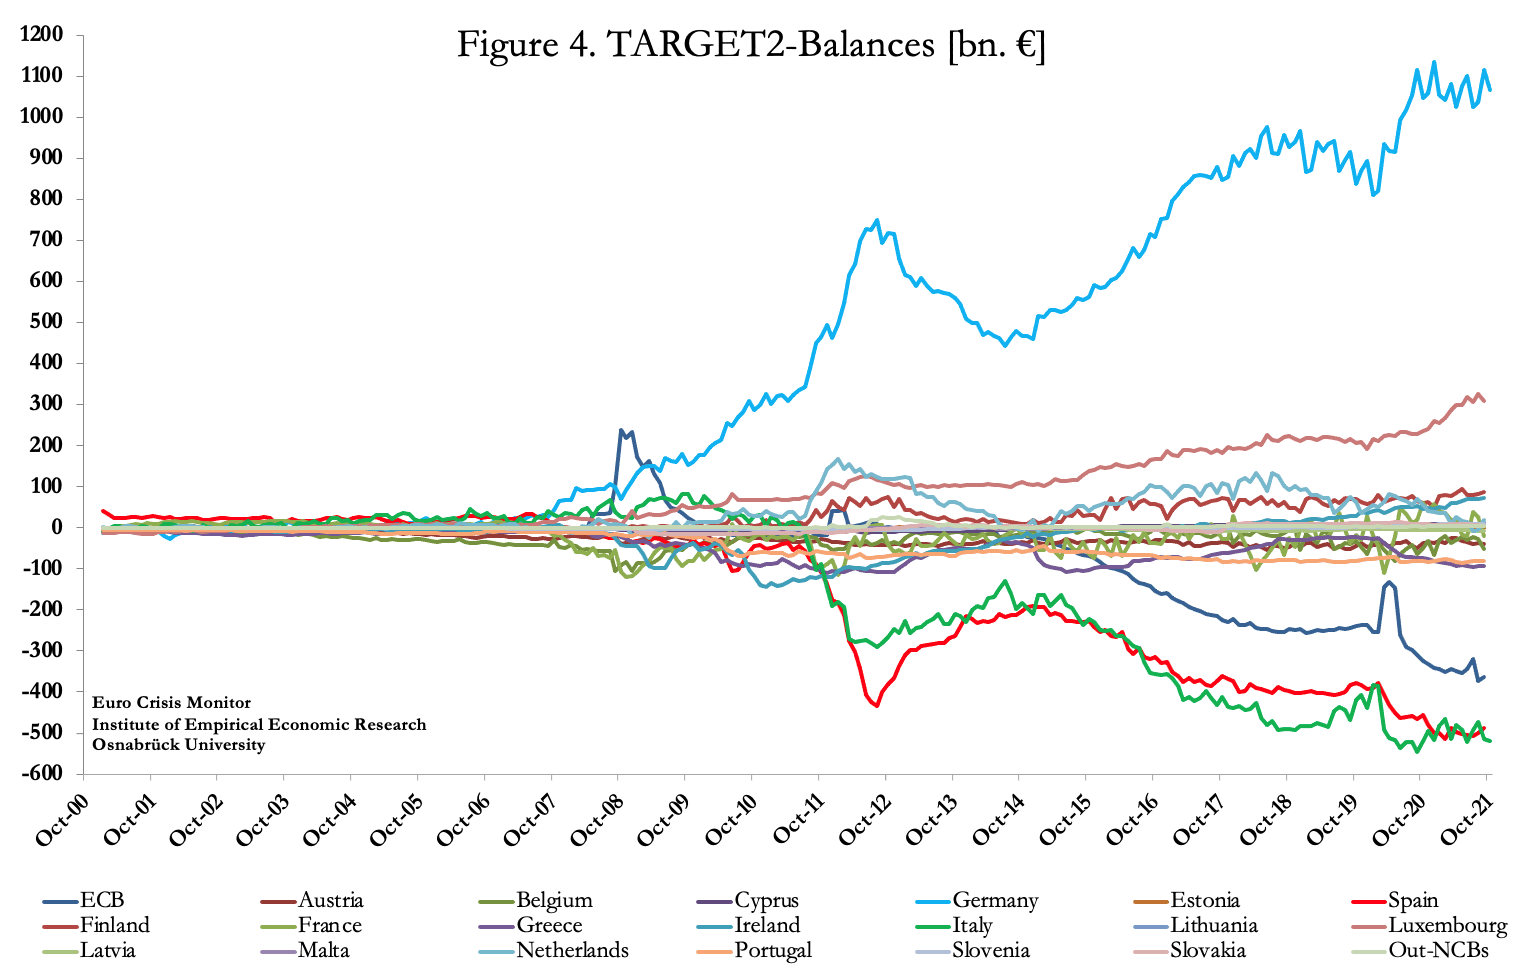
Le déficit de la BCE, qui résulte des achats d’obligations effectués pour son compte par les banques centrales nationales, a pour effet de réduire artificiellement les soldes TARGET2 des débiteurs du système, dans la mesure où la BCE a acheté leurs obligations d’État sans régler la banque centrale nationale concernée.
Les dettes cumulées de l’Italie et de l’Espagne envers les autres banques centrales nationales s’élèvent à environ 1 000 milliards d’euros. En théorie, ces déséquilibres ne devraient pas exister. S’ils existent et s’ils augmentent depuis 2015, c’est en partie en raison de l’accumulation de créances douteuses, notamment au Portugal, en Italie, en Grèce et en Espagne. Les autorités de contrôle locales sont incitées à déclarer comme saines des créances bancaires en souffrance, afin qu’elles puissent servir de garantie dans des opérations de pension avec la banque centrale locale et d’autres contreparties. Cela a pour effet de réduire les prêts non performants au niveau national et d’accréditer l’idée qu’il n’existe aucun problème de créances douteuses. Mais une grande partie de celles-ci a simplement été retirée des systèmes bancaires nationaux et s’est perdue à la fois dans l’Eurosystème et dans le marché plus large des pensions livrées.
La demande de garanties permettant d’obtenir des liquidités a entraîné une expansion monétaire considérable, le marché des pensions livrées servant non pas d’outil marginal de gestion de la liquidité, comme dans d’autres systèmes bancaires, mais de source cumulative de monnaie brute. C’est ce que montre la figure 4, issue d’une enquête de l’ICMA menée auprès de 58 grandes institutions de l’Eurosystème.[iii]
 Le total de cette forme de financement à court terme a atteint 8 310 milliards d’euros de contrats en cours en décembre 2019. Les garanties comprennent aussi bien des obligations et bons d’État que des dettes de banques commerciales titrisées. Selon l’enquête de l’ICMA, les doubles comptages, par lesquels les pensions livrées sont compensées par des prises en pension, sont minimes. Cela est important si l’on considère qu’une prise en pension est l’autre face d’une mise en pension : les pensions livrées s’ajoutant aux prises en pension enregistrées, la somme des deux constitue une mesure valable de l’encours du marché. La valeur des pensions livrées conclues avec les banques centrales dans le cadre des opérations officielles de politique monétaire n’était pas incluse dans l’enquête et demeure « très substantielle ». En revanche, les pensions livrées conclues avec les banques centrales dans le cadre ordinaire du financement y figurent.[iv]
Aujourd’hui, même en excluant les pensions livrées avec les banques centrales liées aux opérations de politique monétaire, ce chiffre dépasse probablement 10 000 milliards d’euros, compte tenu de la croissance sous-jacente de ce marché et de l’inclusion des participants autres que les 58 courtiers de l’enquête. Les taux d’intérêt négatifs sont un moteur intéressant de ce marché : le remboursement de la jambe en espèces d’une pension livrée (et d’une prise en pension) peut être inférieur au versement initial. En accédant à la trésorerie de la banque centrale par une pension livrée, une banque commerciale s’assure un rendement garanti. Cela doit être l’une des raisons pour lesquelles le marché des pensions livrées en euros est devenu considérablement plus important que celui des États-Unis.
Cette considération soulève la question des conséquences d’un retour forcé du taux de dépôt de la BCE en territoire positif. Il est probable que cela réduirait sensiblement une source de financement de bilan pour les banques commerciales, les pensions livrées auprès des banques centrales nationales n’offrant plus de financement à taux négatif. Elles seraient alors contraintes de céder des actifs de leur bilan, ce qui ramènerait tous les rendements obligataires négatifs en territoire positif, voire au-delà. En outre, la contraction du crédit bancaire qu’implique le retrait du financement par pensions livrées aura presque certainement pour effet de déclencher une crise généralisée de liquidité bancaire dans un ensemble de banques dont l’effet de levier est aussi élevé.
La qualité des garanties soulève un autre problème. Alors que la Fed américaine n’accepte comme garanties de pension que des titres de très haute qualité, les banques nationales de la zone euro et la BCE acceptent presque n’importe quoi, ce qui s’imposait lorsque la Grèce et d’autres pays dits « PIGS » ont été renfloués. Les dettes de haute qualité représentent l’essentiel des garanties de pension, et les banques commerciales peuvent les reprendre dans leur bilan. Mais les sauvetages dissimulés de banques italiennes, par le retrait de prêts douteux de leurs livres, ne pourraient se poursuivre jusqu’à aujourd’hui sans que ces prêts soient remis en garantie de pensions livrées, puis transférés dans le système TARGET2 et dans le réseau plus large des pensions livrées commerciales.
Il en résulte que les pensions livrées que les contreparties commerciales ne renouvelleront pas sont celles dont la garantie est mauvaise ou douteuse. Nous ignorons l’ampleur des montants concernés. Mais compte tenu de l’incitation faite aux autorités nationales de les juger solvables afin qu’elles puissent servir de garanties, ces montants seront considérables. Ayant accepté ces garanties douteuses, les banques centrales nationales ne pourront pas les refuser, de crainte de provoquer une crise bancaire dans leur propre juridiction. De plus, elles seront probablement contraintes d’accepter des garanties de pension supplémentaires rejetées par les contreparties commerciales.
En résumé, le marché hypertrophié des pensions livrées recèle les ingrédients de la prochaine crise bancaire de la zone euro. Les montants sont bien supérieurs au capital du système des banques centrales. Et la marée se retirera rapidement sous l’effet de la hausse des taux d’intérêt.
Perspectives en matière d’inflation et de taux d’intérêt
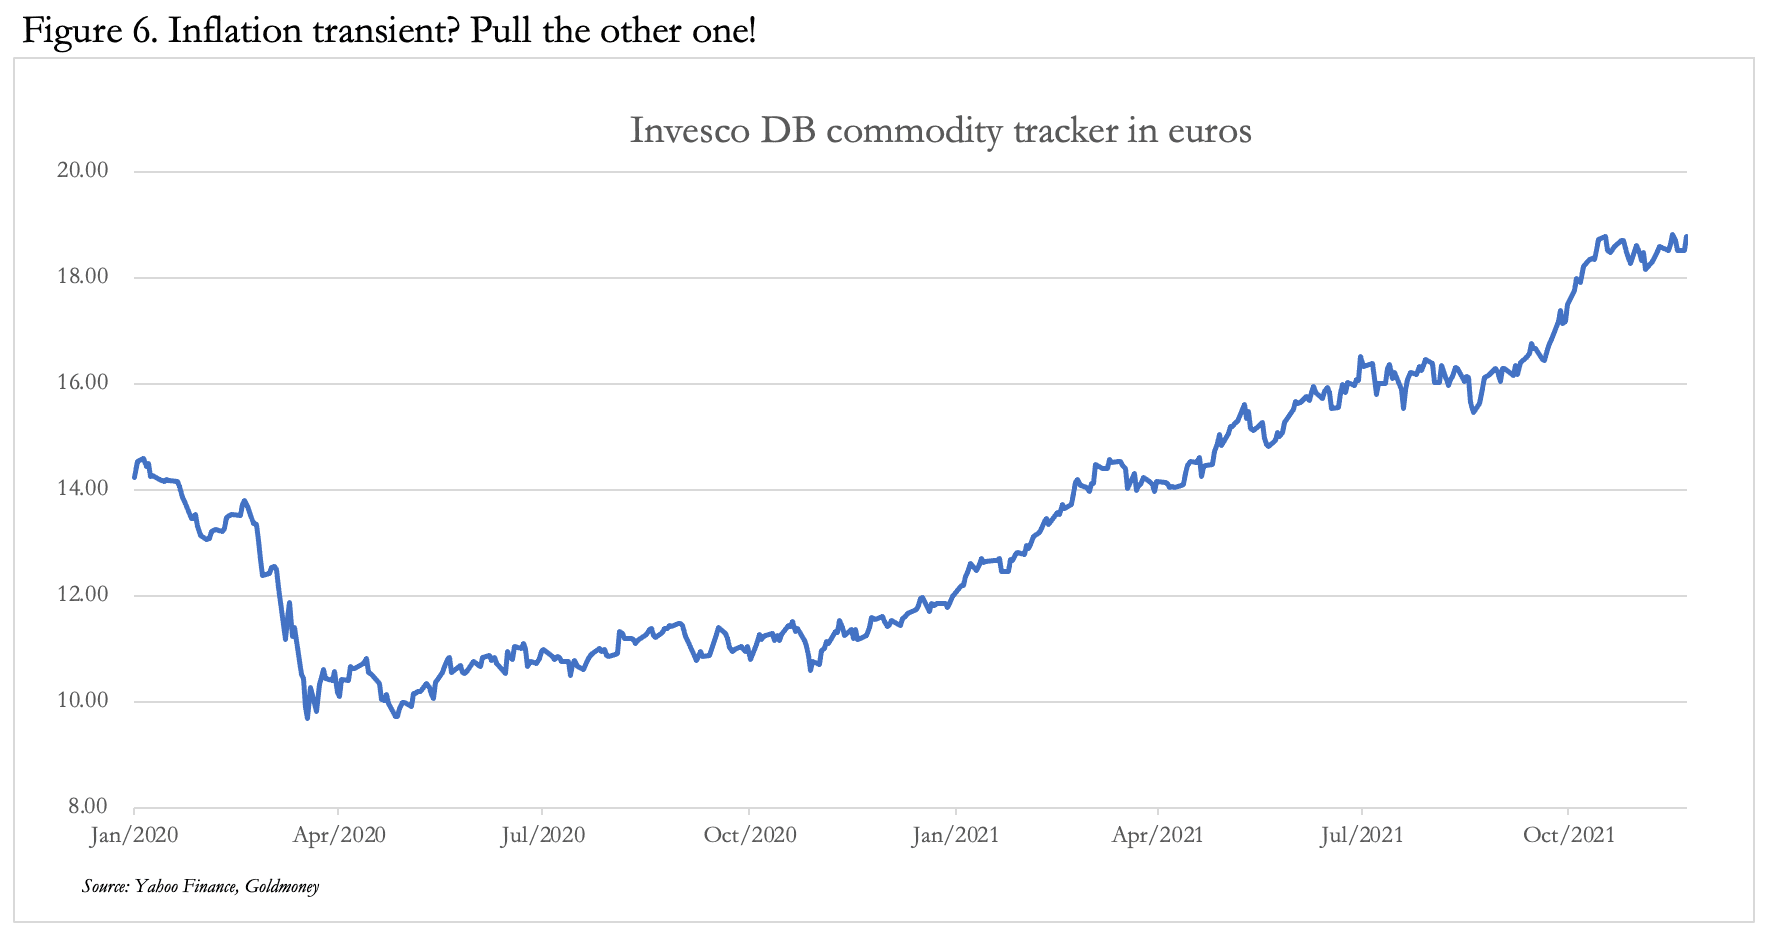
En commençant par les prix des intrants, le suivi des matières premières présenté à la Figure 6 illustre la hausse des prix des matières premières et de l’énergie en euros depuis que la Fed américaine a joué « le tout pour le tout » début 2020. À ces intrants s’ajoutent la flambée des coûts de transport maritime, les perturbations logistiques et les pénuries de main-d’œuvre — en somme, tous les problèmes observés dans d’autres juridictions. Cet article démontre en outre que la BCE est non seulement déterminée à ne pas relever ses taux d’intérêt, mais qu’elle n’en a tout simplement pas les moyens. Au bord d’une crise conjuguée du financement des États et d’un possible effondrement du marché des pensions livrées (repo) qui emporterait le système bancaire, la BCE est paralysée par la peur.
Dans ces conditions, on peut s’attendre à un nouvel affaiblissement du taux de change de l’euro. Le suivi des matières premières de la Figure 6 montre que, lorsque les prix des matières premières sortiront par le haut de leur phase de consolidation actuelle, ils progresseront vraisemblablement de façon alarmante, au moins en euros. Le dilemme de la BCE, qui doit choisir entre le financement inflationniste et la sauvegarde de la monnaie, est sur le point de s’aggraver considérablement. Et pour une probable confirmation de la crainte grandissante que suscite la situation à Francfort, il suffit de considérer la démission du président de la Bundesbank, qui a demandé au président fédéral de le relever de ses fonctions de manière anticipée pour des raisons personnelles. Tout cela s’est fait avec beaucoup de courtoisie, mais il est peu probable qu’un partisan de la monnaie saine aussi brillant que Jens Weidmann souhaite simplement consacrer plus de temps à sa famille. Il est clair qu’il ne peut plus faire contrepoids à l’inflationnisme de la BCE, et, plus que tout observateur extérieur, il a pleinement conscience de la crise à venir.
Espérons que M. Weidmann sera disponible pour recoller les morceaux et réintroduire un mark adossé à l’or.
[i] Tous les rendements obligataires sont arrêtés au 24 novembre.
[ii] Voir The Tragedy of the Euro, Phillip Bagus, page 35. Publié par le Ludwig von Mises Institute, 2010. Onze ans plus tard, l’analyse et les prévisions de Bagus se révèlent exactes.
[iii] Enquête de l’ICMA sur le marché européen des pensions livrées n° 38.
[iv] Le bilan consolidé de l’Eurosystème fait apparaître des « titres détenus à des fins de politique monétaire » pour un total de 3 694 milliards d’euros, et des « engagements envers des établissements de crédit de la zone euro liés aux opérations de politique monétaire.. » pour un total de 3 489 milliards d’euros fin 2020. Les opérations de pension livrée et de prise en pension y sont incluses et, au passif, elles représentent une hausse de 93 % par rapport à 2019. Cela témoigne d’un soutien croissant en liquidités aux banques commerciales, dont une grande partie passe par les marchés de repo, et indique que l’encours des repos est nettement supérieur à celui de l’époque de l’enquête de l’ICMA mentionnée ci-dessus.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par l’auteur ou les auteurs, de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Un soin particulier a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne déclare pas qu’elles sont exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.