
Les partisans d’une monnaie saine imputent en grande partie l’inflation au crédit bancaire. Supprimez la création de crédit bancaire, disent-ils, et le cycle destructeur d’expansion et de crise sera guéri. Mais cette solution est-elle praticable, et constitue-t-elle réellement le problème de l’inflation ?
C’est peut-être un fait dérangeant, mais les prix des matières premières se révèlent beaucoup plus volatils sous un régime de monnaie fiduciaire qu’ils ne l’ont jamais été sous une monnaie saine, malgré les fluctuations du crédit bancaire.
Comprendre le crédit bancaire revêt une urgence nouvelle, car ce cycle d’expansion semble toucher à sa fin et le monde fiduciaire s’achemine vers une contraction périodique du crédit. Cet article détaille la manière dont le crédit bancaire est créé, son évolution et son rôle dans le progrès économique. Nous examinons l’alternative des banques de dépôt, leur histoire et leur viabilité en tant que substitut à la banque telle que nous la connaissons aujourd’hui.
Il convient d’être clair : il existe une différence entre les cycles de crédit bancaire, qui peuvent être tolérés tant qu’ils restent modérés, et l’inflation de la monnaie provoquée par l’État, dont on peut attendre qu’elle entraîne une perte permanente du pouvoir d’achat d’une monnaie fiduciaire. Dans ce contexte, les propositions visant à supprimer le crédit bancaire reviennent-elles à utiliser un marteau-pilon pour s’attaquer à la mauvaise cible ?
Sur ce sujet, les économistes keynésiens et autrichiens sont fondamentalement en désaccord. La conclusion de cet article est que le crédit bancaire est économiquement bénéfique, mais que c’est l’intervention de l’État, sous une forme ou une autre, qui en a fait non seulement un moteur du progrès économique, mais aussi un facteur inutilement destructeur.
Le crédit bancaire est au cœur de notre système monétaire[i]
Comprenez que la monnaie, c’est l’or et rien d’autre. Tout le reste est du crédit. Ces mots ont été prononcés par John Pierpont Morgan lors de son témoignage devant le Congrès en 1912. Ce n’était pas seulement son opinion ; il énonçait un fait juridique. Que certains gouvernements aient interdit la détention privée de monnaie légale et que toutes les banques centrales refusent désormais d’échanger leurs billets contre de l’or ne change rien à la situation juridique.
C’est le crédit qui nous intéresse ici. Officiellement, il prend deux formes. Il y a les billets de banque, émis aujourd’hui par les banques centrales mais formellement émis par les banques commerciales. Ces billets constituent un passif de l’émetteur et figurent à ce titre au bilan d’une banque centrale. Et il y a le crédit bancaire, passif des banques commerciales sous la forme de dépôts de clients, de comptes chèques ou de comptes courants. De manière non officielle, il existe aussi dans la finance parallèle, et d’autres crédits ne sont pas enregistrés entre particuliers.
Limité par la solvabilité des intéressés, le crédit entre particuliers est un facteur économique important. Un père peut dire à son fils ou à sa fille qu’il financera ses études universitaires. C’est du crédit. Un commerce local peut ouvrir un compte à ses clients appréciés, leur permettant de payer chaque mois, voire chaque trimestre, plutôt qu’au fur et à mesure de leurs dépenses. Les grossistes accordent aux détaillants la possibilité de payer les marchandises un mois après la livraison, voire davantage : c’est du crédit. Les exemples abondent dans notre vie quotidienne. Ces arrangements informels ou non bancaires constituent une grande part de la vie sociale et professionnelle, et facilitent les relations personnelles et commerciales. Tout cela échappe aux statistiques monétaires. Compte tenu de l’omniprésence du crédit, serait-il juste d’interdire entièrement aux banques, qui formalisent les arrangements de crédit, de créer du crédit au bénéfice des échanges ?
Toute l’économie repose sur le crédit. Conformément à la loi de Gresham, les gens thésaurisent les pièces d’or et dépensent la monnaie courante et les dépôts. Les pièces d’or ne circulent pas, même sous un étalon-or, parce que l’on sait qu’elles constituent une monnaie supérieure aux billets et à la monnaie de dépôt. Elles sont là comme garantie ultime du crédit, c’est-à-dire des billets de banque et des comptes de dépôt.
Jusqu’ici, nous pouvons sans doute convenir que ces affirmations prêtent peu à controverse. Les désaccords surgissent lorsque l’on approfondit le sujet. L’or ne devrait plus faire partie d’un système monétaire moderne, soutiennent les néo-keynésiens et la plupart des monétaristes. L’expansion du crédit est à l’origine de nos difficultés, soutiennent d’autres, en particulier les Autrichiens.
La tradition autrichienne est illustrée par les écrits de Ludwig von Mises et de Friedrich von Hayek. Mises a observé les effets de l’inflation en Europe après la Première Guerre mondiale, en particulier dans son Autriche natale. Il a compris pourquoi la couronne s’était effondrée et connaissait le remède. Il a ensuite beaucoup écrit sur le cycle des affaires, ou cycle économique, dû sans aucun doute à un cycle d’expansion puis de contraction du crédit bancaire. Pourtant, dans l’ensemble de ses écrits, qui totalisent plus de 7 000 pages, il mentionne étonnamment peu le « crédit bancaire ». Je n’ai compté que dix-neuf occurrences, dont certaines figurent dans des résumés de contenu et des notes de bas de page.
Sa conférence au Congrès de Vienne de la Chambre de commerce internationale, en mai 1933, est typique : il y déclarait que « la cause de la dépréciation du taux de change se trouve toujours dans l’inflation, et le seul remède pour la combattre est une restriction des moyens fiduciaires et du crédit bancaire ». Mises a, bien entendu, raison. Mais nulle part dans ses propos, pour autant que je puisse le constater, il ne recommande une interdiction totale du crédit bancaire — seulement son contrôle.
Hayek a conçu un triangle pour illustrer à ses étudiants de la LSE les conséquences d’un abaissement artificiel des taux d’intérêt — la conséquence de l’expansion du crédit. Là encore, il est logique que les disciples de ces grands penseurs en concluent qu’il faut interdire le crédit si l’on veut préserver le pouvoir d’achat de la monnaie. Mais nous devons reconnaître qu’un effondrement monétaire généralisé, causé par une dépréciation continue et accélérée, comme celui qui a frappé l’Autriche en 1922, est tout à fait différent d’un cycle de crédit bancaire.
Le but de cet article est d’examiner si l’interdiction du crédit bancaire est réalisable. Le moment est opportun, car nous semblons être à la veille d’une nouvelle récession provoquée par les banques, d’une gravité potentielle telle qu’elle pourrait menacer l’avenir même du secteur bancaire. Si l’expansion du crédit bancaire joue un rôle économique justifiable, son remplacement pourrait finalement se révéler moins bénéfique, en particulier si l’État prend l’initiative de mettre en place un autre système bancaire. Dans ce cas, on peut être certain qu’il serait conçu pour servir l’État plus que l’économie productive.
Existe-t-il une alternative pratique à la création de crédit bancaire ?
Les néo-autrichiens avancent une proposition simple. Ils recommandent de mettre fin au crédit bancaire en scindant les banques en banques de dépôt, qui agissent soit comme dépositaires, les dépôts demeurant la propriété des déposants, soit comme arrangeurs de financements répartissant l’épargne vers les entreprises ayant besoin de capitaux d’investissement — mais jamais les deux. Le monde des moyens de paiement en circulation serait ainsi libéré du crédit bancaire et de tous les problèmes qu’il a engendrés.
Avant d’aborder le sujet proprement dit, demandons-nous si c’est bien là le problème qu’il nous faut résoudre. Les cycles d’expansion et de contraction du crédit bancaire existent aussi loin que remontent les données statistiques, et pourtant nous sommes toujours là et jouissons d’un niveau de vie supérieur à celui de nos ancêtres. Mais la figure 1 montre les conséquences sur le pouvoir d’achat de la livre sous un étalon monétaire sain — le souverain en or au Royaume-Uni, où les moyens de paiement en circulation étaient dominés par le crédit bancaire.

Avec un décalage dans le temps, l’effet sur les prix des variations du crédit bancaire sous un étalon de monnaie d’or a entraîné d’importantes fluctuations du niveau général des prix, conséquence de l’expansion puis de la contraction du crédit bancaire — des booms et des krachs alimentés par le crédit. Le délai au bout duquel les banquiers semblent oublier les conséquences d’une expansion excessive du crédit pour leurs propres activités est d’environ dix ans, une périodicité qui demeure valable aujourd’hui.
Au XIXe siècle, la politique économique des gouvernements consistait globalement à ne pas se mêler des affaires d’autrui et à laisser les événements suivre leur cours. Fait intéressant, ces fluctuations se sont atténuées au fil du siècle, tandis que la tendance de fond de l’encours du crédit bancaire progressait fortement, portée par la richesse collective, le commerce et le progrès technologique. De toute évidence, la sophistication financière croissante des marchés du crédit exerçait un effet bénéfique, en particulier après le Bank Charter Act de 1844, dont la rédaction a omis de reconnaître la capacité du crédit bancaire à déstabiliser la monnaie adossée à l’or.
On est donc amené à se demander si les fluctuations du crédit bancaire constituent bien le mal que dénoncent les néo-autrichiens. Le plus grand mal ne pourrait-il pas être les efforts d’intervention des banques centrales, qui se sont transformés, à partir de la fin des années 1920, en tentatives de gérer la demande de crédit bancaire par les politiques de taux d’intérêt ? Si tel est le cas, la solution privilégiée par les néo-autrichiens, selon laquelle aucun crédit bancaire ne serait créé, n’est pas un remède aussi urgent. Cela a pourtant conduit nombre d’entre eux à recommander les banques de dépôt en remplacement des banques pratiquant le crédit.
Le problème des banques de dépôt
La faisabilité d’une interdiction du crédit bancaire est rarement examinée. Sous forme de billets comme d’engagements de dépôt, il constitue 100 % de notre moyen de paiement en circulation, et les billets émis par la Banque d’Angleterre en représentent moins de 3 %, le reste étant financé par le crédit bancaire. Aux États-Unis, les billets de la Réserve fédérale représentent 10 % du total, une quantité importante d’entre eux circulant en dehors des États-Unis. Par conséquent, le passage à une banque de dépôt dans laquelle les banques agiraient en dépositaires éliminerait presque tous nos moyens de paiement en circulation. Cela entraînerait un effondrement du PIB, qui n’est pas « l’économie », comme on le suppose à tort, mais le total des transactions éligibles enregistrées à crédit. Pas de crédit, pas de transactions.
Par le passé, des banques ont été fondées sur le principe du dépôt, notamment à Venise, à Amsterdam et à Nuremberg. Ces places, modestes en elles-mêmes, étaient des centres du commerce extérieur, et y circulaient de grandes quantités de pièces étrangères de toutes sortes et de toutes dénominations, le plus souvent usées ou rognées. Pour remédier à cet inconvénient, les autorités de ces villes instituèrent des banques de dépôt auprès desquelles les marchands versaient des pièces de toute provenance. Les comptes des marchands étaient crédités du produit du métal précieux déposé, évalué au poids, et les déposants avaient le droit de retirer des pièces neuves sur demande.
Ces banques affirmaient conserver dans leurs chambres fortes la totalité des pièces et du métal précieux qui leur étaient déposés, mais convertis en monnaie standard. Les marchands titulaires de comptes dans ces banques devaient en supporter les frais. Une commodité était ainsi remplacée par un autre inconvénient. Et malgré le caractère sacré de leur mission à but non lucratif, les banques de dépôt de Venise et d’Amsterdam finirent par avancer des sommes considérables à leurs gouvernements respectifs, ce qui causa leur perte.
Les leçons du passé sont claires. Les banques de dépôt remplissaient une fonction précise qui n’est plus nécessaire aujourd’hui. De nos jours, l’entretien de la monnaie métallique relève de la fonction de l’hôtel des monnaies, et celle-ci peut être conservée dans des coffres-forts. Nous n’avons plus de pièces rognées. Et même si un étalon-or fondé sur les pièces devait être réintroduit, les pièces ne circuleraient guère de toute façon. La perte d’intérêts créditeurs et les frais administratifs supportés par les déposants rendraient les banques de dépôt peu attrayantes.
Les banques de dépôt ne sont pas des banques au sens propre du terme. Ce sont des fiduciaires ou des dépositaires. Et en l’absence de crédit bancaire, elles conserveraient vraisemblablement des billets de banque et, dans une moindre mesure, des pièces. Les billets de banque sont du crédit de banque centrale, qu’ils soient ou non échangeables contre des pièces. Si les établissements de dépôt doivent être agréés en tant que banques, ils pourraient peut-être numériser le processus, en s’appuyant sur un compte à la banque centrale, à raison d’un pour un, plutôt que de stocker des billets.
Les banques de dépôt ne remédieraient donc pas à l’inflation des billets de banque, qui aurait probablement tendance à s’amplifier fortement pour pallier l’absence de crédit bancaire. Et si la solution consiste à déposer des billets de banque sur lesquels tirer des chèques, cela équivaut à détenir un compte bancaire auprès de la banque centrale.
N’est-ce pas ce vers quoi tend la Banque des règlements internationaux avec les monnaies numériques de banque centrale ? Un monde sans banques commerciales ? Le principe de la banque de dépôt sans convertibilité en numéraire équivaut à une banque centrale agissant comme banque de dépôt dans un environnement de monnaie fiduciaire. En substance, c’est la voie qui mène aux monnaies numériques de banque centrale.
Restons un instant sur la notion de dépôt. S’agissant de la répartition d’une épargne qui ne provient pas du crédit bancaire, nous devons considérer l’effet sur les taux d’intérêt, c’est-à-dire sur le coût de l’emprunt pour les entreprises qui cherchent à produire des biens et des services. Il ne fait aucun doute que la forte contraction du moyen de paiement en circulation, due à l’absence de crédit bancaire, ferait fortement monter les taux d’intérêt. Pour le démontrer, nous pouvons suivre un autre chemin et examiner comment les taux d’intérêt ont évolué à mesure que la circulation du crédit augmentait sous les régimes de monnaie métallique.
Avant l’importation d’or et d’argent du Nouveau Monde, là où les lois sur l’usure le permettaient, le taux d’intérêt courant dans toute l’Europe était de 10 % ou plus. Aux XVIe et XVIIe siècles, l’augmentation de la quantité de numéraire a permis un essor des échanges. Pour fournir les services associés, des facilités bancaires se sont développées dans son sillage, notamment grâce aux orfèvres de Londres au milieu du XVIIe siècle. Et avec la comptabilité moderne, en particulier le système de la partie double, les orfèvres, puis les banques qui leur ont succédé, ont pu accroître la quantité de crédit offerte à leurs clients. Cette expansion du crédit signifiait qu’à mesure que le commerce se développait, le crédit destiné à le faciliter se développait aussi. L’augmentation des quantités de crédit a entraîné une baisse du niveau de base des taux d’intérêt, qui s’est stabilisé à environ 3 % au milieu du XIXe siècle.
Tant que l’ensemble du système de crédit était ancré dans le numéraire (principalement l’argent, puis l’or), l’expansion à long terme du crédit bancaire n’a pas nui au pouvoir d’achat. La baisse du niveau de base des taux d’intérêt ne l’a pas non plus affecté. Le problème venait des fluctuations du rythme d’expansion, et non du crédit lui-même. Le crédit bancaire est en fait indispensable. S’il devait être supprimé, il ne fait aucun doute que la contraction des moyens de paiement en circulation ferait monter les taux d’intérêt au moins aux niveaux qui prévalaient avant l’époque des orfèvres londoniens. Pour l’éviter, les banques centrales augmenteraient l’émission de billets ou lanceraient leurs propres monnaies numériques afin de compenser la perte du crédit bancaire. La dépréciation monétaire ne ferait que s’accélérer.
L’importance du crédit pour le commerce
En termes simples, les biens ou les marchandises passent généralement, jusqu’à leur consommation, entre les mains suivantes :
- Le producteur, le mineur ou l’importateur
- Le fabricant ou le transformateur
- Le grossiste
- Le détaillant
- Le client ou le consommateur
La chaîne de ces quatre catégories d'entreprises, qui produisent des biens destinés au consommateur, n'est réglée qu'une fois que le consommateur les a payés. Par conséquent, en l'absence de crédit, ces entreprises doivent disposer des moyens de payer leurs coûts. De plus, à chaque étape du processus, le montant de capital disponible nécessaire pour couvrir les coûts augmente avec la valeur du produit. En pratique, très peu d'acteurs de cette chaîne disposent du capital nécessaire. Cela désavantage les entreprises nouvelles, encore moins susceptibles de disposer du capital requis d'emblée. Il serait catastrophique pour toute économie que les échanges soient à ce point restreints.
Il existe deux solutions. La première consiste, pour le producteur, le mineur ou l'importateur, à accorder un crédit sur les biens au fabricant ou au transformateur, qui en accorde à son tour au grossiste, et ainsi de suite, en différant le paiement. Mais ces acteurs devraient tout de même disposer de fonds suffisants pour couvrir leurs propres coûts, car leurs fournisseurs ne considèrent guère qu'il leur appartient d'avancer un crédit supplémentaire au-delà de la valeur des transactions. Les salariés, en particulier, voudront être payés régulièrement avant même que leur employeur ne soit en fonds. En dehors des clauses contractuelles précisant les échéances de paiement, cette solution n'est pas praticable à elle seule.
La seconde solution consiste à recourir à des facilités de crédit formelles. Historiquement, elles ont pris la forme du financement du commerce, des lettres de change et de l'accès au crédit bancaire. La monnaie, en tant que telle, n'est jamais utilisée. Tout le commerce se règle par le crédit.
Le paiement du produit final par le client s'effectue au moyen de billets de banque ou par prélèvement sur la dette que sa banque a envers lui en tant que déposant. Les billets de banque perdent en importance ; il s'agit donc de plus en plus de crédit bancaire. Le client obtient ce crédit grâce à ses revenus de salarié ou aux bénéfices de son entreprise, qui lui sont versés par transfert de crédit bancaire de la part de son employeur ou de ses clients, selon le cas. Les dividendes et les intérêts sur son épargne lui sont également versés en crédit bancaire.
La théorie de la banque
Comprendre comment naît le crédit bancaire suppose de comprendre les mécanismes de la banque. Les banques sont simplement des négociants en crédit : elles reçoivent du crédit et en créent. Supposons que les clients d'un banquier déposent 1 000 000 $ sur leurs comptes. Cet argent, ou cette monnaie, devient la propriété de la banque. Le banquier crédite les comptes des clients dans ses livres. En termes juridiques, il crée des droits d'action contre lui-même, qui donnent à ses clients le droit de réclamer à tout moment des sommes équivalentes. Son bilan se présente alors ainsi :

Certains déposants peuvent souhaiter retirer des fonds à tout moment, et le banquier conservera à cette fin une réserve de liquidités. Mais d'autres peuvent souhaiter alimenter leurs comptes, et d'autres encore ouvrir de nouveaux comptes. Or, en temps ordinaire et calme, une longue expérience a montré que les soldes des dépôts des clients, pris dans leur ensemble, varient peu d'un jour à l'autre dans le cours normal des affaires. Selon l'ancienne règle empirique héritée des orfèvres de Londres, les soldes de dépôts journaliers ne variaient pas de plus d'un trente-sixième du total.
Par souci de simplicité, admettons que le banquier conserve une réserve de liquidités de 100 000 $. Il lui reste alors 900 000 $ pour opérer et réaliser un profit. On suppose communément que le banquier emploie cette somme à prêter à des emprunteurs. C'est inexact. Il soutiendra que 900 000 $ peuvent supporter des engagements en crédit représentant plusieurs fois ce montant. La manière la plus simple d'illustrer ce mécanisme est de supposer que le banquier achète des effets de commerce. Admettons qu'il les achète sur le marché à un taux d'escompte de quatre pour cent. Admettons en outre qu'il en achète pour 5 000 000 $ au prix de 4 800 000 $. Ses livres se présenteront alors ainsi :

Un banquier achète des effets de commerce, consent des prêts, voire investit dans des titres financiers avec son propre crédit, en créant du crédit dans ses propres livres. Le solde de 200 000 $ lui appartient en propre : c'est son profit. Par ce procédé, il n'a pas gagné 4 % sur les 900 000 $ dont il peut librement disposer, mais 4 % sur les 5 000 000 $ d'effets qu'il a achetés.
En pratique, le marché du papier commercial est très liquide, et les effets n'ont pas à être conservés jusqu'à l'échéance. Dans notre exemple, il serait nécessaire de détenir nettement moins de liquidités pour faire face aux retraits de dépôts. Et si la banque consent des prêts à des clients au lieu d'acheter des actifs financiers, on peut s'attendre à des marges plus élevées.
Ainsi, par nature, une banque est un négociant en crédit : elle le crée et l’émet, payable à vue. Et le crédit de la banque circule comme s’il s’agissait de la monnaie. Par conséquent, une banque n’est pas, comme on le pense, une entreprise d’emprunt et de prêt. C’est une fabrique de crédit. Elle constitue littéralement une licence pour imprimer l’équivalent de la monnaie, sous forme de crédit.
Ce n’est pas l’or, mais le crédit, qui nous a donné la révolution industrielle
L’âge d’or du développement industriel est intervenu à une époque où les étalons métalliques en monnaie étaient largement adoptés. La Grande-Bretagne a adopté officiellement l’étalon-or en 1817 et l’a conservé jusqu’en 1914. Même à l’époque où l’argent faisait référence, les premières pièces d’or en Angleterre furent émises sous le règne d’Édouard VI, en 1553. Le titre de l’argent sterling avait été fixé par Guillaume le Conquérant au XIe siècle.
Pendant de nombreux siècles après la Conquête, l’Angleterre fut une puissance féodale et militaire, dotée d’une population agricole. Ses lois étaient presque entièrement féodales et portaient sur la tenure des terres. Les marchands et le commerce étaient peu considérés, et le droit commercial n’existait pas. Finalement, sous le règne de Charles II, les hommes commencèrent à se consacrer davantage à l’industrie et au commerce, ce que rendit possible le développement de la banque.
L’invention du crédit bancaire est apparue chez les orfèvres de Londres au milieu du XVIIe siècle. De la garde de métal précieux, de numéraire et d’objets de valeur est née une activité lucrative : l’orfèvre achetait les actifs d’un déposant en échange d’une reconnaissance de dette (un droit d’action contre lui-même) remboursable à vue, assortie de la promesse d’un intérêt de 6 %. L’orfèvre avait ainsi acheté du métal précieux et du numéraire à crédit, qu’il utilisait ensuite pour acquérir du crédit commercial, dont le rendement de référence était alors de 10 %. En s’appuyant sur son propre crédit, il découvrit bientôt que, si celui-ci était accepté sur le marché, il pouvait acheter de multiples effets escomptés — lettres de change, effets réels et billets de complaisance — arrivant à échéance à de courts intervalles, ce qui permettait aux orfèvres de faire face aux demandes de leurs déposants et de dégager un bénéfice confortable. Cela permettait aux marchands qui recevaient des effets en échange de marchandises de trouver un marché où ils pouvaient convertir immédiatement leurs effets payables à une date future en liquidités.
La disponibilité de ce financement a amélioré l’activité des marchands, ce qui a, à son tour, accru le commerce en général. Certes, lorsque cette expansion du crédit a financé la spéculation plutôt que le commerce, elle a conduit à des crises, la bulle de la mer du Sud en Angleterre, en 1720, en étant l’exemple le plus évident. Mais le crédit bancaire a aussi financé la révolution industrielle dans ses diverses phases, des canaux aux chemins de fer, et a permis à la Grande-Bretagne de dominer le transport maritime mondial : plus de 80 % des navires en mer avant la Première Guerre mondiale avaient été construits dans des chantiers navals britanniques. Il a conduit ce petit pays à développer l’économie la plus puissante et la plus avancée jamais vue. Et l’or n’y était pas impliqué, sinon en restant en arrière-plan, comme garant de l’ensemble du système de crédit.
Les origines du découvert bancaire
Il existe une source méconnue de création de crédit bancaire, qui fut d’un grand intérêt commercial : un mécanisme mis en œuvre par les banques écossaises. En étendant le crédit bancaire au-delà du financement du commerce par l’achat d’effets escomptés — qui a été jusqu’ici notre sujet dans cette histoire de la banque —, l’accès au crédit pour l’activité entrepreneuriale est devenu le fondement d’une grande partie des activités bancaires actuelles.
En vertu du droit écossais, la Bank of Scotland fut fondée en 1695 avec des pouvoirs d’émission illimités. Elle n’émettait des billets que dans les coupures suivantes : 100 £, 50 £, 10 £ et 5 £. Il convient de rappeler qu’en monnaie actuelle, 100 £ équivalaient à 36 000 £.[i] De toute évidence, le plan de la Bank of Scotland était de servir et de développer une clientèle de négociants importants, à l’image de la banque à Londres, qui se consacrait principalement à l’escompte d’effets de commerce. La banque n’émit pas de billets de 1 £ avant 1704.
Son monopole expira en 1727 et un rival, la Royal Bank of Scotland, fut alors créée. Le problème était alors que, l’économie étant peu développée sur le plan commercial, il n’y avait pas assez d’effets de commerce disponibles en Écosse pour satisfaire les deux banques. C’est la Royal Bank qui trouva une solution.
Moyennant des garanties suffisantes, elle accepta d’avancer du crédit, en montants limités, à des personnes dignes de confiance et respectables. Ces crédits de caisse sont des comptes de tirage ouverts au profit d’une personne qui n’y verse aucune somme, et qu’elle utilise comme un compte ordinaire, à ceci près que, au lieu de recevoir des intérêts sur le solde, elle se voit facturer des intérêts. Au bilan de la banque, un prêt de crédit de caisse était inscrit à l’actif, en contrepartie d’un dépôt représentant le montant pouvant être prélevé.
C’était le précurseur du prêt bancaire moderne, par opposition à l’activité bancaire qui, à Londres à cette époque, tournait autour de l’escompte d’effets de commerce.
Les crédits de caisse étaient accordés de deux manières : pour aider les particuliers dans leurs activités commerciales, et pour promouvoir l’agriculture ainsi que la création d’entreprises commerciales de toute nature. Les terres agricoles étaient sous-exploitées faute de capitaux. Mais ce qui nous intéresse particulièrement ici, ce sont les prêts consentis aux particuliers exerçant une activité commerciale.
Les banques limitaient leurs avances à des montants compris entre 100 et 1 000 £ (l’équivalent, en livres sterling actuelles, d’environ 36 000 à 360 000 £). Aucune garantie n’était exigée, hormis des cautions apportées par des personnes connaissant l’emprunteur. Ces « cautioners », selon le terme du droit écossais, surveillaient de près l’emploi des fonds, avaient toujours le droit de consulter le compte de l’emprunteur à la banque et étaient habilités à intervenir à tout moment. Dans un témoignage rendu devant une commission de la Chambre des communes en 1826, presque un siècle après leur création par la Royal Bank of Scotland, un témoin citait le cas d’une modeste banque de province proposant des crédits de caisse, qui avait brassé 90 000 000 £ en vingt et un ans pour n’enregistrer que 1 200 £ de pertes.
Avant l’existence de banques proposant des crédits de caisse, l’Écosse était un pays arriéré, dont les habitants s’adonnaient davantage au vol de bétail et aux guerres contre leurs voisins qu’à une agriculture paisible. Surtout, l’argent manquait et l’on ne vivait que de subsistance. La création du système des crédits de caisse, conjuguée à la circulation des billets de la Bank of Scotland et de la Royal Bank, acceptés comme s’il s’agissait de monnaie, a permis d’énormes progrès. À mesure que le système s’est établi, il a été étendu au financement de projets plus importants. Le canal Forth-Clyde a été construit grâce à un crédit de caisse de 40 000 £ accordé par la Royal Bank. Chemins de fer, docks, ports, routes, et même bâtiments publics ont été financés par des crédits de caisse.
Parmi de nombreux exemples, Henry Menteith fut à deux reprises Lord Provost de Glasgow, puis député de Linlithgow. Il débuta dans les affaires comme marchand-tisserand, avec un crédit de caisse modeste. En 1826, Menteith employait 4 000 hommes et femmes.
Les Lumières écossaises du XVIIIe siècle, qui nous ont donné David Hume, Adam Smith, Robert Burns et bien d’autres sommités, doivent leur existence à la transformation de l’Écosse, nation arriérée, par les crédits de caisse. En cinquante ans seulement, l’Écosse a progressé commercialement plus qu’elle ne l’avait fait durant toute son histoire.
Le succès des crédits de caisse et l’adoption plus large de leur équivalent, à l’échelle locale, par les coopératives de crédit et d’autres organisations en Angleterre et au pays de Galles sont devenus par la suite non seulement le fondement de certaines fortunes notables, mais aussi la base sur laquelle de nombreuses entreprises plus modestes ont prospéré. Il ne fait aucun doute que l’évolution du crédit bancaire issue du système écossais des crédits de caisse a été bénéfique, non seulement pour l’Écosse, mais pour l’ensemble du Royaume-Uni. Et l’adoption du droit bancaire anglais à l’échelle mondiale en a transmis les bienfaits à d’autres nations civilisées.
Ce sont les cycles déstabilisants d’expansion et de contraction du crédit bancaire qui posent problème, et non l’existence du crédit bancaire, qui constitue incontestablement un bienfait public.
Le crédit bancaire dans l’environnement financier actuel
Il est évident que le crédit bancaire a joué un rôle déterminant dans le progrès économique qui a fait passer les îles Britanniques de la féodalité à une société industrielle. Il en va très certainement de même pour toutes les autres économies européennes et pour celles d’Amérique du Nord.
Malgré le cycle manifeste d’expansion et de contraction du crédit, qui a entraîné des phases successives d’essor et de crise, ainsi que l’inflation puis la déflation des prix qui en résultaient, le monde est bien meilleur grâce au crédit bancaire. C’est certainement le cas lorsque l’expansion du crédit bancaire fournit les moyens du progrès économique, par opposition à la spéculation. Il ne fait aucun doute, bien que les récits de l’époque n’y fassent guère ou pas du tout référence, que l’expansion du crédit bancaire a alimenté la bulle des mers du Sud il y a trois cents ans, et que John Law l’a utilisée pour gonfler sa bulle du Mississippi.
La bulle des mers du Sud différait de celle du Mississippi sur un point important. Elle était l’enfant des banques commerciales, principalement la Sword Blade Company, qui a joué le rôle d’institution promotrice dans le secteur privé. John Law, lui, s’est entendu avec le duc d’Orléans, régent pour le jeune Louis XV. La bulle du Mississippi était essentiellement un projet d’État, Law transformant sa banque en prototype de banque centrale et gérant le marché de ses propres actions. Étant d’origine non gouvernementale et sans l’intervention de la Banque d’Angleterre, la bulle des mers du Sud n’a pas entraîné la monnaie dans sa chute. Celle du Mississippi, si.
C’est pourquoi il importe de distinguer la création cyclique de crédit bancaire de la création de crédit résultant d’une politique gouvernementale. La première se corrige toujours d’elle-même, tandis que la seconde peut ne pas le faire.
Au cours des dernières décennies, l’expansion du crédit bancaire a eu davantage de points communs avec l’aventure du Mississippi de John Law qu’avec la bulle des mers du Sud en Grande-Bretagne. Résultat délibéré de l’action des gouvernements et des politiques des banques centrales, l’expansion du crédit bancaire s’est de plus en plus orientée vers le financement de la spéculation financière plutôt que de la production réelle. Sous l’impulsion de la législation, des politiques monétaires et de la réglementation bancaire, les banques commerciales ont alimenté une bulle d’actifs à l’échelle mondiale. Guidées par les politiques monétaires des banques centrales, elles ont été complices d’une expérience semblable à celle de John Law, mais à l’échelle mondiale, plutôt que d’une répétition de la bulle des mers du Sud.
Tout comme la bulle du Mississippi a emporté la livre fiduciaire de John Law, cette bulle menace d’emporter des monnaies entières qui ne reposent sur rien d’autre que la confiance du public.
La responsabilité incombe davantage à la gestion des marchés par les banques centrales qu’aux banques commerciales elles-mêmes. Historiquement, au sommet du cycle du crédit bancaire, le ratio entre les actifs du bilan d’une banque et les fonds propres des actionnaires approchait dix, voire douze fois. Dans la zone euro et au Japon, les banques d’importance systémique mondiale (G-SIB) affichent désormais des ratios de levier de vingt fois ou plus. En observant l’ensemble des G-SIB des différentes juridictions, on constate que plus les taux d’intérêt ont été comprimés par la banque centrale, plus le levier est élevé.
La raison n’est pas difficile à déduire. Les taux négatifs dans la zone euro et au Japon ont contraint les banques à accroître leur levier pour préserver leur rentabilité, leurs marges de prêt ayant été fortement comprimées. Le phénomène a été aggravé par la réglementation bancaire, qui accorde à la dette publique le statut d’actif sans risque, décourageant les banques de prêter aux entreprises en raison d’un risque supposé. En outre, nulle part dans la réglementation de Bâle on ne relève de tentative de limiter le ratio entre actifs et fonds propres, l’accent étant mis plutôt sur la liquidité du bilan.
Les erreurs de la réglementation bancaire sont considérables. Au lieu de laisser les banquiers gérer leurs affaires comme ils l’entendent, et en comprimant les taux d’intérêt afin de financer les dépenses publiques, l’intervention de l’État est en grande partie responsable de la crise du crédit bancaire qui se profile et de son ampleur probable, sans précédent.
Le rôle de l’or
Nous avons vu que l’étalon-or de la Grande-Bretagne au XIXe siècle n’a pas empêché des épisodes d’inflation des prix, mais ceux-ci se sont toujours corrigés entièrement. Et comme le montre la figure 1 ci-dessus, sur plus d’un siècle d’expansion du crédit bancaire, le résultat net a été l’absence totale d’inflation du niveau général des prix. Malgré l’expansion du crédit bancaire au fil de ses cycles, la raison pour laquelle un étalon-or effectif confère de la stabilité au pouvoir d’achat d’une monnaie mérite un commentaire supplémentaire.
Nous avons vu que les cycles du crédit bancaire affectent les prix de manière prévisible. Tant que le public a confiance dans la monnaie, son pouvoir d’achat varie en sens inverse des variations de la quantité de monnaie et de crédit en circulation. Ce qui est exclu, c’est une situation où le public commence à considérer la monnaie non seulement comme la valeur objective dans les transactions, mais aussi de manière subjective par rapport à une monnaie saine. Tant qu’une monnaie repose sur un étalon de change-or en pièces, cela ne pose pas de problème. Mais en l’absence d’une ancre crédible, la véritable subjectivité d’une monnaie est mise à nu. La figure 2, qui présente le prix du pétrole en dollars, en livres, en euros et en or, illustre ce point.
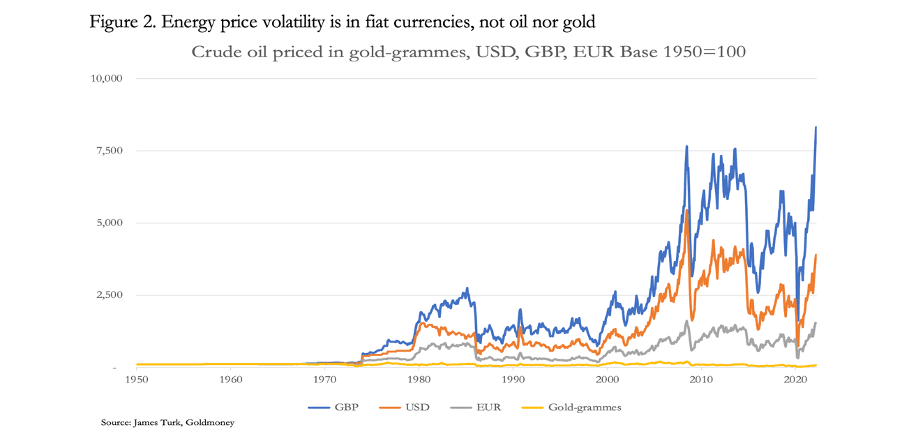
Depuis 1950, le prix du pétrole en or a en réalité baissé de 30 % en soixante-douze ans. Sa volatilité a été négligeable par rapport à celle du prix du pétrole mesuré dans les trois grandes monnaies fiduciaires. Il ne fait aucun doute que, si elles étaient ancrées à un étalon-or, la volatilité du prix du pétrole dans ces monnaies serait minime. Des graphiques illustrant un large éventail de matières premières, comparant leurs prix en or et en monnaies fiduciaires, racontent la même histoire.
Le graphique montre qu’avant la fin de Bretton Woods en 1971, la volatilité du prix du pétrole était très faible, ce qui confirme ce point. Même si le lien entre le dollar et l’or était quelque peu ténu, il suffisait à stabiliser le prix du pétrole en dollars, en livres sterling et en marks allemands (qui servent de substitut à l’euro dans ce graphique avant que l’euro ne le remplace). Cela a pris fin avec l’introduction du pétrodollar en 1973.
La seule interprétation valable de ce graphique est que, après la fin de Bretton Woods, la volatilité ne réside pas dans le prix du pétrole mais dans les monnaies elles-mêmes. En outre, la volatilité observée du pétrole libellé en or tient probablement en partie à des perturbations émanant des monnaies, ainsi qu’à des tentatives délibérées, de temps à autre, de comprimer le prix de l’or. Indépendamment de l’interférence sur le prix de l’or, ces monnaies ne jouent pas leur rôle comme elles le devraient dans les relations de prix.
Cela explique également un argument avancé par von Mises pour montrer pourquoi le monétarisme ne rend pas compte de la relation entre les variations de la quantité d’une monnaie et leur effet sur les prix. Selon Mises, les monétaristes ignoraient une force potentiellement plus puissante dans cette relation : les variations du niveau général de liquidité en monnaie et en crédit détenu par la population, par rapport à la détention de biens et de services. Pour illustrer ce point, si le grand public décide en masse de réduire au strict minimum sa détention de monnaie et de crédit en les échangeant contre des biens, le pouvoir d’achat de la monnaie tombera pratiquement à zéro, celle-ci ayant été de fait rejetée par ses utilisateurs.
Tant qu’une monnaie est adossée de manière crédible à l’or, cela ne peut pas se produire. Dans le pire des cas, le public se contente de vendre des substituts de l’or et d’acheter de l’or, mettant ainsi l’étalon à l’épreuve. Mais le rejet d’une monnaie fiduciaire par le public constitue un danger fatal pour elle. Il s’agit d’une force bien plus puissante, dans la relation entre une monnaie fiduciaire et son pouvoir d’achat, que celle exprimée par la théorie quantitative de la monnaie. Depuis 1973, les variations de l’acceptation par le public de sa monnaie nationale expliquent la volatilité observée dans la Figure 2, ce qui implique que les monnaies fiduciaires sont beaucoup plus instables qu’on ne le reconnaît généralement.
Cela étant, les conséquences inflationnistes des fluctuations du crédit bancaire constituent une question relativement mineure. Et si l’on compare les graphiques de la Figure 1 à ceux de la Figure 2, les fluctuations des prix dans l’Angleterre du XIXe siècle étaient mineures par rapport à celles observées depuis la fin de Bretton Woods.
Résoudre le problème du crédit bancaire
On voit qu’il est très difficile de se passer du crédit bancaire. Dans les circonstances actuelles, ceux qui regrettent un système de banque de dépôt, où les banques agissent comme dépositaires, le reconnaissent tacitement. Ils parlent plutôt d’une remise à zéro du système, probablement après une crise qui nous ferait tous prendre conscience des méfaits du crédit bancaire. Mais j’espère que les lecteurs patients qui m’ont suivi jusqu’ici comprendront pourquoi l’absence de crédit, bancaire ou autre, est pratiquement impossible et indésirable. En effet, si seuls l’or et ses substituts en billets de banque circulaient, à l’exclusion du crédit bancaire, la baisse des taux d’intérêt depuis le niveau de dix pour cent de l’époque des orfèvres de Londres s’inverserait, en raison de la pénurie de moyens de paiement en circulation. Et cela, même en supposant que le pouvoir d’achat de la monnaie soit maintenu.
Ce sont ces considérations qui m’ont conduit à penser que, même après la crise financière tant annoncée que l’on attend désormais largement, le crédit bancaire devrait continuer d’être autorisé. Après tout, il s’agit d’une forme de crédit plus organisée que les arrangements ponctuels entre particuliers. Mais les banques devraient se trouver dans une situation comparable à celle de ceux qui donnent des garanties personnelles.
En conséquence, dans une remise à zéro d’après-crise, la responsabilité limitée des banques et de leurs actionnaires devrait être abrogée, ce qui limiterait presque certainement le ratio d’endettement, c’est-à-dire le rapport entre les actifs et les fonds propres. On peut aussi s’attendre à ce qu’elle inverse la tendance des banques par actions à devenir toujours plus grandes. Elle devrait conduire à un système bancaire plus fragmenté, moins axé sur la création de crédit pour des activités purement financières. Une banque saine, plus proche du système écossais de crédit de caisse (« cash credit ») modernisé pour l’environnement actuel, qui oriente le crédit bancaire vers des usages productifs, est une alternative bien meilleure et plus pratique que la solution néo-autrichienne, qui consiste à supprimer entièrement le crédit bancaire.
[i] Dans cet article, pour le contexte historique et juridique, je me suis appuyé sur les écrits de Henry Dunning Macleod (sans lien de parenté), qui était à la fin du XIXe siècle le principal expert du droit bancaire anglais.
[ii] Cette estimation repose sur la valeur actuelle du souverain en or, qui est de 360 £.