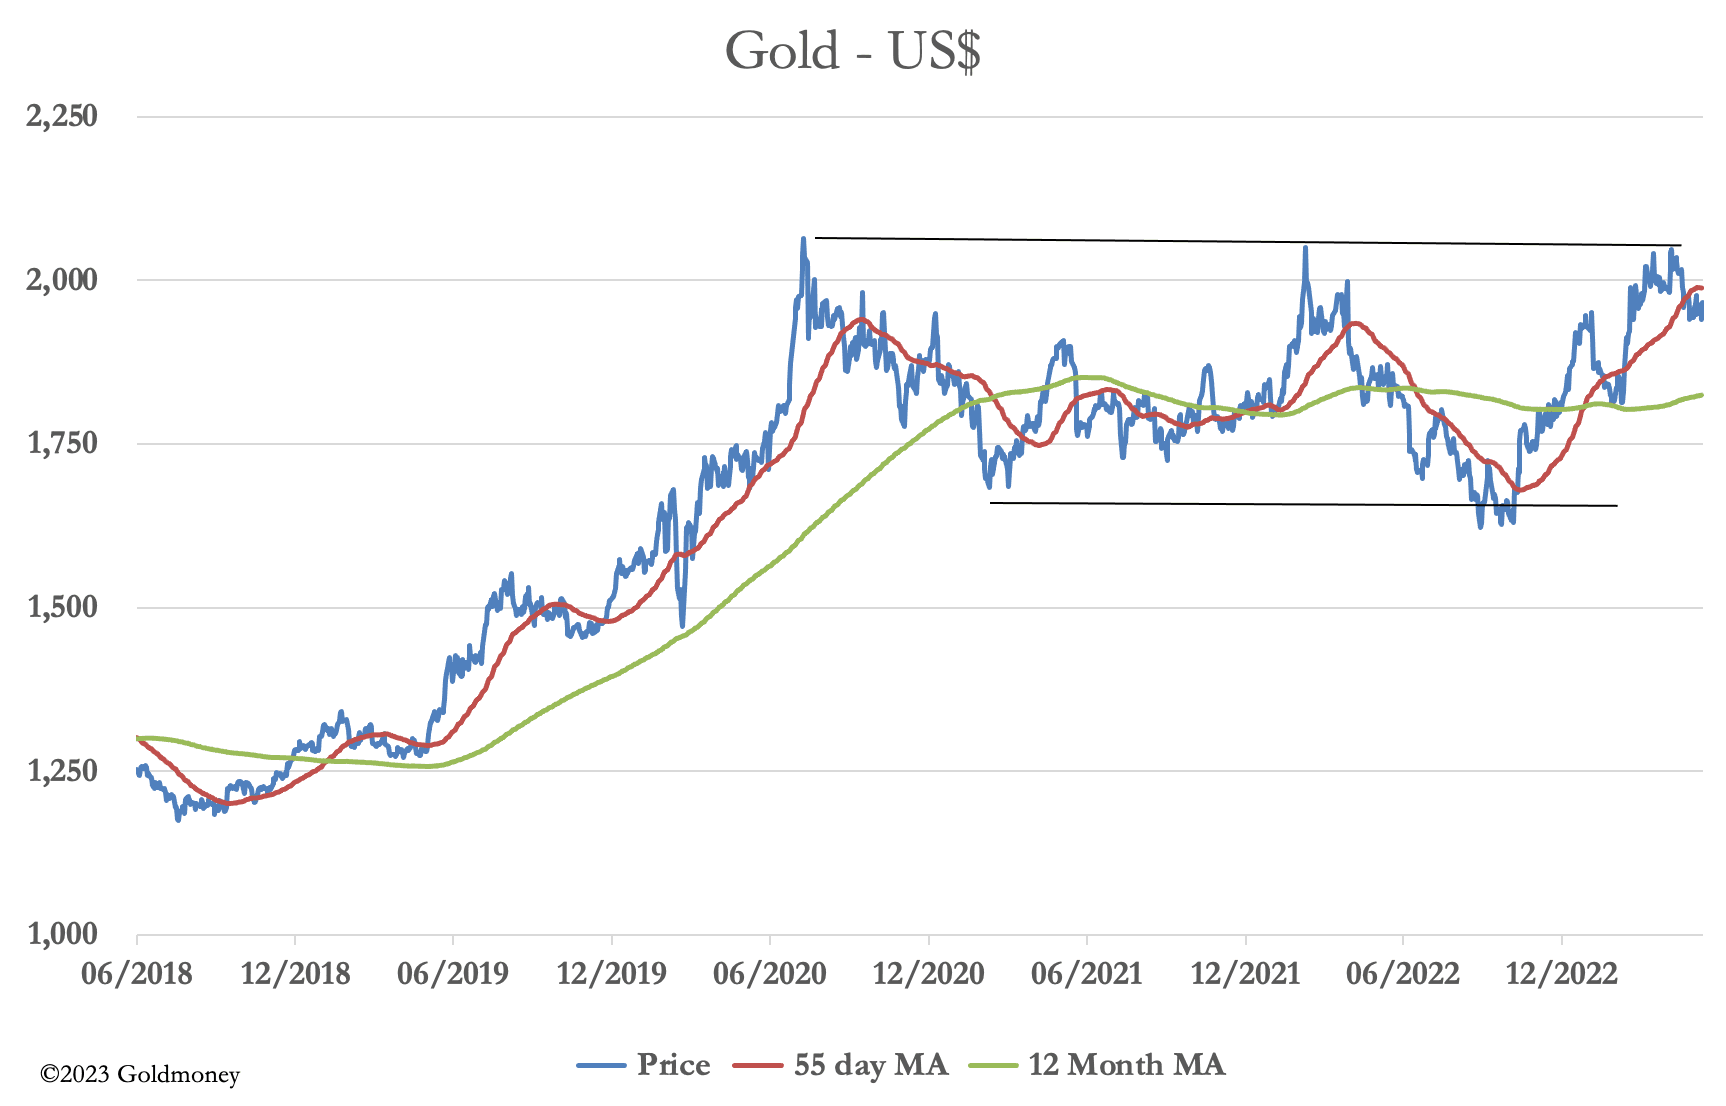
Les cours de l’or et de l’argent ont progressé depuis vendredi dernier, démentant les sceptiques. Lors des échanges européens ce matin, l’or s’établissait à 1 962 $, en hausse de 13 $ sur la semaine, tandis que l’argent faisait mieux que l’or, à 24,30 $, en hausse de 75 cents. Comme le montre notre graphique principal, l’argent semble ouvrir la voie à la hausse.
Le marché de l’argent est plus étroit et plus volatil, et peut donc être révélateur des facteurs sous-jacents du marché. Il ne fait guère de doute que les vendeurs à découvert sur l’argent sont sous pression. Les swaps du Comex tentent de contenir leurs positions vendeuses, sans doute parce qu’ils savent que la demande sous-jacente de métal physique draine la liquidité du papier. Dans le cas de l’argent, le Comex semble de plus en plus contourné, ce qui fait du contrat un marché marginal et illiquide.
Depuis le début de l’année, 12 996 contrats d’argent ont donné lieu à une livraison, soit près de 65 millions d’onces (plus de 2 000 tonnes). En tant que métal industriel, l’argent bénéficie d’une forte demande, portée par les panneaux solaires et d’autres applications énergétiques et électroniques essentielles. Les fabricants contournent les marchés et traitent directement avec les raffineurs, lesquels traitent eux aussi directement avec les mines et des intermédiaires tels que Glencore. Dans ce contexte, perdre sur une base annualisée 4 000 à 5 000 tonnes sorties du marché par les livraisons devient un véritable problème pour les opérateurs des banques de métaux précieux, qui constituent la majorité des swaps du Comex.
Près de 240 tonnes d’or ont été livrées hors du Comex depuis le 1er janvier, ce qui pose moins de difficulté en raison d’une liquidité d’échange plus élevée. Néanmoins, le contrat d’or du Comex n’était pas conçu par ses utilisateurs comme un marché de livraison, et avec 55 tonnes livrées au cours des sept dernières séances, il est clair que les livraisons tendent à augmenter.
Cette tendance du stock physique à s’échapper des marchés papier se reflète dans le ratio or/argent, qui semble être orienté à la baisse.

Un analyste technique dirait que le ratio a encore du chemin à parcourir entre 75 et 80, mais qu’ensuite il pourrait chuter librement.
Pour revenir à l’or, les opérateurs macroéconomiques sont moins optimistes. Ils voient une combinaison défavorable de taux d’intérêt élevés, de resserrement quantitatif et de récession. Ils affirment que des taux d’intérêt élevés sont néfastes pour l’or et qu’une récession continuera de faire baisser les cours des matières premières, rendant l’or cher. Mais la principale faille de leur argument est de supposer un pouvoir d’achat constant du dollar dans la fixation des prix des matières premières, y compris de l’or.
Lorsque l’on examine les cours des matières premières, on constate qu’ils se sont nettement repliés au cours de l’année écoulée, en particulier ceux du gaz naturel et du pétrole WTI. Les métaux de base ont également reculé, le cuivre perdant 13 %. En revanche, l’or et l’argent progressent respectivement de 6,7 % et de 12,4 %. La performance décevante de l’économie chinoise vient s’ajouter aux difficultés des matières premières.
Mais le propre du calme plat de l’été est que tout cela est déjà intégré dans les cours, alors que les dangers pesant sur le système de crédit fiduciaire ne le sont pas, parce qu’ils sont mal compris et que l’être humain a tendance à vivre d’espoir. Le graphique technique de l’or laisse penser que ce repli est une correction saine avant le prochain assaut contre les plus hauts historiques.