
La vague de ventes sur l’or : jusqu’où peut-elle aller ?
Introduction
Le marché anticipe actuellement un scénario « Goldilocks » : croissance économique plus forte, inflation stable et normalisation partielle des taux d’intérêt. Cela a exercé une pression haussière sur le dollar américain et une pression baissière sur les cours de l’or. Il est important de noter que ce scénario extrêmement optimiste est aussi le seul dans lequel les cours de l’or peuvent baisser de manière significative. À notre avis, même dans la perspective la plus optimiste, la Fed ne pourra pas relever ses taux à des niveaux susceptibles de faire nettement baisser l’or à long terme.
Consultez l’intégralité de cette étude au format PDF ici
Depuis les récentes élections américaines, le cours de l’or en dollars a reculé de 7 % et se situe 13 % en dessous de ses plus hauts de l’année. Certains commentateurs de marché y voient un point de retournement de la tendance haussière de l’or qui avait repris l’an dernier. Dans cette note, nous analysons le mouvement récent des cours au sein de notre cadre d’évaluation du prix de l’or, en nous concentrant sur trois questions :
1. Les cours de l’or ont-ils évolué en phase avec l’évolution des fondamentaux (variation du prix de l’énergie à long terme, achats nets des banques centrales et, surtout, taux réels) ?
2. Si ce n’est pas le cas, que anticipe le marché ? Et, plus important encore, si les cours sont en phase avec les fondamentaux, qu’est-ce qui est déjà intégré dans ces fondamentaux ?
3. Jusqu’où ce mouvement peut-il aller si les fondamentaux évoluent davantage au détriment de l’or ?
Dans un premier temps, nous avons mis à jour notre cadre d’évaluation du prix de l’or fondé sur la preuve de valeur énergétique. Pour cette note, nous utilisons une version améliorée de notre modèle, que nous présenterons et détaillerons davantage dans un prochain rapport, dans les semaines à venir. Au sein de ce cadre, nous constatons que la baisse du cours de l’or est en phase avec la hausse des anticipations de taux d’intérêt réels. Le mouvement récent du cours de l’or s’explique principalement par la hausse des anticipations de taux d’intérêt réels (mesurées par les rendements des TIPS à 10 ans), tandis que les prix de l’énergie à plus long terme sont restés globalement stables et que les banques centrales, dans l’ensemble, ont continué d’accroître leurs avoirs (la banque centrale de Russie a de nouveau été un acheteur important en octobre). Les rendements des TIPS étaient repassés en territoire négatif cet été, la Fed continuant de repousser les hausses de taux promises. À l’approche de l’automne, ils ont commencé à remonter progressivement, jusqu’à environ 10-15 points de base en octobre, dans l’anticipation d’un relèvement des taux de la Fed en décembre. Cependant, le lendemain de l’élection, les rendements des TIPS ont fortement progressé pour atteindre actuellement 50 points de base. Ce mouvement des anticipations de taux réels découle d’un mouvement des taux nominaux. Les rendements des bons du Trésor à 10 ans ont gagné 100 points de base depuis le point bas de juillet, dont la moitié depuis l’élection (voir la Figure 1).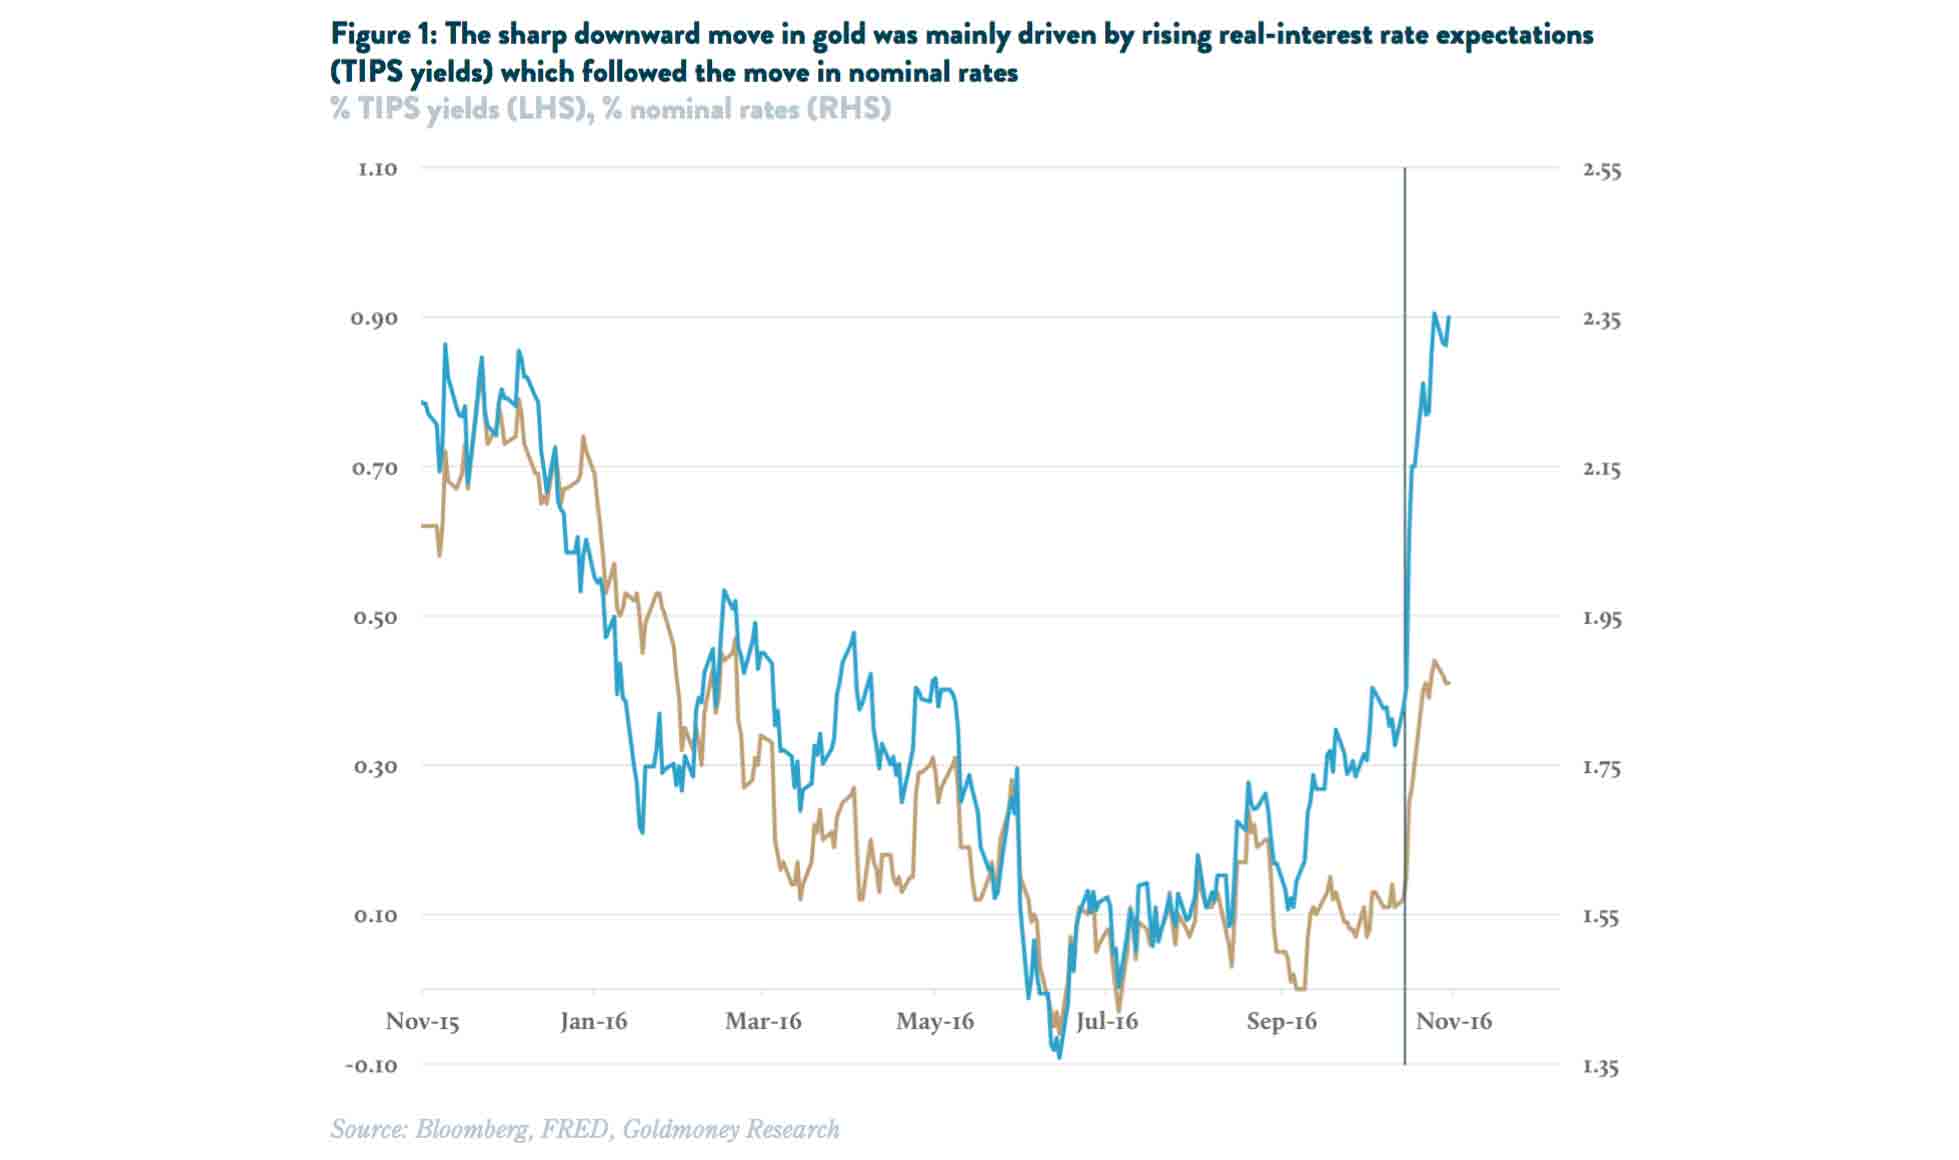
Les anticipations de taux d’intérêt réels ont donc progressé environ moitié moins que les taux nominaux. La raison en est que les anticipations d’inflation implicites ont elles aussi augmenté d’environ 0,5 %. Nous soutenons depuis longtemps que la Fed est peu susceptible de relever ses taux nominaux tant que les perspectives d’inflation restent modérées. Du point de vue de la valorisation de l’or, toute hausse des taux nominaux devrait donc être atténuée, dans une certaine mesure, par une évolution des anticipations d’inflation, ce qui s’est effectivement produit ces dernières semaines.
Dans le cadre de notre modèle, la baisse du cours de l’or est légèrement supérieure à celle qui aurait été prévue. Notre modèle prédit un recul d’environ 120 USD/once troy par rapport au récent sommet, compte tenu de la hausse de 60 points de base des taux d’intérêt réels. Or, les cours ont reculé d’environ 170 USD/once troy. Par conséquent, les cours actuels se situent environ 5 % en dessous des prévisions de notre modèle (voir la Figure 3), soit environ un écart type de l’erreur du modèle.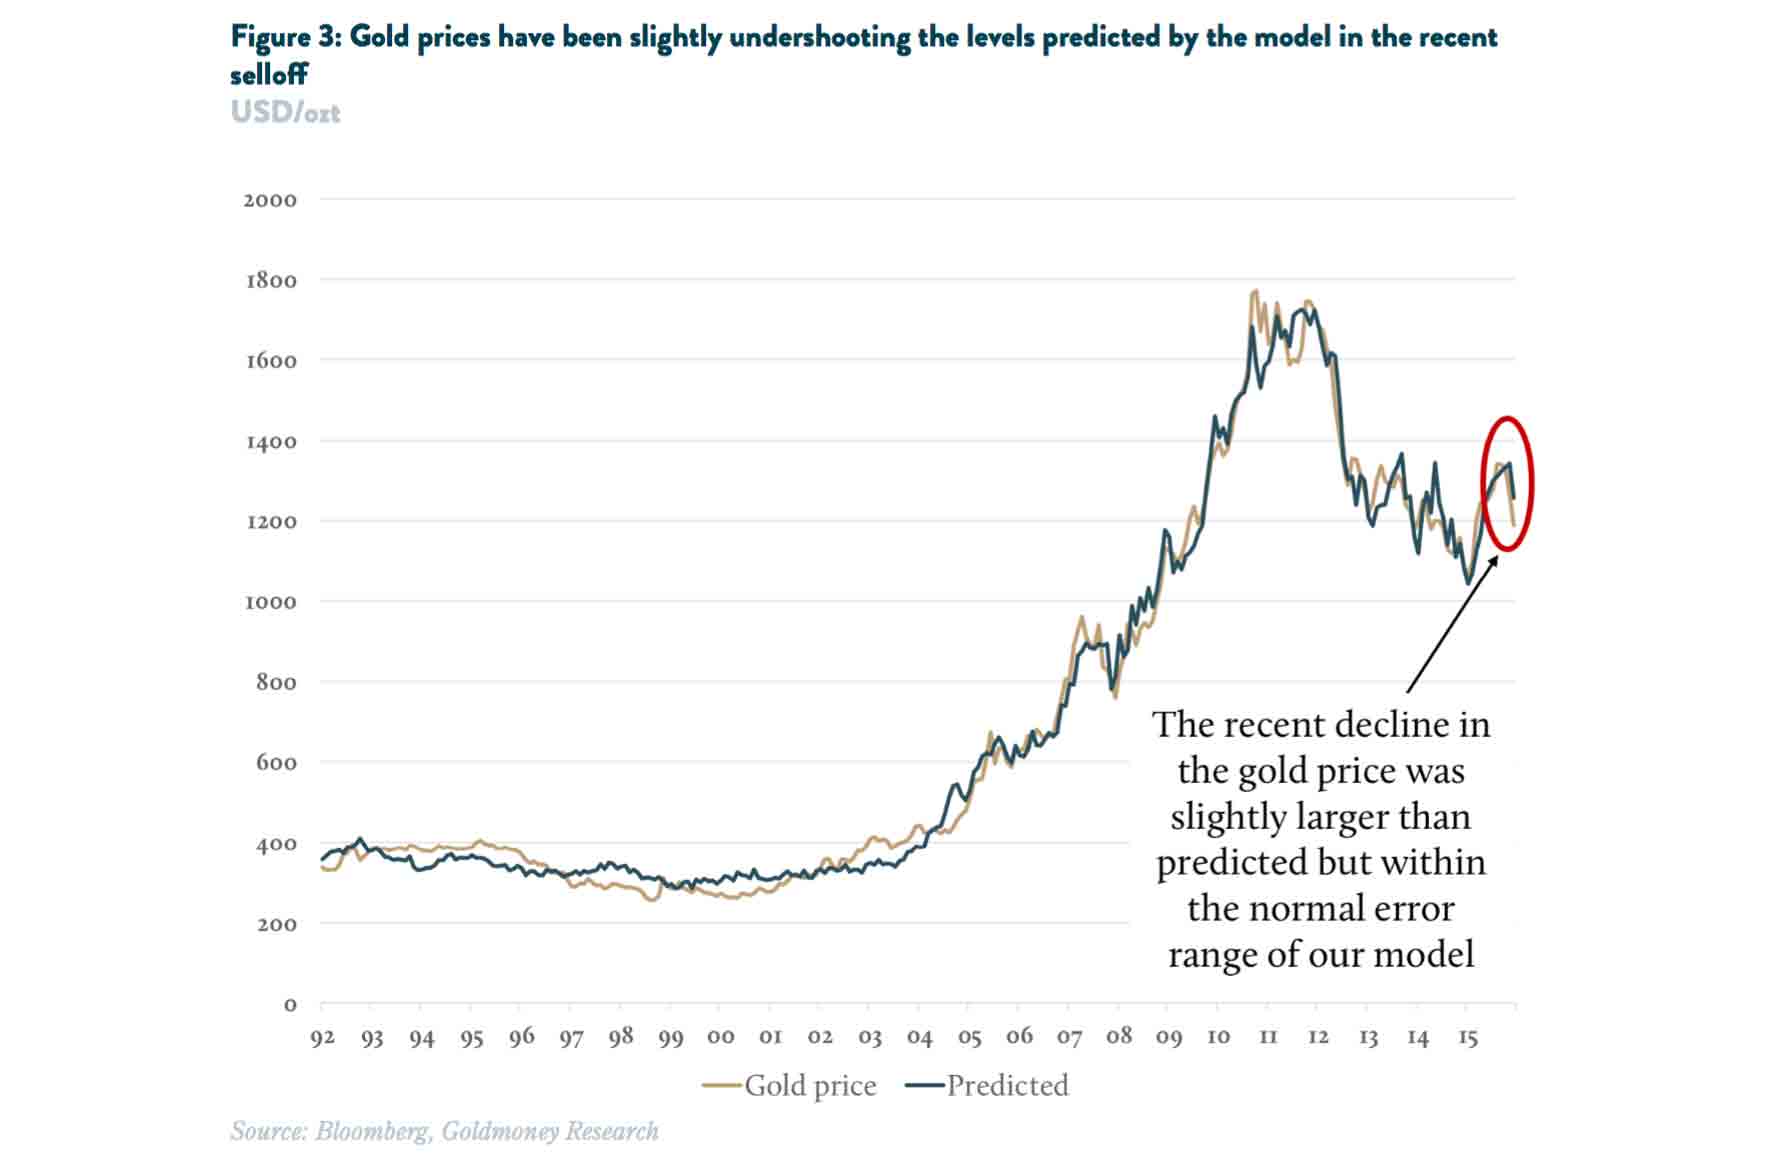
Bien que cet écart reste dans la marge d’erreur normale du modèle, nous pensons également que celui-ci ne capte peut-être pas l’intégralité de l’évolution des taux. Par exemple, nous utilisons les rendements des TIPS à 10 ans comme variable d’entrée pour les anticipations de taux d’intérêt réels. Or, les cours de l’or reflètent probablement l’information contenue dans l’ensemble de la courbe des taux. Nous estimons que les anticipations plus lointaines pèsent davantage, mais que la partie courte de la courbe compte également. Et le mouvement des obligations à plus courte échéance a été tout simplement spectaculaire, les rendements à 1 an atteignant des niveaux inconnus depuis 2008 (voir la Figure 4). Nous en concluons donc que la forte baisse du cours de l’or est globalement en phase avec les fondamentaux.
Cela nous amène au deuxième point : si les prix sont conformes aux fondamentaux, qu'est-ce qui est exactement intégré dans les fondamentaux ? La hausse du rendement des bons du Trésor à 10 ans est importante, mais pas sans précédent. Des hausses de plus de 50 points de base sur une période aussi courte (10 jours) ne se sont produites que cinq fois au cours des dix dernières années. Toutefois, le fait que les taux soient partis d'un niveau proche de zéro rend ce mouvement véritablement extraordinaire. En termes relatifs, les rendements à 10 ans ont progressé de plus de 30 % en moins de deux semaines, ce qui ne s'était jamais produit auparavant.
Cette réaction du marché au résultat de l'élection indique que les anticipations portent désormais sur un scénario « Boucle d'or » : une croissance économique plus forte, une inflation stable et une normalisation partielle des taux d'intérêt (voir « Term premia rising: The financial market implications of higher interest rate risk », 22 novembre 2016).
On peut soutenir que le programme économique du président élu Trump – déréglementation, baisses d'impôts et dépenses d'infrastructure – favorisera la croissance économique. Mais les deux derniers éléments augmenteront aussi, toutes choses égales par ailleurs, le déficit budgétaire et donc le poids de la dette. Un niveau d'endettement plus élevé, associé à des taux plus élevés, accentuerait la pression sur le déficit budgétaire. Cela, combiné à de possibles dépenses publiques excessives, devrait inquiéter les acteurs du marché au sujet de l'inflation. Pourtant, alors que les taux nominaux ont fortement progressé, les anticipations d'inflation implicites (breakeven) se sont seulement rapprochées de l'objectif de 2 % de la Fed. Il semble donc que le marché intègre actuellement un résultat parfait, dans lequel l'interaction de tous les facteurs concernés annule tous les effets négatifs :
1. Le passage à une relance budgétaire, la baisse des impôts ainsi que le regain de confiance des entreprises conduiront à une forte croissance économique pour les années à venir ;
2. L'augmentation des recettes fiscales qui en résultera sera suffisamment importante pour que la hausse des dépenses (infrastructures) et la perte de recettes (impôts) n'accroissent pas de manière significative le déficit budgétaire et donc les émissions de dette. La hausse du PIB nominal fera en sorte que le ratio dette publique/PIB diminue réellement ;
3. Cela permet à la Fed de relever ses taux malgré l'augmentation du coût du service de la dette…
4. ce qui, à son tour, contient les pressions inflationnistes qui découleraient autrement de l'augmentation des émissions de dette et des dépenses d'infrastructure1
Il en résulte que les anticipations de taux d'intérêt réels peuvent augmenter, ce qui est négatif pour le cours de l'or. Le problème de ce scénario est qu'il est aussi le seul dans lequel les anticipations de taux d'intérêt réels peuvent progresser sensiblement et, par conséquent, le cours de l'or reculer.
Outre les incohérences évidentes quant à la manière dont ces quatre arguments pourraient interagir, ce scénario ne laisse aucune place aux chocs exogènes. Or, les chocs potentiels sont nombreux. Tout d'abord, la hausse des taux a déjà fait fortement monter le dollar. L'indice large du dollar pondéré par les échanges commerciaux (26 devises) se situe près de son plus haut historique au moment de la rédaction (voir la figure 5). Même l'indice des principales devises du dollar, qui mesure le dollar face à un panier des devises les plus fortes du monde (euro, JPY, GBP, CAD, SEK et CHF), est à son plus haut niveau depuis 2003. Dans le scénario « Boucle d'or » ci-dessus, le dollar se renforcerait très probablement de manière significative à l'avenir. Cela réduit non seulement la compétitivité des États-Unis, mais pose aussi un véritable problème à de nombreux marchés émergents. Cela ne serait vraisemblablement pas non plus compatible avec la crainte de déflation de la Fed, rendant les hausses de taux moins probables.
D'autres risques sont que le marché sous-estime l'impact de l'augmentation globale du coût du service de la dette sur la croissance économique ainsi que sur le budget de l'État, l'implosion potentielle de la bulle des prix d'actifs induite par la politique monétaire (effet de richesse négatif), un ralentissement de la croissance mondiale, une forte hausse des prix des matières premières, ou tout simplement une bonne vieille récession. Chacun de ces scénarios remettrait en cause l'opinion dominante actuelle.
Point important : même dans le scénario « Boucle d'or », le potentiel de baisse de l'or resterait limité. En supposant que la croissance économique évolue de manière à permettre à la Fed de relever ses taux comme prévu, les prévisions de la Fed elle-même fixent actuellement le taux terminal à seulement 2,85 %. Selon ces mêmes prévisions, il faudra plusieurs années pour y parvenir. On peut soutenir que les taux des fonds fédéraux sont actuellement inférieurs de 2 % au rendement des bons du Trésor à 10 ans et que, la Fed continuant à relever ses taux, les rendements à 10 ans pourraient donc monter beaucoup plus haut.
Mais historiquement, lorsque les taux cibles des fonds fédéraux ont atteint leur sommet, les rendements des bons du Trésor à 10 ans se situaient à peu près aux mêmes niveaux. Les taux des fonds fédéraux ont connu six cycles au cours des 30 dernières années et, en moyenne, leur taux cible n'était inférieur que de 0,25 % au rendement à 10 ans lorsqu'il a atteint son pic (voir la figure 6).
Sur l'ensemble de la période écoulée depuis la fin de l'étalon-or en 1971, y compris les années Volcker marquées par des taux d'intérêt à deux chiffres, les taux des fonds fédéraux ont en réalité dépassé les rendements des bons du Trésor à 10 ans de 1,23 % en moyenne à leur sommet. Il est donc douteux que la prime de 2 % du rendement à 10 ans sur le taux cible des fonds fédéraux se maintienne à ce niveau lorsque les taux des fonds fédéraux auront atteint leur pic.
Par conséquent, même si les conditions économiques permettent à la FED de relever ses taux jusqu'à son objectif actuel de 2,85 % tout en maintenant son objectif d'inflation de 2 %, les taux d'intérêt réels effectivement constatés ne dépasseront très probablement pas beaucoup 1 %. Toutes choses égales par ailleurs, cela impliquerait un cours de l'or de 1 100 USD/once troy. Les fondamentaux devraient donc s'améliorer au point que la FED relève ses taux bien au-delà de son objectif actuel pour que le cours de l'or chute nettement sous les 1 000 USD/once troy, ce que certains commentateurs pessimistes jugent désormais très probable.
Mais quelle est la probabilité d'un tel scénario ? Le déficit budgétaire fédéral actuel s'élèvera à environ 540 milliards USD en 2016. Sur ce montant, 260 milliards USD correspondent au service de la dette fédérale. Le Congressional Budget Office estime que le coût du service de la dette fédérale passera à environ 440 milliards USD d'ici 2020, puis à 690 milliards USD d'ici 2025, à mesure que la dette moins chère arrive à échéance et doit être remplacée par une dette portant des intérêts plus élevés. Nous estimons trop élevées les anticipations du Bureau concernant le taux des fonds fédéraux, soit 3,5 % d'ici 2019. En retenant les indications de la FED elle-même, soit un taux terminal de 2,85 %, le coût du service de la dette en 2020 serait probablement d'environ 400 milliards USD par an, tout en continuant d'augmenter à mesure que la dette moins chère est refinancée.
Les estimations de l'impact budgétaire des projets de baisses d'impôts et d'investissements dans les infrastructures de M. Trump varient entre 4 et 6 billions USD sur 10 ans. Nous retenons l'estimation du Committee for a Responsible Federal Budget, organisation à but non lucratif bipartisane, soit 5,3 billions USD. Pour que le ratio dette fédérale/PIB n'augmente pas davantage, ces politiques doivent générer une croissance économique suffisante pour accroître les recettes fiscales ainsi que le dénominateur (le PIB). Un calcul approximatif, fondé sur l'objectif d'inflation de 2 % de la FED et sur les projections de croissance démographique du Bureau du recensement des États-Unis, montre que même le pronostic très optimiste d'une croissance de 3,5 à 4 % entraînerait encore une hausse du ratio dette fédérale/PIB pendant plusieurs années avant sa stabilisation. Pour que la FED puisse relever ses taux nettement au-dessus de ses projections actuelles de 2,85 %, par exemple jusqu'à 4 %, sans faire augmenter beaucoup plus la dette fédérale, la croissance réelle du PIB devrait très probablement dépasser 5 % pendant toute une décennie. Cette croissance devrait être atteinte alors même que le coût du service de la dette publique augmente, et que le coût de la dette privée s'accroît lui aussi.
Il y a déjà eu par le passé des périodes de croissance extraordinaire prolongée, mais elles étaient liées soit à la révolution industrielle, soit à la reprise après la Grande Dépression et à l'entrée des États-Unis dans la Seconde Guerre mondiale. Les chances d'atteindre de tels rythmes de croissance semblent plutôt minces à l'heure actuelle. Or c'est précisément ce que le marché paraît intégrer dans les prix. Dans un tel scénario, le cours de l'or pourrait passer sous les 1 000 USD/once troy. Cela poserait un problème majeur aux producteurs : la plupart produiraient à perte et la production aurifère chuterait fortement. Mais le scénario « Goldilocks » suppose aussi que les gens souhaiteraient détenir moins d'or et davantage de monnaie fiduciaire. Dans tous les autres scénarios, le cours de l'or poursuivra sa tendance haussière engagée depuis plusieurs décennies et établira probablement de nouveaux sommets dans les années à venir.
Cela ne signifie pas que l'or ne puisse pas reculer à court terme à partir de ces niveaux. Ce que le résultat de l'élection a véritablement modifié, c'est la confiance des entreprises. Dans l'enquête Texas Outlook de la FED de Dallas de novembre, 40,9 % des répondants ont indiqué que leurs perspectives générales pour le secteur manufacturier au cours des 6 prochains mois s'étaient améliorées. Il s'agit du niveau le plus élevé depuis fin 2009, qui reflétait alors simplement le fait que les gens étaient moins pessimistes qu'au moment de l'effondrement de l'économie en 2008. La confiance dans le secteur des services partait d'un niveau bien plus bas, mais le net rebond par rapport à la période précédant l'élection n'en est pas moins impressionnant (voir la Figure 7).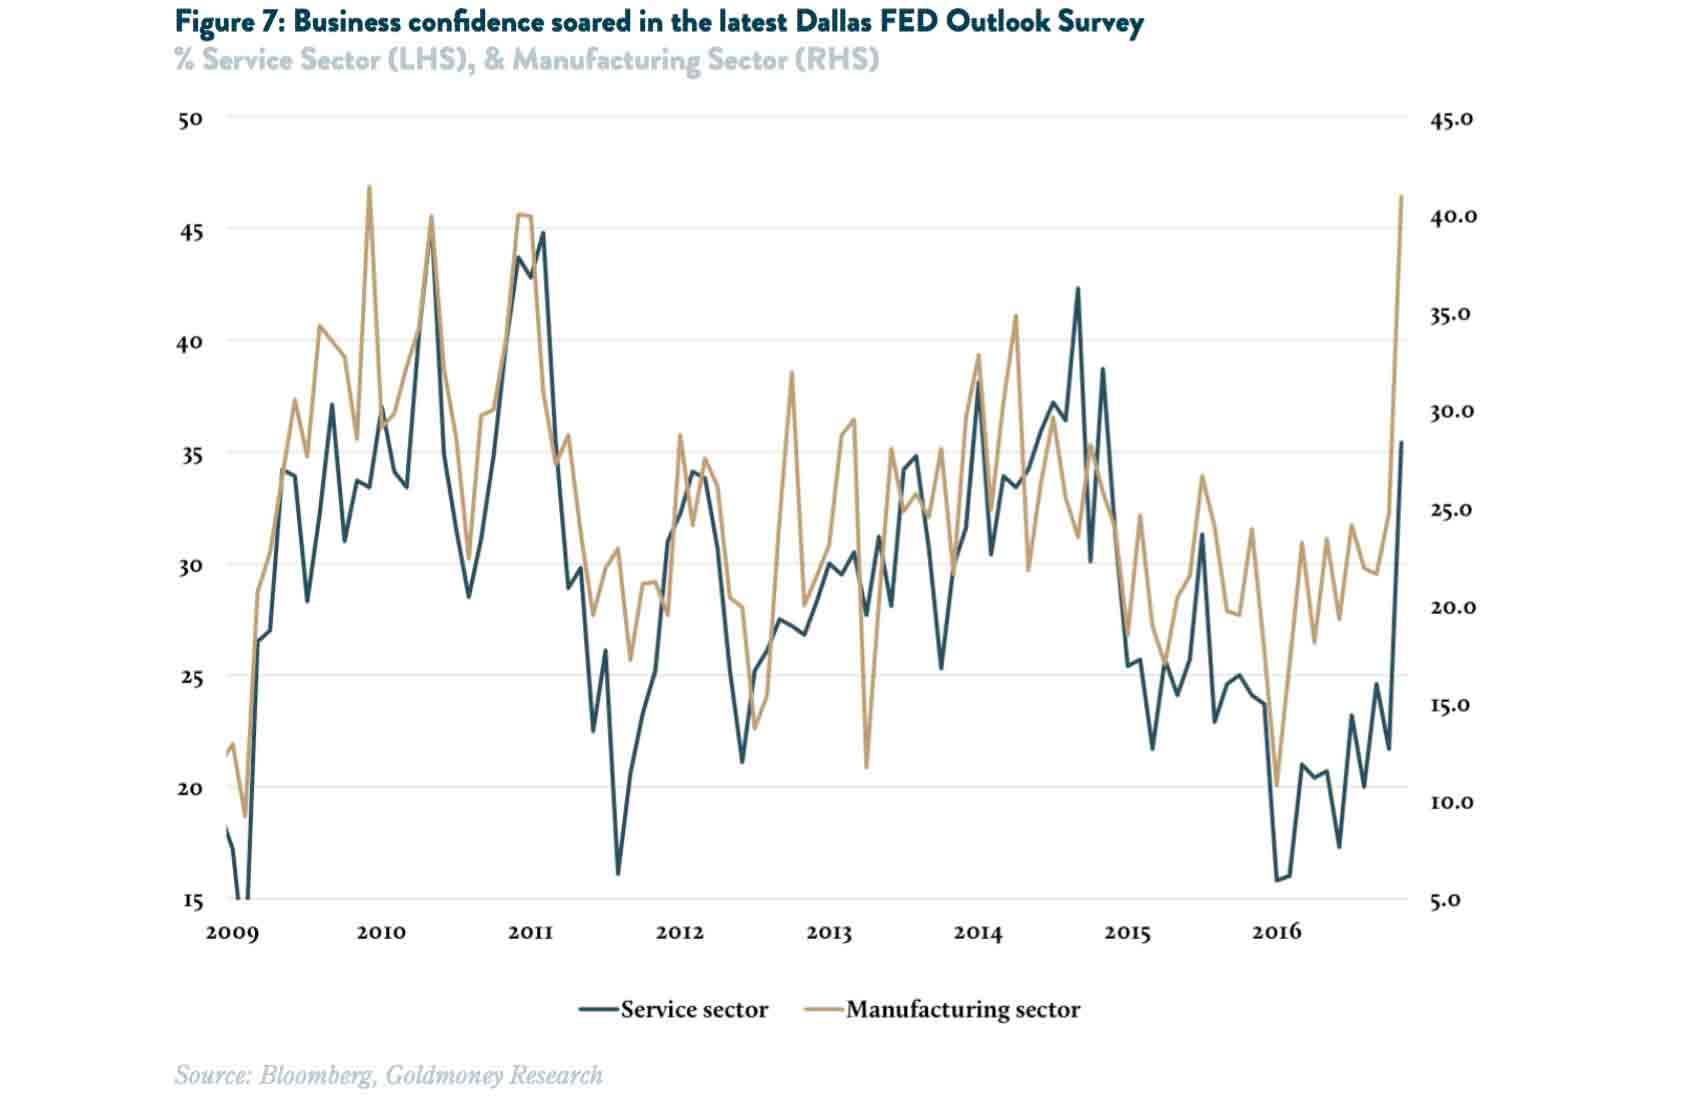
L'euphorie des marchés après l'élection de Trump a été l'étincelle qui a embrasé l'amadou que constituait l'anticipation d'une deuxième hausse de taux de la FED en décembre, hausse actuellement très probable. Seulement deux hausses de taux en deux ans sont loin de répondre aux perspectives initiales optimistes de la FED. Mais au royaume des aveugles, les borgnes sont rois. Comparée aux banques centrales de toutes les autres économies développées, la FED fait figure de superstar, ayant relevé les taux américains et, par conséquent, la valeur du dollar. Cela pourrait durer un certain temps et maintenir une pression baissière sur le cours de l'or. Mais il finira par apparaître clairement que les prévisions actuelles de trajectoire des taux restent supérieures à la réalité la plus probable.
1 Ainsi que les pressions inflationnistes potentielles qui couvent en arrière-plan en raison du doublement de la dette nationale et de l'augmentation de 4 billions USD du bilan de la FED en moins d'une décennie
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.