

L'or et l'argent ont encore reculé cette semaine : d'abord, les craintes croissantes que les taux du dollar restent plus élevés plus longtemps ont pesé sur le moral des marchés, puis une révision du PIB américain du premier trimestre, étonnamment forte, a fait tomber l'or jusqu'à 1 883 $ hier, avant qu'il ne se redresse pour terminer inchangé sur la journée. Ce matin, dans les échanges européens, l'or s'établissait à 1 906 $, en baisse de 15 $ par rapport à la clôture de vendredi dernier, et l'argent à 22,45 $, inchangé sur la semaine.
L'intérêt ouvert sur l'argent au Comex s'est effondré à son plus bas niveau depuis dix ans. Il est inférieur de plus de 34 000 contrats à celui du 20 juin, date des derniers chiffres du rapport Commitment of Traders publiés ; une mise à jour des positions sera publiée mardi, plus tard dans la journée. Mais il faudra surveiller la position des Swaps, qui est très probablement devenue nette acheteuse.
Fait intéressant, la catégorie Other Reported est restée obstinément nette acheteuse, ce qui nous indique que la catégorie Managed Money, qui était nette acheteuse de 10 256 contrats au 20 juin, est désormais nette vendeuse. C'est rare, comme le montre notre graphique suivant, dont le dernier point de données date du 20 juin.
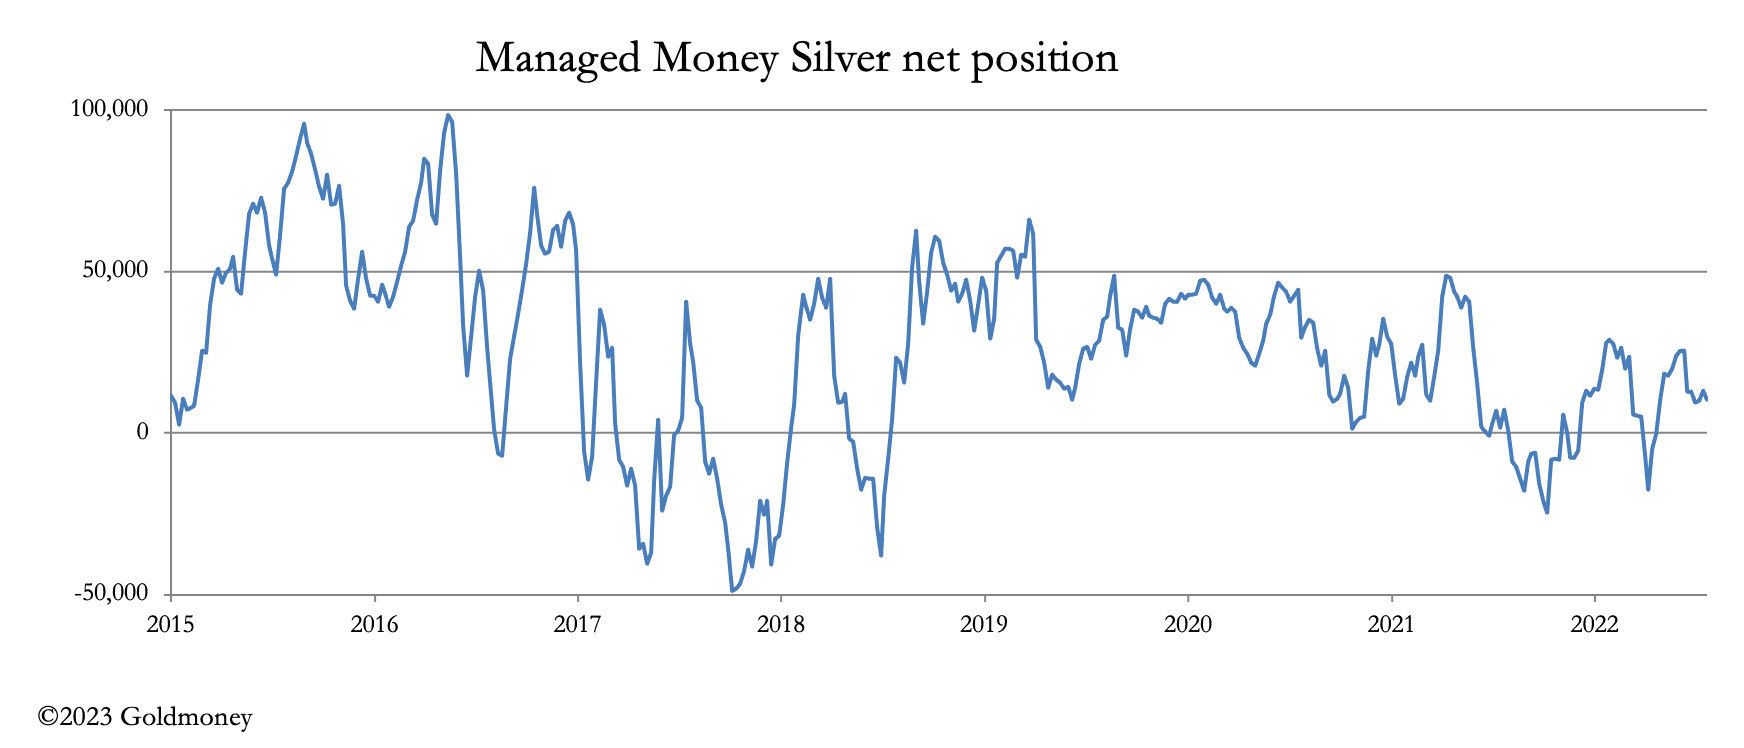
Managed Money est désormais probablement nette vendeuse de plus de 10 000 contrats. Pour une matière première aussi demandée en raison des facteurs liés à l'énergie verte, on peut s'attendre à ce que les Swaps cherchent à éviter de redevenir vendeurs, ce qui devrait entraîner un violent short squeeze sur les fonds spéculatifs de la catégorie Managed Money.
Les purges telles que celle que nous connaissons actuellement surviennent souvent avant la fin du semestre, lorsque les opérateurs des banques de métaux précieux, qui constituent l'essentiel des Swaps, souhaitent sans aucun doute présenter leurs positions sous le jour le plus favorable. Parfois, l'offensive des vendeurs se prolonge jusqu'au début de juillet.
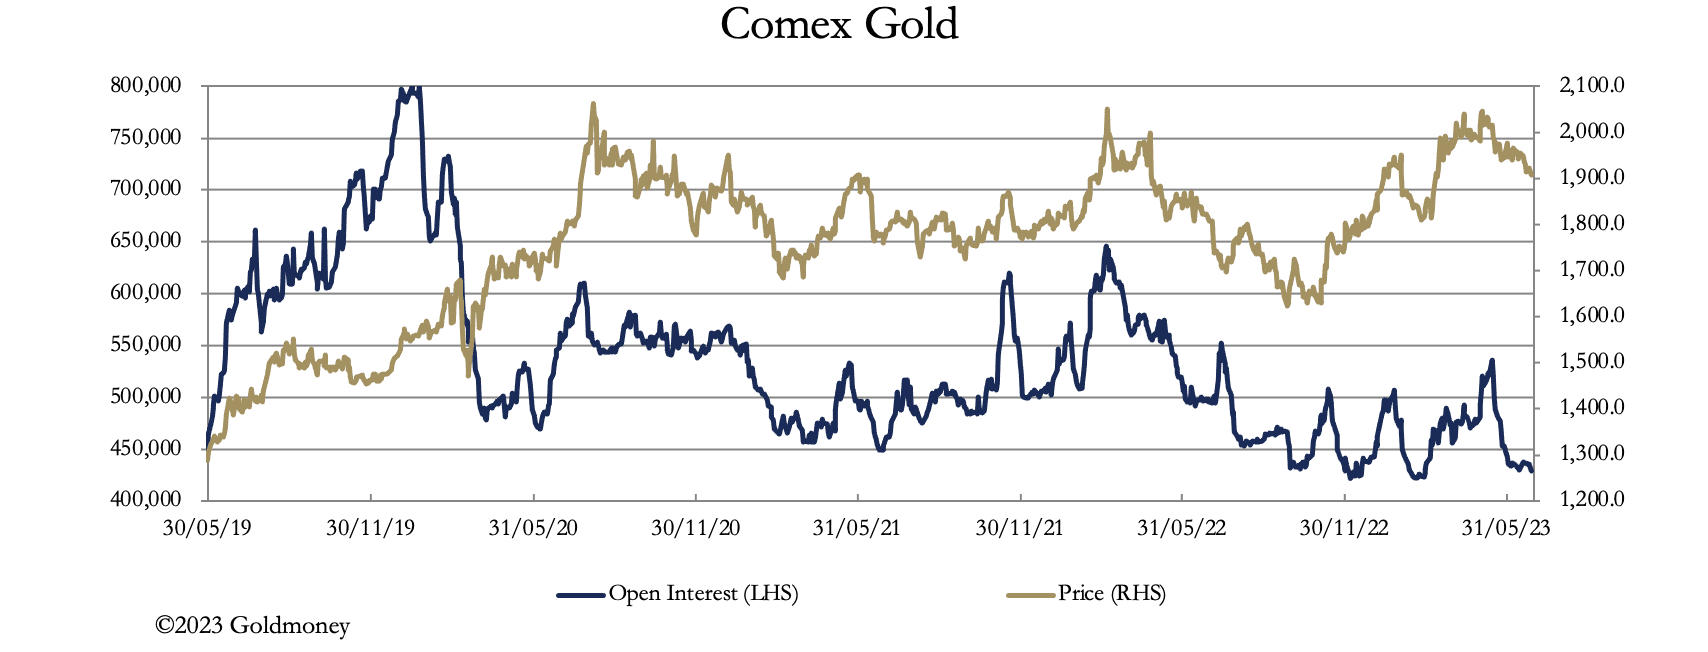
L'intérêt ouvert sur l'or a diminué jusqu'à des niveaux très bas, quoique de manière moins spectaculaire que sur l'argent. Il est présenté ci-après.
Bien que nous ne puissions exclure que la baisse se poursuive encore une semaine ou deux, il convient de souligner que c'est une erreur de considérer les taux d'intérêt comme le moteur de la relation entre l'or et le dollar. Début 1971, l'or valait 35 $ et le taux des fonds fédéraux de la Fed était d'environ 4 %. À la fin de la décennie, ce taux atteignait 15 % et l'or avait culminé à 850 $. Ce qui ramènera le bon sens, c'est manifestement la prise de conscience par les marchés des risques liés à la hausse des taux d'intérêt. Ces risques sont systémiques, car des taux plus élevés déstabilisent les banques et les entreprises trop endettées. Et à l'échelle mondiale, le crédit bancaire commence à se contracter, ce qui indique qu'un resserrement du crédit est probablement imminent et susceptible de faire monter les taux encore davantage.
De plus, maintenant que l'offensive ukrainienne contre les Russes a échoué, il est presque certain que les Russes vont contre-attaquer. Cela fera monter les prix de l'énergie et des matières premières, ce qui, pour l'or et l'argent, reproduit les conditions qui avaient poussé l'or à défier ses sommets historiques en mars 2022. C'est ce que montre le graphique technique ci-dessous.
 Il montre qu'on ne peut exclure un test de la moyenne mobile sur 12 mois à 1 830 $, mais celui-ci offrirait à l'or un tremplin pour la reprise de la tendance haussière.