
La suppression des espèces éliminera également les garde-fous encadrant la politique et les pratiques bancaires
La rhétorique contre les espèces (billets de banque et pièces) s’est intensifiée au cours des derniers mois. Des universitaires et des banquiers centraux préconisent la suppression des grosses coupures, et certains suggèrent même de supprimer complètement les espèces. Le public ne l’a pas ignoré, comme le montre le pic observé dans Google Trends pour des sujets tels que « guerre contre les espèces ». Il semble désormais que la BCE envisage une première étape vers sa mise en œuvre en supprimant le plus gros billet libellé en euros : le billet de 500 EUR. Selon les termes du président de la BCE, Mario Draghi, ce billet « est de plus en plus perçu comme un instrument destiné à des activités illégales ».
Nous examinons cette tendance et la rhétorique récente autour de la « guerre contre les espèces ». Nous trouvons assez préoccupante la stratégie, menée par des universitaires, visant à précipiter une interdiction des grosses coupures : leur analyse manque de rigueur dans l’examen de ceux qui supporteraient le coût d’une telle politique, tout en comportant une forte part de manipulation détournant l’attention, en se concentrant sur l’activité criminelle plutôt que sur leurs objectifs économiques sous-jacents. Nous présentons également les constats suivants, largement passés sous silence jusqu’à présent :
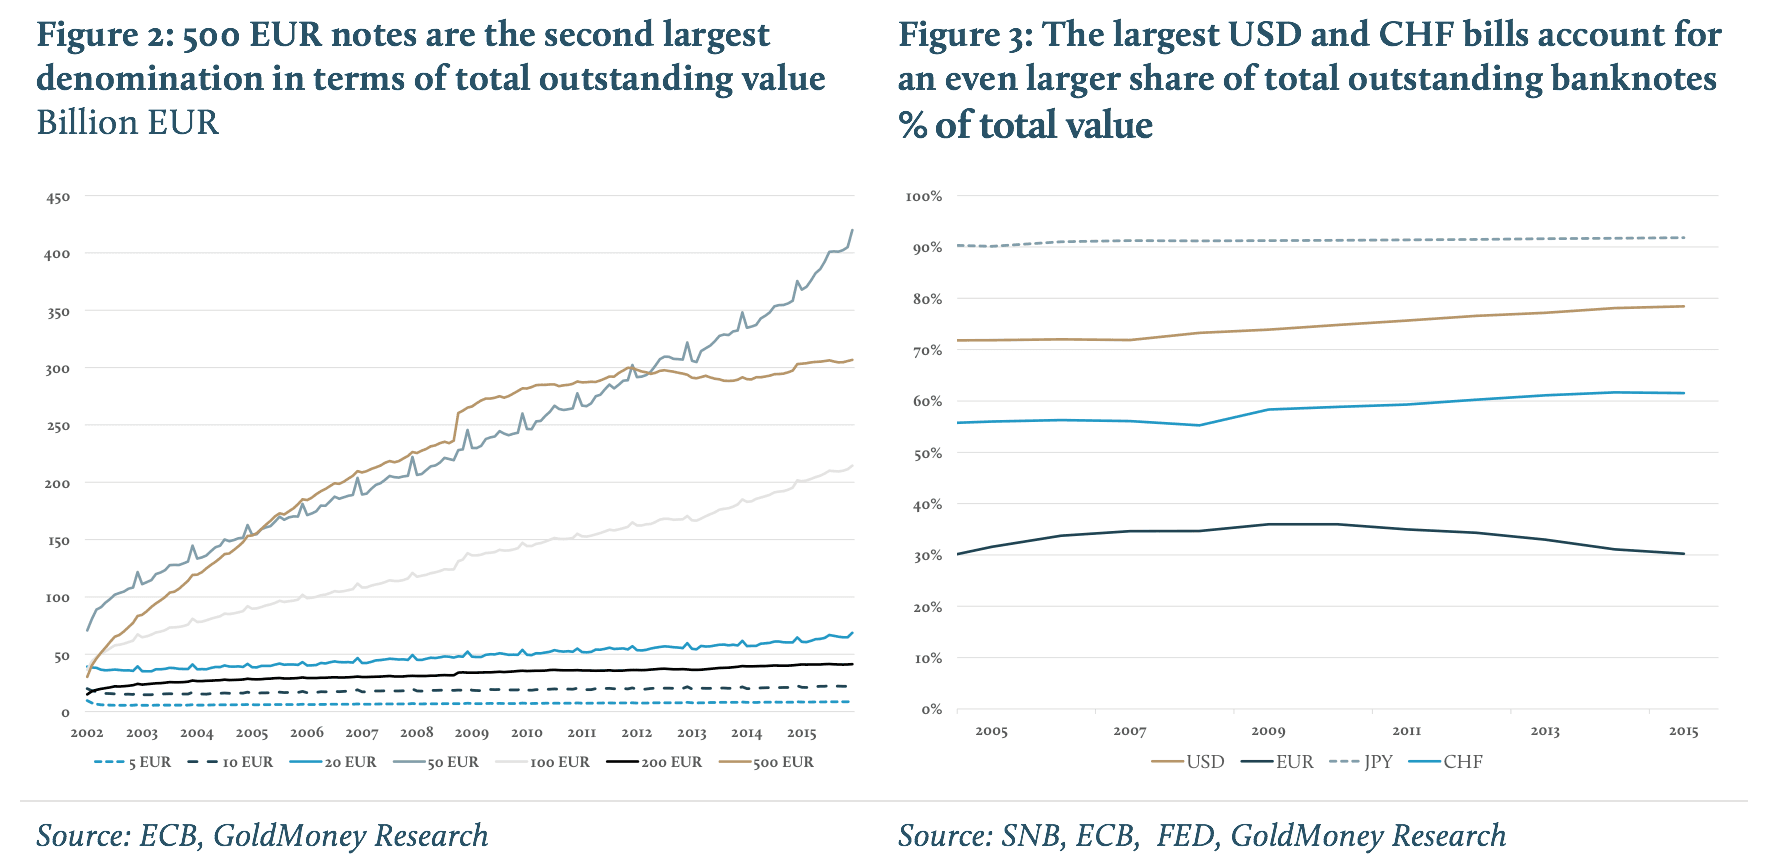
1. Alors que la plupart des partisans de la suppression progressive des grosses coupures ne cessent de souligner que les petites coupures ne seraient pas touchées, nous montrons que les plus grosses coupures de chaque devise représentent plus des deux tiers de l’ensemble des billets en circulation. Par conséquent, nombre des problèmes que nous pensons voir apparaître avec une suppression complète des espèces se matérialiseraient, selon nous, dès la suppression des plus grosses coupures.
2. Un constat important que nous présentons est l’usage systémiquement important des billets de grosse valeur en période de volatilité des marchés. Priver les épargnants de la possibilité de retirer des espèces et de les conserver en dehors du système bancaire supprimerait d’importants garde-fous encadrant l’activité des banques commerciales.
3. Supprimer les limites inférieures de la politique de taux d’intérêt des banques centrales en éliminant progressivement les espèces retirerait d’importants garde-fous à la politique des banques centrales elle-même, ce qui a historiquement été associé à une grave instabilité monétaire.
Notre société sœur BitGold a révolutionné la manière d’épargner et de dépenser en or. À mesure que la suppression des espèces progresse, l’intérêt de détenir de l’or comme actif d’épargne sans risque bancaire ne fera qu’augmenter. Nous montrons l’importance des grosses coupures dans la monnaie physique et établissons qu’en les supprimant, la valeur totale de l’or l’emporterait sur celle des devises dans un rapport de 3 pour 1 en proportion de la monnaie physique totale.
Avec la suppression progressive des plus grosses coupures, l’or l’emporte sur les devises dans un rapport de 3 pour 1 en proportion de la monnaie physique totale, contre 1 pour 1 actuellement
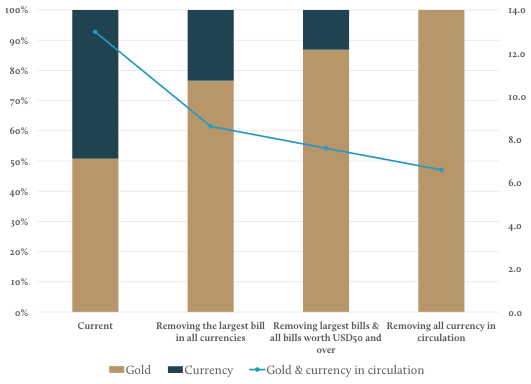
Source : GoldMoney Research
Consultez l’intégralité de l’étude au format PDF ici...
La suppression des espèces éliminera également les garde-fous encadrant la politique et les pratiques bancaires
Les lecteurs assidus de la presse financière ont constaté, ces derniers mois, une forte intensification de la rhétorique en faveur de la suppression des espèces. De nombreux pays, en particulier européens, ont déjà instauré ces dernières années des plafonds pour les paiements en espèces. Plus récemment, toutefois, des universitaires et des responsables de banques centrales du monde entier ont plaidé pour la suppression des grosses coupures, voire pour une interdiction pure et simple des espèces.
L’argument principal avance que les billets de banque de grande valeur seraient surtout utilisés dans l’économie souterraine, où ils faciliteraient des activités illégales telles que le trafic de drogue à grande échelle et le terrorisme. Même ceux qui ne dissimulent pas leurs véritables intentions en faveur d’une suppression des espèces, comme l’économiste de Harvard Kenneth Rogoff1, affirment que « la monnaie papier permet de rendre les transactions anonymes, ce qui aide à dissimuler des activités au gouvernement d’une manière susceptible de permettre aux agents d’échapper aux lois, aux réglementations et aux impôts », et s’appuient sur cet argument pour justifier le retrait progressif des grosses coupures.
Le dernier développement à cet égard est la suppression probable du billet de 500 EUR par la Banque centrale européenne (BCE). Des signes indiquant que la BCE envisageait cette mesure ont commencé à apparaître début février. Mais le quotidien allemand Handelsblatt a rapporté le lundi 15 mars 2016 que le Conseil de la BCE avait déjà décidé de retirer progressivement le plus gros billet en euros et s’était donné deux mois pour évaluer les modalités de cette mesure. Le même jour, devant le Parlement européen, le président de la BCE, Mario Draghi, a déclaré qu’« il existe dans l’opinion publique mondiale une conviction répandue et croissante selon laquelle les billets de grande valeur sont utilisés à des fins criminelles », mais, selon Bloomberg News, il n’a pas confirmé que le retrait du billet était une décision définitive.
Le passage à une société sans espèces est depuis un certain temps un sujet de débat dans le monde universitaire. Les opposants résolus à une telle politique l’ont baptisée « la guerre contre le cash ». Pourtant, le grand public ne s’y est véritablement intéressé que très récemment, lorsque les signes d’une orientation de plus en plus marquée des banques centrales dans cette direction sont devenus toujours plus évidents. Les recherches Google portant sur « war on cash » ont fortement augmenté en février, parallèlement à des recherches similaires dans d’autres langues, comme « Bargeldverbot » en allemand (voir la figure 1).
Figure 1 : Les recherches Google liées à la suppression des espèces ont fortement augmenté ces derniers temps

Source : Google Trends, GoldMoney Research
Des responsables de banques centrales, tels que Mario Draghi, affirment qu’il n’y a pas de guerre contre le cash et que le retrait des grosses coupures vise à lutter contre la criminalité, qui prospérerait prétendument grâce à l’existence de billets de grande valeur. Selon M. Draghi, les petites coupures ne seraient pas touchées. Les détracteurs d’une suppression des espèces estiment que le retrait des grosses coupures n’est qu’une première étape et que, à terme, tous les billets et toutes les pièces disparaîtront. Nous constatons toutefois que la plupart des problèmes liés à une suppression totale des espèces se manifesteraient déjà par le seul retrait des plus grosses coupures de la circulation.
Le billet de 500 EUR représente près de 30 % de l’ensemble des billets en euros en circulation. Or l’euro fait plutôt figure d’exception en ce qui concerne la répartition des billets par valeur faciale. Le billet de 100 USD, par exemple, la plus grosse coupure américaine en circulation dans la série actuelle, représente 78 % de l’ensemble des billets en circulation. Et les billets de 10 000 JPY représentent 92 % de l’ensemble des billets en yens en circulation.
Nous avons collecté des données sur les billets et pièces en circulation pour les 11 devises les plus échangées au monde, ainsi que pour la roupie indienne, le réal brésilien et le rouble russe. Les pays émetteurs de ces devises représentent environ 77 % du PIB mondial. Au total, l’ensemble des devises en circulation s’élève à environ 5 200 milliards d’USD aux taux de change actuels. Point important, les plus grosses coupures représentent environ 3 600 milliards d’USD, soit près de 70 %. Par extrapolation à l’ensemble du monde, il y a donc environ 6 390 milliards d’USD de devises en circulation. En retirant uniquement les plus grosses coupures de toutes les devises, nous estimons que 4 400 milliards d’USD de devises disparaîtraient.
À titre de comparaison, selon un rapport du fondateur de GoldMoney, James Turk, les stocks d’or détenus en surface s’élevaient ensemble à environ 155 000 tonnes à la fin de 2011. Si l’on y ajoute les 12 000 tonnes extraites depuis, les stocks totaux d’or en surface sont valorisés à environ 6 600 milliards d’USD, ce qui porte le rapport actuel entre les devises en circulation et l’or à environ 1 pour 1. Toutefois, le seul retrait des plus grosses coupures porterait ce rapport à 3 pour 1.
Tableau 1 : Les plus grosses coupures en circulation représentent plus des deux tiers de l’ensemble des devises en circulation - Fin 2015 lorsque les données sont disponibles

Source : GoldMoney Research, Bloomberg, FED, BCE, BOJ, BOE, RBA, SNB, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, FMI
Dans l'économie keynésienne, le fait d'épargner de l'argent liquide, que ce soit sur un compte bancaire ou simplement en accumulant des billets, est qualifié de thésaurisation, afin de lui donner un air de pratique malveillante. Pourtant, épargner pour les études universitaires d'un enfant peut difficilement être considéré comme un comportement antisocial, et il en va de même pour l'épargne destinée à l'achat d'un logement, à faire face aux périodes difficiles, ou à toute forme de planification financière raisonnable. Plutôt que de spéculer sur des actifs dont les prix sont volatils, comme les actions, les gens ont naturellement tendance à conserver au moins une partie de leur épargne en liquidités afin de réduire le risque. L'épargne en liquidités peut se trouver sur un compte bancaire ou sous forme d'espèces. Dans ce contexte, les billets de grande valeur ont aidé les épargnants lorsque les risques augmentaient dans le secteur bancaire. Par exemple, l'émission de billets de 500 EUR a fortement augmenté en 2009, au plus fort de la crise du crédit. Elle a coïncidé avec un pic du spread TED, c'est-à-dire l'écart entre les taux d'intérêt des prêts interbancaires et ceux des bons du Trésor américain, qui reflétait la perte rapide de confiance envers les banques commerciales (voir figure 3). Les billets de grande valeur ont donc aidé les épargnants à réduire leur risque de contrepartie en période de volatilité des marchés (voir figure 4).

C'est un point important. La possibilité de retirer des espèces auprès d'une banque est un élément essentiel des contre-pouvoirs exercés sur les banques. La réglementation bancaire a pour objet de protéger les épargnants en limitant ce que les banques peuvent faire de l'argent de leurs clients. Mais si les épargnants perdent confiance dans les banques, ou dans leurs régulateurs, ce qui est devenu beaucoup plus fréquent depuis 2008, la seule façon de se protéger est de ne pas prêter d'argent à une banque sous forme de dépôts. On peut objecter que, même dans un monde sans espèces, les épargnants peuvent transférer leur épargne d'une banque en laquelle ils n'ont pas confiance vers une autre. Mais que se passe-t-il s'il n'existe aucune banque de confiance, par exemple s'ils perdent confiance dans le régime réglementaire ? Supprimer la possibilité pour les épargnants de retirer des espèces d'une banque pourrait accroître l'aléa moral parmi les banques. Après tout, si toutes agissent de la même manière, le risque de panique bancaire disparaîtrait, puisque les épargnants n'auraient nulle part où se réfugier. Les pratiques bancaires qui ont contribué à la crise financière mondiale de 2008-2009 deviendraient d'autant plus probables si les espèces étaient purement et simplement interdites.
Il est donc clair que l'un des objectifs de la suppression des gros billets pourrait être de limiter la capacité des épargnants à retirer des espèces en temps de crise. Si cela peut contribuer à protéger les bilans des banques commerciales, c'est aux dépens des épargnants, qui, pour le meilleur ou pour le pire, doivent assumer le risque de défaut d'au moins un établissement.
Mais la suppression des espèces ne ferait pas que retirer d'importants contre-pouvoirs aux banques commerciales. Un autre motif possible d'une élimination complète des espèces est devenu encore plus évident ces derniers mois. Depuis la crise financière de 2008-2009, les banques centrales du monde entier maintiennent les taux d'intérêt à des niveaux historiquement bas. La Réserve fédérale américaine maintient son taux directeur proche de zéro depuis près de 7 ans. D'autres banques ont suivi, et certaines sont allées plus loin. Après que les banques centrales de certaines économies plus petites, comme la Suisse, ont introduit plus tôt des taux d'intérêt négatifs, le Japon et la BCE leur ont récemment emboîté le pas. On espérait ainsi encourager les dépenses, ce qui relancerait la croissance économique. Toutefois, l'effet tant espéré sur la consommation, et donc sur la croissance économique, ne s'est pas encore concrétisé. Fait intéressant, alors que les investisseurs institutionnels des pays à taux négatifs paient déjà, dans les faits, pour prêter leur argent aux banques ou à l'État, ce qui pose un gros problème aux fonds de pension, les épargnants ont jusqu'ici été épargnés par les taux négatifs sur leurs comptes d'épargne. Par exemple, nous ne connaissons qu'une seule banque suisse ayant décidé de répercuter les taux négatifs sur ses clients. Ainsi, les politiques de taux négatifs (NIRP) et de taux nuls (ZIRP) n'ont eu jusqu'ici qu'un effet principal : faire monter les prix des actifs, car les grands investisseurs institutionnels ont été contraints de se porter sur les mêmes actifs que ceux que les banques centrales achetaient également. Mais pour produire l'effet souhaité sur la consommation, les taux d'intérêt négatifs devront finalement être répercutés sur les épargnants. Et c'est là que réside le problème. Les épargnants pourraient ne pas être disposés à dépenser simplement leur épargne pour éviter de payer quelqu'un à qui prêter leur argent. À mesure que la pression en faveur des taux négatifs s'intensifie, les banques centrales sont confrontées à un dilemme : les épargnants pourraient simplement choisir de retirer complètement leur argent des banques et de conserver des espèces chez eux ou dans un coffre. Cela réduirait à néant tous les efforts des banques centrales pour stimuler la croissance par des taux négatifs, et affecterait aussi l'ensemble des dépôts bancaires. Pour l'instant, la possibilité de conserver simplement des espèces fixe une limite inférieure à la baisse des taux que les banques centrales peuvent imposer. La suppression des gros billets compliquerait la situation. La suppression totale des espèces la rendrait impossible. Une élimination progressive des espèces, ne serait-ce que des plus gros billets, retirerait de fait ce contre-pouvoir aux banques centrales également. Il est donc évident que les banques centrales ne sont pas honnêtes envers leurs administrés quant aux raisons pour lesquelles elles militent en faveur d'une société sans espèces.
En fin de compte, ce sont les épargnants qui en paieront le prix. D’après nos estimations pour les plus gros billets en circulation, avec des taux négatifs moyens de 1 %, les épargnants supporteraient 44 milliards d’USD de coûts supplémentaires par an, simplement du fait de ne plus pouvoir détenir d’espèces (voir le tableau 2, page suivante). Si toute la monnaie en circulation était supprimée, ce montant passerait à 64 milliards d’USD. Avec des taux d’intérêt de -5 %, ces chiffres atteindraient respectivement 219 milliards et 320 milliards d’USD par an. Précisons qu’il ne s’agit pas du coût total des taux d’intérêt négatifs pour les épargnants, qui est bien plus élevé, car les espèces ne représentent aujourd’hui qu’une faible part de l’ensemble de l’épargne. Il s’agit simplement des coûts qu’ils auraient pu éviter en plaçant une partie de leur épargne en espèces. Ces espèces ne seraient alors plus disponibles. Mais le problème dépasse la question des coûts : il supprime les limites inférieures de la politique des banques centrales et permettrait à celles-ci de s’aventurer en terrain inconnu.
Cependant, tout comme la ZIRP n’a pas produit l’effet escompté et a entraîné de nombreux effets secondaires indésirables, tels que la flambée du prix des actifs, la NIRP pourrait aboutir au même résultat, même si les espèces sont abandonnées. Face à deux options, dépenser leur épargne alors qu’ils ne le souhaitent pas ou payer une pénalité pour prêter de l’argent aux banques, les particuliers pourraient simplement faire ce que des investisseurs institutionnels, tels que les fonds de pension, font depuis un certain temps. Plutôt que de dépenser leur argent, ils pourraient acheter des actifs, ce qui ferait encore grimper le prix de l’immobilier et d’autres actifs réels. Et il existe un autre choix évident. L’or est la monnaie de prédilection depuis des milliers d’années. La valeur de l’ensemble des stocks d’or détenus au-dessus du sol et celle de toute la monnaie en circulation sont actuellement à peu près équivalentes. Retirer les plus gros billets de l’équation signifierait que l’or devrait jouer un rôle bien plus important à l’avenir. Notre société sœur BitGold a révolutionné la manière dont chacun peut épargner et dépenser en or. Avec BitGold, les épargnants peuvent détenir un actif assimilable à des espèces, sans frais de stockage ni frais liés aux taux négatifs (directs ou indirects), tout en effectuant des paiements et des transactions numériques plus facilement qu’avec des espèces. À mesure que la disparition des espèces progresse, l’attrait de l’or comme actif d’épargne, sans risque bancaire, ne fera que croître.
Tableau 2 : La suppression des plus gros billets en circulation aurait de lourdes conséquences négatives pour les épargnants dans un environnement de taux d’intérêt négatifs
Fin 2015 lorsque les données sont disponibles

Source : GoldMoney Analyses, Bloomberg, FED, BCE, BOJ, BOE, RBA, BNS, BOC, BM, RBNZ, SRB, RBI, BCB, CBR, FMI
Consultez l’intégralité de l’étude au format PDF ici...
1. Rogoff, Kenneth : « Costs and benefits to phasing out paper currency », Université Harvard, 16 mai 2014.
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de GoldMoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de GoldMoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier aux informations contenues dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, GoldMoney ne garantit pas qu’elles soient exactes, complètes, à jour ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. GoldMoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations qu’il contient l’est à vos propres risques.