
Dans notre cadre d’analyse du prix de l’or, nous avons identifié trois principaux déterminants : la politique des banques centrales (par le biais des anticipations de taux d’intérêt réels et de l’assouplissement quantitatif), l’évolution des stocks des banques centrales et les prix de l’énergie à plus longue échéance. Nous avons constaté que ces trois déterminants ont, au cours des dernières décennies, une très forte valeur prédictive pour le prix de l’or. Lorsque les prix s’écartent à la baisse ou à la hausse des valeurs prévues par le modèle, ils tendent à se corriger à moyen terme. Les prix actuels sont tout à fait conformes à ceux prévus par le modèle (voir le graphique 1).
Graphique 1 : Notre modèle de prix de l’or a été un excellent indicateur prédictif des cours au cours des dernières décennies
$/once troy

Source : Goldmoney Analyses
Nous avons longuement exposé nos perspectives concernant le premier déterminant dans de récents rapports (voir Gold price framework update – the new cycle accelerates, 28 janvier 2021, ainsi que The equity-gold price conundrum – Part I, 8 mars 2021, et Part II, 19 mars 2021.
Nos perspectives concernant le deuxième déterminant, l’évolution des stocks des banques centrales, demeurent inchangées par rapport aux dernières années : les banques centrales des pays émergents restent acheteuses nettes d’or, compensant largement la tendance, toujours en cours (mais beaucoup plus lente), des banques centrales occidentales à être vendeuses nettes. Plus important encore, comme nous l’avons déjà souligné, les achats des banques centrales n’ont pas contribué fortement aux cours de l’or ces dernières années, ni à la baisse ni à la hausse.[1]
Graphique 2 : Réserves mondiales d’or
Millions d’onces troy

Source : FMI, Goldmoney Analyses
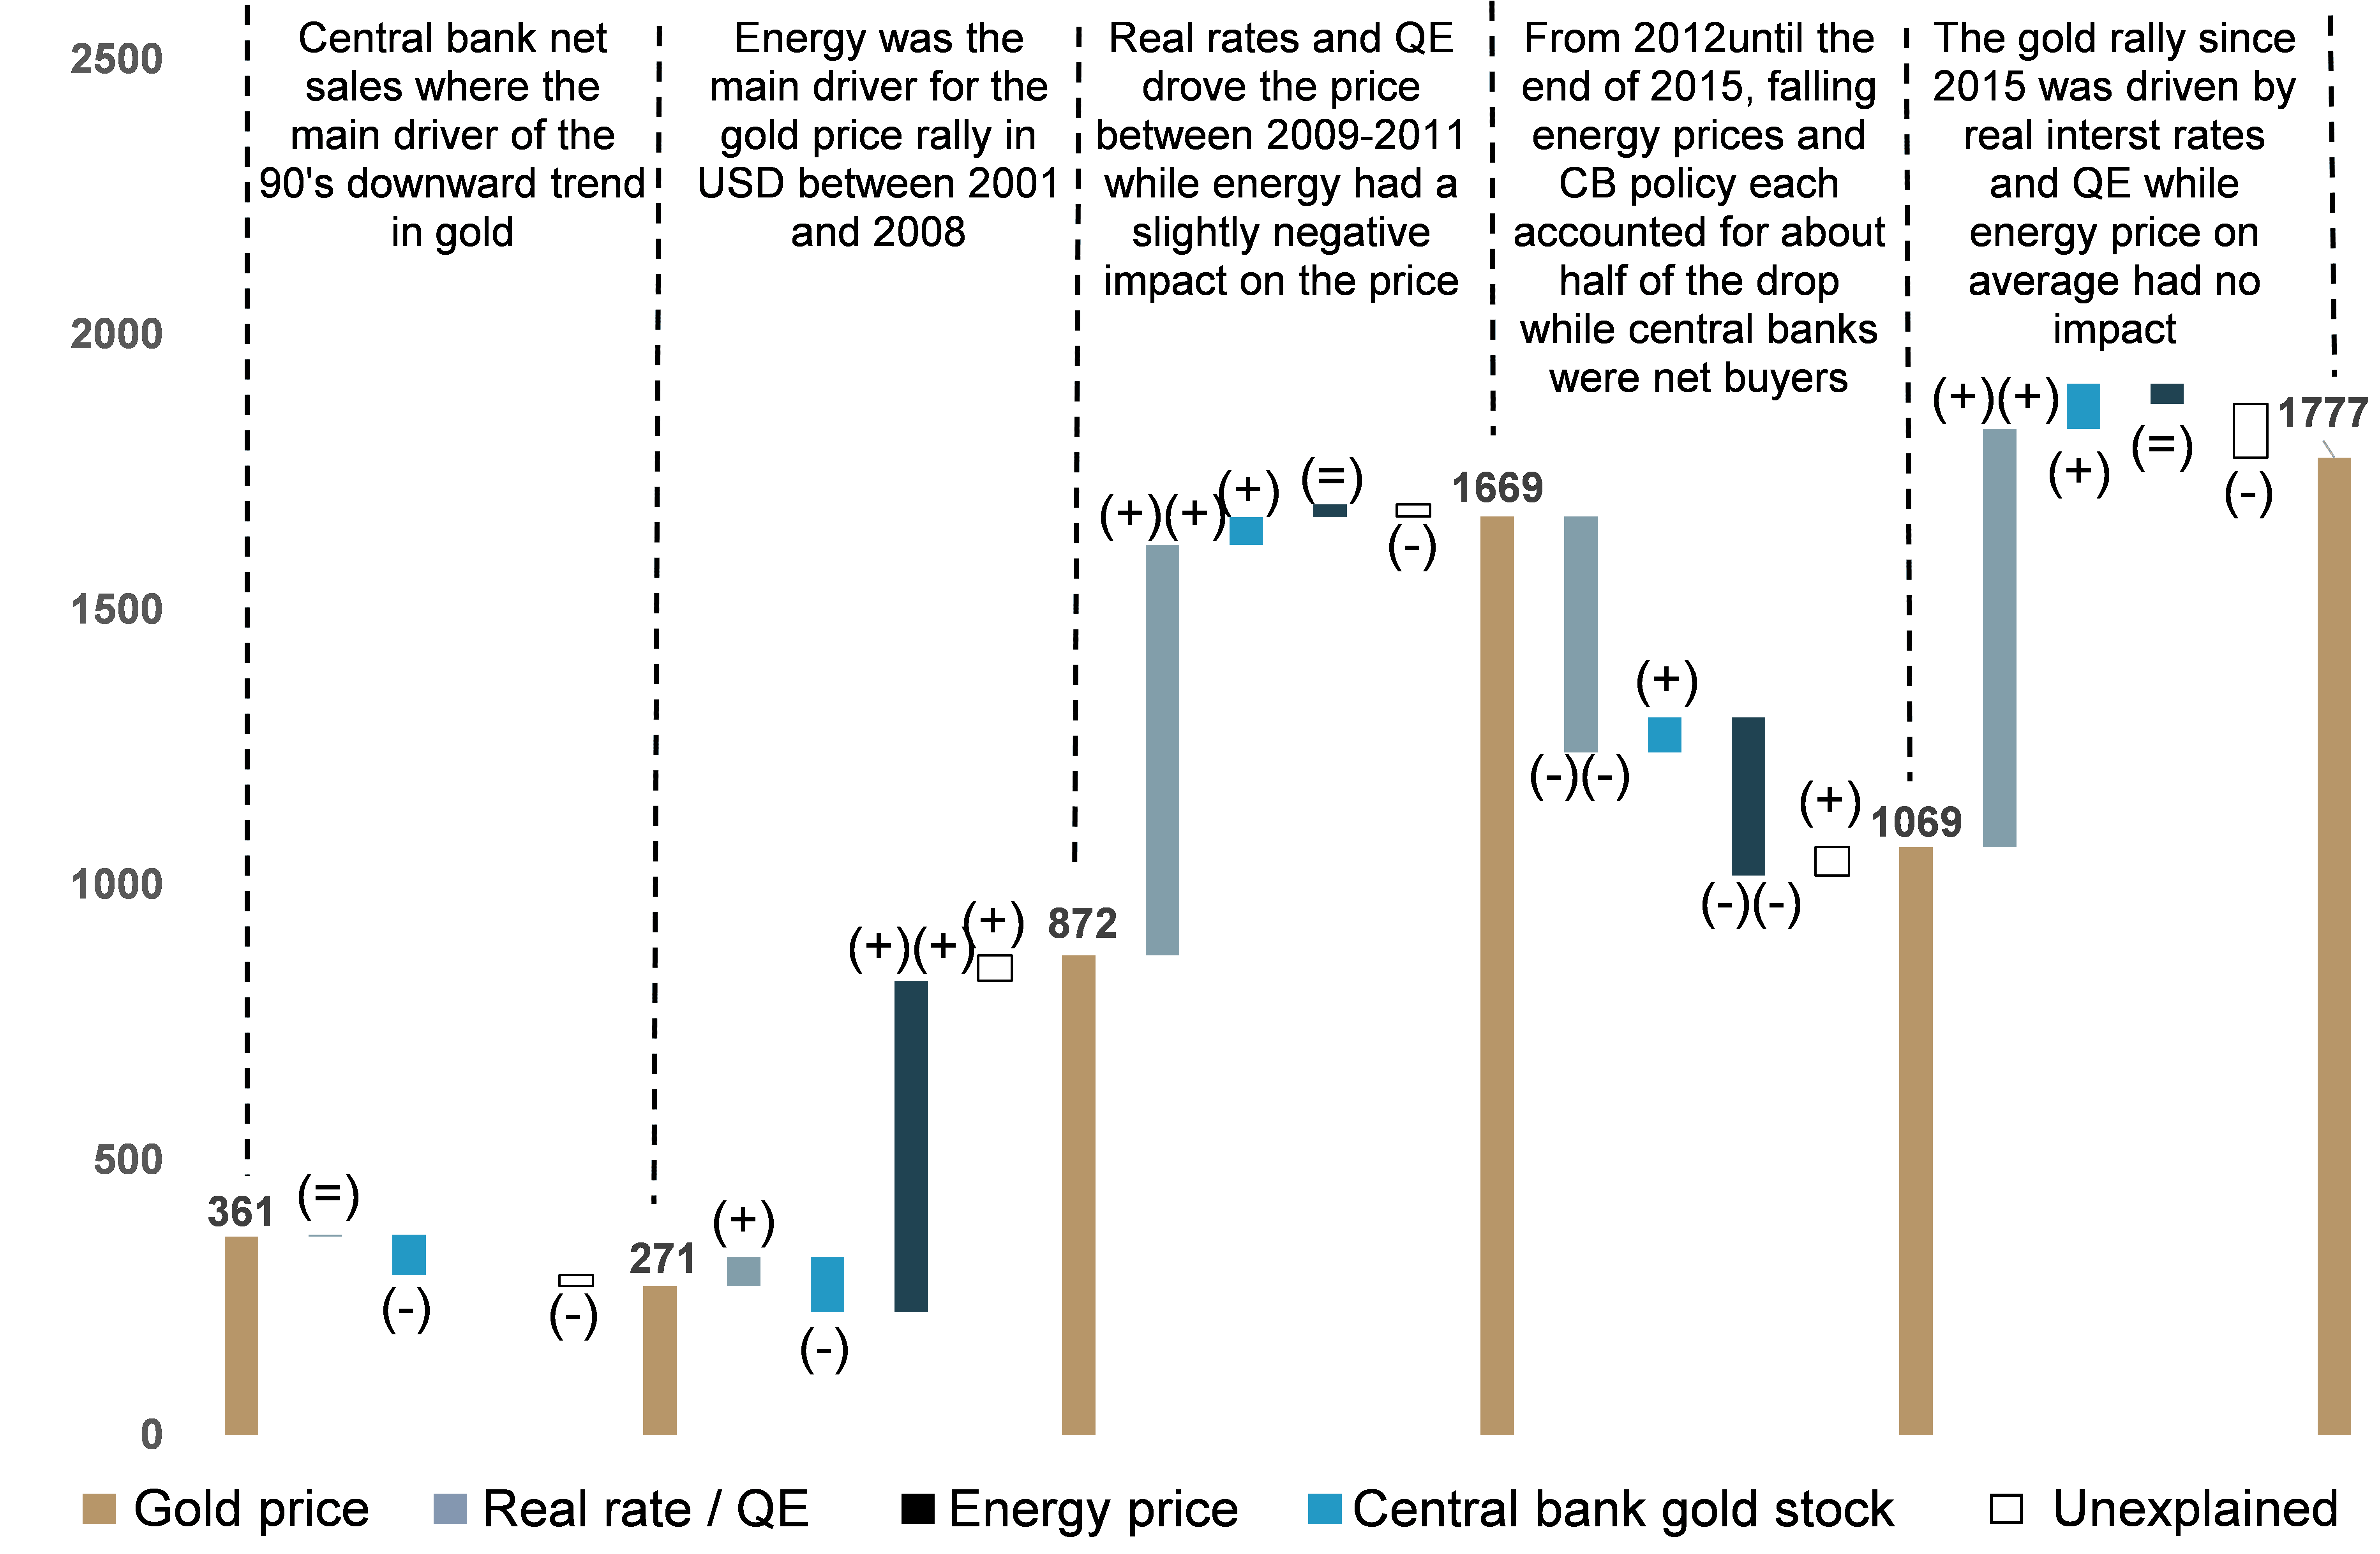
Ce qui nous amène au dernier déterminant du prix de l’or : les prix de l’énergie à plus long terme[2]. Les prix de l’énergie à plus long terme ont été le principal moteur de la forte hausse de l’or entre 2003 et 2008. La révolution du pétrole de schiste aux États-Unis a finalement entraîné une forte révision à la baisse de la partie longue de la courbe en 2014, ce qui a eu un effet net négatif sur le prix de l’or. Cependant, depuis début 2016, les prix de l’énergie à plus long terme n’ont presque pas bougé.
Graphique 3 : Les prix de l’énergie à longue échéance ont été le principal contributeur à la hausse de l’or jusqu’en 2008, ont eu un effet négatif entre 2009 et 2015, et aucun effet au cours des cinq dernières années
$/once troy
Source : Goldmoney Analyses
Il importe de souligner que les prix du pétrole à plus longue échéance sont aujourd’hui non seulement presque inchangés par rapport à il y a cinq ans, mais qu’ils ont en outre connu très peu de volatilité sur toute la période. Même lorsque les cours du pétrole se sont effondrés début 2020 sous l’effet de la première vague de confinements liés à la COVID-19, les prix à plus longue échéance n’ont que modestement fléchi avant de se redresser rapidement.
Graphique 4 : Prix du Brent à terme à 5 ans
$/baril (échelle de gauche)

Source : Goldmoney Analyses
Cependant, si la pandémie de COVID-19 n’a eu jusqu’à présent qu’un impact très limité sur les prix du pétrole à longue échéance, elle aura selon nous un impact substantiel sur la croissance future de l’offre. Plus précisément, nous estimons que les fortes réductions de dépenses ont entraîné un sous-investissement généralisé, qui a à son tour accéléré le resserrement de l’offre que nous anticipons, conduisant à un déficit considérable à moyen et long terme.
Les marchés pétroliers pendant la pandémie de COVID-19
Afin de mieux comprendre en quoi l’année écoulée a profondément modifié les perspectives à long terme des marchés de l’énergie, il est utile d’examiner ce qui s’est produit en matière de demande et d’offre pendant la crise de la COVID-19.
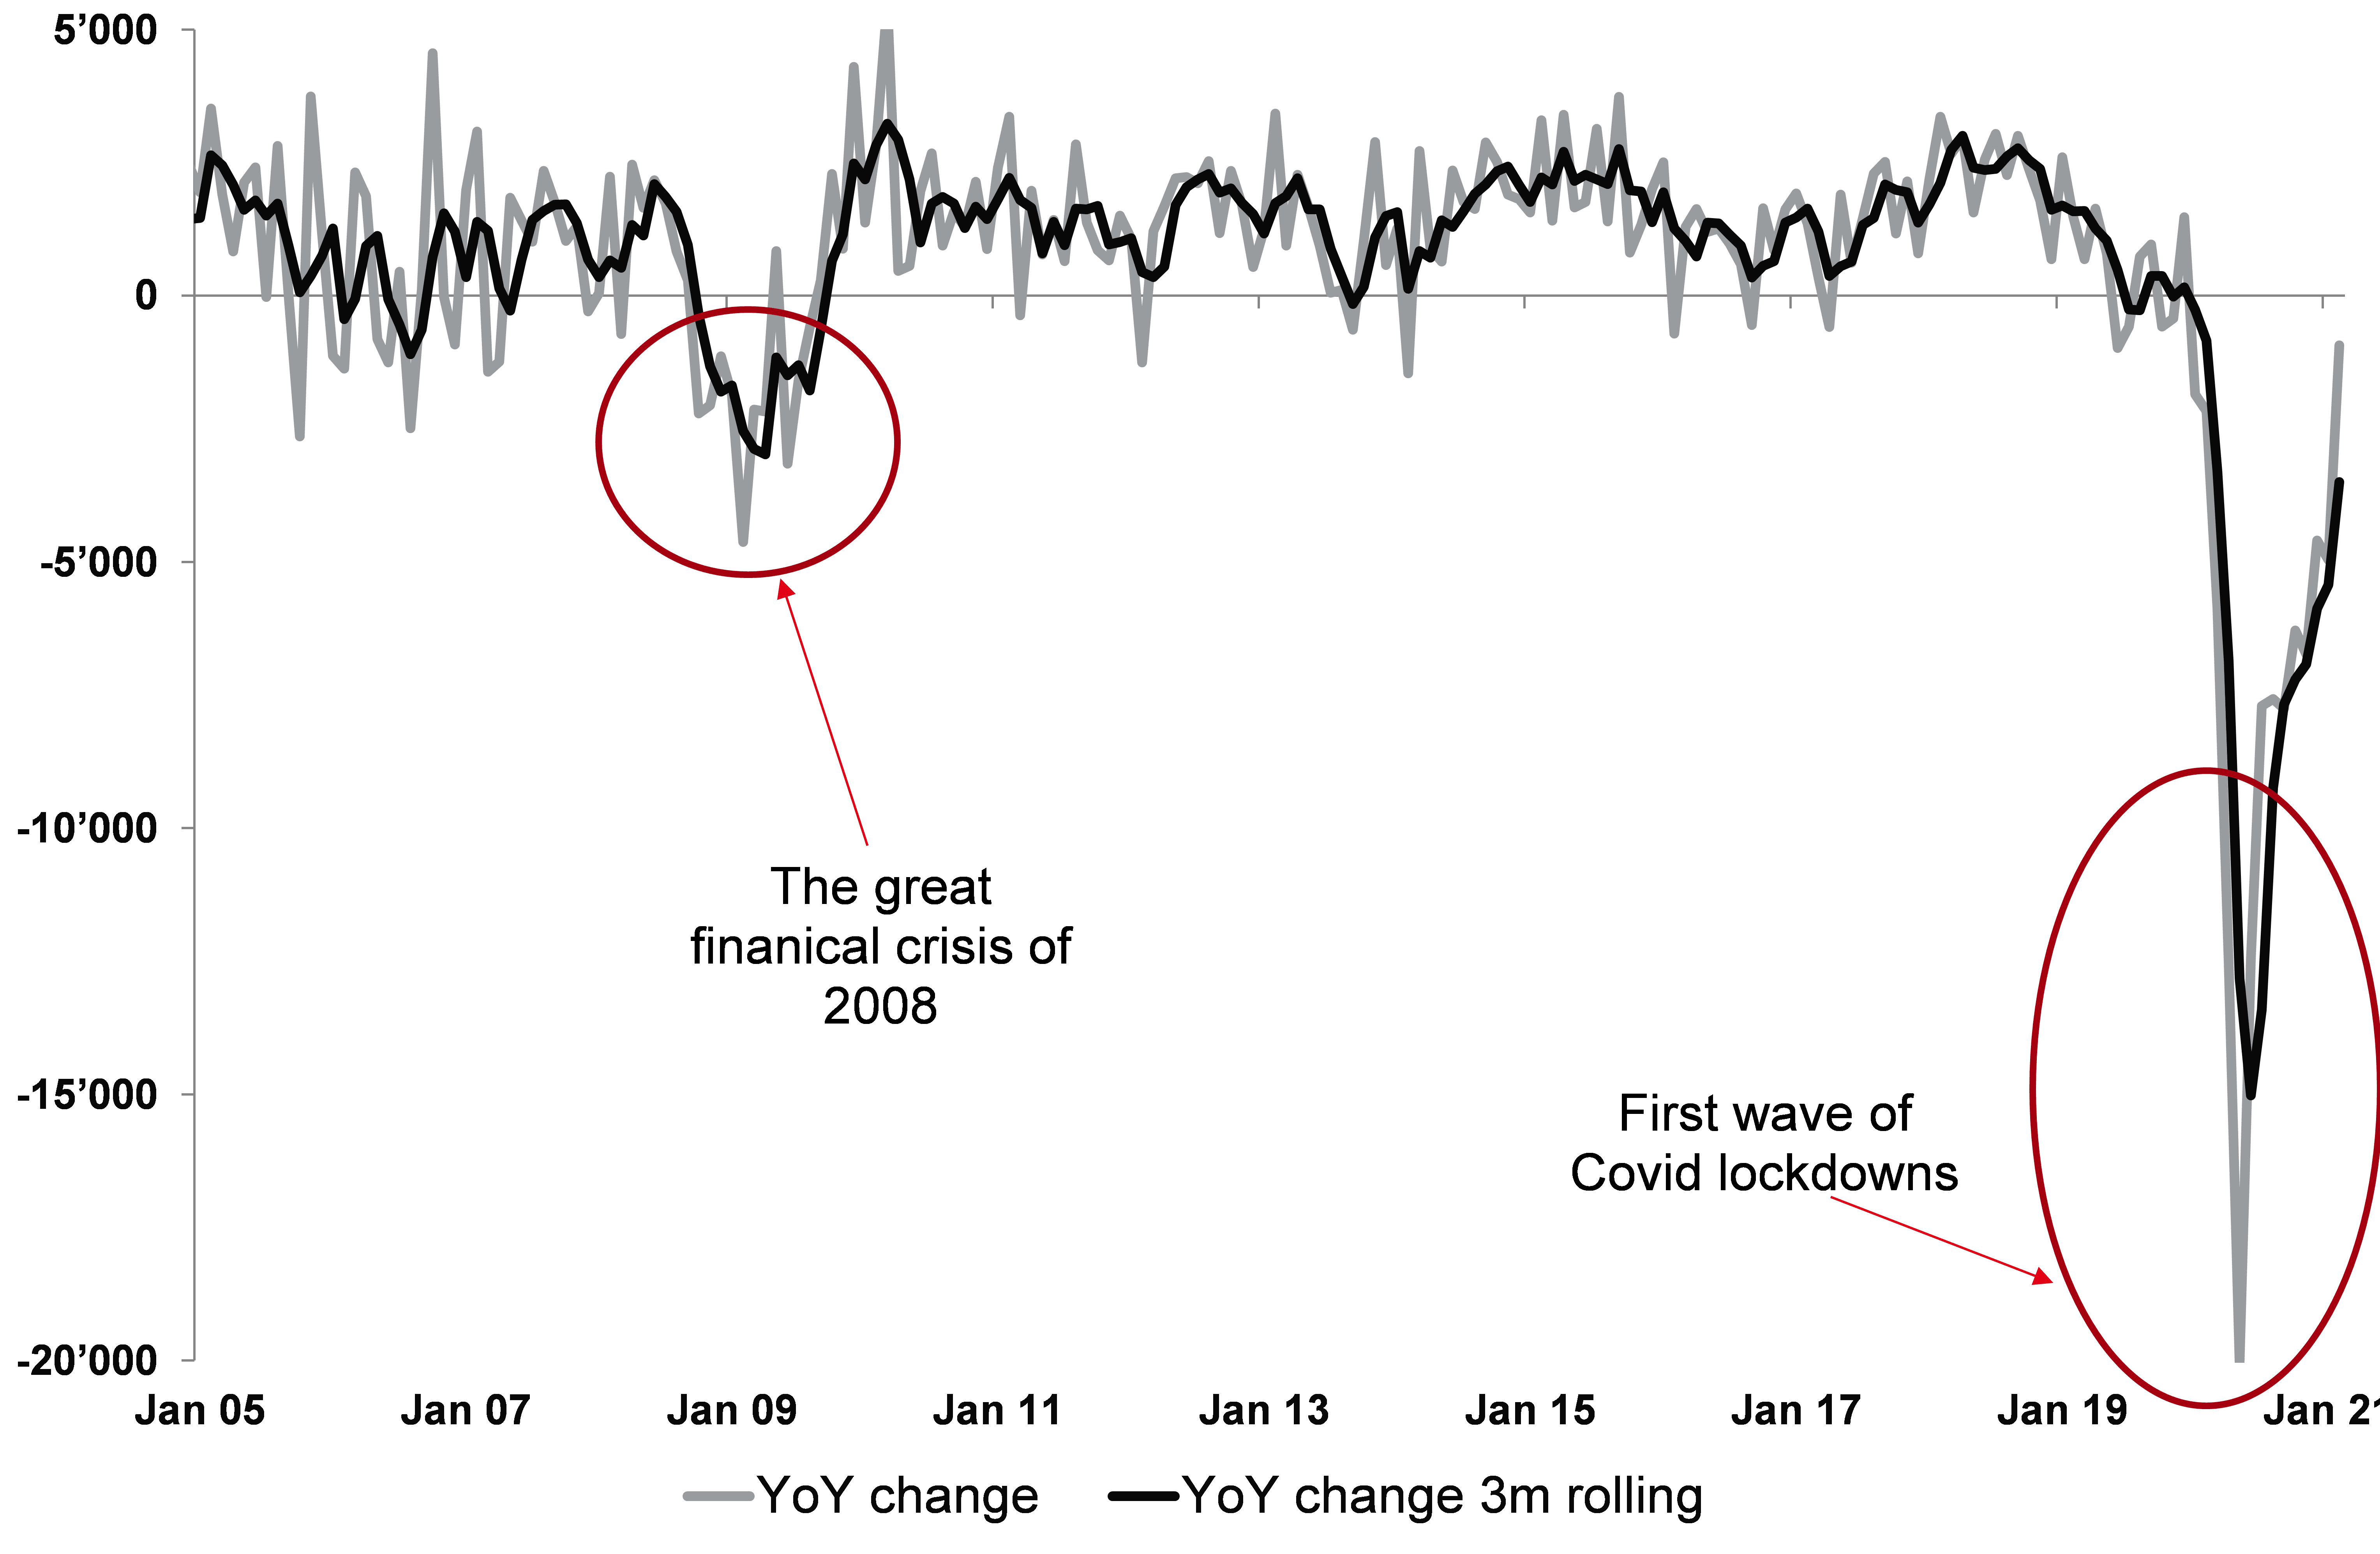
Les confinements mondiaux ont provoqué l’effondrement de la demande de pétrole le plus spectaculaire de l’histoire. Au plus fort de la crise (ou plutôt à son point le plus bas), la demande mondiale de pétrole avait diminué de plus de 20 millions de b/j, soit plus de 20 %. Pour mettre cela en perspective historique, au point bas de la crise financière mondiale, lorsque les cours du pétrole sont passés de 150 $/baril à 30 $/baril, la demande mondiale de pétrole n’avait baissé que de 3 millions de b/j.
Graphique 5 : L’impact des confinements liés à la Covid sur la demande mondiale de pétrole a été sans précédent
Mb/j
Source : Goldmoney Analyses
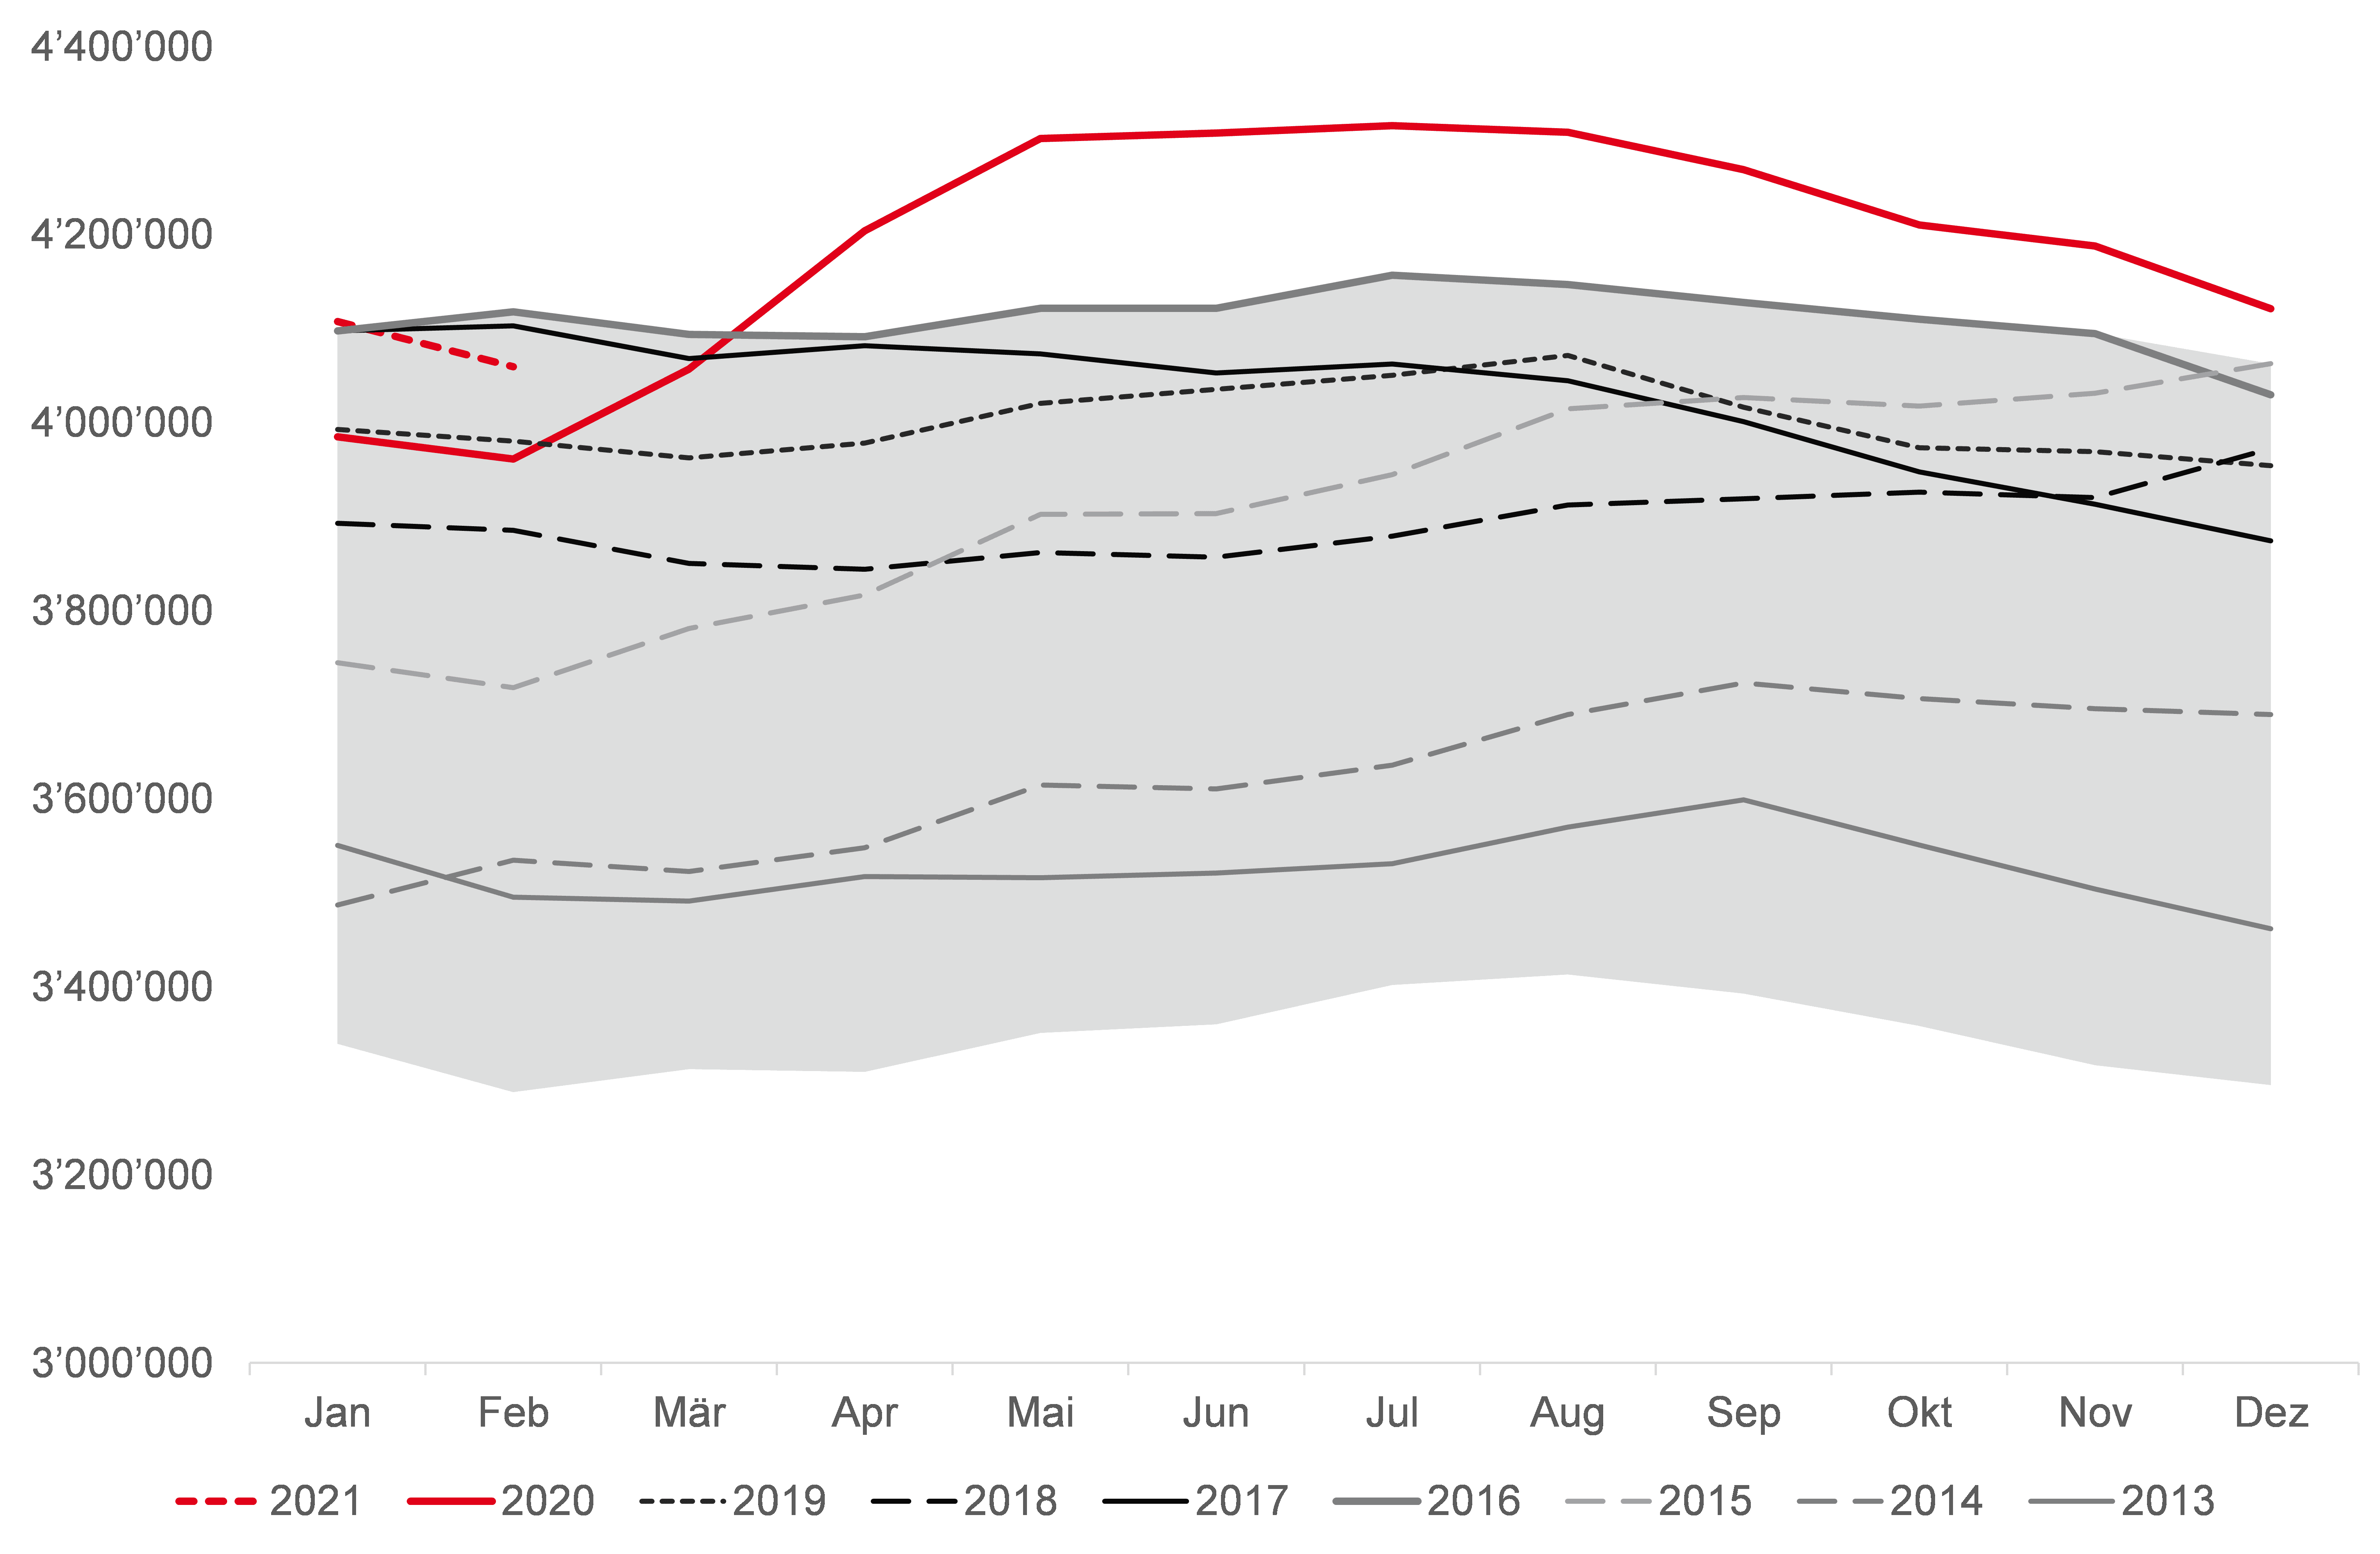
En conséquence, les stocks mondiaux ont augmenté au rythme le plus rapide et ont atteint les niveaux les plus élevés jamais enregistrés.
Graphique 6 : Total des stocks mondiaux de pétrole
Milliers de barils
Source : Goldmoney Analyses
Il en est résulté un effondrement des cours du pétrole. Alors que les références mondiales, comme le Brent, ont reculé d'environ 60 % entre leur sommet et leur point bas (de 68 $/baril à 25 $/baril), les bruts enclavés tels que le WTI ont connu des prix négatifs (de 62 $/baril à -40 $/baril).
Graphique 7 : Les cours du pétrole brut se sont effondrés au début de la pandémie, signalant la nécessité d'ajustements drastiques de la production
$/baril

Source : Bloomberg, Goldmoney Analyses
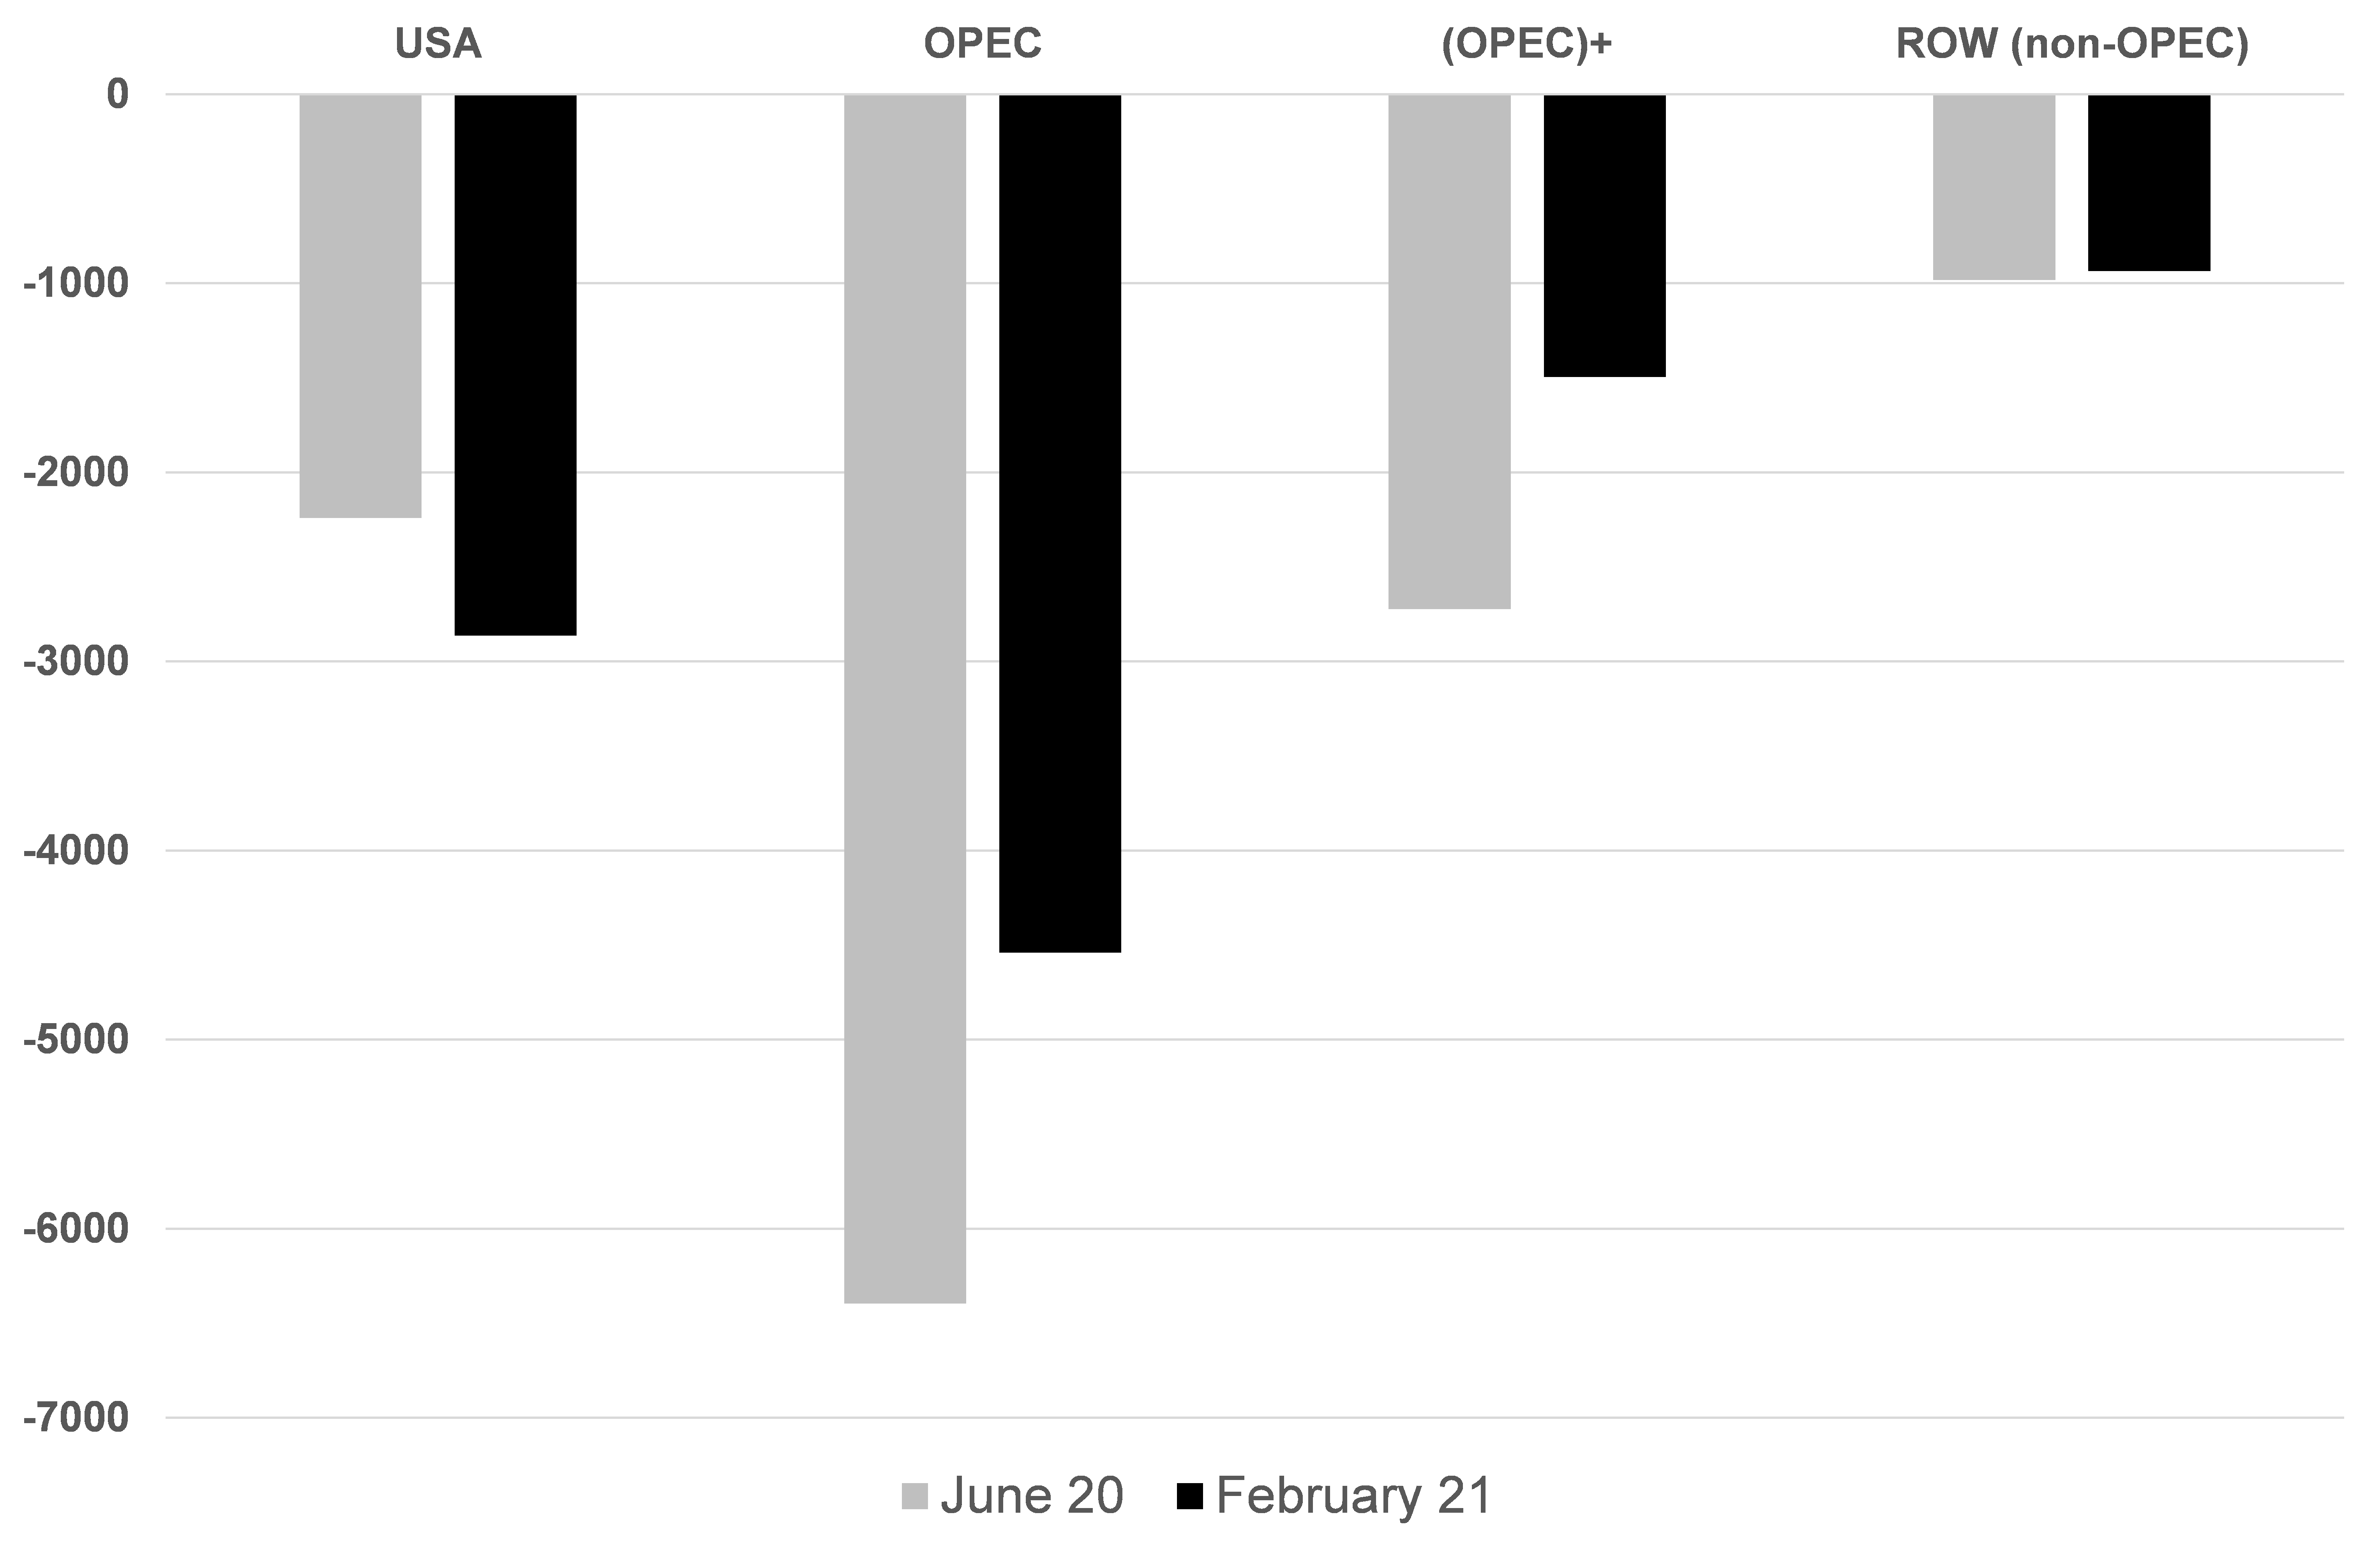
Il est apparu clairement que des mesures drastiques seraient nécessaires pour éviter que les prix mondiaux ne subissent le même sort. En conséquence, l'OPEP+ a convenu des plus importantes réductions de production de son histoire, retirant 10 mb/j de production du marché. Cette décision a été renforcée par une forte contraction de la production américaine de pétrole de schiste, et, dans une bien moindre mesure, par celle de l'offre hors OPEP et hors États-Unis.
Graphique 8 : L'effondrement des prix en 2020 a entraîné une réponse de l'offre sans précédent
Mb/j par rapport à décembre 2019
Source : Goldmoney Analyses
Pour l'avenir de la production, il importe de distinguer clairement ces trois sources d'approvisionnement (en considérant l'OPEP et les États du « + » comme une seule source). Les raisons du recul de la production diffèrent fortement d'une source à l'autre, tout comme, surtout, leurs perspectives à long terme.
Dans la seconde partie de ce rapport, nous examinerons en détail les perspectives de chaque source et montrerons que la pandémie, et l'effondrement des prix qui s'en est suivi, ont accéléré un processus dans lequel la production mondiale pourra difficilement croître. Parallèlement, la demande n'atteindra pas son pic aussi rapidement que beaucoup le croient. Cela pourrait entraîner un déficit d'offre considérable à moyen terme.
[1] Comme nous l'avons déjà expliqué, nous utilisons le prix du Brent à cinq ans comme indicateur des anticipations de long terme du marché pour les cours du pétrole.
[2] Il convient toutefois de noter que certaines banques centrales de pays émergents ont acheté de l'or de manière plus agressive ces dernières années. Bien que ce facteur n'ait pas été déterminant au cours des dernières années, les banques centrales pourraient devenir un moteur majeur des cours de l'or à l'avenir si les pays émergents augmentent leurs achats.
Les points de vue et opinions exprimés dans cet article sont ceux de leur(s) auteur(s) et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être sollicités auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et détient, de ce fait, un intérêt indirect dans Menē.
Pour l'avenir de la production, il importe de distinguer clairement ces trois sources d'approvisionnement (en considérant l'OPEP et les États du « + » comme une seule source). Les raisons du recul de la production diffèrent fortement d'une source à l'autre, tout comme, surtout, leurs perspectives à long terme.
Dans la seconde partie de ce rapport, nous examinerons en détail les perspectives de chaque source et montrerons que la pandémie, et l'effondrement des prix qui s'en est suivi, ont accéléré un processus dans lequel la production mondiale pourra difficilement croître. Parallèlement, la demande n'atteindra pas son pic aussi rapidement que beaucoup le croient. Cela pourrait entraîner un déficit d'offre considérable à moyen terme.
[1] Comme nous l'avons déjà expliqué, nous utilisons le prix du Brent à cinq ans comme indicateur des anticipations de long terme du marché pour les cours du pétrole.
[2] Il convient toutefois de noter que certaines banques centrales de pays émergents ont acheté de l'or de manière plus agressive ces dernières années. Bien que ce facteur n'ait pas été déterminant au cours des dernières années, les banques centrales pourraient devenir un moteur majeur des cours de l'or à l'avenir si les pays émergents augmentent leurs achats.
Les points de vue et opinions exprimés dans cet article sont ceux de leur(s) auteur(s) et ne reflètent pas ceux de Goldmoney ou de Menē, sauf mention expresse contraire. Veuillez noter que ni Goldmoney, ni Menē, ni aucun de leurs représentants ne fournissent de conseils financiers, juridiques, fiscaux, d'investissement ou autres. Ces conseils doivent être sollicités auprès d'une personne ou d'un organisme indépendant et réglementé, dûment qualifié à cet effet. Toute information fournie dans cet article l'est uniquement à titre de commentaire général sur le marché et ne constitue pas un conseil. Ni Goldmoney ni Menē n'acceptent de responsabilité pour toute perte ou tout dommage pouvant résulter, directement ou indirectement, de votre utilisation de ces informations ou de la confiance que vous leur accordez. Goldmoney est actionnaire de Menē ; l'auteur est administrateur et actionnaire de Goldmoney et détient, de ce fait, un intérêt indirect dans Menē.