
La pression sur l’argent fait désormais la une des médias. Si elle conduit à une meilleure compréhension des raisons pour lesquelles l’argent continue de progresser, elle pourrait susciter une demande supplémentaire sur les ETF.
La semaine de Noël a été particulièrement spectaculaire pour l’argent et le platine, un peu moins pour le palladium, tandis que l’or progresse tranquillement vers des niveaux inexplorés. Notre graphique principal ci-dessous résume la situation…
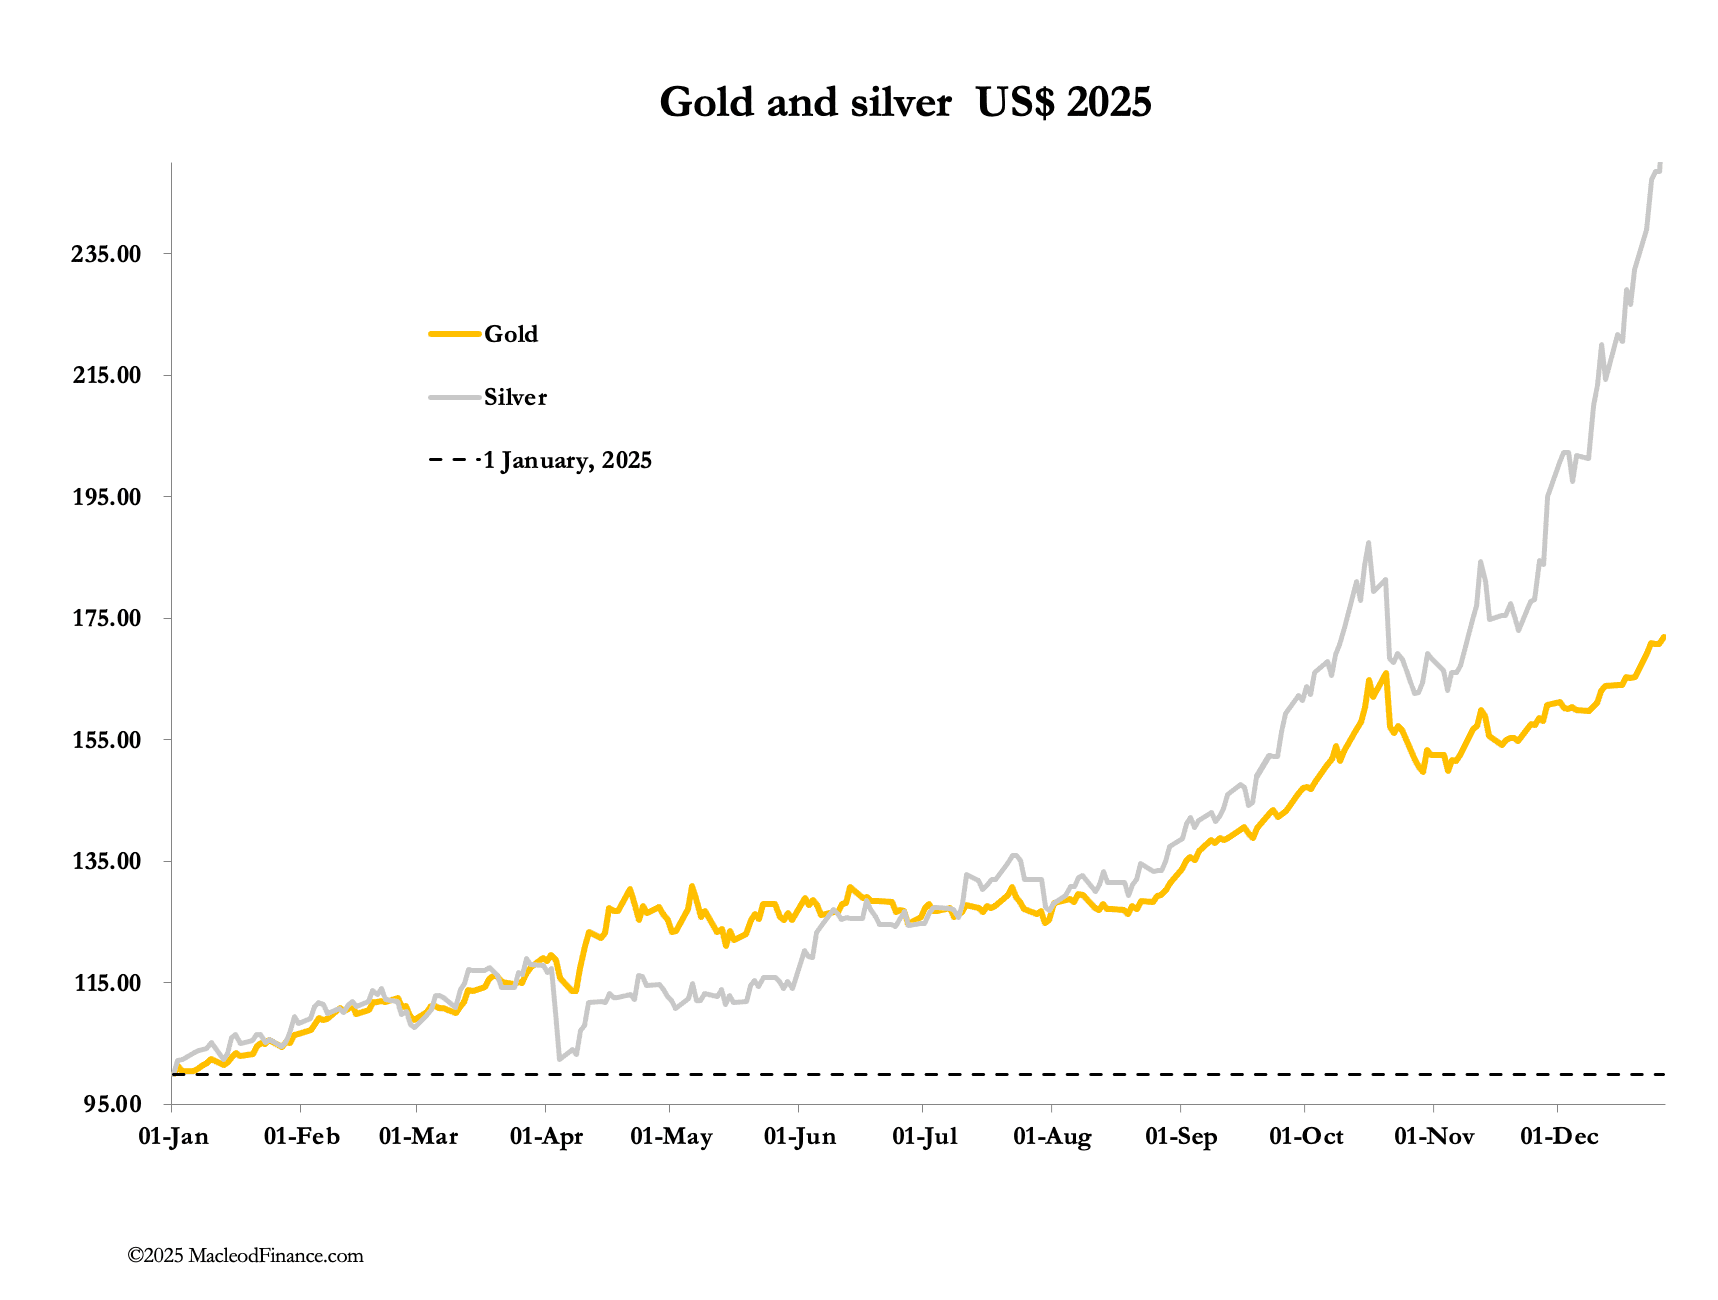
La semaine de Noël semble avoir accentué la pression sur l’argent et le platine, avec de fortes hausses à Shanghai, l’argent ayant même approché le seuil des 80 $ à un moment donné la nuit dernière. Dans les échanges européens ce matin, l’argent s’établissait à 74,80 $, en hausse de 7,80 $ par rapport à la clôture de vendredi dernier, et l’or, à 4 518 $, progressait de 187 $ sur la même période. Comme on pouvait s’y attendre en une semaine de congés, Londres étant fermée hier et aujourd’hui (jour férié du Boxing Day), les volumes du Comex ont été faibles.
Notre graphique préféré, qui rapproche l’argent et l’intérêt ouvert du Comex, illustre la faible participation des spéculateurs à cette hausse :
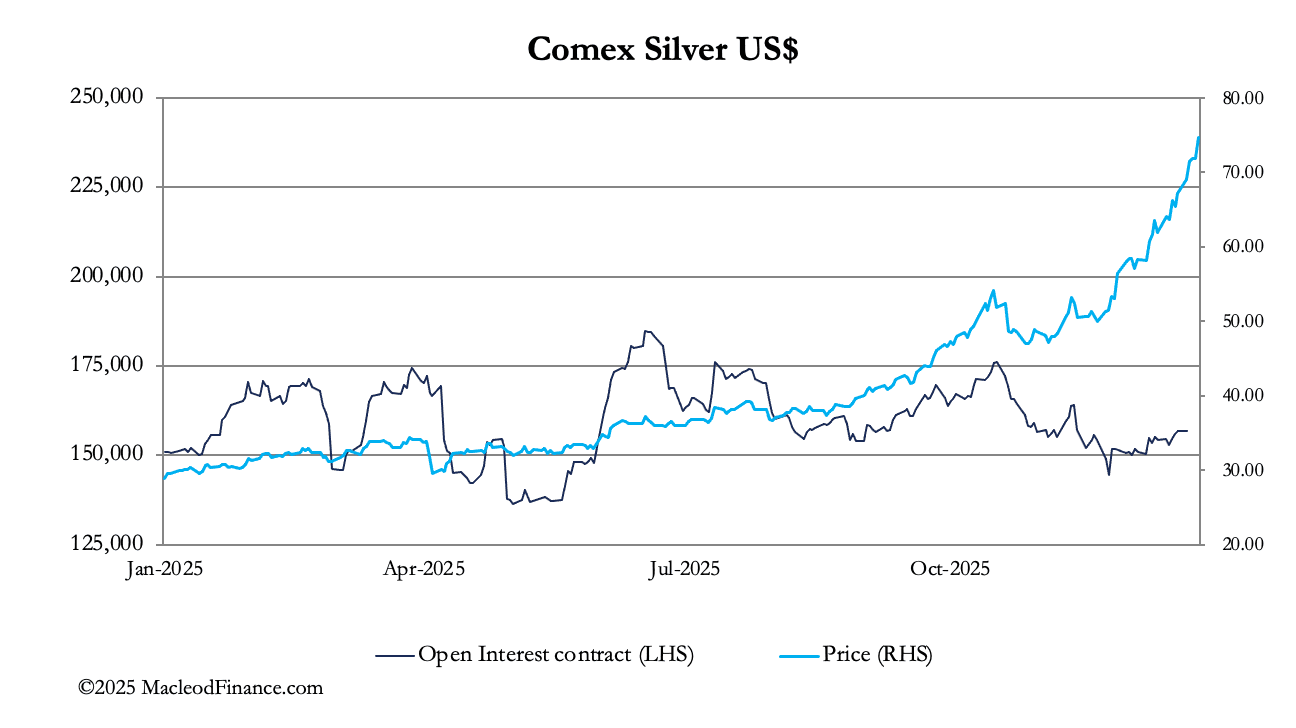
Pendant toute la hausse depuis le 13 novembre, l’intérêt ouvert a diminué alors que le prix a progressé de 50 % à partir de 50 $, ce qui témoigne de la gravité de la pression exercée sur les vendeurs à découvert. Inévitablement, les véritables producteurs ne se couvrent plus, par crainte d’être appelés en livraison, ce qui fait peser de plus en plus la charge de la position vendeuse sur les banques de métaux précieux de la catégorie des swaps. Parallèlement, l’intérêt des spéculateurs est remarquablement faible, ce qui risque de devenir un problème supplémentaire pour les vendeurs à découvert si, et lorsque, ceux-ci rejoindront le mouvement.
Le contexte d’un or qui atteint doucement de nouveaux sommets constitue un problème supplémentaire pour l’argent, en raison du signal qu’il envoie. Par ailleurs, les demandes de livraison se poursuivent à un rythme soutenu, totalisant jusqu’ici cette année 14 808 tonnes d’argent et 1 237 tonnes d’or. Le Comex est véritablement la plus grande source d’or et d’argent au monde.
Nous devons nous concentrer sur l’or, marché de référence qui indique que le problème correspond au début d’une crise des monnaies fiduciaires. Pour les observateurs de la bulle de la dette et du crédit, les raisons devraient être évidentes. De plus, à l’exception de la Banque du Japon, les banques centrales du G7 assouplissent leurs taux d’intérêt et, dans le cas de la Fed, s’orientent ouvertement vers la création monétaire sous forme d’assouplissement quantitatif (QE). Elle se tient prête à financer par le QE à la fois le déficit public et le refinancement de la dette, soit plus de 9 000 milliards de dollars au total, afin de tenter de plafonner les rendements obligataires.
Les banques centrales étrangères y voient sans doute une justification de leur abandon du dollar et ne cesseront pas d’acquérir de l’or, tant pour leurs réserves que pour leurs fonds souverains. Et cela, avant même d’évoquer la demande des investisseurs et des spéculateurs, lorsque les conséquences des politiques monétaires seront mieux comprises par les investisseurs nationaux. Les chiffres du Comex indiquent que l’intérêt ouvert commence à remonter et qu’il a encore une marge de progression. Le graphique ci-dessous le montre :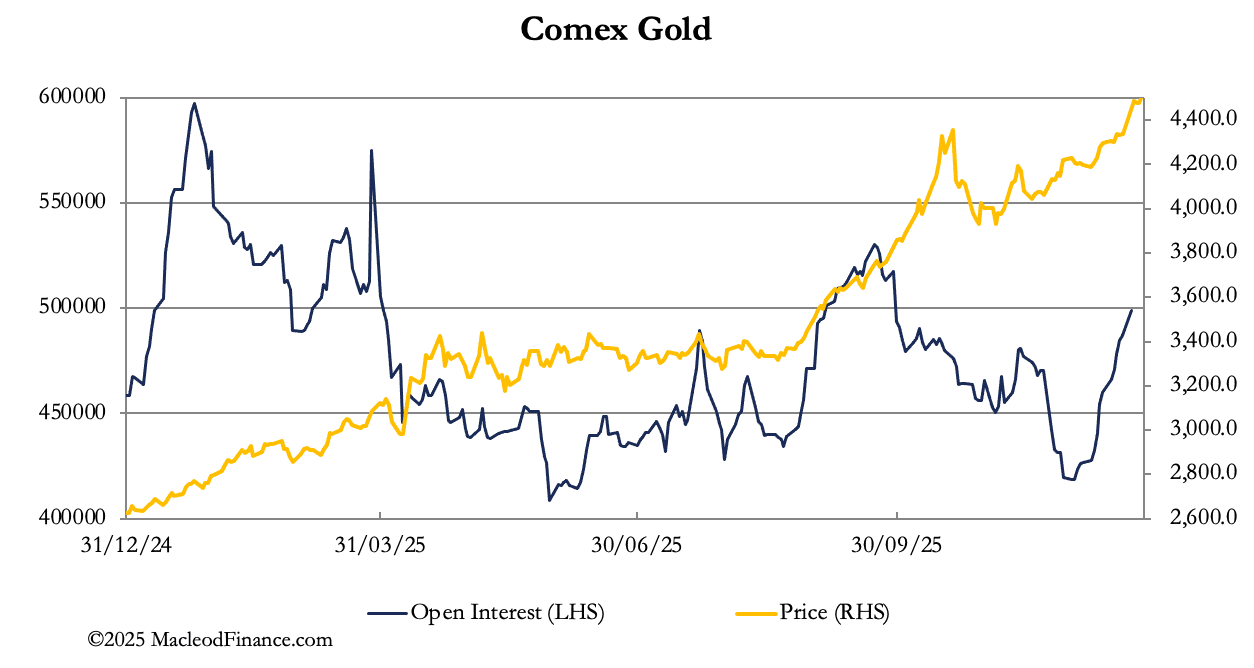
Ainsi, la configuration pour 2026 se dessine. Une crise sur les marchés papier, provoquée par un argent impossible à livrer à mesure qu’ils évoluent vers un règlement en espèces, et en même temps une inflation monétaire accélérée dans les principales devises, entraînant leur dépréciation. La dépréciation monétaire signifie des prix plus élevés, et la hausse des prix de toutes les catégories de matières premières, ainsi que des prix de gros en général, sera la mauvaise surprise de 2026.