
Un récent document de la Banque des règlements internationaux, qui met en garde contre des risques sous-estimés sur les marchés des changes, rejoint l’avertissement que j’avais formulé il y a plus d’un mois dans un article pour Goldmoney, où je décrivais les risques liés aux produits dérivés sur les marchés des changes.[i]
Dans cet article, je présente également des éléments montrant que les banques, aux États-Unis comme dans la zone euro, réduisent le volet dépôts de leur bilan en refusant les dépôts importants, qui finissent en pensions livrées inversées auprès de la banque centrale, ce qui place hors de la circulation publique une liquidité jugée indésirable. Le grand dénouement est bien engagé.
La contraction du crédit n’alimente pas seulement un marché baissier des actifs financiers : l’exposition aux investissements inadéquats, que révèle la hausse des taux d’intérêt, a aussi des conséquences négatives pour l’économie non financière. Le capital-investissement, qui a prospéré grâce à un financement bon marché servant à endetter les entreprises ciblées, montre des signes de dénouement, deux grands fonds de BlackRock ayant suspendu les rachats.
À l’approche de la période des habillages de bilan de fin d’année, il faut espérer que la volatilité des marchés peu liquides qui l’accompagne souvent ne déstabilisera pas les marchés financiers mondiaux.
Inflation et stagnation
Ne nous y trompons pas : les taux d’intérêt ont atteint leur plancher à la borne du zéro et ne peuvent descendre plus bas. La tendance de quarante ans à la baisse des taux a pris fin, avec un premier mouvement de hausse qui, il y a six semaines, avait réduit de moitié la valeur de l’obligation du Trésor américain à 30 ans. La brutalité de ce changement appelait probablement une pause, et c’est ce que nous observons aujourd’hui. Depuis octobre, les cours obligataires se sont spectaculairement redressés, le rendement de cette obligation américaine reculant de ¾ point pour s’établir à 3,5 %.
Les craintes d’inflation des prix ont en grande partie cédé la place à la crainte d’une récession. Après avoir rejeté le monétarisme, les analystes et commentateurs de l’establishment, pourtant d’obédience keynésienne, citent paradoxalement aujourd’hui fréquemment le ralentissement de la croissance monétaire comme preuve d’une récession imminente. Cela signifie peut-être que l’échec de leurs modèles économiques les pousse à se raccrocher à n’importe quoi, plutôt que d’attester une conversion au monétarisme. Mais ce qui ne figure assurément pas dans le manuel des keynésiens, c’est l’association de l’inflation et de la récession, communément attribuée à un phénomène inexpliqué, la stagflation.
Un instant de réflexion suffit à expliquer leur coïncidence. L’inflation du crédit total (celle des banques centrales comme celle des banques commerciales) transfère la richesse des acteurs du secteur privé vers l’État, ses banques agréées et leurs emprunteurs favorisés. Elle agit comme un impôt caché et étouffant sur le progrès économique : elle appauvrit les gens ordinaires et, par leur désir de se protéger de la dépréciation du crédit, pousse des ressources en capital par ailleurs productives vers des « valeurs refuges », comme l’immobilier physique et la spéculation financière. Il arrive un moment où les effets stimulants de l’expansion du crédit, dispositif destiné à faire croire aux marchés que la situation est meilleure qu’elle ne l’est réellement, deviennent franchement destructeurs.
S’il en allait autrement, la dépréciation monétaire fonctionnerait, alors que l’histoire montre clairement qu’il s’agit d’une politique destructrice et vouée à l’échec. À l’extrême, des nations aussi différentes que l’Allemagne des années 1920 et le Zimbabwe d’aujourd’hui auraient connu un succès éclatant sur le plan économique, leur PIB nominal s’envolant hors de toute échelle. À l’inverse, l’Allemagne et le Japon d’après la Seconde Guerre mondiale ont adopté des politiques monétaires qui ont conduit à des monnaies fortes, et pourtant ils ont nettement surpassé les Anglo-Saxons inflationnistes.
Les données empiriques comme la logique sont ignorées par les décideurs politiques et par un establishment de l’investissement qui s’obstine à croire le contraire pour préserver ses dogmes macroéconomiques. Tels des hommes qui se noient, ils se saisissent des signes que la poussée initiale des prix, commodément attribuée au covid, aux perturbations des chaînes d’approvisionnement et aux sanctions contre la Russie, est en train de ralentir. Et que les hausses de l’indice des prix à la consommation vont s’atténuer. Sans aucun doute, elles le feront. Mais il s’agit d’une aberration statistique, car les chiffres élevés sortiront de la fin d’une statistique glissante. Cela permet aux éternels optimistes d’annoncer la fin prochaine des hausses de taux et, avec une récession en perspective, l’inversion de cette tendance. Le resserrement quantitatif sera de nouveau remplacé par l’assouplissement quantitatif : cela est assurément plausible.
Ces attentes concernant les perspectives d’inflation, et donc les taux d’intérêt, sont trop simplistes. Outre la compensation de la perte temporaire de la possession du crédit et du risque de contrepartie, les taux d’intérêt reflètent nécessairement l’appréciation, par le créancier, des variations du pouvoir d’achat d’une monnaie. La plupart du temps, une banque centrale peut imposer une politique de taux aux marchés, comme le montrent les faits. Mais il arrive un moment où, constatant la dépréciation d’une monnaie, le marché force une banque centrale à concéder des taux plus élevés. Le marché en question est généralement celui des changes.
C’est pourquoi, alors que la voie se dégage vers un nouvel assouplissement de la politique de taux d’intérêt, le dollar s’est fortement affaibli face aux autres grandes devises, parallèlement à la baisse des rendements des bons du Trésor américain sur les échéances longues.
Pour juger de l’évolution future des taux d’intérêt, nous devons aller au-delà des perspectives visibles de récession. Nous devons anticiper les politiques des banques centrales et leurs conséquences : abandonneront-elles l’inflationnisme et chercheront-elles à protéger leur monnaie, ou donneront-elles la priorité à la protection de l’économie contre la récession, à celle de l’illusion de richesse financière créée par la répression des taux d’intérêt, ainsi qu’à celle des finances publiques en détérioration ?
Lorsque les monnaies fiduciaires peuvent être aisément étendues pour faire face à l’ensemble de ces problèmes croissants, l’inflationnisme s’avère irrésistible, quelle que soit l’intention affichée de la politique monétaire. Il l’est d’autant plus que l’alternative d’une restriction du crédit provoquerait inévitablement l’effondrement de l’économie, des marchés financiers et des finances publiques.
Les banquiers commerciaux ne sont pas stupides et, avec des bilans excessivement endettés, ils chercheront certainement à se protéger contre l’accumulation des créances douteuses dans un contexte de récession. Plus ils le font, plus la charge de la création de crédit retombe sur les banques centrales. Mais tous les éléments montrent que la politique monétaire des banques centrales exerce sur la valeur d’une monnaie sur le marché des changes un impact bien supérieur à celui de variations équivalentes du crédit des banques commerciales. Par conséquent, le remplacement du crédit des banques commerciales par celui des banques centrales a pour effet de saper rapidement la valeur d’une monnaie.
Tous les grands gouvernements sont pris dans des pièges de la dette, que la hausse des taux d’intérêt fait se refermer. Et lorsque les banques centrales s’uniront pour protéger leurs économies défaillantes, comme elles semblent certaines de le faire, les taux de change pourront sembler stables. Mais la perte de pouvoir d’achat commencera alors à se refléter, pour toutes les monnaies, dans l’or, les prix des matières premières et les coûts de production, malgré le recul de la consommation.
Il ne peut donc y avoir qu’une seule conclusion quant à l’évolution future des taux d’intérêt. La tendance s’est inversée et, après une hausse initiale, elle a marqué une pause. Cet assouplissement des perspectives de taux se révélera temporaire et sera suivi d’une tendance continue vers des taux encore plus élevés, reflétant une dépréciation monétaire plus agressive, coïncidant malencontreusement avec un approfondissement de la récession de l’activité économique. Telle doit être notre hypothèse de base.
Les difficultés du secteur financier
La conséquence la plus évidente d’une nouvelle tendance à la hausse des taux est la baisse de la valeur des actifs financiers. Tous les marchés financiers prennent leurs repères sur les marchés obligataires. Du point de vue des banquiers commerciaux, la valeur des garanties adossées aux prêts accordés aux clients commence à diminuer, ce qui entraîne des demandes de garanties supplémentaires. Cela conduit évidemment à une baisse du total des prêts finançant des positions en actions et en obligations, comme le montre le graphique suivant, qui retrace l’encours du crédit sur marge sur les marchés financiers américains.

Les données de la FINRA montrent que les banques réduisent leur exposition en prêts aux marchés d’actions et d’obligations. Il est probable que la diminution des marges de garantie entraîne la liquidation de positions d’investissement, les prêteurs étant réticents à accepter aveuglément des liquidités de marge supplémentaires. On peut le supposer, car les banques doivent réduire l’effet de levier de leur bilan. Le récent rebond des cours des obligations et des actions pourrait apporter un certain soulagement (le graphique ci-dessus s’arrête en octobre), mais il est peu susceptible d’être durable si, comme cela semble probable, les banques centrales mettent fin au resserrement quantitatif et recommencent à assouplir leur politique.
Un assouplissement de la politique monétaire a peu de chances de soutenir une reprise durable de la valeur des actifs financiers, car, en choisissant de relancer l’économie et les marchés, on sacrifie la monnaie. Les opérateurs du marché des changes anticipent d’abord la baisse du pouvoir d’achat d’une monnaie. En outre, toute confusion sur ce lien entre les politiques monétaires et leurs conséquences pour une monnaie fiduciaire a été dissipée par le rapport entre l’expansion du crédit liée à la crise du covid, orchestrée par les banques centrales, et l’inflation des prix qui a suivi. Les marchés ont peu de chances de se laisser abuser aussi facilement par l’expansion du crédit des banques centrales à l’avenir.
Si les actions et les obligations sont des sujets relativement faciles pour les commentateurs, la source des mauvaises surprises leur échappe. Dans un article précédent,[ii] j’ai décrit une telle situation sur les marchés de produits dérivés, en soulignant que les valeurs notionnelles des contrats de change, des contrats à terme et des swaps de change totalisaient 104 000 milliards de dollars, chiffre de la BRI pour la mi-2021. Les contrats de change constituent le deuxième segment en importance du total de 600 000 milliards de dollars des produits de gré à gré. Selon l’enquête triennale de la BRI, seuls 84 % des contrats de change sont pris en compte dans les statistiques semestrielles ; le chiffre réel est donc de 124 000 milliards de dollars.
Par échéance, ils se répartissent ainsi : 80 % jusqu'à un an, 15 % de un à cinq ans, et le reste au-delà de cinq ans. Comme tous les contrats de change figurant dans les statistiques de la BRI ne représentent qu'un seul côté des contrats de change, la totalité des 124 000 milliards de dollars constitue assurément du crédit, dont la majeure partie, à l'exclusion des seules options, est dupliquée par des obligations de crédit symétriques pour les autres contreparties. Par conséquent, le crédit total sur dérivés de change, en milliers de milliards, est au moins égal au double des montants notionnels en cours, moins un côté des options notionnelles. Cela représente 236 000 milliards de dollars.
Selon la BRI, la valeur de marché brute de ce crédit s'élève à 2 548 milliards de dollars. La BRI définit la valeur de marché brute comme « la somme des valeurs absolues de tous les contrats dérivés en cours, dont la valeur de remplacement est positive ou négative, évaluées aux cours du marché en vigueur à la date de règlement ». Autrement dit, dans la mesure où le système bancaire, les non-banques et les contreparties non financières sont parties à ces dérivés de gré à gré, leurs bilans reflètent ce chiffre net de valorisation au prix du marché, et non les obligations de crédit réelles, qui sont presque cent fois supérieures.
Depuis mon article, Claudio Borio et al. ont, dans une étude de recherche pour la Banque des règlements internationaux, formulé le même constat en y apportant quelques précisions supplémentaires. Les graphiques ci-dessous sont tirés de l'étude de Borio ; ils ne montrent qu'un seul côté des valeurs notionnelles des positions de change, mises à jour à fin juin de cette année.[iii]

Il convient de noter que ce marché de gré à gré est dominé par les positions en dollars américains, qui dépassent 80 000 milliards de dollars (graphique A), que les échéances courtes, vulnérables en matière de liquidité, sont prépondérantes (graphique B), et que les entités financières non bancaires constituent de loin la catégorie la plus importante (banques parallèles — graphique C). L'étude souligne également que la Fed est chargée de veiller à ce que la liquidité en dollars soit suffisante pour soutenir ces énormes obligations hors bilan.
Lors des deux épisodes de défaillance — la crise financière de 2008-2009 et celle de mars 2020 (la crise des pensions livrées de septembre 2019 était sans rapport) —, la Fed a navigué à vue, ignorant l'ampleur de ces obligations et leur localisation. En effet, parmi toutes ses autres obligations, la Fed doit assurer l'intégrité de l'ensemble du marché mondial des changes, dont l'étude de la BRI estime qu'il comprend plus de 35 000 milliards de dollars détenus par des non-banques étrangères.
Qu'est-ce qui pourrait mal tourner ? Cette situation est clairement rendue plus dangereuse par une tendance à long terme à la hausse des taux d'intérêt. De même que ce marché et d'autres marchés de gré à gré se sont développés sur quarante ans de baisse des taux d'intérêt, ils se contracteront à mesure que la nouvelle tendance se confirmera. Dans un marasme séculaire du secteur financier, les établissements qui en sont venus à dépendre des dérivés pour se protéger contre les risques ou pour réaliser des profits de négociation seront inévitablement exposés à des défauts de règlement, déclenchés lorsqu'une ou plusieurs contreparties manquent à leurs obligations. La prépondérance de positions de change non bancaires, étrangères et à court terme, vulnérables en matière de liquidité, forme une combinaison qui risque fortement de provoquer un événement inattendu.
On est tenté de penser qu'un problème est plus probable lorsque le dollar s'apprécie face aux autres devises, ce qui était le cas jusqu'en octobre. Cela suppose que les banques et non-banques étrangères étaient vendeuses nettes de dollars. Mais la tendance haussière de la devise témoigne plus vraisemblablement de positions acheteuses nettes. Il est possible que ce marché soit menacé par des tensions de liquidité à court terme. Mais il existe sûrement plus de 2 000 milliards de dollars de liquidités de prises en pension inversées disponibles…
La situation de la liquidité en dollars
Le système financier américain dispose d'un excédent de liquidité. Mais la question est de savoir pourquoi il existe et s'il sera disponible pour résoudre les problèmes de liquidité en cas de crise du marché des changes.

Le graphique de la Fed ci-dessus, relatif aux prises en pension inversées (reverse repos, ou RRP), montre que celles-ci s'élèvent à 2 160 milliards de dollars. Dans une opération de RRP, la Fed emprunte temporairement des liquidités en donnant en garantie des titres inscrits à son bilan, et s'engage à inverser la transaction contre un rendement au jour le jour actuellement fixé à 3,35 %, soit environ 0,4 % en dessous de son taux directeur actuel (nota : ces taux datent d'avant le relèvement de 0,5 % du taux des fonds fédéraux décidé hier par le FOMC). Un large éventail de contreparties — opérateurs principaux, banques, fonds monétaires et entreprises parrainées par le gouvernement — peuvent participer au dispositif de RRP de la Fed.
La Fed fixe le taux des RRP à un jour afin de créer un plancher sous les taux du marché monétaire, en cohérence avec son objectif de taux des fonds fédéraux, qui a désormais été relevé à 4,25 %-4,5 %. La décision d’une contrepartie de prêter des liquidités à la Fed à son taux à un jour n’a que peu de rapport direct avec la liquidité globale du marché, mais il est exact de dire que, tant que les RRP de la Fed contiennent une liquidité substantielle, un effondrement du marché des pensions livrées (repo), comme celui observé le 17 septembre 2019, lorsque, faute de crédit, le taux des repos s’est envolé à 10 %, est peu probable.
Il pourrait sembler simple pour la Fed de refuser de reconduire les RRP afin de réinjecter de la liquidité dans le système bancaire commercial. Mais ce n’est pas ainsi que cela fonctionne. Pour atteindre cet objectif, la Fed devrait abaisser son taux de RRP afin de décourager les reconductions, garantissant ainsi le retour de liquidités supplémentaires vers les banques commerciales. Non seulement les banques commerciales sont réticentes à accueillir de gros dépôts en raison des pénalités de ratio de financement stable net de Bâle 3, mais abaisser le taux des RRP va à l’encontre du maintien des politiques de taux d’intérêt actuelles. [Notons que Bâle 3 considère les gros dépôts comme un risque important pour la liquidité des bilans bancaires, tandis que les petits dépôts sont perçus comme une source de financement stable. C’est sans doute la raison pour laquelle des banques d’importance systémique mondiale (G-SIB) comme JPMorgan Chase promeuvent désormais des services de banque de détail.]
Par conséquent, le fait que plus de 2 000 milliards de dollars de gros dépôts soient effectivement passés du crédit bancaire au bilan de la Fed témoigne d’une contraction du crédit bancaire. Outre le respect de Bâle 3, conscientes de l’escalade des risques financiers et de crédit, les banques commerciales s’efforcent de réduire leur exposition globale au crédit. Liquider des actifs financiers et refuser d’accorder des prêts à des emprunteurs en difficulté permet de traiter les risques à l’actif du bilan d’une banque. L’ensemble du réseau bancaire commercial ne peut pas aussi aisément réduire ses obligations envers les déposants, ce qui est nécessaire si les banques veulent diminuer l’effet de levier de leurs bilans collectifs. Par conséquent, si la liquidité est placée auprès de la Fed sous forme de RRP, cela reflète simplement la réticence des banques commerciales à conserver de gros dépôts et constitue la contrepartie de la réduction des actifs de leur bilan.
Voilà pour le marché intérieur du dollar. Mais, comme le souligne l’étude de Borio pour la BRI, la Fed ne dispose que de peu, voire d’aucune information sur les engagements de change en dollars à l’étranger et sur l’emplacement des points faibles. Cependant, la liquidité en dollars n’est pas seule susceptible de bouleverser le marché monétaire. Chaque transaction en dollars est adossée à une transaction en devises étrangères, probablement au sein d’une chaîne. Très peu d’opérations de change n’impliquent pas le dollar, en raison du fonctionnement du marché. Un importateur indien de biens chinois doit vendre des roupies pour acheter des dollars, puis vend ces dollars contre des yuans pour payer les marchandises. Dans cette chaîne simple, les contreparties sont l’importateur, la banque de l’importateur, la banque de l’exportateur et l’exportateur. Dans une récession mondiale qui s’aggrave, bien des choses peuvent mal tourner.
Les statistiques de change de la BRI ne saisissent qu’un seul côté d’une transaction, qui est hors bilan, alors que la double entrée devrait révéler au moins un doublement des estimations de la BRI pour l’ensemble des participants au marché. Et une contraction de ce marché de produits dérivés démesuré, provoquée par la tendance haussière des taux d’intérêt, est susceptible de révéler également des problèmes de liquidité dans un dédale de banques parallèles étrangères.
La position de liquidité de l’Europe
À la différence marquée des RRP américains, qui immobilisent plus de 2 000 milliards de dollars de liquidités à court terme, l’Europe, selon l’International Capital Markets Association, dépend elle aussi fortement des repos pour gérer la liquidité du marché. Dans un repo, une banque initiatrice utilise des titres (généralement des obligations d’État ou de sociétés de haute qualité) comme garantie en échange de liquidités. C’est l’autre face d’un reverse repo, qui correspond à la manière dont l’autre partie le considère.
Les repos et reverse repos occupent une place croissante sur les marchés interbancaires. Par le passé, les excédents et déficits quotidiens de dépôts étaient négociés sur les marchés monétaires au moyen de taux interbancaires, pour des montants plus faibles et dans le cadre d’accords non garantis. Ces transactions étaient toujours soumises à des limites de crédit individuelles qui en restreignaient la portée. Pour cette raison et d’autres qu’il n’est pas nécessaire d’examiner ici, les repos sont devenus une caractéristique de plus en plus importante des marchés monétaires. Plus important encore, les repos sont conclus entre les banques commerciales et l’Eurosystème, car ce dernier fixe le niveau global de liquidité du marché.
Selon la dernière enquête annuelle de l’International Capital Market Association, réalisée en décembre 2021, la taille du marché européen des repos (y compris en livres sterling, en dollars et dans d’autres devises, opérations menées dans les centres financiers européens) atteignait alors un niveau record, équivalent à 9 198 milliards d’euros.[iv] Ce chiffre repose sur les réponses d’un échantillon de seulement 57 institutions, banques comprises ; la taille réelle du marché est donc quelque peu supérieure. Mesurée par l’analyse des devises de règlement, la part de l’euro était de 56,9 % (5 234 milliards d’euros).
Il permet aux fonds de pension et aux compagnies d'assurance européens de financer des positions obligataires à effet de levier au moyen de stratégies d'investissement guidées par le passif (LDI) — c'est ce qui a failli provoquer l'effondrement des fonds de pension britanniques récemment, lorsque le dispositif a dysfonctionné. Tout se passe bien jusqu'à ce que la valeur des obligations détenues en garantie baisse et que des appels de fonds soient alors émis. Il est peu probable que ce problème reste limité au Royaume-Uni et aux marchés de la livre sterling.
L'explication courante est que l'assouplissement quantitatif a conduit l'Eurosystème, composé de la BCE et des banques centrales nationales, à absorber d'importantes quantités de garanties de haute qualité, laissant l'ensemble du réseau des banques commerciales à court de bonnes garanties et excédentaire en liquidités. En conséquence, les taux de repo ont été entraînés sous le taux de la facilité de prêt marginal de la BCE, fixé à 2,25 % (c'est-à-dire son taux de repo), comme le montre le tableau ci-dessous de MTS Markets, les garanties étant réputées plus précieuses que les liquidités aux yeux des banques commerciales.
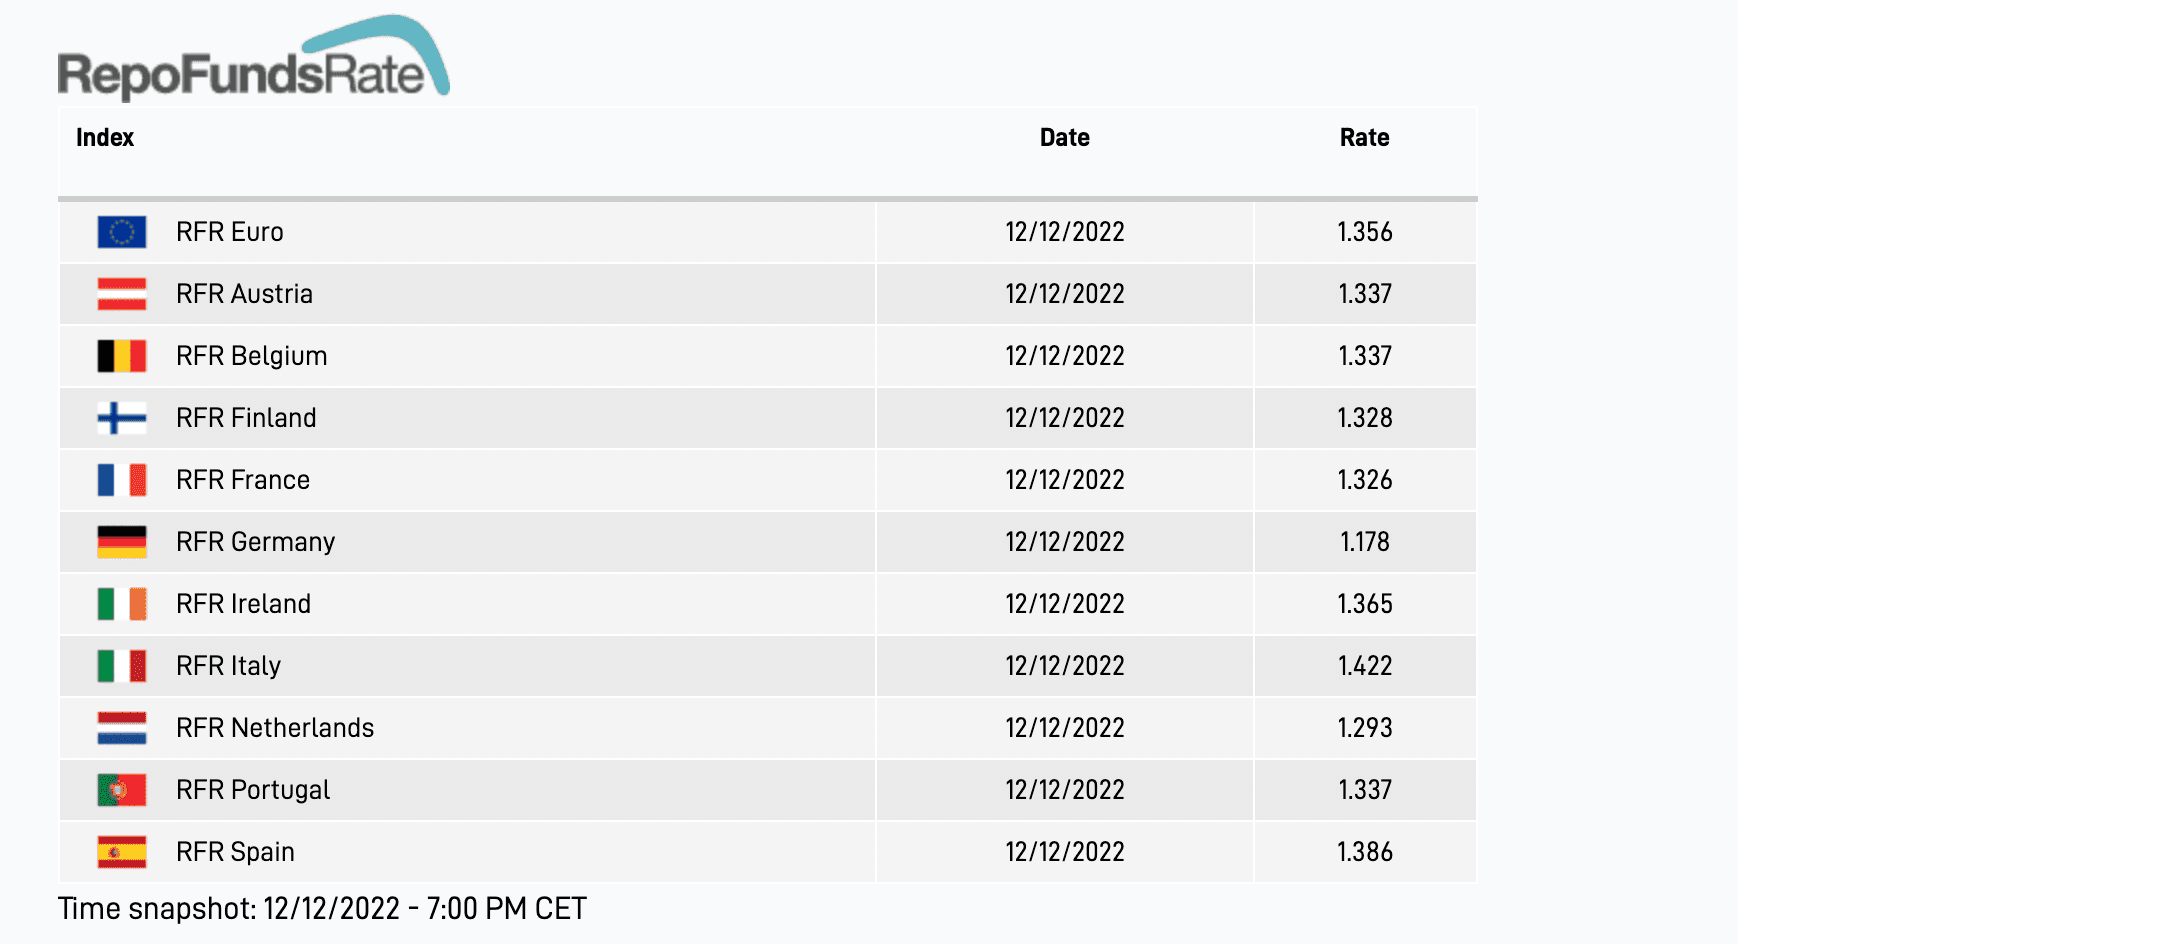
L'analyse selon laquelle le manque de garanties alimenterait les prises en pension entre l'Eurosystème et les banques commerciales n'est valable que jusqu'à un certain point. Certaines banques ont besoin de liquidités pour résoudre des problèmes de liquidité temporaires sur le marché interbancaire, en recourant à des repos pour lesquels elles ont besoin de garanties. Mais, pour le reste, le souhait de placer des liquidités auprès de la BCE et des banques centrales nationales semble similaire aux difficultés auxquelles font face les banques commerciales américaines dans leur effort pour réduire le volet dépôts de leur bilan. C'est la volonté du groupe bancaire de se défaire de ses liquidités qui fait baisser le taux de repo.
Le dénouement des produits dérivés sur matières premières
Les contrats sur matières premières constituent un sous-ensemble de gré à gré bien plus restreint, enregistré à 2 962 milliards de dollars en juin dernier. Par matière première, 820 milliards de dollars concernaient l'or, 106 milliards les autres métaux précieux et 2 036 milliards les autres matières premières. Si le total de juin est en hausse de 20 % par rapport à celui de fin 2021, la liquidité des matières premières physiques sous-jacentes diminue. Cette situation est particulièrement aiguë pour des métaux comme l'argent et pour l'énergie.
Pour les salles de marché des banques, la négociation de produits dérivés sur matières premières a été très rentable et, malgré les pénalités liées au ratio de financement stable net de Bâle III pour la liquidité du bilan, les banques ont maintenu leur exposition à cette activité. Elles prennent généralement la position vendeuse, tandis que les spéculateurs prennent des positions acheteuses. L'effet sur les prix est que les banques et leurs teneurs de marché créent une offre artificielle pour absorber la demande d'investissement, ce qui maintient les prix en deçà de leur niveau normal. La compression des prix des matières premières contribue à la stabilité des monnaies fiduciaires, ce qui explique pourquoi les gouvernements occidentaux, États-Unis en tête, ont toléré l'expansion de cette activité intrinsèquement spéculative.
Mais le manque de liquidité des matières premières sous-jacentes, conjugué à une tendance à la hausse des taux d'intérêt, menace désormais d'accroître le risque lié aux dérivés, alors que les banques passent de la recherche du profit à une plus grande prudence. Ces positions sur matières premières ne sont pas négligeables non plus. Le chiffre de la BRI pour l'or seul équivaut à 14 170 tonnes aux prix actuels, soit près de quatre fois la production minière annuelle.
S'ajoutent au marché de gré à gré les contrats à terme et options réglementés, totalisant plus de 38 000 milliards de dollars (septembre 2022), qui sont soutenus par l'expansion du crédit bancaire. Si les positions sur dérivés de gré à gré sont supposées compenser l'exposition sur les contrats à terme réglementés, elles peuvent en pratique s'ajouter aux positions vendeuses totales sur des matières premières négociables telles que l'or.
Les mauvais investissements dans l'économie non financière
L'exemple des risques non identifiés sur les marchés des changes relevé par la BRI n'est qu'un des nombreux accidents possibles dans les secteurs bancaire et financier de l'économie mondiale, qui n'est pas habituée à un environnement de hausse des taux d'intérêt. Nous devons maintenant nous intéresser aux entités non financières, qui ont profité de taux d'intérêt comprimés et d'un crédit facile pour financer des projets qui auraient autrement été jugés non rentables. En outre, de nombreuses entreprises ont eu du mal à survivre, même avec des coûts d'emprunt artificiellement bas : ce sont les entreprises zombies.
Les dangers que font peser ces mauvais investissements sur l'économie mondiale s'accumulaient déjà avant les confinements liés au covid, pendant lesquels leurs coûts ont continué de courir sans aucun revenu de la part des clients. Les perturbations persistantes des chaînes d'approvisionnement ont considérablement alourdi les dettes de ces entreprises. Et maintenant, des banques sur-endettées tentent de réduire leurs engagements de dette, alors que la hausse des taux d'intérêt menace de mettre ces entités en faillite.
Il est tentant de penser que les gouvernements peuvent faire pression sur les banques commerciales pour qu'elles n'aggravent pas une situation qui se détériore. Et il ne fait aucun doute qu'avec des garanties publiques, les banques voudront coopérer plutôt que de faire face à des passages en pertes et aux reproches du public pour ne pas avoir accordé de crédit. Mais il ne s'agit pas seulement d'un problème bancaire. De nombreuses banques ont acquis des obligations adossées à des prêts (CLO) en lieu et place d'une exposition directe à la dette des entreprises. Et le dénouement du secteur du capital-investissement sera probablement une horreur supplémentaire.
Selon la Revue annuelle 2022 des marchés privés de McKinsey, les marchés privés mondiaux avaient atteint 9 600 milliards de dollars à la mi-2021. Il existe un certain nombre de catégories couvrant un éventail d'activités, mais le principe de base reste le même. Une société de capital-investissement est en mesure de lever des fonds à un coût inférieur à celui des entreprises indépendantes génératrices de trésorerie. Elle met cet avantage à profit pour acquérir le contrôle de l'entreprise et pour alourdir son bilan par l'endettement, de sorte que son rendement des capitaux propres s'en trouve amélioré. À l'évidence, cette stratégie est alimentée à la fois par des taux d'intérêt artificiellement bas et par la tendance durable à les voir rester bas.
Ces conditions ont disparu. Déjà, des signes indiquent que ce secteur rencontre des difficultés. Le 7 décembre, le Financial Times a rapporté que le Real Estate Income Trust de Blackstone, doté de 69 milliards de dollars, limitait les retraits des investisseurs fortunés. Le fonds est endetté à hauteur de deux fois ses fonds propres, avec 125 milliards de dollars d'actifs. Le lendemain, Bloomberg faisait état de retraits dans le fonds de crédit privé de Blackstone, d'un montant de 50 milliards de dollars. Ces deux fonds figurent parmi les leaders du marché privé américain à effet de levier.
Le ton a assurément changé en matière de prêts aux entreprises non financières. Et, pour autant qu'on puisse en juger, la presse financière n'en mesure guère les conséquences – pour l'instant.
Conclusions
Dès ce stade précoce d'une nouvelle tendance de hausse des taux d'intérêt, des tensions apparaissent dans le système bancaire mondial. Les bilans bancaires sont aussi fortement endettés qu'ils l'ont jamais été, en particulier en Europe et au Japon. Et comme la hausse des taux garantit un marché baissier des actifs financiers, et que l'exposition généralisée à des investissements malavisés entraîne des prêts non performants, l'état d'esprit des banquiers s'oriente résolument vers la maîtrise des risques.
Les chiffres de la masse monétaire, qui montrent un ralentissement du rythme d'expansion du crédit, ne disent qu'une partie de la réalité. Les banques commerciales aux États-Unis et dans l'UE recourent aux prises en pension inversées pour se défaire de liquidités du côté des dépôts de leur bilan, afin de suivre le rythme de la réduction de l'actif de leur bilan.
Tel le canari dans la mine de charbon, la liquidité des produits dérivés se tarit déjà sur les contrats à terme réglementés sur l'or et l'argent. Il est probable que le phénomène se reproduise sur d'autres marchés de matières premières. Mais un enjeu bien plus considérable concerne les croisements de devises, les swaps et les contrats à terme, dont les valeurs notionnelles ne sont pas correctement reflétées dans les bilans bancaires, un seul côté de l'exposition aux contreparties représentant plus du double de la capitalisation totale cumulée des banques d'importance systémique mondiale, soit environ 40 000 milliards de dollars.
Comme pour toute contraction du crédit, il est pratiquement impossible de prévoir quand et où le système cédera. Mais lorsque cela se produira, la crise sera soudaine. Espérons que la période de rééquilibrage comptable de fin d'année se déroule sans incident.
[i] Voir https://www.goldmoney.com/research/the-great-unwind-1
[ii] ibid
[iii]Voir https://www.bis.org/publ/qtrpdf/r_qt2212h.htm
[iv] Voir l'enquête ICMA n° 41, publiée en novembre 2021.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.