
Le rendement des bons du Trésor américain à 10 ans a déjà plus que doublé en un an. Il est dans la nature des cycles de marché que les actions et les autres actifs financiers continuent de s'apprécier lors d'une première hausse des rendements obligataires. C'est la seconde hausse qui est susceptible de transformer l'optimisme haussier quant aux perspectives économiques en début de marché baissier. Les marchés financiers, déjà déconnectés des réalités fondamentales, semblent extrêmement vulnérables à un tel changement de sentiment.
Cet article souligne que les marchés d'actions sont davantage portés par les flux monétaires que par les perspectives économiques perçues. Le crédit bancaire destiné à l'industrie se contracte, les prix des matières premières s'envolent et les chaînes d'approvisionnement demeurent perturbées. Alimenté par les expansions antérieures de la masse monétaire et par celles à venir, le monde est confronté à une hausse de l'inflation des prix bien plus forte que celle envisagée actuellement, et donc à des taux d'intérêt bien plus élevés, ce qui menace de déstabiliser à la fois les marchés financiers et les monnaies fiduciaires.

Introduction
Un bruissement se fait entendre dans les broussailles et trouble le décor sylvestre où nous profitons avec complaisance de la lumière tachetée du soleil, innocemment ignorants de l’ours qui rôde. L’ours annonce une nouvelle hausse des rendements obligataires, alors que nous nous débattons avec les conséquences inflationnistes d’événements récents et actuels.La participation du public aux marchés actions n’a jamais été aussi élevée, non seulement par des détentions directes – la spéculation d’amateurs y est omniprésente – mais aussi par le biais de fonds indiciels passifs et de produits similaires. À leur égard, l’hypothèse sous-jacente que font les conseillers financiers, et qu’ils présentent à leurs clients crédules, est que les trackers sont sans risque, car l’exposition aux défaillances individuelles d’entreprises y est si diluée qu’elle devient négligeable. Et, avec le temps, les marchés finissent toujours par monter, ce que l’on capterait en investissant dans ces fonds. Mais c’est une illusion, qui ignore les cycles de marché et les risques systémiques. L’ignorance du basculement cyclique inévitable de la cupidité du profit à la peur de la perte, qui marque la frontière entre marchés haussiers et marchés baissiers, invalide les conseils des éternels optimistes.
Sans aucun doute, l’ours qui rôde dans notre scène jusqu’ici paisible, ce sont les rendements obligataires. Passés inaperçus, ils ont commencé à augmenter, comme le montre le graphique en tête de cet article. Il devient de plus en plus urgent d’examiner l’effet sur les relations entre les marchés. Au fil de nombreux cycles d’investissement, on a observé que les cours des obligations atteignent habituellement leur sommet avant ceux des actions. C’est l’un des signaux d’alerte les plus fiables qui, malgré ses antécédents, est régulièrement écarté par ceux qui prennent leurs désirs pour des réalités, jusqu’à ce qu’il soit trop tard.
On soutient au contraire, comme une évidence, que les perspectives de bénéfices des entreprises se sont améliorées à ce stade du cycle économique, en raison de la certitude croissante d’une meilleure conjoncture. Et maintenant que le monde civilisé sort des confinements, tous les analystes des grands médias délivrent ce message. Pour eux, la hausse des rendements obligataires confirme que l’amélioration des conditions des affaires justifie des cours d’actions encore plus élevés. Mais tout cela relève d’un cycle, qui a peu à voir avec les perspectives économiques.
Aujourd’hui, nous constatons que la relation entre la baisse des cours obligataires et la hausse des actions, ainsi que tout le sentiment de marché et les commentaires qui l’entourent, sont conformes à ce que l’on pouvait attendre. Mais prenez garde à l’ours tapi dans les bois. C’est souvent la seconde hausse des rendements obligataires qui terrasse le taureau des actions. Je me souviens très bien d’avoir rencontré, à l’automne 1972, un industriel qui m’affirmait que son entreprise n’avait jamais si bien marché. Il a ensuite étalé son ignorance des questions financières en me disant qu’il était tout à fait irresponsable de la part de la Bourse de Londres d’avoir laissé l’indice FT 30 perdre la moitié de sa valeur au cours des quinze mois précédents. Après cette conversation, le FT 30 a de nouveau été divisé par deux lorsque les taux d’intérêt ont été brutalement relevés en octobre 1973, provoquant la célèbre crise des banques secondaires et une perte de 70 % entre son sommet de mai 1972 et janvier 1975. Et la dernière chose que j’ai apprise sur ce malheureux industriel, c’est que son entreprise avait fait faillite et qu’il s’était suicidé.
C’est une erreur de prendre des opinions ou des indications sur la conjoncture économique comme principale raison d’investir en actions. Il est plus important de suivre l’argent, et plus précisément le cycle du crédit bancaire. Tandis que les investisseurs amateurs achètent au sommet des marchés actions, les banquiers commencent à voir que les premiers signes de hausse des taux d’intérêt perturbent les plans des entreprises et conduiront inévitablement à des défaillances. Cela survient au moment où leurs propres bilans sont les plus fortement endettés. Ce cycle du crédit présente en outre quelques particularités. Même si la fin des restrictions liées à la pandémie devrait entraîner une reprise substantielle de l’activité économique, ces particularités sont extrêmes, et l’argument en faveur d’un marché baissier n’en est que plus solide.
Les banques ont commencé à retirer du crédit aux emprunteurs du secteur non financier, ce qui signifie que ceux-ci manqueront de financement pour fabriquer et livrer les biens répondant à une demande croissante. Les banques sont également surendettées, comme elles le sont habituellement à ce stade du cycle du crédit, mais elles ne l’ont jamais été autant que cette fois-ci. Le passage de la cupidité à la peur chez les banquiers entraîne toujours une forte réduction des prêts bancaires, avec pour issue possible que les banques soient contraintes de liquider des garanties sur des marchés en baisse. Impensable ? Cela se serait produit à chaque cycle du crédit si les banques centrales n’étaient pas intervenues pour l’éviter, ce qu’elles ont réussi à chaque fois depuis les années 1930. Et songez aux taux d’intérêt, déjà à zéro, voire négatifs pour l’euro, le yen et le franc suisse. Que peuvent-ils faire pour sauver une économie mondiale qui s’essouffle faute de crédit bancaire ?
L’indicateur le plus marquant est toujours le rendement obligataire. Le graphique en tête de cet article nous laisse fortement penser qu’après la pause actuelle, ces rendements vont monter, probablement beaucoup. Cet article explique pourquoi, et quelles en seront les conséquences pour les marchés financiers. Il explique aussi pourquoi, malgré la hausse des rendements obligataires, le pouvoir d’achat des monnaies fiduciaires a non seulement commencé à reculer à un rythme accéléré, mais continuera presque certainement de le faire.
Pourquoi les rendements obligataires augmentent
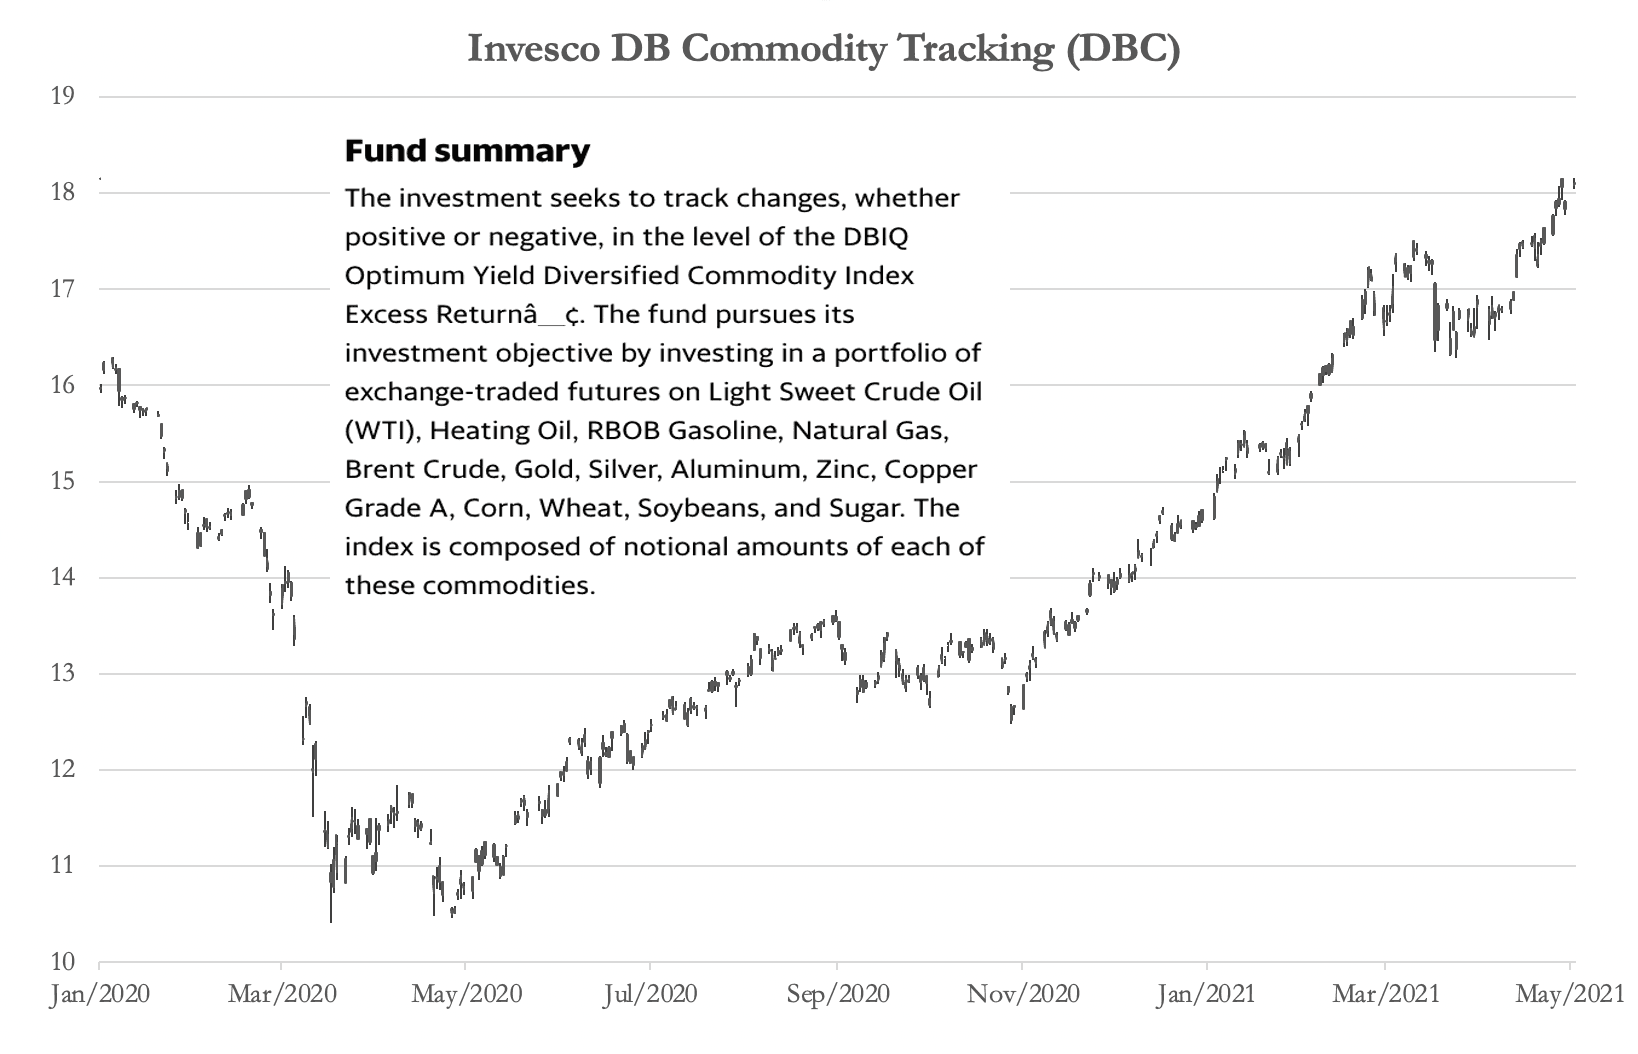
Le rendement des bons du Trésor américain à 10 ans n’est tombé qu’à 0,48 % en mars 2020, alors que les craintes déflationnistes s’intensifiaient. L’indice S&P 500 avait chuté de 32 % en cinq semaines seulement, la crise du covid en Chine étant suivie de la perspective de confinements pandémiques dans d’autres juridictions. Les prix des matières premières s’effondraient. La Fed a alors fait ce qu’elle fait toujours dans ces conditions : elle a ramené les taux d’intérêt au minimum possible (zéro cette fois-ci) et inondé les marchés de liquidités (120 milliards de dollars d’assouplissement quantitatif par mois), assortis d’autres mesures de soutien des marchés visant à empêcher les rendements des obligations d’entreprise de monter pour refléter les risques de crédit.Presque tout a immédiatement commencé à se redresser, à l’exception des prix des obligations. Mais la hausse initiale de leurs rendements peut se justifier par le fait qu’ils avaient auparavant été déprimés par les craintes de déflation face à la propagation de la pandémie, et que, les pires craintes de déflation étant désormais passées, un état de normalité était revenu. Au cours de l’année suivante, les marchés d’actions se sont pleinement redressés et ont atteint de nouveaux sommets. Les prix des matières premières progressent désormais fortement, ce que les optimistes du marché considèrent jusqu’à présent comme le signe d’une reprise de la demande et donc comme la confirmation de la reprise économique. Après avoir modifié, il y a quelque temps, son objectif d’inflation, passé de 2 % à une moyenne de 2 % sur la durée, la Fed n’a vu, pas plus tard que la semaine dernière, aucune raison de s’attendre à ce qu’une hausse de l’inflation des prix soit autre chose qu’un phénomène temporaire.
Officiellement, c’est une situation où l’on ne voit aucun mal. Mais le consensus de l’establishment s’aventure déjà sur un terrain plus pessimiste. Les plans d’investissement dans les infrastructures, non seulement aux États-Unis, mais aussi ceux qui soutiennent partout les programmes écologiques, devraient faire monter les prix du pétrole et du cuivre, ainsi que ceux d’une multitude d’autres matières premières. Outre les dépenses d’infrastructure impulsées par l’État, les industriels, anticipant une forte demande après la pandémie, font monter les prix des matières premières ainsi que le coût de la logistique nécessaire à leur acheminement. Des secteurs clés, en particulier l’agriculture, souffrent de graves pénuries de main-d’œuvre. Dans de nombreux cas, la main-d’œuvre qualifiée n’est pas disponible. Même les économistes et les commentateurs les plus irresponsablement partisans de l’inflation commencent à souligner que les taux d’intérêt devront probablement augmenter, car les prix risquent de s’emballer.
Tout cela est alimenté par l’expansion de la base monétaire par les banques centrales. Le graphique FRED de la Fed de Saint-Louis ci-dessous, qui montre la base monétaire de la Fed, illustre ce point et constitue un indicateur approximatif de la situation mondiale, car le dollar est la monnaie de réserve et l’instrument de cotation de toutes les matières premières.

Depuis début mars 2020, mois où la Fed a annoncé une expansion monétaire quasi illimitée, la base monétaire a progressé de 69 %. Cette croissance rapide de la monnaie de banque centrale est sans aucun doute à l’origine de la hausse des prix des matières premières ou, pour être plus précis, de la baisse du pouvoir d’achat du dollar sur les marchés internationaux.
Lorsque les perspectives de pouvoir d’achat d’une monnaie fiduciaire se dégradent, tous les détenteurs attendent une compensation sous la forme de taux d’intérêt plus élevés. Cela tient en partie à la préférence pour le présent, c’est-à-dire au fait que le propriétaire de la monnaie s’en est dessaisi pendant un certain temps. Cela tient aussi en partie à l’anticipation que, lorsqu’elle lui sera restituée, la monnaie permettra d’acheter moins qu’aujourd’hui. Les prévisions officielles d’indice des prix à la consommation indiquent que le pouvoir d’achat du dollar tombera probablement à 97,5 cents pour un dollar ; le rendement du bon du Trésor américain à dix ans devrait alors être d’au moins 2,56 % (2,5 %/0,97), faute de quoi les nouveaux acheteurs subissent immédiatement des pertes. L’hypothèse officielle selon laquelle la hausse du taux d’inflation des prix sera temporaire est sans importance pour une décision d’investissement prise aujourd’hui, car on peut s’attendre à ce que le rendement évolue au fil du temps en fonction des événements.
Cela avant d’y ajouter une composante pour la préférence pour le présent (certes minime pour une obligation librement négociée), une autre pour le risque de change par rapport à la devise de référence de l’investisseur, et une autre encore pour le risque de crédit. Abstraction faite de ces autres considérations, sur la seule base de l’inflation attendue, un rendement actuel de 1,61 paraît beaucoup trop bas, et un objectif de rendement d’au moins 2,5 % semble plus approprié.
Les apologistes du dollar soutiennent que plus la crise est profonde, plus le désir de détenir des dollars est fort. Il est vrai que de nombreux détenteurs de dollars lui accordent un statut de valeur refuge par rapport à leur propre monnaie. Mais cet argument vaut fondamentalement pour la liquidité à court terme plus que pour toute autre raison de détenir des dollars, à l’exception peut-être des détenteurs dont la devise de référence est de second plan et systémiquement faible. Or, le dollar pondéré par les échanges commerciaux étant lui-même en baisse depuis mars 2020, cela ne vaut pas pour l’ensemble des devises. Alors que le dollar baisse face aux autres monnaies et que la détention d’actifs financiers en dollars par des non-gouvernementaux étrangers est excessive au point de dépasser le PIB des États-Unis, l’argument de la valeur refuge manque de crédibilité.
Les hypothèses apparemment optimistes de la Fed sur la stabilité du dollar semblent servir ses propres intérêts. Naturellement, elle répugne à admettre une érosion plus marquée de son taux de change prospectif, qui pourrait par conséquent exiger un changement de politique de taux d’intérêt. Mais les prix des matières premières s’envolent et, à mesure que les dépenses des consommateurs et des entreprises, jusque-là bloquées, seront libérées, l’offre de biens sera limitée, en partie faute de ressources en capital au niveau national, les banques commerciales restreignant le crédit bancaire, et en partie à cause du chaos persistant dans les chaînes d’approvisionnement. Au lieu d’un taux d’inflation des prix de 2,5 %, il faudrait retenir un taux nettement plus élevé pour actualiser le pouvoir d’achat futur du dollar.
Il ne s’écoulera probablement que peu de temps avant que les détenteurs de toutes les monnaies fiduciaires examinent cette question avec lucidité, sans l’optimisme qui prévaut actuellement sur les marchés. Cependant, les signes avant-coureurs d’un dernier sursaut des actifs financiers étaient visibles dès mars 2020 pour ceux qui comprennent la monnaie, lorsque la Fed a ramené son taux directeur à zéro et annoncé un assouplissement quantitatif de 120 milliards de dollars par mois. C’est un thème de ces articles depuis lors.
Depuis, les prix des matières premières ont flambé, tout comme ceux d’autres protections contre l’inflation, telles que les cryptomonnaies, les actions et l’immobilier résidentiel. Outre le pouvoir d’achat des monnaies, les obligations à taux fixe sont en baisse, leurs rendements ayant augmenté.
La première catégorie de détenteurs de dollars touchée est celle des étrangers. Certains sont des entreprises qui n’ont pas vraiment besoin de dollars, puisqu’elles finiront par en détenir encore davantage en exportant vers les États-Unis. Elles doivent être en train de comprendre qu’il vaut mieux avoir constitué des stocks de matières premières pour la production.
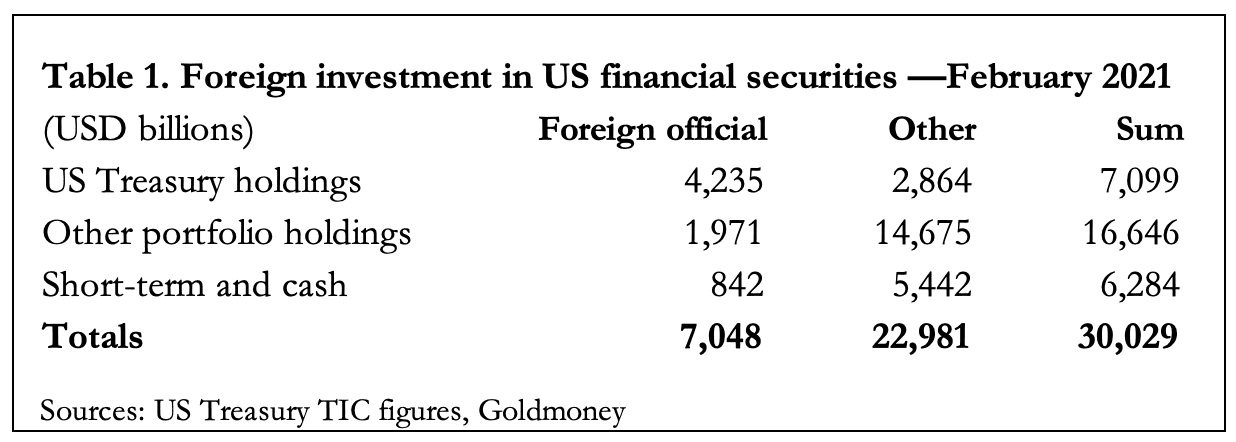
Certains sont des investisseurs fonctionnant dans d’autres devises, qui diversifient leurs portefeuilles, des détenteurs éphémères d’actifs financiers qui les vendront lorsque les rendements obligataires augmenteront encore. Ce potentiel de liquidation entre des mains étrangères est une considération majeure en raison des quantités considérables en jeu. La répartition entre détenteurs officiels et détenteurs du secteur privé (Autres) figure dans le tableau 1 ci-dessous.
Lorsque les perspectives de pouvoir d’achat d’une monnaie fiduciaire se dégradent, tous les détenteurs attendent une compensation sous la forme de taux d’intérêt plus élevés. Cela tient en partie à la préférence pour le présent, c’est-à-dire au fait que le propriétaire de la monnaie s’en est dessaisi pendant un certain temps. Cela tient aussi en partie à l’anticipation que, lorsqu’elle lui sera restituée, la monnaie permettra d’acheter moins qu’aujourd’hui. Les prévisions officielles d’indice des prix à la consommation indiquent que le pouvoir d’achat du dollar tombera probablement à 97,5 cents pour un dollar ; le rendement du bon du Trésor américain à dix ans devrait alors être d’au moins 2,56 % (2,5 %/0,97), faute de quoi les nouveaux acheteurs subissent immédiatement des pertes. L’hypothèse officielle selon laquelle la hausse du taux d’inflation des prix sera temporaire est sans importance pour une décision d’investissement prise aujourd’hui, car on peut s’attendre à ce que le rendement évolue au fil du temps en fonction des événements.
Cela avant d’y ajouter une composante pour la préférence pour le présent (certes minime pour une obligation librement négociée), une autre pour le risque de change par rapport à la devise de référence de l’investisseur, et une autre encore pour le risque de crédit. Abstraction faite de ces autres considérations, sur la seule base de l’inflation attendue, un rendement actuel de 1,61 paraît beaucoup trop bas, et un objectif de rendement d’au moins 2,5 % semble plus approprié.
Les apologistes du dollar soutiennent que plus la crise est profonde, plus le désir de détenir des dollars est fort. Il est vrai que de nombreux détenteurs de dollars lui accordent un statut de valeur refuge par rapport à leur propre monnaie. Mais cet argument vaut fondamentalement pour la liquidité à court terme plus que pour toute autre raison de détenir des dollars, à l’exception peut-être des détenteurs dont la devise de référence est de second plan et systémiquement faible. Or, le dollar pondéré par les échanges commerciaux étant lui-même en baisse depuis mars 2020, cela ne vaut pas pour l’ensemble des devises. Alors que le dollar baisse face aux autres monnaies et que la détention d’actifs financiers en dollars par des non-gouvernementaux étrangers est excessive au point de dépasser le PIB des États-Unis, l’argument de la valeur refuge manque de crédibilité.
Les hypothèses apparemment optimistes de la Fed sur la stabilité du dollar semblent servir ses propres intérêts. Naturellement, elle répugne à admettre une érosion plus marquée de son taux de change prospectif, qui pourrait par conséquent exiger un changement de politique de taux d’intérêt. Mais les prix des matières premières s’envolent et, à mesure que les dépenses des consommateurs et des entreprises, jusque-là bloquées, seront libérées, l’offre de biens sera limitée, en partie faute de ressources en capital au niveau national, les banques commerciales restreignant le crédit bancaire, et en partie à cause du chaos persistant dans les chaînes d’approvisionnement. Au lieu d’un taux d’inflation des prix de 2,5 %, il faudrait retenir un taux nettement plus élevé pour actualiser le pouvoir d’achat futur du dollar.
Il ne s’écoulera probablement que peu de temps avant que les détenteurs de toutes les monnaies fiduciaires examinent cette question avec lucidité, sans l’optimisme qui prévaut actuellement sur les marchés. Cependant, les signes avant-coureurs d’un dernier sursaut des actifs financiers étaient visibles dès mars 2020 pour ceux qui comprennent la monnaie, lorsque la Fed a ramené son taux directeur à zéro et annoncé un assouplissement quantitatif de 120 milliards de dollars par mois. C’est un thème de ces articles depuis lors.
Depuis, les prix des matières premières ont flambé, tout comme ceux d’autres protections contre l’inflation, telles que les cryptomonnaies, les actions et l’immobilier résidentiel. Outre le pouvoir d’achat des monnaies, les obligations à taux fixe sont en baisse, leurs rendements ayant augmenté.
La première catégorie de détenteurs de dollars touchée est celle des étrangers. Certains sont des entreprises qui n’ont pas vraiment besoin de dollars, puisqu’elles finiront par en détenir encore davantage en exportant vers les États-Unis. Elles doivent être en train de comprendre qu’il vaut mieux avoir constitué des stocks de matières premières pour la production.
Certains sont des investisseurs fonctionnant dans d’autres devises, qui diversifient leurs portefeuilles, des détenteurs éphémères d’actifs financiers qui les vendront lorsque les rendements obligataires augmenteront encore. Ce potentiel de liquidation entre des mains étrangères est une considération majeure en raison des quantités considérables en jeu. La répartition entre détenteurs officiels et détenteurs du secteur privé (Autres) figure dans le tableau 1 ci-dessous.
Il convient de noter que les avoirs américains en devises étrangères sont minimes, car les prêts aux étrangers sont très majoritairement libellés en dollars plutôt qu’en devises étrangères, et que l’énorme déficit commercial des États-Unis fait que, si les dollars s’accumulent entre des mains étrangères, les devises étrangères, elles, ne s’accumulent pas entre des mains américaines. Cela rend les chiffres du tableau 1 d’autant plus réels : ils annoncent une crise du dollar qui ne demande qu’à se produire.
Dès que les détenteurs non officiels prendront conscience de ce qu’il advient de leurs dollars et des conséquences de la hausse des rendements obligataires sur l’ensemble des catégories d’actifs financiers, ils réduiront presque certainement leurs avoirs, qui s’élèvent à près de 23 000 milliards de dollars. Tous les actifs financiers libellés en dollars seront menacés, et là où ils vont, les actifs financiers libellés dans toutes les autres devises suivent naturellement. On peut s’attendre à ce que le dollar poursuive également sa baisse face aux autres devises, en partie sous l’effet des plans de dépenses fortement inflationnistes du président Biden. Quelle que soit la situation économique intérieure, la Fed n’aura alors pas d’autre solution concrète que de relever ses taux d’intérêt pour stabiliser le dollar face aux autres devises. Mais nous pouvons être certains qu’elle sera extrêmement réticente à le faire.
À mesure que la très attendue consommation d'après-confinement se libère, le manque d'offre de production disponible, conjugué au chaos des chaînes d'approvisionnement, ne peut que faire monter les prix à la consommation nettement au-delà de l'objectif moyen de 2 % de la Fed. Non seulement cela entraînera naturellement une hausse des rendements obligataires, mais la base de valorisation des marchés d'actions se déplacera, ce qui pèsera sur les cours. Même si la Fed tente de compenser ce mouvement en augmentant son assouplissement quantitatif afin d'injecter davantage de liquidités dans les obligations et les actions, il sera impossible de neutraliser l'effet sur les valorisations. Les actions succomberont presque certainement à un choc de taux d'intérêt. Parallèlement, la hausse des rendements obligataires fragilisera les finances publiques. La perspective de pertes croissantes sur les portefeuilles d'investissement conduira inévitablement à la liquidation par les investisseurs étrangers décrite plus haut, entraînant un dollar plus faible et des rendements obligataires encore plus élevés.
Dans ces conditions, la Fed sera prise au piège. Elle ne peut pas laisser les cours des obligations et des actions glisser, au risque de voir les banques commerciales accélérer la contraction du crédit bancaire, ce qui conduirait inexorablement à la liquidation des garanties des prêts. Le sentiment des investisseurs deviendrait profondément négatif. Elle ne peut pas non plus rester en retrait et laisser les marchés se réajuster d'eux-mêmes, en raison des niveaux record de dette des entreprises et autres, qu'il deviendrait impossible de refinancer. Elle ne peut pas davantage créer de la monnaie pour tout sauver, car le dollar s'en trouverait encore plus fragilisé. Il ne lui reste donc qu'une seule voie, qu'elle empruntera avec la plus grande réticence : relever les taux d'intérêt, et de manière substantielle.
Les néo-keynésiens, qui semblent adhérer à l'idée que l'intérêt est de l'usure et que les épargnants doivent être privés de rendement au profit de tous les autres, sont solidement implantés dans les banques centrales et ne manqueront pas de dénoncer cette tentative de remède. Mais l'expérience des années 1970 confirme que les banques centrales relèveront leurs taux, trop peu et trop tard, avant de décider finalement de briser les anticipations de hausse des taux en les devançant. C'est, comme chacun le sait, ce que Paul Volcker a fait en 1979-1981. On se souvient moins que, malgré des taux préférentiels atteignant 20 %, la croissance de la masse monétaire s'est poursuivie, de sorte que la charge d'intérêts a été couverte par des moyens inflationnistes. Le graphique ci-dessous l'illustre.

De ce précédent, nous pouvons conclure qu'entre cesser de créer de la monnaie et relever les taux d'intérêt, la Fed choisira de relever les taux. Cela vient alimenter la croissance de la masse monétaire, comme on peut le déceler dans l'accélération de la courbe à partir de 1979. Mais quel serait l'effet d'une telle politique aujourd'hui ?
Dans les années 1970, l'accumulation de dette intérieure au-delà de ce qui était nécessaire pour financer véritablement la production n'avait pas encore eu lieu, et la financiarisation de l'économie américaine n'est intervenue qu'au milieu des années 1980. L'augmentation de la dette était principalement souveraine, les banques américaines recyclant les pétrodollars vers l'Amérique latine. La seule victime intérieure notable des taux élevés fut le secteur des caisses d'épargne (Savings & Loan).
Aujourd'hui, les États-Unis et les autres économies sont chargés de dettes, dont une grande partie est improductive. Une forte hausse des taux d'intérêt pour contenir l'inflation des prix plongerait l'économie mondiale dans une récession colossale provoquée par la dette. Et si c'est exactement ce qu'il faudrait pour éliminer toutes les entreprises zombies, il n'entre pas dans les attributions de la Fed de prendre une telle mesure. En outre, l'endettement public étant déjà hors de contrôle, le gouvernement américain serait contraint de réduire drastiquement ses dépenses à un moment où ses obligations sociales augmenteraient rapidement.
Mais nous anticipons là l'issue du parcours, en décrivant des événements qui découlent logiquement des dangers qui nous font face aujourd'hui. Pour l'instant, la hausse des rendements obligataires aura pour conséquence de faire passer rapidement les investisseurs d'hypothèses ouvertement haussières à une perspective baissière plus réfléchie, avec une vision radicalement différente. Au lieu de tolérer, voire de réclamer, des politiques mauvaises et inflationnistes, les investisseurs changeront d'état d'esprit en un instant pour craindre tout et n'importe quoi. Dans un contexte baissier, chaque intervention de la gestion centrale des résultats économiques ne fait qu'aggraver les choses, alors qu'auparavant elle semblait les résoudre. Greenspan et les présidents de la Fed qui lui ont succédé avaient raison au sujet de la psychologie des marchés en amélioration, tout en gardant le silence sur la psychologie négative des marchés baissiers. Soudain, nous découvrirons que Charon attend pour faire traverser le Styx aux dépouilles des haussiers.
Les déséquilibres de marché sont d'une telle violence que, lorsqu'ils échapperont au contrôle de la Fed, non seulement les marchés financiers subiront une destruction rapide de valeur, mais les monnaies fiduciaires seront elles aussi fragilisées par la nécessité d'accélérer le rythme de l'inflation monétaire. L'accent des politiques inflationnistes passera du financement des États par l'avilissement de la monnaie à l'avilissement de la monnaie pour sauver l'ensemble de l'économie. La Fed et les autres banques centrales chercheront à compenser la contraction du crédit bancaire, à mettre librement du capital à la disposition d'entreprises qui s'effondreraient autrement, à poursuivre les largages d'argent par hélicoptère en faveur des consommateurs et à compenser les perturbations des chaînes d'approvisionnement. Les responsables politiques seront probablement si désorientés, et la tâche si immense, qu'ils finiront par déshabiller Pierre pour payer… qui d'autre que Pierre lui-même.
Le précédent pertinent de cette folie remonte à 1720, lorsque John Law, en France, qui fut notamment nommé contrôleur général des finances, imprima des livres sans couverture pour gonfler, puis soutenir, la bulle du Mississippi en voie d'effondrement. Son entreprise survécut assez pour affronter Clive en Inde, mais la livre perdit toute valeur en sept mois. Aujourd'hui, certaines sociétés contemporaines survivront, comme l'entreprise du Mississippi de Law, mais en liant la bulle à la monnaie, la monnaie a complètement fait faillite, et il est presque certain qu'il en ira de même aujourd'hui.
Il existe une idée fausse répandue, qui ne correspond pas aux faits : des taux d’intérêt plus élevés seraient défavorables au cours de l’or. Ceux qui propagent cette absurdité supposent que l’or ne porte pas d’intérêt et qu’il est donc désavantagé par rapport à la monnaie fiduciaire. Cela n’est vrai que pour l’or physique et les espèces en fiat détenues en main propre, puisque ni les billets ni l’or ne rapportent d’intérêts. Mais l’un comme l’autre peuvent être prêtés ou loués à des emprunteurs contre intérêt. Simplement, l’intérêt sur une monnaie fiduciaire éphémère tend à être supérieur à celui de l’or physique, car l’or est la forme de monnaie la plus stable, sans risque d’émetteur.
Le graphique ci-dessous confirme que la hausse des taux d’intérêt sur les monnaies fiduciaires n’empêche pas le cours de l’or de monter ; il montre comment ces relations ont évolué dans les années 1970.
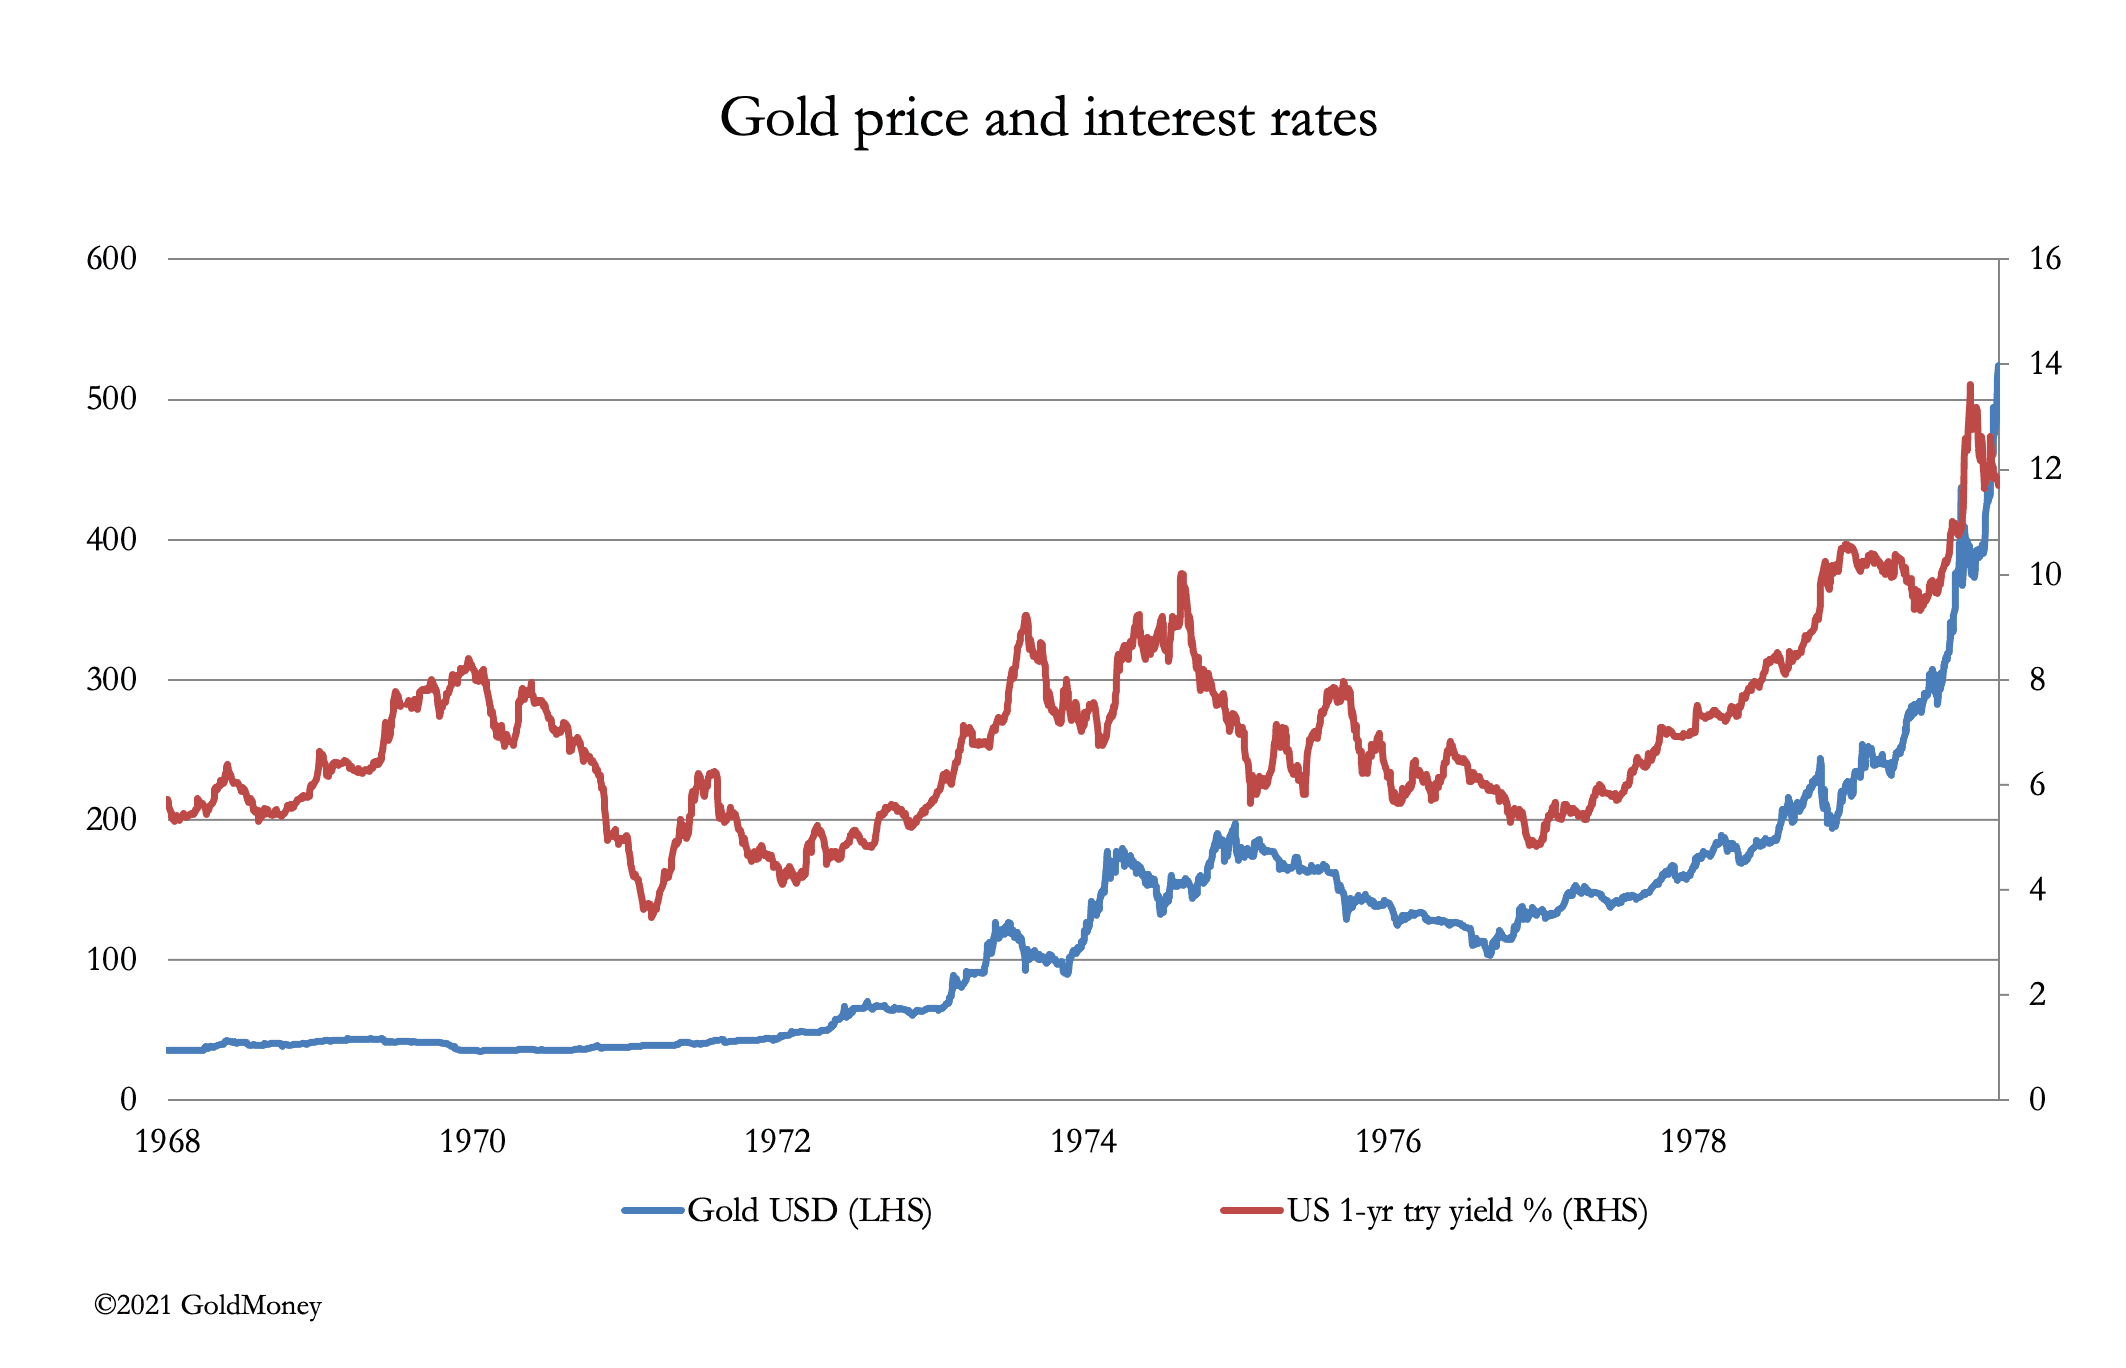
Non seulement la décennie a commencé avec un rendement des bons du Trésor américain à 1 an inférieur à six pour cent pour s’achever à plus du double, mais le cours de l’or est passé de 35 $ à 524 $ à la fin de la décennie. De plus, le graphique montre qu’à partir de 1972, l’or avait tendance à monter avec le rendement de l’obligation et à baisser avec lui, ce qui contredit ceux qui ne saisissent pas la véritable relation.
Tout cela suppose que l’effondrement du pouvoir d’achat des monnaies fiduciaires prendra un certain temps. Mais en vérité, nous ne connaissons ni le calendrier ni la durée de ce processus. Il est peu probable qu’il reproduise les grandes inflations européennes des années 1920, car, dans une large mesure, le commerce s’appuyait alors sur l’alternative que représentaient les dollars convertibles en or, plutôt que sur les monnaies locales. Aujourd’hui, l’effondrement du dollar signifiera probablement qu’aucune monnaie alternative ne sera disponible, car toutes sont liées au dollar.
Un effondrement de la valeur des actifs financiers entraînant les monnaies dans sa chute semble davantage ressembler à une répétition de la bulle de John Law et de son effondrement, qui fut d’ailleurs un précurseur du keynésianisme en action. Mais une monnaie fiduciaire tombant à zéro pourrait aujourd’hui mettre moins de temps, compte tenu de la instantanéité des communications modernes. Dans ce cas, quiconque ne prévoit pas de se procurer de l’or et de l’argent physiques avec un haut degré d’urgence pourrait finir par sombrer avec pour seul bien des monnaies fiduciaires sans valeur.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture par Goldmoney ou par l’auteur ou les auteurs de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans l’article sans avoir préalablement sollicité un avis professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.
Dès que les détenteurs non officiels prendront conscience de ce qu’il advient de leurs dollars et des conséquences de la hausse des rendements obligataires sur l’ensemble des catégories d’actifs financiers, ils réduiront presque certainement leurs avoirs, qui s’élèvent à près de 23 000 milliards de dollars. Tous les actifs financiers libellés en dollars seront menacés, et là où ils vont, les actifs financiers libellés dans toutes les autres devises suivent naturellement. On peut s’attendre à ce que le dollar poursuive également sa baisse face aux autres devises, en partie sous l’effet des plans de dépenses fortement inflationnistes du président Biden. Quelle que soit la situation économique intérieure, la Fed n’aura alors pas d’autre solution concrète que de relever ses taux d’intérêt pour stabiliser le dollar face aux autres devises. Mais nous pouvons être certains qu’elle sera extrêmement réticente à le faire.
La primauté latente des marchés sur la politique monétaire
Il existait, sans aucun doute, des raisons urgentes pour que la Fed vienne au secours des actions et des autres marchés en mars 2020. Depuis plusieurs décennies, les présidents successifs de la Fed, à commencer par Alan Greenspan, admettent ouvertement qu'un marché boursier en hausse est au cœur de la politique monétaire, en raison de son rôle dans la création de richesse et dans le renforcement de la confiance économique. Mais le sauvetage des marchés il y a quatorze mois a également confirmé, si une confirmation était nécessaire, que la Fed répondrait toujours à toute crise financière et économique par des moyens inflationnistes. Cela n'a pas encore conduit à la crise inflationniste qui surviendra tôt ou tard.À mesure que la très attendue consommation d'après-confinement se libère, le manque d'offre de production disponible, conjugué au chaos des chaînes d'approvisionnement, ne peut que faire monter les prix à la consommation nettement au-delà de l'objectif moyen de 2 % de la Fed. Non seulement cela entraînera naturellement une hausse des rendements obligataires, mais la base de valorisation des marchés d'actions se déplacera, ce qui pèsera sur les cours. Même si la Fed tente de compenser ce mouvement en augmentant son assouplissement quantitatif afin d'injecter davantage de liquidités dans les obligations et les actions, il sera impossible de neutraliser l'effet sur les valorisations. Les actions succomberont presque certainement à un choc de taux d'intérêt. Parallèlement, la hausse des rendements obligataires fragilisera les finances publiques. La perspective de pertes croissantes sur les portefeuilles d'investissement conduira inévitablement à la liquidation par les investisseurs étrangers décrite plus haut, entraînant un dollar plus faible et des rendements obligataires encore plus élevés.
Dans ces conditions, la Fed sera prise au piège. Elle ne peut pas laisser les cours des obligations et des actions glisser, au risque de voir les banques commerciales accélérer la contraction du crédit bancaire, ce qui conduirait inexorablement à la liquidation des garanties des prêts. Le sentiment des investisseurs deviendrait profondément négatif. Elle ne peut pas non plus rester en retrait et laisser les marchés se réajuster d'eux-mêmes, en raison des niveaux record de dette des entreprises et autres, qu'il deviendrait impossible de refinancer. Elle ne peut pas davantage créer de la monnaie pour tout sauver, car le dollar s'en trouverait encore plus fragilisé. Il ne lui reste donc qu'une seule voie, qu'elle empruntera avec la plus grande réticence : relever les taux d'intérêt, et de manière substantielle.
Les néo-keynésiens, qui semblent adhérer à l'idée que l'intérêt est de l'usure et que les épargnants doivent être privés de rendement au profit de tous les autres, sont solidement implantés dans les banques centrales et ne manqueront pas de dénoncer cette tentative de remède. Mais l'expérience des années 1970 confirme que les banques centrales relèveront leurs taux, trop peu et trop tard, avant de décider finalement de briser les anticipations de hausse des taux en les devançant. C'est, comme chacun le sait, ce que Paul Volcker a fait en 1979-1981. On se souvient moins que, malgré des taux préférentiels atteignant 20 %, la croissance de la masse monétaire s'est poursuivie, de sorte que la charge d'intérêts a été couverte par des moyens inflationnistes. Le graphique ci-dessous l'illustre.
De ce précédent, nous pouvons conclure qu'entre cesser de créer de la monnaie et relever les taux d'intérêt, la Fed choisira de relever les taux. Cela vient alimenter la croissance de la masse monétaire, comme on peut le déceler dans l'accélération de la courbe à partir de 1979. Mais quel serait l'effet d'une telle politique aujourd'hui ?
Dans les années 1970, l'accumulation de dette intérieure au-delà de ce qui était nécessaire pour financer véritablement la production n'avait pas encore eu lieu, et la financiarisation de l'économie américaine n'est intervenue qu'au milieu des années 1980. L'augmentation de la dette était principalement souveraine, les banques américaines recyclant les pétrodollars vers l'Amérique latine. La seule victime intérieure notable des taux élevés fut le secteur des caisses d'épargne (Savings & Loan).
Aujourd'hui, les États-Unis et les autres économies sont chargés de dettes, dont une grande partie est improductive. Une forte hausse des taux d'intérêt pour contenir l'inflation des prix plongerait l'économie mondiale dans une récession colossale provoquée par la dette. Et si c'est exactement ce qu'il faudrait pour éliminer toutes les entreprises zombies, il n'entre pas dans les attributions de la Fed de prendre une telle mesure. En outre, l'endettement public étant déjà hors de contrôle, le gouvernement américain serait contraint de réduire drastiquement ses dépenses à un moment où ses obligations sociales augmenteraient rapidement.
Mais nous anticipons là l'issue du parcours, en décrivant des événements qui découlent logiquement des dangers qui nous font face aujourd'hui. Pour l'instant, la hausse des rendements obligataires aura pour conséquence de faire passer rapidement les investisseurs d'hypothèses ouvertement haussières à une perspective baissière plus réfléchie, avec une vision radicalement différente. Au lieu de tolérer, voire de réclamer, des politiques mauvaises et inflationnistes, les investisseurs changeront d'état d'esprit en un instant pour craindre tout et n'importe quoi. Dans un contexte baissier, chaque intervention de la gestion centrale des résultats économiques ne fait qu'aggraver les choses, alors qu'auparavant elle semblait les résoudre. Greenspan et les présidents de la Fed qui lui ont succédé avaient raison au sujet de la psychologie des marchés en amélioration, tout en gardant le silence sur la psychologie négative des marchés baissiers. Soudain, nous découvrirons que Charon attend pour faire traverser le Styx aux dépouilles des haussiers.
Les déséquilibres de marché sont d'une telle violence que, lorsqu'ils échapperont au contrôle de la Fed, non seulement les marchés financiers subiront une destruction rapide de valeur, mais les monnaies fiduciaires seront elles aussi fragilisées par la nécessité d'accélérer le rythme de l'inflation monétaire. L'accent des politiques inflationnistes passera du financement des États par l'avilissement de la monnaie à l'avilissement de la monnaie pour sauver l'ensemble de l'économie. La Fed et les autres banques centrales chercheront à compenser la contraction du crédit bancaire, à mettre librement du capital à la disposition d'entreprises qui s'effondreraient autrement, à poursuivre les largages d'argent par hélicoptère en faveur des consommateurs et à compenser les perturbations des chaînes d'approvisionnement. Les responsables politiques seront probablement si désorientés, et la tâche si immense, qu'ils finiront par déshabiller Pierre pour payer… qui d'autre que Pierre lui-même.
Le précédent pertinent de cette folie remonte à 1720, lorsque John Law, en France, qui fut notamment nommé contrôleur général des finances, imprima des livres sans couverture pour gonfler, puis soutenir, la bulle du Mississippi en voie d'effondrement. Son entreprise survécut assez pour affronter Clive en Inde, mais la livre perdit toute valeur en sept mois. Aujourd'hui, certaines sociétés contemporaines survivront, comme l'entreprise du Mississippi de Law, mais en liant la bulle à la monnaie, la monnaie a complètement fait faillite, et il est presque certain qu'il en ira de même aujourd'hui.
L’or et la hausse des taux d’intérêt
En raison de l’actualité, l’échec des monnaies fiduciaires est de plus en plus certain. Contrairement à l’inflation galopante des années 1970, qui a suivi la fin des accords de Bretton Woods, les niveaux d’endettement sont aujourd’hui si élevés et l’intervention de l’État sur les marchés si importante que relever les taux d’intérêt à la manière de Paul Volcker ferait simplement éclater la bulle généralisée. Les défauts de paiement seraient écrasants. Néanmoins, à mesure que le pouvoir d’achat des monnaies fiduciaires continue de s’éroder, des taux d’intérêt toujours plus élevés deviennent inévitables, les marchés cherchant à anticiper de nouvelles baisses jusqu’à leur absence de valeur ultime.Il existe une idée fausse répandue, qui ne correspond pas aux faits : des taux d’intérêt plus élevés seraient défavorables au cours de l’or. Ceux qui propagent cette absurdité supposent que l’or ne porte pas d’intérêt et qu’il est donc désavantagé par rapport à la monnaie fiduciaire. Cela n’est vrai que pour l’or physique et les espèces en fiat détenues en main propre, puisque ni les billets ni l’or ne rapportent d’intérêts. Mais l’un comme l’autre peuvent être prêtés ou loués à des emprunteurs contre intérêt. Simplement, l’intérêt sur une monnaie fiduciaire éphémère tend à être supérieur à celui de l’or physique, car l’or est la forme de monnaie la plus stable, sans risque d’émetteur.
Le graphique ci-dessous confirme que la hausse des taux d’intérêt sur les monnaies fiduciaires n’empêche pas le cours de l’or de monter ; il montre comment ces relations ont évolué dans les années 1970.
Non seulement la décennie a commencé avec un rendement des bons du Trésor américain à 1 an inférieur à six pour cent pour s’achever à plus du double, mais le cours de l’or est passé de 35 $ à 524 $ à la fin de la décennie. De plus, le graphique montre qu’à partir de 1972, l’or avait tendance à monter avec le rendement de l’obligation et à baisser avec lui, ce qui contredit ceux qui ne saisissent pas la véritable relation.
Tout cela suppose que l’effondrement du pouvoir d’achat des monnaies fiduciaires prendra un certain temps. Mais en vérité, nous ne connaissons ni le calendrier ni la durée de ce processus. Il est peu probable qu’il reproduise les grandes inflations européennes des années 1920, car, dans une large mesure, le commerce s’appuyait alors sur l’alternative que représentaient les dollars convertibles en or, plutôt que sur les monnaies locales. Aujourd’hui, l’effondrement du dollar signifiera probablement qu’aucune monnaie alternative ne sera disponible, car toutes sont liées au dollar.
Un effondrement de la valeur des actifs financiers entraînant les monnaies dans sa chute semble davantage ressembler à une répétition de la bulle de John Law et de son effondrement, qui fut d’ailleurs un précurseur du keynésianisme en action. Mais une monnaie fiduciaire tombant à zéro pourrait aujourd’hui mettre moins de temps, compte tenu de la instantanéité des communications modernes. Dans ce cas, quiconque ne prévoit pas de se procurer de l’or et de l’argent physiques avec un haut degré d’urgence pourrait finir par sombrer avec pour seul bien des monnaies fiduciaires sans valeur.
Les points de vue et opinions exprimés dans cet article sont ceux de l’auteur ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas la fourniture par Goldmoney ou par l’auteur ou les auteurs de conseils juridiques, financiers, fiscaux, d’investissement ou comptables. Vous ne devez pas agir ni vous fier à une quelconque information contenue dans l’article sans avoir préalablement sollicité un avis professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.