
Cet article conclut que l’assouplissement quantitatif, en tant que moyen de stimuler les économies et de financer les déficits publics, échouera. L’hypothèse sous-jacente est que le transfert de monnaie supplémentaire vers les non-banques afin de gonfler les actifs financiers, et vers les banques afin de couvrir les besoins de financement des États, deviendra trop important en 2021 pour réussir sans porter atteinte aux monnaies fiduciaires et aux marchés financiers. Il est vrai que cette opinion contraste fortement avec la vision keynésienne courante, selon laquelle les économies recommenceront à croître dès la fin de la crise du covid.
Pour aider les lecteurs à comprendre pourquoi le QE échouera, cet article décrit comment ses objectifs ont évolué : de la stimulation de l’économie par la hausse des prix des actifs, ils sont passés au financement des déficits budgétaires publics en forte augmentation. Il expose ensuite les différences, sur le plan inflationniste, entre le QE souscrit par les banques et celui souscrit par les institutions financières non bancaires, telles que les fonds de pension et les compagnies d’assurance.
Après avoir épuisé la baisse des taux d’intérêt comme principal moyen de stimulation économique, les banques centrales, et en particulier la Fed, se sont engagées dans une pure inflation monétaire. Avant la fin de 2019, celle-ci était devenue le moteur de la politique monétaire de la Fed. Depuis mars 2020, l’objectif du QE a de nouveau changé : il s’agit désormais de financer le déficit budgétaire du gouvernement américain.
Au cours de l’exercice budgétaire en cours, rien que pour financer les déficits budgétaires et en l’absence de demande étrangère nette de bons du Trésor américain, le QE devrait probablement atteindre une moyenne mensuelle de 450 milliards de dollars. Cela est presque impossible avec un taux de change stable, mais, le dollar étant vendu sur les marchés des changes et contre des matières premières, la bulle du « tout dollar » s’effondrera presque certainement.
Introduction
Maintenant que les États-Unis ont élu un nouveau président, qui nommera une nouvelle administration, nous devons oublier les récents événements politiques et nous concentrer sur les futures politiques économiques et monétaires. Il va de soi que le président élu Biden et son futur secrétaire au Trésor seront naturellement plus keynésiens que Trump et Mnuchin, et il est probable que l’accent économique portera davantage sur la stimulation de la consommation que sur l’économie de l’offre. Les politiques menées seront vraisemblablement plus proches de la théorie monétaire moderne, qui est hautement inflationniste, certainement bien plus que sous la présidence de Trump.
Un changement important de la politique monétaire est donc inévitable et, pour les besoins de ce débat, nous pouvons abandonner toute idée selon laquelle la Fed, ou d’ailleurs n’importe quelle banque centrale, serait un agent public indépendant prêt à limiter de façon responsable la croissance monétaire. Au-delà des déclarations publiques d’indépendance habituelles, la Fed s’alignera sur les politiques budgétaires du gouvernement fédéral : il lui appartient de trouver un moyen de s’y conformer sans perdre la face. Toutefois, dans les premiers temps de la nouvelle administration Biden, cela ne devrait pas être trop difficile, car en mars dernier la Fed avait déjà ramené le taux des fonds fédéraux à la limite du zéro et annoncé un assouplissement quantitatif illimité, fixé initialement à 120 milliards de dollars par mois, ainsi qu’une série d’autres mesures expansionnistes.
Un recours accru à l’assouplissement quantitatif sera probablement au cœur des futures politiques monétaires. Mais, hormis l’hypothèse sommaire selon laquelle il constituerait un moyen infaillible de sauver une économie en difficulté, ses conséquences sont mal comprises. Dans le contexte actuel, et hormis l’expérience japonaise qui a débuté bien avant, il était à l’origine destiné à se limiter au sauvetage des économies nationales après la crise bancaire consécutive à la faillite de Lehman. Mais le précédent ayant été créé, il n’est pas surprenant qu’il soit devenu un instrument permanent de la Fed et des autres grandes banques centrales.
Sans doute le terme « assouplissement quantitatif » visait-il, par un tour de prestidigitation linguistique, à détourner les accusations publiques de financement inflationniste. Si tel était le cas, c’est une réussite. Le public reste apathique face à ce que cela implique, et ses effets monétaires demeurent insuffisamment compris. Quant à la classe politique, généralement peu dotée de compétences économiques et monétaires, elle voit peu ou pas de danger dans les conséquences de l’inflation monétaire, ayant confié la question entièrement à ses banquiers centraux.
L’objectif initial est résumé en quelques mots dans un document de la Banque d’Angleterre publié dans son Quarterly Bulletin du premier trimestre 2014, Money creation in the modern economy :
« L’assouplissement quantitatif vise à accroître directement la quantité de monnaie dans l’économie en achetant des actifs, principalement auprès de sociétés financières non bancaires… ce qui fait monter les prix de ces actifs et stimule les dépenses dans l’économie. »[i]
Ce qui ressort de cette citation est la hausse des prix des actifs (financiers), qui revient à admettre que l’on poursuit délibérément une politique à la John Law consistant à imprimer de la monnaie pour fausser les prix de marché. Les apologistes des politiques monétaires pourraient dire que les banques centrales manipulent les prix des actifs depuis un temps considérable, ce qui est vrai. Mais un raisonnement qui s’accélère sur les rails des objectifs d’une politique en direction des butoirs au bout de la voie finit toujours en désastre. Toute autre considération sur les conséquences est écartée. L’appauvrissement qui en résulte, par la dépréciation monétaire, pour tous ceux qui ne sont ni l’État ni ses intermédiaires bancaires agréés ne mérite pas une mention.
Les autres processus de création monétaire décrits dans le document du Quarterly Bulletin sont assurément instructifs et méritent d’être étudiés par ceux qui maîtrisent mal le sujet. Mais si l’article du Quarterly Bulletin explique ensuite le résultat recherché de l’assouplissement quantitatif à cette époque, les choses ont manifestement évolué et une mise à jour s’impose. En examinant en détail les flux monétaires issus de l’assouplissement quantitatif, le présent article va plus loin que le document de la Banque et le fait d’un point de vue indépendant.
Comprendre le rôle des réserves bancaires
Dans le cadre de l’assouplissement quantitatif (QE), la stimulation monétaire transite par les banques commerciales et aboutit au crédit de leurs comptes de réserve auprès de la banque centrale. Comprendre le fonctionnement de ces comptes de réserve est essentiel pour saisir pleinement les mécanismes du QE, et il peut se résumer aux points suivants :
• Seules les banques commerciales agréées sont autorisées à détenir un compte auprès de la banque centrale. Toute interaction entre une banque centrale et un acteur non bancaire passe par le compte de réserve d’une banque commerciale.
• Le solde d’un compte de réserve est comptabilisé à l’actif du bilan de la banque commerciale ; il constitue donc l’un des nombreux postes de la colonne des actifs.
• Comme dans toute relation bancaire, il existe des rôles actifs et passifs. En l’occurrence, seule la banque centrale peut modifier le total des réserves. Une banque ne peut pas initier une vente ou un achat de fonds de réserve auprès de la banque centrale ou à son profit.
• Lorsqu’une banque centrale prête de l’argent à une banque commerciale, celui-ci est crédité sur son compte de réserve. Ce point est peu connu, mais il fausse l’analyse statistique.
Une banque peut échanger ses réserves avec une autre banque disposant d’un compte de réserve auprès de la banque centrale.
• Étant un actif au bilan d’une banque commerciale, les réserves détenues sur son compte auprès d’une banque centrale constituent une source active de financement de son passif.
Il ressort de ce qui précède que les réserves ne sont qu’un des moyens dont dispose une banque commerciale pour financer son passif. Ce passif se compose, en gros, des comptes courants et comptes de dépôt dus aux clients, des obligations et des effets émis par la banque, des financements de marché de gros et des fonds propres. Une hausse des réserves permet à une banque commerciale d’accroître son passif en développant le crédit bancaire. Mais la mesure dans laquelle cela est possible est déterminée par le rapport d’endettement entre le total des actifs et les fonds propres, ce qui est une question distincte.
Stimuler le secteur financier
L’étude de la Banque d’Angleterre postule que, lorsque les taux d’intérêt atteignent leur plancher, la banque centrale ne peut plus stimuler l’économie en réduisant la rémunération des réserves des banques commerciales. C’est à ce stade que les achats d’actifs sont envisagés comme moyen d’injecter davantage de monnaie dans l’économie ; comme le formulent les auteurs, cela suppose de passer d’une gestion des taux d’intérêt à une augmentation directe de la quantité de monnaie. L’intention initiale était de toucher les institutions financières non bancaires, telles que les fonds de pension et les compagnies d’assurance, en leur achetant de la dette publique et en les incitant à réinvestir les liquidités obtenues dans des actifs à plus haut rendement, c’est-à-dire à prendre davantage de risque d’investissement, ce qui se traduit par des rendements plus élevés sur la dette non souveraine et par des perspectives de rendement accrues sur les actions.
Le QE a assurément fonctionné à cet égard en acheminant des liquidités vers les marchés financiers par l’intermédiaire de ces institutions, entraînant une hausse continue des prix. Le QE destiné aux grands fonds d’investissement est le lien entre l’accélération de l’inflation monétaire et la bulle sur le marché des actions, un point que négligent ceux qui estiment que les marchés financiers doivent reposer sur une évaluation des fondamentaux et du risque. Mais, selon la banque centrale, la hausse des prix des actifs financiers profite à tous, et l’effet de richesse stimule à la fois la confiance et l’activité économique. Il est toutefois erroné de penser que la totalité du QE aboutit dans les fonds de pension et d’assurance. De plus en plus, il est devenu un moyen de financer les déficits publics, les banques commerciales agissant comme contreparties directes dans les opérations de QE, au lieu de simplement gonfler les actifs financiers. Et la distinction entre banques et non-banques est importante, car les conséquences monétaires et sur les marchés diffèrent.
Fonctionnement du QE pour les non-banques
L’étude de la Banque d’Angleterre distingue, pour de bonnes raisons, les opérations de QE réalisées avec des institutions financières non bancaires. Elles ont peu de rapport direct avec le financement d’un déficit public, lequel, à l’époque de la publication de l’étude, était supposé passer par les circuits normaux. De plus, les effets inflationnistes d’un QE ciblant des non-banques, telles que les fonds de pension et les compagnies d’assurance, sont entièrement différents de ceux qui résultent de la souscription de dette publique par une banque commerciale.
Pour qu’une banque centrale apporte une stimulation monétaire à des non-banques, elle doit passer par une banque commerciale, car seules les banques commerciales disposent de comptes auprès de la banque centrale. La chaîne de paiements consiste pour la banque centrale à créditer le compte de réserve de la banque du fonds, en contrepartie de quoi cette banque crédite le compte du fonds d’une écriture équivalente. Dans le cas de la Fed, l’actif financier acheté, généralement des obligations du Trésor ou d’agences, est retiré du nom du fonds et réenregistré sur le compte de la Fed. Le schéma ci-dessous, tiré de l’article de la Banque d’Angleterre, résume l’opération.
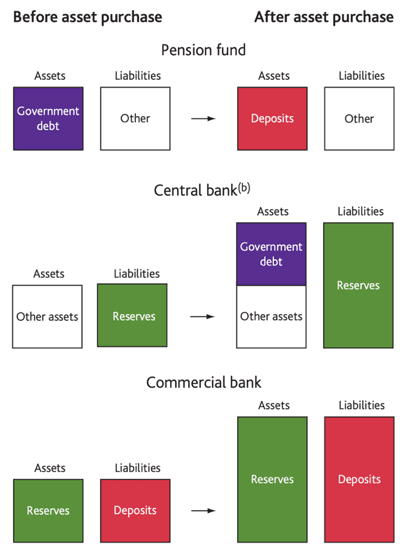
Après avoir cédé sa dette publique, le fonds de pension dispose de liquidités nouvellement créées, inscrites au crédit de son compte auprès de la banque commerciale. Il les investit soit en souscrivant à des émissions nouvelles d'instruments financiers réglementés, notamment des titres à revenu fixe et des actions, soit en achetant sur les marchés des actions et des obligations existantes. La monnaie nouvellement créée passe alors du fonds de pension à de nouveaux détenteurs, avec des conséquences différentes sur les prix. Un investissement dans une émission nouvelle se diffuse dans le secteur non financier et suit une trajectoire de type Cantillon, en faisant monter les prix des biens et des services à mesure qu'il est absorbé par l'économie au sens large. Un investissement dans des actions et obligations existantes restera pour l'essentiel en circulation dans le secteur financier, les vendeurs le réinvestissant dans d'autres valeurs mobilières.
Si le fonds de pension investit dans un fonds négocié en bourse (ETF), cela entraîne une expansion de cet ETF, qui peut alimenter des achats, par l'ETF, d'actifs financiers ou non financiers conformément à son mandat. En transmettant la monnaie nouvellement créée, par l'intermédiaire des fonds de pension et des compagnies d'assurance, vers des achats d'ETF de matières premières, les flux d'investissement issus de l'assouplissement quantitatif (QE) font ainsi monter les cours des matières premières.
Cela explique comment les banques centrales, par le QE, font augmenter les prix des actifs financiers au moyen de l'inflation monétaire, et comment le QE affecte également les cours des matières premières. Dans le cas de la Fed, le mécanisme suppose que des titres de dette publique ou d'agences soient disponibles à l'achat auprès des compagnies d'assurance et des fonds de pension. Mais il faut surmonter une inadéquation : les fonds de pension comme les assureurs ont des engagements à long terme, en regard desquels ils souhaitent détenir des placements sans risque à long terme. Par conséquent, la dette publique qu'ils sont normalement disposés à vendre à la banque centrale tend naturellement à se limiter aux échéances plus courtes, qu'ils détiennent principalement à des fins de liquidité. Dès lors, s'ils vendent de la dette à court terme, ils finissent par souscrire à de nouvelles émissions d'échéances similaires, faute de modifications de leur stratégie globale d'investissement recommandées par leur actuaire. L'introduction d'un financement à plus long terme est une question différente : la banque centrale recourt alors délibérément à une intervention sur la courbe des taux pour accéder à la détention non bancaire d'obligations à plus long terme. Cette forme d'« opération twist » est examinée plus loin dans cet article. Pour l'instant, nous devons étudier un second objectif monétaire, à considérer comme distinct de l'intention initiale du QE : le financement du déficit de l'État.
Le financement du déficit de l'État
Un fonds de pension qui souscrit à de nouvelles émissions de dette publique, uniquement pour les revendre à la banque centrale par l’intermédiaire de sa banque commerciale, effectue une opération différente de celle décrite plus haut. Lorsqu’un achat de dette publique est adossé à sa revente, l’effet monétaire est le même que lorsqu’une banque intervient comme principal dans une opération d’assouplissement quantitatif (QE).
Si les règles et les procédures varient d’une banque centrale à l’autre, les effets sont toujours les mêmes. Une banque commerciale qui souscrit à une nouvelle émission d’obligations d’État le fait à partir de son propre bilan. Le QE lui permet ensuite de revendre ces obligations à la banque centrale avec une légère marge. Le produit du QE est crédité sur les réserves de la banque commerciale auprès de la banque centrale. Hormis le bénéfice réalisé sur l’opération, l’achat et la vente s’annulent en pratique, et l’opération n’entraîne aucune variation significative de la masse monétaire en circulation.
Sur ce point, l’effet monétaire est fondamentalement différent de celui d’une vente à la banque centrale, par un vendeur final qui n’est pas une banque, tel qu’un fonds de pension, d’un actif existant de son portefeuille. La vente à la banque centrale d’une obligation préexistante ne profite pas aux finances publiques. En revanche, le transfert de nouvelles obligations d’État à la banque centrale par l’intermédiaire d’une banque commerciale agissant sur son propre compte leur profite.
L’effet inflationniste du QE financé par les banques provient de la dépense publique des fonds levés et dépend de la manière dont cet argent est dépensé. Il convient aussi de rappeler que si un acteur non bancaire souscrit de la même façon à de la dette publique, puis la cède au programme de QE de la banque centrale par l’intermédiaire de sa banque commerciale, il n’y a, une fois l’opération achevée, aucune expansion monétaire, hormis le bénéfice réalisé sur l’opération. Dans tous les cas où des obligations d’État sont achetées uniquement pour être revendues à la banque centrale, l’opération n’comporte pas de stimulus monétaire au stade initial. On peut seulement dire que l’augmentation des émissions d’obligations d’État n’évince pas la demande du secteur privé pour les obligations, comme ce serait le cas sans QE. L’inflation monétaire provient de la dépense publique des fonds levés.
Dans le contexte économique actuel, où les déficits publics se creusent rapidement, le QE est de plus en plus utilisé pour financer les dépenses publiques, au lieu d’être orienté vers le soutien des prix des actifs financiers. L’intention initiale, telle que décrite dans l’article de la Banque d’Angleterre de 2014, n’est plus l’objectif prioritaire depuis septembre 2019, en ce qui concerne la Fed.
Pour les émissions de bons et d’obligations du Trésor américain, jusqu’en septembre 2019, les acheteurs ne manquaient pas : des investisseurs étrangers qui recyclaient les dollars issus du déficit commercial des États-Unis, et de grands fonds spéculatifs pratiquant un carry trade sur le marché des swaps de change, c’est-à-dire empruntant des euros et des yens pour investir dans de la dette publique américaine à meilleur rendement. Septembre 2019 est une date marquante, car c’est à ce moment que le système bancaire américain a manqué de capacité de bilan pour financer les swaps de change, et que le taux des pensions livrées (repo) a bondi, atteignant 8 points de pourcentage au-dessus du taux des fonds fédéraux de la Fed, alors fixé à 2 %.
Le dénouement des swaps de change a été suivi d’un recul de l’appétit étranger pour les bons et obligations du Trésor américain, accentué par la réduction par la Fed de son taux directeur à la limite du zéro en mars 2020. Dans une certaine mesure, cette baisse de la demande étrangère a été masquée par la demande persistante de compagnies d’assurance captives établies dans des places telles que les îles Caïmans, qui réinvestissent leurs primes libellées en dollars pour couvrir leurs engagements en dollars américains.
Mais avec un taux des fonds fédéraux à la limite du zéro, le processus de compression des primes de risque par le QE est limité. L’intérêt pour les fonds de pension et les compagnies d’assurance de jouer un rôle dans le QE diminue. En outre, le malaise économique lié aux confinements dus à la covid a accru les risques d’investissement. Outre le déplacement de l’accent du QE, de la hausse des actifs financiers vers le financement d’un déficit budgétaire en forte croissance, il semble que l’élan de la hausse des actifs financiers investissables risque de s’essouffler. De nouvelles mesures s’imposent, et deux options se présentent : une « opération twist » pour libérer l’accès à la dette du Trésor à moyen et long terme détenue par des acteurs non bancaires, et une incursion dans les taux négatifs.
Dans une nouvelle opération twist, la Fed réinvestirait les titres du Trésor et des agences arrivant à échéance dans des obligations de maturité moyenne et longue, maintenant son taux directeur à zéro tout en abaissant les rendements obligataires le long de la courbe. Lorsque la Fed a employé cette tactique en 2011, elle faisait partie d’un plan de relance économique et s’inscrivait dans un contexte de demande étrangère pour la nouvelle dette publique américaine. Une nouvelle opération twist serait différente, car son objectif premier serait de financer les dépenses publiques en l’absence de demande étrangère pour la dette du Trésor.
Le plan consisterait à remplacer, au moins en partie, le stimulus du QE à l’égard des investisseurs non bancaires par un nouveau stimulus, la baisse des rendements des échéances de dix à trente ans. Si le rendement des obligations du Trésor à 10 ans pouvait être ramené sous 0,75 % contre 1,1 % actuellement, cela pourrait prolonger l’effet de richesse sur les actifs financiers sans solliciter les acteurs non bancaires, tout en utilisant le QE pour financer le déficit public.
Autrement dit, le soutien aux marchés redevient la baisse des taux d’intérêt le long de la courbe des rendements, mais sans franchir la limite du zéro. Les banques opérant sur leur propre compte peuvent traiter des milliards pour des gains mesurés en points de base pendant un certain temps, mais cette thèse se heurte déjà aux vents contraires d’hypothèses trop favorables.
La première hypothèse est que la baisse des taux d’intérêt du dollar américain peut se poursuivre en territoire négatif afin de permettre la poursuite du financement par le QE. L’élément important pour les banques est leur capacité à tirer parti de coûts de financement négatifs sur leurs réserves pour obtenir un surcroît de rendement sur les souscriptions de dette publique, ensuite cédée à la banque centrale. Des précédents existent pour l’euro et le yen, et la question est débattue pour la livre sterling. Mais le dollar étant la monnaie de réserve mondiale, des taux négatifs plongeraient l’ensemble des matières premières dans des backwardations nominales, avec des conséquences involontaires spectaculaires. De plus, s’ils étaient répercutés par les banques commerciales à leurs clients, ils constitueraient une taxe sur les dépôts étrangers, accélérant la récente baisse du dollar sur le marché des changes.
La deuxième hypothèse concerne le détournement de l’activité des banques au profit du financement de l’État, au détriment des besoins de crédit du secteur privé. Si, dans le climat économique actuel, les banques ne sont de toute façon guère enclines à accroître leurs prêts au secteur privé, une intensification du QE de la Fed ne peut qu’encourager et accélérer l’abandon du financement du secteur privé par le crédit bancaire au profit des gains tirés du carrousel du QE. Rappelons que la capacité de bilan des banques est strictement limitée, quel que soit le niveau de leurs réserves.
Enfin, il faut supposer qu’il n’y aura aucun effet de rétroaction d’une baisse du dollar ou d’une hausse des prix dans l’économie non financière, en conséquence des dépenses déficitaires de l’État, une hypothèse qui paraît injustifiée.
L’échec de plus en plus inévitable de l’assouplissement quantitatif
Il semblerait qu’en 2021 le rythme de l’assouplissement quantitatif (QE) augmente sensiblement par rapport à celui des banques centrales qui y ont eu recours l’an dernier. Dans le cas de la Fed, celle-ci pourrait bientôt devoir financer des montants sans précédent, rien que pour couvrir le déficit budgétaire de l’État au cours de l’exercice en cours. Le déficit budgétaire du second semestre du dernier exercice (mars-septembre 2020) s’est élevé à 2 774 milliards de dollars, un chiffre stupéfiant, sur un total de 3 300 milliards pour l’ensemble de l’année.[ii] Si, comme il est probable, les déficits du gouvernement américain pour l’exercice 2021 évoluent à un rythme similaire à celui du second semestre du dernier exercice, le déficit annuel à financer approcherait 5 500 milliards de livres, ce qui exigerait un financement moyen par le QE d’environ 460 milliards de livres par mois.
Au lendemain de l’élection présidentielle, la pensée keynésienne n’est guère allée plus loin que l’espoir de voir l’activité économique revenir rapidement à la normale dès la fin des confinements liés au covid. Il suffirait d’un dernier plan de relance, actuellement en négociation. Les keynésiens estiment alors que la Fed pourrait commencer à normaliser son bilan et laisser les taux d’intérêt remonter progressivement. Cette opinion a été récemment illustrée par les présidents des Fed régionales de Dallas, d’Atlanta, de Chicago et de Richmond, qui ont suggéré à l’unisson que la Fed pourrait commencer à réduire le QE plus tard cette année, avec des hausses de taux à suivre.[iii]
Cela comporte probablement une part de calcul politique, visant à marquer son territoire avant le premier plan de relance budgétaire de Biden. Mais alors que les acteurs non bancaires examinent leurs risques d’investissement dans un contexte de stagnation du crédit bancaire, les forces déflationnistes sur les marchés du crédit sont appelées à compromettre l’efficacité du QE pour soutenir les prix des actifs financiers.
Il existe aussi une menace croissante : les fonds de pension et les compagnies d’assurance, qui doivent conserver des positions de base en obligations d’État, risquent de laisser ces positions devenir trop faibles et seront réticents à en vendre davantage à la banque centrale contre des liquidités, en tout cas dans les quantités vraisemblablement nécessaires pour soutenir les marchés financiers. Le soutien apporté aux marchés par le réinvestissement de ces liquidités ralentira alors jusqu’au point où les marchés commenceront à fléchir. En outre, la Fed devra probablement aussi absorber les ventes de détenteurs étrangers d’obligations et de bons du Trésor américain, ce qui compromettrait les efforts visant à maintenir les taux à court terme près de la borne du zéro.
La tendance est déjà à l’œuvre. La figure 1 ci-dessous montre que le rendement des obligations du Trésor américain à 10 ans augmente actuellement, malgré tout l’argent nouveau issu du QE injecté sur les marchés financiers, qui a jusqu’ici contenu les rendements obligataires.

Les keynésiens espèrent sans doute que la hausse des rendements obligataires, loin d’être préoccupante, anticipe la reprise économique qu’ils vantent tant, ainsi que la réduction prochaine des achats de la Fed plus tard cette année. Mais cette appréciation va à l’encontre de faits indiscutables. Les entreprises des secteurs non financiers font faillite à une échelle sans précédent, et toute analyse du risque systémique montre qu’une défaillance bancaire majeure est à prévoir, sous l’effet conjugué d’un effet de levier excessif dans les bilans bancaires et d’une hausse des créances douteuses. Les cours des actions bancaires dans le monde, notamment ceux de certaines grandes banques d’importance systémique mondiale (G-SIB) de la zone euro, de Chine et du Royaume-Uni, se négocient avec des décotes substantielles par rapport à leur valeur comptable. Pourquoi, dès lors, le rendement des UST à 10 ans augmente-t-il ?
La réponse est d’une simplicité inquiétante : les marchés anticipent une baisse de la valeur du dollar à l’avenir. Les détenteurs de dollars exigent donc une préférence pour le présent plus élevée afin de compenser leurs anticipations concernant le pouvoir d’achat du dollar. Cela est confirmé par la hausse généralisée des prix des matières premières et par l’argent de la peur qui afflue vers le bitcoin. Le fait que l’or ait progressé de 26 % l’an dernier est un indice supplémentaire en ce sens.
Par conséquent, la perspective d’inonder les marchés obligataires d’une dette publique supplémentaire à une échelle sans précédent fait monter les rendements obligataires en dollars, et ils continueront de le faire. L’ensemble du dispositif, par lequel la Fed crée des dollars par l’intermédiaire de ses agents financiers non bancaires afin de continuer à gonfler les prix des actifs financiers, est voué à l’échec. Et comme l’expérience de John Law en France il y a trois siècles l’a prouvé, la meilleure façon de tirer parti de la répétition keynésienne actuelle à l’échelle mondiale est de vendre à découvert la monnaie de la banque centrale contre une monnaie saine. À la fin de 1719, Richard Cantillon a vendu à découvert la livre de Law contre des livres sterling et des florins néerlandais sur les marchés des changes de Londres et d’Amsterdam, plutôt que de vendre à découvert des actions de la bulle du Mississippi de Law. Aujourd’hui, il vendrait des dollars à découvert contre de l’or, la seule monnaie saine disponible aujourd’hui.
[i] Voir la synthèse, p. 14.
[ii] Voir la figure 2 dans https://www.goldmoney.com/research/goldmoney-insights/global-inflation-watch
[iii] Cité d’après The Daily Telegraph d’aujourd’hui, dans un article d’Ambrose Evans-Pritchard : « Biden’s spending blitz fires starting gun on a fresh Fed taper tantrum ».
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.