
Cet article relie la théorie autrichienne du cycle économique au cycle du crédit bancaire. Il explique comment le crédit bancaire est créé, et avec lui les dépôts de la clientèle, par le jeu de la comptabilité en partie double.
La suppression des taux d’intérêt par les banques centrales a pratiquement mis fin à la création de crédit bancaire au profit des entreprises non financières. Les banques ont plutôt accru leur bilan pour financer des activités purement financières et de la spéculation, afin de compenser la baisse de leurs marges sur les prêts.
La contraction cyclique du crédit bancaire devrait être plus importante que tout ce que nous avons connu depuis le krach de Wall Street de 1929-1932. Les tentatives des autorités pour différer cette réalité semblent devoir saper le pouvoir d’achat de leurs monnaies.
Introduction — l’attrait de l’expansion monétaire
L’histoire est truffée de personnages qui, dans tous les domaines de l’activité humaine, voient un raccourci vers leur objectif. Ésope en a même tiré une fable : le lièvre et la tortue. L’économie appliquée ne fait pas exception. Avant l’époque moderne, l’exemple emblématique fut John Law, qui, en octobre 1715, présenta au Conseil des finances, au château de Vincennes, un projet de banque « au nom et pour le compte du Roi ». Law inventait la banque centrale. Il avait convaincu le duc d’Orléans, prince régent, qu’il existait une solution simple aux dettes du jeune roi, héritées de son père prodigue, Louis IV — le Roi-Soleil dépensier. Il émettrait des livres contre des espèces métalliques et doterait sa banque en capital au moyen de la dette royale, achetée avec une décote mais valorisée à sa valeur nominale. L’économie serait stimulée, et il allégerait la charge d’intérêts des billets d’État.L’autorisation lui fut d’abord refusée, mais en mai suivant, des lettres patentes lui furent délivrées pour une banque privée, et Law put se lancer. La transformation en Banque royale — fonctionnant dans les faits au nom du Roi — vint plus tard. Nul ne mettait en doute les capacités intellectuelles de Law ni son pouvoir de conviction. Et deux siècles plus tard, Law eut un sosie en Keynes, qui adopta, sans le savoir, l’essentiel des théories de Law, et assurément une grande partie de sa conception de la monnaie et de l’économie.
Dans le sillage des solutions rapides de Keynes, l’étude de la relation entre le crédit et les cycles économiques a été négligée. Plutôt que de chercher pourquoi survenait une récession périodique, il était plus simple d’en supposer une cause. Keynes a en pratique déclaré que le marché libre échoue parce qu’il est défaillant. Sa solution était l’intervention de l’État pour le corriger. Et lorsque l’aide économique de l’État s’est révélée n’être qu’un palliatif temporaire, l’économie retombant en récession, l’hypothèse de départ n’a jamais été remise en question : elle a simplement prévalu, l’intervention a été répétée, et elle continue de l’être par ses disciples aujourd’hui.
Les économistes, les commentateurs et les investisseurs savent tous que des facteurs cycliques influent à la fois sur la valeur des actifs et sur l’activité économique. Certains investisseurs ne jurent que par leurs cycles favoris. Mais en économie, la théorie des cycles est principalement associée à l’école autrichienne, notamment aux écrits de Ludwig von Mises sur la théorie du cycle économique et au triangle de Friedrich von Hayek. Aujourd’hui, on désigne l’ensemble sous le nom de théorie autrichienne du cycle économique.
Les explications de l’école autrichienne sur les phases d’expansion et de récession ont considérablement enrichi notre compréhension, et les liens avec les fluctuations du crédit ont été examinés et compris par Mises comme par Hayek. Or ces défaillances cycliques sont encore clairement ancrées dans nos économies. Pour redonner vie à ce sujet important, nous devons écarter les hypothèses économiques néo-keynésiennes et revenir aux principes de base, en adaptant et en enrichissant les conclusions de l’école autrichienne pour l’époque moderne.
La conception de Hayek du cycle économique
Hayek était célèbre pour sa description du mécanisme par lequel le cycle économique ordinaire se produit. Il avait recours à un triangle pour illustrer à ses étudiants de la London School of Economics les relations entre la consommation, l’épargne et les conséquences, pour l’investissement en capital, des variations des taux d’intérêt.
Hayek a utilisé ce modèle pour illustrer l’effet des taux d’intérêt sur le taux d’épargne et les conséquences pour le calcul économique des entreprises, en soulignant que le capital était libéré sous la forme d’une épargne accrue, résultant d’une baisse de la consommation immédiate. Il a ensuite été expliqué de la manière suivante :
« Le nombre d’étapes de production que le marché peut soutenir dépend de la préférence temporelle des consommateurs. Par exemple, une réduction de la préférence temporelle accroît l’offre de fonds prêtables et réduit le taux d’intérêt sur le marché, toutes choses égales par ailleurs. Cette hausse de l’épargne permet d’étendre le triangle en augmentant le capital financier nécessaire pour ajouter des étapes de production. . . Le triangle hayékien propose une simplification de la théorie du capital afin de mettre en évidence certaines caractéristiques particulières, telles que les effets des taux d’intérêt du marché sur la durée de la production dans une économie. »[i]
Certains éléments de cette déclaration (qui n’est pas de Hayek) semblent reposer sur des bases fragiles. Il en va ainsi de l’idée qu’une réduction de la préférence temporelle (autrement dit, une baisse des taux d’intérêt, ce qui, sur des marchés libres, revient au même sans décalage dans le temps) accroît l’épargne. Or, on peut raisonnablement s’attendre à ce qu’une baisse des taux d’intérêt produise l’effet inverse, en détournant l’épargne vers la consommation. De toute évidence, pour que cette déclaration soit exacte, d’autres facteurs doivent intervenir et l’emporter sur la courbe attendue de l’offre et de la demande. L’explication se trouve dans les pratiques comptables des banques, comme nous le verrons plus loin dans cet article.
Le triangle de Hayek supposait que, l’investissement accru étant la conséquence d’une baisse des dépenses de consommation, la rentabilité se déplace des activités de détail vers les premières étapes de la production. L’augmentation de l’investissement en capital provenant d’une épargne plus élevée était orientée en conséquence. Et la réduction de la préférence temporelle diminuait la pénalité de temps liée à la production future. Par conséquent, des méthodes de production plus détournées devenaient viables.
L’idée que le détour de la production manufacturière s’accroît avec le capital disponible a été proposée à l’origine par Eugen von Böhm-Bawerk, économiste plus ancien de l’école autrichienne et, pendant un temps, ministre des Finances de l’Autriche. Le triangle était la tentative de Hayek d’expliquer la relation entre l’investissement, le temps et les moyens de production. En tant qu’explication, elle semble avoir commencé à être acceptée avant que l’establishment économique ne se tourne vers le keynésianisme, à la suite de la publication de la Théorie générale de Keynes, qui a globalement retiré les facteurs temporels de l’économie dominante.
Il y a beaucoup de détails à examiner derrière le triangle de Hayek, mais il comporte aussi des contradictions, et une contradiction dans la théorie du détour de production devrait être évidente pour les économistes d’aujourd’hui. Elle ne tient pas compte d’un fait évident que révèle la logistique moderne. Indépendamment des variations de l’épargne, la spécialisation permet toujours d’espérer des améliorations de la combinaison coût, qualité et fiabilité, par rapport à un fabricant qui réaliserait lui-même l’ensemble des procédés de fabrication. Ainsi, avec le temps, la production finale de biens d’équipement et de biens de consommation durables est devenue de plus en plus un processus d’assemblage de composants préfabriqués provenant de sources diverses. Cette évolution a eu peu à voir avec les variations de la préférence temporelle, et davantage avec les avantages de la mondialisation.[ii] L’approche hayékienne ignore également les avantages d’échelle dont bénéficie un fabricant spécialisé produisant des composants pour un large éventail de fabricants assembleurs, ce qui viendrait inévitablement à l’esprit des lecteurs de la description d’une manufacture d’épingles faite par Adam Smith dans le premier volume de La Richesse des nations.
On peut soutenir qu’un second défaut de cette approche est de qualifier le cycle de cycle d’activité économique. Ludwig von Mises l’a décrit comme un cycle commercial. Ces deux descriptions sont trompeuses, dans la mesure où l’origine du cycle réside dans le crédit bancaire. Tous les économistes auraient eu intérêt à accorder davantage de crédit aux aspects pratiques et aux conséquences de la création de crédit bancaire dans le système bancaire mondial qui existe au moins depuis le Bank Charter Act de 1844 en droit anglais, et en Angleterre depuis l’époque des premiers orfèvres de Londres.
Les origines et les pratiques du système bancaire moderne
Pendant la guerre civile anglaise (1642-1651), les orfèvres recevaient des dépôts en versant 6 %, au motif que ces dépôts devenaient des dettes envers les déposants et, par conséquent, la propriété des orfèvres, libres de les employer comme bon leur semblait pour générer le rendement promis. C’est de cette pratique que l’épargne déposée est devenue une dette de la banque envers les déposants (en droit bancaire romain et anglais, un mutuum et non un depositum), et que le rôle des banques dans l’expansion du crédit bancaire s’est solidement établi. Comme le montre le latin, l’expression « dépôt bancaire » pour désigner les soldes créditeurs des clients est manifestement erronée.Les théoriciens supposent que la hausse des taux d’intérêt vers la fin du cycle du crédit modifie l’équilibre entre épargne et consommation, en attirant davantage d’épargne et en réduisant la consommation. C’est une erreur. Du point de vue du banquier, la hausse des taux d’intérêt est la conséquence de l’augmentation du risque de crédit et traduit la volonté de réduire l’offre de crédit. Or, par le jeu de la comptabilité en partie double, une réduction de l’exposition aux prêts s’accompagne d’une réduction de la principale source de financement du bilan, à savoir la dette de la banque envers ses déposants. À l’inverse, la baisse des taux d’intérêt, qui reflète un moindre risque de crédit, résulte de la volonté du secteur bancaire d’accroître ses portefeuilles de prêts, et non, comme on le suppose couramment, d’un excédent d’épargne.[iii] C’est pourquoi les dépôts bancaires augmentent au début du cycle du crédit ; à ce stade, cela concorde avec le triangle de Hayek, sauf que l’origine des dépôts n’est pas l’épargne des consommateurs, mais l’expansion du crédit bancaire. Le processus de création de dépôts est expliqué plus en détail ci-dessous.
Ce sont les modalités pratiques de la comptabilité bancaire qui entraînent la hausse et la baisse du volume des dépôts. C’est l’inverse de ce que suggéreraient les lois de l’offre et de la demande appliquées à l’allocation de l’épargne. L’erreur consiste à considérer les taux d’intérêt comme le prix de la monnaie, une erreur qui sous-tend même les politiques monétaires des banques centrales.
Nous pouvons résumer la situation par une loi d’airain de la banque :
En créant de la monnaie par le crédit, les banques créent des dépôts. Par conséquent, l’augmentation ou la diminution du niveau global des dépôts ne dépend pas des épargnants, mais des banques.
À mon sens, il est bien plus utile à la compréhension des cycles économiques d’adopter une approche qui en recherche l’origine, et celle-ci est sans aucun doute un cycle d’expansion et de contraction du crédit bancaire. L’épargne véritable fournit bien du capital aux entreprises, mais par des canaux directs, qui peuvent ou non être complétés par le crédit bancaire. Notre enquête doit porter sur la raison pour laquelle les variations du volume de crédit bancaire engendrent un cycle d’activité économique.
La forme et l’incidence des contractions périodiques du crédit varient d’un cycle à l’autre, et les interventions de l’État y ajoutent des distorsions. Mais il existe clairement un cycle sous-jacent, sauf peut-être aux yeux d’un keynésien intransigeant. Et dans l’étude de tout cycle, il faut un point de départ. Puisque nous anticipons que le crédit est en cause, nous devons d’abord décrire, comme référence, un modèle économique où la quantité de monnaie et de crédit est constante et où l’État n’intervient pas. Nous supposerons également que le pouvoir d’achat de la monnaie dans son ensemble varie peu, car celle-ci est fondamentalement saine.
Le modèle d’économie à monnaie saine
Dans cette économie, la communauté qui la compose est à la fois consommatrice et épargnante, et, grâce à la division du travail, les producteurs qui en font partie fournissent un revenu à tous. Nous devons la décrire ainsi afin d’inclure ceux qui ne produisent pas, tels que les enfants, ceux qui dépendent d’autrui pour leur subsistance et leur bien-être, comme les personnes âgées et les personnes infirmes, et ceux dont le travail n’est pas reconnu économiquement, comme les personnes travaillant au foyer.Les producteurs se constituent en entreprises employant des salariés, et répondent à l’ensemble des besoins et des désirs de la communauté selon la demande qui leur est adressée. Tout ce qui est importé, parce que cela ne peut être produit localement, comme les matières premières, ou parce que cela est mieux fabriqué ailleurs, peut l’être librement, à condition que les importations soient payées, soit par les exportations de la communauté, soit par l’exportation d’une partie de son stock de monnaie. Dans ce dernier cas, une exportation nette de monnaie tendra à accroître sa rareté au sein de la communauté, réduisant ainsi les prix de production intérieurs par rapport à ceux des biens importés. En rendant l’exportation plus attrayante et les importations plus coûteuses, et si une autorité centrale n’intervient pas, un équilibre entre importations et exportations est toujours maintenu.
Si l’on met de côté les fluctuations de la quantité de monnaie issues des échanges avec d’autres communautés, le total des sommes reçues par les producteurs, sous forme de capital d’investissement et de ventes de biens issus des dépenses de consommation et de l’épargne, restera inchangé d’une année à l’autre. Ce qui changera continuellement, c’est la manière dont les flux monétaires évoluent, faisant monter certains prix là où la demande a augmenté, tandis que d’autres baissent là où elle a diminué. Par leurs enchères pour obtenir des fonds, les entrepreneurs et les industriels peuvent faire fluctuer la répartition entre consommation immédiate et consommation différée.
Les entreprises qui n’atteignent pas une rentabilité suffisante, ou qui échouent complètement, redéploient leurs ressources, ou voient celles-ci redéployées de façon plus rentable par d’autres. C’est la destruction créatrice de Schumpeter à l’œuvre. Et toujours, par un processus de réévaluation continue, les producteurs utilisent les moyens dont ils disposent pour maximiser leurs profits, en rivalisant pour être les meilleurs à satisfaire les demandes changeantes des consommateurs.
Une monnaie saine et la division du travail sont ensemble le moteur du progrès économique et de l’amélioration de la condition humaine, et constituent le fondement du libre-échange entre les individus. Ce principe a été approuvé par les économistes classiques. Il exige de la souplesse dans l’usage de la monnaie, que ce soient ses utilisateurs qui déterminent la demande globale de monnaie, et non l’État, et il n’a assurément pas besoin de l’inflation du crédit par un système bancaire soutenu par l’État. Mais c’est bien ce que nous avons. Nous devons maintenant introduire une variation de la quantité de monnaie sous forme de crédit bancaire et observer comment réagit notre modèle simple, et par nature performant, d’une économie de marché libre fondée sur une monnaie saine.
Comment le crédit bancaire est étendu
Une banque commerciale démarre son activité avec ses fonds propres et une licence l’autorisant à prêter. Le bilan d’une banque type, après sa création et avant le début de son activité, pourrait se présenter ainsi.
Supposons maintenant que la banque convienne avec un client d’un prêt de 100 000. La banque prête-t-elle son propre argent ? Très probablement pas, auquel cas son bilan se présente désormais ainsi.

Dans les livres de la banque, le prêt est évidemment un actif pour la banque. Mais au moment précis où le contrat de prêt est signé, le compte courant du même client est crédité du montant intégral du prêt. Aucune autre partie n’intervient. Certes, le relevé bancaire du client peut présenter les choses différemment, mais il ne s’agit que de présentation. Ce qui compte, ce sont les comptes propres de la banque.
Or une banque dont l’exposition au crédit est si faible par rapport au capital de son actionnaire n’est guère rentable. Et comme elle s’est vu accorder une licence d’émission de crédit, elle fera presque certainement croître son propre bilan à la recherche de profits.
Son bilan pourrait alors se présenter ainsi.
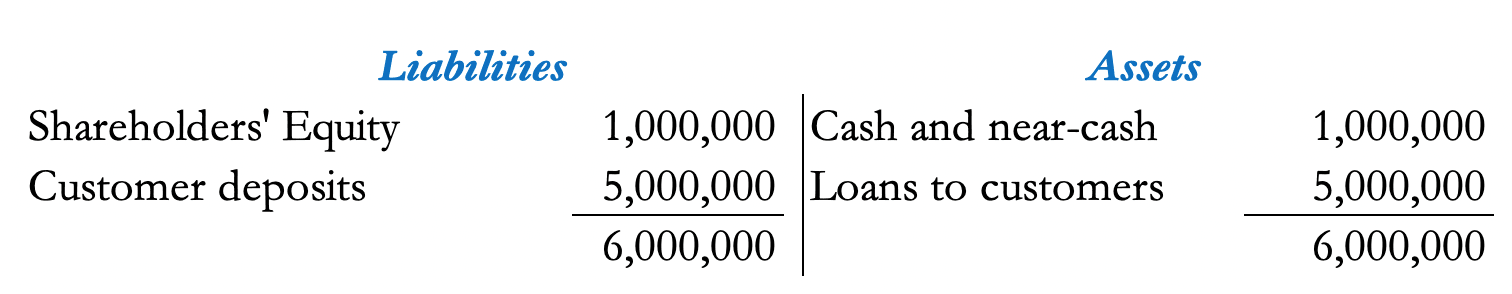
Il faut à nouveau souligner que tous les dépôts des clients ont été créés en raison de contrats de prêt. D’autres déposants peuvent ouvrir des comptes courants et des comptes de dépôt, en transférant presque toujours des soldes provenant d’ailleurs dans le système bancaire. Et certains clients dont les comptes sont créditeurs et qui n’ont aucun prêt peuvent clore leurs comptes et transférer les fonds vers d’autres banques. Pour les besoins de notre illustration, nous ignorerons ces opérations qui, lorsqu’elles entraînent des variations nettes, sont compensées par les marchés de gros ou par une chambre de compensation et n’ont aucun lien direct avec le processus de création de crédit.
Le bilan de la banque ayant atteint 6 000 000, notons que le prêt d’argent aux clients à un taux moyen de, disons, 8 % constitue la marge brute, car le compte courant en contrepartie n’a rien coûté à la banque. C’est là l’avantage rentable de la création de crédit par jeu d’écritures. La banque de notre exemple perçoit désormais un revenu brut de 400 000 sur son portefeuille de prêts. Nous pouvons en outre supposer que son capital est investi en bons du Trésor à court terme et en effets de commerce escomptés, pour un rendement annualisé moyen d’environ quatre pour cent. Le revenu total de la banque à la fin d’une année d’activité, y compris les revenus de son propre capital, s’établit alors à 440 000, soit un rendement brut avant charges de 44 % sur le capital de la banque, qui s’élève à un million.
Une fois débarrassé des dépenses superflues, on constate que le prêt bancaire par création de crédit est extrêmement rentable. Il est vrai que tous les prêts ne fonctionnent pas ainsi. Les banques encouragent aussi les dépôts, sur lesquels elles versent des intérêts, à la manière des orfèvres des années 1650 évoqués plus haut. Mais ces fonds peuvent être prêtés avec des marges plus élevées encore, par exemple aux titulaires de cartes de crédit présentant des soldes non réglés ou à de petits emprunteurs en découvert. Toutefois, à titre d’illustration, nous nous en tiendrons à un portefeuille de prêts composé d’emprunteurs plus importants.
Conséquences du crédit bancaire pour l’économie
Un ratio actifs/capital de 6 pour 1 dans le bilan d’une banque est généralement considéré comme prudent. Il apparaît désormais évident que l’essentiel de la monnaie et du financement d’une économie est du crédit bancaire. Dans les économies anglo-saxonnes que sont les États-Unis et le Royaume-Uni, cela est assurément vrai en raison de leur faible taux d’épargne des ménages, laquelle est dirigée vers les entreprises par les marchés d’émission, sans intermédiation bancaire au-delà d’un montage hors bilan rémunéré par des commissions. On comprend aussi que si les banquiers jugent de plus en plus l’économie stable et le risque de crédit relativement faible, ils feront croître leur bilan, augmentant ainsi l’effet de levier de leurs revenus d’intérêts.Passons maintenant à l’effet économique. Nous supposerons que la communauté bancaire juge prudent un ratio actifs/capital de 6 pour 1. Autrement dit, l’équilibre est atteint alors que les banquiers sont globalement prudents face au risque de crédit, après avoir réduit l’effet de levier de leur bilan par rapport à des niveaux plus élevés durant une récession précédente. Ils auraient alors avant tout à l’esprit le souvenir des pertes causées par les clients défaillants lorsque la conjoncture s’est dégradée lors du récent ralentissement.
Telles sont les conditions économiques qui annoncent un retour à la stabilité. Lorsque les banquiers deviennent de plus en plus convaincus que le pire est passé, ils recommencent à accroître prudemment leurs prêts, principalement auprès d’hommes d’affaires expérimentés en qui ils ont des raisons d’avoir confiance. Peu à peu, grâce au crédit bancaire mis à leur disposition, ces hommes d’affaires rachètent et réorganisent des entreprises en faillite ou peu performantes, ce que révèle une reprise de l’activité de rachat sur les marchés boursiers, généralement observée avant que l’économie ne redémarre véritablement.
L’activité des entreprises contribue à entraîner la reprise des marchés boursiers, alors même que le chômage reste élevé. Mais progressivement, la réorganisation de la production par les redresseurs d’entreprises et assimilés conduit à une reprise des embauches de main-d’œuvre qualifiée. L’amélioration de l’environnement dans les places financières accroît les revenus des professions libérales, notamment les avocats, les experts-comptables, les gestionnaires d’investissements et autres. La banque d’investissement devient extrêmement rentable grâce à ces activités du début de cycle, et les dépenses des personnes employées dans toutes ces spécialités provoquent un essor local des services dans les places financières, qui se propage ensuite à leurs zones périurbaines.
Naturellement, cet état d’esprit gagne les banquiers prêteurs, qui prennent de plus en plus confiance et réalisent que leur prudence antérieure leur fait manquer des occasions de prêt. Ils commencent à se faire concurrence pour obtenir des prêts, en se concentrant peut-être sur l’immobilier commercial, la promotion immobilière et le crédit-bail d’équipements. La concurrence entre banques commence à éroder les marges, et elles compensent en élargissant encore davantage leur bilan. Deux ou trois ans après le début de la reprise, le bilan de notre banque type pourrait se présenter ainsi :
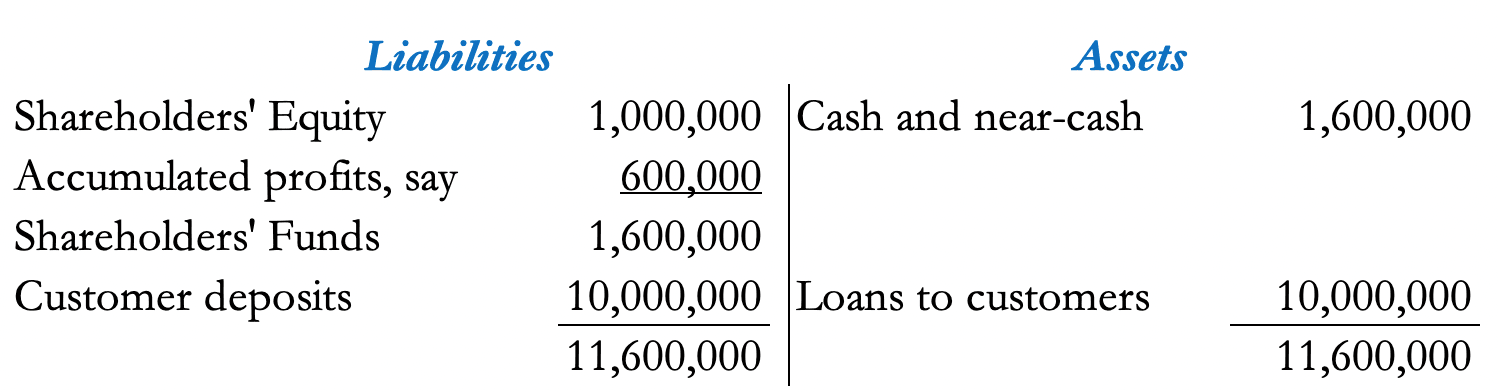
Les dettes de la banque envers ses actionnaires reflètent les bénéfices accumulés, nets des autres charges d'exploitation et des impôts, après environ trois ans d'activité depuis le redressement des affaires. Les activités de prêt ont doublé. Mais le ratio actifs/fonds propres repose désormais sur le chiffre plus élevé des fonds des actionnaires, ce qui entraîne une légère hausse de l'effet de levier du bilan, de 6:1 à 7,25:1.
La concurrence sur les prêts a entraîné une baisse des intérêts facturés sur les nouvelles opérations. De plus, notre banque est exposée au risque que d'autres banques lui détournent des prêts existants. Par conséquent, si nous supposons que le taux d'intérêt moyen des prêts passe de notre taux initial supposé de 8 % à 5 %, un doublement des prêts à la clientèle n'a généré que 100 000 de revenus d'intérêts bruts supplémentaires. La rentabilité de la banque par rapport à son capital a fortement diminué et, ses dirigeants étant de plus en plus confiants quant à la conjoncture, la solution consiste à abandonner toute prudence et à rechercher encore davantage d'activités de prêt.
Entre-temps, l'effet économique de cette expansion du crédit a été d'alimenter un essor de la conjoncture, qui devient insoutenable sans nouvelle expansion du crédit. Avec l'assouplissement des conditions de prêt, la qualité des emprunteurs professionnels s'est nettement dégradée. De plus en plus, les banquiers constatent que les conditions du marché des prêts ne répondent plus à leurs critères antérieurs. Les coûts de fabrication ont commencé à augmenter, la main-d'œuvre qualifiée manque et les retards de livraison des équipements industriels et autres équipements essentiels se multiplient. Les flux de trésorerie des emprunteurs les plus fragiles commencent à porter la marque de ces tensions.
Dans un premier temps, ces signaux d'alerte sont ignorés au profit d'un effet de levier encore accru du bilan. Après tout, un ratio de 7,25:1 entre les actifs du bilan et les fonds des actionnaires est encore considéré comme prudent. Mais, les prix des matières premières et l'inflation des prix à la consommation étant désormais en hausse, la pression des marchés des changes en faveur d'une plus forte préférence pour le présent oblige la banque centrale à commencer à relever les taux d'intérêt. Dans un premier temps, cela profite aux banques commerciales, car cela fixe un plancher aux taux des prêts. Les banques commerciales continueront d'accroître leurs ratios actifs/fonds propres, encouragées par la reprise des marges de prêt. Mais, premier signe avant-coureur, les marchés boursiers commencent à faiblir sous l'effet de la hausse des rendements obligataires. Un petit nuage apparaît à l'horizon quant à la valeur future des garanties des prêts.
Les conséquences économiques de la forte hausse du crédit bancaire se traduisent par de nouvelles hausses de prix, des matières premières aux services aux entreprises, jusqu'au commerce de détail. Alors que le plein emploi garantit une demande croissante des consommateurs, la pression des coûts réduit les marges des fabricants. Les faillites d'entreprises commencent à se multiplier. Après huit ou neuf ans d'expansion du crédit, notre groupe de banquiers perçoit soudain le danger de faillites multiples et commence à refuser tout crédit supplémentaire, au-delà de ce qui est nécessaire pour éviter la chute des emprunteurs existants. En limitant la disponibilité du crédit, leur réaction provoque une forte hausse du coût de l'emprunt.
L'appât du gain se transforme rapidement en peur des pertes. Le coût des intérêts de l'emprunt bancaire augmente pour quiconque parvient à obtenir un prêt. Les banques cherchent désormais désespérément à réduire leur exposition au bilan, car un effet de levier de peut-être dix pour un à ce stade signifie qu'une perte de dix pour cent sur l'ensemble des prêts rend les fonds propres de la banque sans valeur. Le caractère soudain de l'impératif de maîtrise du risque de prêt explique pourquoi, lorsqu'il survient, le krach est à la fois brutal et sans distinction.
Comme indiqué précédemment, l'expansion du crédit bancaire pour financer la production n'est qu'une des activités des banques modernes. Mais au cœur de toutes ces activités se trouve le financement par la création de crédit bancaire. Une seconde définition du banquier, après celle donnée plus haut dans cet article, est qu'il est « un négociant qui achète de la monnaie, ou de la monnaie et des dettes, en créant d'autres dettes ».[iv] En conséquence, lorsque la situation se dégrade, un banquier cherche à dénouer sa position aussi rapidement que possible, sans se soucier du sort des emprunteurs de la banque au-delà de ce qui peut être recouvré auprès d'eux.
Autres implications du cycle du crédit
Nous avons désormais vu le véritable rôle des banques dans l’économie : celui de créatrices de crédit. La licence que leur accorde l’État leur permet d’émettre du crédit là où il n’en existait pas auparavant. Au début, cela stimule l’activité économique et est bien accueilli. Les conséquences négatives n’apparaissent que plus tard, sous la forme d’une baisse du pouvoir d’achat de la monnaie ainsi créée, d’abord sur le marché des changes et sur les marchés des matières premières industrielles, puis dans l’économie nationale. Les germes du ralentissement ultérieur ayant été semés par l’expansion antérieure du crédit, celui-ci survient en temps voulu, provoqué par la contraction du crédit. Depuis la fin des guerres napoléoniennes, ce cycle d’expansion et de contraction du crédit présente une périodicité régulière d’environ dix ans.Parler de cycle du crédit bancaire décrit mieux l’origine des périodes alternées d’essor et de récession que parler de cycle commercial ou de cycle des affaires, expressions qui laissent entendre que l’origine se trouve dans le comportement des clients des banques plutôt que dans le système bancaire. Et chercher à faire entrer un cycle de variations des taux d’intérêt dans un cycle de production, comme Hayek a tenté de le faire, exige une compréhension de la comptabilité bancaire plus approfondie que celle que possèdent habituellement les économistes.
La question se pose inévitablement de savoir où nous en sommes dans le cycle du crédit actuel. La dernière phase de crise peut être aisément située à la faillite de Lehman en août 2008. Comparée aux cycles précédents, la phase d’expansion de celui-ci est désormais plus longue que la plupart, à supposer qu’elle soit toujours en cours.
Le prochain épisode de crise du crédit sera évident avec le recul. Mais repérer la fin de la phase d’expansion est devenu compliqué en raison d’autres facteurs. La financiarisation croissante des grandes économies, ainsi que l’implication grandissante de presque tous les gouvernements dans leurs économies de base, ont éloigné l’orientation des prêts bancaires du crédit aux entreprises d’autrefois. Aujourd’hui, les grandes banques sont tout aussi susceptibles de créer du crédit pour financer leurs propres activités de négociation. Et la part du crédit bancaire qui finance des portefeuilles de titres publics et autres a elle aussi augmenté. Mais même en tenant compte de ces facteurs, le graphique FRED ci-dessous montre que les prêts commerciaux ont atteint leur sommet en mai de l’année dernière, après les distorsions initiales liées à la covid. Une fois corrigée de l’augmentation du crédit dans l’économie (la monnaie M2 a augmenté de 36 % sur la période couverte par le graphique), la contraction des prêts bancaires dans le contexte économique est encore plus marquée que le graphique ne le suggère.

Un autre facteur important a été l’intervention croissante des banques centrales sur les marchés d’actifs. La Fed, la Banque du Japon, la Banque centrale européenne et la Banque d’Angleterre investissent toutes, directement ou indirectement, par l’assouplissement quantitatif et des mesures similaires, afin de garantir que les actifs financiers conservent et accroissent leur valeur. Pour l’instant du moins, cela a écarté le risque de baisse de la valeur des garanties, traditionnellement associé à un effondrement des prêts bancaires. Et en maintenant les taux d’intérêt figés à la limite inférieure de zéro, on a supprimé les signes d’une hausse des taux due aux pressions des banques pour restreindre leurs prêts.
Par conséquent, les signes de la fin du cycle du crédit bancaire sont à peine perceptibles, non seulement pour les observateurs, mais aussi pour les banquiers. Cependant, les prêts bancaires ont probablement connu une crise de fin de cycle en septembre 2019, lorsque le marché des pensions livrées a explosé, onze ans après la faillite de Lehman. Dans ce cas, la durée du cycle aurait été similaire à celle des cycles précédents.
La fin de ce cycle, si c’est bien ce qu’indiquait la crise des pensions livrées, ne s’est pas manifestée par des banquiers mettant un terme à leurs prêts. Il semble plutôt que les grandes banques actives sur les marchés financiers aient collectivement épuisé leur capacité de bilan. Les banquiers s’étaient aussi comportés différemment avant la crise Lehman : ils n’avaient pas anticipé les événements qui ont conduit à devoir secourir l’ensemble du système bancaire, au lieu de précipiter l’effondrement par leurs propres actions. Quelque chose a modifié leur comportement de fin de cycle, ce qui constitue notre dernier sujet.
Les conséquences des politiques monétaires pour les banques et les monnaies
Dans nos illustrations du mécanisme comptable par lequel le crédit bancaire est créé, les banques fixent, par la concurrence qu'elles se livrent, le coût d'emprunt des entreprises. On peut soutenir que, tant que les taux directeurs ne s'éloignent pas trop des taux de marché, l'offre et la demande de crédit permettent à ce processus de se poursuivre. Mais depuis plusieurs décennies, les banques centrales ont progressivement ramené les taux directeurs à zéro, voire en territoire négatif.Cela n'a pas totalement mis fin au processus de création de crédit au profit des entreprises non financières. Toutefois, les emprunteurs solvables ont également accès aux marchés de capitaux et, les banques centrales comprimant les rendements obligataires par l'assouplissement quantitatif, les risques que les banques assument en prêtant aux entreprises sont nettement supérieurs à la rémunération que procure le taux d'intérêt. Il ne reste alors aux banques que les entreprises n'ayant pas accès aux marchés de capitaux, auxquelles elles sont généralement réticentes à prêter.
En définitive, si la politique monétaire est mise en œuvre pour stimuler l'économie, elle étouffe le crédit bancaire. Il convient de ne pas en minimiser les conséquences, car la plus grande partie de la monnaie en circulation tire son origine de crédits dus aux déposants, et son maintien dépend du fait que les banques ne réduisent pas la taille de leur bilan.
Nulle part ce problème n'est plus manifeste que dans la zone euro, où, dans certaines juridictions, les prêts aux entreprises semblent avoir presque cessé.[v] À l'instar des banques d'autres régions, les banques de la zone euro se sont tournées vers d'autres activités, notamment l'expansion du crédit destiné à financer une dette publique en forte croissance. Et, pour maintenir leurs profits nominaux dans un environnement de taux d'intérêt négatifs, elles ont porté le rapport entre actifs et fonds propres à des niveaux record.
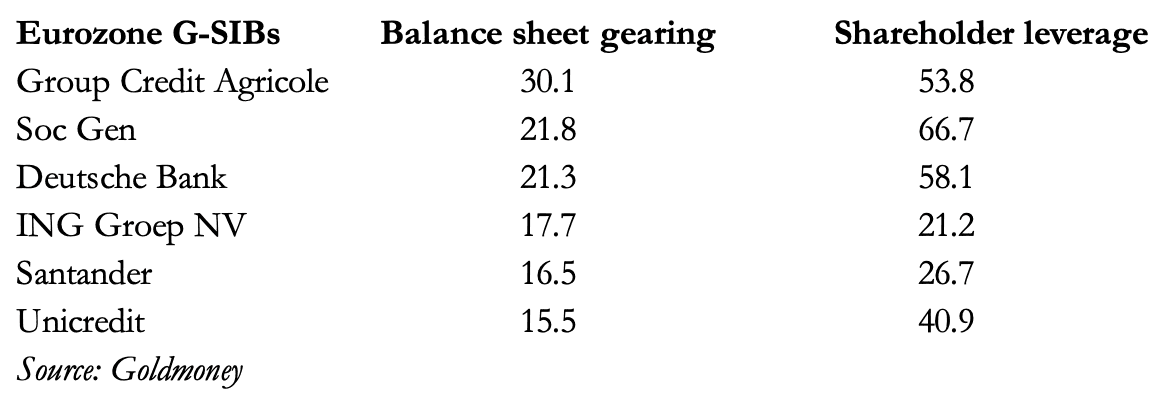
Le levier habituel du bilan entre actifs et fonds propres, au sommet d’un cycle de crédit, se situe autour de dix, voire douze fois — de quoi précipiter, à d’autres époques, une forte contraction du crédit. Or nous voyons ici de grandes banques (les banques d’importance systémique mondiale de la zone euro — les G-SIB) afficher des ratios pouvant atteindre trente fois. Ces niveaux élevés tiennent à la conjonction de plusieurs facteurs : un biais réglementaire qui, dans la détermination des pondérations de risque, favorise la dette souveraine ; l’environnement de taux d’intérêt imposé par la BCE ; et le financement de la spéculation sur les marchés de titres, qui s’est substitué au crédit bancaire classique. Si l’Autorité bancaire européenne estime que ces banques sont solvables, leurs actionnaires semblent penser le contraire, comme en témoigne leur capitalisation boursière, inférieure à la valeur comptable dans tous les cas, ainsi que l’illustre la colonne consacrée au levier des actionnaires.
Il est clair que le crédit bancaire aux entreprises est restreint, dans toutes les grandes juridictions, par les politiques de taux d’intérêt des banques centrales. La création de crédit bancaire ne vise plus à financer les entreprises, mais à financer, avec de faibles marges, des déficits publics toujours plus importants, ainsi que la spéculation financière. Dans le cas de la zone euro, les niveaux d’endettement étatique de l’Espagne, de l’Italie, du Portugal et même de la France ont désormais échappé à tout contrôle, sous l’effet accélérateur de la Covid et de la disponibilité du crédit bancaire pour acheter leurs obligations.
Deux menaces systémiques identifiables se dessinent. La première est que l’expansion de la monnaie de banque centrale sera nécessaire pour remplacer le crédit bancaire lorsque celui-ci cessera de croître et s’inversera — et l’histoire nous enseigne que cela arrivera un jour. La seconde menace est liée à l’inflation monétaire, c’est-à-dire à son effet sur le pouvoir d’achat des monnaies fiduciaires. Pour l’instant, le calendrier de la première reste incertain. Mais nous voyons déjà comment la hausse des prix, qui témoigne de la baisse du pouvoir d’achat des monnaies fiduciaires, va pousser les taux d’intérêt à la hausse. La hausse des taux signifie la baisse du prix des obligations et la fin de la bulle boursière. Elle signifie aussi l’accumulation de pertes sur les obligations achetées par les banques, ainsi que la perte de valeur des garanties détenues en couverture des prêts consentis aux entreprises clientes et aux spéculateurs boursiers.
Pour l’instant, les banques centrales nient d’une seule voix la menace que représentent les taux d’intérêt. Mais de plus en plus d’acteurs du marché commencent à en comprendre la réalité. Lorsqu’ils agiront, il est probable que nous assisterons à un krach comparable à celui de la bulle du Mississippi de John Law. Le dénouement mondial du crédit se transformera alors en une panique impossible à arrêter. Nous verrons presque certainement les taux d’intérêt augmenter, reflet des efforts des banques pour ramener leurs bilans à des niveaux plus normaux par rapport aux fonds propres de leurs actionnaires.
Enfin, il convient de noter que les autorités monétaires n’auront d’autre choix que de tenter de remplacer le crédit bancaire en contraction par leur propre forme de crédit — des promesses de ne payer qu’en papier, sous la forme de monnaie fiduciaire. Les montants requis seront presque certainement, en proportion, bien supérieurs aux chèques en blanc émis par les banques centrales pour sauver le système financier après Lehman. Cette fois, avec des ratios bilan/fonds propres des G-SIB qui, selon mon estimation, atteignent en moyenne arithmétique 20,5 fois dans l’UE, 16,8 au Royaume-Uni, 21,4 au Japon, 13,6 en Chine et 11,2 aux États-Unis, la contraction du crédit bancaire vers des niveaux plus normaux pour le début d’un cycle de crédit bancaire sera presque certainement plus violente sur le plan financier que tout ce que l’on a connu depuis le krach de Wall Street de 1929—1932.
L’évaporation de la valeur des garanties sera très probablement perçue par les décideurs comme l’élément central de l’effondrement du crédit bancaire ; l’instinct des banquiers centraux sera donc d’accélérer leur soutien aux cours des obligations et des actions, tout en maintenant la disponibilité d’un financement hypothécaire bon marché afin d’éviter l’implosion des prix de l’immobilier. Il faut s’attendre à ce que les hausses des taux directeurs soient réticentes et inférieures à ce qui serait nécessaire pour stabiliser les monnaies. Il faut aussi s’attendre à ce que l’assouplissement quantitatif de la Fed dépasse 120 milliards de dollars par mois et à ce que les autres grandes banques centrales agissent de même.
Nous avons indiqué plus haut que la grande majorité de la monnaie en circulation provient du crédit bancaire. La tâche consistant à la remplacer par de la monnaie fiduciaire de banque centrale semble devoir détruire le pouvoir d’achat des monnaies, ce qui, par coïncidence, est précisément ce qui est arrivé aux livres de John Law il y a 301 ans. Grâce à son successeur en matière de politiques de relance, Lord Keynes, les économies d’aujourd’hui sont confrontées au même résultat, à l’échelle mondiale. Il est de plus en plus impossible d’envisager une autre issue à l’évolution de la situation actuelle.
[i] Cité d’après McClure, James E, David Chandler Thomas, et Lee C. Spector. « A Retrospective Look at the Hayek Story: Roundaboutness, Sticky Consumption, and Sequestered Capital » Journal of the History of Economic Thought
[ii] Il ne faut pas écarter entièrement le triangle de Hayek. Les données empiriques montrent clairement que l’industrie manufacturière mondiale prospère davantage, et avec une plus grande profondeur, dans les pays où les taux d’épargne sont élevés que dans ceux où ils sont faibles. La disponibilité du capital n’est pas le seul facteur, mais elle constitue un élément important de cette tendance.
[iii] Des taux d’intérêt plus élevés ont bien sûr attiré des dépôts, notamment d’espèces métalliques à l’époque de l’étalon-or. Mais cet effet est aujourd’hui minime : il y a relativement peu de liquidités, peu susceptibles d’être cédées, et leur volume est certainement faible comparé à l’effet sur les dépôts de la réduction de leurs bilans par les banques.
[iv] Voir la page 148 de The Elements of Banking de Henry Dunning Macleod, publié par Longmans en 1877.
[v] La faiblesse de l'expansion du crédit bancaire au profit des entreprises se reflète dans les faibles anticipations de croissance du PIB dans plusieurs juridictions de l'UE, en particulier parmi les pays dits « PIGS ».
[v] La faiblesse de l'expansion du crédit bancaire au profit des entreprises se reflète dans les faibles anticipations de croissance du PIB dans plusieurs juridictions de l'UE, en particulier parmi les pays dits « PIGS ».
Les points de vue et opinions exprimés dans cet article sont ceux du ou des auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas un conseil juridique, financier, fiscal, d’investissement ou comptable de la part de Goldmoney ou du ou des auteurs. Vous ne devez pas agir ni vous fier à une information contenue dans cet article sans avoir préalablement consulté un conseiller professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de cet article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise sur la base des opinions et informations contenues dans cet article l’est à vos propres risques.