
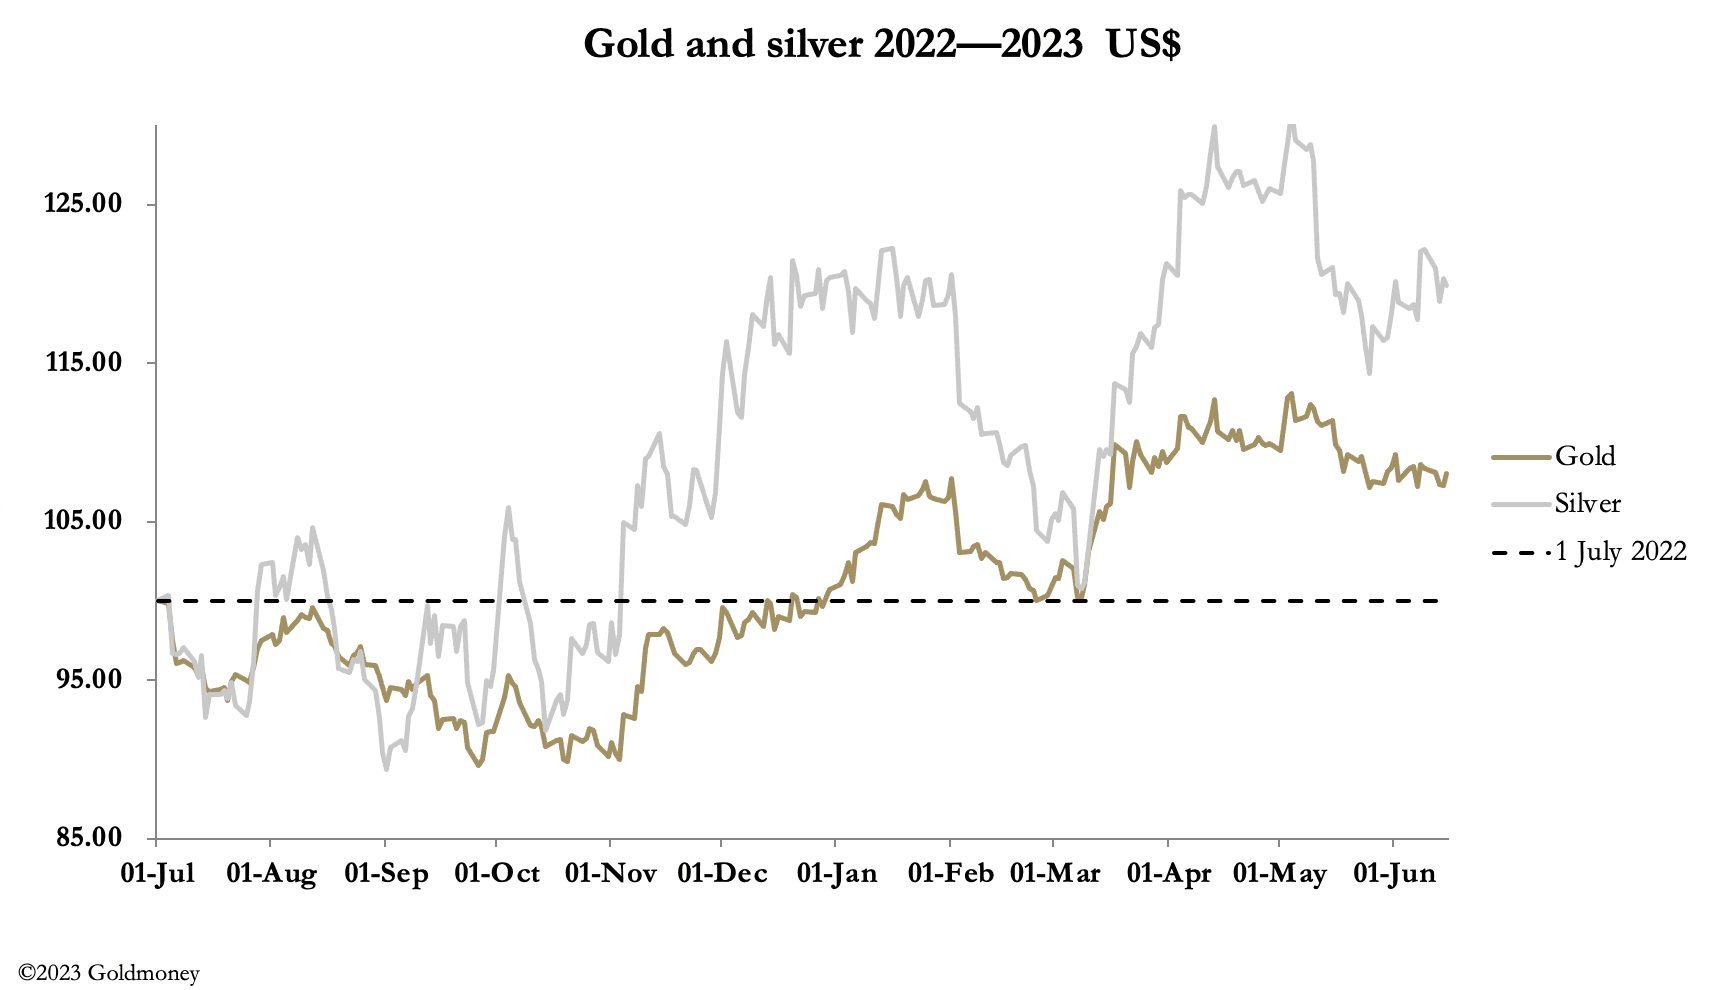
L'or et l'argent ont terminé la semaine pratiquement inchangés, après une chute en Extrême-Orient jeudi matin, consécutive à la décision de la Fed de suspendre la hausse des taux d'intérêt. En Europe ce matin, l'or s'établissait à 1 964 $, en hausse de 4 $ par rapport à la clôture de vendredi dernier, et l'argent à 23,98 $, en baisse de 28 cents sur la même période. Les volumes échangés sur le Comex ont augmenté pour les deux contrats, ce qui indique qu'ils trouvaient un certain soutien à ces niveaux.
Le comportement de l'or reflète la nervosité des spéculateurs quant à l'interprétation de la décision de la Fed, pourtant attendue. La question qu'ils se posaient était de savoir si la Fed reprendrait ses hausses, après avoir laissé entendre qu'une ou deux hausses supplémentaires étaient possibles. Mais la hausse des taux de la BCE hier, ainsi que les anticipations de nouvelles hausses de la part de la Banque d'Angleterre et d'autres, ont fragilisé l'indice du dollar pondéré par les échanges commerciaux. C'est le sujet suivant.

Le recul observé depuis début mars, jusqu'au test du support à 101, a été suivi d'un rebond qui a culminé fin mai, depuis lequel l'indice pondéré par les échanges a repris sa baisse. Ce rebond semble correspondre à un retracement de Fibonacci de 62 % de la baisse précédente, ce qui confirme qu'il s'agissait très probablement d'un rebond dans un marché baissier et que le support à 101 sera enfoncé.
Les fondamentaux qui mènent à cette possibilité tiennent aux perspectives relatives des taux d'intérêt. Les marchés des changes entrevoient désormais une possible fin des hausses de la Fed, alors qu'elles se poursuivent à la BCE, à la Banque d'Angleterre et ailleurs. Le dollar sera donc vendu et, une fois le niveau de 101 franchi à la baisse sur l'indice pondéré, les baisses suivantes pourraient devenir importantes.
Ceci concerne tout particulièrement les opérateurs de paires, c'est-à-dire les fonds spéculatifs qui achètent ou vendent de l'or par rapport au dollar. Par conséquent, si l'indice pondéré passe sous ce seuil, l'or libellé en dollars devrait connaître une forte hausse.
Nous n'y sommes pas encore, mais il ne fait aucun doute qu'un changement se profile pour les devises en raison de l'évolution des relations entre les taux d'intérêt. Un dollar plus faible pourrait être perçu comme prolongeant le problème de l'inflation, et la hausse des rendements obligataires partout dans le monde risque de provoquer une reprise des marchés baissiers pour les actifs financiers. Les étrangers détiennent près de 25 000 milliards de dollars d'actifs à long terme libellés en dollars américains et seront confrontés à la fois à une monnaie en recul et à une baisse de la valeur de ces actifs.
Au sein des BRICS+, un nombre croissant de gouvernements et d'entités commerciales étrangers disposent, pour la première fois de mémoire d'homme, du yuan chinois comme alternative au dollar pour le règlement des échanges. Cela pourrait réunir les ingrédients d'une tempête parfaite pour le dollar.
Par ailleurs, on observe une divergence intéressante de l'intérêt ouvert sur les contrats d'or et d'argent du Comex. C'est le sujet suivant.
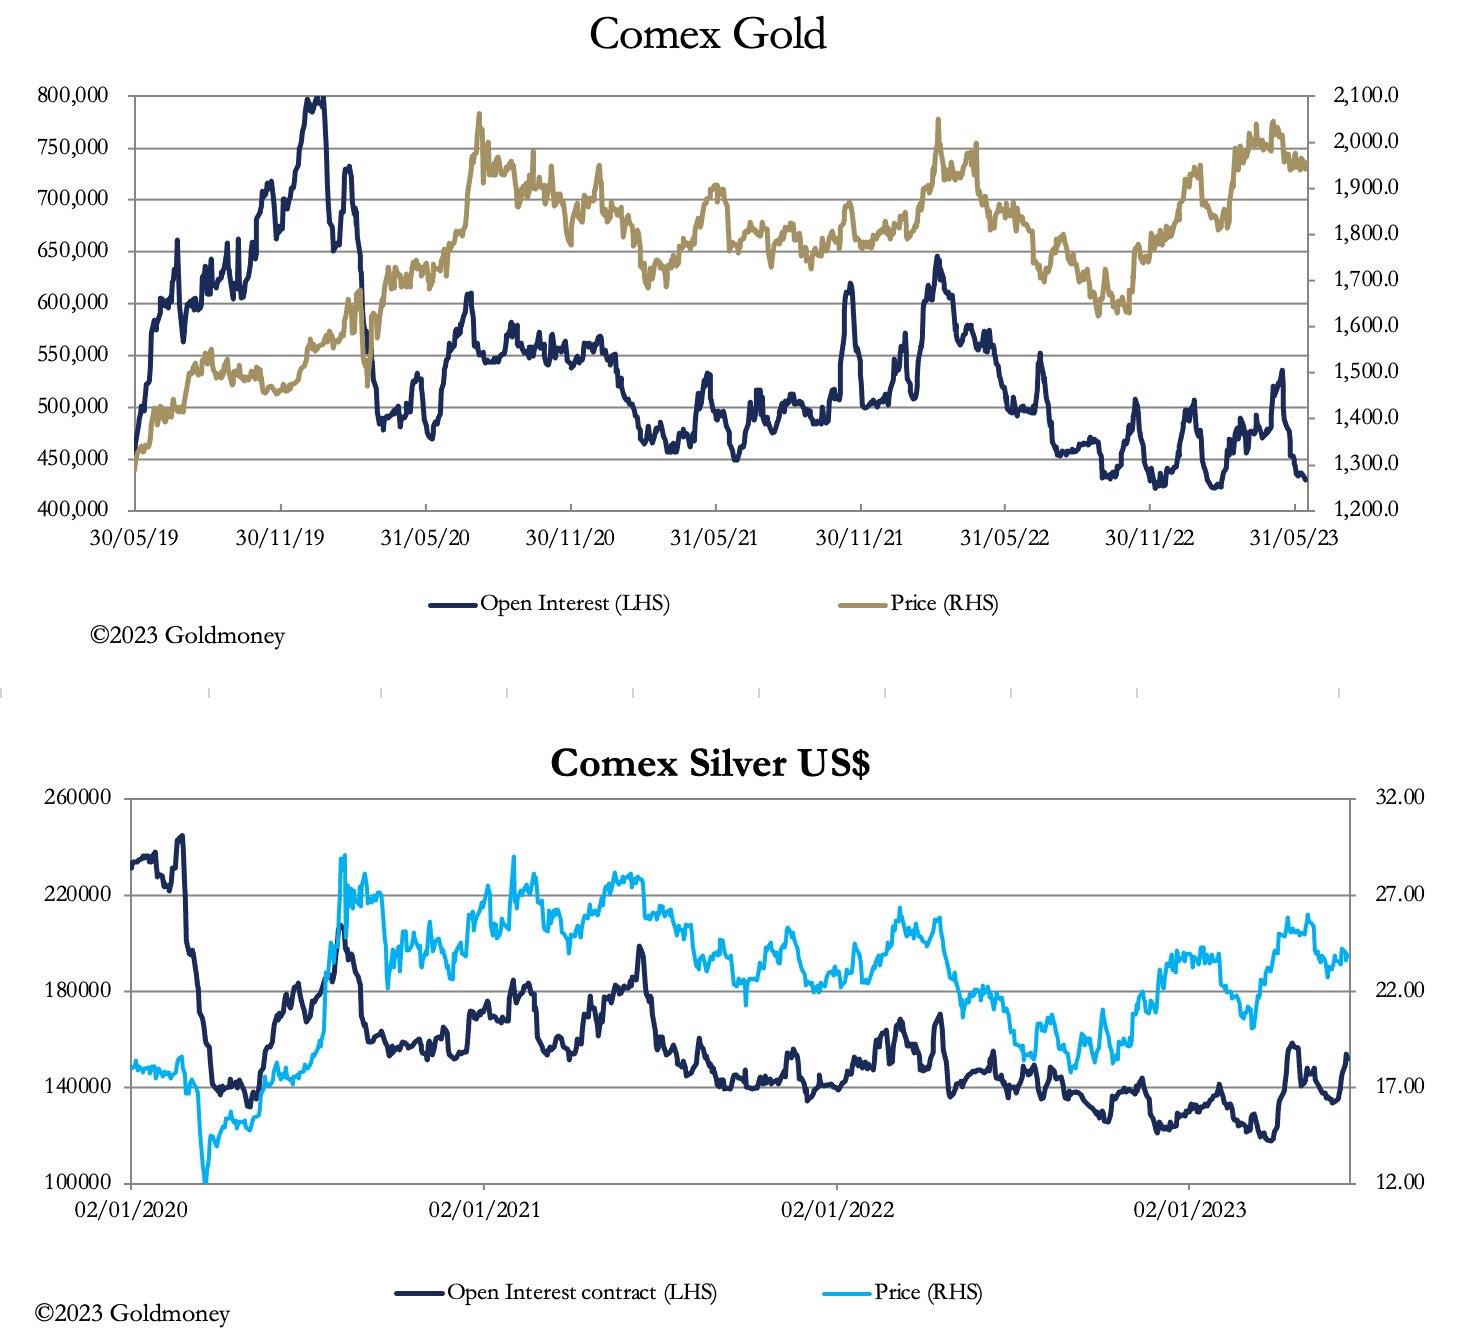
Alors que l'intérêt ouvert sur l'or est retombé à ses niveaux les plus bas, celui sur l'argent a progressé, ramenant le ratio or/argent à 81,8. Cette surperformance relative est visible sur notre graphique principal et pourrait indiquer que l'argent ouvre la voie à un resserrement plus général sur les positions vendeuses, alimenté par une solide demande physique.
Enfin, 30,7 tonnes d'or ont été présentées à la livraison sur le Comex depuis le début du mois.