
Selon un article du Wall Street Journal de mercredi, la Réserve fédérale américaine envisage d'acheter des bons du Trésor à long terme et des obligations hypothécaires en échange des dépôts qui lui sont confiés.
La Fed n'a fait aucun commentaire et cet article n'était peut-être qu'un ballon d'essai, auquel cas Bernanke et son équipe envisagent peut-être de déformer la courbe des taux afin que les obligations à long terme soient moins attrayantes que les préférences temporelles fixées par le marché.
L'opération à laquelle la Fed semble songer est une prise en pension (reverse repo), par laquelle elle achète des obligations à long terme financées par du crédit tiré auprès des banques commerciales. La distinction monétaire importante est que l'opération est financée par du crédit bancaire inutilisé, et non par des espèces. La Fed peut toujours fixer les conditions de manière à ce que la proposition soit attrayante pour ses contreparties. Dans ce cas, la pression à la hausse sur les taux à court terme sera minime, tandis que la Fed pourra faire baisser les taux à long terme. Et en achetant des obligations à longue échéance, elle profite généralement aux prix des actifs, ce qui explique la hausse des actions à la suite de cet article.
Les raisons pour lesquelles cette option pourrait être explorée sont plus intrigantes. La réponse se trouve probablement dans la hausse des rendements des échéances les plus longues, illustrée ci-dessous par le rendement du bon du Trésor américain à 30 ans :
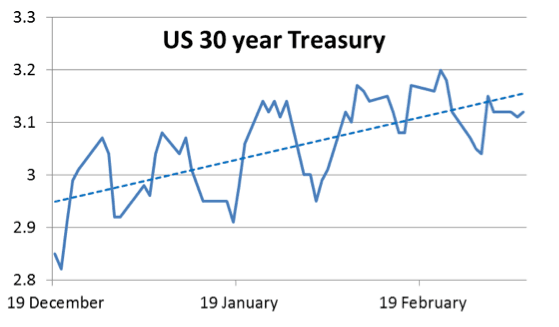
Si la Fed a réussi à ancrer les taux à court terme, les taux à long terme ont commencé à monter. C'est parfaitement normal et, en temps ordinaire, guère préoccupant lorsque l'économie montre les premiers signes d'amélioration. Surtout, cela laisse penser que nous entrons dans un environnement plus inflationniste, ce qui exclut l'assouplissement quantitatif pur comme option, car la création monétaire affaiblirait désormais rapidement le dollar. Il est donc dans l'intérêt de la Fed de rechercher une forme déguisée d'assouplissement quantitatif qui élargit le crédit bancaire et non la monnaie brute.
Deux motivations sous-jacentes viennent à l'esprit, au-delà du simple soutien aux prix des actifs. Premièrement, tout bien considéré, les banquiers centraux craignent toujours un possible effondrement déflationniste, et si l'on peut observer les premiers signes d'une reprise économique, les banques commerciales restent prudentes en matière de prêts. De plus, des taux hypothécaires bas sont jugés essentiels pour le marché immobilier, toujours enlisé dans sa propre déflation par la dette : c'est pourquoi la Fed pourrait vouloir acheter de la dette hypothécaire en plus des bons du Trésor. Deuxièmement, il y a le coût de l'emprunt public, et toute hausse des taux d'intérêt ruine les hypothèses de déficit budgétaire, déjà assez alarmantes. En outre, les échéances de la dette du Trésor américain sont fortement et dangereusement concentrées sur le court terme : d'où l'importance de maintenir les rendements obligataires à long terme à un niveau bas, afin que le Trésor puisse émettre des obligations à plus longue échéance.
En résumé, la Fed cherche toujours à éviter la déflation et doit aider le Trésor en achetant de la dette à long terme à des rendements obligataires artificiellement bas. Les inquiétudes croissantes du public quant aux effets inflationnistes de l’assouplissement quantitatif appellent une approche différente, peut-être le recours à des prises en pension inversées financées par une expansion du crédit bancaire.
Si cela peut satisfaire certains, le seul changement est que le moteur de l’inflation monétaire devient l’expansion du crédit bancaire plutôt que l’assouplissement quantitatif : les effets à long terme sur les prix sont exactement les mêmes.