
Les actions intègrent dans leurs prix des anticipations d’inflation très différentes de celles de l’or. Nous pensons que les actions anticipent une expansion monétaire massive à venir, tandis que l’or ne reflète que ce que les banques centrales ont fait jusqu’ici. Que les cours des actions corrigent d’abord, donnant à la Fed le prétexte pour accentuer son soutien, ou que la Fed poursuive son expansion alors même que les actions continuent de progresser, nous nous attendons à ce que l’or surperforme les actions à moyen terme.
Les derniers mois ont été une période d’extrêmes sur les marchés financiers du monde entier. Les prix des contrats à terme sur le pétrole brut sont devenus négatifs, la Fed a lancé un « assouplissement quantitatif illimité » et les actions ont connu le krach le plus rapide de l’histoire, suivi du rebond le plus brutal.
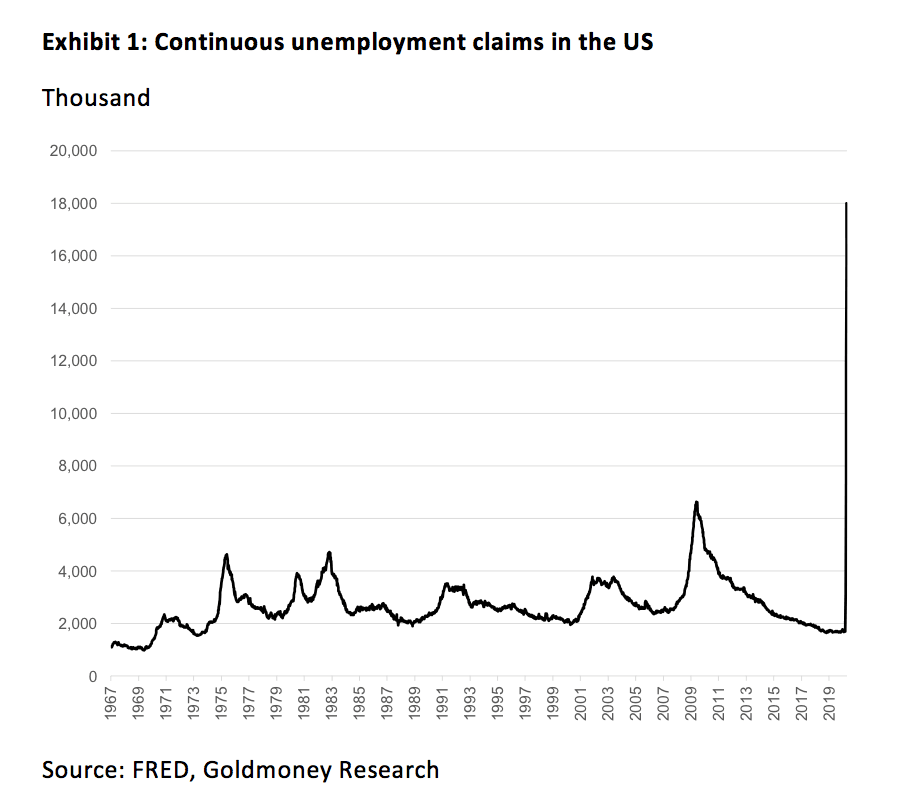
Ce dernier point semble en décalage avec la situation économique actuelle. Nous assistons à la contraction économique mondiale la plus marquée de l’histoire. L’économie américaine s’est contractée de 4,8 % au premier trimestre 2020 et le deuxième trimestre sera nettement pire. Le chômage augmente à une vitesse jamais observée auparavant. Aux États-Unis, le nombre de demandes d’allocations chômage continues a atteint 18 millions en seulement 4 semaines, soit près de 3 fois le niveau atteint pendant toute la crise financière de 2008-2009 (voir graphique 1). Nous nous attendons à ce que ce chiffre augmente dans les mois à venir, car nous ne verrons pas seulement des licenciements temporaires dans les restaurants et les cafés, mais aussi des pertes d’emploi définitives, des entreprises cessant leur activité.
Et les États-Unis sont loin d’être seuls. Les indices PMI du monde entier font état d’une destruction sans précédent de l’activité des entreprises. À notre avis, il est extrêmement improbable que l’activité retrouve simplement un niveau normal en quelques semaines après la levée des confinements dans le monde. Dans le meilleur des cas, nous sortons du confinement et entrons dans une récession mondiale « normale » pour les prochains trimestres.
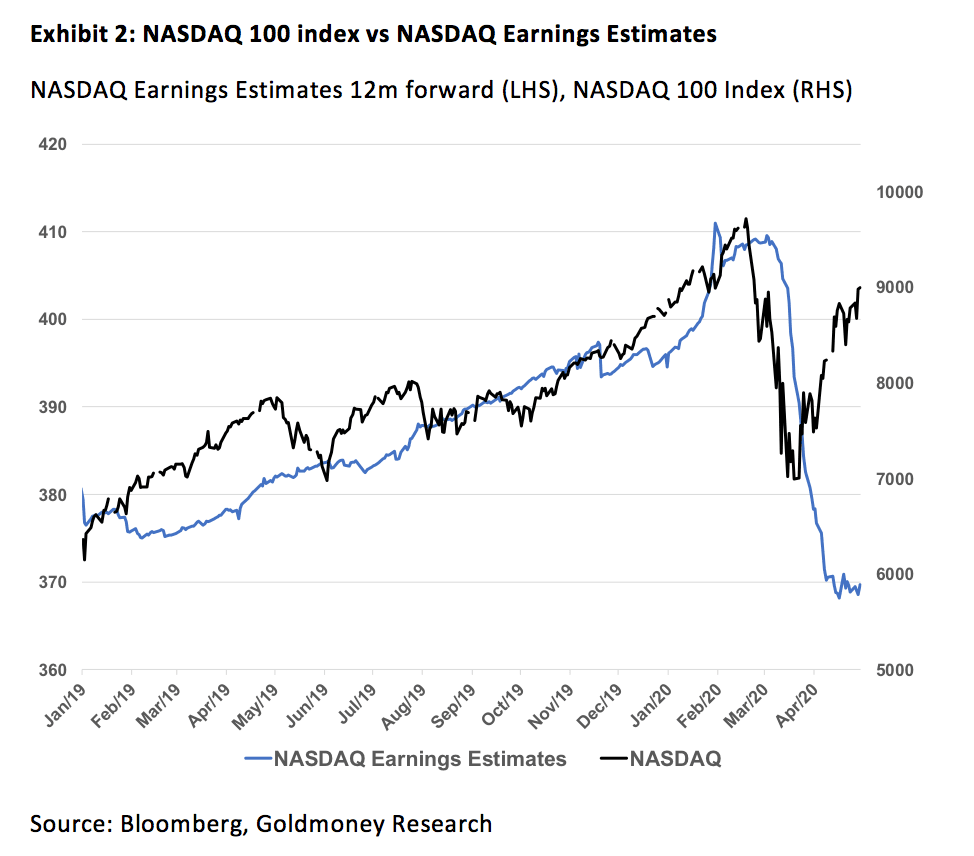
En conséquence, les prévisions de bénéfices ont été fortement revues à la baisse. Si nous estimons que les entreprises et les analystes restent beaucoup trop optimistes quant aux prévisions de bénéfices futurs, celles-ci ont tout de même reculé d’environ 20 % pour les sociétés du S&P500. En revanche, les cours des actions ont fortement rebondi depuis leurs plus bas de mars (voir graphique 2). L’indice S&P500 n’affiche plus qu’un recul de 9,8 % depuis le début de l’année. Le Nasdaq 100 est en HAUSSE de 3 % au moment de la rédaction.
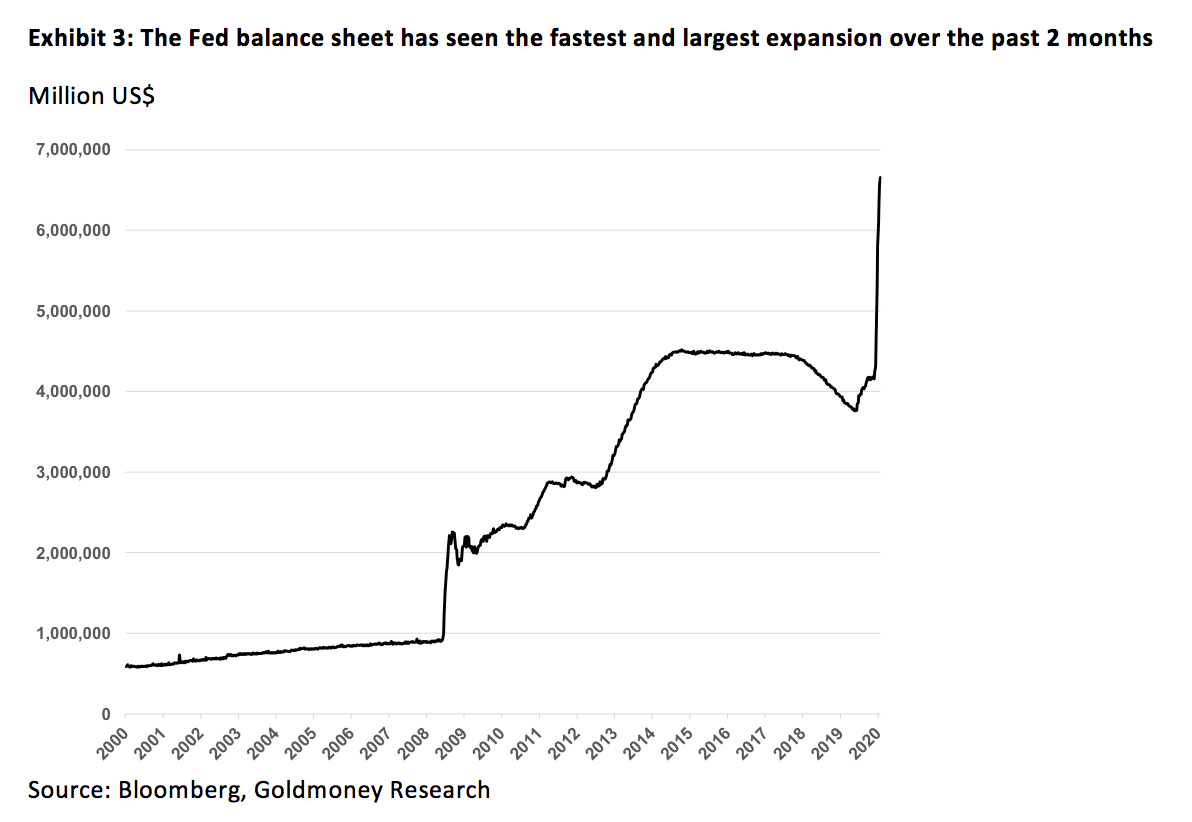
Alors, que les actions anticipent-elles ? À notre avis, il s’agit clairement de la dévalorisation du dénominateur dans lequel les actions sont mesurées : l’USD[1]. Il y a quelques semaines, la Fed a lancé ce que l’on appelle désormais l’« assouplissement quantitatif illimité ». Concrètement, la Fed est revenue à sa stratégie d’après la crise financière, consistant à acheter des actifs et à les inscrire à son bilan. Mais cette fois, de manière bien plus agressive que jamais. Ces 2 derniers mois ont vu la hausse la plus rapide et la plus importante jamais enregistrée des actifs détenus par la Fed, en progression de plus de 2 000 milliards d’USD depuis fin février (voir graphique 3). La Fed est loin d’être la seule : les banques centrales du monde entier font de même. La BCE, par exemple, a accru son bilan de 650 milliards d’EUR depuis fin février. À cela s’ajoutent des mesures de soutien sans précédent de la part des gouvernements, avec des plans de relance de plusieurs milliers de milliards de dollars adoptés partout dans le monde[2].
Ce que le marché intègre actuellement dans les cours des actions, c’est que tout cet argent injecté dans le système entraînera à terme une inflation des prix nettement plus élevée. L’inflation – selon cette idée – conduira à nouveau à de meilleurs bénéfices, puisque les prix des biens et des services augmenteront. Les cours des actions devraient refléter ce multiplicateur des revenus et des coûts. En d’autres termes, les investisseurs semblent acheter des actions pour se protéger contre de futures dévaluations des monnaies fiduciaires, plutôt que parce qu’ils sont convaincus que les actions sont bon marché et que les entreprises sont fondamentalement en bonne santé[3].
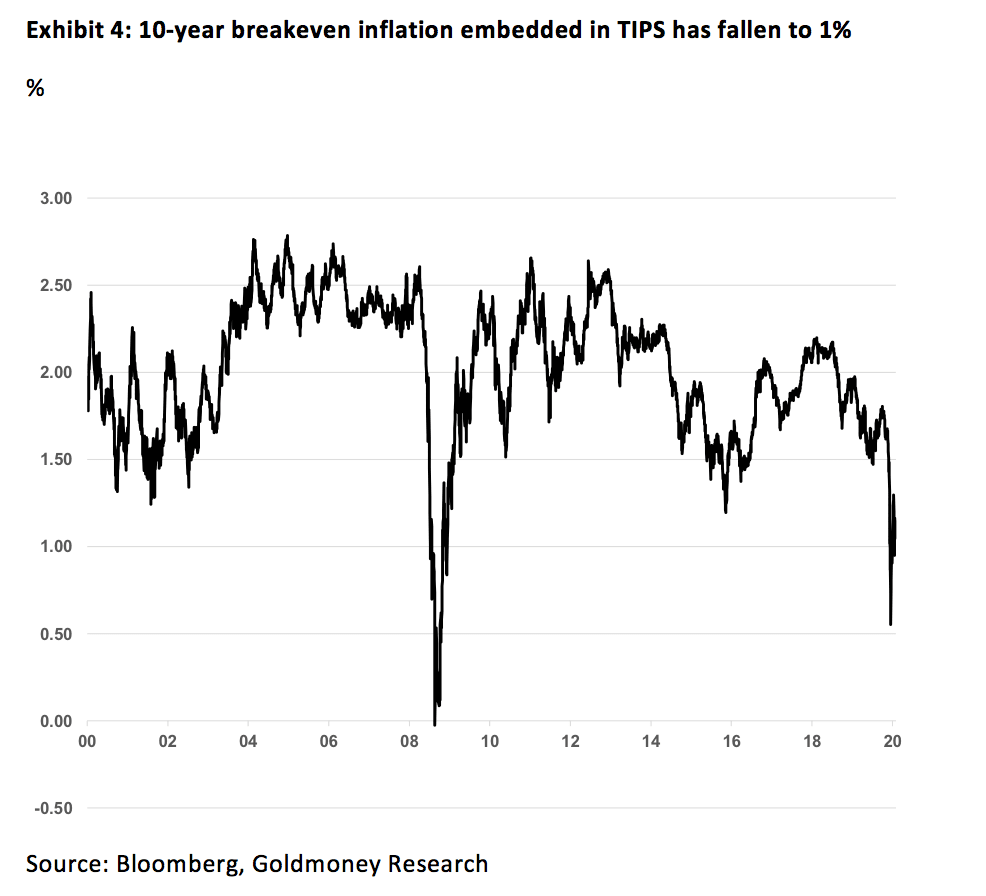
Ce qui est en décalage, en revanche, c’est que les actions semblent intégrer des anticipations d’inflation très différentes de celles des autres classes d’actifs. Le point mort d’inflation (breakeven) implicite dans les rendements des TIPS (Treasury Inflation Protected Securities, obligations du Trésor américain indexées sur l’inflation) suggère par exemple que le marché anticipe encore une inflation modérée au cours des 10 prochaines années. Le point mort d’inflation à 10 ans n’est qu’à 1 %, bien inférieur à son niveau d’avant le début des achats massifs de la Fed. Il a fortement diminué au début de cette crise (comme en 2008). Il s’est depuis quelque peu redressé, mais les TIPS n’intègrent pas encore le fait que l’expansion monétaire de la Fed conduira à une forte inflation des prix à la consommation. On peut soutenir que l’inflation pour laquelle les investisseurs en TIPS sont rémunérés est l’inflation de l’indice des prix à la consommation (IPC), qui peut ne pas refléter fidèlement l’inflation réelle des 10 prochaines années. C’était assurément le cas au cours des 10 dernières années. De plus, ces 10 dernières années ont également montré que les interventions des banques centrales ont surtout entraîné une inflation du prix des actifs ; la réaction du marché, qui rachète des actions alors même que le point mort d’inflation reste déprimé, est donc en partie compréhensible.
Cependant, la dichotomie la plus évidente est celle qui oppose les actions et l'or. Si l'inflation anticipée est le principal moteur de ce formidable rebond des cours des actions, l'or aurait selon nous certainement dû surperformer les actions. Dans un avenir marqué par une faible activité économique mais une forte inflation (stagflation), les actions résisteraient mieux que les liquidités ou les obligations, mais en termes réels, elles devraient tout de même pâtir de la situation. L'or, en revanche, suivra le rythme de l'inflation, comme il le fait depuis des siècles, aussi bien dans un monde avec étalon-or que dans un monde sans.
Lorsque l'on observe les actions exprimées en or, il devient évident que soit les cours des actions sont trop élevés, soit les cours de l'or sont trop bas. Les actions et l'or semblent vivre dans deux univers d'inflation parallèles. Nous pensons que :
• Les actions anticipent dans leurs prix une énorme expansion monétaire future de la part de la Fed et des autres banques centrales. En d'autres termes, les marchés actions laissent entendre que les récentes mesures des banques centrales ne constituaient que le début et que de nouvelles mesures de relance (éclipsant ce que nous avons vu au cours des dernières semaines) sont certaines.
• En revanche, l'or semble n'intégrer que ce que la Fed et les autres banques centrales ont fait jusqu'à présent, et non ce qu'elles feront probablement à l'avenir.

La question est la suivante : l'or va-t-il monter ou les actions vont-elles baisser ? Nous pensons que la réponse dépend de l'ampleur de l'expansion monétaire supplémentaire que l'on peut attendre de la Fed à court terme si les marchés actions poursuivent leur tendance haussière. Lors de la crise financière de 2008-2009, les marchés actions ont perdu près de 60 % entre leur sommet et leur point bas avant que la Fed ne s'engage « à fond ». Non seulement la Fed a pu mettre en avant d'importants effets de richesse négatifs liés à l'effondrement des marchés actions (s'ajoutant à la forte correction du marché immobilier), mais le marché a également envoyé un signal clair indiquant que l'économie était en très mauvais état.
La situation actuelle est différente. Les banques centrales stimulent l'économie uniquement sur la base de leur propre évaluation selon laquelle l'économie est en mauvais état (ce qui est vrai, selon nous), mais, en raison de leurs propres actions (le « Fed put » fausse les marchés depuis plus de 10 ans), les marchés actions ne donnent plus aucun signal significatif sur ce qui se passe dans le monde réel. Les seuls marchés qui continuent d'indiquer que nous sommes dans une situation désastreuse sont les marchés du crédit. Et c'est probablement aussi la raison pour laquelle la Fed continue d'acheter des actifs sans relâche pour le moment, car elle est résolue à éviter un gel des marchés du crédit et une flambée du dollar comme en 2008.
Cependant, nous pensons qu'il y a des raisons de croire que la Fed a besoin d'un krach boursier pour s'engager de nouveau « à fond ». Tant que les marchés actions signalent que tout va bien, il serait, par exemple, difficile, selon nous, de faire accepter au peuple américain l'instauration de taux négatifs, mais la probabilité n'est pas nulle. Peut-être que le spectre d'une pandémie mondiale suffit à justifier à peu près n'importe quoi.
Mais si elle s'engage à fond dès maintenant (sans krach boursier préalable), il est difficile d'imaginer que les actions puissent monter beaucoup plus, car elles semblent déjà intégrer un tel scénario. L'or, en revanche, connaîtrait une forte hausse, et nous pensons qu'il surperformerait certainement les actions. Par ailleurs, si nous assistons à une correction majeure des marchés actions dans les semaines et les mois à venir, la Fed et les autres banques centrales finiront par réagir de manière prévisible, et l'or progressera alors. Dans tous les cas, nous nous attendons à ce que l'or surperforme les actions à moyen terme et progresse en termes nominaux.
[1] Ou toutes les monnaies fiduciaires respectives, d'ailleurs
[2] Et monétisée par les banques centrales d'une manière ou d'une autre
[3] Certains investisseurs croient encore à une reprise en V, mais les analystes de Wall Street, dans l'ensemble, semblent avoir renoncé à cet espoir. Pourtant, ces mêmes analystes prévoient une hausse des cours des actions en raison des actions de la Fed.