
La demande indienne de bijoux en or réagit aux prix, et non l’inverse
Introduction
Depuis plusieurs semaines, les médias et les analystes de l’or évoquent un apparent effondrement de la demande indienne d’or, laissant entendre que les cours de l’or sont menacés. Or, ce n’est pas la demande indienne qui détermine les prix ; ce sont les prix qui déterminent la demande indienne. Lorsque la demande d’or en tant qu’actif de portefeuille augmente sur les marchés financiers (à mesure que les taux d’intérêt réels et la valeur des devises baissent), les acheteurs traditionnels des marchés émergents, qui achètent de l’or comme forme d’épargne, doivent en conséquence réduire la quantité demandée (mais non la valeur demandée). Toutefois, la décision prise hier par l’Inde de retirer du jour au lendemain tous les billets de 500 et de 1 000 roupies pourrait signifier que les épargnants indiens ne seront peut-être pas disposés à renoncer aussi facilement à leur épargne en or, et qu’ils demanderont une part plus importante de leur propre allocation de portefeuille face à un nouveau risque de change relatif.
Consultez l’intégralité de cette étude des Analyses au format PDF ici...
Une avalanche d’articles de presse et de rapports de recherche a mis en avant l’apparent effondrement de la demande en or du secteur indien de la bijouterie au cours des dernières semaines.
Bloomberg a rapporté le 24 octobre 2016 que la demande indienne d’or devait chuter de 25 % cette année, à seulement 650 tonnes contre 864 tonnes en 2015. Une mauvaise mousson, la lutte du gouvernement indien contre l’évasion fiscale et une grève des bijoutiers protestant contre une taxe d’accise récemment instaurée sur les bijoux fabriqués et vendus dans le pays sont cités comme causes, et plusieurs sources décrivent la situation désastreuse du marché.
Tout cela laisse entendre que les cours de l’or risquent de subir de fortes baisses, puisque la demande du premier importateur semble s’effondrer. Cependant, cet argument confond totalement la causalité.
Il est essentiel de comprendre le rôle que joue l’or dans un portefeuille, qu’il s’agisse d’un portefeuille financier « occidental » ou de celui de centaines de millions de ménages indiens dispersés. Dans ces portefeuilles, l’or est simplement une réserve monétaire, et non un bien de luxe ni une marchandise : un stock qui conserve la valeur et maintient sans effort le pouvoir d’achat en biens, face aux pressions inflationnistes exogènes. L’or doit toujours être analysé sous cet angle, qu’il prenne la forme de « bijoux d’épargne », de pièces, de métal précieux en lingots ou de fonds négociés en bourse, car c’est ainsi que le comprend la grande majorité des gens qui en demandent. Toutes choses égales par ailleurs, pour que la quantité demandée en Inde reste stable d’une année sur l’autre malgré une hausse de 20 à 25 % de la valeur de l’or (ou une baisse de la valeur relative de la monnaie), il aurait fallu que les revenus indiens en roupies augmentent eux aussi de 20 à 25 % d’une année sur l’autre, car les Indiens accumulent simplement des bijoux en or (ou de l’épargne, un stock, une réserve monétaire) avec leurs revenus au fil du temps.
Le problème est que la plupart des analystes continuent d'aborder le marché de l'or comme ils abordent les marchés de matières premières en général, où les prix sont principalement déterminés par les variations des stocks. En termes simples, une hausse des stocks pèse sur les prix, et inversement (la réalité est un peu plus complexe ; pour ceux qui souhaitent bien comprendre la relation entre les prix et les stocks, nous recommandons la lecture de notre note de cadrage Gold Price Framework Vol. 1: Price Model, October 8, 2015). L'auteur de ce rapport a travaillé comme analyste pétrolier pendant la majeure partie de sa carrière. Pour prévoir si les stocks vont augmenter ou diminuer, les analystes pétroliers cherchent à anticiper l'offre et la demande futures de pétrole. Les prévisions d'offre tiennent compte de l'évolution des taux d'épuisement des gisements et des nouveaux projets pétroliers qui entrent en production. La demande future de pétrole dépend surtout de la croissance économique à court terme et des évolutions technologiques à long terme. Le résidu du modèle correspond alors aux stocks : si l'offre prévue dépasse la demande, les stocks devraient augmenter. L'enseignement essentiel à en tirer est que, dans l'univers des matières premières, la demande physique compte. C'est elle qui fait varier les stocks et, par conséquent, qui détermine les prix. Si les données montrent que la demande chinoise de pétrole s'effondre, l'analyste pétrolier a raison de devenir baissier, car cela implique une hausse des stocks et une baisse des prix. À terme, la variation du prix influera sur l'offre et la demande et les ramènera à l'équilibre à un prix plus bas.
Cependant, analyser l'or de cette manière n'est pas valable. L'or, contrairement à une matière première, n'est jamais consommé. Une fois extrait, il est toujours conservé d'une manière ou d'une autre. Ainsi, lorsque l'on parle de « demande » d'or, cela n'a rien de commun avec la demande portant sur une matière première. Dans l'univers des matières premières, la demande signifie consommation. Par exemple, le pétrole brut est acheté par les raffineries, transformé en essence, vendu aux consommateurs et brûlé dans un moteur à combustion. Le pétrole est consommé de manière irrévocable. En comparaison, l'essentiel de ce que l'on appelle la « demande » d'or provient de la bijouterie, des lingots, des pièces et des barres, qui ne sont que différentes formes de stock. Même la faible quantité d'or issue de la « demande » du secteur industriel et de la dentisterie n'équivaut pas à une consommation, car la quasi-totalité de cet or est ensuite recyclée.
Le même raisonnement s'applique à l'offre. Lorsque l'on parle d'offre d'une matière première, il s'agit toujours de la production d'une mine, d'un puits ou d'un hectare de terre arable. Si l'offre d'or comprend aussi l'offre issue des nouvelles mines, la plupart des flux d'or au cours de l'année reflètent simplement de l'or déjà en stock qui change de propriétaire. Dans l'univers des matières premières, nous n'appellerions jamais cela de l'offre. Le pétrole stocké dans un réservoir à Cushing, dans l'Oklahoma, est simplement du stock. Aucun analyste pétrolier ne songerait à traiter la vente de ce stock comme de l'offre. Pourtant, dans le monde de l'or, les analystes le font en permanence. Environ un quart de l'« offre » annuelle des bilans standard de l'or provient de l'or recyclé, souvent appelé or de récupération. Il s'agit surtout de bijoux et de médailles vendus, fondus et transformés en nouveaux bijoux, lingots et pièces. C'était du stock auparavant, et c'est redevenu du stock. Selon le même raisonnement, les millions de tonnes de métal précieux en lingots échangées chaque année devraient aussi être traitées comme de l'offre. La seule différence est que ces barres ne sont pas refondues.
Par conséquent, modéliser le marché de l'or en termes de « flux », comme on le ferait pour un marché de matières premières, n'est pas valable et conduit à des conclusions erronées. Cela ne signifie pas que la collecte et l'analyse de ces données soient sans intérêt, bien au contraire. Par exemple, comprendre les tendances de l'offre issue des mines est essentiel pour le marché de l'or. Mais tenter d'appliquer un modèle de prix de matière première à un bilan de l'or ne fonctionnera tout simplement pas.
Pour bien comprendre pourquoi la modélisation des « flux » d'or n'aide pas à comprendre les variations de prix, il faut examiner un bilan type du marché de l'or (voir le graphique 1). Un bilan du marché de l'or présente généralement l'offre sous la forme de l'offre minière et de l'or recyclé. Du côté de la demande, il fait apparaître la bijouterie, les pièces et barres, les achats nets des banques centrales, la demande industrielle (dentisterie comprise), les ETF et un résidu. Le World Gold Council publie un bilan de l'or fondé sur les données de GFMS, un cabinet de conseil économique mondial spécialisé dans les métaux précieux et industriels. Dans le bilan de GFMS, le terme désignant le résidu a changé plusieurs fois au fil des ans : de « balance » à « inferred investment », puis « OTC investment and stock flows » et, actuellement, « surplus/deficit ». Cela illustre le dilemme que pose la tentative de modéliser l'or comme une matière première. Le résidu reflète la variation des stocks de métal précieux en lingots sur les places boursières et de gré à gré. Dans un bilan de matière première, ce serait le seul chiffre que chaque analyste chercherait à prévoir, car c'est lui qui détermine le prix. Mais sur le marché de l'or, tout est stock1. Le résidu ne montre donc que les variations d'une seule des nombreuses catégories de stocks. C'est pourquoi GFMS n'a pas pu l'appeler simplement stock, comme dans tout bilan de matière première.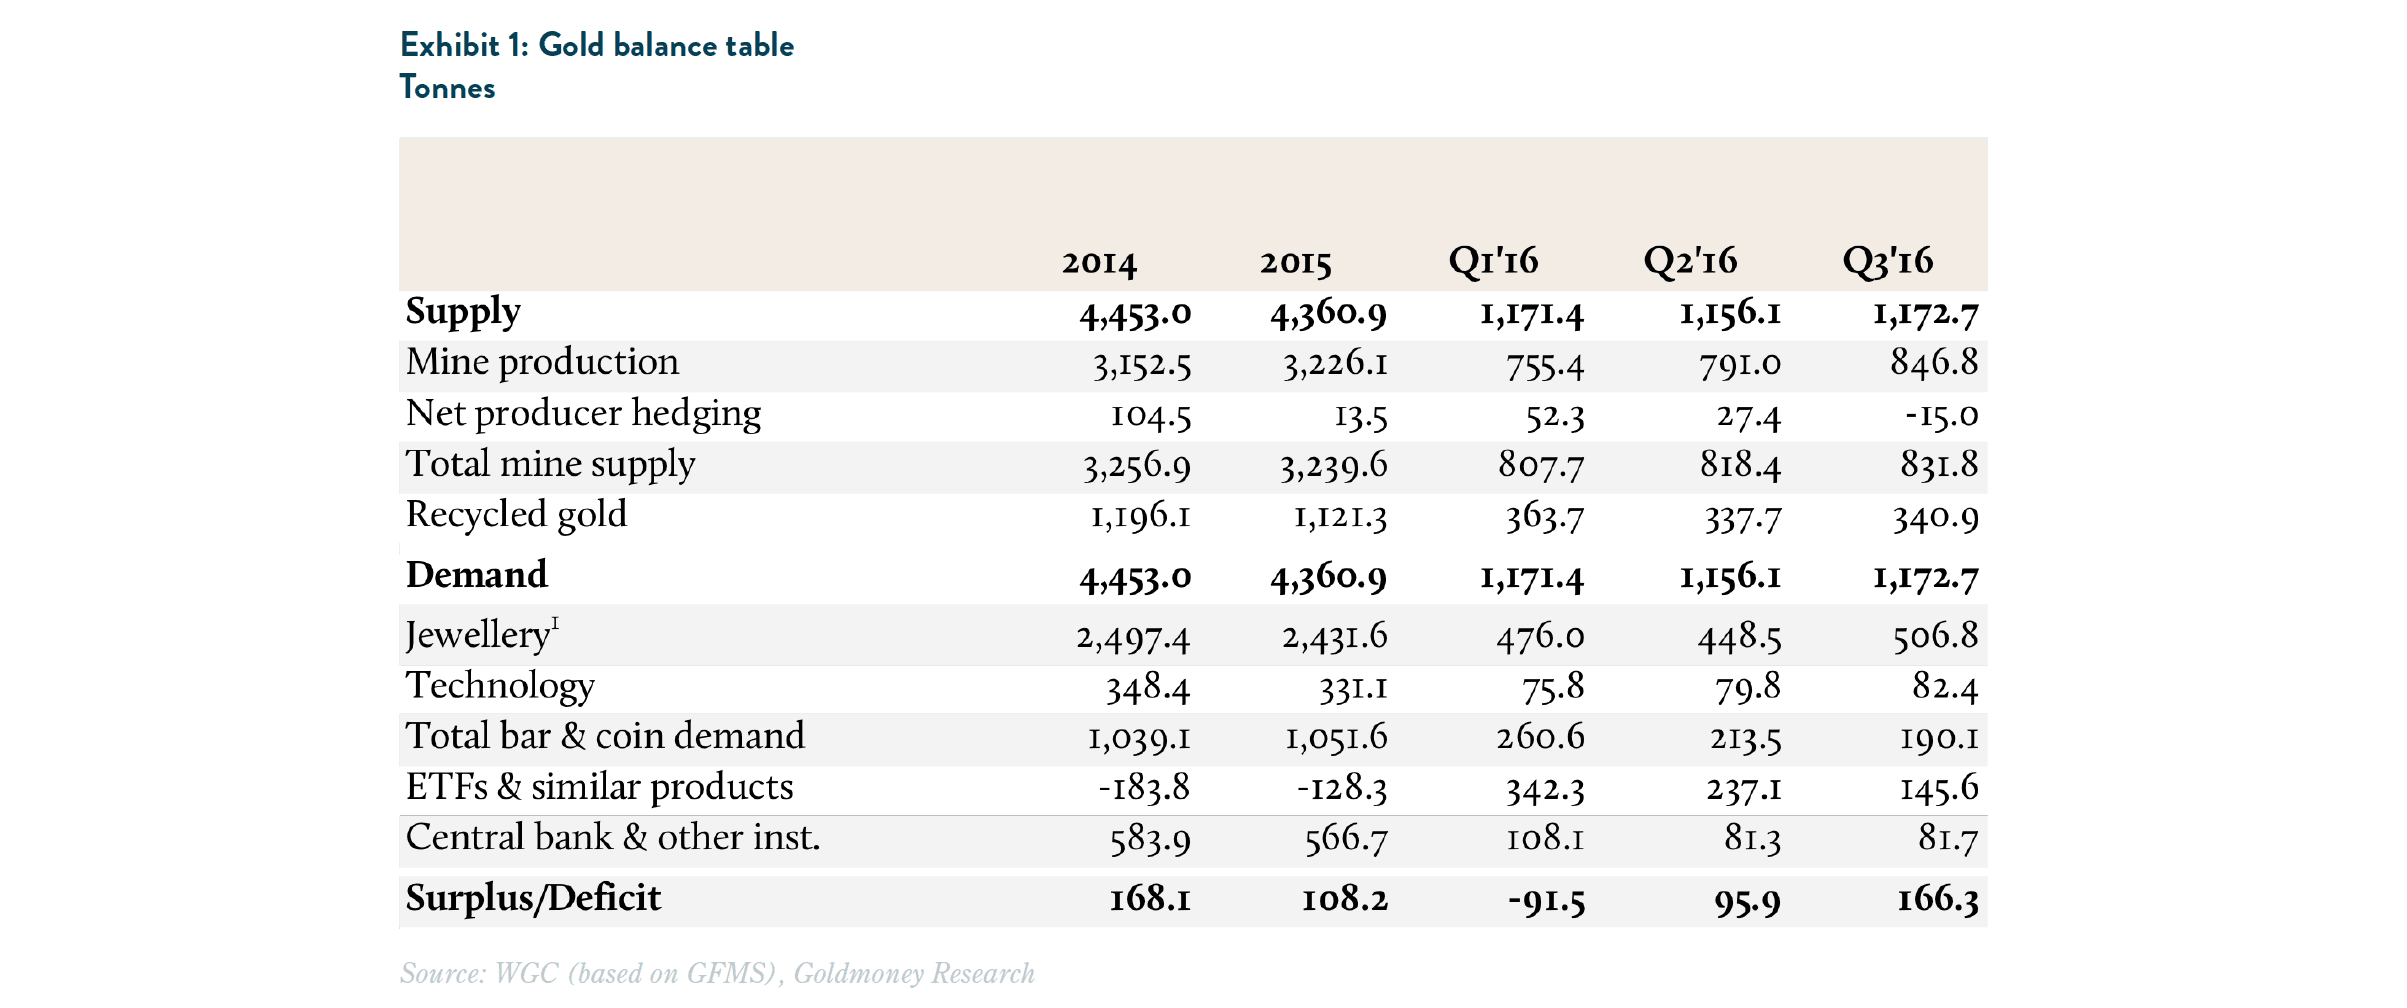
Un bilan de l’or montre, pour l’essentiel, la quantité d’or extraite au cours d’une période donnée et la quantité d’or transformée en bijoux, lingots, pièces, implants dentaires et composants électroniques. Mais au sein de ces catégories, les flux sont considérables. Sur le London Bullion Market (LBMA), plus de 240 milliards de dollars américains d’or s’échangent chaque jour, soit près de 2 millions de tonnes par an. Pour être exacts, les bilans de l’or fondés sur les flux devraient faire apparaître tous ces mouvements, ainsi que l’offre et la demande2, mais aucun ne le fait.
Il est essentiel de comprendre que, dans le bilan de l’or, certaines sources de « demande » sont des faiseurs de prix et d’autres des preneurs de prix. Lorsque l’on pense aux bijoux en or, on imagine généralement des montres de luxe et des colliers de créateurs. Pourtant, la plupart des bijoux sont fabriqués avec une faible majoration par rapport au cours de l’or et achetés comme épargne dans des marchés émergents tels que l’Inde. C’est très différent des bijoux en or occidentaux, dont les coûts de fabrication et de marque dépassent souvent la valeur de l’or. Une grande partie de la population indienne n’a pas d’autre moyen d’épargner que l’or. Elle n’a souvent pas accès aux comptes bancaires, et l’inflation entraîne une érosion constante du pouvoir d’achat. Ainsi, les agriculteurs et autres travailleurs indiens convertissent simplement leurs bénéfices ou leurs salaires en or. Il s’agit le plus souvent de bijoux, mais aussi de pièces (médaillons) et de petits lingots. À notre connaissance, il n’existe pas de nom standard pour cette source de demande dans le secteur de l’or. Par souci de simplicité, nous l’appelons « demande d’épargne perpétuelle » dans la suite de ce rapport. C’est une source permanente de demande d’or. Il est important de noter que, lorsque la roupie indienne (INR) se déprécie, les salaires et les bénéfices des agriculteurs ne suivent pas immédiatement. Ainsi, lorsque le prix de l’or augmente en INR, les acheteurs indiens de bijoux en or peuvent simplement acheter moins d’or (pour le même montant en INR). L’année 2016 en est un exemple type. La demande indienne de bijoux et de pièces peut reculer de 25 % alors que le prix de l’or progresse de 20 % sur un an.
Ainsi, la plupart des acheteurs de bijoux sont des preneurs de prix et non des faiseurs de prix. Il n’y a pas de brusque hausse de la demande de bijoux qui fasse monter les prix. La demande d’or des pays développés tend à être différente. La plupart des ménages occidentaux ne convertissent pas durablement leur monnaie en or à des fins d’épargne, du moins pas encore. Dans les pays développés, la demande d’or tend à augmenter lorsque les anticipations de taux d’intérêt réels baissent, car l’or est en concurrence avec les monnaies. Mais dans l’hémisphère occidental, cette demande ne prend pas principalement la forme de bijoux, mais de ce que l’on qualifie habituellement, et à tort, de « demande d’investissement »3. Elle comprend les avoirs en ETF ainsi que le résiduel, c’est-à-dire les lingots et pièces de gré à gré et les variations des stocks des bourses.
L’offre minière est très stable à court et moyen terme. Par conséquent, lorsque la « demande d’investissement » augmente, quelqu’un d’autre doit renoncer à une partie de son or (demande) en contrepartie4. La demande industrielle, y compris dentaire, est très peu sensible aux prix, et les variations des avoirs en or des banques centrales relèvent de décisions politiques et non des prix. Ainsi, presque par définition, lorsque la « demande d’investissement » augmente, la « demande d’épargne perpétuelle » (donc les bijoux) doit diminuer d’autant.
Nous avons représenté ci-dessous les variations de la « demande d’épargne perpétuelle » par rapport à la « demande d’investissement ». Notez que le bilan de GFMS ne distingue pas la demande de lingots et de pièces des marchés développés de celle des marchés en développement. La première relèverait de la « demande d’investissement », la seconde de la « demande d’épargne perpétuelle ». Nous avons donc tracé deux graphiques : le graphique 2 montre la demande nette de bijoux (nette de l’or recyclé, plus pièces et lingots) par rapport à l’inverse des ETF et du résiduel. Le graphique 3 montre la même chose, mais la demande de pièces et de lingots y est incluse dans la catégorie « investissement » plutôt que dans la catégorie « épargne perpétuelle ». Les deux graphiques montrent que la « demande d’épargne perpétuelle » (donc les bijoux) diminue lorsque la « demande d’investissement » augmente.
Il est important de noter que le mécanisme par lequel les acheteurs de bijoux réduisent leurs achats d’or est simplement le prix. Lorsque les taux d’intérêt réels baissent, la « demande d’investissement », principalement issue des marchés développés, augmente. Les prix doivent alors monter pour convaincre les acheteurs de bijoux des économies en développement de renoncer à une partie de leur demande. Cela se vérifie à l’échelle mondiale en USD (voir le graphique 4) et, spécifiquement, pour la demande indienne en INR (voir le graphique 5).
Nous en concluons que les variations de la demande indienne de bijoux ne sont pas un bon indicateur avancé des prix. C’est plutôt la demande indienne de bijoux qui évolue parce que les prix ont changé. Cette année, l’or est en hausse de 20 % en INR, principalement parce que son prix a augmenté de 20 % en USD, et non en raison d’une dévaluation de l’INR.
La hausse du prix de l’or en USD est intervenue à la suite d’une forte progression de la demande d’« investissement », les avoirs en ETF ayant augmenté de 640 tonnes depuis la fin de l’année dernière.
Cela signifie-t-il que la demande indienne d’or n’a aucune importance ? Non : lorsque la demande indienne d’or évolue pour des raisons autres que le prix, elle peut tout à fait compter. La taxe d’accise mentionnée précédemment, introduite plus tôt cette année, est susceptible de retirer du marché un volume de demande supérieur à ce qui est acheté de façon incrémentale dans les marchés développés, car elle fait simplement monter le prix au-delà du point où les deux s’équilibreraient parfaitement. Toutefois, si la taxe d’accise constitue potentiellement un facteur négatif, les derniers développements en Inde vont dans une tout autre direction. La BBC a rapporté hier que l’Inde avait soudainement décidé de retirer de la circulation, du jour au lendemain, tous les billets de 500 et de 100 roupies. Apparemment, les banques étaient fermées mercredi et les distributeurs automatiques ne fonctionnaient pas. De nouvelles coupures de 500 et de 2 000 roupies remplaceront les anciens billets, qui pourront être échangés dans les 50 jours à venir, mais tous les échanges seront étroitement surveillés. Ce qui peut être perçu comme une nouvelle offensive dans la guerre mondiale contre l’argent liquide est officiellement une mesure destinée à lutter contre l’« argent noir » et la corruption. En raison de la profonde méfiance que de nombreux Indiens nourrissent à l’égard des motivations du gouvernement en matière de politique monétaire et bancaire en général, cette mesure est également susceptible d’entraîner une envolée soudaine de la demande indienne d’or, qui pourrait plus que compenser toute faiblesse due à la taxe. Nos sources indiquent que cette décision surprise a plongé le marché de détail indien dans la frénésie. Comme on l’observe pour les autres principaux moteurs du prix de l’or, à savoir les prix de l’énergie et les anticipations de taux d’intérêt réels, l’asymétrie de la demande indienne d’or s’est désormais déplacée à la hausse.
Consultez l’intégralité de l’étude au format PDF ici...
1.À l’exception de l’offre minière
2.Ce qui serait très largement supérieur à la quantité d’or transformée chaque année en bijoux.
3.L’idée que l’or est un investissement est erronée. L’or est de la monnaie, et les gens souhaitent détenir plus ou moins d’or par rapport aux devises lorsque les taux d’intérêt réels de ces devises évoluent. Dans la suite de cette note, nous continuons d’employer le terme « demande d’investissement » pour désigner cette source de demande.
4.La différence avec les marchés de matières premières est que l’offre et la demande n’ont pas à être constamment équilibrées, car les stocks peuvent se constituer et s’épuiser. Mais le bilan de l’or est essentiellement une donnée de stocks pure. Ainsi, si un stock augmente, un autre doit diminuer dès lors que l’augmentation dépasse l’offre minière nouvelle.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.