
Pour expliquer pourquoi les monnaies fiduciaires échouent, j’ai commencé par définir la monnaie. J’ai ensuite décrit la relation entre la monnaie fiduciaire et son pouvoir d’achat, le rôle du crédit bancaire et les intérêts des banques centrales.
Il est certain que les récentes sanctions contre la Russie auront un effet catastrophique sur les monnaies financiarisées, et pourraient conduire à la fin de cinquante et un ans de régime du dollar. La Russie et la Chine prévoient d’épargner ce sort au rouble et au yuan en adossant leurs monnaies aux matières premières et à la production, plutôt qu’à des actifs financiers en voie d’effondrement. Pour nous, en Occident, le seul moyen de nous protéger est de détenir de l’or physique, dont la valeur est, à terme, liée aux prix des matières premières et de l’énergie.
What is money?
Pour comprendre pourquoi tous les systèmes de monnaie fiduciaire échouent, il faut d’abord comprendre ce qu’est la monnaie et en quoi elle se distingue des autres formes de monnaie fiduciaire et de crédit. Ces relations sont anciennes et dépassent notre époque : elles trouvent leur origine dans le droit romain et dans la pratique des marchands médiévaux, qui ont élaboré une lex mercatoria, laquelle a étendu le statut juridique de la monnaie aux instruments issus de la monnaie, tels que les lettres de change, les chèques et d’autres titres représentatifs de monnaie. Et si, en tant que moyens de paiement en circulation, les monnaies fiduciaires ont historiquement été presque indiscernables de la monnaie proprement dite, au siècle dernier leurs émetteurs les ont dissociées de la monnaie, de sorte qu’elles sont devenues purement fiduciaires.En définitive, ce qui constitue la monnaie a toujours été déterminé par ses utilisateurs, comme le moyen d’échanger leur production contre de la consommation dans une économie fondée sur la division du travail. La monnaie est le pont entre les deux et, si différents moyens d’échange sont apparus puis ont disparu au fil des millénaires, seule la monnaie métallique a survécu et conservé la confiance. Il s’agit principalement de l’or, de l’argent et du cuivre. Aujourd’hui, le terme désigne généralement l’or, qui figure toujours dans les réserves des États, comme le seul actif sans risque de contrepartie. L’argent, dont l’importance comme monnaie a décliné après le passage de l’Allemagne à l’étalon-or à la suite de la guerre franco-prussienne, reste un métal monétaire, mais avec un rapport or/argent actuellement supérieur à 70, il n’est pas valorisé comme tel.
Pour des raisons historiques, le système monétaire mondial s’est développé sur la base du droit anglais. La Grande-Bretagne, ou plus exactement l’Angleterre et le pays de Galles, respecte toujours le droit romain, ou droit naturel, en matière de monnaie. Aujourd’hui encore, les pièces d’or souverain ont cours légal. À strictement parler, l’or et l’argent métalliques sont eux-mêmes du crédit, représentant une production qui reste à dépenser. Mais, de façon unique, ils ne constituent l’engagement de personne, contrairement aux billets de banque et aux dépôts bancaires. La monnaie métallique a donc ce statut exceptionnel, et ce seul fait implique qu’elle tend à ne pas circuler, conformément à la loi de Gresham, tant que des formes de crédit inférieures sont disponibles.
La monnaie partage avec ses substituts de monnaie fiduciaire et de crédit une position singulière en droit pénal. Si un voleur dérobe de la monnaie, il peut être appréhendé et poursuivi pour vol, ainsi que ses complices. Mais s’il la transmet à un tiers qui la reçoit de bonne foi et ignore qu’elle a été volée, le propriétaire d’origine n’a aucun recours contre ce destinataire innocent, ni contre quiconque entre ensuite en possession de cette monnaie. Il en va tout autrement de toute autre forme de bien, qui, même passée en des mains innocentes, demeure la propriété du propriétaire d’origine.
En droit, les cryptomonnaies et les monnaies numériques de banque centrale (MNBC) envisagées ne sont ni de la monnaie, ni des substituts de monnaie, ni des monnaies fiduciaires. Dès lors qu’un précédent propriétaire de bitcoins volés, revendus à un acheteur ignorant leur origine criminelle, peut ensuite les réclamer, il n’y a pas de titre clair sans traçabilité complète. Conformément au droit des biens, les États-Unis ont jugé que les cryptomonnaies sont des biens, pouvant être réclamées comme objets volés, ce qui les distingue de la monnaie et de la monnaie fiduciaire proprement dites. Et l’on peut s’attendre à des décisions similaires dans d’autres juridictions pour exclure les cryptomonnaies du statut juridique de monnaie, tandis que la position des MNBC à cet égard reste à clarifier. Nous pouvons donc écarter définitivement toute prétention selon laquelle le bitcoin ou une autre cryptomonnaie pourrait posséder le statut juridique requis pour être de la monnaie.
Sous un véritable étalon-or, la monnaie fiduciaire sous forme de billets de banque en circulation dans le public était librement convertible en pièces d’or. Tant qu’ils étaient librement convertibles, les billets prenaient la valeur d’échange de l’or, sous réserve de la solvabilité de l’émetteur. L’une des questions que Sir Isaac Newton a examinées en tant que directeur de la Monnaie royale était de savoir quel degré de couverture une monnaie devait avoir pour conserver sa crédibilité comme substitut de l’or. Il a conclu que ce niveau devait être de 40 %, tandis que Ludwig von Mises, l’économiste autrichien qui fut l’un des plus fermes défenseurs d’une monnaie saine qu’il soit possible d’imaginer, semblait moins prescriptif sur ce sujet.
L’effet d’un étalon-or opérant est de garantir que la monnaie choisie par le peuple est correctement représentée dans le système monétaire. La monnaie fiduciaire comme le crédit sont alors liés à ses vertus. Le niveau général des prix fluctue sous l’influence des variations de la quantité de monnaie fiduciaire et de crédit en circulation, mais la discipline imposée par les limites de la création de crédit et de monnaie ramène les prix vers une norme.
Cette discipline déplaît aux gouvernements, qui estiment que la monnaie relève de la responsabilité d’un gouvernement agissant dans l’intérêt du peuple, et non du peuple lui-même. C’est ce qu’exprimait la Théorie étatique de la monnaie de Georg Knapp, publiée en 1905, qui est devenue la justification, pour l’Allemagne, du financement de l’armement par des moyens inflationnistes avant la Première Guerre mondiale, puis du recours continu à la dépréciation monétaire comme principal moyen de financement de l’État jusqu’à l’effondrement du mark papier en 1923.
Par un processus évolutif, les gouvernements modernes ont d’abord érodé, puis retiré au public, pour se l’attribuer, la détermination de ce qui constitue la monnaie. La suppression de toute la discipline de l’étalon-or a permis aux gouvernements de gonfler les quantités de monnaie fiduciaire et de crédit afin de transférer la richesse publique à leur profit. Pour représenter globalement cette dilution, la Figure 1 montre la croissance de la masse monétaire large en dollars depuis la suspension, par le président Nixon en août 1971, du dernier vestige d’étalon-or, issu des accords de Bretton Woods.
 Depuis cette date, la monnaie fiduciaire et le crédit bancaire sont passés de 685 milliards de dollars à 21 840 milliards, soit une multiplication par trente-deux. Et ce chiffre exclut une augmentation inconnue de la quantité de dollars situés hors du système financier américain, communément appelés eurodollars, qui représentent peut-être plusieurs milliers de milliards supplémentaires. L’or, exprimé en dollars fiduciaires, est passé de 35 $ lors de la suspension de Bretton Woods à 1 970 $ actuellement. Une meilleure façon d’exprimer cette dépréciation du dollar est de dire que, exprimé en or, le dollar a perdu 98,3 % de son pouvoir d’achat (voir la Figure 4 plus loin dans cet article).
S’il est erroné de considérer la relation entre la quantité de monnaie fiduciaire et de crédit en circulation et le pouvoir d’achat du dollar comme linéaire (ainsi que le prétendent les monétaristes), non seulement le rythme de la dépréciation s’est accéléré ces dernières années, mais il est devenu impossible d’arrêter la destruction du pouvoir d’achat. Cela supposerait que les gouvernements renoncent à leurs engagements sociaux obligatoires et s’abstiennent d’intervenir dans l’économie. Cela supposerait qu’ils admettent que l’économie n’est pas l’affaire du gouvernement, mais de ceux qui produisent des biens et des services au bénéfice d’autrui. Le rôle économique de l’État devrait être réduit au minimum.
Il ne s’agit pas seulement d’un plaidoyer capitaliste. Cela a été confirmé d’innombrables fois au cours de l’histoire. Les nations capitalistes réussissent toujours mieux à créer de la richesse personnelle que les nations socialistes. C’est pourquoi le mur de Berlin a été démoli par des foules en colère, poussées à bout par l’échec du communisme par rapport au capitalisme, à deux pas de là. La performance relative de Hong Kong par rapport à la Chine, lorsque Mao Zedong affamait ses masses sur une sorte de lubie révolutionnaire, a aussi montré comment la même ethnie se comportait sous le socialisme et sous l’économie de marché.
The relationship between fiat currency and its purchasing power
L’augmentation de la quantité de monnaie fiduciaire et de crédit M3 en dollars américains et la baisse du pouvoir d’achat mesuré en or montrent que la statistique monétaire officielle ne concorde pas avec le marché. Cela s’explique en partie par le fait que les statistiques gouvernementales ne saisissent pas tout le crédit d’une économie (seul le crédit bancaire émis par des banques agréées y est enregistré), que les dollars créés hors du système, tels que les eurodollars, s’y ajoutent, et que les prix de marché fluctuent.Les monétaristes tiennent peu ou pas compte de ces facteurs, affirmant que le pouvoir d’achat d’une monnaie est inversement proportionnel à sa quantité. Si cette affirmation comporte une grande part de vérité, elle ne convient qu’à une véritable monnaie adossée à l’or, lorsque les valorisations relatives entre monnaie et biens d’une communauté sont alignées sur celles de ses voisines par l’arbitrage, ce qui neutralise toute subjectivité de l’évaluation.
La représentation classique de la théorie monétaire des prix ne s’applique pas lorsque la confiance dans une monnaie non adossée est déterminante pour son utilité. Une population qui perd confiance dans la monnaie de son gouvernement peut la rejeter entièrement, quelles que soient les variations de la quantité en circulation. C’est ce qui anéantit finalement toutes les monnaies fiduciaires, et fait que, pour survivre, une monnaie doit finir par revenir à un étalon de change-or crédible.
La fragilité d’une monnaie fiduciaire a été démontrée de façon célèbre en Europe dans les années 1920, lorsque la couronne autrichienne et le mark papier allemand ont été détruits. Après la Seconde Guerre mondiale, le yen militaire japonais a subi le même sort à Hong Kong, et le mark allemand une seconde fois au milieu des années 1940. Plus récemment, le dollar zimbabwéen et le bolivar vénézuélien ont été réduits à leur valeur de papier usagé, et ils ne sont pas les seuls.
En définitive, c’est toujours le public qui détermine la valeur d’usage d’un moyen de circulation. La Figure 2 ci-dessous, qui présente le prix du pétrole mesuré en grammes d’or, en dollars, en livres et en euros, montre qu’entre 1950 et 1974 un étalon-or, même sous la forme incomplète qui existait dans le cadre des accords de Bretton Woods, a coïncidé avec la stabilité des prix.
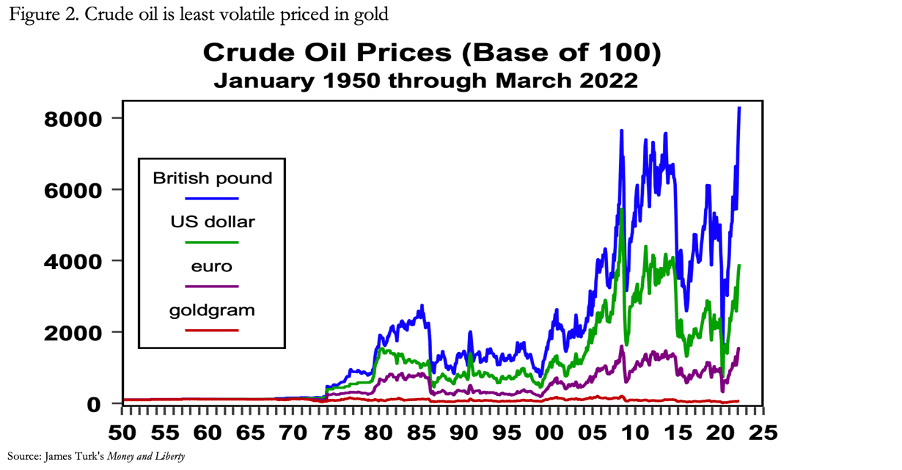
Il n’a fallu que quelques années après la fin de Bretton Woods pour que les conséquences de la perte de l’ancrage à l’or se matérialisent. Jusque-là, les fournisseurs de pétrole, principalement l’Arabie saoudite et les autres membres de l’OPEP, avaient confiance dans le dollar et dans les autres monnaies. Ce n’est que lorsqu’ils ont mesuré les implications d’être payés en monnaie purement fiduciaire qu’ils ont exigé une compensation pour la dépréciation monétaire. La liberté de relever les prix du pétrole fut la condition à laquelle les Saoudiens et le reste de l’OPEP ont accepté d’être payés uniquement en dollars américains.
Pendant les années d’après-guerre, entre 1950 et 1970, la masse monétaire large américaine a augmenté de 167 %, alors que le prix du pétrole en dollars est resté inchangé durant toute cette période. Une stabilité des prix similaire a été observée pour d’autres matières premières, ce qui démontre clairement que la quantité de monnaie fiduciaire et de crédit en circulation n’était pas le seul déterminant du pouvoir d’achat du dollar.
The role of bank credit
Si la relation entre le crédit bancaire et la somme de la quantité de monnaie fiduciaire et des réserves bancaires varie, la quantité de loin la plus importante est celle du crédit bancaire. Le comportement de l’ensemble des banques a donc l’impact le plus important sur la quantité globale de crédit dans l’économie.Sous l’étalon-or britannique du XIXe siècle, les fluctuations de la propension des banques à prêter ont provoqué des cycles périodiques d’expansion et de récession ; il est donc utile d’examiner ce phénomène, devenu le prétexte de l’intervention de l’État sur les marchés financiers et, finalement, de l’abandon total des étalons-or.
Les banques sont des négociants en crédit : elles prêtent à un taux d’intérêt supérieur à celui qu’elles versent aux déposants. Elles n’engagent pas leur propre argent, sauf au sens général du bilan. Les fonds propres d’une banque constituent la base sur laquelle elle peut développer son crédit.
Le processus de création de crédit est largement mal compris, mais il est par essence simple. Si une banque accepte de prêter de l’argent à un client emprunteur, le prêt apparaît comme un actif au bilan de la banque. Par le jeu de la comptabilité en partie double, ce prêt doit immédiatement avoir une contrepartie, qui crédite le compte courant de l’emprunteur. Le client est informé que le prêt est accordé, et il peut utiliser les fonds crédités sur son compte courant dès cet instant.
Aucune autre banque, ni aucune autre source de financement n’intervient. Avec seulement deux écritures comptables, le bilan de la banque s’est accru du montant du prêt. Pour un banquier, la capacité de créer du crédit bancaire de cette manière constitue, pour autant que les prêts soient prudents, une activité extrêmement rentable. L’encours de crédit peut représenter de nombreux multiples des fonds propres de la banque. Ainsi, si le ratio entre les actifs du bilan et les fonds propres d’une banque est de huit et que la marge brute entre les prêts et les dépôts est de 3 %, cela représente un rendement brut de 24 % sur les fonds propres de la banque.
La limite à l’effet de levier du bilan d’une banque tient à deux considérations. Il y a le risque de crédit lui-même, qui varie selon la conjoncture économique, et le risque lié aux déposants, c’est-à-dire la confiance collective des déposants dans la situation financière de la banque. Le risque lié aux déposants, qui peut conduire ceux-ci à retirer leur crédit sur la banque au profit de la monnaie fiduciaire ou d’un dépôt auprès d’une autre banque, peut à son tour provenir d’une banque offrant un taux inférieur à celui des autres banques, ou de déposants inquiets de la solidité de la banque elle-même. C’est la combinaison du risque de crédit et du risque lié aux déposants qui détermine l’opinion d’un banquier sur le niveau maximal de profits qui peut être réalisé en toute sécurité en commerçant du crédit.
Une expansion de la quantité de crédit dans une économie stimule l’activité économique, car les entreprises sont amenées à croire que l’argent supplémentaire disponible tient à une amélioration des conditions commerciales. De plus, l’amélioration apparente des conditions commerciales encourage les banquiers à augmenter encore leurs prêts. Un cercle vertueux de prêts et d’amélioration économique apparente s’enclenche alors, tandis que l’ensemble des banques fait passer le ratio moyen entre actifs du bilan et fonds propres de, disons, cinq à huit fois, à peut-être dix ou douze. La concurrence pour l’activité de crédit pousse ensuite les banques à réduire leurs marges pour attirer de nouveaux clients entreprises. Les clients finissent par emprunter pour emprunter, lançant des projets d’investissement qui ne seraient normalement pas rentables.
Même sous un étalon-or, l’exubérance du crédit commence à faire monter les prix. Les entreprises constatent que leurs coûts commencent à augmenter, ce qui entame leurs profits. Surveillant de près le risque de crédit, les banquiers sont parfaitement conscients de la détérioration des perspectives de profit de leurs emprunteurs, et donc d’un risque de crédit croissant. Ils cherchent alors à réduire leurs ratios actifs/fonds propres. Comme l’ensemble de ces banques, dont les membres sont guidés par les mêmes considérations, commence à retirer du crédit de l’économie, la stimulation antérieure s’inverse et l’économie entre en récession.
Il s’agit d’une description simpliste d’un cycle régulier de fluctuation du crédit bancaire, qui variait historiquement tous les dix ans environ, mais pouvait osciller entre sept et douze ans. La Figure 3 illustre la manière dont ces fluctuations se sont reflétées dans le taux d’inflation en Grande-Bretagne au XIXe siècle, depuis l’introduction de la pièce d’or souverain jusqu’à peu avant la Première Guerre mondiale.
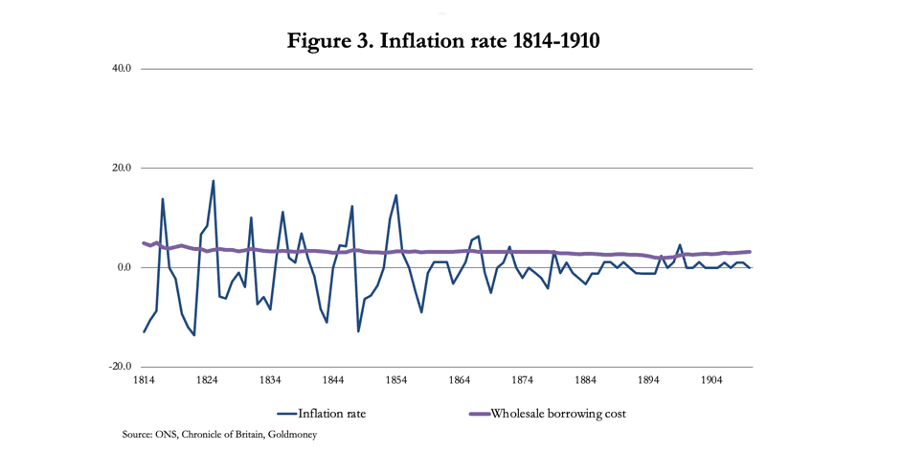
Outre qu’elle illustre la régularité des conséquences d’un cycle d’expansion et de contraction du crédit bancaire, marqué par ses effets inflationnistes, la Figure 3 montre qu’il n’existe aucune corrélation entre le taux d’inflation des prix et les coûts d’emprunt de gros. Autrement dit, les politiques monétaires modernes des banques centrales, qui utilisent les taux d’intérêt pour maîtriser l’inflation, reposent sur une erreur d’analyse. Cet effet était connu et a été baptisé paradoxe de Gibson par Keynes. Mais comme l’économie keynésienne n’en donnait aucune explication, il a été ignoré depuis. Croire que le paradoxe de Gibson pouvait être ignoré est au cœur des politiques des banques centrales visant à dompter le cycle de l’inflation des prix.
The interests of central banks
En théorie, l’intérêt premier des banques centrales est d’intervenir dans l’économie pour favoriser le plein emploi, de manière compatible avec une inflation modérée des prix, fixée à 2 % mesurée par l’indice des prix à la consommation. Il s’agit d’une politique visant à stimuler l’économie sans la surstimuler. Nous reviendrons dans un instant sur les sophismes que cela comporte.Dans la seconde moitié du XIXe siècle, l’intervention des banques centrales a débuté lorsque la Banque d’Angleterre s’est attribué le rôle de prêteur en dernier ressort, afin d’éviter des crises bancaires déstabilisantes pour l’économie. L’intervention sous forme d’achat de crédit bancaire commercial s’arrêtait là, sans autre manipulation des taux d’intérêt ni intervention économique.
La dernière véritable récession en Amérique remonte à 1920-1921. Comme elle l’avait toujours fait par le passé, l’administration l’a ignorée, en ce sens qu’aucune intervention ni aucune relance économique n’a été mise en œuvre, et la reprise a été rapide. C’est à la suite de cette récession que les problèmes ont commencé, avec un nouveau système bancaire fédéral dirigé par Benjamin Strong, fermement convaincu de l’utilité de la stimulation monétaire. Les Années folles ont suivi, portées par une mer de crédit en expansion, qui a conduit à un boom boursier, une bulle financière. Mais il ne s’agissait guère que d’un cycle exagéré d’expansion du crédit bancaire qui, lorsqu’il s’est achevé, a fait s’effondrer Wall Street, les cours des actions chutant de 89 % mesurés par l’indice Dow Jones Industrial. Conjuguée au boom de la production agricole amplifié par la mécanisation, la dépression qui a suivi a frappé particulièrement durement le vaste secteur agricole, minant les prix agricoles dans le monde entier jusqu’à la Seconde Guerre mondiale.
Les inflationnistes ignorent un fait : d’abord le président Herbert Hoover, puis Franklin Roosevelt, ont prolongé la dépression jusqu’à en faire la plus longue jamais enregistrée en essayant de l’arrêter. Ils ont soutenu les prix, ce qui a signifié que des produits sont restés invendus. Et dès le début, en adoptant le Smoot-Hawley Tariff Act, ils ont fait s’effondrer non seulement la demande intérieure, mais aussi toute la production nationale qui dépendait de matières premières et de produits semi-finis importés.
Ces politiques désastreuses étaient soutenues par une nouvelle génération d’économistes, dont Keynes est le modèle, qui estimaient que le capitalisme était défaillant et nécessitait l’intervention de l’État. Mais les tentatives proto-keynésiennes de sortir l’économie américaine de la dépression ont échoué de façon continue. Aussi tard qu’en 1940, onze ans après le krach de Wall Street, le chômage américain atteignait encore 15 %. Ce que les économistes du camp keynésien ignoraient, c’était la véritable cause du krach de Wall Street et de la dépression qui a suivi, enracinée dans l’inflation du crédit qui avait alimenté les Années folles. Comme nous l’avons vu dans la Figure 3, il ne s’agissait que du retournement du cycle répétitif, bien établi, du crédit bancaire, alimenté cette fois en outre par l’expansion inflationniste du crédit orchestrée par Benjamin Strong à la présidence de la nouvelle Fed. La cause de la dépression n’était pas l’entreprise privée, mais l’intervention de l’État.
L’establishment continue aujourd’hui encore de se méprendre, les universités promouvant le keynésianisme à l’exclusion de l’économie classique et du bon sens. De plus, les statistiques, devenues une religion pour les décideurs et pour tout le monde, sont faussées par les intérêts de l’État. Peu après l’indexation des salaires et des retraites en 1980, les statisticiens du gouvernement au Bureau of Labor Statistics ont commencé à travailler sur les moyens d’en réduire l’impact sur les prix à la consommation. Une estimation indépendante de l’inflation à la consommation aux États-Unis l’a récemment située bien au-dessus de 15 %, alors que le taux officiel était de 8 %.[i]
Particulièrement choquante est l’insistance de l’État à affirmer qu’un objectif d’inflation de 2 % des prix à la consommation stimule la demande, alors que le transfert de richesse subi par les épargnants, les bas salaires et les retraités, privés de leur compensation de l’inflation par le fait du BLS, est passé sous silence. Il en va de même du bénéfice que le gouvernement, les banques et leurs emprunteurs favorisés tirent de ce transfert de richesse.
Le problème auquel nous sommes aujourd’hui confrontés dans cet environnement de monnaie fiduciaire n’est pas seulement que la politique monétaire a été corrompue par l’intérêt propre de l’État, mais aussi que personne parmi ceux qui la dirigent ne semble comprendre la monnaie et le crédit. Techniquement, ils peuvent être très bien qualifiés. Mais cela fait désormais plus de cinquante ans que la monnaie a été suspendue du système monétaire. Non seulement les décideurs ont ignoré des indicateurs tels que le paradoxe de Gibson, non seulement ils croient à leurs propres statistiques, et non seulement ils pensent que la dépréciation de la monnaie est une bonne chose, mais nous constatons que les comités de politique monétaire voudraient nous faire croire que la monnaie n’a rien à voir avec la hausse des prix.
Tout cela est facilité par la présentation de l’inflation comme une hausse des prix, alors qu’il s’agit en réalité d’une baisse du pouvoir d’achat. La Figure 4 montre comment le pouvoir d’achat des monnaies devrait être lu.

Ce n’est que maintenant, semble-t-il, que nous prenons conscience que l’inflation des prix n’est pas transitoire. Si l’on se réfère à la Figure 1, l’agrégat de masse monétaire large M3 a presque triplé depuis la faillite de Lehman, il y a donc encore largement de quoi alimenter une baisse du pouvoir d’achat du dollar. Et, comme nous l’avons vu plus haut, il ne faut pas surveiller que les quantités de monnaie fiduciaire et de crédit, mais aussi les changements de comportement des consommateurs et la question de savoir s’ils tendent à se défaire de leurs liquidités au profit de biens.
Tout indique que cela est probable, accéléré par les sanctions contre la Russie et par la menace qu’elles fassent entrer dans une nouvelle ère monétaire, minant le statut mondial du dollar. Alertés d’une hausse des prix dans les mois à venir, les consommateurs constituent sans aucun doute davantage de stocks, ce qui revient à se défaire de ses liquidités personnelles avant qu’elles n’achètent moins.
Jusqu’ici, les phases de l’évolution monétaire ont été marquées par la fin des accords de Bretton Woods en 1971. Le début de l’ère du pétrodollar en 1973 a conduit à une deuxième phase, la financiarisation de l’économie mondiale. Et enfin, à partir de maintenant, le retour à un étalon fondé sur les matières premières, provoqué par les sanctions contre la Russie, fait monter les prix dans les monnaies de l’alliance occidentale, ce qui signifie que leur pouvoir d’achat baisse de nouveau.
The faux pas over Russia
En ce qui concerne l’évolution de la monnaie et du crédit, cela nous amène à l’actualité. Avant que la Russie n’envahisse l’Ukraine et que l’alliance occidentale ne lui impose des sanctions, nous voyions déjà les prix s’envoler, alimentés par l’expansion de la monnaie fiduciaire et du crédit ces dernières années. Les planificateurs monétaires ont invoqué les difficultés des chaînes d’approvisionnement et les perturbations liées au covid, dont ils pensaient que les deux se résorberaient avec le temps. Mais l’ampleur de ces hausses de prix avait déjà dépassé leurs attentes, et les sanctions contre la Russie ont encore aggravé la situation.Si l’Amérique peut éprouver un certain réconfort à constater que la sécurité de ses approvisionnements énergétiques n’est pas affectée, ce n’est pas le cas de l’Europe. Ces dernières années, l’Europe a fermé sa production d’énergies fossiles et le zèle de l’Allemagne pour le virage écologique l’a même conduite à déclasser des centrales nucléaires. Il semble que la sortie des énergies fossiles ne vaille qu’à l’intérieur des frontières nationales, ce qui accroît la dépendance à l’égard du pétrole, du gaz et du charbon importés. Dans le cas de l’Europe, la plus grande source de ces importations est, de loin, la Russie.
La Russie a réagi : la banque centrale russe a annoncé qu’elle était prête à acheter de l’or aux établissements de crédit nationaux, d’abord à un prix fixe de 5 000 roubles le gramme, puis, lorsque le rouble s’est raffermi de façon inattendue, à un prix à convenir au cas par cas. Le signal est clair : la banque centrale russe comprend que l’or joue un rôle important dans la stabilité des prix. Dans le même temps, le Kremlin a annoncé qu’il ne vendrait du pétrole et du gaz aux nations inamicales (c’est-à-dire celles qui imposent des sanctions) que contre des paiements en roubles.
Cette dernière annonce visait principalement les pays de l’UE et revient à leur proposer des approvisionnements à des prix raisonnables en roubles, ou à surenchérir pour obtenir des approvisionnements en euros ou en dollars ailleurs. Alors que le prix du pétrole a bondi puis reculé d’un tiers, les prix du gaz naturel restent proches de leurs plus hauts historiques. Bien que l’hémisphère nord sorte du printemps, le coût de l’énergie semble devoir continuer à augmenter. L’effet sur les économies de la zone euro est proche de la catastrophe.
Alors que le rouble a désormais effacé toute la baisse qui avait suivi l’annonce des sanctions, l’euro devient un désastre. La BCE applique toujours un taux de dépôt négatif et subit d’énormes pertes sur son vaste portefeuille d’obligations en raison de la hausse rapide des rendements. Les banques centrales nationales, qui en sont les actionnaires, ont elles aussi des pertes qui, dans presque tous les cas, effacent leurs fonds propres (les fonds propres du bilan étant définis comme la différence entre les actifs et les passifs d’une banque, différence qui devrait toujours être positive). En outre, le fait que ces banques centrales soient les actionnaires des banques centrales nationales rend la recapitalisation de l’ensemble de l’Eurosystème complexe, et susceptible de remettre en question la confiance dans l’Eurosystème.
Comme si cela ne suffisait pas, les grandes banques commerciales sont extrêmement endettées, avec un levier moyen supérieur à 20, et d’environ 30 pour le Crédit Agricole. L’ensemble du système est criblé de créances mauvaises et douteuses, dont beaucoup sont dissimulées dans le système de règlement transfrontalier TARGET2. Nous ne pouvons croire aucune statistique bancaire. Contrairement aux États-Unis, les banques de la zone euro ont utilisé les marchés de pension livrée (repo) comme source de liquidité à coût nul, portant la taille du marché à plus de 10 000 milliards d’euros. L’ampleur de ce marché, ainsi que le recours à l’investissement obligataire pour une part importante des actifs des banques commerciales, signifient qu’une hausse des taux d’intérêt en territoire positif risque de déstabiliser l’ensemble du système.
La BCE bride les taux d’intérêt pour les empêcher de monter et se tient prête à acheter encore davantage d’obligations d’État de ses membres pour éviter une nouvelle hausse des rendements. Mais même l’Allemagne, qui est l’État membre le plus conservateur, fait face à d’énormes pressions sur les prix, les prix à la production des produits industriels ayant officiellement augmenté de 25,9 % sur un an à fin mars, de 68 % pour l’énergie et de 21 % pour les biens intermédiaires.
Il ne fait aucun doute que les marchés exerceront une pression croissante en faveur de fortes hausses des rendements obligataires de la zone euro, considérablement aggravées par les politiques de sanctions américaines contre la Russie. En tant qu’importateur de matières premières, le Japon est touché de façon similaire. Les deux monnaies sont illustrées dans la Figure 5.

Le yen semble être le plus immédiatement menacé, son effondrement s’accélérant ces dernières semaines ; mais comme la Banque du Japon et la BCE continuent de résister à la hausse des rendements obligataires, leurs monnaies souffriront encore davantage. La Banque du Japon pratique l’assouplissement quantitatif depuis 2000 et a accumulé d’importantes quantités d’obligations d’État et d’entreprises, et même d’actions via des ETF. La BoJ présente déjà des fonds propres négatifs en raison de la baisse des cours obligataires. Pour éviter que son bilan ne se dégrade davantage, elle a tracé une ligne rouge : le rendement du JGB à 10 ans ne sera pas autorisé à dépasser 0,25 %. Avec l’envolée des prix des matières premières et de l’énergie, il semble que ce ne soit qu’une question de temps avant que la BoJ soit contrainte de céder, déclenchant une crise bancaire dans son secteur bancaire commercial très endetté qui, comme celui de la zone euro, présente des ratios actifs/fonds propres supérieurs à 20.
Il semblerait donc que l’ordre d’enchaînement des crises monétaires soit l’effondrement du yen, suivi de près par celui de l’euro. Le choc pour le système bancaire américain doit être évident. Le fait que les banques américaines soient nettement moins endettées que leurs homologues japonaises et de l’Eurosystème ne les préservera pas de la contamination par le risque systémique mondial.
De surcroît, compte tenu de ses importantes positions en bons du Trésor américain et en dette d’agences, les plans actuels visant à les laisser arriver à échéance exposent simplement la Fed à des pertes, qui nécessiteront presque certainement sa recapitalisation. Le rendement du bon du Trésor américain à 10 ans s’envole et, compte tenu des conséquences des sanctions sur les prix mondiaux des matières premières, il a encore beaucoup de chemin à parcourir.
The end of the financial regime for currencies
Depuis le « big bang » de Londres au milieu des années 1980, les principales monnaies, en particulier le dollar américain et la livre sterling, se sont de plus en plus financiarisées. Cela s’est produit à un moment où la production de biens de consommation migrait vers l’Asie, en particulier la Chine. Toute l’attention des prêts bancaires et des garanties de prêts s’est déplacée vers les actifs financiers, au détriment de la production. Et comme les taux d’intérêt baissaient, ces actifs ont, d’une manière générale, pris de la valeur, offrant une plus grande sécurité aux prêteurs et renforçant la tendance.Cela est en train de changer, les taux d’intérêt devant augmenter de façon significative, ce qui fera éclater une bulle financière qui se gonfle depuis des décennies. Si les rendements obligataires ont commencé à monter, ils ont encore une marge de hausse, ce qui sape non seulement la position en matière de garanties, mais aussi les finances publiques. Et de nouvelles hausses des rendements obligataires transformeront les marchés d’actions en marchés baissiers, avec une performance susceptible de rivaliser avec celle de l’indice Dow Jones Industrial en 1929-1932.
Dans ces conditions, l’effondrement déjà en cours du yen et de l’euro commencera à miner le dollar, non pas sur les marchés des changes, mais en termes de pouvoir d’achat. Nous pouvons être raisonnablement certains que le mandat de la Fed donnera la priorité au soutien des prix des actifs plutôt qu’à la stabilisation de la monnaie, jusqu’à ce qu’il soit trop tard.
La Chine et la Russie semblent s’isoler délibérément de ce sort pour leurs propres monnaies en accordant plus d’importance aux matières premières. Il était frappant de constater que la Chine a commencé à accumuler agressivement des matières premières, notamment des stocks de céréales, presque immédiatement après que la Fed a ramené son taux des fonds fédéraux à zéro et instauré en mars 2020 un assouplissement quantitatif de 120 milliards de dollars par mois. Cela a envoyé le signal que les dirigeants chinois étaient et demeurent pleinement conscients des implications inflationnistes de la politique monétaire américaine. Aujourd’hui, la Chine a constitué des stocks représentant bien plus de la moitié des stocks mondiaux de maïs, de riz, de blé et de soja, sécurisant les denrées alimentaires de base pour 20 % de la population mondiale. Par la suite, la guerre en Ukraine a fait en sorte que les approvisionnements mondiaux en céréales seront insuffisants cette année, et les sanctions contre la Russie ont effectivement coupé ses exportations vers les nations inamicales. Avec les pénuries d’engrais, pour les mêmes raisons, non seulement les rendements agricoles mondiaux seront inférieurs à ceux de l’an dernier, mais les prix des céréales vont à coup sûr être poussés à la hausse au détriment des pays les plus pauvres.
La Russie a effectivement arrimé le rouble aux prix de l’énergie en exigeant que les paiements soient effectués en roubles, principalement par l’UE. Les deux autres grands marchés de la Russie sont la Chine et l’Inde, dont elle accepte respectivement des yuans et des roupies. Mises à part les ventes à l’Inde, la Russie ne se contente pas de rattacher le rouble aux matières premières : son premier partenaire commercial, non seulement pour l’énergie mais pour toutes ses autres exportations de matières premières, est la Chine. Et la Chine suit des politiques monétaires similaires.
Il y a de bonnes raisons à cela. L’alliance occidentale mine ses propres monnaies, cela ne fait aucun doute. La valeur des actifs financiers s’effondrera à mesure que les taux d’intérêt monteront. À l’inverse, non seulement l’excédent commercial de la Russie augmente, mais sa banque centrale a commencé à assouplir les taux d’intérêt et le contrôle des changes, et continuera de libéraliser son économie dans un contexte de monnaie forte. L’ère de la monnaie adossée aux matières premières est en train de venir remplacer celle de la monnaie financiarisée.
Enfin, il convient de se reporter à la Figure 2, qui présente le prix du pétrole en grammes d’or. Le lien avec les prix des matières premières, c’est l’or. Il est temps d’abandonner les actifs financiers pour leurs prétendus rendements et de prendre une participation dans les nouvelles monnaies adossées aux matières premières. L’or est ce lien. Les entreprises de toutes sortes, et pas seulement les sociétés minières qui accumulent des excédents de trésorerie, auraient intérêt à se demander si elles doivent conserver des dépôts auprès des banques ou, à défaut, s’assurer la protection que procure la détention d’un peu de métal précieux conservé en coffre indépendamment du système bancaire.
[i] Shadowstats.com
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue en aucun cas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fier à une information figurant dans l’article sans avoir préalablement sollicité un avis professionnel indépendant. Le plus grand soin a été apporté pour garantir la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes, à jour et/ou qu’elles puissent être considérées comme une indication de résultats futurs, et elles ne doivent pas être considérées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu’il contient l’est à vos propres risques.