
Cet article explique pourquoi le gouvernement américain est pris dans un piège de la dette dont il n'existe aucune issue. Ses finances échappent à tout contrôle. Dans un contexte de net ralentissement de l'économie mondiale, le déficit budgétaire ne peut être financé que par l'assouplissement quantitatif et l'expansion du crédit bancaire. Ne vous rassurez pas à l'idée du protectionnisme commercial : il n'empêchera pas le déficit commercial de se creuser au détriment de la production nationale, à moins de croire à une improbable remontée des taux d'épargne des ménages. Nous commençons désormais à entrevoir comment la crise de la dette va évoluer, jusqu'à entraîner la destruction du dollar.
Introduction
Au moment de la rédaction (jeudi 24 avril), les rendements obligataires s'effondrent, l'euro a décroché face au dollar et les actions atteignent de nouveaux sommets. Il est évident que les actions suivent le mouvement des obligations. Mais les rendements obligataires s'effondrent parce que l'économie mondiale envoie des signaux très inquiétants. Les investisseurs en actions espèrent que l'assouplissement monétaire (qu'ils attendent désormais pleinement) repoussera une fois de plus l'échéance et que les économies continueront de prospérer artificiellement. Ils ignorent certains faits économiques très élémentaires…
Les lecteurs réguliers de mes articles Insight savent qu'il existe de fortes indications que la phase d'expansion du cycle du crédit est désormais terminée et que nous courons un grave risque de sombrer tête la première dans une crise mondiale du crédit et du système. La situation de fond est que les acteurs économiques et leurs banquiers, habitués à l'expansion du crédit, commencent à réaliser que les hypothèses sous-tendant leurs engagements d'emprunt pris plus tôt dans le cycle du crédit étaient erronées.
C'est pourquoi on parle de cycle du crédit. Il est déterminé par l'expansion antérieure du crédit, qui conduit tous les producteurs à agir simultanément dans un sens expansionniste. L'activité aléatoire, propre à une véritable économie de laissez-faire, disparaît. À la place, les conditions de crédit s'exercent sur des entreprises en quête de profit dans un cadre dirigé par l'État. Les entrepreneurs voient dans la disponibilité d'un crédit subventionné une occasion de réaliser des profits. On ne peut en dire autant des gouvernements, car ils ne recherchent pas des profits, mais seulement des recettes.
Un gouvernement qui agit de manière responsable ne devrait jamais avoir à emprunter, sauf peut-être en cas d'urgence, par exemple pour défendre le pays contre une invasion. L'évolution vers des monnaies fiduciaires sans adossement a tout changé en permettant aux gouvernements de se financer par la planche à billets.
Il n'existe qu'une seule manière pour un gouvernement de financer l'excédent des dépenses sur les recettes fiscales sans provoquer d'inflation : emprunter l'argent des épargnants. Cela présente toutefois un inconvénient. Le gouvernement se porte acquéreur de l'épargne existante, y compris celle détenue dans les fonds de pension et d'assurance, la détournant d'autres emprunteurs. Dans les années 1980, on parlait d'« effet d'éviction » de ces autres emprunteurs, avec pour effet de faire monter les taux d'intérêt au point que ces derniers cessent d'emprunter. Depuis l'après-guerre, telle a été la conséquence d'un socialisme dépensier.
Les deux autres sources de financement des gouvernements très dépensiers sont, tout simplement, inflationnistes. Le crédit bancaire est étendu pour financer les bons du Trésor à court terme et les obligations du Trésor. Avant 2008, on couvrait les besoins de financement des États par une combinaison d'épargne et d'expansion du crédit bancaire. Mais depuis la grande crise financière, la création monétaire par les banques centrales au moyen de l'assouplissement quantitatif a ouvert une nouvelle voie de financement des gouvernements. C'est à ce dernier mécanisme de financement que les historiens futurs attribueront probablement le début de la fin des monnaies fiduciaires.
En théorie, l'assouplissement quantitatif est présenté comme une politique monétaire destinée à stimuler l'économie en injectant d'importantes quantités de monnaie de base dans un système bancaire défaillant et en permettant aux banques de reconstituer leurs réserves. Mais l'effet le plus important est qu'il permet à un gouvernement de dépenser encore davantage au-delà de ses recettes fiscales.
La théorie keynésienne, du moins dans sa forme originelle, préconisait un excès de dépenses publiques pour stimuler l'économie au début de ce que Keynes appelait le cycle économique. On supposait qu'une économie plus vigoureuse, résultant de l'expansion antérieure du crédit, améliorerait les finances publiques en augmentant les recettes fiscales et permettrait ainsi de dégager un excédent budgétaire plus tard dans le cycle. De temps à autre, les gouvernements rendent encore hommage, en paroles, à l'idée d'équilibrer le budget sur le cycle économique, mais beaucoup moins aujourd'hui.
En tant que politique budgétaire, l'équilibre des budgets sur le cycle n'est plus pertinent ; il en va de même de la manière dont les déficits étaient financés dans les modèles économiques classiques. Le caractère des économies actuelles, fondées sur l'État-providence, a changé : la majorité des consommateurs n'épargnent plus, si ce n'est par l'intermédiaire des fonds de pension et d'assurance. Ces dernières décennies, ces épargnes institutionnalisées ont réduit leur exposition aux obligations tout en augmentant leurs investissements en actions. Elles recherchent des rendements par les plus-values plutôt que par les intérêts composés. La politique monétaire a toujours privilégié la compression des taux d'intérêt et la baisse des rendements obligataires, ce qui encourage cette tendance. L'épargne comme moyen de financer la dette publique a pratiquement disparu au niveau des particuliers et a perdu de son importance, sauf dans les fonds obligataires spécialisés.
Par conséquent, le souhait keynésien de maximiser la consommation présente en dénigrant les épargnants est presque réalisé dans plusieurs grandes économies. La manière dont les gouvernements dépensiers de l'État-providence se financent a radicalement changé par rapport à l'époque où les particuliers investissaient leur épargne en obligations d'État. Désormais, les gouvernements dépendent de plus en plus de moyens inflationnistes pour financer les déficits budgétaires.
L'endettement du gouvernement américain échappe à tout contrôle
Plusieurs gouvernements occidentaux ont accumulé une dette si importante par rapport à la taille de leur économie que leurs finances sont indéniablement hors de contrôle. Pour les besoins de cette analyse, nous nous limiterons à celui des États-Unis, car il émet la monnaie de réserve mondiale.
Malgré la répression des taux d'intérêt exercée par la Fed sur le long terme, le coût de l'emprunt du gouvernement fédéral a sensiblement augmenté, comme le montre clairement le graphique suivant, qui s'arrête à l'exercice 2018.
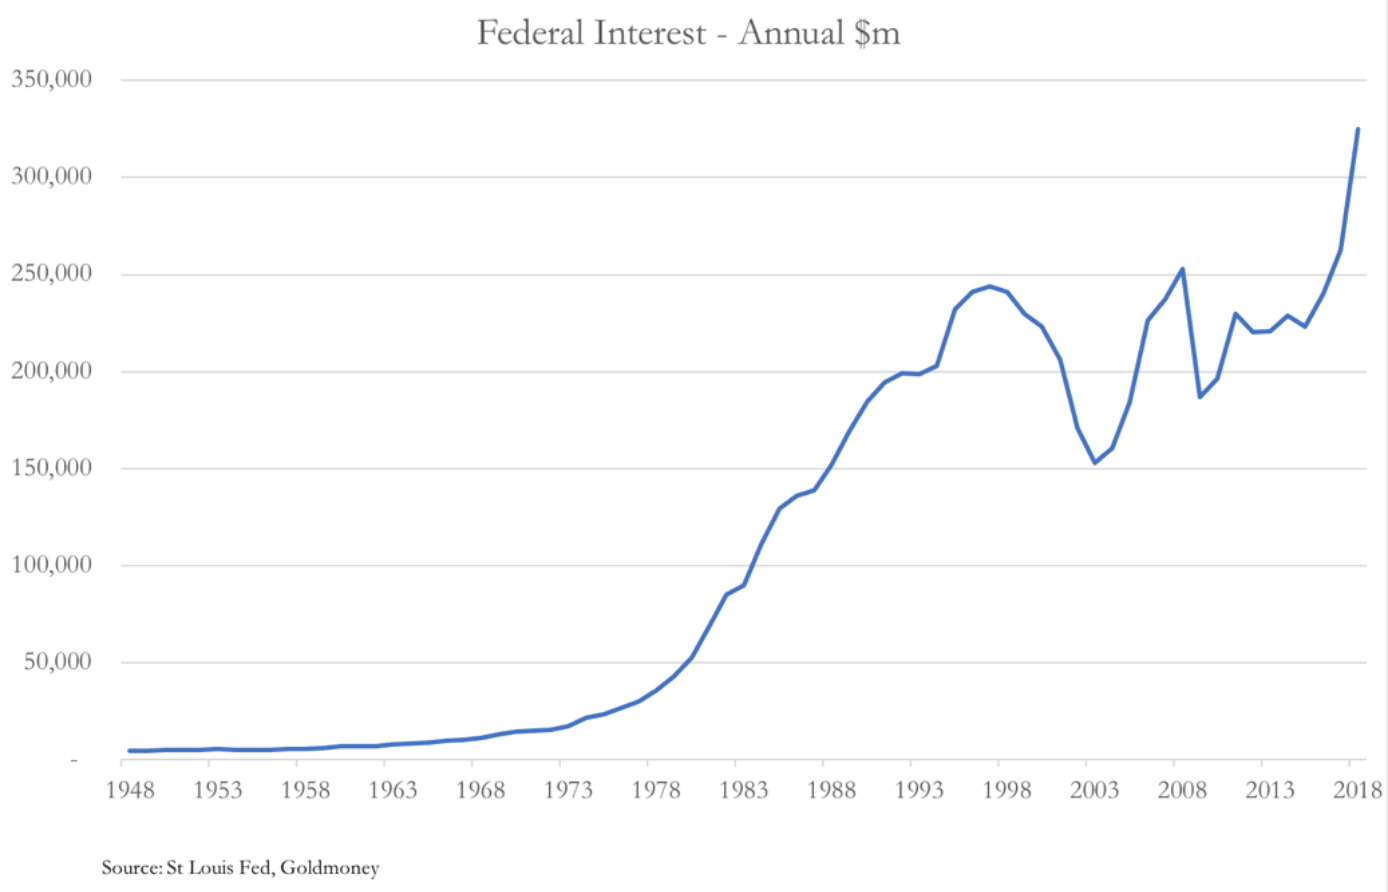
Mon collègue James Turk calcule que le ratio d’insolvabilité du gouvernement américain (le coût des intérêts en pourcentage des recettes publiques) s’établit à 17,2 % pour les six premiers mois de l’exercice 2019.[i] Autrement dit, pour 100 $ perçus en impôts, 17,20 $ servent à payer des intérêts. Selon cette mesure, les finances de l’État fédéral sont déjà en crise.
La prévision du Congressional Budget Office, désormais dépassée, situe le déficit de 2019 à 897 milliards de dollars. Les estimations les plus récentes de l’Office of Management and Budget (qui relève du cabinet du président) font état d’un déficit de 1 092 milliards de dollars pour l’année. Autrement dit, le problème de la dette et des intérêts s’est considérablement accéléré au cours des six derniers mois. M. Turk en conclut que la Fed n’a d’autre choix que de baisser les taux d’intérêt pour sauver les finances du gouvernement américain.
La situation est fâcheuse. On peut aborder le problème sous un autre angle : la croissance du PIB nominal a été insuffisante pour générer les recettes fiscales nécessaires au financement de la dette. En l’absence de croissance du PIB, la seule manière de conjurer la menace d’un endettement croissant est de supprimer le déficit fédéral. Or, avec les politiques actuelles, ce n’est pas le cas et, selon le CBO, les déficits budgétaires devraient continuer d’augmenter au moins jusqu’en 2028.
Pour l’exercice 2019, le CBO avait retenu une hausse du PIB de 5,02 %, puis de 4,08 % pour 2020. Compte tenu du net ralentissement économique qui apparaît désormais, ces estimations semblent erronées. Autrement dit, non seulement le ratio d’insolvabilité du gouvernement américain s’envole et le déficit budgétaire échappe à tout contrôle, mais les hypothèses de croissance du PIB paraissent beaucoup trop optimistes.
Depuis la crise Lehman de 2008-2009, le gouvernement américain emprunte, pour sortir de l’impasse du PIB, une voie singulièrement mauvaise : il manipule les chiffres de l’inflation. Pour en mesurer toutes les conséquences, il faut comprendre ce que représente le PIB. Le PIB est simplement le total des transactions admissibles enregistrées dans l’économie au cours d’une période donnée, normalement annuelle ou annualisée. La croissance du chiffre du PIB ne traduit rien d’autre que l’inflation monétaire appliquée à ces transactions admissibles. Autrement dit, la solution au manque d’inflation dans le chiffre du PIB consiste simplement à le gonfler. Cela passe par une intensification de l’assouplissement quantitatif et par une hausse des dépenses du gouvernement fédéral dans l’économie nationale.
En tant que palliatif, cette méthode peut avantager temporairement les finances publiques. Mais c’est la pire chose que puisse faire un gouvernement, car, par le transfert de richesse qu’elle opère, elle appauvrit et détruit l’économie privée dont l’État dépend pour ses recettes fiscales futures. Si les attraits de l’argent facile pour un gouvernement dépensier sont immédiats et seront sans doute recommandés par les économistes et commentateurs dominants, il s’agit de la voie qui mène à l’accélération de l’inflation des prix et, à terme, à l’effondrement de la monnaie.
À ce jour, l’effet de l’inflation monétaire sur l’économie a été délibérément dissimulé. Sans cela, le véritable état des finances publiques aurait été évident aux yeux du grand public depuis des années. Par le biais de méthodes statistiques, les ajustements obligatoires indexés sur l’inflation des prix ont été réduits à une fraction de ce qu’ils devraient être pour refléter le coût réel de la vie. Sur le strict plan des coûts, les avantages de cette suppression pour les finances publiques sont évidents. Le problème le plus insidieux est que les dépassements de coûts dominent les dépenses publiques, ce qui reflète les effets réels de l’inflation monétaire sur les prix.
Le problème est de plus en plus sérieux. Selon le Chapwood Index[ii], l’inflation des prix des biens et services que les Américains achètent habituellement a atteint en moyenne près de 10 % dans 50 grandes villes au cours des cinq dernières années. Pourtant, les analystes financiers s’en tiennent obstinément aux statistiques officielles de l’IPC, qui affirment que l’inflation des prix n’a été en moyenne que de 1,52 % sur la même période. Le Chapwood Index estime qu’à la mi-2018, les prix augmentaient chaque année de 12,6 % à New York, de 12,1 % à Los Angeles et de 11,9 % à Chicago. Si l’on accepte les estimations de Chapwood et qu’on les applique comme déflateur du PIB, il faut conclure qu’en termes réels l’économie américaine est en récession continue depuis la crise financière, et qu’il existe un énorme fossé entre les taux d’intérêt officiels et ceux que réclameraient les épargnants si les marchés libres pouvaient fonctionner correctement.
L’un des plus vieux clichés de la politique veut qu’on ne puisse tromper tout le monde que pendant un temps. Un moment viendra où tout le monde, c’est-à-dire collectivement les marchés, se réveillera face à la fraude statistique cautionnée par l’État. Si l’inflation des prix semble s’accélérer, l’apathie du public à son égard fera place à un ajustement substantiel, et peut-être soudain, de ses préférences monétaires par rapport aux biens.
Le moment de ce réveil économique sera probablement lié au cycle du crédit, lorsque le soutien du public aux mesures de relance passera de la complaisance à une inquiétude soudaine. Il est une chose de tolérer l’intervention de l’État lorsque tout semble aller raisonnablement bien ou qu’elle paraît avoir des chances de réussir, mais lorsque l’économie rencontre des difficultés, l’humeur change. Si le récent ralentissement économique s’accentue, la psychologie du public opérera ce changement.
J’ai soutenu dans d’autres articles d’Insight que la combinaison du protectionnisme commercial et de la fin de la phase d’expansion du cycle du crédit est une association économique fatale.[iii] Les preuves empiriques de l’épisode de 1929-1932 ne pourraient être plus claires. À l’époque, le Smoot-Hawley Tariff Act a coïncidé avec le sommet du cycle du crédit des années 1920. Par sa politique commerciale, le gouvernement américain impose aujourd’hui les mêmes conditions que celles qui ont conduit à la Grande Dépression des années 1930. Cette fois, la même combinaison s’applique avec le dollar comme monnaie de réserve, adossé uniquement à ce qui deviendra une confiance déclinante dans le gouvernement américain et dans son crédit. Et nous serons alors confrontés à la perspective d’une nouvelle accélération de la création monétaire sous la forme de l’assouplissement quantitatif.
À supposer que les conditions du krach de Wall Street de 1929-1932 ne soient reproduites qu’à moitié, les besoins de financement du gouvernement américain s’envoleront. Sous couvert de sauver une économie qui se dégrade, il est clair que le gouvernement américain ne réduira pas ses dépenses. Nous assistons à la confirmation d’une maxime bien établie : aucun gouvernement doté d’une monnaie fiduciaire ne peut résister au recours à la planche à billets.
La dimension étrangère aggrave la situation
Le mécanisme de financement le plus inflationniste consiste à faire émettre des obligations au public et aux banques par un département de l'État (le Trésor), tandis qu'un autre département de l'État (la banque centrale) les rachète au public et aux banques en créant de la monnaie pure et simple. Afin de ne pas éveiller de soupçons d'inflation, ce mécanisme ouvertement inflationniste est appelé assouplissement quantitatif (« quantitative easing », ou QE), et il est appelé à revenir en force.
Jusqu'à présent, depuis la crise Lehman, le QE n'a couvert qu'une partie des besoins de financement de l'État américain. La ventilation complète figure dans le tableau suivant, qui intègre à la fois la dette à long terme et la dette à court terme.
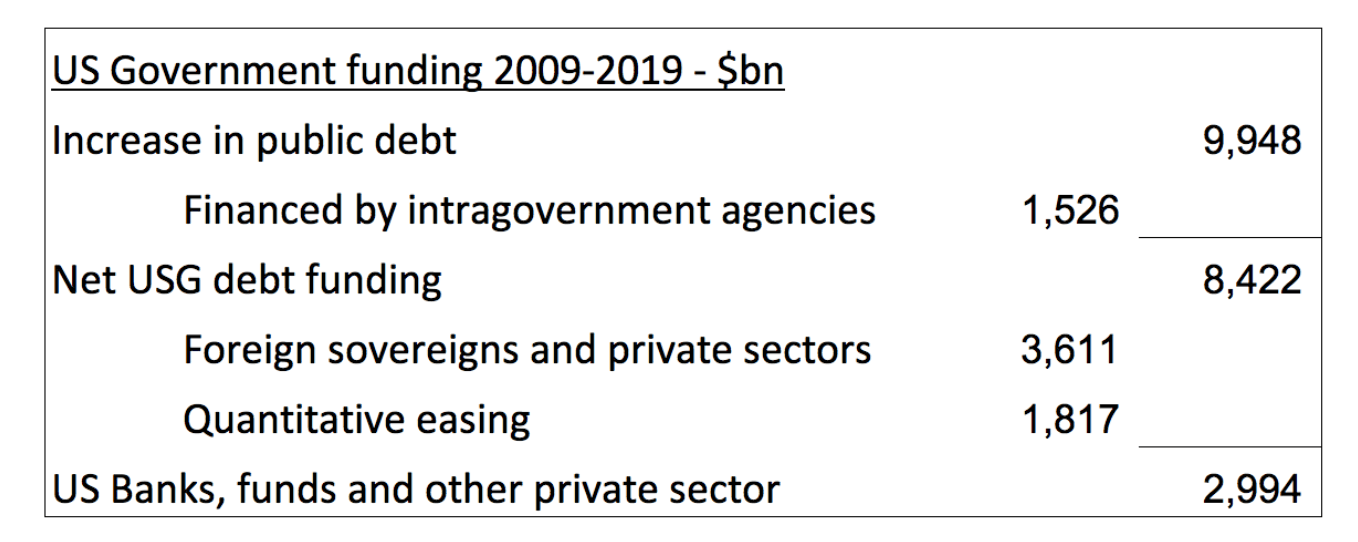
Il convient de noter que les investisseurs étrangers ont acheté environ 3 611 milliards de dollars de titres du Trésor, soit nettement plus que les banques américaines, les fonds et les autres investisseurs américains du secteur privé.[iv] À la mi-2018, le total des investissements étrangers en bons du Trésor américain s'élevait à 6 201 milliards de dollars ; leurs avoirs ont donc plus que doublé depuis la crise Lehman. Le financement de la dette américaine par l'étranger résulte des déficits commerciaux, puisque les dollars se retrouvent entre des mains étrangères. Ce n'est qu'une partie du réinvestissement des déficits commerciaux, mais c'est celle qui nous intéresse ici.
Les étrangers investissent dans les titres du Trésor américain et dans d'autres actifs en dollars parce qu'ils ont besoin d'une réserve de dollars pour faciliter le commerce international. En outre, à quelques exceptions près, ces titres constituent la composante la plus importante des réserves de change détenues par les gouvernements étrangers, leurs banques centrales et leurs fonds souverains.
Par conséquent, le niveau de détention de dollars par les étrangers est déterminé principalement par les perspectives à long terme des conditions commerciales. Si le commerce est globalement en expansion, les étrangers tendent à accroître leurs avoirs en dollars ; s'il se contracte, ils sont susceptibles de les réduire. Certains détenteurs spéculeront en détenant plus ou moins que ce que justifieraient les seules considérations commerciales, mais la relation sous-jacente entre le volume des échanges et les avoirs en dollars reste le facteur le plus important.
Ces dernières années, certaines banques centrales et certains fonds souverains ont eu tendance à réduire leur exposition au dollar, ce qui a conduit à la liquidation de leurs avoirs en titres du Trésor américain. Entre 2015 et 2018, les gouvernements étrangers et les comptes souverains associés ont vendu un montant net de 893 milliards de dollars de titres du Trésor américain, compensé en grande partie par des achats du secteur privé étranger. Les avoirs du secteur privé sont probablement plus influencés par les perspectives commerciales que ceux des gouvernements, dont la nature est plus stratégique.
Compte tenu de la détérioration des perspectives du commerce international, il semble probable que les entreprises étrangères réduisent désormais leurs avoirs en dollars, s'ajoutant aux ventes nettes des gouvernements étrangers. Dans ce cas, au moment même où les besoins de financement de l'État américain commenceront à dépasser les prévisions, les étrangers liquideront leurs avoirs en titres du Trésor et vendront des dollars. Le QE est donc appelé à devenir le principal mécanisme de financement de la dette de l'État américain.
Ceux qui estimaient que le dilemme de Triffin garantirait une demande infinie de dollars malgré la mauvaise gestion financière de l'État américain pourraient avoir un choc violent. L'effet à long terme sur le dollar comme sur les rendements obligataires est évident et ne doit pas être sous-estimé.
Comment l'aggravation du déficit budgétaire intensifie la récession
Les économistes néo-keynésiens affirment qu’un déficit budgétaire injecte dans l’économie une demande qui, autrement, n’existerait pas. Comme tout le monde, ils s’alarmeront de la rapidité avec laquelle le déficit budgétaire se creuse pendant une récession, mais ils ne manqueront pas de soutenir que le réduire ne ferait qu’aggraver la situation.
En supposant que le taux d’épargne reste inchangé, le phénomène des déficits jumeaux laisse penser qu’un déficit budgétaire croissant s’accompagnera d’un déficit commercial croissant. (Une explication plus détaillée du lien entre les déficits et les variations du niveau d’épargne est disponible ici.) La confusion autour de ce qui est une simple identité comptable tient au rejet par les keynésiens de la loi de Say, que Keynes lui-même a décrite de manière erronée dans sa Théorie générale. L’interprétation correcte de la loi de Say est que les êtres humains socialement actifs se spécialisent dans leur production afin d’acquérir les biens et services qu’ils ne produisent pas, mais dont ils ont besoin et envie. La monnaie n’est rien de plus que le mécanisme de transmission qui transforme la production en biens de consommation. La monnaie épargnée transforme la production en biens futurs. C’est la raison pour laquelle la division du travail améliore nos niveaux de vie plus efficacement que toute autre forme de coopération sociale.
L’élément essentiel est le rôle de la monnaie. Par leur contrôle de la monnaie, les gouvernements et les banques qu’ils agréent en gonflent la quantité. Un surcroît de monnaie en circulation agit sur la demande sans que celle-ci ait été gagnée, et donc sans production supplémentaire de biens et de services. Inévitablement, les prix tendent à augmenter à mesure que cette monnaie est absorbée par le cadre existant de production et de consommation. Et lorsque les prix augmentent, la demande se reporte sur des importations supplémentaires.
Si les gens épargnaient la monnaie ainsi créée, elle n’alimenterait pas la consommation et aucun déficit commercial n’apparaîtrait. Mais les keynésiens découragent l’épargne et, comme indiqué plus haut dans cet article, leurs politiques malavisées ont pratiquement détruit l’épargne personnelle, à l’exception des retraites et des fonds d’assurance institutionnalisés. Compte tenu de l’endettement des consommateurs, il n’existe à toutes fins utiles aucune épargne des ménages en Amérique. Le déficit budgétaire est donc financé presque entièrement par des moyens inflationnistes ; ainsi, lorsqu’une récession économique accroît le déficit budgétaire, elle accroît nécessairement aussi le déficit commercial.
Loin de maintenir les niveaux de demande, une hausse du déficit budgétaire, en entraînant une hausse du déficit commercial, a un effet catastrophique sur la production nationale. En effet, en période de récession, un déficit commercial croissant ne fait que se substituer à la production nationale. Et les tentatives de rééquilibrer la situation en faveur de la production nationale en relevant les droits de douane sur les produits importés échouent toujours en raison du problème des déficits jumeaux. Une étude attentive des conséquences du Smoot-Hawley Tariff Act en offre une illustration éclatante.
Par conséquent, le chômage augmentera et la monnaie baissera. Les keynésiens se consoleront sans doute en se disant qu’une monnaie plus faible rend les coûts de main-d’œuvre compétitifs, une erreur dont ils se sont montrés incapables de tirer les leçons. Ce qui leur échappe, c’est qu’une économie fondée sur l’épargne, qui tend à dégager des excédents commerciaux pour les mêmes raisons qu’un pays comme l’Amérique, dépourvu d’épargne, accuse des déficits, utilise l’épargne des ménages pour investir afin de réduire les coûts unitaires de production et d’améliorer les produits. Les données empiriques de l’Allemagne et du Japon durant les années d’après-guerre en témoignent : la hausse de leurs monnaies n’est pas parvenue à éliminer leurs excédents à l’exportation.
Il en résultera seulement que les étrangers se retrouveront avec davantage de dollars à vendre. La monnaie s’affaiblit sur les marchés des changes tandis que son pouvoir d’achat diminue dans l’économie nationale. Le Trésor américain financera des déficits budgétaires croissants tout en détruisant, ce faisant, la production nationale.
Pourquoi les rendements obligataires vont augmenter et le dollar va échouer
Pendant la Grande Dépression, le dollar était convertible en or physique à raison de 20,67 dollars l’once, puis, de manière nominale, à 35 dollars à partir de janvier 1934. Le coût d’intérêt pour le Trésor américain reflétait donc celui d’un prêt en or, majoré d’une prime de risque d’émetteur. Aujourd’hui, il n’existe plus d’adossement à l’or, et les prêteurs savent qu’ils doivent tenir compte du risque de change.
Tant que les prêteurs croient les finances publiques raisonnablement stables et les statistiques émises par l’État crédibles, une banque centrale peut faire baisser les coûts d’emprunt par une politique monétaire expansionniste. C’est la situation actuelle ; mais lorsqu’elle ne prévaudra plus, la banque centrale se trouvera face à une tâche impossible.
Si ma thèse selon laquelle la combinaison du protectionnisme commercial et du sommet du cycle du crédit conduit l’économie mondiale vers une récession est juste, les conséquences saperont de façon spectaculaire les finances du gouvernement américain, pour les raisons détaillées dans cet article. Les déficits budgétaire et commercial vont se creuser ; le premier ne peut conduire qu’au recours à la forme de financement la plus inflationniste, et le second pèsera sur la production nationale. Et à l’heure où le besoin sera le plus grand, les étrangers vendront leurs portefeuilles en dollars, infligeant à la nation une nouvelle crise, post-Triffin.
Il deviendra bientôt évident que le gouvernement américain, comme tous les autres États très dépensiers, est pris dans un piège de la dette qu’il a lui-même créé. La folie des politiques économiques et monétaires post-keynésiennes, conçues pour justifier l’existence économique des gouvernements, sera pleinement exposée. Et alors que les rendements obligataires et le dollar s’acheminent vers un ajustement à l’argentine, les jours du dollar et de la dette libellée en dollars seront comptés.
[i] Voir https://www.fgmr.com/heading-toward-the-tipping-point/
[ii] Voir http://www.chapwoodindex.com/
[iii] Par exemple, voir https://www.goldmoney.com/research/goldmoney-insights/trump-s-trade-tantrum-triggers-slump
[iv] Les montants figurant dans le tableau sont issus des données TIC du Trésor américain. Les variations des avoirs étrangers sont tirées des rapports annuels disponibles à l'adresse https://www.treasury.gov/resource-center/data-chart-center/tic/Pages/fpis.aspx. Ces rapports arrêtent les chiffres à fin juin, soit trois mois avant la clôture de l'exercice. Cet écart est ignoré par souci de clarté.
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.