

La liquidation sur l’or et l’argent observée en mai semble avoir pris fin avec l’échéance des contrats Comex de juin. Lors des échanges européens de ce matin, l’or s’échangeait à 1 980 $, en hausse de 36 $ par rapport à la clôture de vendredi dernier. L’argent gagnait 65 cents à 23,95 $. Le volume d’échanges sur l’argent au Comex a été modéré, tandis que celui de l’or a diminué au cours de la semaine.
Une baisse des volumes accompagnant une baisse des cours tend à confirmer l’existence d’un marché haussier, car elle traduit une prise de bénéfices en recul sur la baisse des prix et, pour le reste, des contrats à terme détenus par des mains solides. Et là où l’or va, l’argent suit. Ce qui confirme l’élimination des acheteurs fragiles, c’est l’intérêt ouvert au Comex, qui place le contrat sur l’or en zone de nette survente. Voici notre graphique suivant.
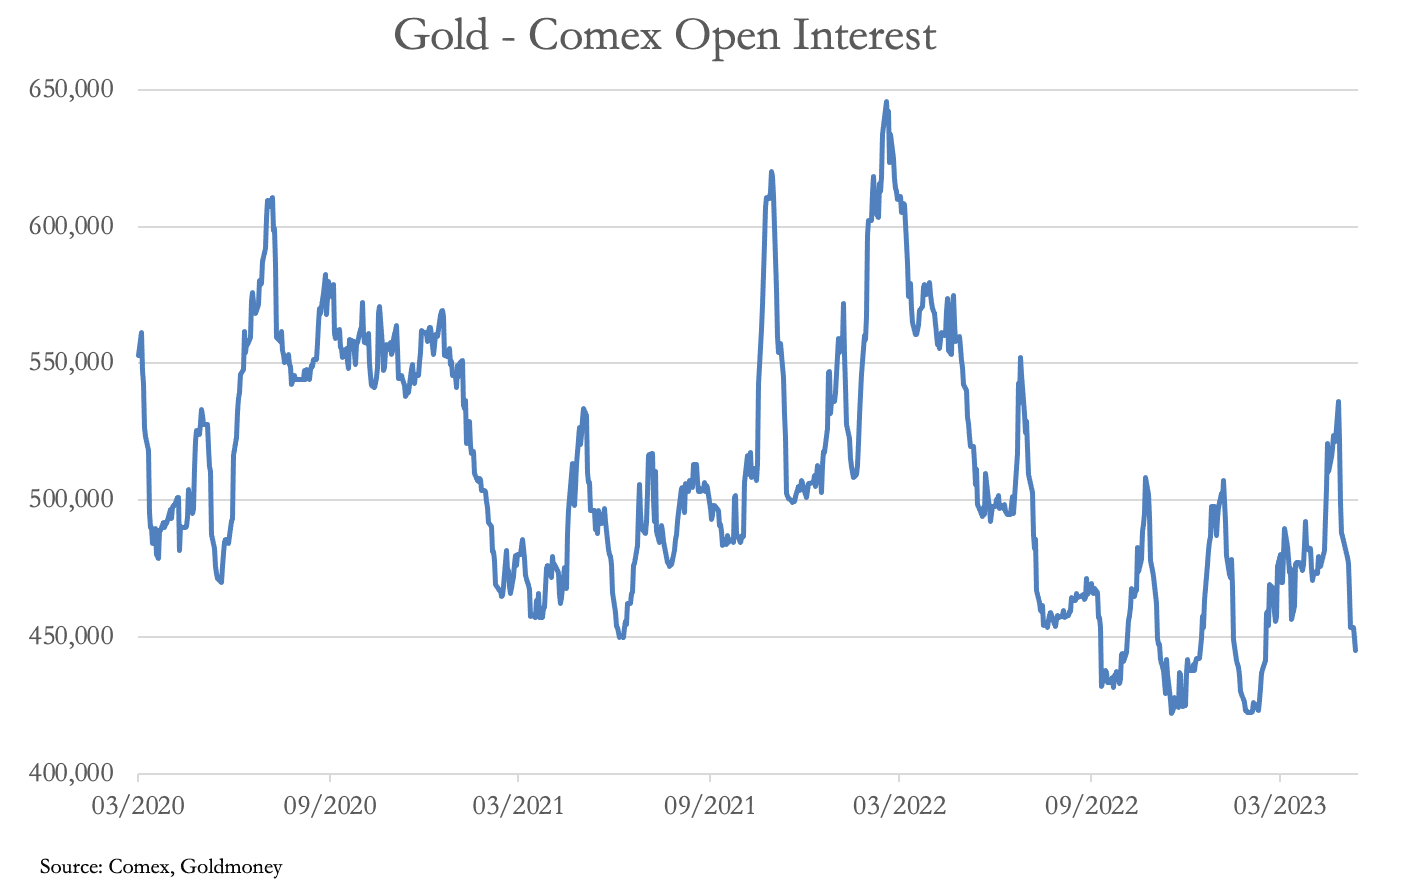
Les chiffres préliminaires d’hier montrent que l’intérêt ouvert sur l’or n’est que de 443 700 contrats, un niveau qui a par le passé soutenu des hausses significatives ; celle-ci devrait donc durer. Mais, fait intéressant, la catégorie Managed Money (fonds spéculatifs) semble obstinément acheteuse. Voici le graphique suivant.
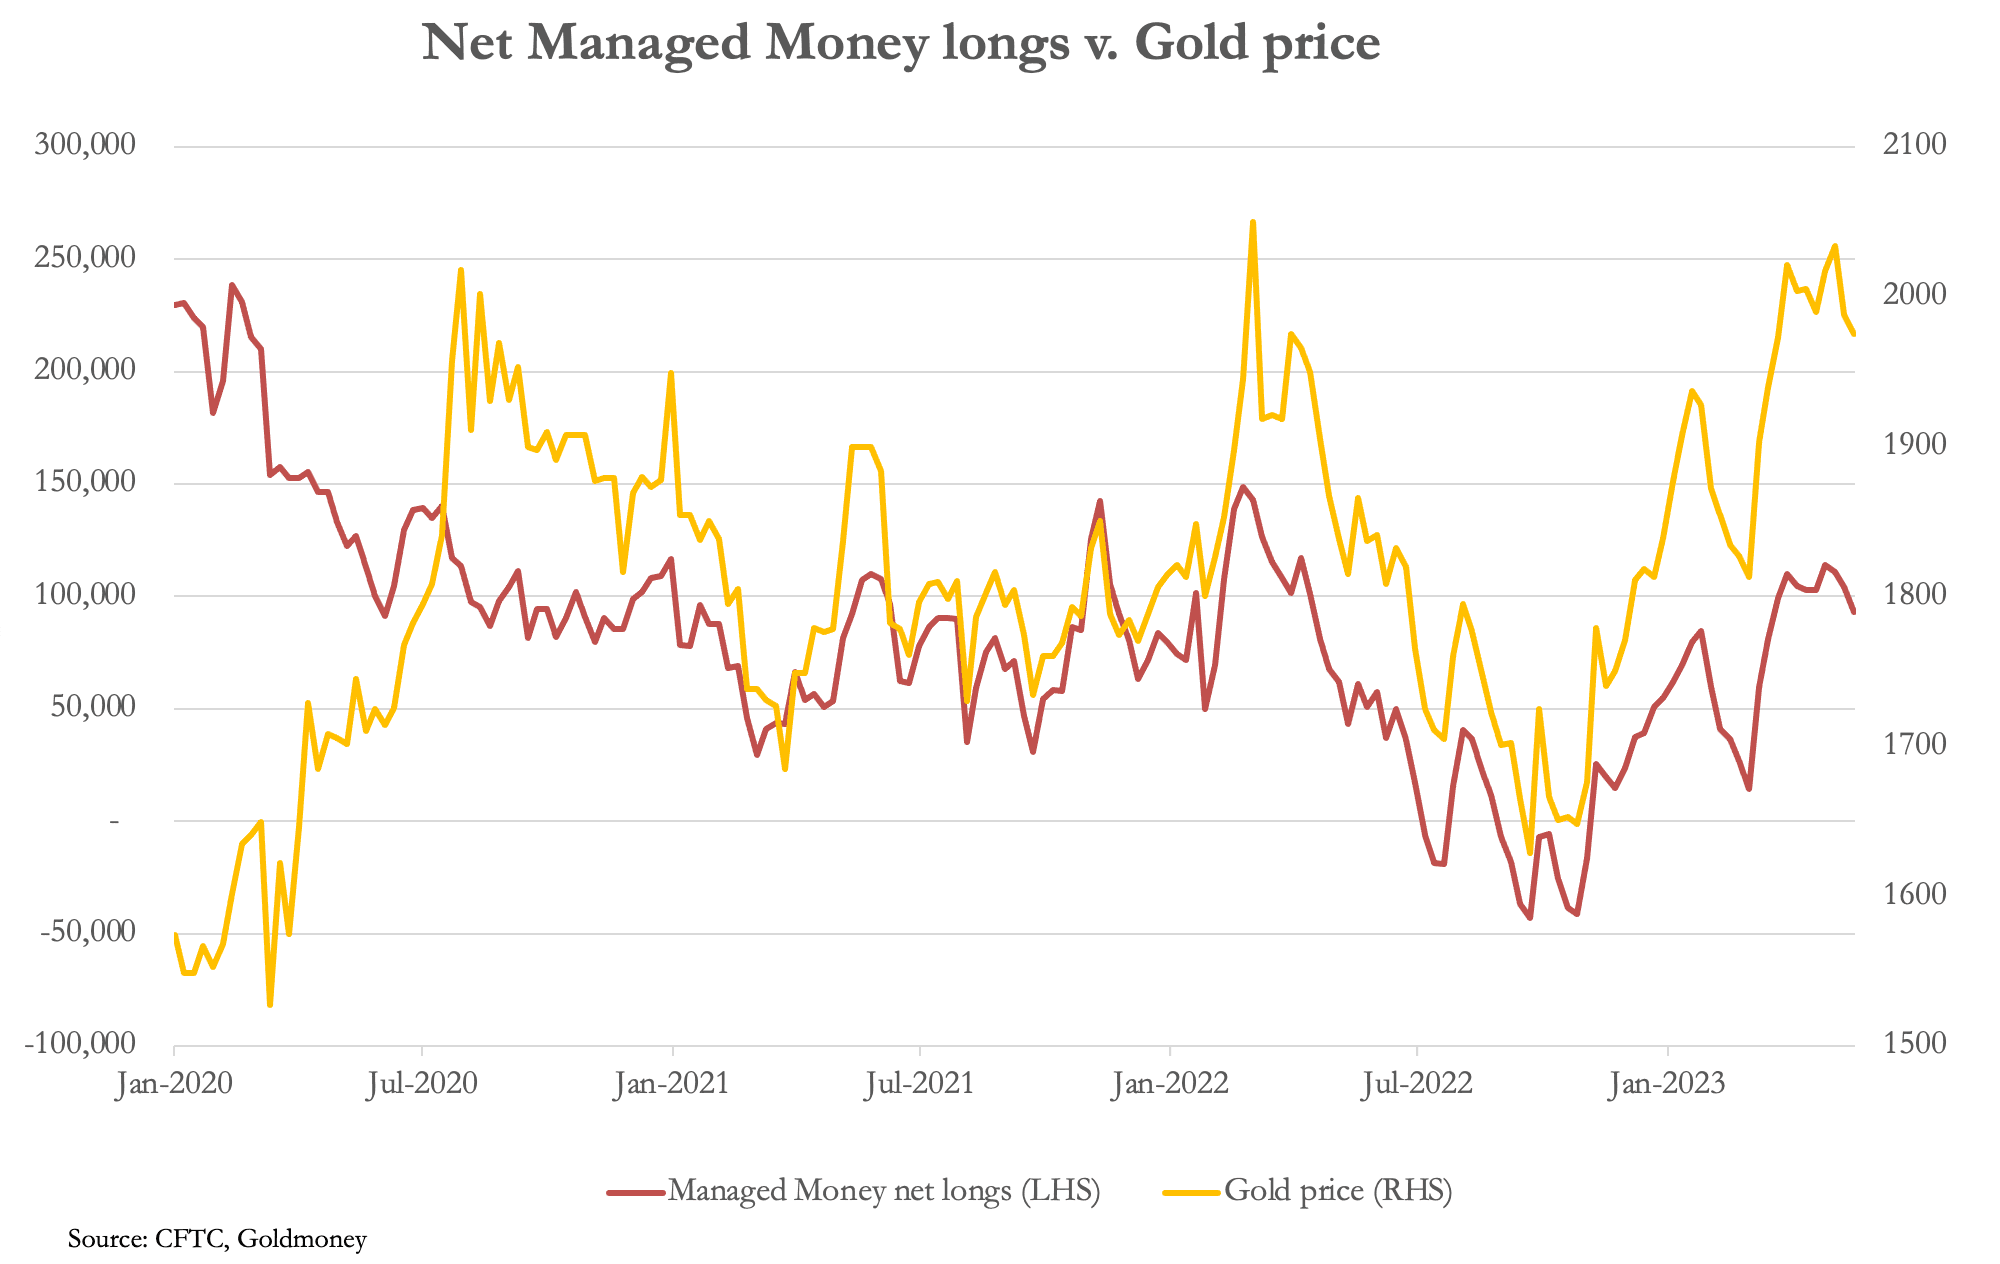
Lors du dernier rapport Commitment of Traders (23 mai), les positions longues nettes de cette catégorie s’élevaient à 93 139 contrats, proches de la moyenne de long terme de 110 000 contrats. Et les Swaps (principalement les desks de négociation des banques de métaux précieux) restent obstinément vendeurs, avec des positions vendeuses brutes toujours supérieures à 50 milliards de dollars. Voici notre graphique suivant.
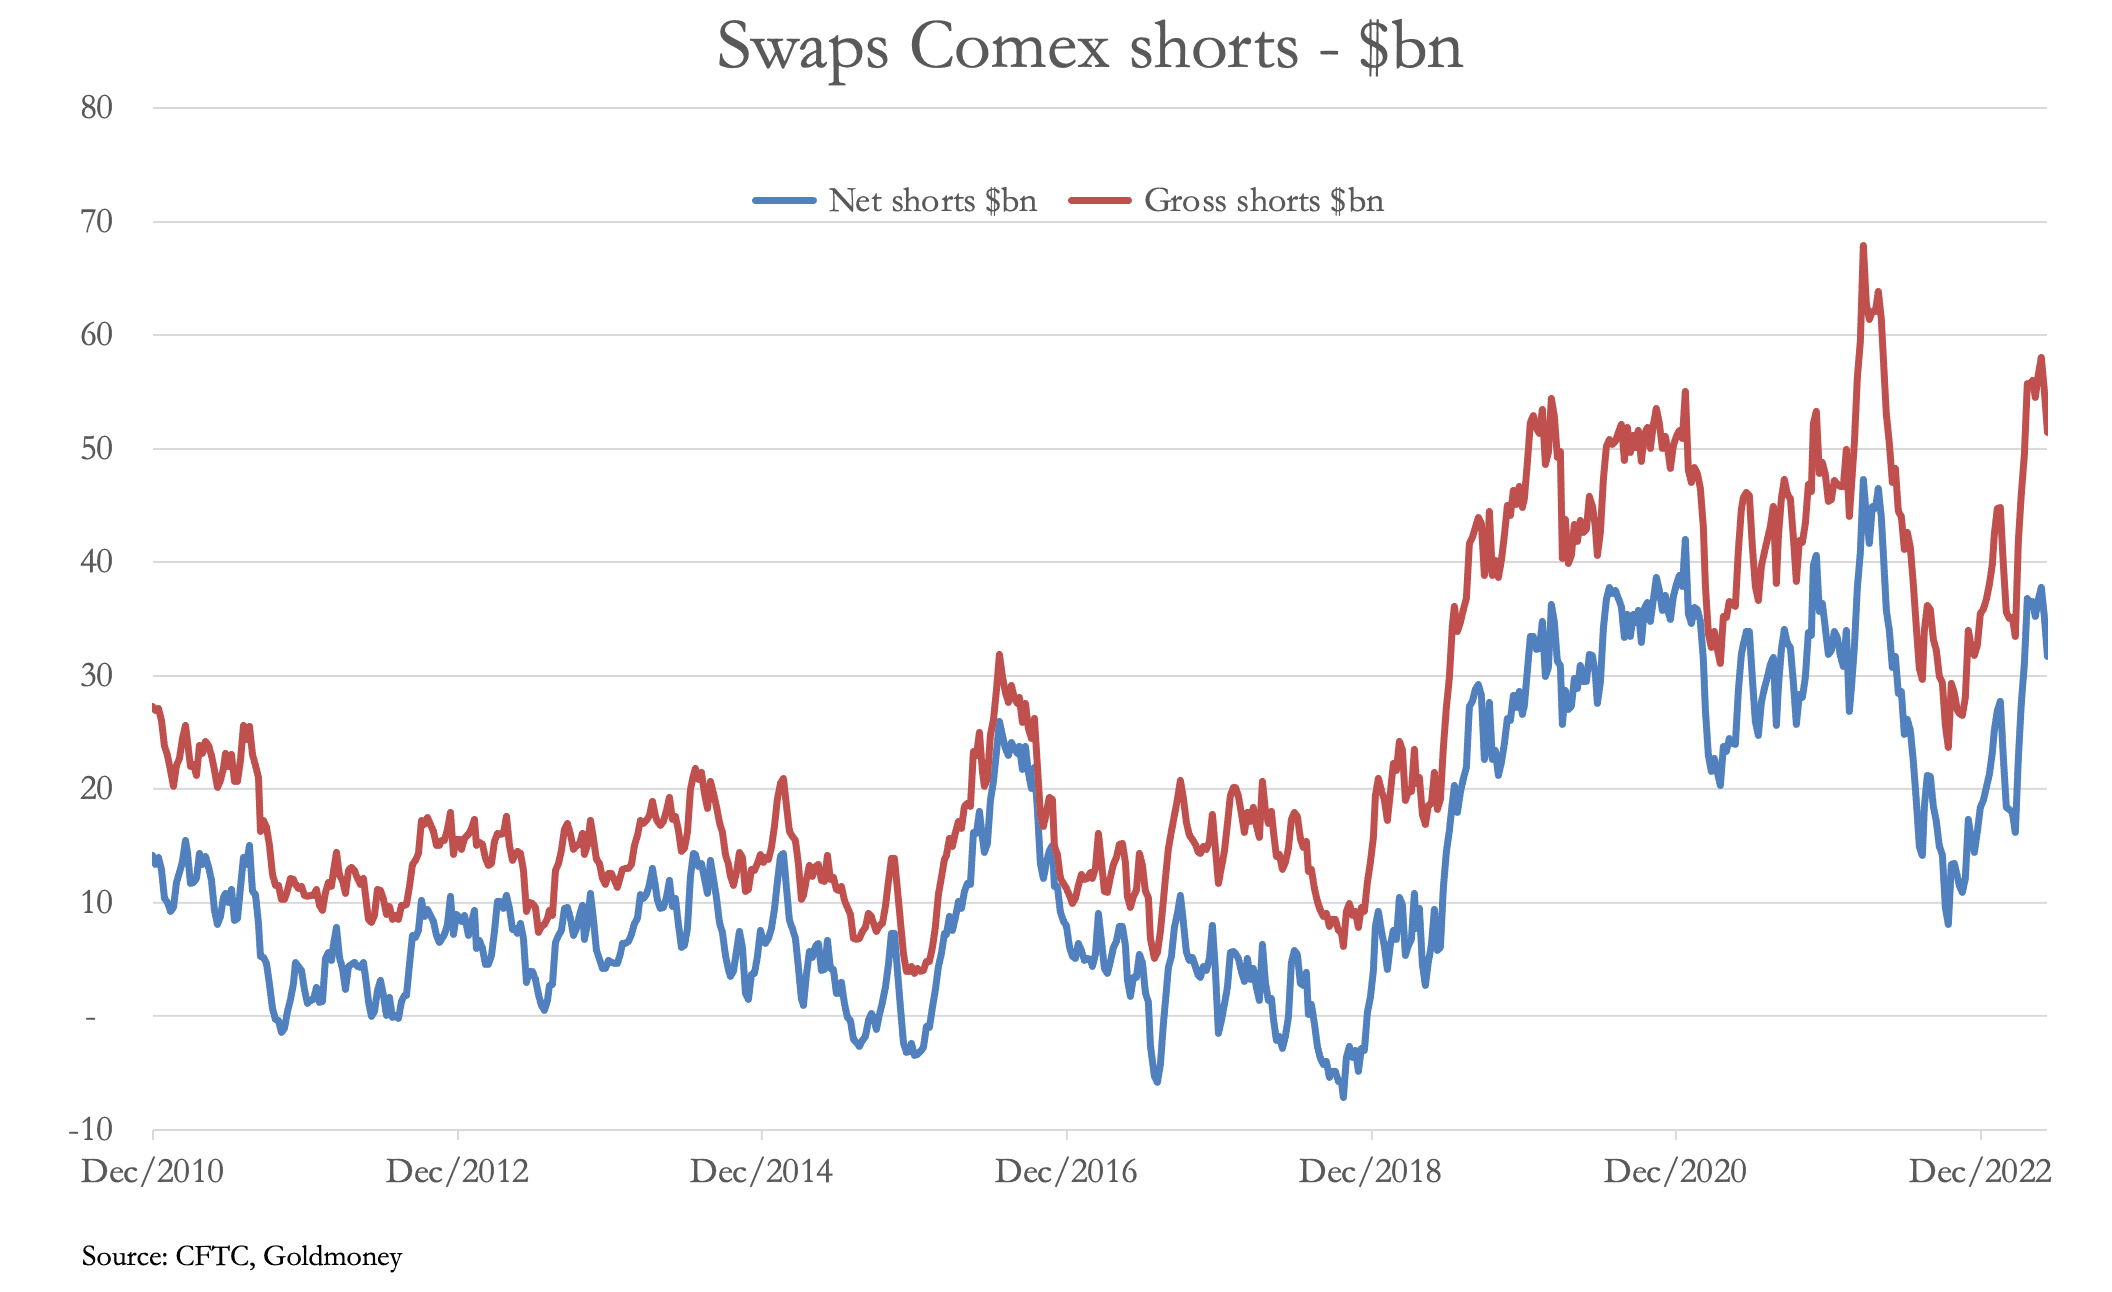
Il en ressort que la liquidité du contrat sur l’or semble diminuer. En y regardant de plus près, nous constatons qu’au fil des ans, la position vendeuse nette de la catégorie Producers and Merchants (l’autre catégorie du côté vendeur) a considérablement diminué.
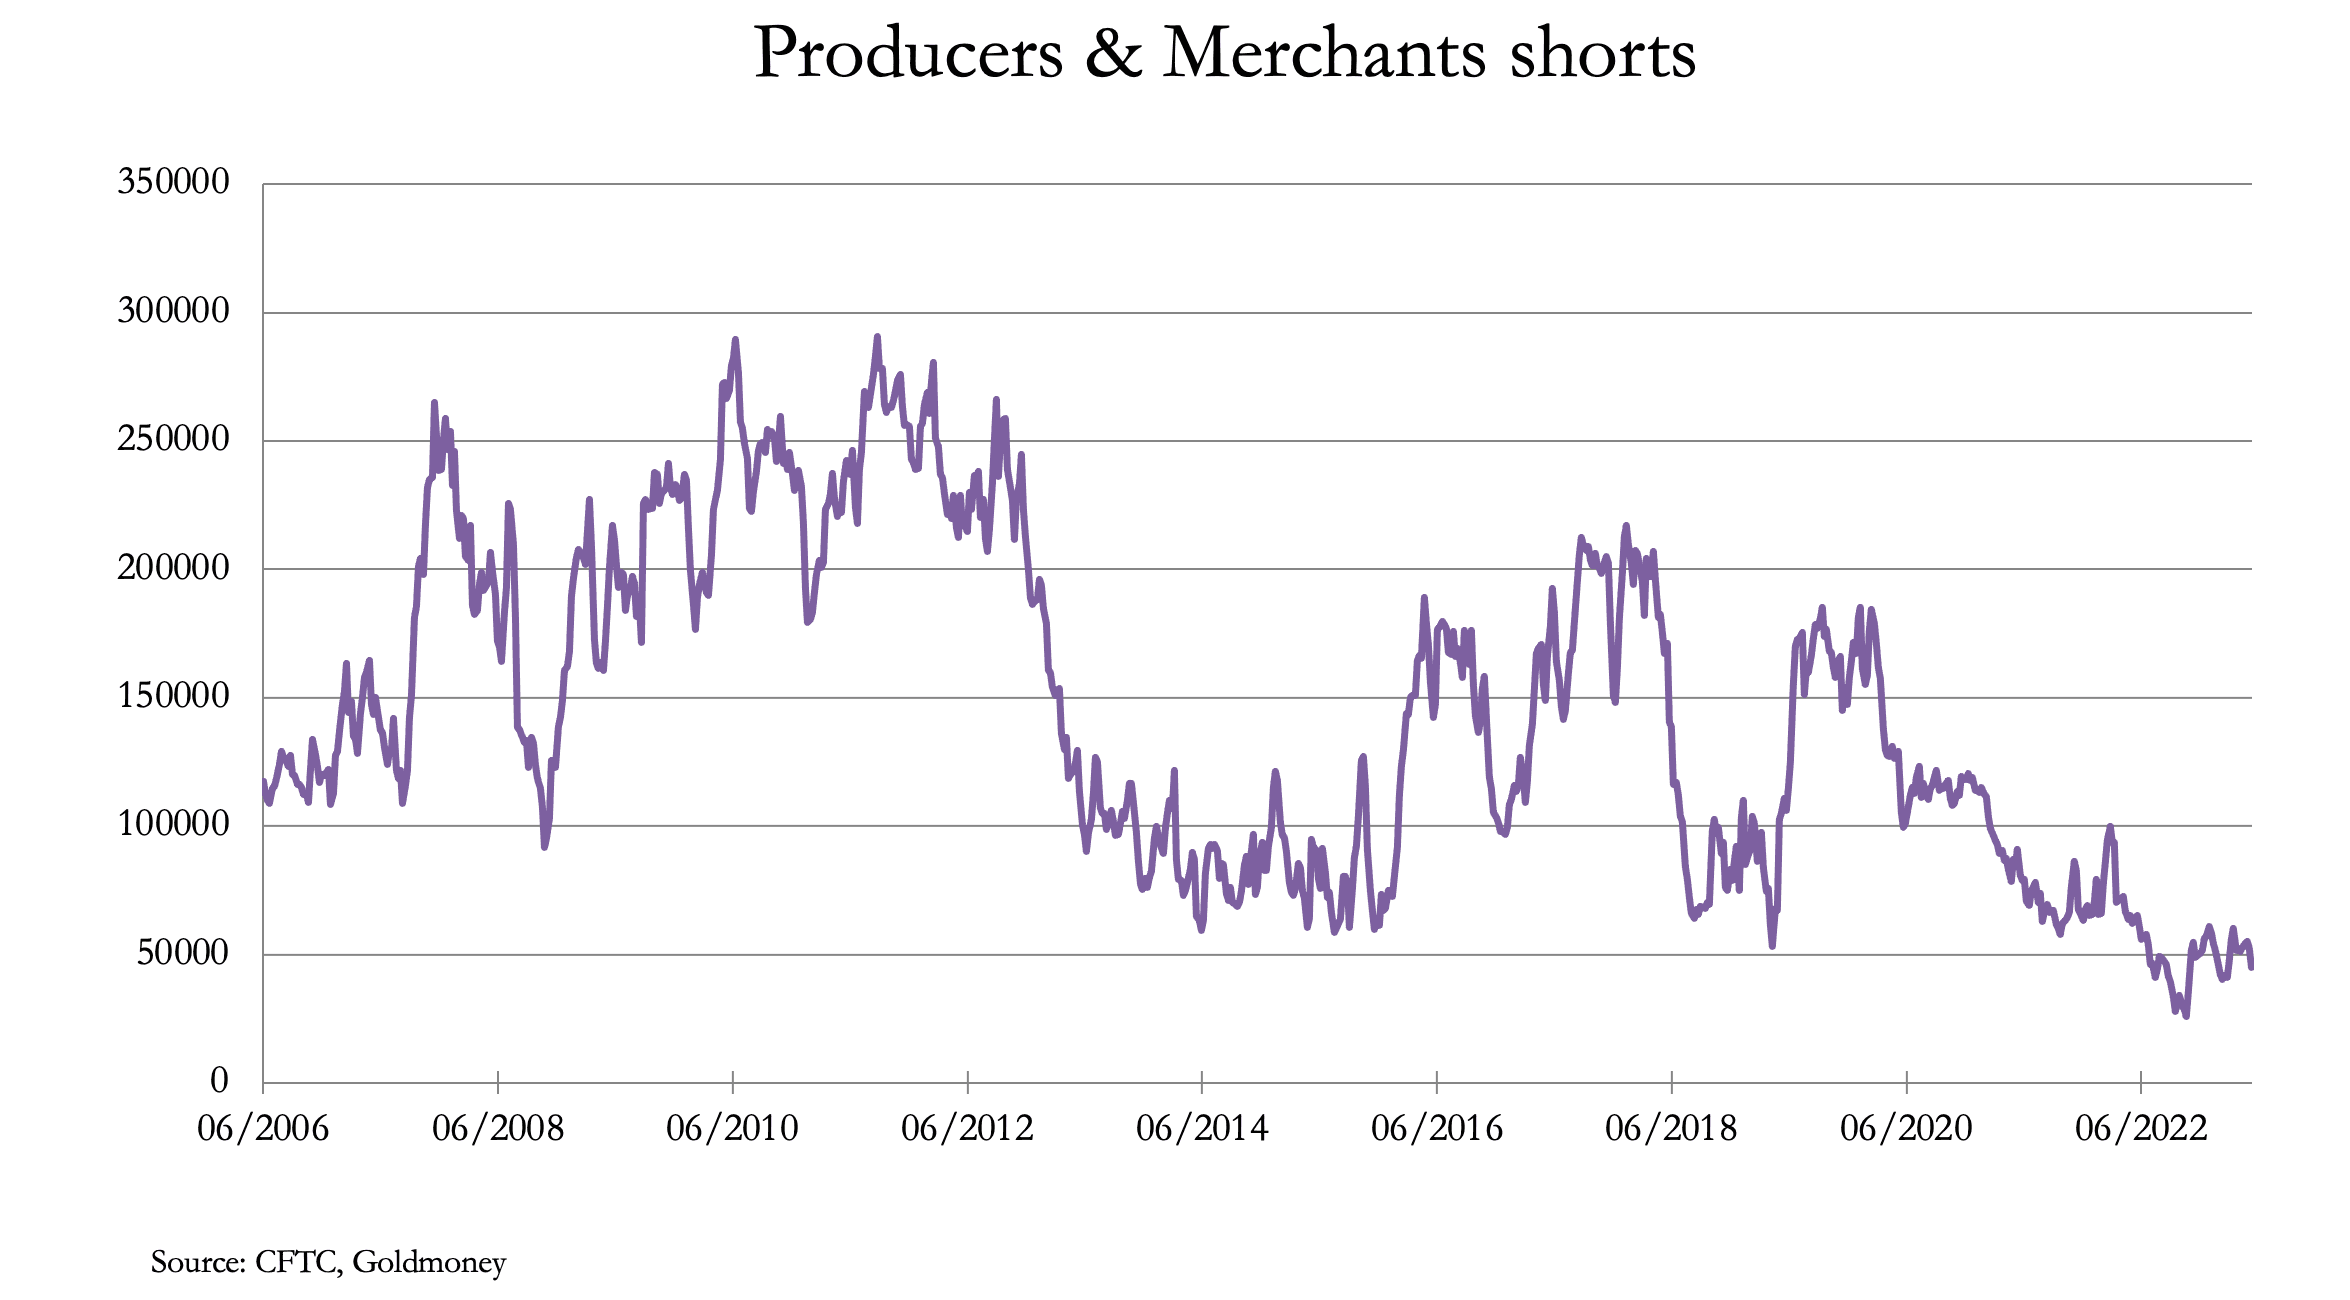
Il s’agit d’une évolution négligée. Par le passé, il était relativement aisé pour les maîtres de cérémonie du contrat sur l’or de persuader les sociétés minières de couvrir leur production future. En outre, cette catégorie comprend de grandes institutions financières du secteur, ou se présentant comme telles, comme Glencore, Trafigura et certaines grandes banques qui ne se limitent pas à négocier pour leur propre compte.
Le contrat sur l’or du Comex ne représente probablement qu’un dixième de l’ensemble des échanges mondiaux de produits dérivés, la part du lion revenant au marché à terme londonien des métaux précieux. C’est là que se trouvent les engagements véritablement considérables, et si les grands acteurs réduisent leurs positions vendeuses au Comex, ils font probablement de même à Londres.
Cette réduction des positions vendeuses est-elle simplement une anomalie, ou envoie-t-elle un message important ? Une tendance pluriannuelle n’est jamais une anomalie ; elle indique probablement que les très gros capitaux ont toutes les raisons de ne pas être vendeurs. Tel est sans doute le message.
Cela laisse la catégorie Swaps porter seule le fardeau du côté vendeur du marché Comex, à un moment où les livraisons hors du marché s’accentuent. Cette semaine, un total de 15 561 contrats sur l’or ont été présentés à la livraison (48,4 tonnes), et 4 555 autres contrats de juin devraient également être livrés. Au cours des cinq premiers mois de 2023, le total présenté à la livraison s’élève à 74 473 contrats, soit 231,6 tonnes.