
À la suite de la promesse faite par la Fed, le 23 mars, d’imprimer de la monnaie sans limite afin de sauver l’économie américaine frappée par la covid, la Chine a durci sa politique d’importation de matières industrielles. En examinant les raisons de ce changement, le présent article conclut que, s’il existe de solides motifs géopolitiques, l’effet monétaire sera de faire baisser le pouvoir d’achat du dollar, et que ce phénomène est déjà à l’œuvre. Plus récemment, une menace voilée est apparue : la Chine pourrait se défaire de la totalité de ses bons du Trésor américain et de ses obligations d’agences si la relation avec les États-Unis se détériorait davantage. Il semble s’agir d’un prétexte permettant à la Chine de réduire plus vigoureusement son exposition au dollar. Les conséquences constituent une menace fondamentale pour la politique de la Fed, qui consiste à intensifier sa politique monétaire tout en préservant le statut du dollar sur le marché des changes.
Introduction
Le 3 septembre, le Global Times, journal appartenant à l’État chinois et servant de porte-voix au gouvernement, a publié en première page un article avertissant que
« la Chine réduira progressivement ses avoirs en dette américaine à environ 800 milliards de dollars dans des circonstances normales. Mais, bien sûr, la Chine pourrait vendre la totalité de ses obligations américaines dans un cas extrême, comme un conflit militaire », a déclaré jeudi au Global Times Xi Junyang, professeur à l’Université des finances et de l’économie de Shanghai »[i].
Il ne faut pas se laisser abuser par l’attribution à un professeur chinois apparemment indépendant : cela n’aurait pas fait la une du journal sans l’aval du gouvernement chinois. Alors que la Chine a déjà passé le pic de ses avoirs en bons du Trésor américain, l’annonce (car c’est bien de cela qu’il s’agit) que la Chine est prête à intensifier la guerre financière contre l’Amérique est très grave. Le message devrait être clair : la Chine est prête à provoquer l’effondrement du marché des bons du Trésor américain. Par le passé, les défenseurs du gouvernement américain ont affirmé que la Chine ne trouverait personne pour racheter l’intégralité de ses avoirs. La suggestion la plus récente est que les avoirs de la Chine en bons du Trésor soient placés dans un trust au profit des victimes de la covid. Si elle était mise en œuvre, cette suggestion ébranlerait la confiance étrangère dans le dollar et pourrait mettre rapidement fin à son rôle de monnaie de réserve.[ii] Pour l’instant, il ne s’agit que de réflexions en temps de paix. En temps de guerre financière, si la Chine mettait la totalité de ses avoirs sur le marché, les rendements des bons du Trésor augmenteraient de façon spectaculaire, à moins qu’un acteur comme la Fed n’intervienne pour tout racheter.
Si cela se produisait, la Chine disposerait alors de près de mille milliards de dollars à vendre, ce qui ferait baisser le dollar face à tout ce que les Chinois achèteraient. Et il ne faut pas penser un instant que, si la Chine se défaisait de ses bons du Trésor américain, les autres détenteurs étrangers resteraient les bras croisés. Cette action mettrait probablement fin au rôle du dollar comme monnaie de réserve mondiale, avec de graves conséquences pour l’économie américaine et l’économie mondiale.
Il existe une autre possibilité : la Chine a l’intention de vendre de toute façon tous ses bons du Trésor américain et se sert de la politique monétaire américaine comme prétexte. C’est cette possibilité que nous allons maintenant examiner.
La stratégie de la Chine en matière de matières premières : il s’agit aussi du dollar
La plupart des commentateurs s’accordent à dire que la Chine a pour objectif à long terme de promouvoir le renminbi dans le règlement des échanges commerciaux. Si la Chine a progressé dans cette voie, ils s’accordent également à dire que le renminbi ne remettra pas en cause le statut du dollar comme monnaie de réserve dans un avenir prévisible. Toute évolution de la relation entre le dollar et le renminbi devrait donc être progressive plutôt que soudaine.
Des développements récents ont radicalement modifié cette perspective. La Chine constitue désormais activement des stocks de matières premières et d’autres matériaux industriels, ainsi que de denrées alimentaires et d’autres produits agricoles. Simon Hunt, analyste du cuivre très respecté et observateur averti de la Chine, l’a formulé ainsi :
« Les dirigeants chinois ont commencé à préparer des plans de secours supplémentaires en mars/avril, au cas où les relations avec les États-Unis se détérioreraient au point que ces derniers tentent de fermer des voies maritimes essentielles. Ces plans prévoyaient de détenir des stocks excédentaires de produits et de composants au sein des chaînes d’approvisionnement, ce qui impliquait d’importer des tonnages plus importants de matières premières, de produits de base, de denrées alimentaires et d’autres produits agricoles. C’était aussi l’occasion d’utiliser une partie des dollars qu’ils accumulaient, en réduisant leurs avoirs en titres de l’État américain et grâce à l’augmentation de leurs excédents commerciaux.
Prenons l’exemple du cuivre : la Chine importera non seulement assez de cuivre pour couvrir ses besoins de consommation actuels, mais aussi 600 à 800 kt pour les besoins supplémentaires de ses chaînes d’approvisionnement, et encore 500 kt pour le stock détenu par l’État. Ces achats laisseront le marché mondial du cuivre très tendu, en particulier au cours des deux prochaines années. »[iii]
Hormis la propagation des confinements liés à la Covid-19 en dehors de la Chine, aucun événement géopolitique précis n’a déclenché de changement de politique à l’égard des matières premières, même si les relations avec les États-Unis se dégradent, il faut l’admettre. Plutôt que de recourir à la piraterie d’État en haute mer, les craintes d’un blocus américain des importations chinoises pourraient se concrétiser par une action des États-Unis visant à empêcher les fournisseurs occidentaux de matières premières de livrer la Chine, de la même manière que l’Amérique contrôle les contreparties avec lesquelles le système bancaire mondial effectue des transactions.
La Chine a déjà convenu d’objectifs d’importation de soja et de maïs américains, qui n’ont été que partiellement atteints, en raison, suppose-t-on, de l’attente de la récolte de cette année. Elle a acheté du soja auprès d’autres sources moins chères, comme le Brésil, mais il est trop tôt pour affirmer qu’elle limite ses importations américaines dans le cadre d’une stratégie de négociation commerciale. Ce qui est intéressant, c’est le calendrier de la décision de la Chine d’intensifier ses achats : elle a coïncidé avec le changement de politique monétaire de la Fed à la fin du mois de mars, qui l’a engagée dans une voie d’inflation sans limite, ou l’a suivi de peu. La figure 1 met en évidence ce lien.
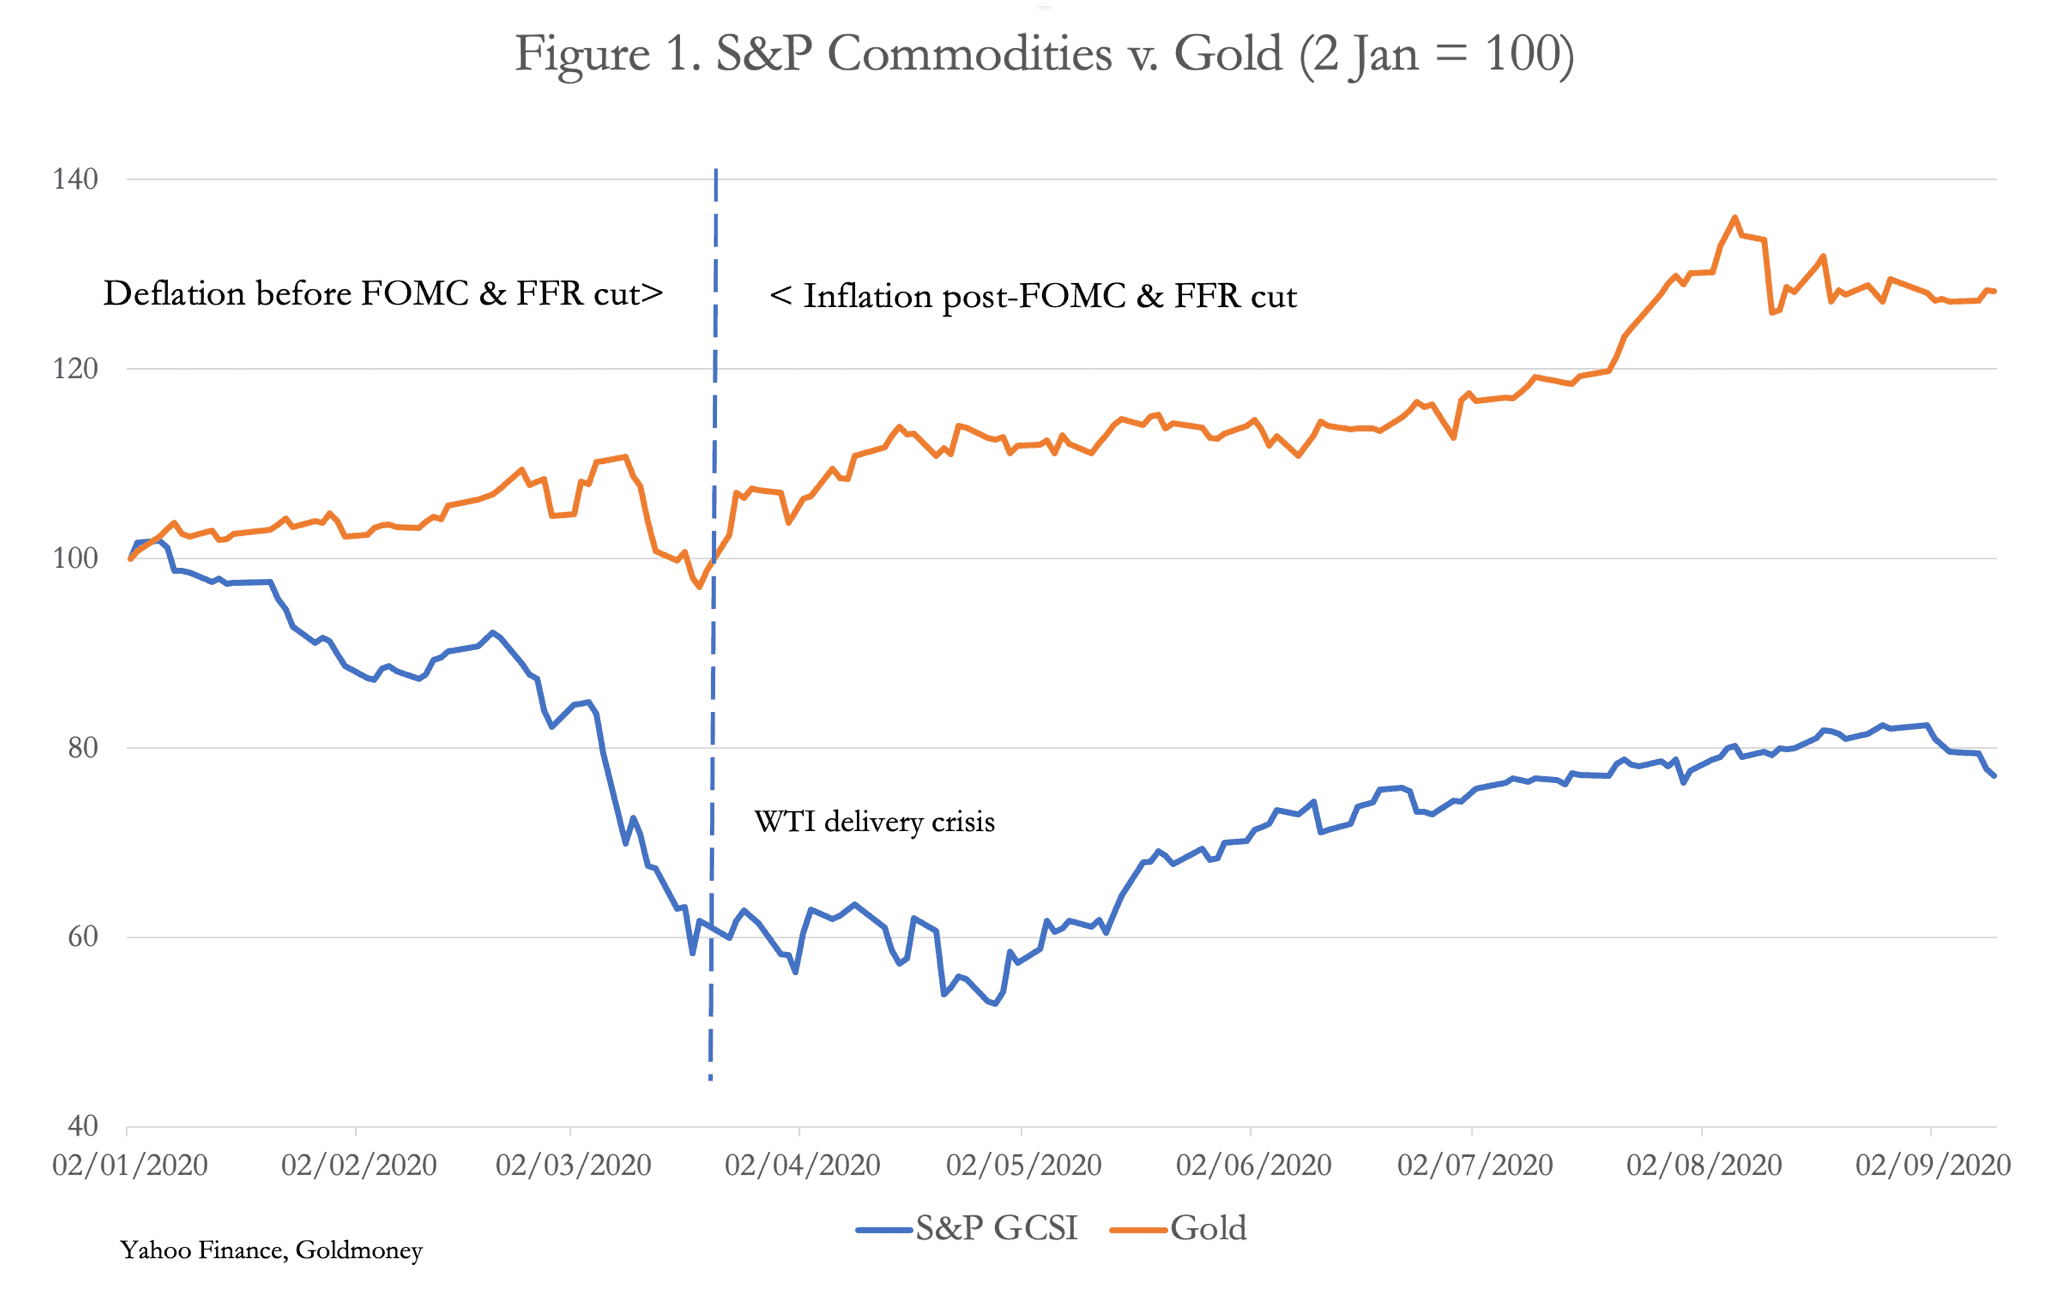
La ligne pointillée divise l’année 2020 en deux parties. Nous avons d’abord connu l’intensification du sentiment déflationniste, qui a conduit la Fed à ramener ses taux à zéro le 16 mars, puis à promettre une inflation illimitée dans le communiqué du FOMC publié le 23 mars. La seconde partie est la période inflationniste qui a débuté à ce moment-là, en conséquence de ces décisions. L’indice S&P 500 a alors effacé sa baisse antérieure de 33 % et entamé une progression spectaculaire vers de nouveaux sommets, tandis que l’indice du dollar pondéré par les échanges commerciaux a atteint un pic, perdant depuis environ 10 %. L’or a compris le message et progressé de 40 %, alors que les matières premières se sont elles aussi redressées, avec un gain plus modéré de 20 % à ce jour. Le ratio or/argent s’est effondré de 125 à 72 actuellement, les qualités monétaires de l’argent retrouvant leur importance. L’indice de matières premières S&P GCSI avait d’abord été pénalisé par le fiasco de la livraison du contrat à terme sur le WTI en avril, mais la remontée du pétrole brut a repris. L’or comme les matières premières s’ajustent manifestement à un monde d’inflation monétaire accélérée, où les mauvaises nouvelles économiques ne feront que l’accélérer davantage.
Si la décision de la Chine d’accroître le rythme de ses importations de matières premières a bien été prise à ce moment-là, il est très probable qu’elle ait été dictée non seulement par des raisons géopolitiques, mais par la lecture que fait la Chine des perspectives du dollar. Lorsque tous les prix des matières premières augmentent, il n’y a qu’une explication possible : la monnaie qui leur est commune perd son pouvoir d’achat. Et, d’après le moment choisi, c’est ce qui semble motiver, au moins en partie, la décision de la Chine d’accélérer ses achats d’un large éventail de matériaux industriels et agricoles.
Disposant de stocks de matières premières raisonnables avant le 23 mars, la Chine aurait pu adopter une attitude plus détendue et acheter des produits importés supplémentaires au fur et à mesure de ses besoins. Mais le seul stock dont elle dispose en quantités énormes est celui des dollars, dont environ quarante pour cent sont investis en bons du Trésor américain et en titres d’agences. Un peu moins de mille milliards de dollars ont été prêtés à des partenaires commerciaux, principalement en Afrique subsaharienne et en Amérique du Sud, ainsi qu’à des partenaires des routes de la soie terrestre et maritime. L’endettement de ses fournisseurs de matières premières envers la Chine rend peut-être plus difficile une protection supplémentaire contre l’ingérence américaine, ce qui étaye la thèse d’un abandon des dollars par la Chine. Il faut en outre ajouter qu’il est possible que la Chine ait de toute façon couvert une partie de son exposition au dollar. Dans ce cas, on ignore contre quoi, mais des matières premières importantes telles que le cuivre seraient logiques.
Le fait que la Chine détienne et se voie devoir d’énormes quantités de dollars confirme que son intérêt premier était un dollar stable. En mars, elle aura constaté que cette position n’était plus tenable. Elle a déblayé le terrain avec l’article en première page du Global Times, qui suppose que l’Amérique continuera d’aggraver les tensions commerciales et financières, ignorant ainsi l’avertissement de la Chine.
La probabilité qu’elle ait désormais abandonné une politique de dollar stable a échappé aux commentateurs dominants cités au début de cet article, alors que les conséquences pour le dollar seront considérables. La Chine n’est que la première nation utilisant des dollars pour ses achats extérieurs à considérer qu’elle doit sortir du dollar comme monnaie pour se tourner vers quelque chose de tangible. D’autres, peut-être d’abord d’autres membres de l’Organisation de coopération de Shanghai, semblent appelés à la suivre.
Les conséquences monétaires pour l’Amérique
Le passage d'une perspective déflationniste à une inflation monétaire sans échéance engage la Fed à acheter des bons du Trésor américain sans limite. Pour y parvenir, il faudra maintenir durablement bas le coût de financement de l'État, ce qui suppose à son tour que les conséquences sur les prix restent strictement limitées et que les détenteurs actuels de bons du Trésor ne deviennent pas vendeurs nets en quantités ingérables. Si la Fed veut atteindre ses objectifs monétaires, elle devra aussi absorber ces ventes, qui pourraient atteindre une ampleur de nature à faire échouer ses efforts de financement.
D'après les derniers chiffres TIC du Trésor américain, sur un total de 7 090 milliards de dollars de bons du Trésor détenus par des étrangers, la Chine en possède 1 073 milliards, dont 300 milliards seront définitivement vendus selon le Global Times.[iv] Mais il y a aussi les 227 milliards de dollars de dette d'agences et les 189 milliards de dollars d'actions qui, ajoutés aux 800 milliards de bons du Trésor restants après les ventes prévues par la Chine, représentent 1 200 milliards de dollars supplémentaires de titres qui arriveraient sur le marché « si la Chine vendait la totalité de ses obligations américaines dans un cas extrême, comme un conflit militaire ». Lorsqu'un détenteur important commence à liquider ses positions, les autres ne manquent pas de suivre.
Jusqu'à récemment, le financement du gouvernement américain n'a posé aucun problème, car le déficit commercial ne s'est pas traduit par un déficit de la balance des paiements. Les exportateurs étrangers et leurs gouvernements ont conservé, voire accru leurs avoirs en dollars, ce qui explique qu'ils détiennent 20 534 milliards de dollars de titres, auxquels s'ajoutent des liquidités supplémentaires à fin juin ainsi que des bons du Trésor et des effets commerciaux pour un total de 6 227 milliards de dollars.[v]
Nous connaissons le lien entre le commerce et la demande de capitaux monétaires recyclés de la part des pays déficitaires, car la relation entre les déficits et l'épargne nette constitue une identité comptable, résumée par l'équation suivante :
(Importations - Exportations) ≡ (Investissement - Épargne) + (Dépenses publiques - Impôts)
Le déficit commercial est égal à l'excédent de l'investissement privé sur l'épargne, augmenté de l'excédent des dépenses publiques sur les recettes fiscales. En termes simples, si les dépenses dans l'économie nationale dépassent les revenus qui y sont produits, cet excédent de dépenses sera couvert par un excédent des importations sur les exportations. La loi de Say le confirme : nous produisons pour consommer. Si nous réduisons notre épargne et que l'État accroît ses dépenses, la production nationale disponible sera moindre par rapport à une consommation accrue. L'écart sera comblé par les importations, ce qui engendre un déficit commercial.
Il s'ensuit que la baisse d'une monnaie ne peut être différée qu'aussi longtemps que les importateurs sont disposés à accroître leurs avoirs, ici en dollars américains, plutôt qu'à les vendre.
Jusqu'à présent, nous n'avons pas traité de manière satisfaisante l'incidence sur la politique monétaire, ni la façon dont elle affecte les prix dans le contexte des déséquilibres commerciaux et des flux de capitaux. La relation entre le déficit budgétaire et le déficit commercial nous apprend qu'à autres conditions égales, la forte hausse du déficit budgétaire américain entraînera une hausse tout aussi spectaculaire du déficit commercial. Le gouvernement américain n'est pas prêt à le tolérer, et la Chine deviendrait plus encore le bouc émissaire en matière commerciale.
Sur le plan des flux de capitaux, la Chine se défait de dollars et achète des matières premières précisément au moment où les déficits budgétaire et commercial des États-Unis échappent à tout contrôle. Dans le même temps, elle réoriente sa politique économique, abandonnant la dépendance aux excédents d'exportation au profit de l'amélioration du niveau de vie de sa population, par le soutien aux dépenses d'infrastructure et à la consommation intérieure. En incitant les consommateurs à dépenser plutôt qu'à épargner, l'identité comptable évoquée plus haut indique que les excédents commerciaux de la Chine tendront à diminuer et que, par conséquent, la politique de change cessera de comprimer le taux de change du renminbi pour rendre artificiellement rentables les exportations.
Cet effet est visible sur la figure 2. Compte tenu du délai entre une directive du gouvernement central et sa mise en œuvre, le retournement de la tendance du yuan en mai paraît cohérent avec une modification des politiques d'achat de matières premières décidée par le gouvernement central un mois ou deux auparavant.

Dans le cas des États-Unis, l’identité comptable qui explique la formation des déficits jumeaux nous apprend que, en l’absence de l’excédent de la balance des paiements dont l’Amérique a bénéficié jusqu’ici, nous devons envisager un terrain nouveau. Si les importateurs étrangers se défont de leurs dollars, deux issues générales sont possibles. Soit la quantité de dollars en circulation se contracte, le fonds de stabilisation des changes intervenant pour soutenir le taux de change et retirant ainsi ces dollars de la circulation. Soit ils sont rachetés par des acheteurs nationaux, au détriment du taux de change, mais ils restent en circulation. Il devrait désormais être évident que les tentatives de maintenir le taux de change tout en accélérant la stimulation monétaire, ce qui constitue la politique de la Fed depuis mars, sont vouées à l’échec.
Que l’Amérique décide de relever ses droits de douane ou d’interdire purement et simplement les importations chinoises est sans incidence sur le résultat. Le problème devient rapidement celui d’une quantité croissante de monnaie inflationniste qui poursuit une quantité décroissante de biens produits aux États-Unis, tandis que les importations sont frappées de droits de douane ou bloquées. Et la production nationale est aussi entravée par les confinements liés au coronavirus et par la volonté des banquiers de réduire le risque de leurs prêts au secteur non financier.
Toute mesure que le gouvernement américain prend pour tenter de réduire le déficit commercial sans réduire le déficit budgétaire conduira inévitablement à une inflation des prix supplémentaire ou, autrement dit, à une baisse du pouvoir d’achat du dollar. Nous n’en avons pas la certitude, mais il est raisonnable de supposer que les planificateurs de Pékin en auront compris au moins une partie par eux-mêmes. Si tel est le cas, le privilège monétaire exorbitant de l’Amérique ne s’exercera plus aux dépens de la Chine.
Il est de plus en plus difficile de voir comment éviter pour le dollar une chute brutale, comme au bord d’une falaise. Des décennies de bénéfices tirés de la première partie du dilemme de Triffin, selon laquelle il incombe au fournisseur d’une monnaie de réserve de creuser des déficits afin de garantir que cette monnaie soit disponible en quantité suffisante pour ce rôle, touchent à leur fin. Ceux qui invoquent Triffin ont tendance à ignorer l’issue qu’il a énoncée : la seconde partie est la crise inévitable qui découle de la première. Et avec plus de 130 % du PIB américain actuel représentés par des dollars et des titres détenus à l’étranger, la falaise de Triffin se rapproche.
La planification de la Chine à long terme
Pour prospérer dans un monde post-dollar, la Chine doit être prête à adapter en conséquence son modèle mercantile. Tout indique qu’elle a prévu cette éventualité il y a longtemps. Ses racines marxistes, héritées de l’époque de Mao, avaient appris aux économistes et aux planificateurs chinois que le capitalisme prendrait inévitablement fin avec la destruction des monnaies occidentales.
Depuis cette époque, les économistes chinois ont rapproché leurs vues du néo-keynésianisme macroéconomique des gouvernements occidentaux. Si ce processus est naturel, on ignore dans quelle mesure leur philosophie marxiste d’origine a été modifiée. Et bien que cela laisse subsister un manque potentiellement dangereux de compréhension théorique de la monnaie et du crédit, nous ne pouvons que supposer que les monnaies occidentales restent considérées comme inférieures à la monnaie métallique.
C’est Deng Xiaoping qui a dirigé la Chine après la mort de Mao, jusqu’en 1989, et qui a autorisé la politique monétaire. C’est également lui qui a défini la politique chinoise en matière d’or et d’argent. Le 15 juin 1983, le Conseil des affaires d’État a adopté une réglementation confiant à la Banque populaire de Chine le monopole d’État sur la gestion de l’or et de l’argent du pays, ainsi que sur toutes les activités connexes, à l’exception de l’extraction minière. La détention de ces deux métaux par des particuliers et par toute autre organisation est restée illégale jusqu’à la création de la Bourse de l’or de Shanghai en 2002. Depuis, d’après les retraits effectués dans les coffres de la SGE, on estime que l’or détenu par le public a atteint plus de 15 000 tonnes.
Depuis lors, la Chine a progressé de façon graduelle mais sûre pour prendre le contrôle des marchés de l’or physique et devenir le premier producteur mondial, à la fois en Chine et par l’acquisition de mines à l’étranger. La Bourse de l’or de Shanghai domine les marchés physiques, directement comme par ses liens avec d’autres bourses de l’or asiatiques. Quand on relie ces points, il en reste un qui nous est caché : l’ampleur réelle de l’or physique détenu par l’État chinois.
On peut supposer que la Chine disposait déjà d’une certaine quantité d’or lors de l’adoption de la réglementation de 1983. Le fait que les métaux précieux autres que l’or et l’argent aient été exclus est conforme à la conception chinoise de l’or et de l’argent comme métaux monétaires. Et l’autorisation donnée à la population d’acheter de l’or et de l’argent lors de la création de la Bourse de l’or de Shanghai en 2002 laisse penser que, durant les dix-neuf années écoulées depuis 1983, l’État avait accumulé suffisamment d’or et d’argent pour ses besoins prévisibles.
À l’époque de Deng, l’activité de change de la Banque populaire était frénétique, avec des entrées de capitaux liées à l’implantation d’unités de production par des sociétés étrangères en Chine. À partir des années 1990, si ces flux se sont poursuivis, ils ont été largement compensés par des excédents commerciaux croissants. Compte tenu de ces flux et du marché baissier de l’or à cette période, il est possible (sans que cela puisse être prouvé) que l’État ait accumulé jusqu’à 20 000 tonnes.
Quel que soit le montant réel, peu ou pas de cet or est déclaré comme or monétaire. Une politique stricte d’interdiction des exportations d’or est appliquée depuis lors, à la seule exception de quantités limitées destinées à la bijouterie de Hong Kong, qui finissent par être achetées puis réimportées par des visiteurs venus de la Chine continentale pour la journée.
Même si les économistes d’État recourent de plus en plus à des politiques néo-keynésiennes pour stimuler artificiellement l’économie chinoise, il ne faut avoir aucun doute sur le plan B de la Chine. Ce n’est pas sans raison qu’elle a délibérément pris le contrôle de l’or physique, et qu’elle a même mené, après la crise Lehman, des campagnes publicitaires dans les médias d’État pour inciter sa population à en acquérir.
Nous ne pouvons pas encore dire quand, comment ni même si la Chine adossera le yuan à l’or afin qu’il traverse intact les difficultés que connaît le dollar. Mais pour l’instant, avec la nouvelle politique de hausse du yuan illustrée à la figure 2 ci-dessus, l’incidence sur les coûts intérieurs des matières premières importées sera réduite, et l’on peut s’attendre à ce que le taux yuan/dollar continue d’augmenter en conséquence.
Les implications
La menace de la Chine de se défaire de ses bons du Trésor américain « dans un cas extrême, comme un conflit militaire » constitue un fait important pour le dollar. Il s’agissait d’un avertissement clair adressé à l’Amérique, et l’administration américaine l’aura sans doute perçu dans ce sens. Nous n’avons pas encore vu de réponse.
Un pilier solide de la politique monétaire américaine a consisté à neutraliser les effets de l’inflation monétaire sur les prix. Pour les prix des matières premières, cela s’est fait par le développement de substituts dérivés jouant le rôle d’offre artificielle. Pour l’instant, la dégradation des perspectives de l’économie mondiale convainc l’establishment macroéconomique que la demande de matières premières industrielles et de matériaux bruts va diminuer, entraînant une baisse des prix. Mais cette analyse ne tient pas compte de l’évolution du pouvoir d’achat du dollar.
À un moment donné, la menace pesant sur le dollar sera prise au sérieux. Mais d’ici là, l’impératif politique de la période précédant l’élection présidentielle devrait maintenir, voire intensifier, la pression sur la Chine. Or la détermination renouvelée de la Chine à se défaire à la fois des obligations libellées en dollars et des dollars eux-mêmes est une crise naissante pour l’Amérique et pour la politique monétaire de la Fed. Il faut s’attendre à de nouvelles menaces des Américains visant la détention par la Chine de bons du Trésor et d’obligations d’agences américaines. Cette situation pourrait dégénérer rapidement et échapper à tout contrôle avant que la Chine ait cédé l’essentiel de ses obligations libellées en dollars.
La victime certaine sera le dollar. Et à mesure que le dollar s’enfoncera, la Chine sera tenue pour responsable, et les tensions ne manqueront pas de s’aggraver entre la Chine et ses partenaires asiatiques d’un côté, et l’Amérique et ses partenaires de sécurité de l’autre. Le point de départ de cette crise supplémentaire a été le tournant de mars dernier, lorsque la Fed a publiquement affiché ses penchants inflationnistes. Avec près de 3 000 milliards de dollars de réserves, il n’est pas surprenant que la Chine agisse pour se protéger.
Avec autant de dette en dollars et de dollars détenus par des étrangers, il est difficile de voir comment éviter une baisse substantielle du pouvoir d’achat du dollar et une grave perturbation du financement du déficit budgétaire par la Fed.
[i] Voir https://www.globaltimes.cn/content/1199833.shtml
[ii] Message publié sur Twitter par James Rickards (@JamesGRickards) le 16 septembre : « Il y a un sujet qui pourrait être plus important que les élections, les émeutes et la pandémie, mais qui prendra quelques années à se dérouler. Les États-Unis convertiront les 1 200 milliards de dollars de bons du Trésor détenus par la Chine en un fonds fiduciaire destiné aux victimes de la COVID-19 et à la réparation des dommages économiques. Adieu les réserves de la Chine. »
[iii] Correspondance électronique privée avec Simon Hunt, de Simon Hunt Strategic Services
[iv] Voir https://ticdata.treasury.go/Publish/mfh.txt
[v] Voir https://ticdata.treasury.gov/Publish/bltype.txt
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.