
On sait quand acheter de l’or : c’est lorsque presque tous les opérateurs et commentateurs affirment que l’or va baisser et qu’il faut le vendre.
Voici ce que déclarait Harry Dent le 10 janvier : « Je vois toujours l’or retomber quelque part entre 650 et 750 dollars d’ici un an environ » i. Dent invoque la théorie des vagues d’Elliott. Selon cette théorie, un marché haussier se compose de trois vagues impulsives séparées par deux vagues correctives, soit cinq au total. Les marchés baissiers se composent de trois vagues : deux vagues impulsives dans le sens de la tendance baissière, séparées par une phase de consolidation à contre-tendance.
Je simplifie considérablement la théorie pour illustrer mon propos, mais je connais bien le sujet, puisque j’ai enseigné la théorie d’Elliott, fait passer des examens et donné des conférences à ce sujet pour le compte de la Society of Technical Analysts du Royaume-Uni. Ralph Elliott n’a appliqué sa théorie qu’aux marchés actions. Cela se comprend, car les participations dans le progrès humain se valorisent davantage avec le temps. Ce sont les analystes graphiques modernes qui en ont étendu l’usage à d’autres marchés.
Mais qu’en est-il de la monnaie et des devises ? La première décision à prendre est de déterminer laquelle des deux variables d’un prix est en marché haussier. On pense couramment que c’est l’or, mais le graphique ci-dessous montre que le problème vient plus probablement des monnaies fiduciaires cotées en or.

Les quatre devises représentées, dont le dollar, sont nettement en marché baissier depuis l’année précédant l’abandon des accords de Bretton Woods. Notez également que l’échelle des prix du graphique est logarithmique : il s’agit donc de pertes énormes pour les monnaies fiduciaires. Dent et ses compagnons de route utilisent donc, dans les faits, une théorie qui n’a jamais été conçue pour être employée en dehors des marchés actions afin de recommander à leurs clients et abonnés de jouer un rebond à contre-tendance qui dure déjà depuis plus de cinq ans.
Les théoriciens d’Elliott ignorent aussi une impossibilité mathématique. Si une devise est considérée en marché haussier, elle progresse par vagues de cinq. Si l’autre devise de la paire, ou la matière première si l’on y tient, est en marché baissier, elle recule par vagues de trois. Comment l’une peut-elle évoluer par cinq pendant que l’autre évolue par trois ? Elle ne le peut pas : c’est l’histoire de chevilles carrées et de trous ronds, et cela disqualifie totalement la théorie d’Elliott appliquée à l’or.
On ne peut exclure que l’or atteigne les 650 à 750 dollars évoqués par M. Dent, mais, pour que cela se produise, je pense que deux choses devraient se réaliser. Il faudrait que les taux d’intérêt soient relevés au-delà du point où les créances douteuses et la baisse des cours obligataires font plier les banques, et que la Fed signale de manière convaincante aux marchés qu’elle est prête à laisser les banques faire faillite. Je considère ces deux conditions comme extrêmement improbables. En cas de crise provoquée par la hausse des taux, il est bien plus probable que la Fed répétera la formule qui a réussi (de son point de vue), à savoir l’octroi de crédit illimité, comme elle l’a fait après Lehman. Une peur pathologique de la déflation garantit ce résultat. Et contrairement à l’époque de la crise Lehman, les investisseurs connaîtront la solution à l’avance, et leur réaction sera donc différente.
C’est le mouvement de l’or après l’élection qui a pris tout le monde à contre-pied. La victoire de Trump est rapidement passée d’un événement porteur d’une incertitude accrue à un événement promettant des taux d’intérêt plus élevés, des rendements obligataires plus élevés et un dollar fort. Les gagnants de ce revirement, du moins sur le contrat or du Comex, ont été les banques de métaux précieux, qui étaient fortement vendeuses à découvert. Il leur convenait de faire baisser l’or et l’argent pour clôturer leurs positions vendeuses et/ou afficher des valeurs comptables favorables en fin d’année. Les amateurs, presque toujours pris au piège des raids baissiers périodiques des banques de métaux précieux, voient dans la chute brutale des cours la preuve qu’ils doivent paniquer, alors que l’on se trouve souvent au plus bas du marché.
Ces banques sont toujours vendeuses à découvert, n’ayant pas réussi à racheter toutes leurs positions, ce qui explique probablement en partie la vigueur de la hausse actuelle. Et la situation n’est pas favorable aux banques de métaux précieux, car les cours leur échappent alors que l’intérêt ouvert n’augmente que partiellement. Comme on peut le voir sur le graphique ci-dessus, mesuré en or, le dollar a perdu 97 % de sa valeur depuis 1969. Si le dollar était une action, l’opinion des gens avertis serait qu’il est en faillite et qu’il ne faut pas l’acheter. Il en irait de même de la livre sterling, qui a perdu 98,5 %, et de l’euro (y compris ses composantes avant 2001), en baisse de 98 %. Le légendaire trader d’antan, WD Gann, estimait que toute action tombée à moins de dix pour cent de son plus haut était probablement en faillite et qu’il fallait l’éviter. C’est une bonne règle empirique, et selon ce critère, même le yen n’a pas d’avenir.
Ce qui déroute les investisseurs en quête de conseils auprès des soi-disant experts, c’est qu’on leur présente toujours des graphiques montrant l’or coté en dollars. L’hypothèse immédiate et tacite est que c’est le cours de l’or qui bouge et que la monnaie reste constante, ce qui néglige le fait que le dollar perd continuellement son pouvoir d’achat, comme le confirme la hausse quasi continue de l’indice des prix à la consommation. Présenter l’or coté en dollars, ou dans n’importe quelle autre monnaie d’ailleurs, favorise aussi le mythe selon lequel l’or serait un investissement qui fait mieux ou moins bien que les liquidités. Techniquement, l’or n’est pas un investissement. C’est une matière première, de la monnaie, ou les deux, selon le point de vue et la manière de définir les choses. Presque tous les commentateurs financiers, y compris la plupart des partisans de l’or, commettent cette erreur très élémentaire.
Un autre mythe doit être abordé : celui selon lequel l’or ne serait plus de la monnaie. Pour la plus grande partie de la population mondiale, c’en est assurément, principalement en raison de ses qualités supérieures de réserve de valeur. Notre deuxième graphique montre ce qui est arrivé à certaines monnaies asiatiques sur la même période que le premier graphique, et inclut le dollar américain à titre de comparaison.
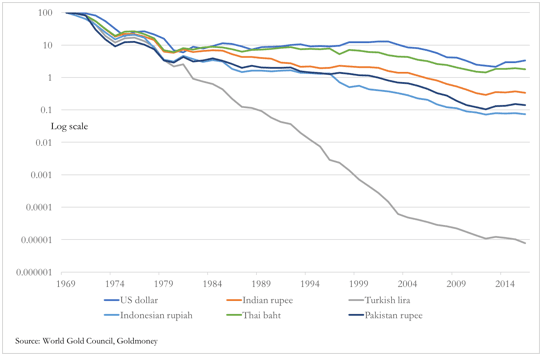
Un Turc qui conserve ses livres a perdu 99,99999 % de son pouvoir d’achat mesuré en or. Un Indonésien a fait un peu mieux, avec une perte de 99,92565 % sur ses roupies, mais c’est couper les cheveux en quatre. La question est de savoir si quelqu’un pense sérieusement que les près de deux milliards de personnes représentées par cet échantillon considèrent les monnaies fiduciaires de leurs gouvernements comme utiles autrement que comme moyen d’échange rapide.
Évidemment non. L’or sera toujours considéré par tous les Asiatiques comme la monnaie de prédilection, à acheter et à conserver en vendant la monnaie fiduciaire. Les seuls à soutenir que l’or n’est plus de la monnaie sont les économistes formés en Occident et leurs disciples, qui influencent un public dont la plupart des membres se soucient peu de la question. Ces économistes et leurs épigones ne sont probablement pas plus d’un million environ, soit un pourcentage de la population mondiale guère éloigné des pertes en pourcentage subies par un Asiatique qui a conservé sa monnaie nationale.
La motivation des économistes n’est pas tant la recherche de la vérité que la conséquence du financement de leurs études par les gouvernements, puis de leur emploi par des agences publiques et par un establishment financier docile. Les économistes sont comme les trois singes de la sagesse dans leur soutien aux monnaies d’État. Le gouvernement des États-Unis ne veut voir aucune remise en cause de sa primauté dans l’émission de la monnaie de réserve mondiale et fait tout pour la protéger, avec une aversion particulière (ou est-ce de la crainte ?) pour l’or. Par conséquent, les économistes de l’establishment suivent cette partition, et sont payés pour cela.
La Constitution des États-Unis dispose explicitement que l’or et l’argent sont de la monnaie, et pourtant, depuis que le président Roosevelt a interdit en 1933 la détention de pièces d’or, de lingots d’or et de certificats d’or, les citoyens américains sont privés de ce droit constitutionnel. Peu s’en plaignent. En outre, lorsque les citoyens américains ont de nouveau été autorisés à posséder de l’or, tout profit théorique résultant de la dépréciation du dollar a été considéré comme un gain et soumis à l’impôt sur les plus-valuesii.
Ce n’est pas un hasard si les baisses spectaculaires du pouvoir d’achat de toutes les monnaies fiduciaires, au-delà de celles illustrées dans les deux graphiques de cet article, remontent au moment où le pouvoir d’achat du dollar n’a plus pu être maintenu à 35 dollars l’once. L’effondrement du pouvoir d’achat des monnaies fiduciaires depuis lors s’est déroulé en deux grandes phases, la première dans les années 1970 et la seconde de 2002 à 2011. Pourtant, les représentants de l’establishment des marchés financiers continuent d’affirmer que l’or n’est pas de la monnaie, et chaque fois que le dollar rebondit pitoyablement face à l’or, alors qu’il est à l’agonie, ils répètent en chœur « Nous vous l’avions bien dit ».
La demande de la zone euro pourrait être la surprise de 2017. L’influence de l’ignorance occidentalo-centrée sera probablement de nouveau mise à l’épreuve plus tard cette année, alors que la zone euro tente désespérément de préserver son avenir et celui de l’euro. Cette semaine encore, le président élu Trump a donné le coup d’envoi de la désintégration politique de l’UE en proposant à la Grande-Bretagne, ainsi qu’à tout autre pays qui quitterait l’Union, des accords commerciaux rapides et pratiques. Il s’agit d’un revirement majeur par rapport à la politique américaine d’après-guerre à l’égard de l’Europe. Ce changement de politique est tout à fait louable, mais il pourrait déclencher l’épilogue d’un désordre financier dans la zone euro, dont la résolution paraît impossible sans une expansion monétaire massive. Il n’est donc pas étonnant que des Allemands clairvoyants accumulent déjà de l’or, et il y a peu de doute que d’autres ressortissants de l’UE accroîtront eux aussi leur couverture contre l’échec final de l’euro, car cet échec devient chaque jour plus probable.
L’ignorance sophistiquée à l’égard de l’or va encore plus loin. De nombreux commentateurs, sciemment ou non, forment leur jugement à partir de leur lecture des graphiques, puis choisissent parmi un éventail d’arguments fondamentaux ceux qui conviennent. Prenons l’Inde, où la monnaie a été en grande partie retirée de la circulation. La demande d’or enregistrée devrait vraisemblablement diminuer, car les masses non bancarisées disposent de très peu de monnaie pour payer. Cela ne tient pas compte de l’augmentation non enregistrée de la contrebande, stimulée par le risque accru pesant sur le pouvoir d’achat de la roupie, déjà en baisse de 99,67 % depuis 1969. À cela s’ajoutent les informations selon lesquelles la Chine restreindrait les licences d’importation d’or. Pour l’analyste graphique, les deux principales sources de demande d’or physique sont ainsi commodément retirées du marché. Ajoutez un dollar fort, et comment pourrait-on s’opposer à une baisse du cours de l’or ?
Pourtant, depuis la prédiction formulée par Harry Dent le 10 janvier, l’or a progressé de manière inexorable, malgré ces facteurs défavorables. À tout le moins, lui et sa tribu d’ours sont sérieusement mis à mal. Ce qui devrait inquiéter davantage encore ces personnes, c’est que la baisse actuelle du pouvoir d’achat du dollar face à l’or est portée par la demande physique de métal précieux, et qu’elle se produit malgré la vigueur du dollar face aux autres monnaies fiduciaires.
Certains acheteurs importants d’or physique semblent prendre conscience des risques d’inflation et de change à venir. Tout observateur avisé devrait comprendre que 1,3 milliard d’Indiens feront monter les prix des denrées alimentaires plus tard cette année, car les cultures ne sont pas plantées faute de liquidités. L’inflation monétaire en Chine risque d’entraîner une hausse des prix pour 1,4 milliard de Chinois supplémentaires. Les bulles immobilières se multiplient partout en Asie, où de nouveaux gratte-ciel sortent de terre en tous lieux. Cette situation rappelle les conditions qui ont conduit à la crise asiatique à la fin des années 1990, mais à plus grande échelle.
Point essentiel : exprimée en dollars, la vigueur des prix de l’énergie et des matières premières tout au long de 2016 annonçait déjà une inflation des prix généralisée, et l’expansion du crédit bancaire aux États-Unis alimente également cette tendance. Les conditions d’un renversement de la tendance à la baisse de l’inflation des prix, observée depuis quarante ans, sont désormais réunies, ce qui invalide tout argument baissier à l’encontre de l’or. Nous ne savons pas qui achète réellement de l’or physique ; il suffit de dire que les très gros capitaux y sont très peu exposés. Mais maintenant que le statu quo est remis en cause et que l’inflation des prix est de retour à l’ordre du jour, les banques centrales et d’autres grands acheteurs trouvent désormais l’or attrayant.
J’ai longuement écrit ailleurs sur la manière dont l’inflation des prix va devenir un problème croissant, et sur les marges de manœuvre très limitées de la Fed pour y répondre. Ce danger est de plus en plus reconnu par les autres commentateurs. Par ailleurs, la relance économique prévue par Trump tombe mal, car elle vient s’ajouter à une économie que le développement du crédit bancaire est en train de gonfler avec succès. Loin de baisser, l’or a toutes les raisons de monter considérablement, mesuré en ces monnaies fiduciaires qui se déprécient sans cesse.
i Voir http://economyandmarkets.com/markets/gold/harry-dent-gold-recent-bounce-temporary-trend-still-down/. M. Dent a publiquement prédit un cours de l’or de 250 $ en 2014. Il semble fonder ses prévisions sur une combinaison de lecture des cycles et de la théorie des vagues d’Elliott.
iiLes résidents américains pourraient s’intéresser à la campagne « Make money great again », qui vise à faire reconnaître l’or et l’argent librement utilisés comme monnaie. Voir https://www.mmga.org/
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.