
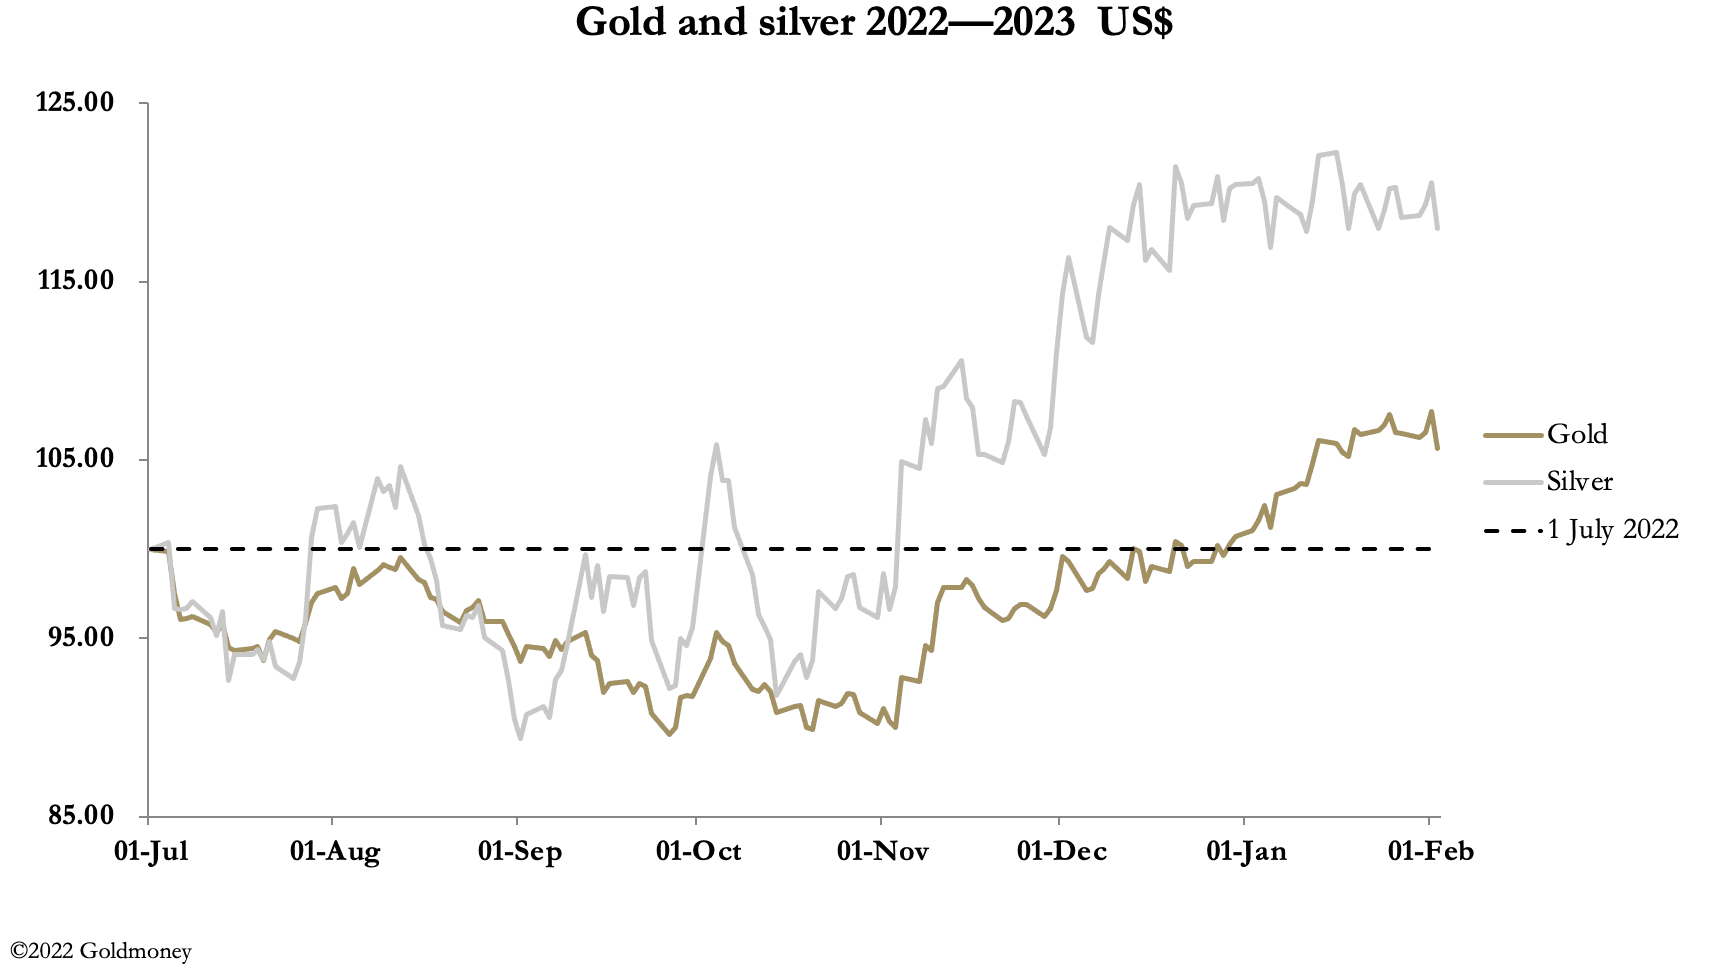
Après avoir évolué latéralement jusqu’à mercredi, l’or a franchi à la hausse son niveau de consolidation récent à la suite du relèvement de 0,25 % des taux par la Fed mercredi. Hier matin, l’or est brièvement monté à 1 959,7 $ avant de retomber à 1 911 $. Lors des échanges matinaux en Europe, il s’établissait à 1 910 $, en baisse de 17 $ par rapport à la clôture de vendredi dernier, et l’argent à 23,42 $, en recul de 15 cents sur la même période.
La Fed a relevé son taux directeur de 0,25 % mercredi, à une fourchette de 4,5 % à 4,75 %. Cette décision était largement attendue, mais le marché a d’abord interprété les commentaires qui l’accompagnaient comme accommodants, ce qui a fait chuter l’indice du dollar pondéré par les échanges commerciaux sous la barre de 102. Voici la suite.

Après la décision du FOMC, c’est la baisse de cet indice pondéré qui a fait monter l’or, puis sa remontée qui l’a ramené à son niveau actuel. Sur le plan technique, toutefois, l’or affiche une configuration haussière.
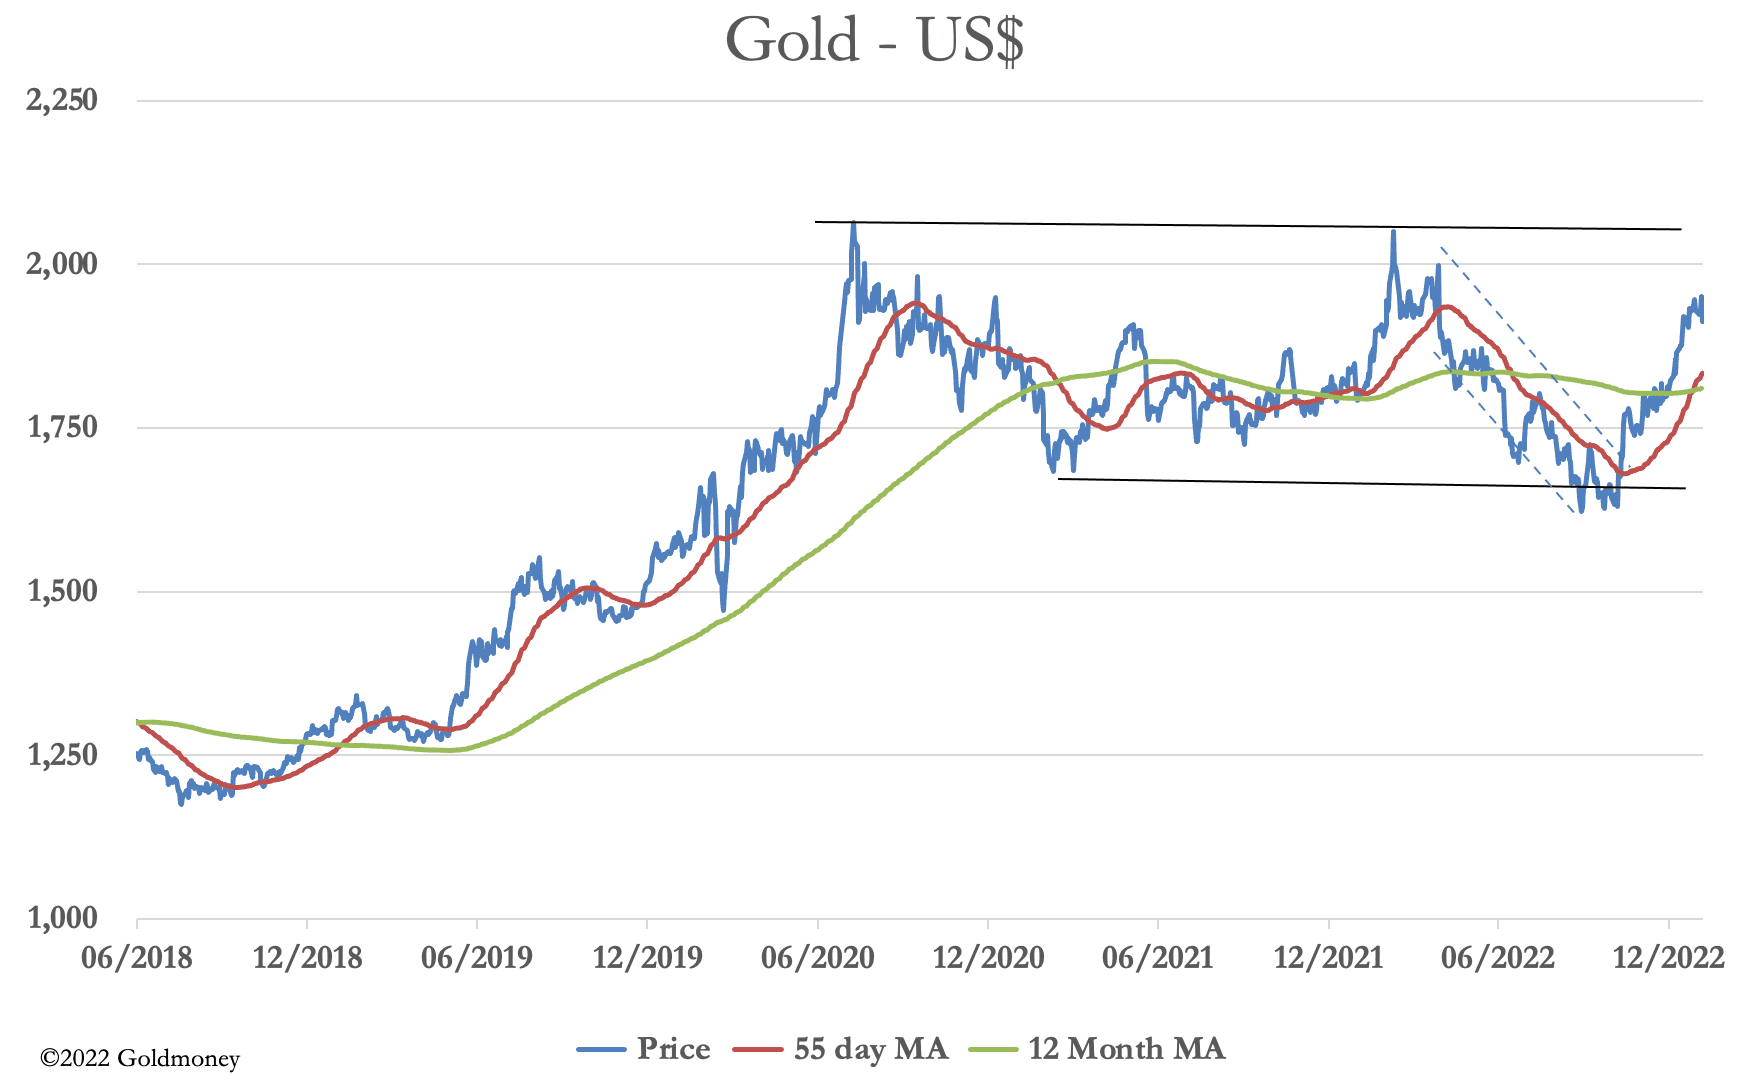
Une réaction plus marquée laisserait penser que l’or est temporairement suracheté. Or, si l’on observe l’intérêt ouvert au Comex, on en est loin.

Nous pouvons le confirmer en examinant la catégorie des gérants de fonds (Managed Money), qui fait l’objet de notre graphique suivant.
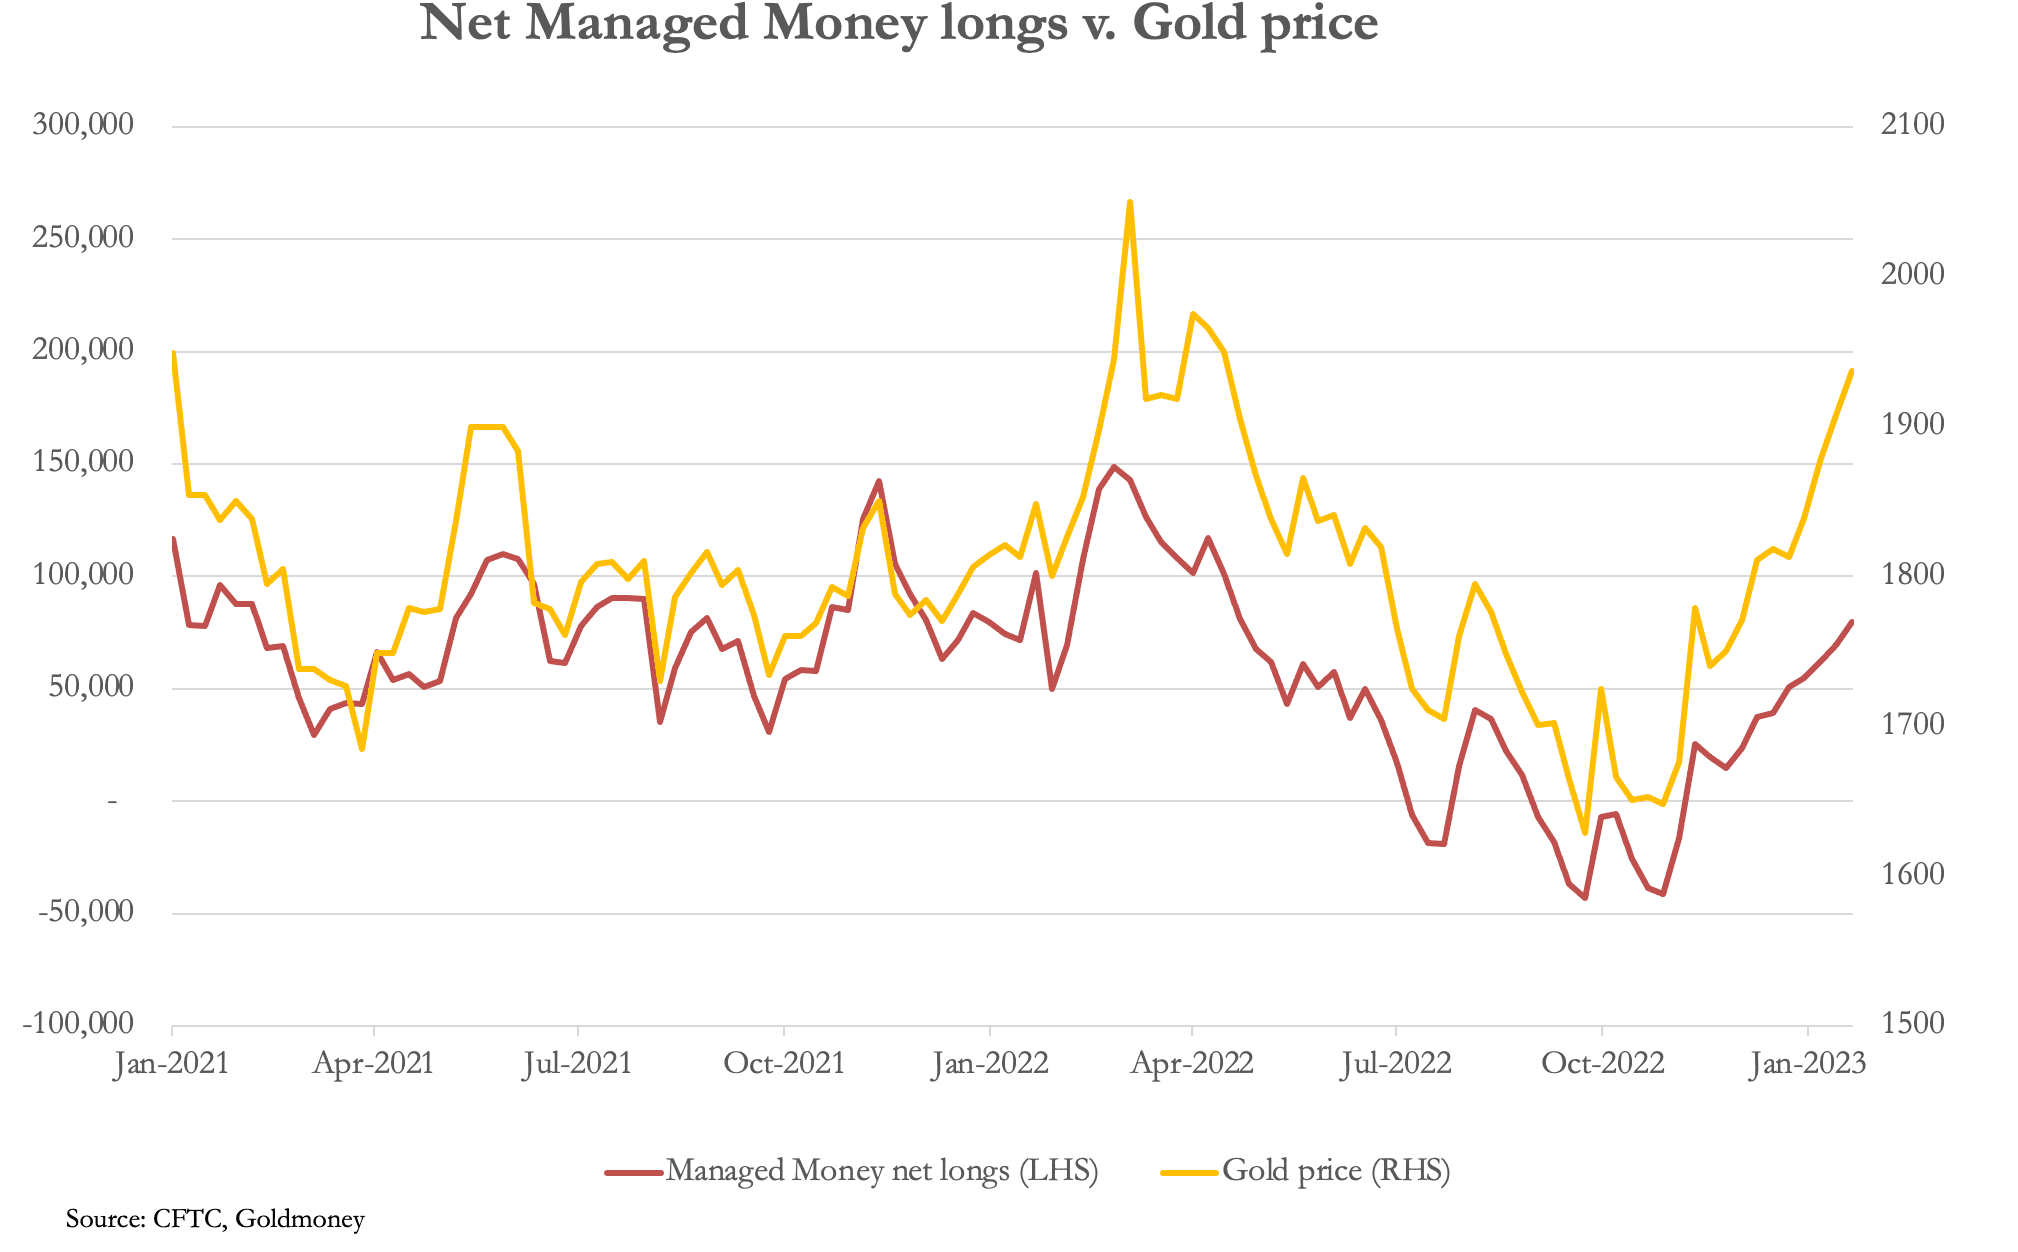
Il montre que, si le cours de l’or a nettement progressé, les positions nettes des gérants de fonds ont moins augmenté. Sachant que la position nette acheteuse moyenne à long terme est de 110 000 contrats, l’or, à 80 000 actuellement, est légèrement survendu.
L’approvisionnement en métal physique est extrêmement tendu, les banques centrales continuant d’acheter, et l’on peut supposer que les gouvernements accumulent aussi du métal précieux en plus de leurs réserves physiques. Certaines pièces sont très rares. À Londres, des témoignages indiquent que les souverains sont extrêmement difficiles à trouver et que certains négociants sont en rupture de stock. En Allemagne, des particuliers achètent également de l’or en quantités importantes. Enfin, les livraisons au Comex cette semaine seulement ont atteint 11 817 contrats (36,75 tonnes).
Nous pouvons conclure que, si un repli à court terme est possible sur les marchés papier, la solidité de la demande physique sous-jacente laisse penser que l’or en est aux premières phases d’un mouvement haussier et que toute correction du cours devrait rester très limitée.
C’est la lecture conventionnelle. Mais si l’on considère l’or comme la véritable monnaie (ce qu’il est juridiquement) et le dollar comme un crédit fiduciaire, la perspective change. L’or n’est pas en marché haussier ; c’est le dollar fiduciaire qui perd du pouvoir d’achat. Cela soulève une question : si tel est le cas, pourquoi les opérateurs de marché ne le reconnaissent-ils pas ? La réponse est double. Premièrement, les opérateurs comptabilisent en dollars : ils enregistrent leurs gains et pertes de trading et règlent leurs impôts en monnaie légale, c’est-à-dire en dollars. Deuxièmement, comme les États-Unis dominent les marchés financiers et que le dollar est la monnaie de réserve mondiale, la vision centrée sur le dollar des opérateurs américains détermine l’approche mondiale.
Cette convention risque d’être remise en cause dans les prochaines semaines, car le renforcement militaire en Ukraine laisse penser qu’une escalade du conflit est imminente. Si cela fait de nouveau grimper les prix de l’énergie et des denrées alimentaires, les conditions qui ont fait passer le cours de l’or de 1 800 $ il y a un an à 2 070 $ le 8 mars se reproduiront.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.