
Depuis un certain temps, l’évolution des cours de l’or et de l’argent diverge, la sous-performance de l’argent depuis le 2 avril étant désormais en cours de correction. Ce rapport examine les facteurs qui déterminent le cours de l’argent.
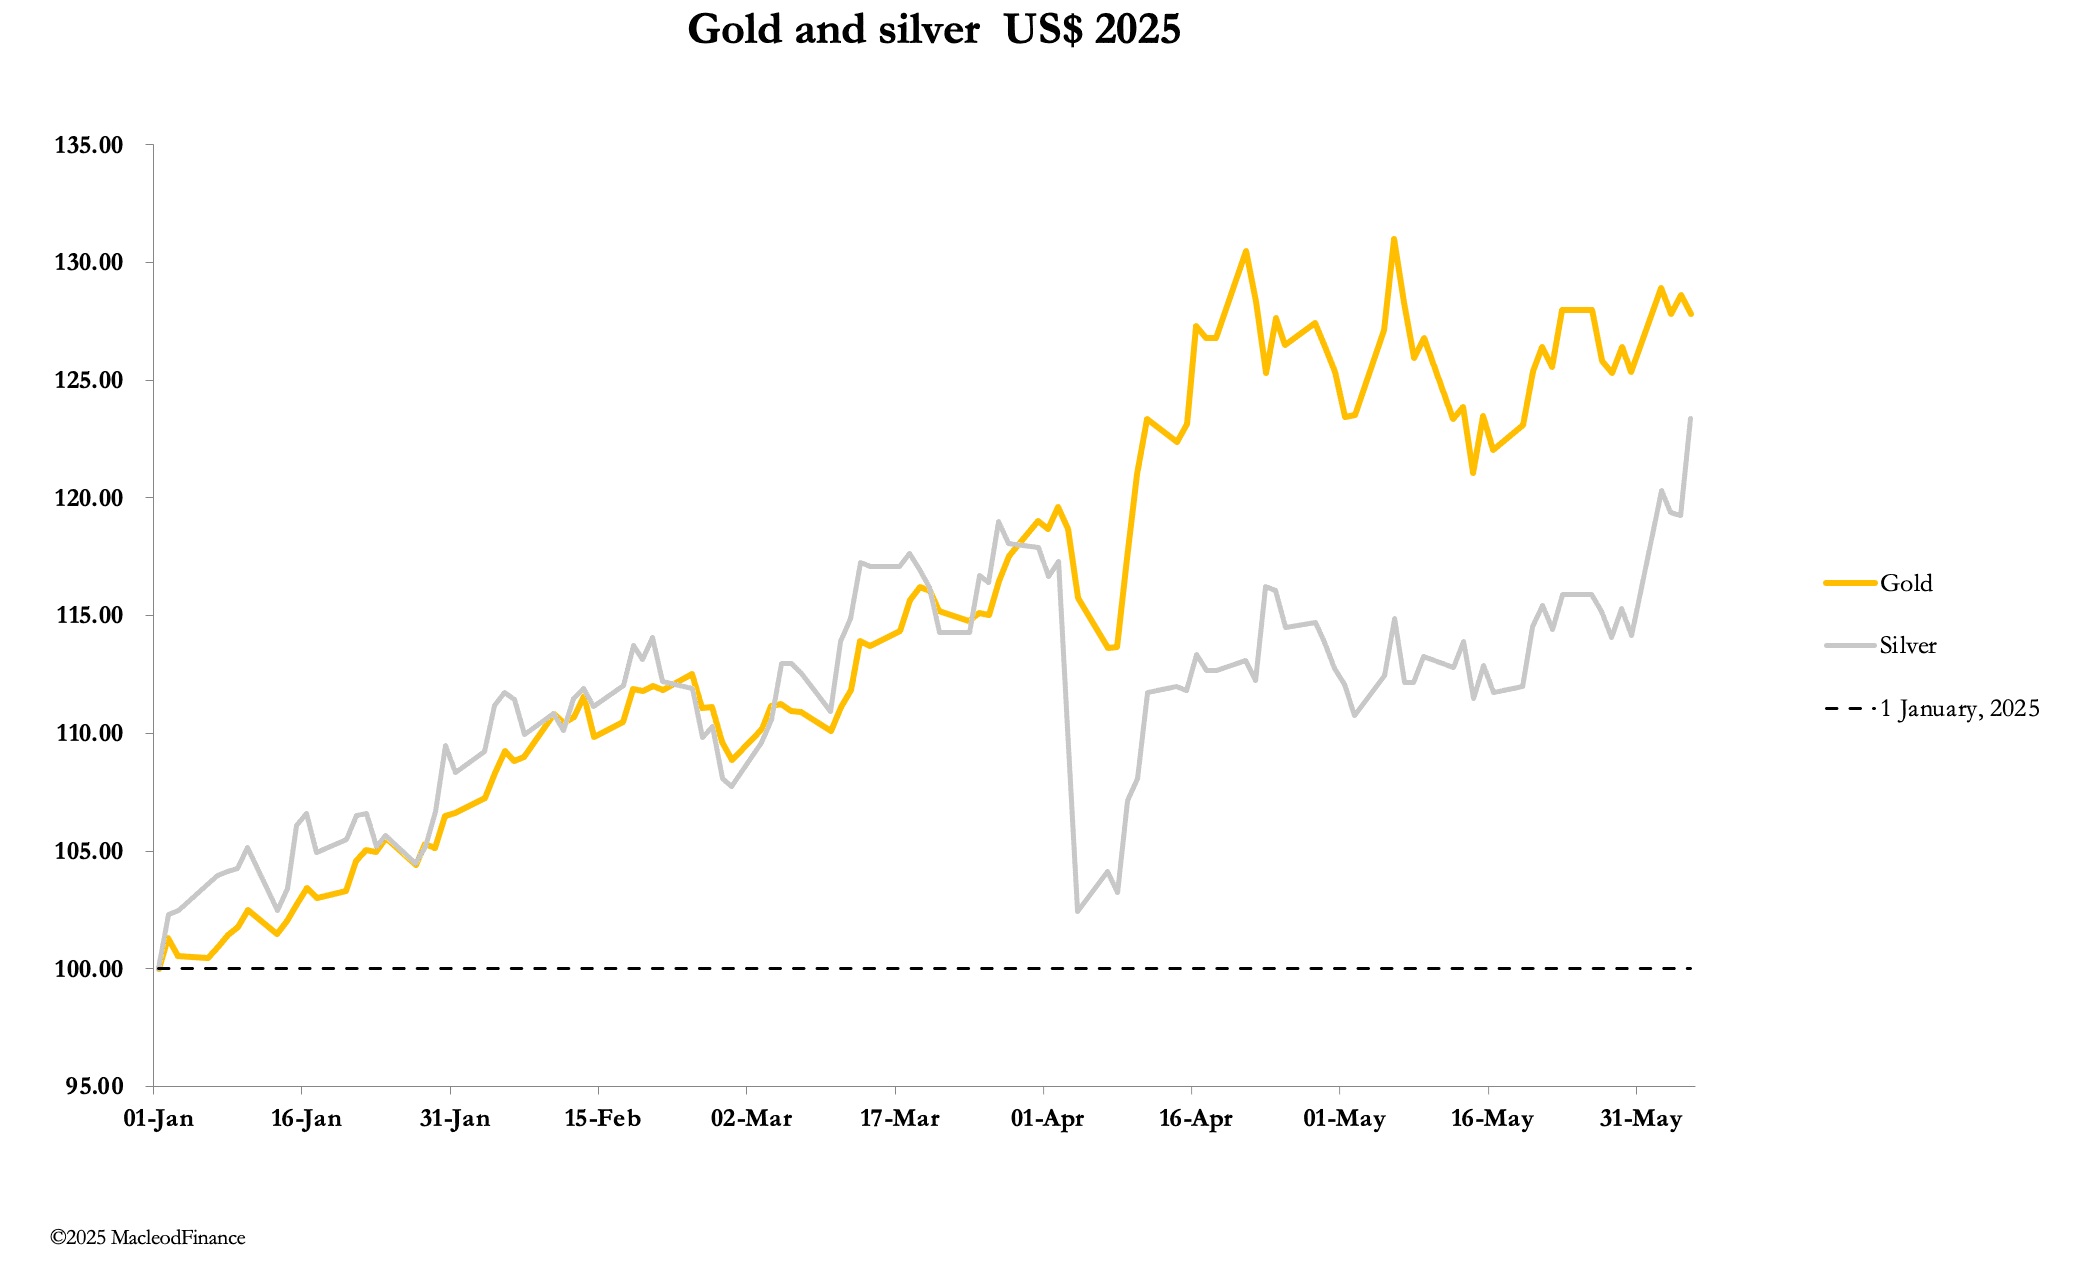
Cette semaine, l’argent a atteint des sommets inédits depuis 12 ans, sur des volumes considérables au Comex, tandis que l’or, avec une tendance de fond ferme, a poursuivi sa récente consolidation. Lors des échanges matinaux en Europe, l’or s’échangeait à 3 360 $, en hausse de 70 $ par rapport à la clôture de vendredi dernier. L’argent s’établissait à 36,10 $, en hausse de 3,15 $.
L’or et l’argent se comportent différemment. À en juger par l’intérêt ouvert au Comex, l’or est survendu et l’argent suracheté, comme le montrent les graphiques ci-dessous :
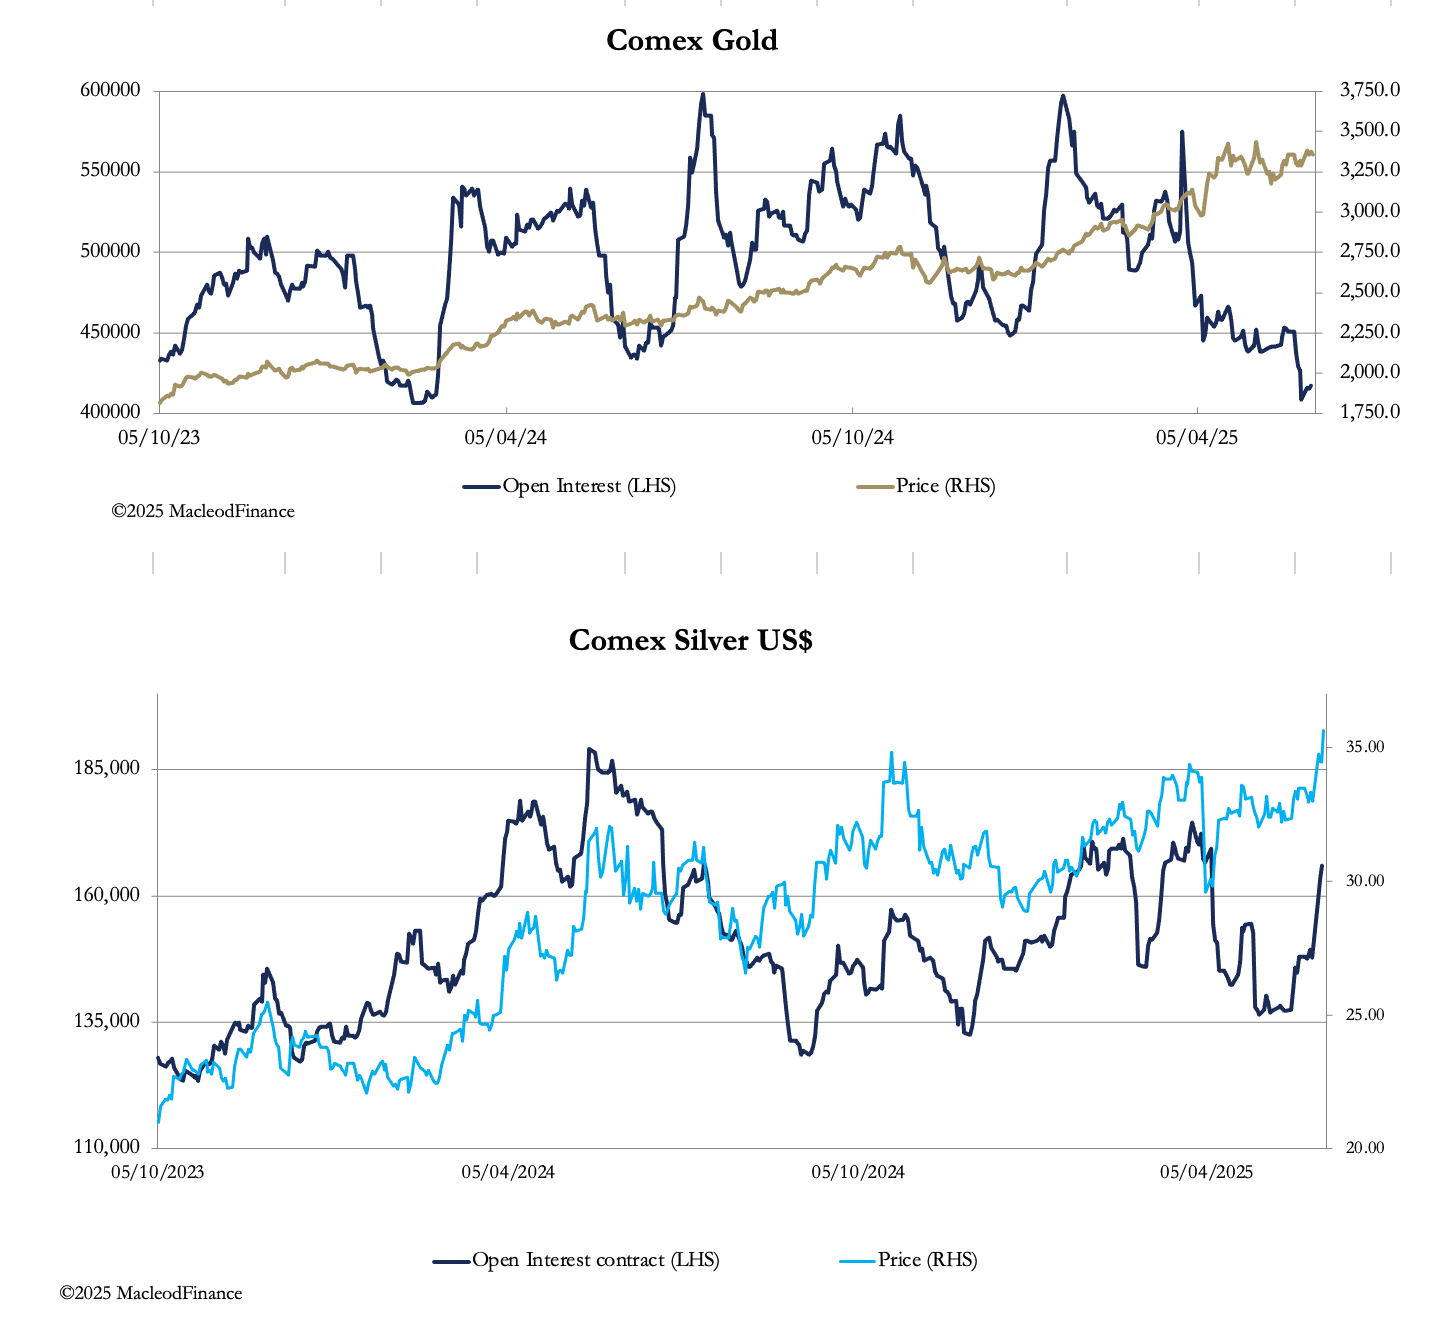
Notez que l’or progresse alors même que les spéculateurs vendent. Et il ne s’agit pas seulement des spéculateurs : selon le World Gold Council, les avoirs mondiaux des ETF sur l’or ont diminué de 19 tonnes en mai, seuls les Européens ayant renforcé leurs positions. Les Nord-Américains et les Asiatiques ont été vendeurs nets, vraisemblablement pour réaliser des profits. Tout analyste technique vous dira qu’il s’agit d’une configuration très haussière pour l’or, car les graphiques indiquent qu’il reste très peu de détenteurs fragiles.
Le cas de l’argent est différent. La forte hausse de l’intérêt ouvert au Comex nous indique que l’argent est rapidement devenu suracheté et qu’une correction est probable. Un repli pour tester le niveau de 34—35 $ paraît raisonnable ; il est presque nécessaire pour soutenir de nouvelles hausses. Toutefois, la vigueur même de sa progression est caractéristique d’un solide marché haussier sous-jacent, laissant présager des niveaux plus élevés. Le graphique technique de l’argent est présenté ci-après :
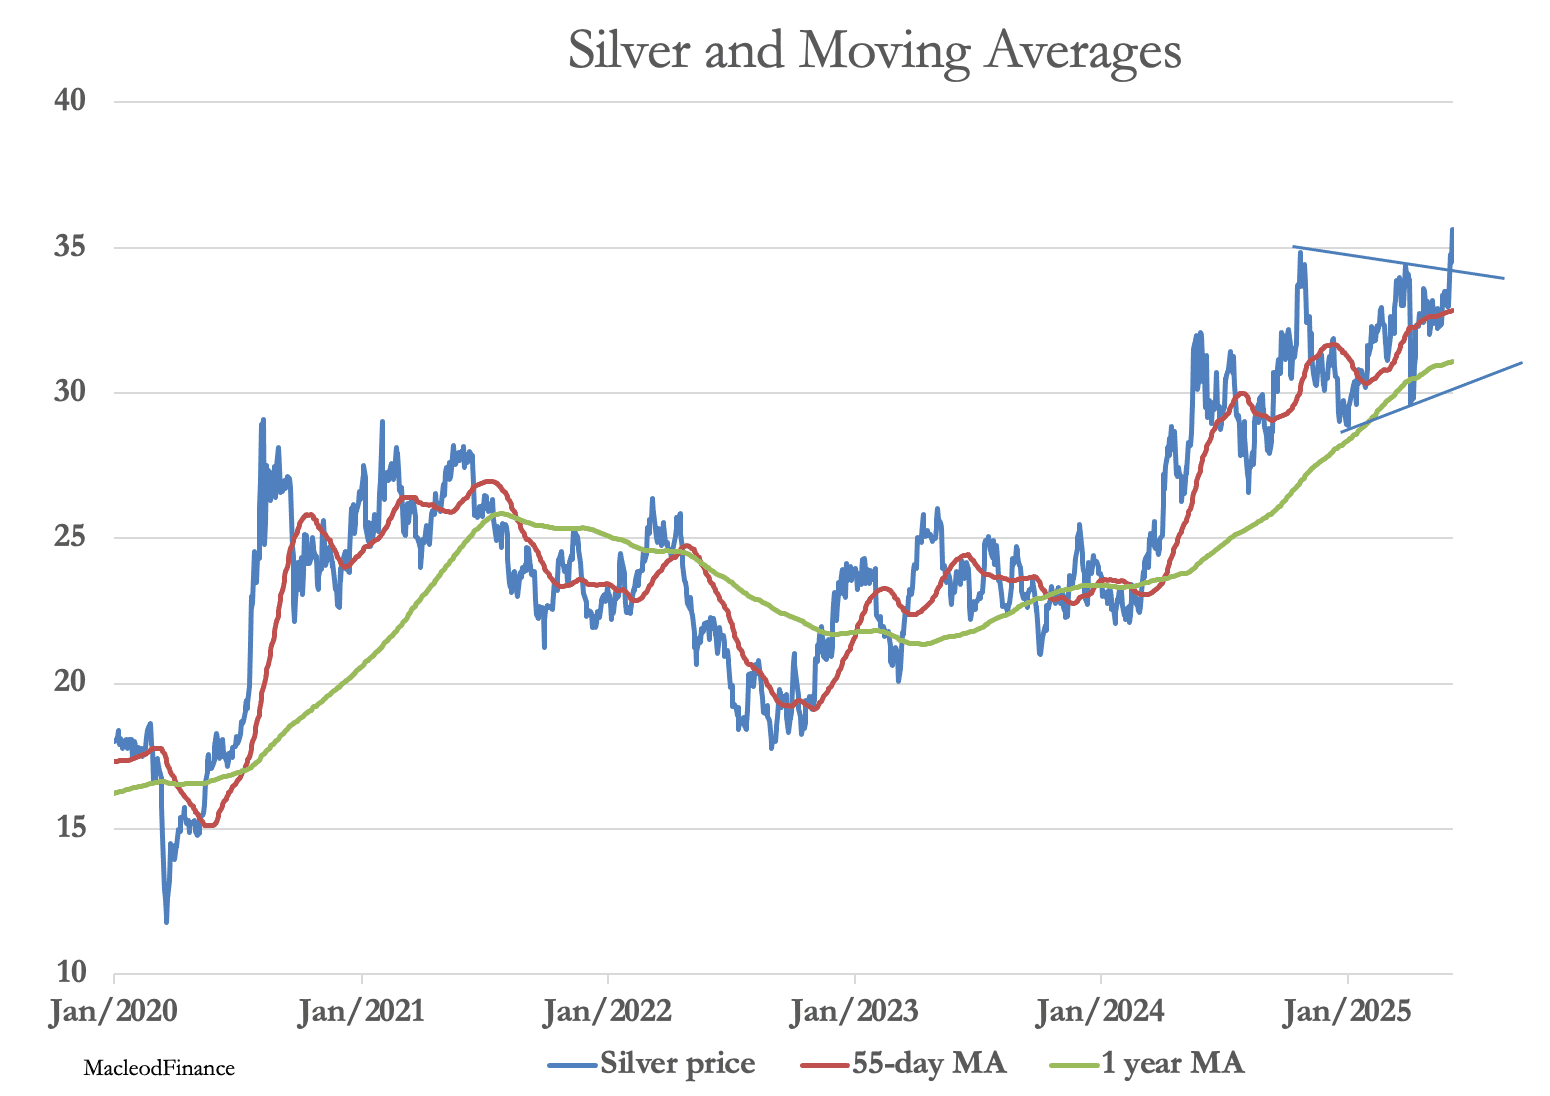
L’argent vient de franchir une figure en fanion, définie par les deux lignes de tendance, ce qui signale un objectif de cours de 48 $. Voici ce que disent Edwards & Magee (Technical analysis of Stock Trends — le vade-mecum des analystes techniques) au sujet des fanions :
« Ces jolies petites figures de consolidation sont à juste titre considérées comme parmi les formations graphiques les plus fiables, tant pour leurs indications de direction que de mesure. Elles échouent parfois, mais presque jamais sans avertir avant que la figure ne soit achevée. »
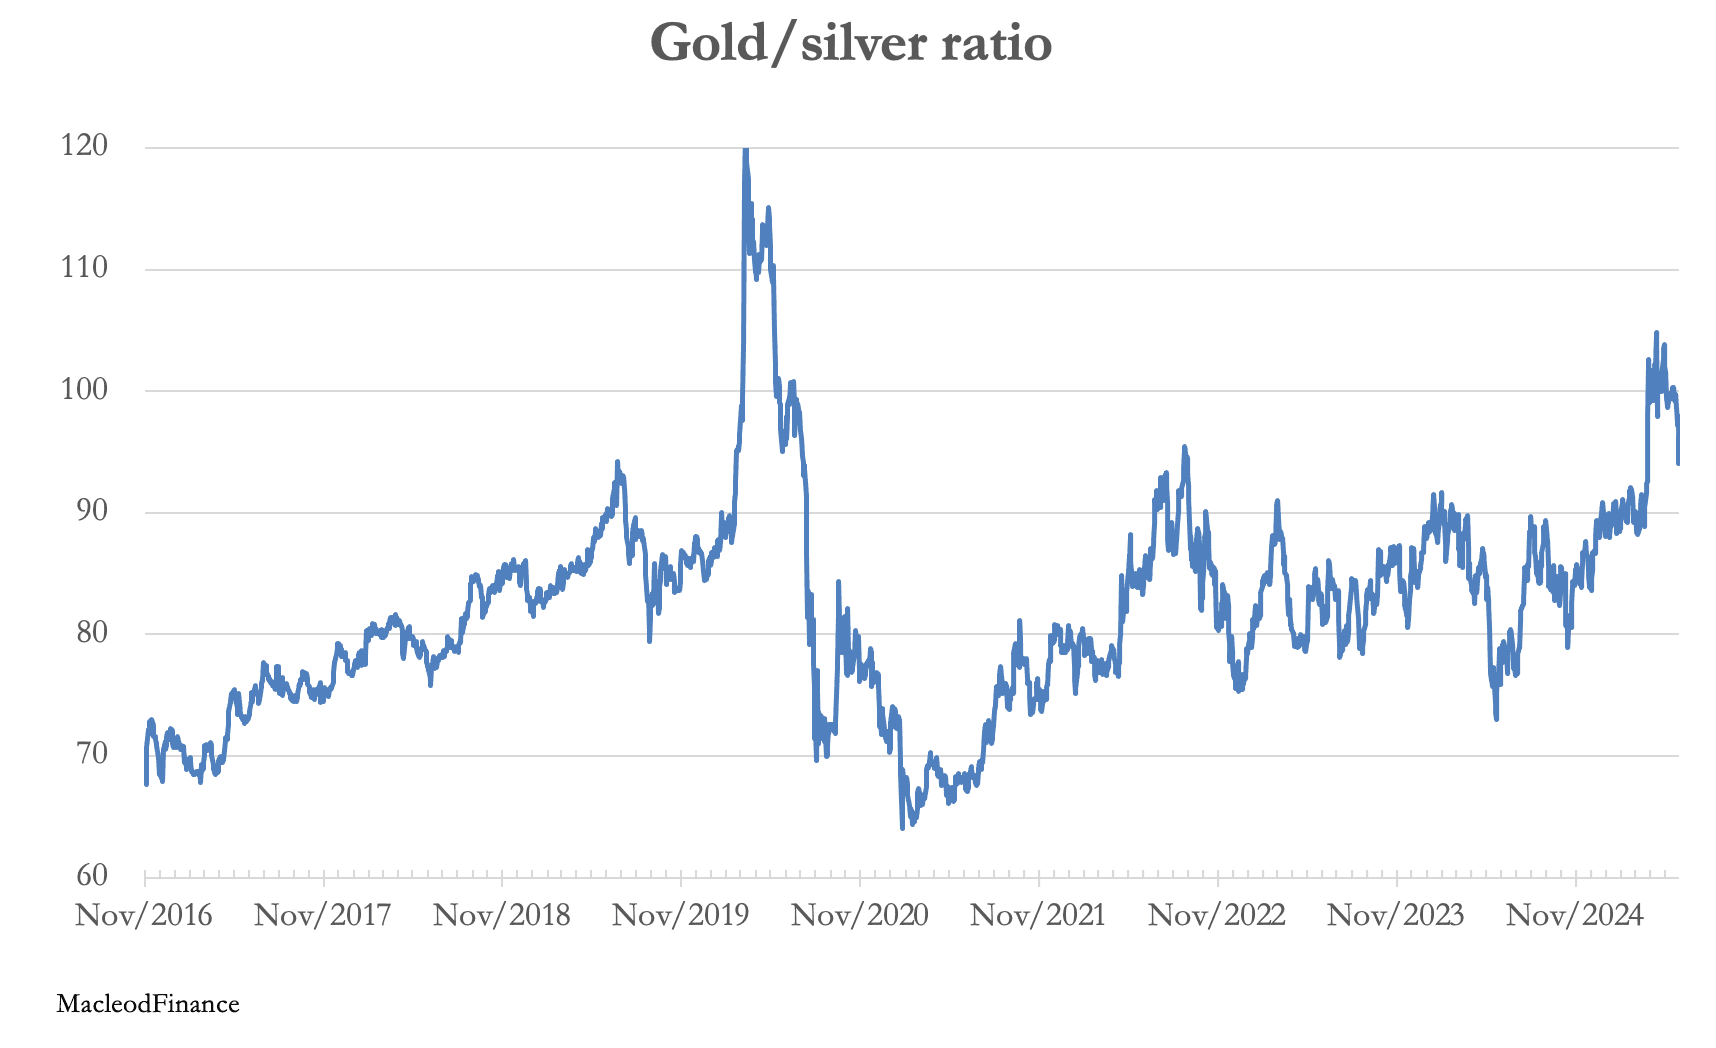
Comme indication du bon marché de l’argent par rapport à l’or, le ratio or/argent a nettement reculé cette semaine et semble susceptible de descendre vers la zone de 75—80 si la tendance se poursuit :
Nous ne devons pas ignorer les fondamentaux susceptibles d’avoir provoqué la soudaine percée de l’argent. Outre la sous-évaluation de l’argent en tant que métal monétaire, voici les facteurs probables :
- Depuis cinq ans, l’argent est en déficit d’offre. Les éléments disponibles suggèrent que, depuis des décennies, la Chine en a comprimé le cours afin d’accumuler à bas prix d’importantes réserves, et que ce dispositif de contrôle touche à sa fin. Ces dernières années, la Chine a été contrainte de vendre une partie de son argent pour contenir les prix, une politique qui n’est plus tenable.
- La Banque populaire de Chine est la seule banque centrale chargée de gérer des réserves nationales d’argent. La Chine a connu plus récemment des étalons argent, ne renonçant au dernier qu’en 1935, ce qui explique probablement pourquoi la direction du PCC le considérait comme un métal monétaire lorsqu’elle a délégué cette fonction à la PBOC en 1983. Par conséquent, les récents événements qui ébranlent la crédibilité du dollar américain ont probablement conduit la PBOC à cesser d’autoriser les exportations d’argent.
- Les approvisionnements des entrepôts du Comex ont atteint un pic, ce qui, combiné à l’accélération des demandes de livraison, resserre les perspectives du marché physique. Cette année, les demandes de livraison totalisent à ce jour 218 400 000 onces, contre des stocks en entrepôt de 495 544 188 onces, soit un ratio de couverture de 2,27. Alors que la Chine semble se retirer de son rôle de fournisseur physique marginal, cela doit préoccuper les banques de métaux précieux.
- Les prises de bénéfices modérées sur les ETF or suggèrent que la demande du public en ETF, en lingots et en pièces se déplace vers l’argent. Le comportement des investisseurs asiatiques est à cet égard particulièrement intéressant.
Par ailleurs, dans un entretien avec Adam Taggart de Thoughtful Money Substack, Joanne Hsu, directrice des enquêtes auprès des consommateurs à l’Université du Michigan, a indiqué que la confiance des consommateurs américains s’érode rapidement « dans presque toutes les dimensions ». Il ne fait guère de doute que cette perte de confiance se reflétera dans les futures statistiques économiques. Si tel est le cas, cela sera défavorable au piège de la dette du gouvernement fédéral et donc au dollar, dont l’indice pondéré par les échanges semble s’orienter à la baisse :
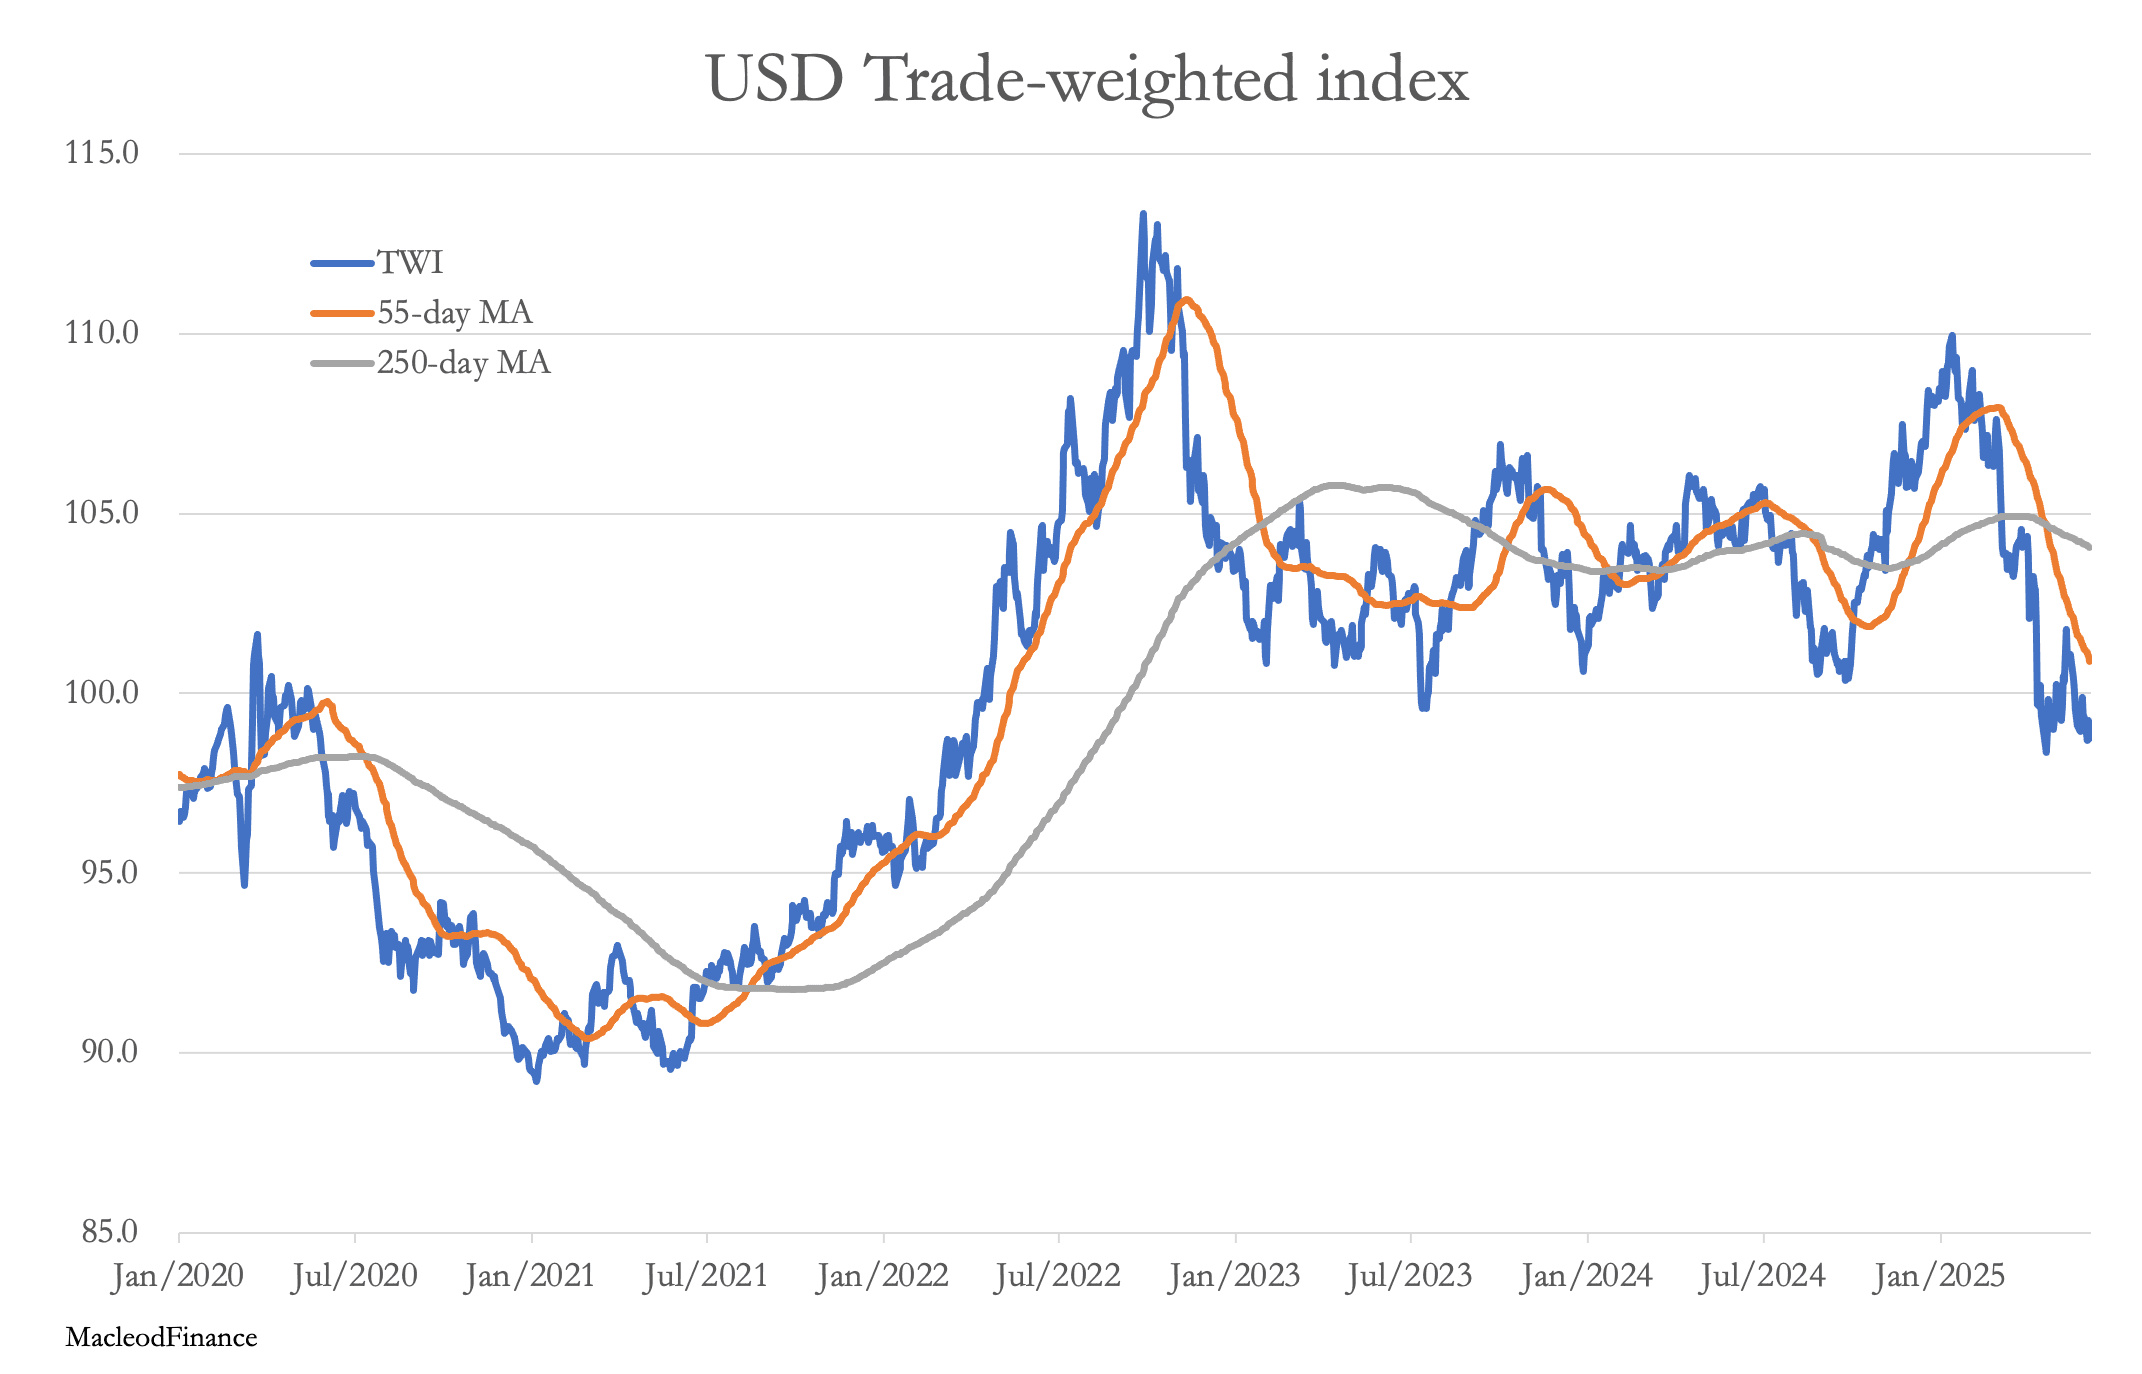
C’est la raison fondamentale de la hausse de l’or et de l’argent : le déclin du dollar.