
Cet article présente une vue d’ensemble des principaux facteurs susceptibles d’orienter le cours de l’or en 2019. Il examine les facteurs mondiaux apparus en 2018 pour l’or comme pour le dollar, l’évolution probable de la géopolitique, les perspectives économiques et la manière dont la guerre tarifaire menée par le président Trump contre la Chine les aggrave pour le dollar, la disponibilité et la demande probable de métal précieux, ainsi que la situation technique des marchés papier. Dans l’ensemble, les perspectives sont haussières pour l’or.
Retour sur 2018
Pour les haussiers de l’or, l’année 2018 a été décevante. Depuis le 11 décembre 2017, date à laquelle l’or avait atteint un plancher significatif face au dollar, à 1 243 $, il termine aujourd’hui pratiquement inchangé, après avoir été en hausse de 4,2 %. L’or a dû lutter contre un dollar en hausse, dont l’indice pondéré par les échanges a progressé de 3,7 % net sur la même période, et de pas moins de 9,4 % depuis son point bas de la mi-février.
La vigueur du dollar a été alimentée moins par les déséquilibres commerciaux que par les écarts de taux d’intérêt. Une banque spéculant pour son propre compte, ou pour celui d’un client fonds spéculatif, peut emprunter à l’Euro Libor 3 mois à moins 0,354 % et investir en bons du Trésor américain à 3 mois à 2,36 %, soit un rendement d’aller-retour supérieur à 2,7 %. Si l’on applique un effet de levier de dix fois ou plus, soit sur le capital de la banque, soit au moyen de prises en pension, les rendements annualisés dépassent 27 %. À cela peut s’ajouter le gain de change, qui a parfois suffi à porter le rendement global d’une position à effet de levier non couverte au point de doubler l’investissement.
Ces rendements de change n’ont certes jamais été garantis, mais vous voyez l’idée. La BCE et la Banque du Japon sont figées dans l’inaction, réticentes à relever leurs taux pour corriger ce déséquilibre, et les spéculateurs le savent.
Les commentateurs financiers ont régulièrement mal compris la raison fondamentale de la vigueur du dollar, l’attribuant au besoin désespéré de dollars des étrangers. En réalité, les détenteurs non américains détiennent des dollars en quantités record, avec plus de 4 000 milliards de dollars de dépôts sur les seuls comptes de banques correspondantes, et 930 milliards supplémentaires de dette à court terme.[i] Ces 5 000 milliards de dollars de liquidités totales correspondent à la dernière position publiée, à fin juin 2017. La demande spéculative de dollars depuis lors, alimentée par les écarts de taux d’intérêt, aura sensiblement augmenté ces chiffres. Le déficit commercial américain persistant, qui avoisine actuellement mille milliards de dollars par an, constitue à la fois une source associée et supplémentaire d’accumulation de dollars entre des mains étrangères.
Parallèlement, la même source de données du gouvernement américain révèle que les avoirs des résidents américains en titres étrangers étaient inférieurs de 6 750 milliards de dollars à la détention étrangère de titres américains, et le Trésor américain indique que les principaux acteurs du marché américain (c’est-à-dire les banques américaines et les entités financières opérant sur les contrats au comptant, à terme et à terme standardisés) ont vendu net 2 447 milliards d’euros au cours des neuf premiers mois de 2018. À supposer que ces ventes n’aient été absorbées ni par des interventions officielles sur les marchés des changes ni par une contraction du crédit bancaire, elles n’ont pu qu’accroître les liquidités en dollars détenues par des étrangers.[ii]
Pour résumer : loin d’une pénurie de dollars, comme le croient les acteurs du marché, le monde est inondé de dollars à un degré extraordinaire.
Le grand dénouement du dollar pèse désormais sur les marchés, ce qui supprimera le principal facteur de pression sur le cours de l’or. Et lorsqu’il s’amorcera, ces dollars spéculatifs seront perçus, en tant que source d’offre, comme la poursuite d’une offre croissante, tandis que la perspective de futurs déficits commerciaux et budgétaires américains sera intégrée dans les prix. Cette dynamique reproduit celle qui a conduit à l’échec du pool de l’or de Londres à la fin des années soixante, puis à l’abandon de la relation or-dollar de Bretton Woods en 1971. Et comme je l’expose plus loin dans cet article, l’offre de liquidité physique sur les marchés du métal précieux pour satisfaire la demande née de la liquidation des dollars est extrêmement tendue.
Géopolitique et or en 2018
Il est probable qu'à l'avenir, nous considérerons 2018 comme une année charnière, tant pour la géopolitique que pour l'or. La Russie est parvenue à une position où elle a largement remplacé ses réserves en dollars par de l'or physique. Elle est désormais en mesure, si elle le souhaite, de se passer entièrement du dollar pour les paiements de ses exportations d'énergie. Elle pourrait même rattacher le rouble à l'or.
La Chine a franchi une étape en apparence anodine en lançant un contrat pétrolier libellé en yuan. Elle avait tergiversé au moins depuis 2014 avant d'agir ainsi, consciente sans doute qu'il s'agissait d'une menace affichée contre le monopole du dollar dans la fixation des prix de l'énergie.
On s'attendait à ce que le contrat à terme pétrole-yuan serve de transition vers un contrat à terme or-yuan, à Hong Kong ou à Dubaï, permettant à des pays comme l'Iran d'éviter totalement de recevoir des dollars. Et de fait, plusieurs places d'échange et acteurs du marché de l'or en Asie se sont associés pour ouvrir à Qianhai un coffre de 1 500 tonnes destiné à faciliter le stockage de l'or issu des flux commerciaux pan-asiatiques.
Parmi eux figurent la China Gold and Silver Exchange Society, la Hong Kong Gold Exchange, ainsi que des acteurs du marché de l'or de Singapour, du Myanmar et de Dubaï. L'objectif est de donner à Hong Kong la possibilité de coordonner les marchés asiatiques de l'or et de développer un « corridor de l'or » pour les pays situés le long de l'initiative chinoise « la Ceinture et la Route ». Ainsi, les secteurs privé et public pourront accumuler la plus ancienne forme de monnaie comme garantie de leurs monnaies locales, plutôt que d'accumuler celles de leurs partenaires commerciaux.
La géopolitique est passée des guerres par procuration au Moyen-Orient et en Ukraine, remportées de fait par la Russie, à la guerre moins visible des droits de douane. Le président Trump s'est présenté comme « un homme des droits de douane » (« A Tariff Man »). Nous avons supposé qu'il ignorait tout de l'économie, mais là n'est plus la question. Les droits de douane, instrument censé rendre à l'Amérique sa grandeur, sont devenus un moyen de ruiner la Chine. La Chine est perçue comme la plus grande menace économique pour l'Amérique, et dans ce duel, les droits de douane sont l'arme de prédilection de Trump.
L'objectif est d'entraver le développement technologique de la Chine. Cela était toléré lorsque la Chine, pour emprunter un vers à Cargoes de Masefield, était le fournisseur du monde « de bois de chauffage, de quincaillerie de fer et de plateaux d'étain bon marché ». Mais la Chine évolue : elle bâtit une économie sophistiquée dotée d'une capacité technologique qui, on peut le soutenir, dépasse celle de l'Amérique. La bataille pour la suprématie technologique a éclaté au grand jour avec l'arrestation, le 1er décembre à Vancouver, de Meng Wanzhou, directrice financière de Huawei. Huawei est le premier développeur chinois de technologie mobile 5G et installe des équipements sophistiqués dans le monde entier. Les capacités de la 5G rendront le haut débit filaire obsolète, et elle sera largement disponible dès l'an prochain.
L'arrestation de Mme Meng constitue une telle escalade dans la dégradation des relations entre la Chine et l'Amérique que beaucoup supposent qu'elle a été ordonnée par des éléments incontrôlés de l'« État profond » américain. Peut-être. Mais ces choses sont difficiles à défaire : l'Amérique va-t-elle dire aux autorités canadiennes de la laisser simplement partir ? Il serait inhabituel que l'Amérique admette une erreur, et il faudrait probablement que le président Trump intervienne personnellement. Cela lui est difficile, car l'application de la loi n'est pas entre ses mains.
Si Mme Meng n'est pas libérée, nous entrerons en 2019 avec des Chinois publiquement insultés. Ils comprendront, s'ils ne l'ont pas déjà fait, qu'il ne peut finalement y avoir aucun accommodement avec l'Amérique. Répondre aux droits de douane par d'autres droits de douane est une politique qui n'aboutira à rien et qui nuira à l'économie chinoise elle-même.
Ce n'est donc plus qu'une question de temps, et non de possibilité, avant que la Chine ne déploie ses propres armes financières. Celles-ci viseront les faiblesses évidentes des États-Unis, notamment leur dépendance à l'égard de la Chine pour maintenir et accroître ses avoirs en dette du gouvernement américain. Le recours de plus en plus convaincant à l'or physique, à la fois pour protéger le yuan contre les attaques sur les marchés des changes et pour limiter la hausse des taux d'intérêt du yuan, contribuerait à isoler la Chine des retombées d'un effondrement du dollar.
Les perspectives économiques et l'effet sur le dollar
Pour les historiens des marchés, la situation économique rappelle fortement celle de 1929, lorsque le Smoot-Hawley Tariff Act était en discussion. Il y a quatre-vingt-neuf ans, le premier tour de scrutin au Congrès a été adopté le 30 octobre, et Wall Street a fortement chuté ce mois-là dans l’anticipation du résultat. À la suite de la réunion du G20 il y a deux semaines, où l’on espérait en vain des progrès dans les négociations tarifaires entre les États-Unis et la Chine, les marchés ont fortement reculé, rappelant aux historiens des marchés le précédent de 1929.
Lorsque le président Hoover a déclaré son intention de promulguer la loi Smoot-Hawley le 16 juin 1930, Wall Street s’est de nouveau effondrée. La leçon à en tirer aujourd’hui est que les marchés actions risquent de s’effondrer à nouveau si Trump poursuit sa politique tarifaire. La loi Smoot-Hawley a relevé les droits de douane sur plus de 20 000 matières premières et biens importés, faisant passer le taux moyen de 38 % à plus de 60 %. La différence aujourd’hui est que les droits de douane ne servent plus uniquement au protectionnisme : ils visent spécifiquement la Chine.
Deux conséquences sont probables. La première est la fragilisation des marchés financiers, qui, dans les années 1930, a conduit à l’effondrement quasi total du système bancaire américain et à la dépression mondiale. La seconde est l’escalade d’une guerre financière plus large qui oppose la Chine et les États-Unis. Ces deux facteurs sont potentiellement très graves, alors que les marchés boursiers sont déjà sur un terrain fragile.
Ce n’est pas, dans l’esprit des investisseurs, la principale raison de la faiblesse des marchés, car ils s’inquiètent plus généralement des perspectives économiques. Le cycle du crédit classique se caractérise par une hausse des taux d’intérêt, conséquence d’une expansion monétaire antérieure, et par la mise au jour des mauvais investissements. Les marchés anticipent les phases du cycle du crédit lorsqu’elles deviennent visibles aux investisseurs clairvoyants, et ne contribuent qu’indirectement à l’effondrement lui-même. Mais lorsque les valorisations sont devenues follement optimistes, la chute des marchés devient une crise à part entière, qui aggrave l’effondrement de l’activité qui s’ensuit. C’est le point qu’a développé Irving Fisher au lendemain du marché baissier de 1929-1932.
Quoi qu’il en soit, l’économie mondiale semble être à la fin de sa phase d’expansion, ou proche de celle-ci, et se dirige vers une récession, voire pire. Outre l’impact potentiel d’une monnaie de réserve sans ancrage, l’inflation des prix aux États-Unis sera accentuée par les droits de douane de Trump, qui équivalent à des taxes supplémentaires sur les consommateurs. Les pressions inflationnistes appelleront alors de nouvelles hausses des taux d’intérêt, tandis que les perspectives économiques plaideront pour un assouplissement des conditions monétaires.
Nous ne savons pas encore comment cela sera résolu. Un autre problème est qu’un ralentissement économique accroîtra les engagements de protection sociale des États, et donc leurs besoins d’emprunt. Les rendements obligataires, et donc les coûts d’emprunt, auront tendance à augmenter, entraînant les gouvernements dépensiers dans un piège de la dette, précisément au moment où l’inflation des prix risque d’exiger des taux d’intérêt plus élevés. L’issue la plus probable sera de nouvelles pertes de pouvoir d’achat pour les monnaies fiduciaires.
La dépression des années 1930 a vu le pouvoir d’achat du dollar augmenter, tandis que tous les prix des matières premières et des biens de consommation baissaient. Le dollar reposait sur l’étalon-or, et les prix étaient en réalité mesurés en or, le dollar faisant office de substitut de l’or. Ce n’est plus le cas, et le pouvoir d’achat du dollar, comme celui de toutes les autres monnaies fiduciaires, restera au mieux stable par rapport aux biens de consommation, ou, plus probablement, diminuera. En d’autres termes, une récession sévère, qui paraît de plus en plus probable pour des raisons cycliques, entraînera une hausse du prix de l’or, indépendamment des taux d’intérêt des monnaies fiduciaires.
La relation entre l’or et les monnaies fiduciaires et l’inflation monétaire.
Selon le World Gold Council, les réserves d’or des banques centrales totalisent 33 757 tonnes, soit 1 357 milliards de dollars aux prix actuels. On estime la monnaie fiduciaire mondiale à environ 90 000 milliards de dollars, ce qui laisse penser qu’il existe 66 fois plus d’espèces et de dépôts bancaires dans le monde que d’or pour les garantir.[iii] Certes, les émetteurs appliquent des ratios or/monnaie différents, mais, dans l’ensemble, cela suggère que le cours de l’or serait nettement plus élevé si un niveau durable de convertibilité des monnaies devait être rétabli.
Nous devons examiner cette relation parce que, au vu de tout ce qui précède, l’écart entre ces deux grandeurs est appelé à se creuser sous l’effet de la monnaie.
Au début des années 1930, les prix en dollars des matières premières et des produits de base ont fortement chuté, ruinant agriculteurs et mineurs dans le monde entier. Le pouvoir d’achat du dollar a augmenté, car celui-ci jouait le rôle de substitut de l’or. Aujourd’hui, il n’existe plus aucune convertibilité entre le dollar et l’or ; l’effet d’une dépression économique mondiale va donc inévitablement élargir l’écart entre le dollar et l’or, les banques centrales augmentant la quantité de monnaie pour tenter de combattre la récession et de maintenir leurs gouvernements solvables. Il ne fait aucun doute que la réponse de la Fed et de toutes les autres banques centrales des États-providence sera néo-keynésienne, en exploitant toutes les libertés que procure une monnaie sans fondement solide.
En fait, l’augmentation de la quantité de monnaie n’est pas nouvelle : elle remonte à la crise Lehman. Le graphique ci-dessous le montre, avec la quantité de monnaie fiduciaire comparée à sa trajectoire de croissance à long terme d’avant Lehman.
La FMQ correspond pour l’essentiel à la somme de la masse monétaire au sens strict (autrichien) et des réserves des banques commerciales détenues auprès de la Fed. Même si sa croissance a récemment marqué le pas, l’écart par rapport à la trajectoire de croissance d’avant la crise Lehman s’établit toujours à 5 550 milliards de dollars.
Imaginons maintenant ce qui se produira lorsque l’économie mondiale calera. La Fed, comme les autres banques centrales, sera contrainte de mettre encore davantage de monnaie à disposition pour soutenir les banques, financer les dépenses publiques et encourager la consommation. L’injection réalisée aux États-Unis la dernière fois s’est élevée à environ 10 000 milliards de dollars, soit 55 % du PIB. La prochaine fois, les taux d’intérêt devant être maintenus afin de soutenir la monnaie, il faudra presque certainement recourir à un assouplissement quantitatif plus agressif, les banques centrales augmentant substantiellement leurs achats d’obligations d’État.
L’or se situe déjà près de ses plus bas historiques par rapport à la quantité de monnaie, comme le montre le graphique suivant.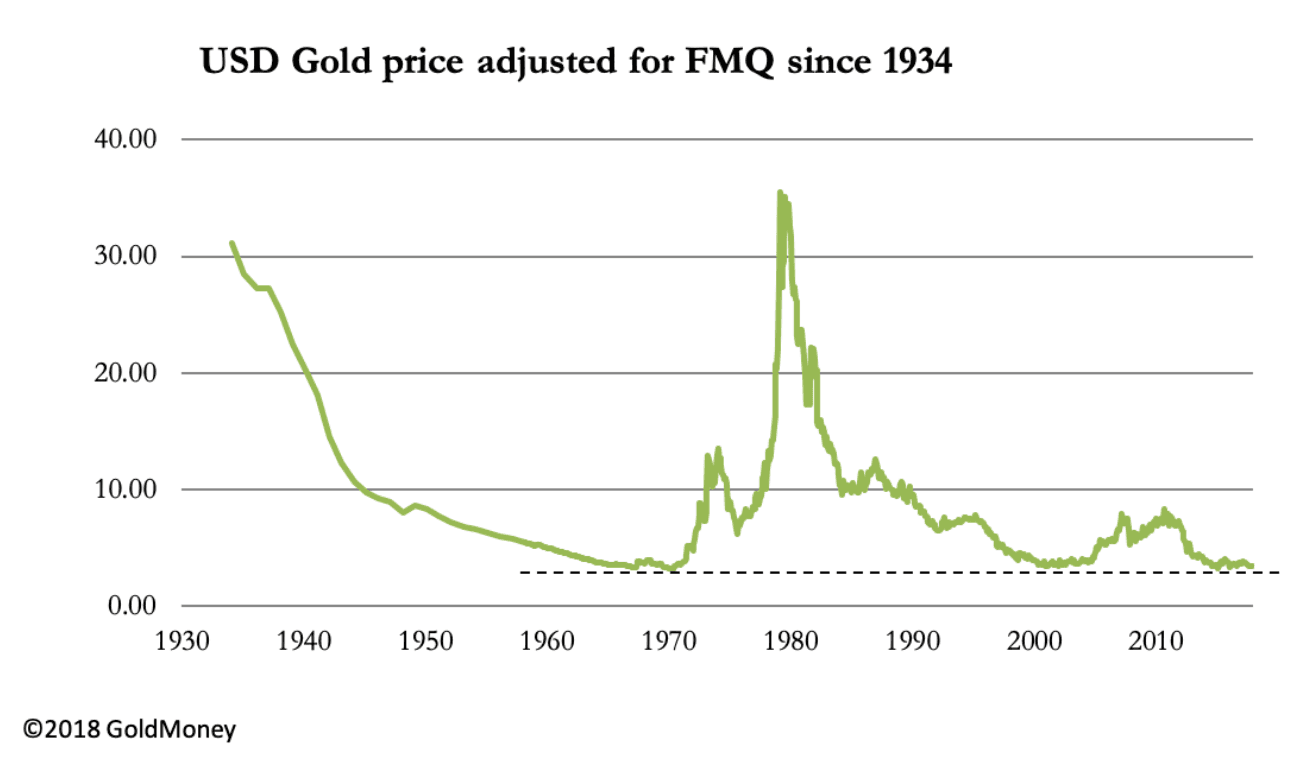
C’est à partir de niveaux indexés similaires que l’or a touché son point bas à la fin des années 1960. Un retour au niveau fixé par le président Roosevelt en janvier 1934 correspondrait aujourd’hui à un prix de 53 250 dollars. Il ne s’agit pas d’une prévision ; cet exemple n’a d’autre intérêt que d’illustrer le potentiel d’un ajustement à la hausse du cours de l’or, fondé sur la dégradation du dollar depuis 1934.
Facteurs physiques
La demande d’or physique dépasse systématiquement l’offre minière. Les banques centrales accumulent du métal précieux, avec 425 tonnes ajoutées au cours de l’année à septembre 2018. La demande du secteur privé chinois se maintient à un rythme régulier : mesurée par les retraits du Shanghai Gold Exchange, elle atteint un rythme annualisé de 1 900 tonnes. Les importations totales d’or de l’Inde se sont élevées à 919 tonnes au cours de l’année à fin septembre (selon le World Gold Council). Ainsi, en ajoutant la demande identifiée des banques centrales à la demande du secteur privé en Inde et en Chine, ces trois sources représentent 3 344 tonnes par an, soit l’équivalent de l’offre minière mondiale.
L’équilibre entre l’offre et la demande est plus complexe que ces chiffres ne le laissent penser. Une partie de l’offre minière n’est pas disponible pour les marchés. Par exemple, la Chine, de loin le premier producteur minier, restreint sévèrement les exportations d’or. Les réserves officielles des banques centrales ne correspondent qu’à ce qui est déclaré et incluent l’or prêté ou échangé, qui n’est donc pas en la possession de la banque centrale. Elles ne sont donc pas à l’abri d’un défaut de possession effective, ce qui les expose à un risque de contrepartie et à un risque de prix.
La demande nette du reste du monde et des catégories non recensées est satisfaite à partir du stock existant de métal précieux en surface, que nous estimons à environ 175 000 tonnes. Seule une fraction impossible à connaître en est disponible pour la liquidité du marché. Le facteur d’ajustement le plus identifiable est la demande d’ETF, qui a enregistré des sorties de 103 tonnes au cours des trois mois à septembre[iv]. En retraçant les dernières années, une autre sortie substantielle d’ETF a eu lieu au quatrième trimestre 2016, lorsque le cours de l’or a atteint son point bas, et du deuxième au quatrième trimestre 2015, des sorties nettes ont été observées chaque trimestre. Il semble que la demande d’ETF agisse comme un indicateur contraire de l’évolution future des prix.
Cela concorde avec la théorie des marchés, qui, sur la base de la psychologie des investisseurs, prédit que ceux-ci suivent au mieux les tendances, investissant le plus massivement aux sommets du marché et liquidant leurs positions aux plus bas des prix. Le pic de liquidation nette des ETF en 2018 a eu lieu en juin et en août. En juin, le cours de l’or a franchi le seuil psychologiquement important de 1 300 $, et en août, le marché s’est retourné à la hausse à 1 160 $. Les ventes nettes d’ETF nous indiquent donc que le cours de l’or a peut-être récemment marqué un point d’inflexion.
L’offre provenant des ETF aux plus bas du marché répond à la demande de ceux qui ont un besoin continu. Nous avons observé que les banques centrales augmentent leurs achats lorsque les prix baissent, mais il existe aussi certains signes indiquant que des banques commerciales accumulent du métal précieux pour leur propre compte, peut-être à des fins de gestion du risque.
Selon la nouvelle norme Bâle III, l’or physique détenu sur une base allouée est désormais classé comme de la trésorerie et bénéficie d’une pondération de risque nulle, contre une décote de 15 % sous Bâle II. Hormis les billets en espèces (que, dans la pratique, les banques s’efforcent de limiter dans leurs agences), la seule autre alternative à la trésorerie est constituée par les soldes détenus sur le compte de la banque auprès d’une banque centrale. La BCE et la Banque du Japon appliquent des taux d’intérêt négatifs à ces soldes, ce qui, pour les banques commerciales de l’UE et du Japon, ne laisse que l’or physique comme alternative.
Pour le banquier avisé, il est logique de couvrir l’exposition aux monnaies fiduciaires (qui constitue la totalité de son activité) avec un peu de métal précieux physique. Le coût d’opportunité sous forme d’intérêts perdus n’entre pas en ligne de compte, les taux du marché monétaire au jour le jour en euros et en yens étant négatifs. Et le coût réglementaire de la détention d’or est en voie de disparition.
Une brève analyse de la disponibilité de l’offre physique laisse entrevoir de graves pénuries en cas d’expansion de la demande. Les facteurs saisonniers peuvent avoir un impact significatif : la fête de Diwali en Inde il y a un mois, et le Nouvel An chinois début février, conduisent à une accumulation des stocks de métal précieux.
L’absorption de la liquidité disponible provenant de l’offre minière et du recyclage des déchets nous indique que le marché physique est devenu extrêmement tendu. L’instabilité des monnaies fiduciaires, en particulier la faiblesse qui se développe sur l’indice du dollar pondéré par les échanges commerciaux, pourrait donc avoir un effet disproportionné sur le cours de l’or, alors qu’un large éventail d’institutions d’investissement et de banques commerciales cherchent à corriger leur allocation d’actifs quasi nulle en or.
Les marchés papier de l’or
Comme le montre le graphique ci-dessous, l’or a atteint son point bas en décembre 2015 et évolue depuis dans une consolidation de plus en plus étroite. Au sein de cette configuration, on observe un effet saisonnier : l’or est vendu au début du mois de décembre, puis remonte. C’est ce que montrent les trois flèches noires du graphique.
Cela s’explique par plusieurs raisons. Le contrat de décembre est le dernier contrat actif à échoir avant la fin de l’année, période où de nombreux fonds spéculatifs et banques de métaux précieux arrêtent leurs comptes. Les gérants de fonds spéculatifs souhaitent présenter un bilan comportant moins de risques que d’ordinaire, et les banques voudront elles aussi présenter à leurs actionnaires et aux régulateurs une version allégée de leur exposition au risque.
Cette fois, ce cycle d’exposition a connu une particularité supplémentaire : les spéculateurs des marchés à terme ont vendu à découvert un large éventail de contrats à terme afin de tirer parti d’un dollar fort. Dans le cas du contrat à terme sur l’or du Comex, cela a conduit à une position technique sans précédent, illustrée dans le graphique suivant.
Au cours des douze dernières années, les fonds spéculatifs (qui sont représentés dans cette catégorie de spéculateurs) n’ont été vendeurs nets de contrats sur l’or du Comex qu’à deux reprises. La première fois, fin 2015, a marqué la fin du marché baissier de 2011-2015 ; la seconde, récemment, a marqué la baisse jusqu’à 1 160 $. Si la position ne s’est corrigée que partiellement, c’est uniquement en raison de l’échéance du contrat de décembre.
Le sentiment du marché demeure nettement favorable au dollar et défavorable à tout le reste, or compris. L’hypothèse sous-jacente semble être que les étrangers ont besoin de dollars et que le dollar offre les taux d’intérêt les plus élevés parmi les grandes devises. Dans ce cas, la première supposition est une erreur. On s’attend de plus en plus à un ralentissement de la croissance économique américaine l’an prochain, et la Fed est soumise à des pressions pour ne plus relever ses taux.
Lorsque l’on tient compte de ces facteurs en évolution, le dollar sera probablement vendu, et les spéculateurs des fonds spéculatifs prendront la position inverse. Les teneurs de marché, traditionnellement les banques de métaux précieux, ne peuvent ignorer cette possibilité et chercheront donc à maintenir un carnet équilibré.
Conclusion
Tous les facteurs examinés dans cet article laissent présager une hausse des cours de l’or en 2019. Ils peuvent être résumés comme suit :- Le monde regorge de dollars, alors que les marchés agissent comme s’il y avait une pénurie. Lorsque la vérité apparaîtra, le dollar pourrait baisser sensiblement face aux autres devises, ce qui entraînerait une hausse du cours de l’or.
- Le mouvement en faveur de l’or et contre le dollar en Asie s’est accéléré en 2018, la Russie ayant remplacé le dollar par l’or comme principale réserve de change. La Chine a posé les bases avec un contrat à terme pétrole-yuan, qui peut servir de passerelle vers des contrats yuan-or à Hong Kong comme à Dubaï. Il s’agit d’un défi direct au dollar en tant que monnaie de réserve, susceptible d’attirer les fournisseurs de pétrole, tels que l’Iran, qui cherchent à contourner l’usage du dollar et à accumuler de l’or à la place.
- La guerre commerciale que mène l’Amérique contre la Chine semble moins viser des pratiques commerciales déloyales que l’empêcher de devenir un concurrent technologique sérieux des États-Unis. En 2019, il est fort possible que la guerre des droits de douane débouche sur un conflit plus large, la Chine réduisant son exposition au dollar et à la dette du Trésor américain. Cela créerait des difficultés considérables pour le gouvernement américain et pour le dollar lui-même.
- Le cycle du crédit s’inversant et les droits de douane américains s’ajoutant, les marchés courent un risque croissant de reproduire le krach de 1929-1932 et la dépression économique qui a suivi. Cette fois, au lieu que les matières premières et les produits de consommation soient effectivement exprimés en or par le biais d’un étalon-or, ils seront exprimés en monnaie fiduciaire. Les politiques monétaires veilleront à ce que la liquidité soit librement disponible pour soutenir les banques commerciales, les dépenses publiques et l’activité économique. C’est une configuration propice à la hausse des cours de l’or.
- La demande d’or physique continue de dépasser l’offre des mines. En 2019, les règles de pondération des risques de Bâle III offrent aux banques commerciales la possibilité d’accroître leur liquidité au moyen de métal précieux alloué, ce qui est attrayant pour les banques en euros et en yens confrontées à des taux d’intérêt négatifs sur les placements de trésorerie à court terme.
- La position technique sur les marchés papier paraît favorable, avec des niveaux de pessimisme proches des records et un schéma établi de rebonds de l’or en décembre.
[i] Voir respectivement le tableau 19T p. 30, colonnes 6 et 7, et le tableau 18 p. 29 de Foreign Portfolio Holdings of US Securities (juin 2017). http://ticdata.treasury.gov/Publish/shla2017r.pdf
[ii] Voir le Treasury Bulletin sur les positions en devises, p. 69, tableau FCP-V1-2. https://www.fiscal.treasury.gov/files/reports-statements/treasury-bulletin/b2018-4.pdf
[iii] Voir https://www.marketwatch.com/story/this-is-how-much-money-exists-in-the-entire-world-in-one-chart-2015-12-18
[iv] Source : World Gold Council
Les points de vue et opinions exprimés dans cet article sont ceux de son ou de ses auteurs et ne reflètent pas ceux de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d'information générale uniquement et ne constitue en aucun cas la fourniture, par Goldmoney ou par son ou ses auteurs, d'un conseil juridique, financier, fiscal, d'investissement ou comptable. Vous ne devez pas agir ni vous appuyer sur les informations contenues dans cet article sans avoir préalablement sollicité l'avis d'un professionnel indépendant. Le plus grand soin a été apporté pour s'assurer que les informations de cet article sont fiables ; toutefois, Goldmoney ne garantit pas qu'elles soient exactes, complètes ou à jour, ni qu'elles doivent être considérées comme une indication de résultats futurs, et elles ne doivent pas être utilisées comme telles. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d'une information ou d'une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qu'il contient l'est à vos propres risques.