
Nous assistons actuellement aux premières phases du développement d’une crise monétaire, du crédit et bancaire. Elle est alimentée par une inflation des prix, une contraction du crédit bancaire et une peur pathologique de la récession. On peut imaginer que les grandes banques centrales souhaitent presque nous voir subir une récession modérée, afin de pouvoir maintenir des taux d’intérêt contenus et des rendements obligataires bas.
La clé pour comprendre le cours des événements est que le cycle du crédit bancaire s’inverse à la baisse, et que, cette fois, les facteurs à l’origine de la contraction sont plus importants que tout ce que nous avons connu depuis les années 1930, et peut-être dans toute l’histoire monétaire moderne.
Cet article relie les points entre l’inflation et la récession, et replace dans leur juste perspective les relations entre la monnaie (qui n’est que l’or), les devises, le crédit et les prix des matières premières.
Le repli du crédit bancaire…
Il est de plus en plus évident que le coût économique des sanctions contre la Russie est immense, et il y a désormais de plus en plus d’indices que toutes les grandes économies font face à un ralentissement de l’activité économique. Nul besoin de s’appuyer sur les prévisions de PIB pour en comprendre la raison. Intuitivement, si les pénuries alimentaires et énergétiques nous touchent tous, la seule hausse des prix de ces produits affectera nos dépenses en biens et services moins essentiels.
Cela paraît raisonnable à tout citoyen sensé. Mais les analystes financiers insistent pour le quantifier à l’aide de leurs modèles. Leur principale mesure est la valeur totale de toutes les transactions enregistrées, c’est-à-dire le PIB. Ils procèdent apparemment sans percevoir la différence entre la valeur de l’activité économique pour le progrès de la condition humaine, qui ne peut pas être mesurée, et un total dénué de sens, composé uniquement de monnaie et de crédit, qui, lui, peut l’être. En conséquence, tout ce qu’ils finissent par enregistrer, ce sont les variations de la quantité de monnaie et de crédit mobilisée dans l’économie.
Il est certes vrai, d’une manière générale, que si la quantité de monnaie et de crédit se contracte, le PIB baisse. Et si la contraction est sévère, l’activité économique tend également à reculer. Mais assimiler les deux au point de considérer qu’un écart d’environ un pour cent ou moins par rapport aux prévisions modélisées signifie quelque chose est absurde. Une évaluation correcte de la situation économique se perd alors.
Il convient plutôt de prendre conscience du rôle du crédit bancaire. Les banques créent du crédit, qui alimente le total du PIB lorsqu’elles sont optimistes quant aux perspectives de prêt. Et lorsqu’elles jugent que les perspectives se détériorent, elles retirent du crédit, ce qui réduit le total du PIB. Cela engendre un cycle répétitif d’expansion et de récession. Nous entrons à présent dans une période où, à la marge, les banques tentent de réduire leur exposition au risque de dégradation du crédit. Par conséquent, le PIB va se contracter. Et nous pouvons évaluer où il se contractera. C’est vraiment aussi simple que cela.
Le mieux à faire est de prendre du recul et de laisser les excès de prêts et le soutien aux investissements inopportuns s’évacuer du système. La dernière fois que cela a été fait, ce fut lors de la brève mais très brutale récession de 1920-1921 aux États-Unis. Le gouvernement de l’époque comprenait qu’il ne lui appartenait pas d’intervenir et, de toute façon, qu’il n’était pas en mesure d’améliorer les choses.
Mais depuis, la politique monétaire est de plus en plus pilotée par des banques centrales qui dirigent leurs économies en regardant dans le rétroviseur, réagissant à l’information plutôt que de l’anticiper. Et même si elles pouvaient anticiper les tendances économiques, elles n’ont pas le sens des affaires nécessaire pour les gérer. Leur réaction habituelle à un PIB en déclin sera de « stimuler ». Non seulement elles ont pour mandat de maintenir le plein emploi, mais elles ont aussi la conviction keynésienne qu’un recul du PIB est entièrement dû à une baisse de la demande. Une demande en baisse, disent-elles, entraîne des prix plus bas : les chiffres d’inflation de l’IPC reculeront. Les prix à la production reculeront. Tous les prix des matières premières reculeront. Le graphique ci-dessous nourrit cette façon d’espérer.

Ce panier de matières premières a perdu 17 % de sa valeur en un mois. Plus de panique. Même les prix du blé et du soja ont baissé. Le « Dr Cuivre » est en repli. En se raccrochant à ces indices, les banques centrales sont sans doute soulagées de voir que l’inflation pourrait finalement s’avérer transitoire.
Du moins, c’est ce qu’elles pensent. Il ne fait aucun doute que nous connaissons une volatilité des prix considérable. Si elle était entièrement due à des consommateurs décidant de ne pas dépenser parce que les prix sont trop élevés pour eux, ce serait une chose. Mais si elle provient du retrait du crédit par les banques, les conséquences sont sensiblement différentes.
Le souci d’une banque centrale de maintenir la consommation des ménages pourrait dissuader les banques de restreindre le crédit aux consommateurs, du moins dans un premier temps. De plus, leurs modèles de risque montrent que, si les consommateurs qui recourent au crédit présentent individuellement un risque souvent élevé, la magie de la titrisation transforme collectivement ces risques en risque faible. Tout devient une question de nombre. Ainsi, les divisions de cartes de crédit et d’autres prêts à la consommation, dont les marges sont très élevées, ne sont pas les premières visées. Et, de toute façon, cela mettrait les dirigeants de la banque en conflit avec la banque centrale.
Au contraire, aux premiers stades d’un repli du crédit, les banques retirent principalement le crédit aux entreprises qui utilisent des facilités de découvert. Une entreprise qui recourt fréquemment au découvert est jugée à haut risque par n’importe quelle banque. Les entreprises les plus fragiles sont donc les premières à succomber au repli du crédit. Les spéculateurs financiers comptent parmi les autres premières victimes de la contraction du crédit, car leurs garanties sont facilement réalisables. Jusqu’à présent, le recul des indices boursiers américains s’est accompagné d’une réduction de 200 milliards de dollars des prêts sur marge. Il reste encore beaucoup à venir.
Comme l’a souligné l’économiste Irving Fisher dans les années 1930, le rappel des prêts pour réduire le crédit bancaire peut devenir une destruction de valeur qui s’auto-alimente. Ce qu’il n’a pas compris, c’est que, lors d’un repli sérieux, on n’y peut rien, car il est la contrepartie de l’expansion antérieure du crédit et correspond au dénouement de prêts peu solides. La compréhension des moteurs des contractions périodiques du crédit bancaire, ainsi que les données empiriques montrant qu’elles se sont répétées, sous une forme ou une autre, environ tous les dix ans depuis le début des relevés, nous enseignent qu’il ne faut pas l’empêcher mais le laisser se dérouler. Comparons la brève récession de 1920-1921 aux États-Unis avec la longue récession des années 1930, gérée d’abord par le président Herbert Hoover, puis par Franklin Roosevelt.
Comprendre que le crédit bancaire est cyclique doit aussi nous apprendre que le niveau atteint par la récente phase d’expansion, mesuré par le rapport entre le total des actifs du bilan des banques et leurs fonds propres, indique la gravité probable de la contraction du crédit qui suivra. Il reflète les dépôts dus aux clients d’une banque par rapport aux actifs de ses actionnaires. Traditionnellement, des ratios actifs/fonds propres supérieurs à huit ou dix fois étaient jugés risqués. Certaines grandes banques, notamment dans l’UE et au Japon, dépassent désormais vingt fois. Si les banques américaines sont moins endettées, les risques systémiques que leur font courir les autres systèmes bancaires nationaux, dans ce monde financièrement interconnecté, sont les plus élevés jamais atteints.
Pour l’avenir immédiat, nous pouvons discerner deux choses. La première est que la production de biens et de services risque d’être plus limitée que la consommation, faute de crédit bancaire, ce qui met un terme à l’idée keynésienne erronée selon laquelle le problème serait une insuffisance de la demande. Ce n’est qu’une phase initiale. Ensuite, on peut s’attendre à ce que la contraction du crédit bancaire s’aggrave, les banques se montrant plus prudentes pour protéger leurs actionnaires d’une récession à la Irving Fisher. Durant cette seconde phase, producteurs et consommateurs seront confrontés à d’énormes difficultés financières.
Sans intervention énergique des banques centrales, la correction d’un excès de prêts ayant porté les bilans bancaires au-delà de niveaux dangereux d’endettement ne fera qu’alimenter un recul du PIB. Les banques centrales interviendront, non seulement pour remplir leur mandat de plein emploi, mais aussi pour financer les déficits budgétaires publics, qui s’envoleront dans ces circonstances.
Les prix en période de récession
La dernière véritable récession, alors que les forces à l’origine de la contraction du crédit bancaire étaient sans doute moins sévères, remonte aux années 1930, après le krach de Wall Street. À cette époque, le dollar et la livre sterling, ensemble les principales monnaies internationales du monde, étaient tous deux rattachés à l’étalon-or. Les prix des matières premières, des produits de base et des produits agricoles se sont effondrés, mesurés en or par l’intermédiaire de ces deux monnaies. Les tensions politiques ont conduit la Grande-Bretagne à abandonner son étalon-métal précieux en 1932, et l’étalon de pièces d’or américain a été suspendu pour les citoyens américains en 1933, suivi d’une dévaluation du dollar de 40 % en janvier 1934.
L’effondrement du crédit bancaire a eu pour effet de rendre rares les moyens de paiement en dollars et en livres sterling, augmentant ainsi leur pouvoir d’achat. Dans cette mesure, le pouvoir d’achat de l’or a lui aussi augmenté, car il était lié à ces monnaies. Alors que l’or donnait de la crédibilité au dollar et à la livre sterling, c’est la contraction du crédit bancaire qui a provoqué l’effondrement des prix, tandis que l’or en a porté le blâme.
Nous savons que, exprimés en or, les prix des matières premières, des produits de base et des produits agricoles sont remarquablement stables dans la durée. La perturbation de la relation entre les prix ne vient pas de l’or. Le graphique suivant, qui montre le prix du pétrole WTI rebasé à 1950, illustre les prix en livres sterling, en dollars et en euros, où les variations de prix sont considérables. À l’inverse, l’or (la ligne jaune) affiche aujourd’hui un prix inférieur d’environ 30 % à celui de 1950, avec une volatilité minimale en cours de route.

Notre prochain graphique illustre ce point avec les métaux de base, les combustibles et les matières premières agricoles non cycliques, tous rebasés en or.
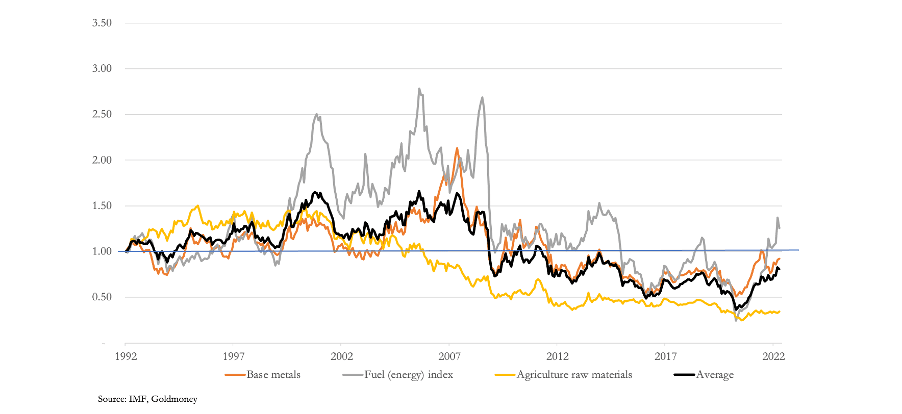
Depuis 1992, qui est la première date commune dont nous disposons pour ces séries, la valeur moyenne non pondérée de ces produits exprimée en or a baissé de 19 % net (la ligne noire). Les combustibles ont été les plus volatils, atteignant jusqu'à 2,5 fois leur prix de 1992, mais, d'après le graphique précédent, on constate qu'ils avaient été multipliés par 12 net en dollars américains en 2007-2008 par rapport à 1992. Exprimée en or, la volatilité relativement faible que l'on observe dans ces groupes de matières premières est ce qui se rapproche le plus de valeurs de libre marché dans une monnaie saine. Et même dans ce cas, nous savons que les cours de l'or sont manipulés sur les marchés. On peut aussi supposer que l'origine de cette volatilité ne vient pas de l'or, mais des variations violentes des monnaies fiduciaires, de leurs taux d'intérêt et de leurs distorsions sur la demande de matières premières.
Ces constats remettent en cause les opinions conventionnelles sur la formation des prix. Les faits montrent qu'il est faux de considérer les monnaies fiduciaires comme purement neutres dans leur relation avec les prix des matières premières. Les prévisionnistes des prix des matières premières supposent à tort qu'il n'y a aucun changement du côté monétaire. Pourtant, il est clair que les fluctuations proviennent en très grande majorité des monnaies elles-mêmes.
Cela nous amène à l'effet probable d'un ralentissement économique sur les prix. Dans un premier temps, nous supposerons que le souhait du public de détenir des monnaies fiduciaires plutôt qu'un éventail de matières premières et de biens de consommation change peu. Dans ce cas, ce sont les variations de la quantité de monnaie et de crédit en circulation qui déterminent les prix. Une contraction de cette quantité tendra à faire baisser les prix. Et les économistes keynésiens pourraient en conclure que les métaux précieux, en tant que matières premières, verront eux aussi leur prix baisser face aux monnaies fiduciaires, puisque celles-ci ne sont plus liées à l'or.
La faille de cet argument est qu'il existe bel et bien d'autres facteurs, et qu'il faut tenir compte des conséquences sur la quantité de monnaie et de crédit en cas de ralentissement. Indépendamment des changements de politique monétaire, dans les économies socialisées, les déficits budgétaires publics explosent et devront être financés par une expansion monétaire si le crédit bancaire fait défaut. Autrement dit, malgré la tendance des banques à restreindre le crédit au secteur privé, et même si les banques centrales ne modifient pas leur politique monétaire, cette contraction sera plus que compensée par une expansion de la monnaie injectée dans l'économie par les comptes de l'État.
De plus, dans ces circonstances, la politique monétaire changera également. Après le retrait initial des crédits de découvert aux entreprises et des prêts bancaires destinés à la spéculation financière, un affaiblissement de la demande des consommateurs est probable, à mesure que les conditions d'octroi de crédit se durcissent et que l'insécurité financière des ménages s'accroît. Les banques centrales constateront que le retrait du crédit bancaire tend à provoquer un effondrement de la demande des consommateurs. Elles réduiront presque certainement les taux d'intérêt et réintroduiront l'assouplissement quantitatif pour remplacer le crédit bancaire en contraction et stimuler une activité économique défaillante. Elles ont assoupli leur politique et soutenu l'économie à ce stade de chaque cycle de crédit bancaire depuis les années 1930, et rien ne laisse penser qu'elles agiront autrement aujourd'hui.
Une augmentation de la monnaie et du crédit, provenant non des banques commerciales mais de la banque centrale, accompagnée de déficits budgétaires croissants, continuera de déprécier la monnaie en termes d'or. La monnaie sera également dépréciée par rapport aux matières premières. Mais, malgré une certaine volatilité venue du côté monétaire, on peut s'attendre à ce que la relation générale entre les matières premières et l'or demeure intacte.
Une défaillance systémique est à prévoir
Tout cela suppose que, dans le cadre du cycle du crédit bancaire, il n'y ait pas de défaillance systémique majeure. Étant donné que les forces à l'origine de la contraction du crédit sont aujourd'hui plus importantes qu'à toute époque depuis les années 1930, et peut-être que dans toute l'histoire monétaire moderne, c'est un espoir vain. La semaine dernière, j'ai souligné la catastrophe qui se profile pour le système de l'euro et pour l'euro lui-même. On peut raconter une histoire similaire à propos du yen japonais. Quant à la livre sterling, elle n'est qu'une version au rabais du dollar, dépourvue de son statut hégémonique.
En cas de crise systémique, le rôle des banques centrales sera de garantir l'ensemble de leur système bancaire commercial. Les conséquences de la faillite de Lehman lors du dernier cycle de contraction du crédit bancaire n'ont pas servi d'avertissement aux banquiers imprudents. Au contraire, elles nous ont tous fait regarder dans un abîme systémique, et cette erreur ne sera pas répétée. Dans une crise systémique aujourd'hui, il faudra une création monétaire et de crédit sans précédent de la part des banques centrales pour sauver le monde financier. Et c'est cette dépréciation qui finira par provoquer l'effondrement des monnaies fiduciaires.
Entre-temps, on peut s'attendre à ce que les banques centrales exploitent au maximum le discours de l'inflation transitoire. Elles diront qu'il ne faut pas s'arrêter à un indice des prix à la consommation en hausse de plus de 8 %, qu'il reviendra bientôt à l'objectif de 2 % à mesure que la récession se fera sentir. Mais ce n'est qu'une excuse de plus pour assouplir la politique monétaire. Cela pourrait gagner un peu de temps avant que la crise n'éclate. Mais il ne faut pas trop y compter.
La manipulation devient officielle
Plus tôt ce mois-ci, trois opérateurs de JPMorgan Chase ont comparu devant un tribunal fédéral à Chicago, accusés d’avoir orchestré pendant huit ans un vaste stratagème de manipulation des marchés internationaux des métaux précieux, dont l’or et l’argent, par la technique du « spoofing ». JPMorgan avait déjà été condamnée à une amende de 920 millions de dollars en 2020.
Par coïncidence, Peter Hambro, qui était négociant en or à Londres aux débuts du marché des produits dérivés, a décrit la manière dont les banques de métaux précieux ont créé des comptes d’or non alloué. L’un des commentaires les plus intéressants de M. Hambro concernait le rôle des autorités :
« Pendant de nombreuses années, la désinformation a maintenu le couvercle sur cette poudrière, et depuis 2018, les services de stabilité financière des banques centrales du monde entier suivent la consigne de la Banque des règlements internationaux : dissimuler la perception de l’inflation en truquant le marché de l’or. »
Il n’est peut-être pas excessif d’imaginer que les trois opérateurs de JPMorgan Chase poursuivis au pénal à Chicago sont laissés à leur sort, alors qu’ils ne faisaient qu’exécuter les ordres de la BRI et d’autres banques centrales.
Ce qui semble avoir poussé M. Hambro à réagir est un graphique publié par l’Office of the Comptroller of the Currency (OCC) des États-Unis dans son rapport trimestriel sur les produits dérivés, reproduit ci-dessous avec ses notes.

Par rapport au trimestre précédent, le premier trimestre 2022 affiche une hausse de 520 % des produits dérivés sur métaux précieux par rapport au quatrième trimestre 2021. Comme l’explique la note, cela s’explique par le reclassement des dérivés sur l’or, auparavant rattachés aux taux de change, dans la catégorie des métaux précieux. Elle ne précise pas que l’effet est de faire passer le facteur prudentiel de 4 % à 18 %. La définition suivante des facteurs prudentiels est tirée du Bulletin 2020-7 de l’OCC :
« La norme du Comité de Bâle utilise des facteurs prudentiels qui reflètent les volatilités observées sur les marchés de produits dérivés pendant la crise financière. Les facteurs prudentiels reflètent la variabilité potentielle du principal facteur de risque du contrat dérivé sur un horizon d’un an. »
Dans le contexte de cet article, la raison du reclassement de la monnaie légale (car c’est ce qu’est l’or) des dérivés de taux de change vers les matières premières est qu’après de nombreux tests rétrospectifs, il a été constaté que l’or était plus corrélé aux matières premières qu’aux devises. Bravo ! C’est ce que soulignent les graphiques précédents de cet article, montrant la stabilité des prix des matières premières dans la durée lorsqu’ils sont mesurés en or. L’erreur des régulateurs est de croire que la volatilité des prix se situe dans les matières premières, alors qu’elle se trouve en réalité dans les monnaies fiduciaires. Ils devraient attribuer à l’or un facteur prudentiel nul, aux matières premières un facteur de 4 % et aux devises un facteur de 18 %. Mais, comme le souligne Peter Hambro, la BRI, qui supervise la réglementation bancaire de Bâle, mène une campagne secrète avec les principales banques centrales pour déprimer le prix de l’or.
Si les manipulateurs de la BRI pensent peut-être que sortir l’or de la catégorie des devises est un clou de plus dans son cercueil, la mesure pourrait se retourner contre eux. Avec cette décision, le maintien de positions importantes sur dérivés consomme du bilan, et les trésoriers de banque sont susceptibles de chercher à limiter les positions en cours, compte tenu de leur mandat de réduire l’effet de levier du bilan. Cette observation nous amène à une autre considération.
Les marchés de gré à gré et les marchés réglementés de produits dérivés se sont développés avec la financiarisation des activités bancaires depuis le milieu des années 1980. Pendant près de quarante ans, le dollar a servi de pilier à la financiarisation, les grandes banques new-yorkaises en assurant le recyclage. Deux événements marquent la fin de cette période. D’abord, la baisse de long terme des taux d’intérêt a pris fin, tandis que le pouvoir d’achat du dollar diminue à un rythme accéléré. Ensuite, les sanctions contre la Russie se sont gravement retournées contre l’hégémonie du dollar. Elles annoncent plutôt une nouvelle ère de monnaies asiatiques reflétant les matières premières ou adossées à celles-ci. En effet, une monnaie de règlement commercial pour l’Union économique eurasiatique (UEEA) comportant une composante importante de matières premières est prévue. Elle ne verra peut-être pas le jour, mais ce sont les matières premières, et non les activités financières, qui sont au cœur du commerce pan-asiatique, et les successeurs du dollar devraient le refléter.
Même l’Arabie saoudite a manifesté son intérêt pour un rapprochement avec le groupe des BRICS, lui-même en cours de rapprochement avec l’Organisation de coopération de Shanghai, dont sont membres tous les pays de l’UEEA. L’Arabie saoudite est importante, car c’est l’accord conclu entre le Royaume et le président Nixon qui a créé le pétrodollar. Ainsi, Mohammed ben Salmane, qui dirige désormais politiquement le royaume, semble tourner le dos à l’accord Nixon, qui prévoyait de n’accepter que des dollars en paiement du pétrole. C’est le glas du pétrodollar.
Viennent ensuite les considérations de bilan dans un système bancaire à dominante financière. La hausse des taux d'intérêt réduit fortement la disponibilité du crédit bancaire nécessaire pour maintenir le marché haussier des actions et des obligations. De même qu'un marché haussier de long terme, porté par une baisse durable des taux d'intérêt, a stimulé l'expansion des produits dérivés, la fin de ce marché haussier conduira inévitablement à une contraction. Et comme les trésoriers des banques commerciales font de la réduction des bilans une priorité, ceux qui comportent un facteur de surveillance élevé, tels que les dérivés sur métaux précieux et sur matières premières, retiendront leur attention.
Le dispositif de la BRI visant à comprimer les cours de l'or sera démantelé alors que la dépréciation monétaire mondiale s'accélère. Il semble qu'un double choc soit sur le point de saper la crédibilité du monde des monnaies fiduciaires mondiales. Pour l'instant, c'est le dollar qui reflète la tempête à venir, à l'image de l'étrange recul du niveau de la mer qui précède un tsunami. L'effondrement du yen, de l'euro et de la livre sterling, ainsi que celui d'une liste croissante de monnaies secondaires, ressemble à l'approche d'un tsunami, lorsque le niveau de la mer commence par baisser.
La même chose s'est produite lors de la dernière crise du crédit bancaire, lorsque Lehman a fait faillite et que toutes les autres banques américaines ont été sauvées par la Fed. Il y a eu d'abord une ruée vers le dollar, qui a fait baisser les cours de l'or. Le problème auquel sont confrontés les investisseurs réfractaires au risque, formés à l'école keynésienne, est que leur comptabilité des profits et des pertes est tenue en monnaies fiduciaires. Ils doivent vendre leurs investissements risqués contre des liquidités dans leurs monnaies de compte. Or, sur le plan international, il s'agit principalement du dollar, ce qui explique pourquoi le dollar est généralement une valeur refuge aux premiers stades d'une crise systémique.
Après la ruée initiale, les dollars et les autres monnaies sont alors vendus contre de la véritable monnaie, qui est, et a toujours été, l'or.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.