
Face aux signes d’une crise des produits dérivés de plus en plus marquée sur l’argent, l’or commence probablement à intégrer le risque de perturbations sur les marchés de papier. Les spéculateurs occidentaux sont tenus à l’écart.
En examinant en détail les rapports COT, on constate que la hausse de l’intérêt ouvert sur l’or au Comex ne reflète pas vraiment des achats des gestionnaires de fonds (« managed money ») qui suivent la tendance. Elle reflète plutôt des échanges sur Globex, d’origine principalement asiatique, qui achètent des contrats à terme vraisemblablement dans l’intention de prendre livraison.
Est-ce la raison pour laquelle le Comex a cessé de publier les données de livraisons (« stand-for-deliveries ») à partir du 15 janvier pour les deux contrats ? Est-ce un signe avant-coureur de problèmes sur les produits dérivés ?
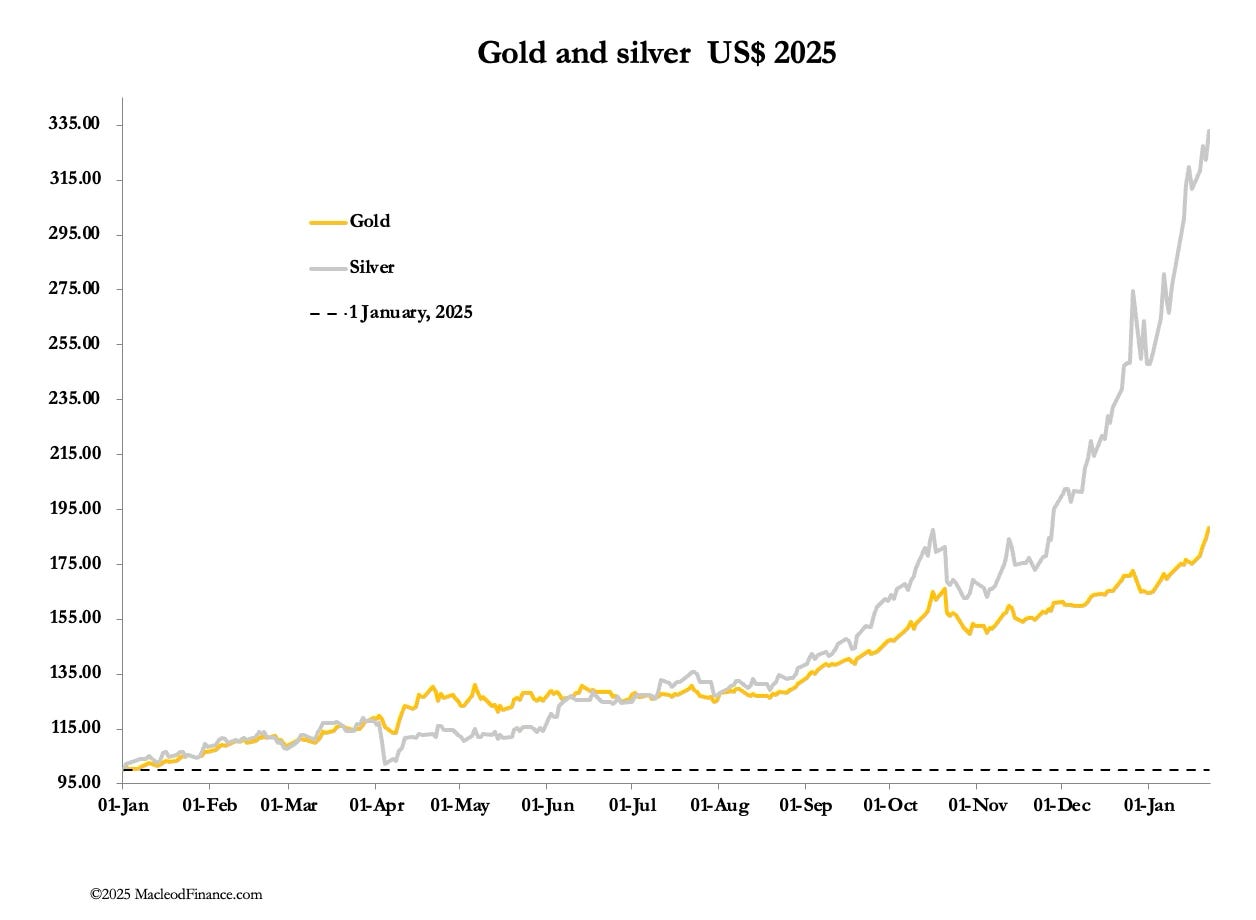
L’or et l’argent ont continué de progresser cette semaine, établissant tous deux de nouveaux records dans toutes les devises. Lors des échanges européens du début de matinée, l’or a clôturé la semaine à 4 915 $, en hausse de 308 $, et l’argent à 98,20 $, en hausse de 8,10 $. Durant la nuit, ils ont atteint respectivement 4 967 $ et 99,30 $.
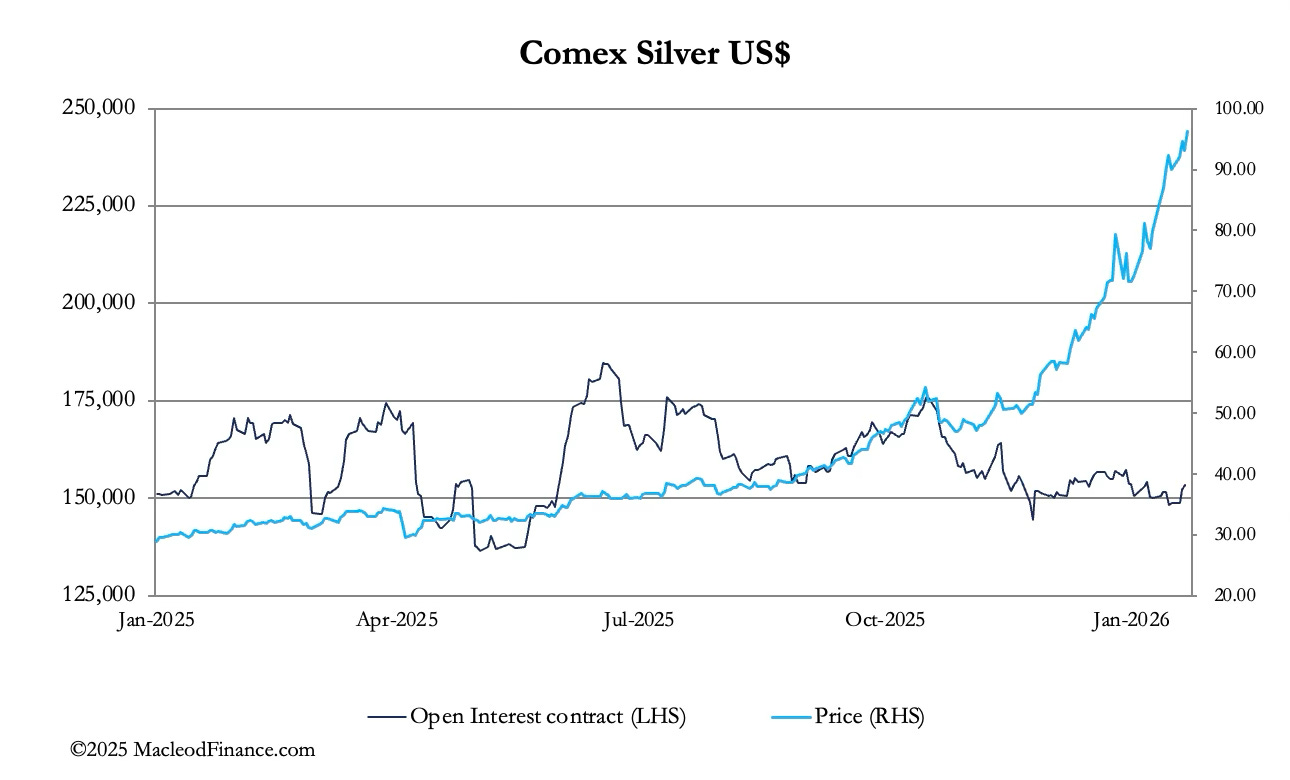
Au Comex cette semaine, les volumes ont été élevés sur les deux contrats, mais en baisse relative sur l’argent à mesure que le prix montait, ce qui témoigne d’un resserrement croissant de l’étau sur les vendeurs à découvert du marché papier.
Pourquoi les fonds spéculatifs ne participent-ils pas au jeu sur l’argent ? Il serait raisonnable de penser qu’ils devraient tirer profit de ce short squeeze, mais ce n’est apparemment pas le cas. Ils semblent plutôt effrayés par l’extrême volatilité de l’argent. Le graphique suivant continue d’illustrer ce constat :
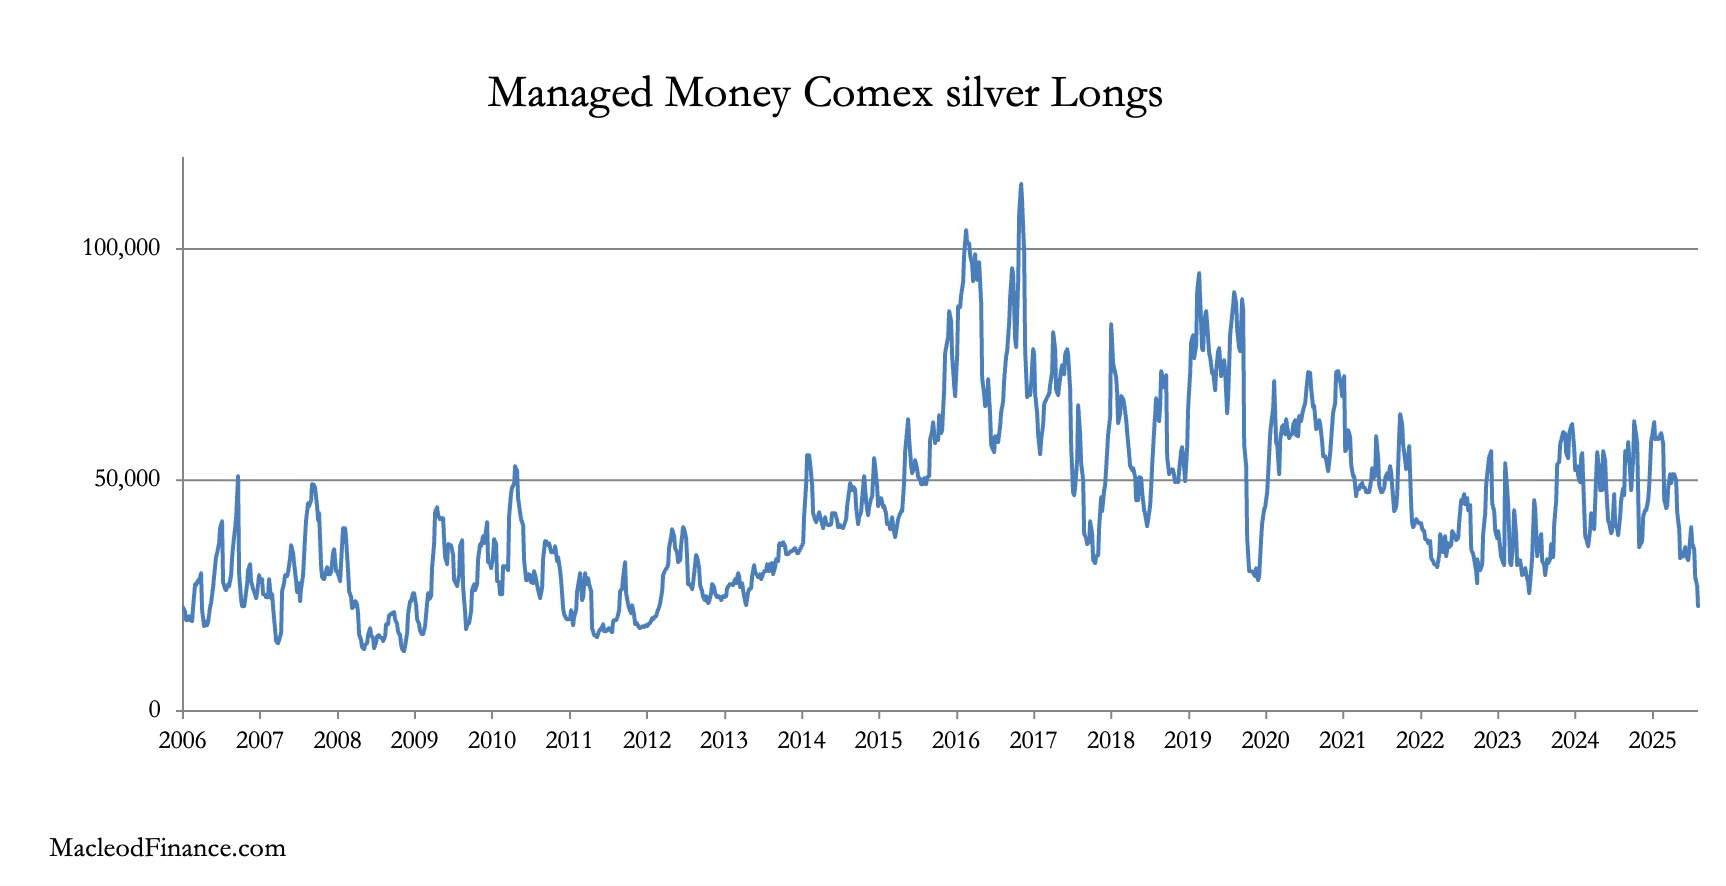
À ces éléments, on peut ajouter les positions longues des gestionnaires de fonds issues des chiffres du rapport Commitment of Traders de la CFTC. Elles approchent des niveaux les plus bas observés depuis 20 ans :
Par ailleurs, les investisseurs avisés qui mènent le mouvement se trouvent en Chine, où les prix de l’argent sont supérieurs de bien 10 % à ceux de Londres et du Comex, apparemment réticents.
Nous ne pouvons affirmer avec certitude que la Chine cherche à détruire les marchés de capitaux occidentaux, mais certains éléments indiquent qu’elle adopte une attitude peu amicale envers notre système financier. Elle a mis en place un système de paiement hors dollar, de plus en plus utilisé comme alternative au dollar fiduciaire pour le règlement des soldes commerciaux par les pays du Sud. Elle prive en outre l’Occident de terres rares, et cette politique s’étend vraisemblablement à l’argent. Cela signifie que le dollar est progressivement marginalisé et vendu, un processus qui pourrait s’accélérer. L’or fournit une autre preuve que l’Occident est tenu à l’écart du mouvement. Le graphique suivant montre les positions longues des gestionnaires de fonds américains au Comex :
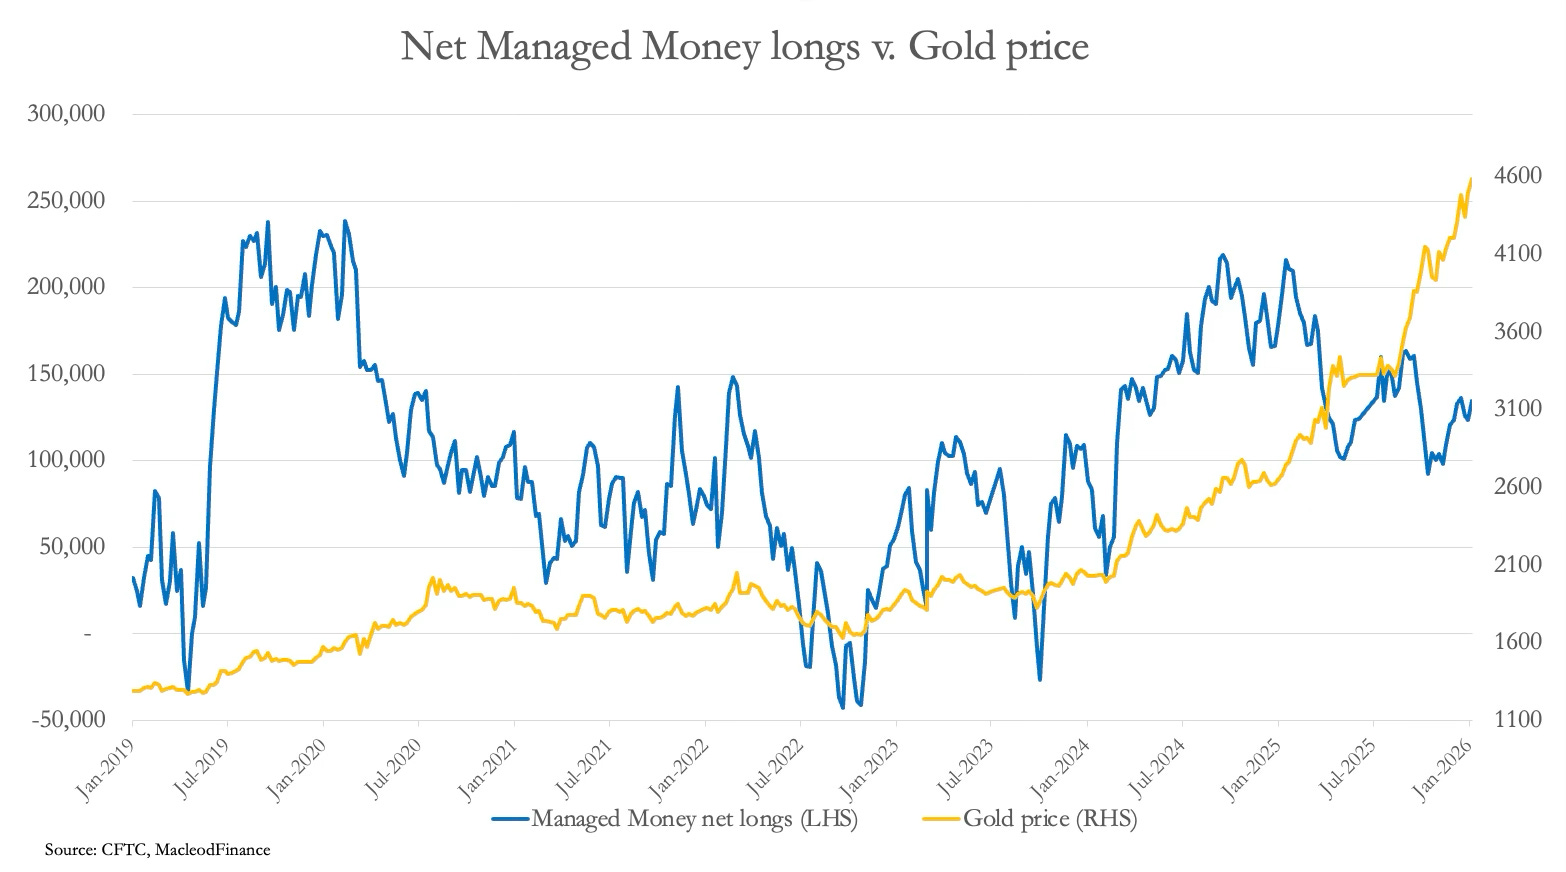
Bien que la position nette ait légèrement progressé depuis fin octobre, elle se situe, en tant qu’indicateur de surachat/survente, au niveau de la moyenne de long terme. La position des catégories « autres » et « non déclarées » confirme que l’essentiel de l’intérêt acheteur s’y trouve :
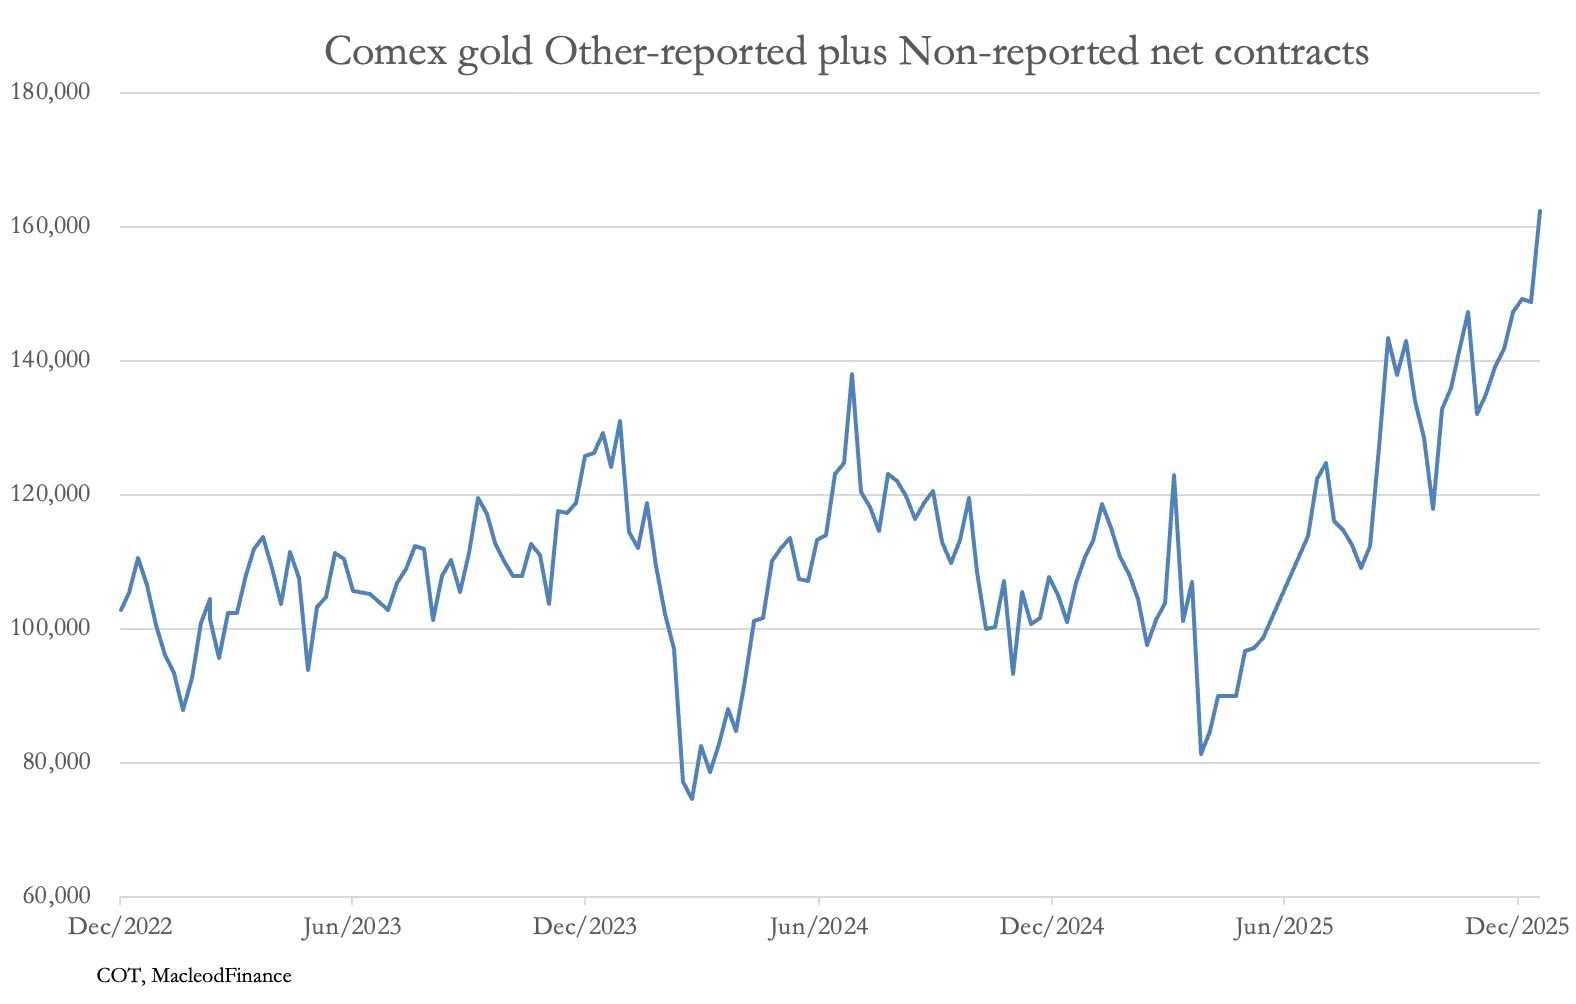
Ce sont ces catégories qui regroupent les intérêts non américains et la plupart des intérêts non européens, notamment les banques centrales, les fonds souverains et les family offices asiatiques.
Jusqu’à présent, on peut supposer que les banques de métaux précieux et les teneurs de marché de la catégorie des swaps sont couverts par des positions longues sur les contrats à terme de Londres, bien que leur position vendeuse au Comex soit désormais franchement inquiétante :
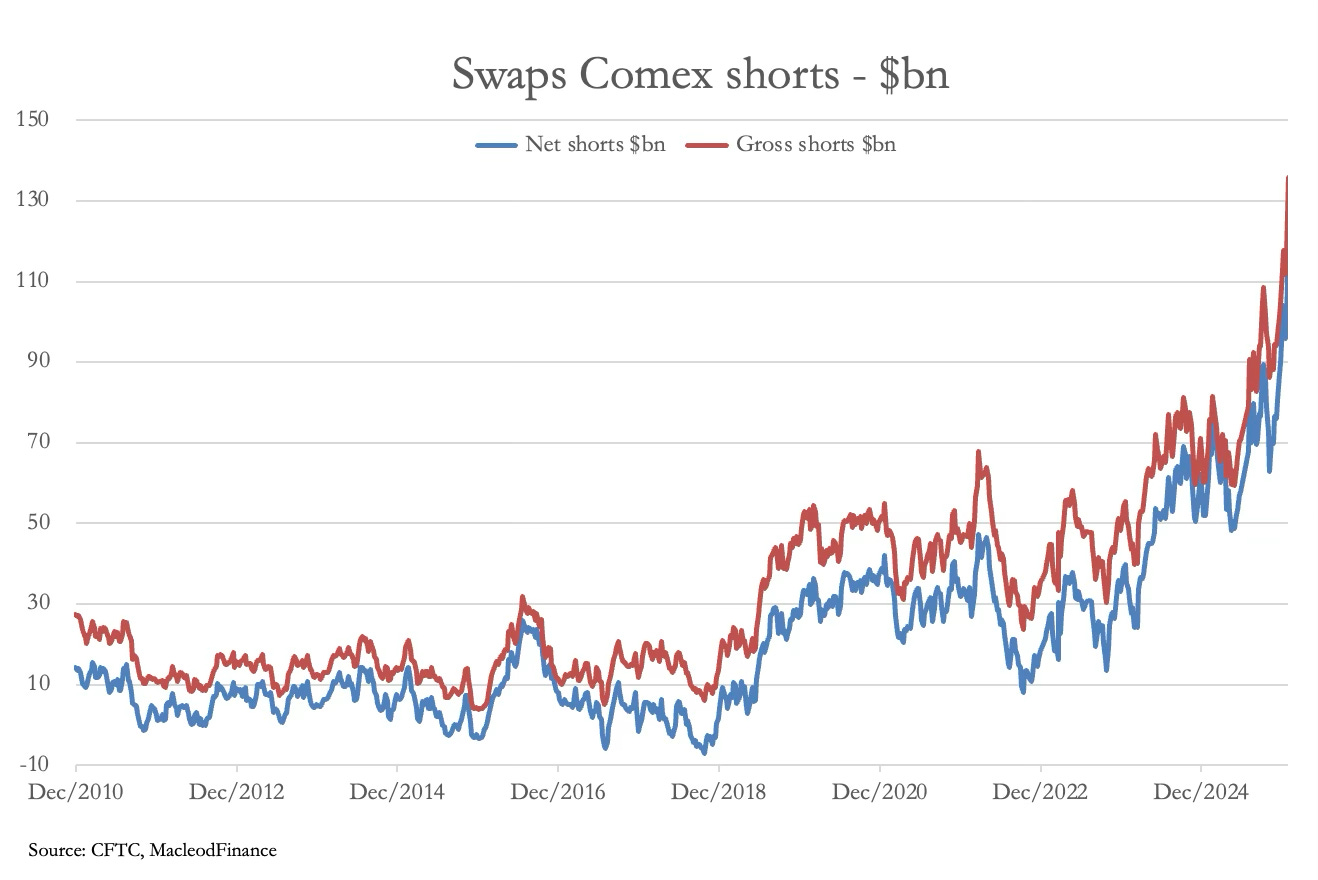
Être acheteur à Londres et vendeur au Comex suppose que l’intégrité des deux marchés soit préservée, ce qui dépend à son tour d’un risque de contrepartie maîtrisé. Nous ne pouvons que conjecturer ce que le Comex pense de sa responsabilité potentielle en cas de défaillance d’une contrepartie, et s’il serait prêt à détruire sa propre crédibilité en déclarant la force majeure, ce que ses règles lui permettent. La LBMA et la Banque d’Angleterre doivent elles aussi surveiller avec une certaine inquiétude les marchés à terme londoniens.
Dans la phase finale de l’ère des monnaies fiduciaires, ces perturbations de marché ne sont qu’un épisode intermédiaire. Toutefois, la propagation du risque de contrepartie à l’ensemble du système de produits dérivés hâterait la disparition du crédit, y compris la valeur des monnaies fiduciaires. Nous n’avons pas encore vu les gestionnaires d’investissement prendre la mesure de ce risque et y répondre de la seule façon possible, à savoir en cherchant à acquérir de l’or et de l’argent physiques.
La panique des quelque 300 000 milliards de dollars de portefeuilles d’investissement mondiaux cherchant désespérément à relever leur exposition, inférieure à 0,5 %, reste à venir. Et lorsqu’elle surviendra, elle devrait être spectaculaire.