
Certains analystes nous disent que l’or baisse en temps de guerre. C’est absurde. Sinon, pourquoi, par le passé, des pays auraient-ils suspendu leur étalon-or en temps de guerre ?
Plusieurs arguments spécieux sont avancés pour expliquer la performance terne de l’or et de l’argent ces dernières semaines, et celui qui précède n’en est qu’un parmi d’autres. Mais ce qui rend les marchés financiers actuels intéressants, c’est que l’ensemble de l’establishment de l’investissement, à de très rares exceptions près, adopte une vision keynésienne. On peut le résumer en une phrase simple : on croit sans fondement que les gouvernements peuvent piloter les résultats économiques.
Le problème est qu’en cherchant à piloter les résultats, les gouvernements aggravent toujours la situation. Et, de temps à autre, la conséquence est une crise. Si l’on met de côté les billevesées keynésiennes, on voit clairement la crise qui approche. Elle comporte plusieurs éléments qui fournissent à MacleodFinance une matière abondante, mais l’objet de ce rapport est de l’examiner sous l’angle des métaux précieux.
Cette semaine, l’or et l’argent ont montré des signes de rebond après leurs fortes baisses depuis fin janvier. Ce matin, ils se redressent légèrement, mais les investisseurs doivent se concentrer sur la vue d’ensemble.
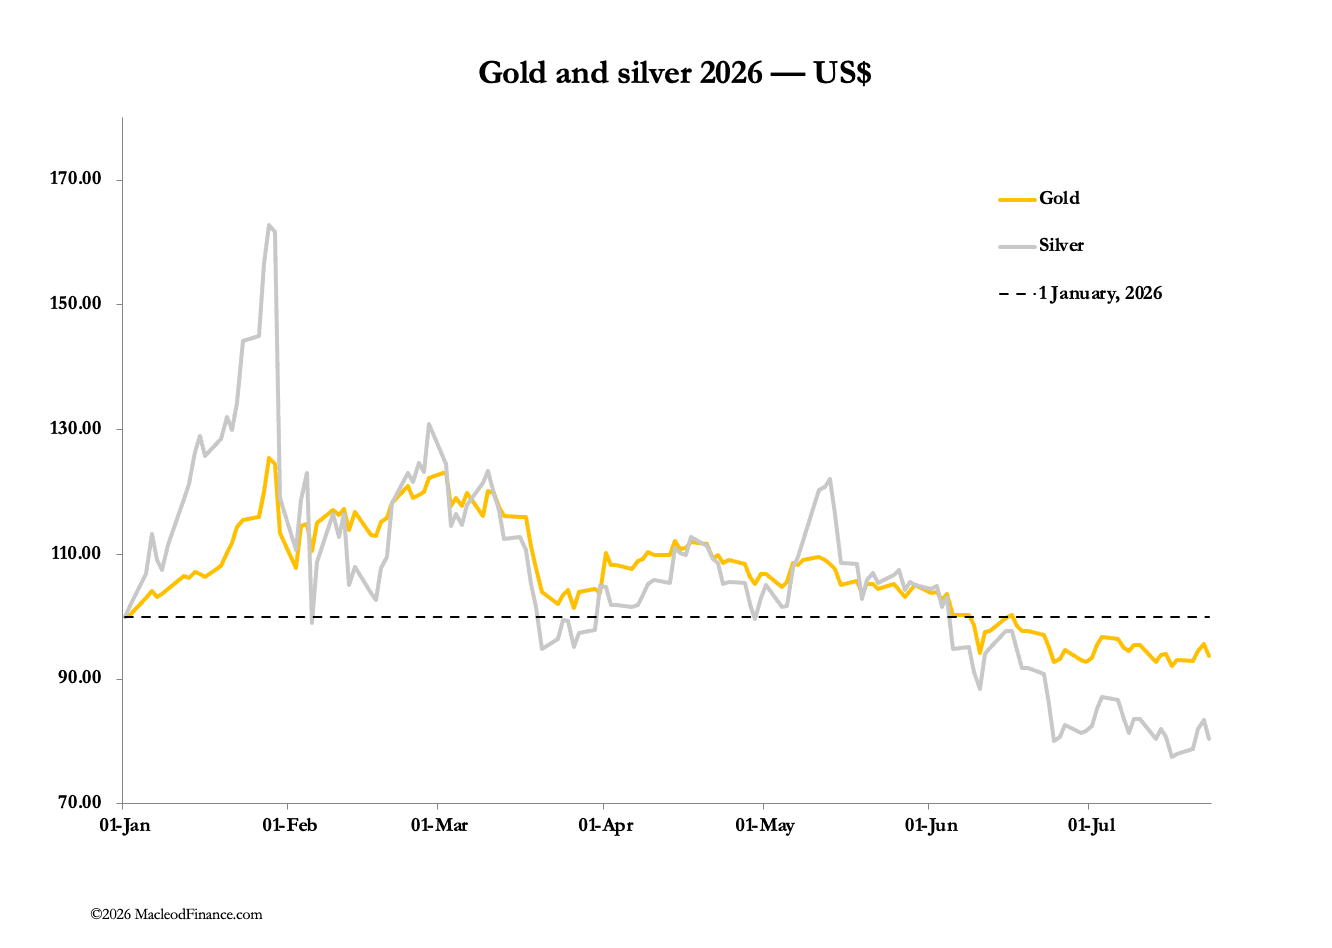
La guerre des États-Unis contre l’Iran s’intensifie, avec la perspective d’une nouvelle escalade ce week-end. Les cours du pétrole progressent déjà, le WTI approchant le seuil de 90 $. En outre, la crise s’étend à la mer Rouge, avec la fermeture du terminal saoudien de Yanbu, qui, nous dit-on, achemine environ 5 000 000 de barils par jour. La crise semble s’accélérer, la hausse des prix du pétrole entrant dans une seconde phase.
Il convient d’examiner en détail une situation comparable dans le passé, ce qui nous amène à la crise de l’OPEP de 1973-1974. La relation entre l’or et le pétrole est illustrée ci-dessous :
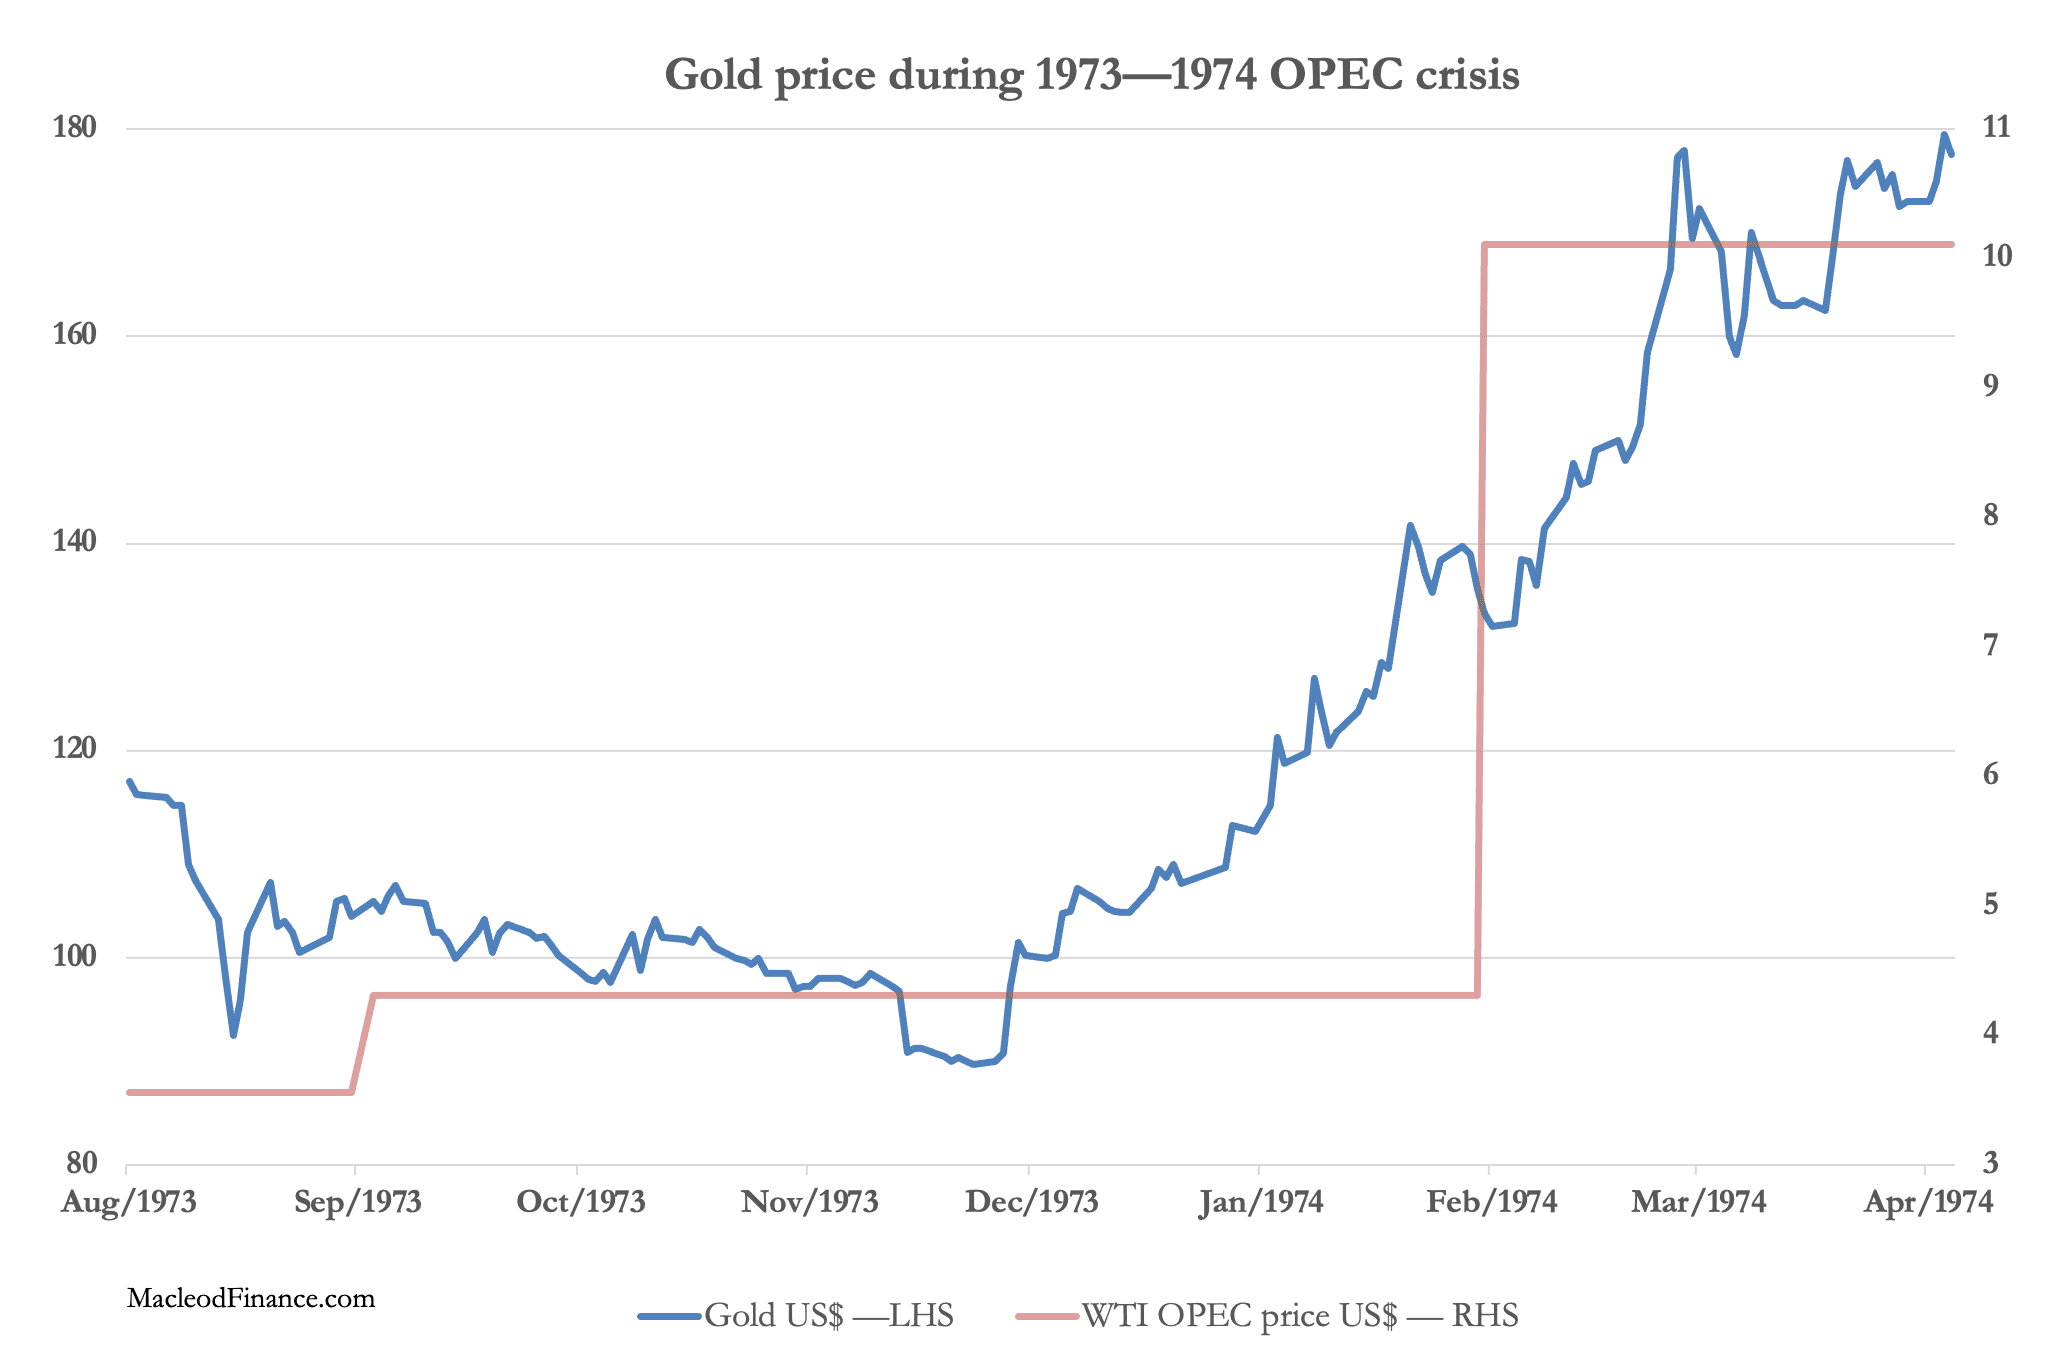
En août 1973, l’OPEP a relevé le prix de référence du baril de pétrole de 3,56 $ à 4,31 $, soit une hausse de 21 %. Le cours de l’or a poursuivi sa baisse avant d’atteindre un point bas de 90 $ le 26 novembre. Pendant ce temps, la Fed abaissait son taux des fonds fédéraux de 10,75 % à 10 %. Les actions ont progressé d’environ 14 % à la suite de ces baisses, avant de reculer jusqu’à la fin de l’année. Les actions se sont brièvement stabilisées début 1974 tandis que la Fed poursuivait l’assouplissement, politique inversée lors de la seconde hausse du prix du pétrole décidée par l’OPEP, à 10,11 $, fin janvier. Les actions sont alors reparties dans un violent marché baissier jusqu’au quatrième trimestre, déclenché par le relèvement du taux des fonds fédéraux, de 9 % en février 1974 à 9,3 % en mars, puis à 10,5 % en avril.
Plusieurs points se dégagent, mais le principal est qu’aux premiers stades d’une hausse du prix du pétrole, la valeur refuge perçue est le dollar en espèces, et non l’or. Mais lorsqu’il est devenu évident que le cheikh Yamani, qui dirigeait l’OPEP, n’était pas satisfait de la première hausse et en imposerait une autre, plus importante, l’or a commencé à remonter, la perception de la sécurité passant rapidement du dollar en espèces vers l’or. Lorsque Yamani a imposé la seconde hausse, plus forte, fin janvier, l’or avait déjà progressé de 50 % en seulement deux mois, atteignant l’équivalent de 6 000 $ d’aujourd’hui, avant de presque doubler d’ici au 27 février.
La situation actuelle paraît semblable à l’épisode de l’OPEP. Les marchés commencent à voir que Trump n’a aucune issue à la guerre contre l’Iran, ce que renforce la fermeture de la mer Rouge par les Houthis aux pétroliers chargeant au port saoudien de Yanbu. Cette évolution, qui consiste à ne plus considérer la monnaie en espèces comme sans risque, semble s’amorcer, le cours de l’or résistant à de nouvelles baisses.
Le précédent de 1973-1974 est clair. Tous les marchés financiers s’apprêtent à connaître un profond changement de cap, à mesure que la gravité de la guerre du Golfe et ses conséquences inévitables pour l’économie mondiale, pour les gouvernements très endettés, ainsi que ses répercussions géopolitiques, s’imposeront. Il est désormais plus facile d’imaginer un effondrement des marchés obligataires et actions, le déclenchement de pièges de la dette publique et un doublement de l’or en quelques mois seulement.
Ce sera un réveil très brutal pour les néo-keynésiens.