
La question qui se pose aux négociants en métaux précieux est de savoir si l’or, l’argent et les métaux du groupe du platine sont devenus des biens de Giffen. Si tel est le cas, de nouvelles hausses créeront une demande supplémentaire, tandis que les vendeurs se retireront.
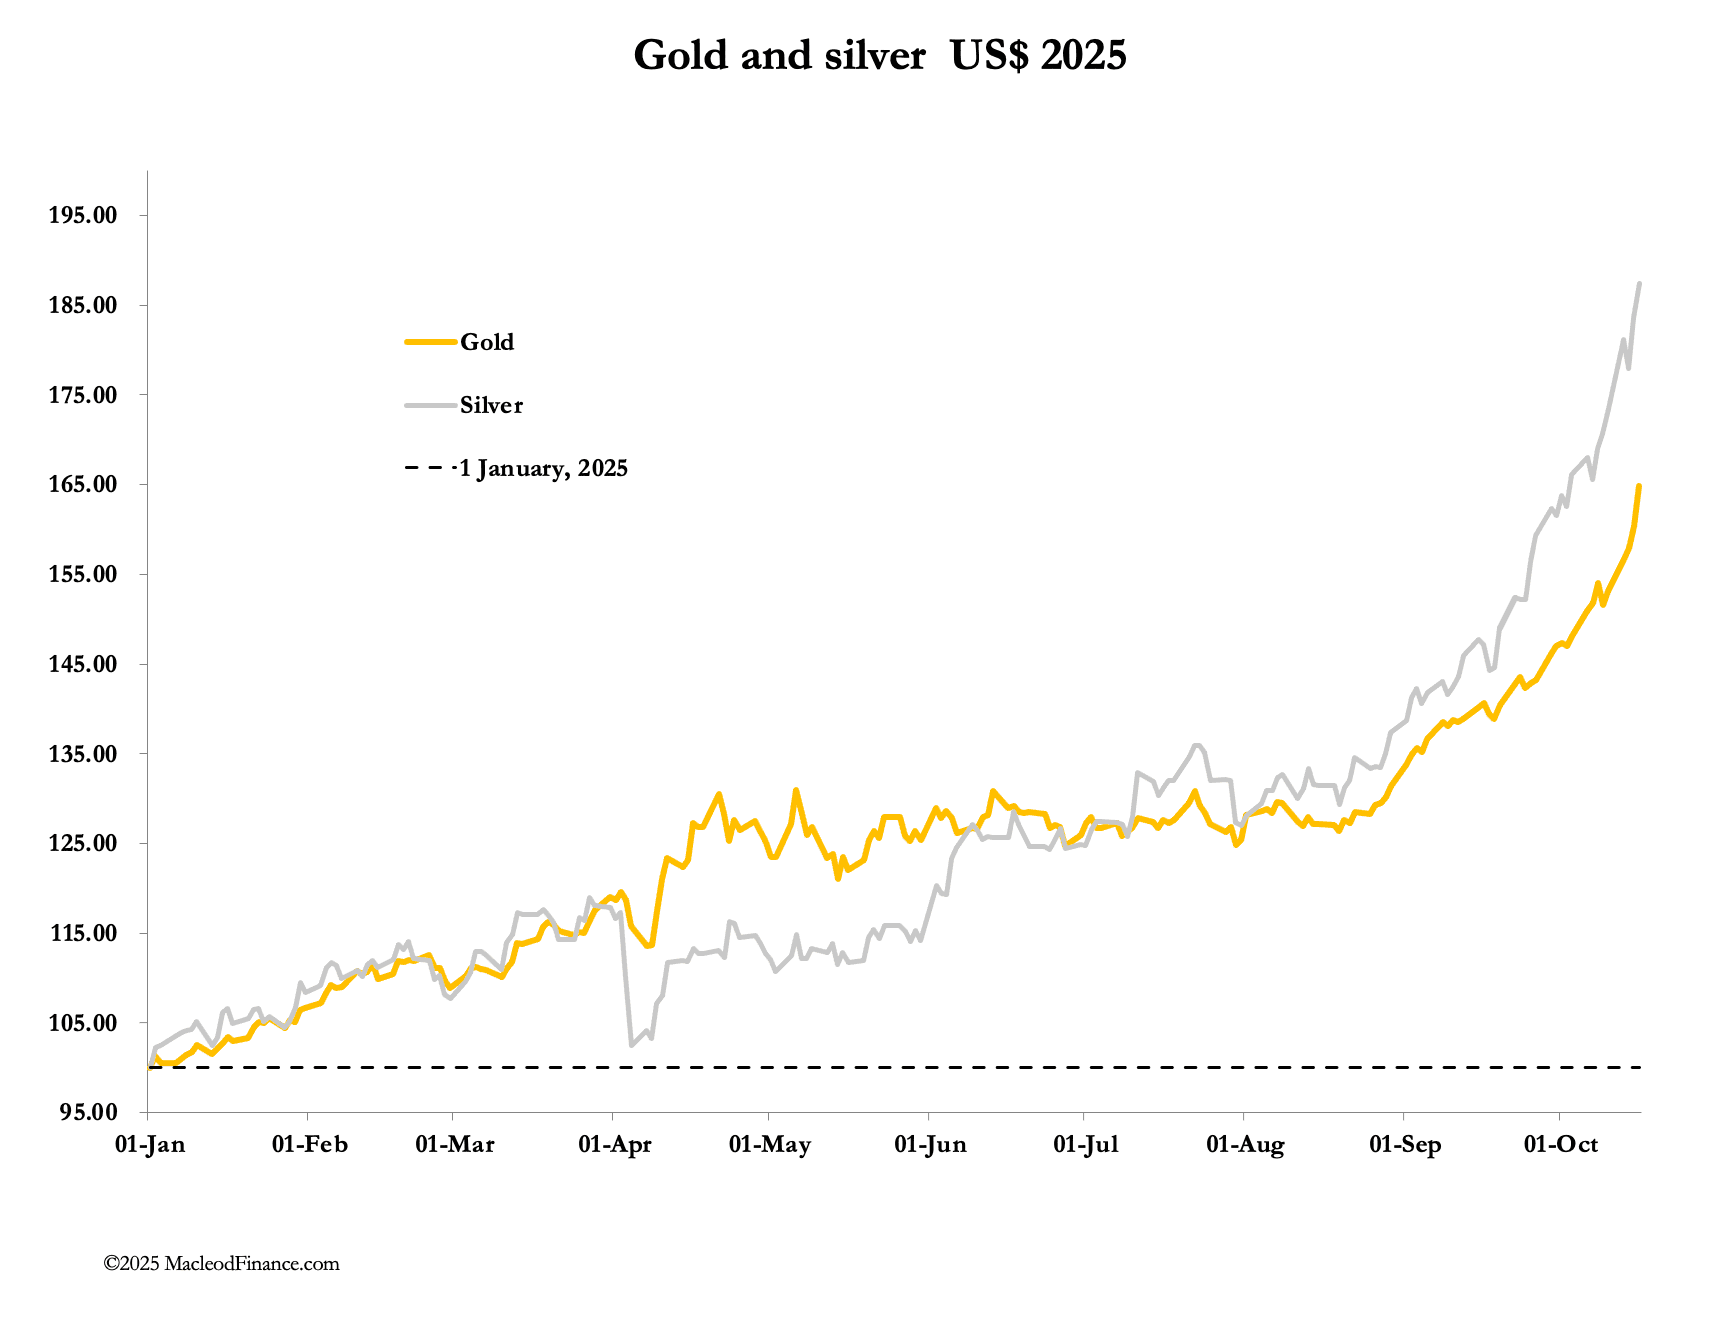
L’or et l’argent ont connu une semaine fulgurante, leurs cours montant presque à la verticale. Lors des échanges matinaux en Europe, l’or s’établissait à 4 340 $, en hausse de 320 $ par rapport à la clôture de vendredi dernier. L’argent, à 54 $, gagnait près de 4 $. Renforçant l’impression d’une ruée croissante sur les stocks de métaux précieux, des informations venues du monde entier font état de files d’attente d’acheteurs particuliers qui ne se soucient plus des prix élevés et cherchent à acheter de petits lingots et des pièces dans les deux métaux avant que les cours ne montent encore.
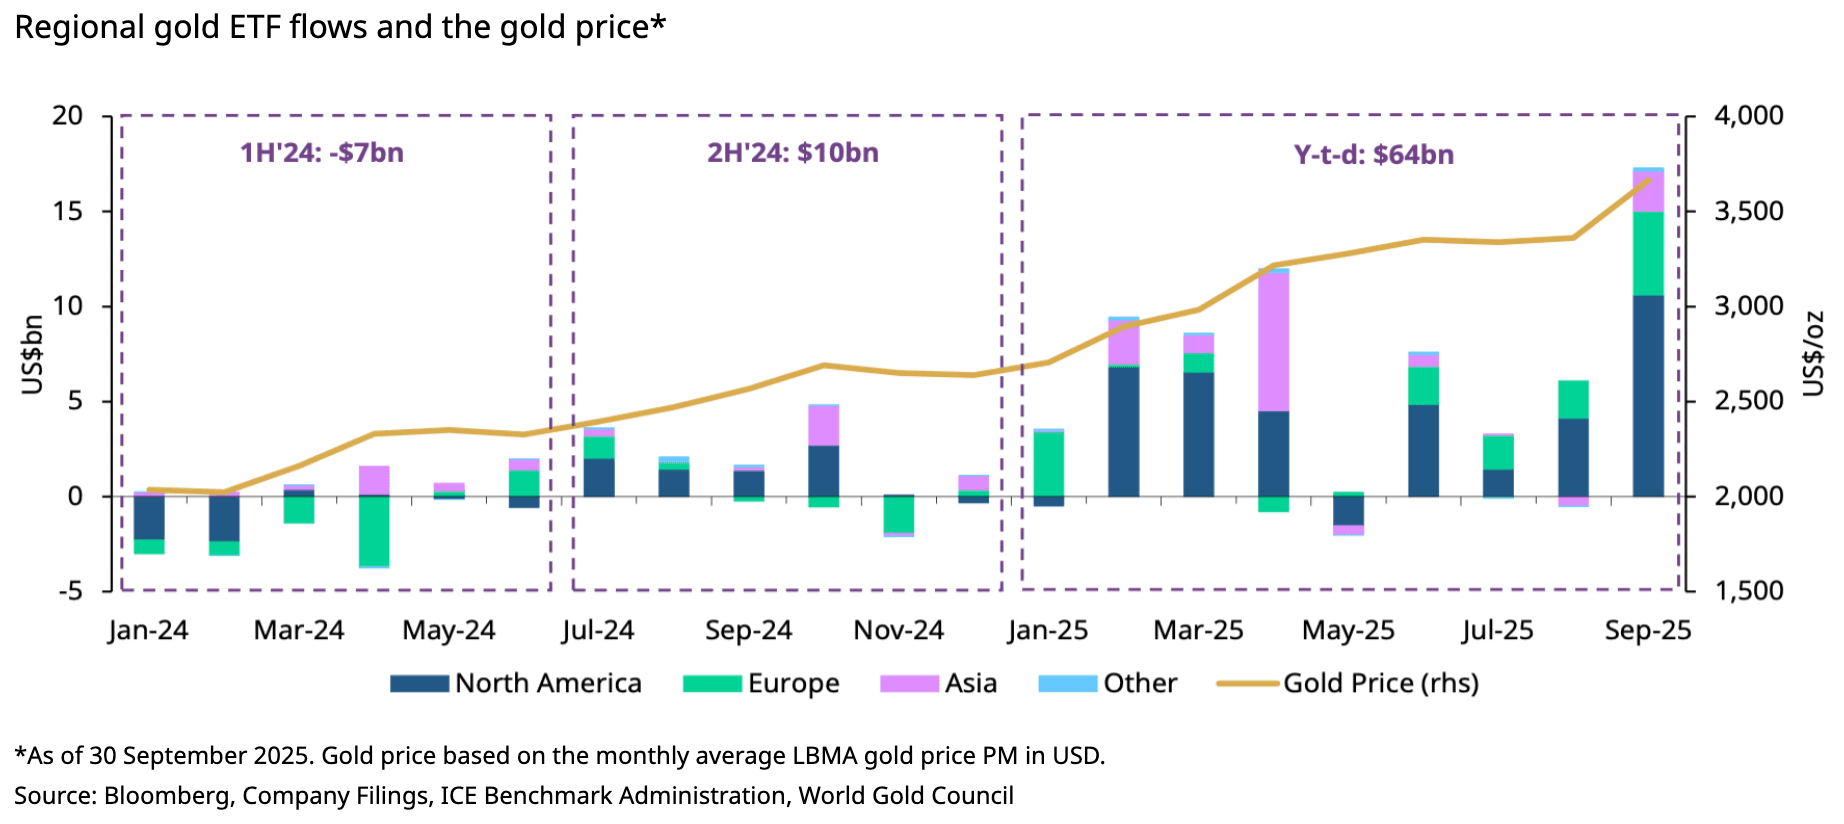
Les investisseurs aussi craignent de passer à côté : ils achètent tardivement des ETF, dans des proportions qui restent très modestes au regard des fonds investissables. Le graphique ci-dessous, du World Gold Council, montre à quel point les entrées dans les ETF ont bondi en septembre :
Les déports entre l’argent au comptant et le contrat Comex le plus actif sont revenus à un peu moins de 1 $ ces derniers jours, mais ils sont remontés à 1,25 $ ce matin, ce qui indique que les tensions de liquidité ne disparaissent pas. Avec une telle opportunité d’arbitrage, on pourrait s’attendre à ce que les opérateurs vendent à Londres et achètent sur le Comex. Mais le canal qui reflète ces transactions, l’échange contre physique (exchange-for-physical) du Comex, ne connaît pas de flambée, ce qui confirme qu’il n’y a aucun vendeur à Londres, quel que soit le prix.
Parallèlement, les livraisons effectives (stand-for-deliveries) du Comex sont exceptionnellement élevées : plus de 80 tonnes d’or et 560 tonnes d’argent ont été converties à partir de contrats papier depuis le début du mois. De plus, des opérateurs continuent d’acheter les contrats d’octobre arrivant à échéance, manifestement pour obtenir davantage d’or et d’argent physiques. Dans le cas de l’argent, cela coïncide avec des rumeurs d’expéditions par avion vers Londres à des fins d’arbitrage.
Concrètement, l’ampleur probable de la tension sur l’argent à Londres est trop grande pour être satisfaite par quelques dizaines d’avions-cargos transportant 10 tonnes à la fois. Mais le désordre qui affecte le marché de l’argent ne se reproduit pas sur l’or, où les taux de location et les reports sont plus normaux. Pourquoi, alors, l’or progresse-t-il aussi fortement ?
La pression sur les vendeurs à découvert existe toujours, comme l’indique la relation entre l’intérêt ouvert du Comex et le cours :
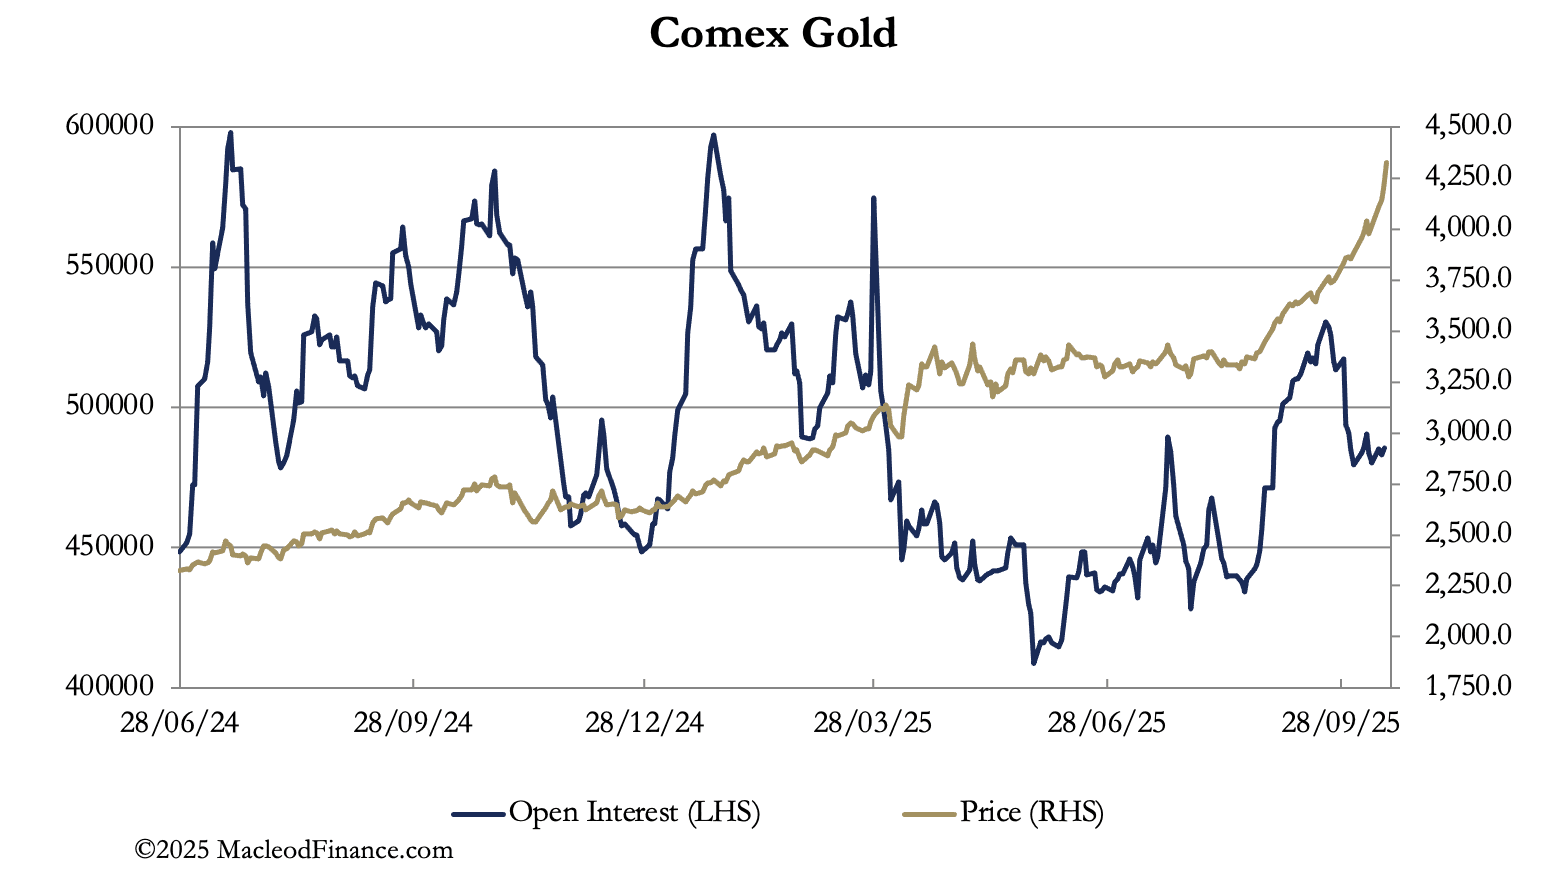
On notera qu’il y a eu des périodes de baisse de l’intérêt ouvert alors que le cours continuait de monter. Normalement, la hausse d’un cours est portée par un accroissement des achats ; or il arrive que l’intérêt ouvert se contracte alors que le cours monte. Cela ne peut s’expliquer que par les swaps (essentiellement les salles de marché des banques de métaux précieux) sur le Comex, qui dissuadent les acheteurs en relevant les prix. Ce phénomène est particulièrement net depuis la mi-septembre : l’intérêt ouvert a alors nettement reculé tandis que le cours s’envolait.
Le fait que cette situation inhabituelle n’entraîne ni déports ni envolée des taux de location tient sans doute à ce que les positions vendeuses du Comex sont largement couvertes par des positions acheteuses à Londres. Cette couverture prend surtout la forme de contrats à terme et d’options plutôt que de métal physique. Mais la liquidité sous-jacente est plus importante pour l’or que pour l’argent, si bien que les banques de métaux précieux n’ont pas encore à faire face à une tension sur les livraisons.
Il convient toutefois de noter que l’envolée des taux de location et les déports sur l’argent marquent l’aboutissement d’une tension, et non son commencement. Pour l’or, cette perspective est encore devant nous. Il faut aussi garder à l’esprit que les investisseurs commencent à peine à acheter des ETF, et que la poursuite de cette tendance conduira finalement à une crise de liquidité sur l’or également.
En conclusion, pour l’or, rien n’est encore joué. Mais on ne peut jamais exclure une pause dans sa course effrénée, car pour les opérateurs à court terme qui souhaitent vendre l’or à découvert, estimant qu’il est suracheté, il paraît massivement surévalué.
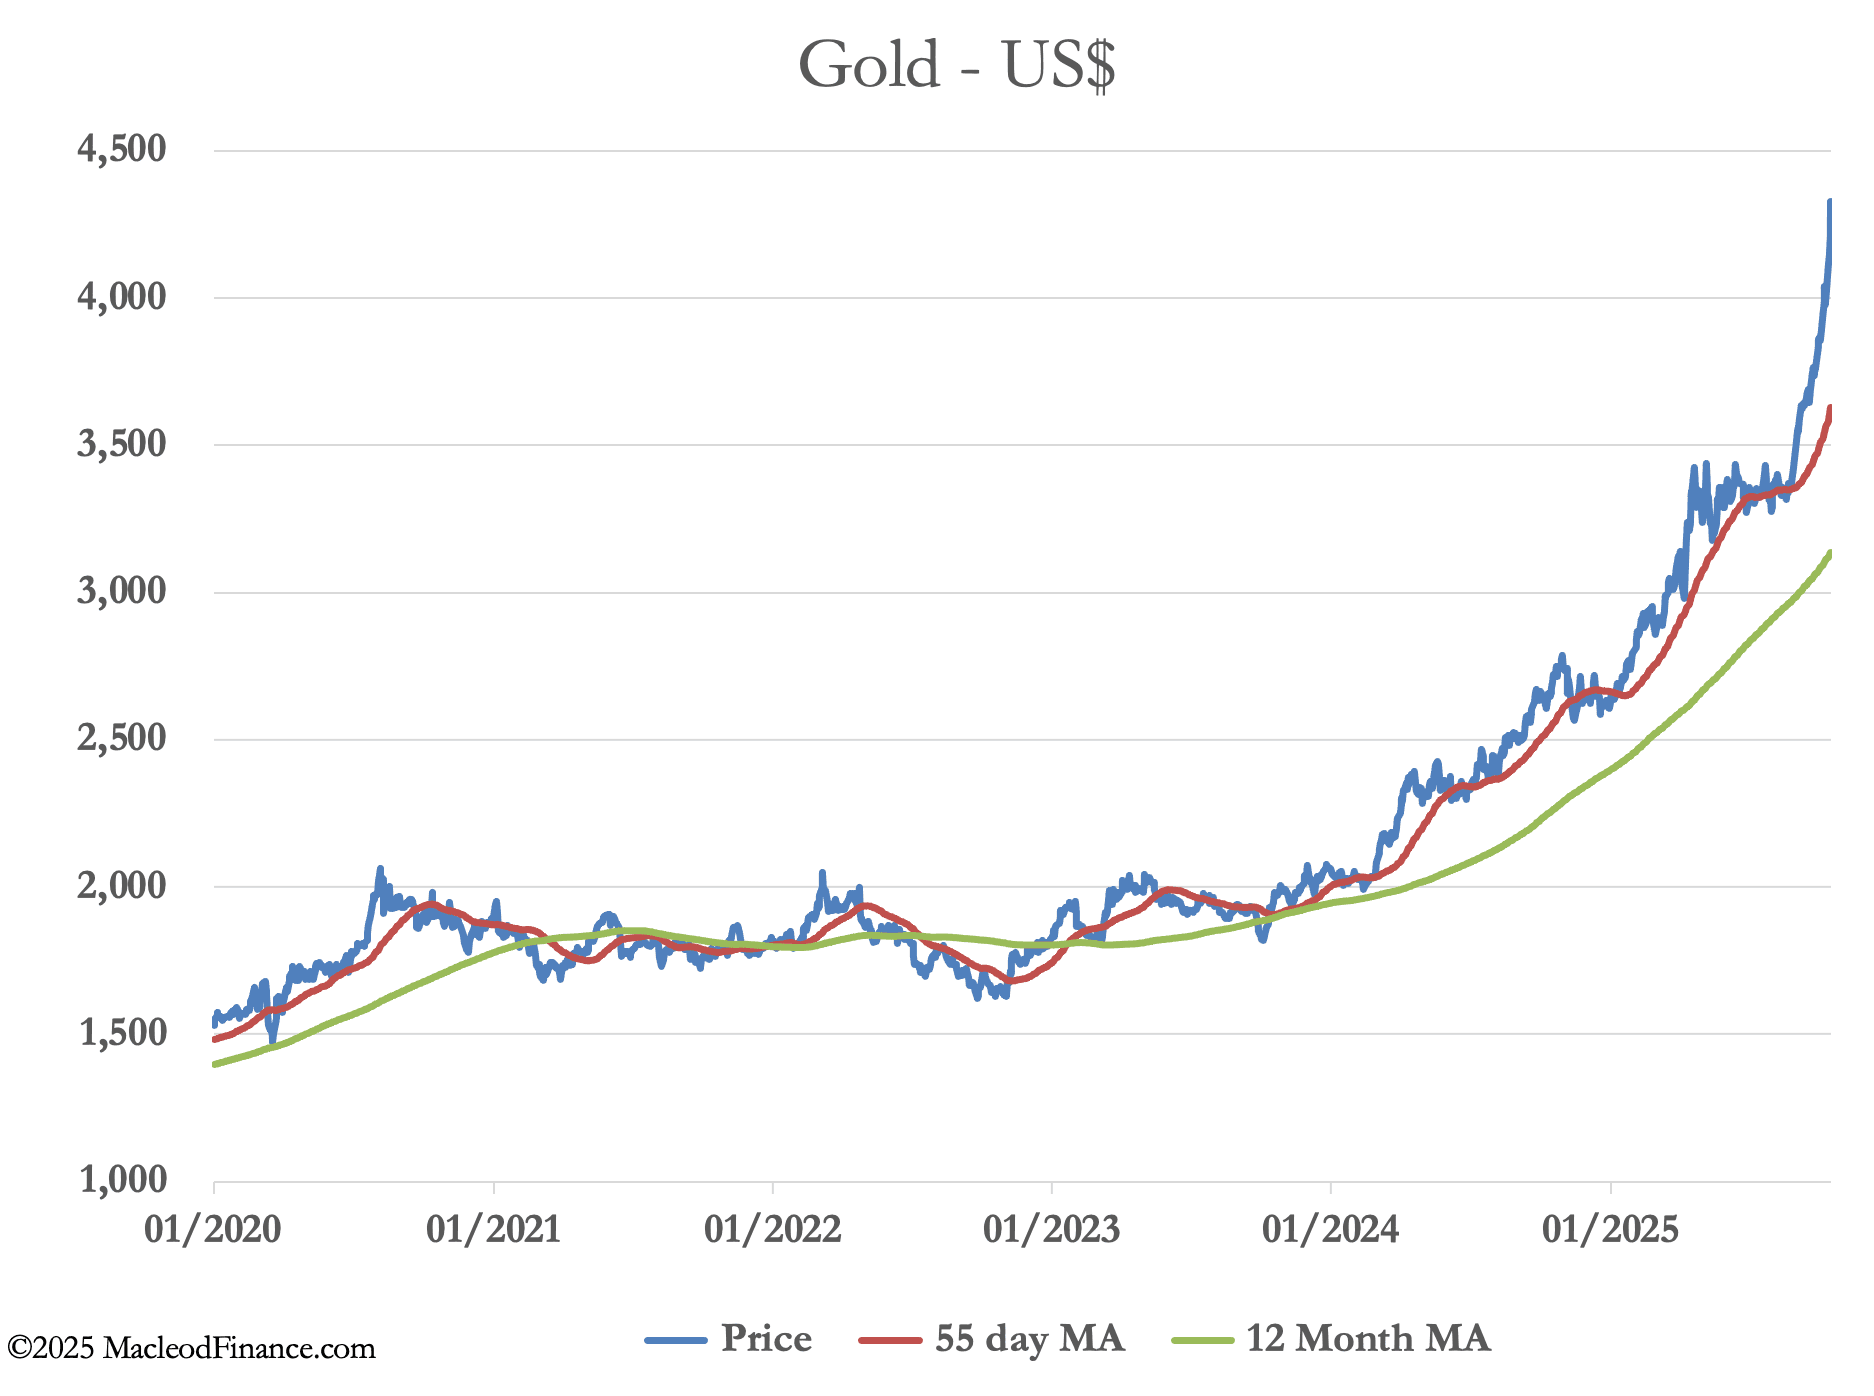
Comme la hausse du cours de l’or n’est pas portée par des spéculateurs mais par de véritables thésaurisateurs, tout repli du cours sera probablement mis à profit pour acheter, ce qui limite le risque de baisse. Cela est peut-être plus évident pour l’argent que pour l’or, mais les deux métaux semblent en passe de devenir des biens de Giffen.
Un bien de Giffen est un bien dont la hausse du prix étouffe l’offre et engendre davantage de demande, inversant les relations habituelles entre offre et demande. C’est ce que font actuellement les petits acheteurs qui font la queue devant les boutiques de métaux précieux, et ils sont suivis, de manière moins visible, par la demande d’ETF.
C’est désormais la peur de rater le coche (FOMO, « fear of missing out »).