
Les investisseurs soupçonnent de plus en plus que les marchés financiers pourraient être radicalement mal valorisés, et cela est d’autant plus vrai pour les métaux précieux.
Au regard de l’évolution des cours de l’or et de l’argent, les marchés semblent se trouver dans une situation comparable à celle de décembre 1973, après le premier relèvement du prix de référence par l’OPEP et avant la seconde hausse, plus importante.
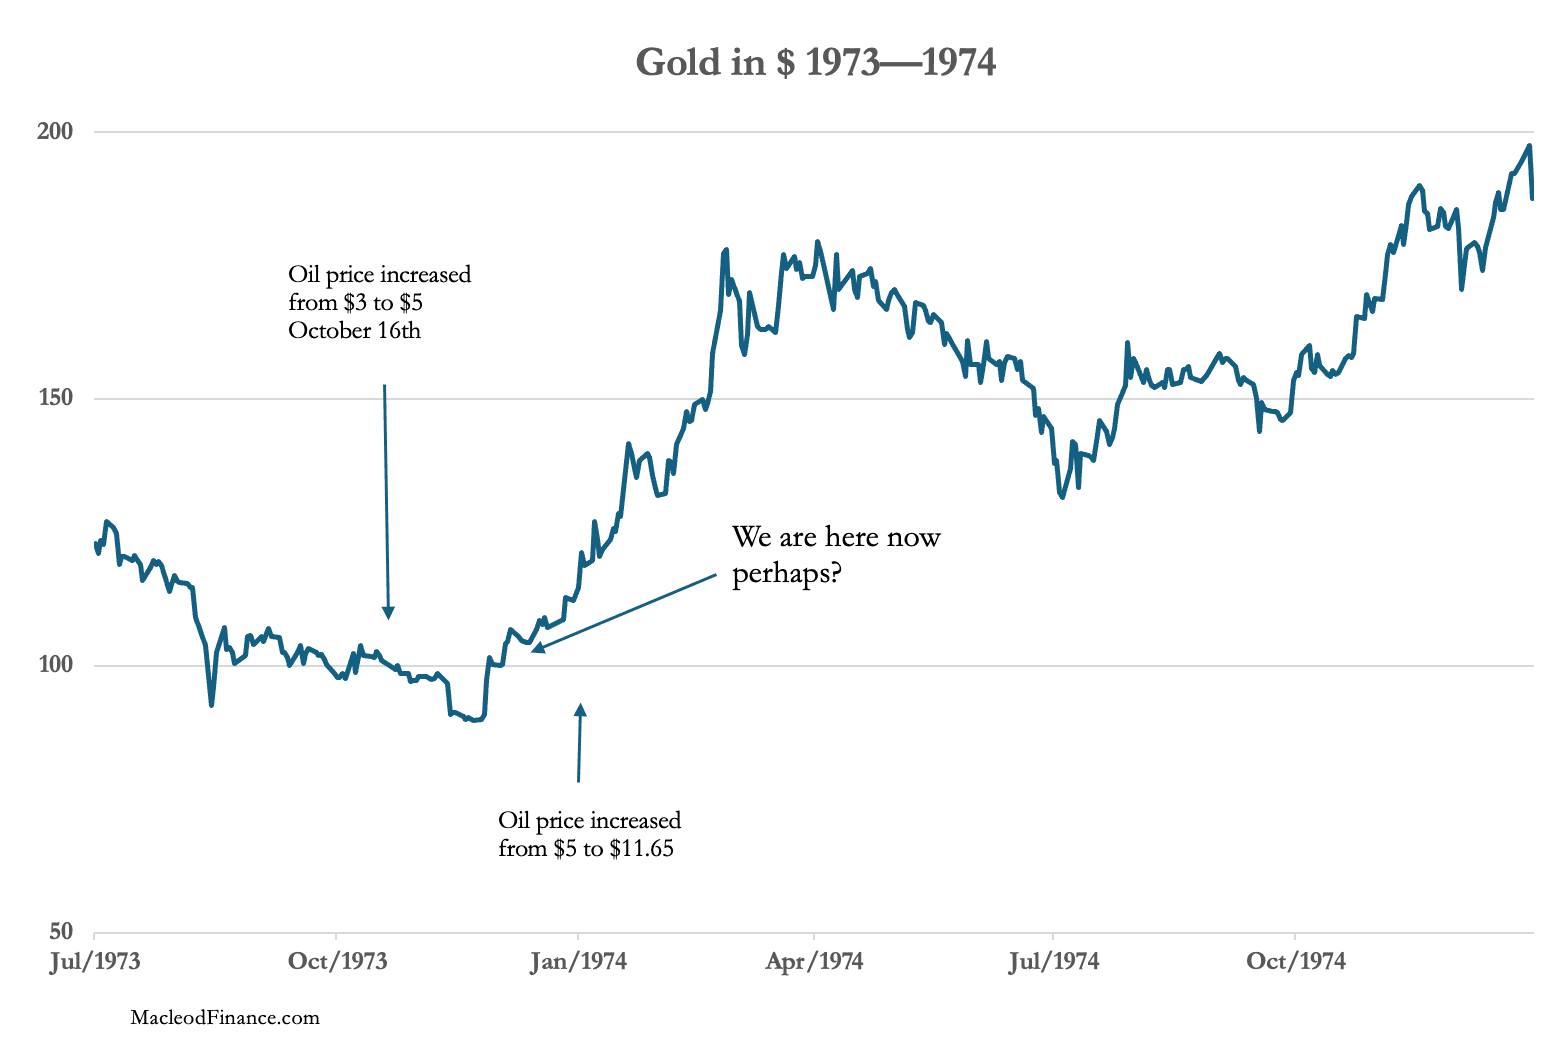
Une raison de comparer cette période à la situation actuelle est que la suppression des prix par les prélèvements sur les réserves stratégiques américaines touche à sa fin, et que les cours du pétrole brut commenceront presque certainement à monter en raison des fermetures prolongées d’Ormuz et, désormais, de Bab el-Mandeb. Nous semblons suivre le précédent de 1973-1974.
L’or et l’argent ont commencé à progresser avec les prix du pétrole, ce que reflètent les deux contrats de métaux au Comex. Cela ressort clairement du graphique de l’or et de son intérêt ouvert :
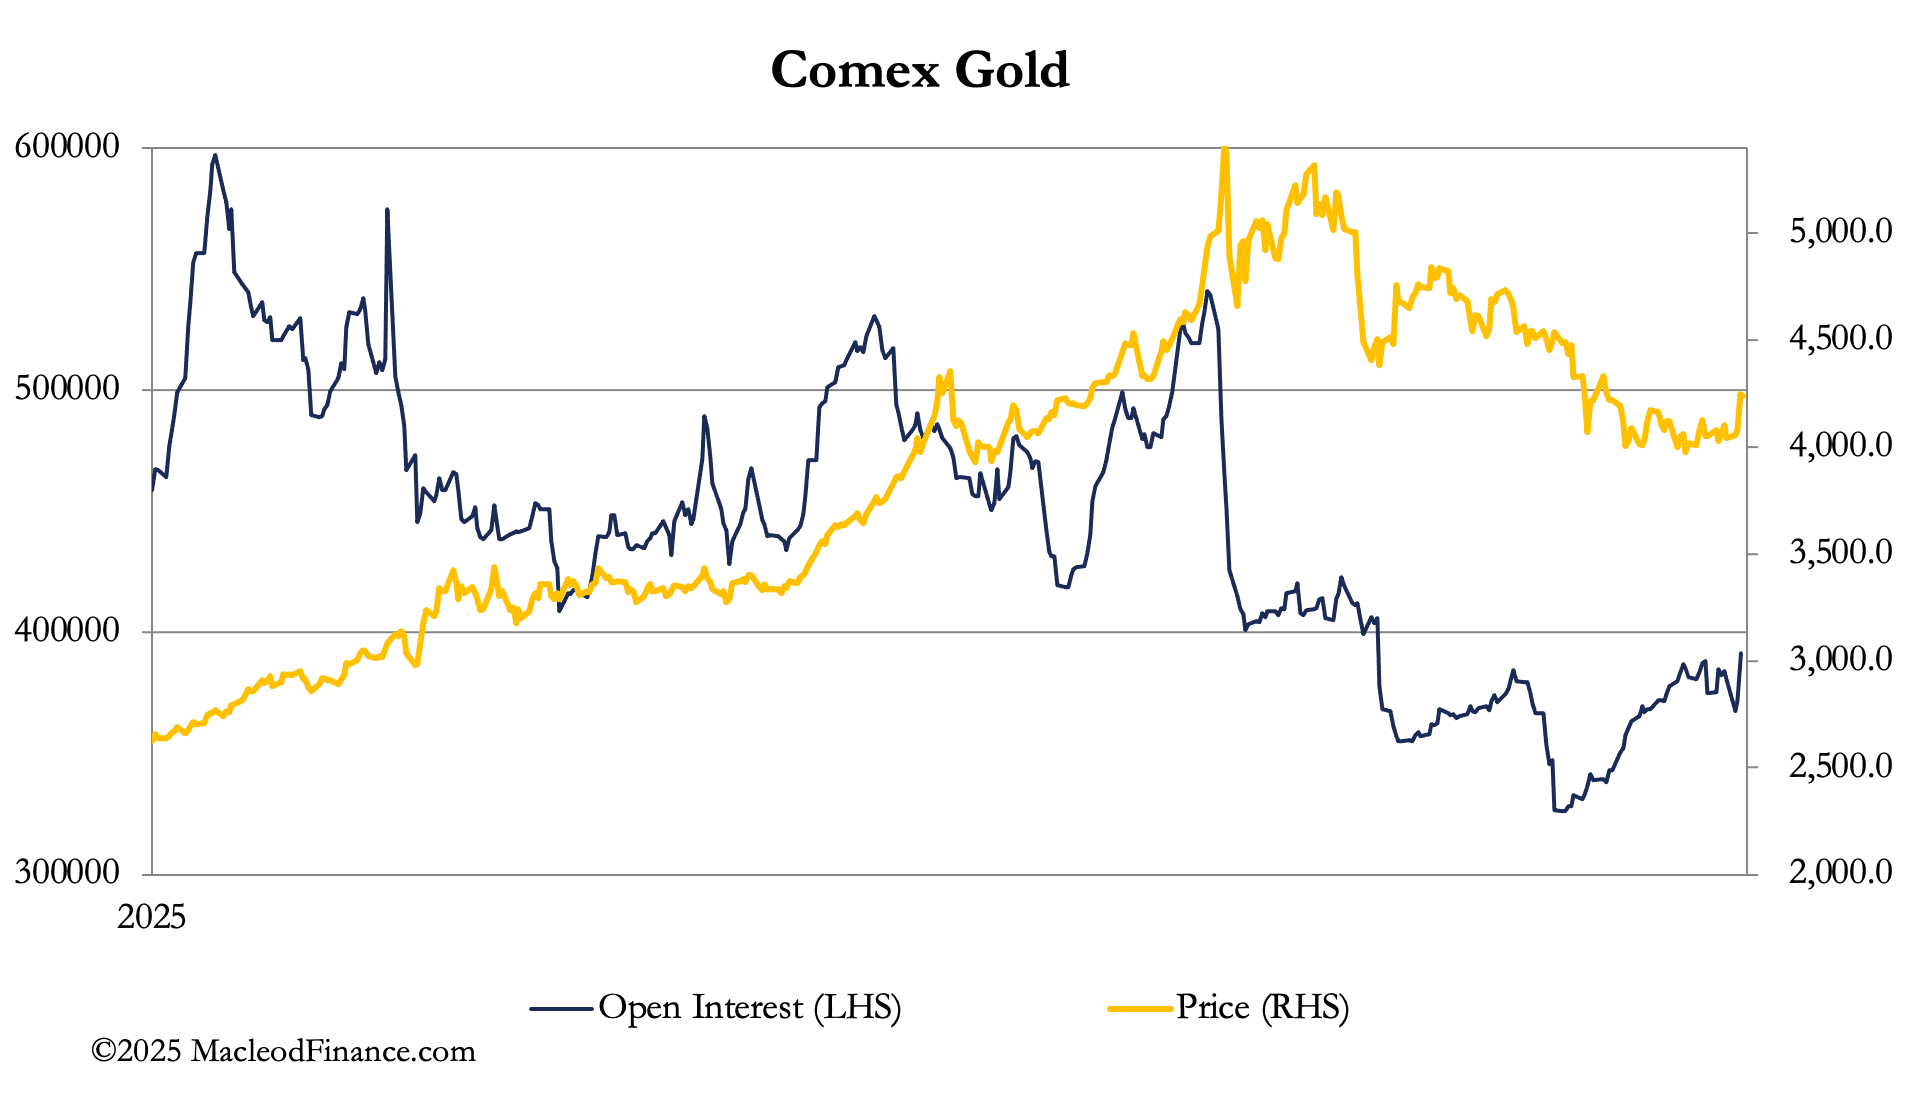
L’intérêt ouvert a atteint en juin ses niveaux les plus bas depuis des décennies. Depuis lors, les catégories « managed money », « other reported » et « non-reported » ont accumulé plus de 30 000 positions longues à la fin juillet. La plus importante, avec 18 493 positions longues, est la catégorie « non-reported », où l’on s’attend à trouver les « stackers » (accumulateurs de métal physique). Ils ont accumulé des positions longues dans la fourchette de prix de 4 000 à 4 500 dollars, et les livraisons physiques durant cette période ont totalisé 19 887 contrats (61,9 tonnes).
En résumé, alors que les investisseurs particuliers se décourageaient de plus en plus, et avec eux de nombreux analystes graphiques, les grands acteurs ont accumulé. Et désormais, l’intérêt ouvert semble se redresser dans un marché tendu.
Ce qui vaut pour l’or vaut aussi pour l’argent :
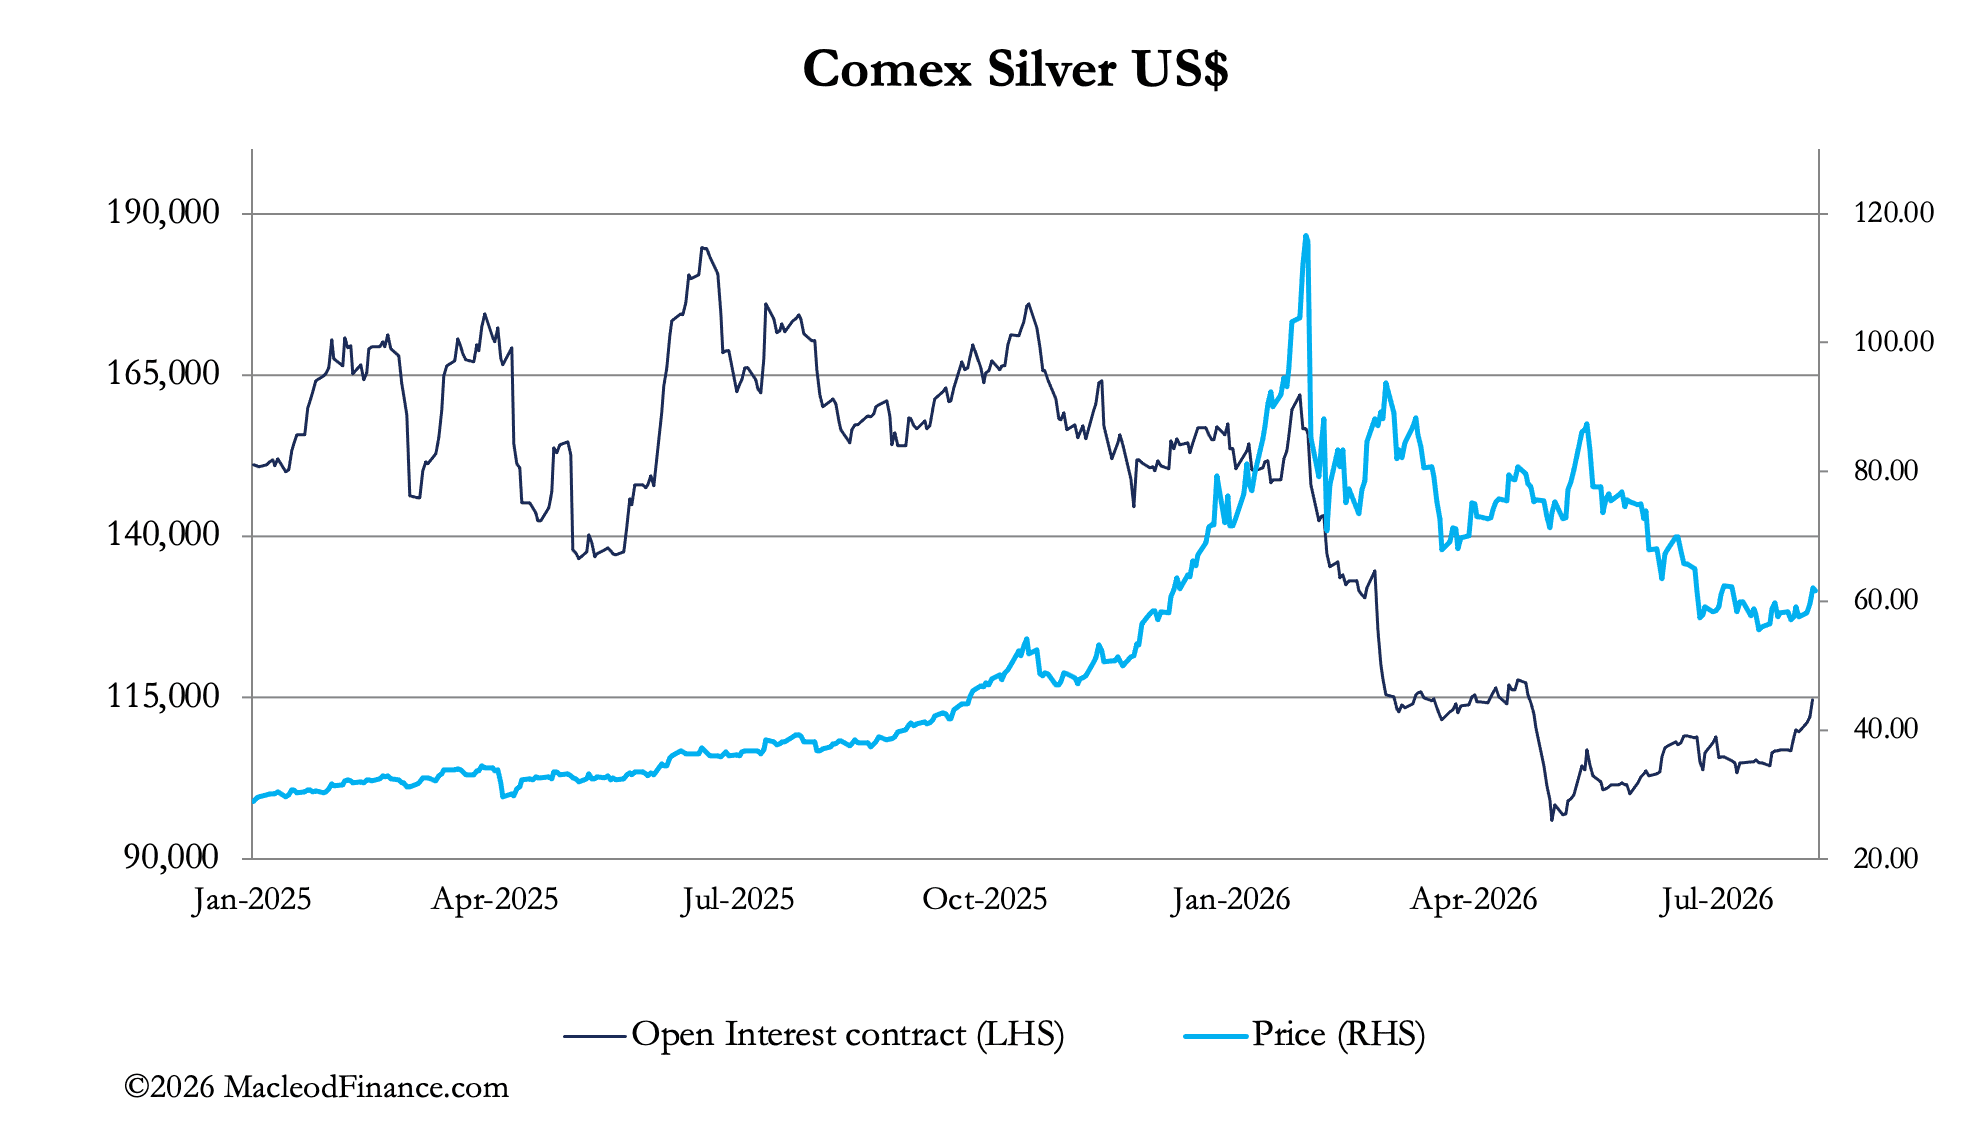
Il est clair que les « swaps » (teneurs de marché et opérateurs des banques de métaux précieux) ne pourront pas réduire leurs positions courtes sur les deux contrats, et que leurs opérations de couverture feront monter les prix à Londres. Et ils se couvriront, car il est de notoriété publique pourquoi les banques centrales accumulent de l’or : pour se couvrir contre un risque de change croissant. C’est probablement pourquoi des options d’achat de très grande taille, très largement hors de la monnaie, ont été achetées.
Réfléchissez-y un instant. L’establishment, mené par les banques centrales, sait que l’ère de la monnaie fiduciaire touche à sa fin. Nous sommes probablement près du moment où toutes les actions du Trésor américain et de la Fed seront interprétées négativement, et où elles ne bénéficieront plus de la présomption de bonne foi des marchés. Et cette semaine nous en a fourni un excellent exemple.
Le secrétaire Bessent, de concert avec son homologue japonais, a déclenché un violent rachat forcé des positions vendeuses sur le yen. C’est ce que reflète notre prochain graphique :
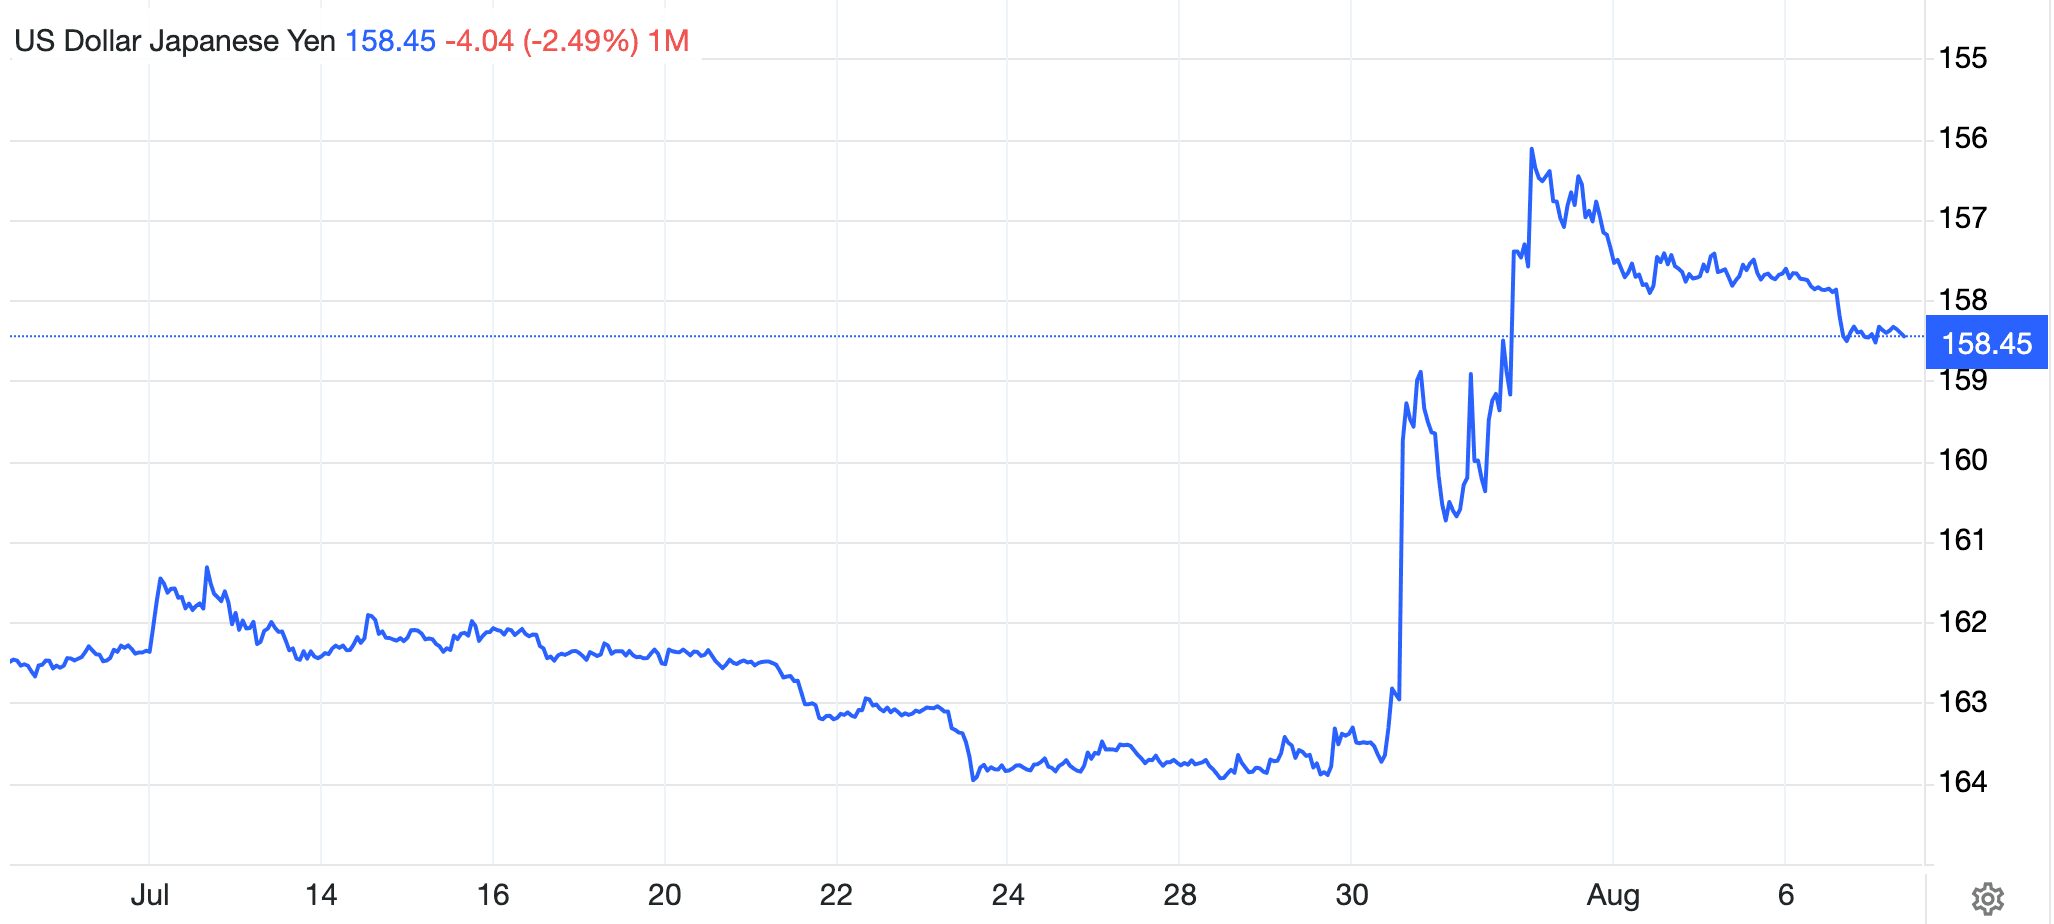
Les commentateurs qui prétendent savoir pourquoi Bessent a agi ainsi ont avancé diverses explications. J’en conclus qu’il s’agit d’une erreur stratégique, et je publierai dimanche sur Substack un article expliquant pourquoi, à l’intention des abonnés payants de MacleodFinance. Mais l’essentiel ici est qu’aucun des deux ministères des Finances n’a intérêt à semer la confusion sur les marchés. Comme le dit un ancien proverbe chinois,
Un marchand avisé s’assied sur le trou de son tapis pour protéger sa réputation.
Certains affirment que Bessent est intervenu pour dissuader les institutions japonaises de vendre des bons du Trésor américain. Mais l’élément le plus rentable des avoirs des institutions japonaises en bons du Trésor provient de la baisse du yen. La dernière chose qu’elles souhaitent est une intervention de ce type, et il est peu probable qu’elles continuent d’acheter des bons du Trésor américain si la vente de yens contre des dollars devient moins rentable. Il en va de même pour les fonds spéculatifs qui utilisent la vente à découvert du yen comme base de leur opération de portage vers les bons du Trésor américain.
En réalité, la dette publique du Japon, déjà à 240 % du PIB, se heurte au mur de la hausse des coûts d’emprunt. Tout ce que l’action de Bessent a accompli, c’est d’attirer l’attention non seulement sur les problèmes de financement du Japon, mais aussi de les alerter sur ceux des États-Unis.
Des actions de ce genre ébranlent la confiance dans le yen fiduciaire et, désormais, dans le dollar. Comme signal d’alarme, cela explique peut-être pourquoi les cours de l’or et de l’argent progressent maintenant de façon notable. Cette semaine, l’or est passé d’un point bas de 4 030 dollars à 4 317 dollars au moment de la rédaction. Et l’argent a gagné 8 dollars, de 56,50 à 64,50 dollars.
Par ailleurs, des inquiétudes tardives et croissantes semblent apparaître sur les marchés quant aux conséquences économiques et inflationnistes de l’impasse au Moyen-Orient, qui ne montre aucun signe de résolution prochaine. En outre, les prélèvements sur les réserves stratégiques américaines de pétrole touchent à leur fin, ce qui conduit presque certainement à des prix du pétrole plus élevés et à des rendements obligataires publics plus élevés.
Fait remarquable, cette situation entraîne désormais une hausse des cours de l’or et de l’argent, car les marchés cessent de se concentrer sur les écarts de rendement entre les taux de location des métaux et les taux d’intérêt des monnaies fiduciaires pour évaluer le risque que les évolutions actuelles font peser sur le statut de ces dernières. Je reproduis notre graphique d’introduction afin de rappeler la dernière fois que le monde a été confronté à une situation similaire :
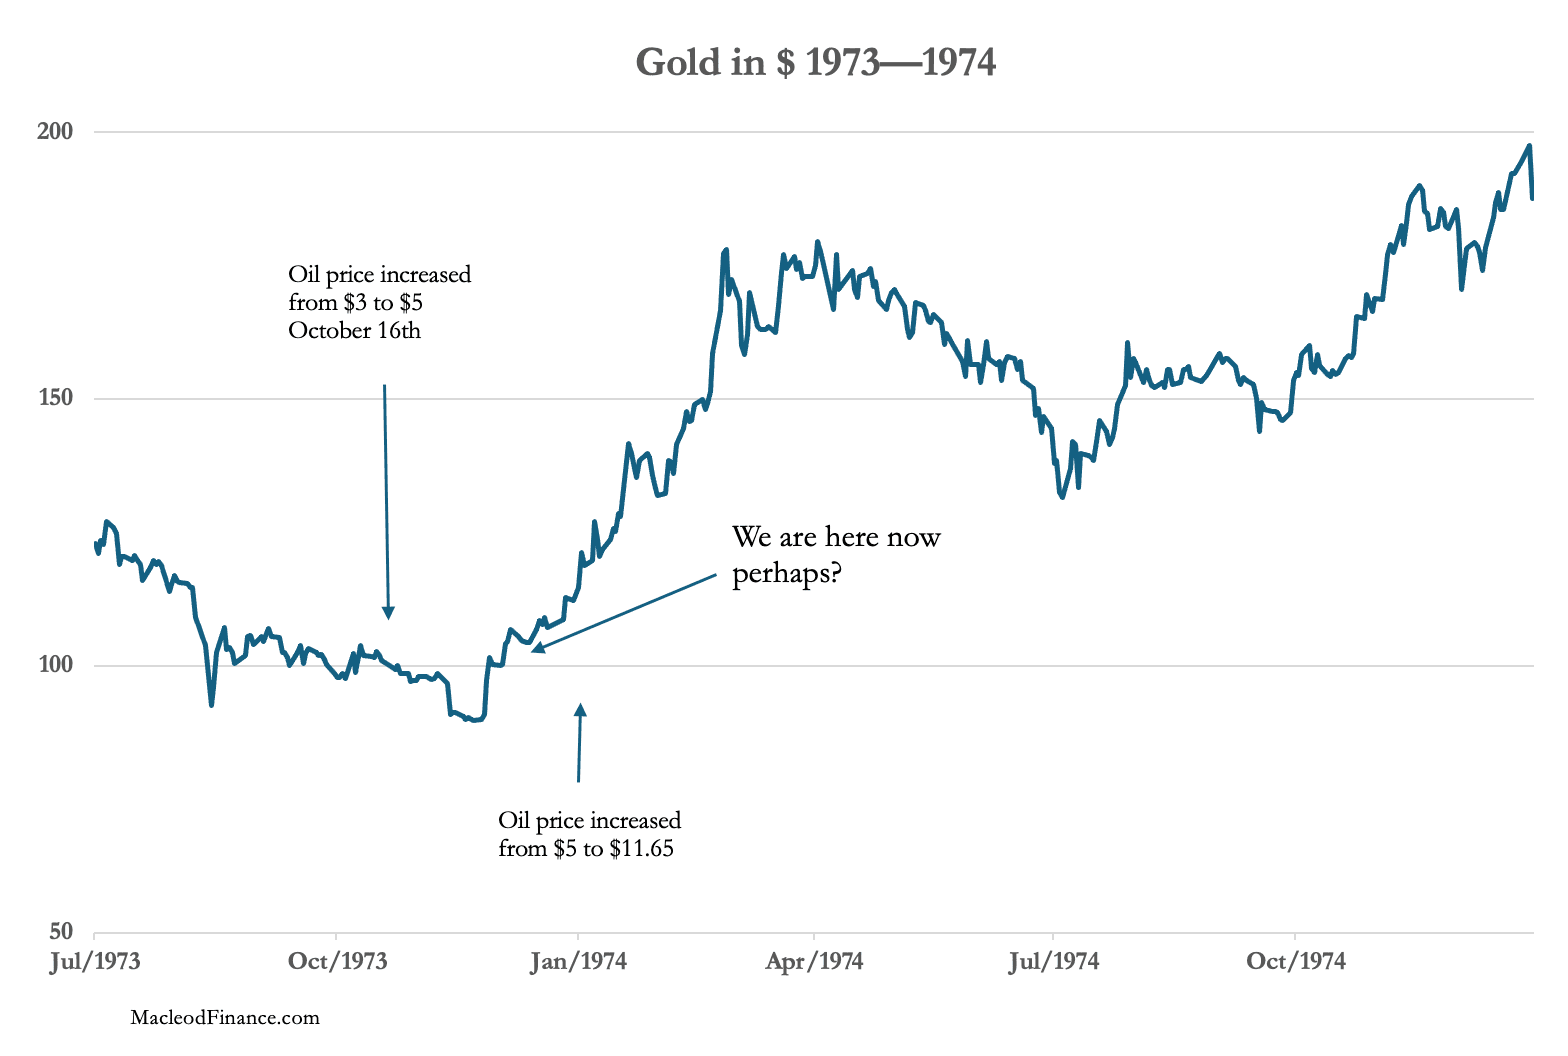
Même si les événements actuels ne font que faire écho à ceux d’il y a 53 ans, et même si l’or double aujourd’hui aussi rapidement qu’à l’époque, cela implique pour le dollar un effondrement considérable de son pouvoir d’achat et une crise existentielle pour l’ensemble du système des monnaies fiduciaires.