
Cet article se compose de deux parties. La première examine comment envisager les perspectives de l’or d’un point de vue monétaire et économique, en soulignant que c’est le pouvoir d’achat de l’or qui est stable, et non celui des monnaies fiduciaires. Par conséquent, les analystes qui voient dans l’or un investissement produisant un rendement en monnaies nationales ont commis une erreur fondamentale, qui ne sera pas répétée dans cet article.
La seconde partie traite des enjeux géopolitiques, notamment de l’échec des politiques américaines visant à contenir la Russie et la Chine, ainsi que de ses conséquences pour le dollar. En analysant les évolutions récentes, parmi lesquelles la manière dont la Russie a sécurisé sa propre monnaie, la migration politique des pays du Conseil de coopération du Golfe, qui quittent une alliance occidentale hostile aux énergies fossiles pour une Asie en industrialisation rapide, et la concrétisation des projets de la Chine visant à remplacer le pétrodollar par un pétroyuan, on constate que le rôle hégémonique du dollar deviendra rapidement caduc. Avec environ 30 000 milliards de dollars immobilisés en dollars et en actifs financiers libellés en dollars, les investisseurs étrangers seront inévitablement des vendeurs substantiels, voire pris de panique par moments.
Les implications sont très vastes. Cet article limite son champ aux grandes évolutions attendues pour 2023, mais peut servir de base à un débat plus approfondi.
Première partie — La perspective monétaire
Faut-il prévoir la valeur de l’or ou celle des monnaies fiduciaires ?
C’est la période de l’année où les analystes des métaux précieux passent en revue l’année écoulée et formulent des prévisions pour l’année à venir. Leur approche habituelle relève de l’analyse d’investissement : leurs lecteurs sont en grande majorité des investisseurs cherchant à réaliser des profits dans leur monnaie de référence. Or cette approche induit chacun en erreur, y compris les analystes, en laissant penser que les métaux précieux, et en particulier l’or, sont un investissement, alors qu’il s’agit en réalité de monnaie.
La plupart de ces analystes ont appris, dans des écoles et des universités dont les programmes promeuvent la macroéconomie, en particulier le keynésianisme, que l’or n’est pas de la monnaie. Si leur formation n’avait pas été corrompue de la sorte et si on leur avait plutôt enseigné la distinction juridique entre monnaie et crédit, leur manière d’analyser l’or aurait peut-être été différente. En l’état, ces analystes considèrent que les billets émis par une banque centrale sont de la monnaie, alors qu’ils comportent manifestement un risque de contrepartie, même minime en général, et qu’ils figurent au bilan de la banque centrale en tant que passif. Quelle que soit la définition retenue, ce sont là les caractéristiques du crédit et des obligations de dette correspondantes. Les macroéconomistes n’expliquent pas non plus pourquoi les banques centrales continuent d’accumuler d’énormes quantités de métal précieux dans leurs réserves. Qui plus est, certains gouvernements accumulent également de l’or physique sur d’autres comptes, en plus des réserves officielles de leurs banques centrales.
La sagesse des banques centrales et des gouvernements asiatiques face à cette approche a été illustrée cette année, lorsque l’alliance occidentale conduite par l’Amérique a privé la banque centrale russe de ses réserves de change d’un simple trait de plume. C’est l’autre face de la preuve que la distinction juridique entre monnaie et crédit demeure, malgré toutes les tentatives étatistes de faire passer leur monnaie pour de la monnaie. Le fait qu’elle puisse être reniée confirme davantage encore son statut de crédit.
Nous devons donc modifier notre approche de l’analyse de l’or et de son compagnon, l’argent. Les autres métaux précieux n’ont jamais été de la monnaie et ne font donc pas partie de cette analyse. L’argent a cessé depuis longtemps d’être un étalon monétaire officiel, nous pouvons donc nous concentrer sur l’or. En ce qui concerne l’évaluation de l’or, les preuves empiriques sont claires. Sur des décennies, des siècles, voire des millénaires, son pouvoir d’achat, mesuré en matières premières et en biens, a en moyenne très peu varié. Mais il n’est pas nécessaire de remonter à plusieurs siècles : l’évolution des prix de l’énergie, ici celui du pétrole brut, depuis l’époque où le dollar reposait sur l’étalon-or suffit à l’illustrer.

Le premier point à noter est qu’entre 1950 et 1971, le prix du pétrole en dollars a été remarquablement stable, avec presque aucune variation. Les accords de prix étaient respectés. C’était aussi l’époque des accords de Bretton Woods, suspendus en 1971. Bretton Woods arrimait le dollar à l’or de manière crédible, jusqu’à ce que l’expansion du crédit en dollars devienne trop importante pour que l’accord puisse la supporter. Le lien a alors été rompu, et le prix du pétrole en dollars a commencé à augmenter.
Exprimé en dollars américains, le prix du brut a non seulement été extrêmement volatil, mais il avait été multiplié par cinquante-quatre en juin 2008, avant la crise Lehman. Mesuré en or, il avait simplement doublé. Les macroéconomistes ont donc des comptes à rendre quant à l’aptitude de leur monnaie de substitution, le dollar, à remplacer l’or dans son rôle de moyen d’échange stable.
Le graphique suivant présente quatre groupes de matières premières, regroupant un nombre important de matières premières individuelles non saisonnières, cotées en or. Au cours des trente dernières années, le prix moyen de ces matières premières a baissé de 20 % en net, avec une volatilité nettement inférieure à celle observée lorsqu’elles sont cotées dans n’importe quelle monnaie fiduciaire. Quelle que soit la manière dont nous examinons les relations entre les matières premières et les moyens d’échange, les faits sont toujours les mêmes : la volatilité des prix se situe très majoritairement du côté des monnaies fiduciaires.
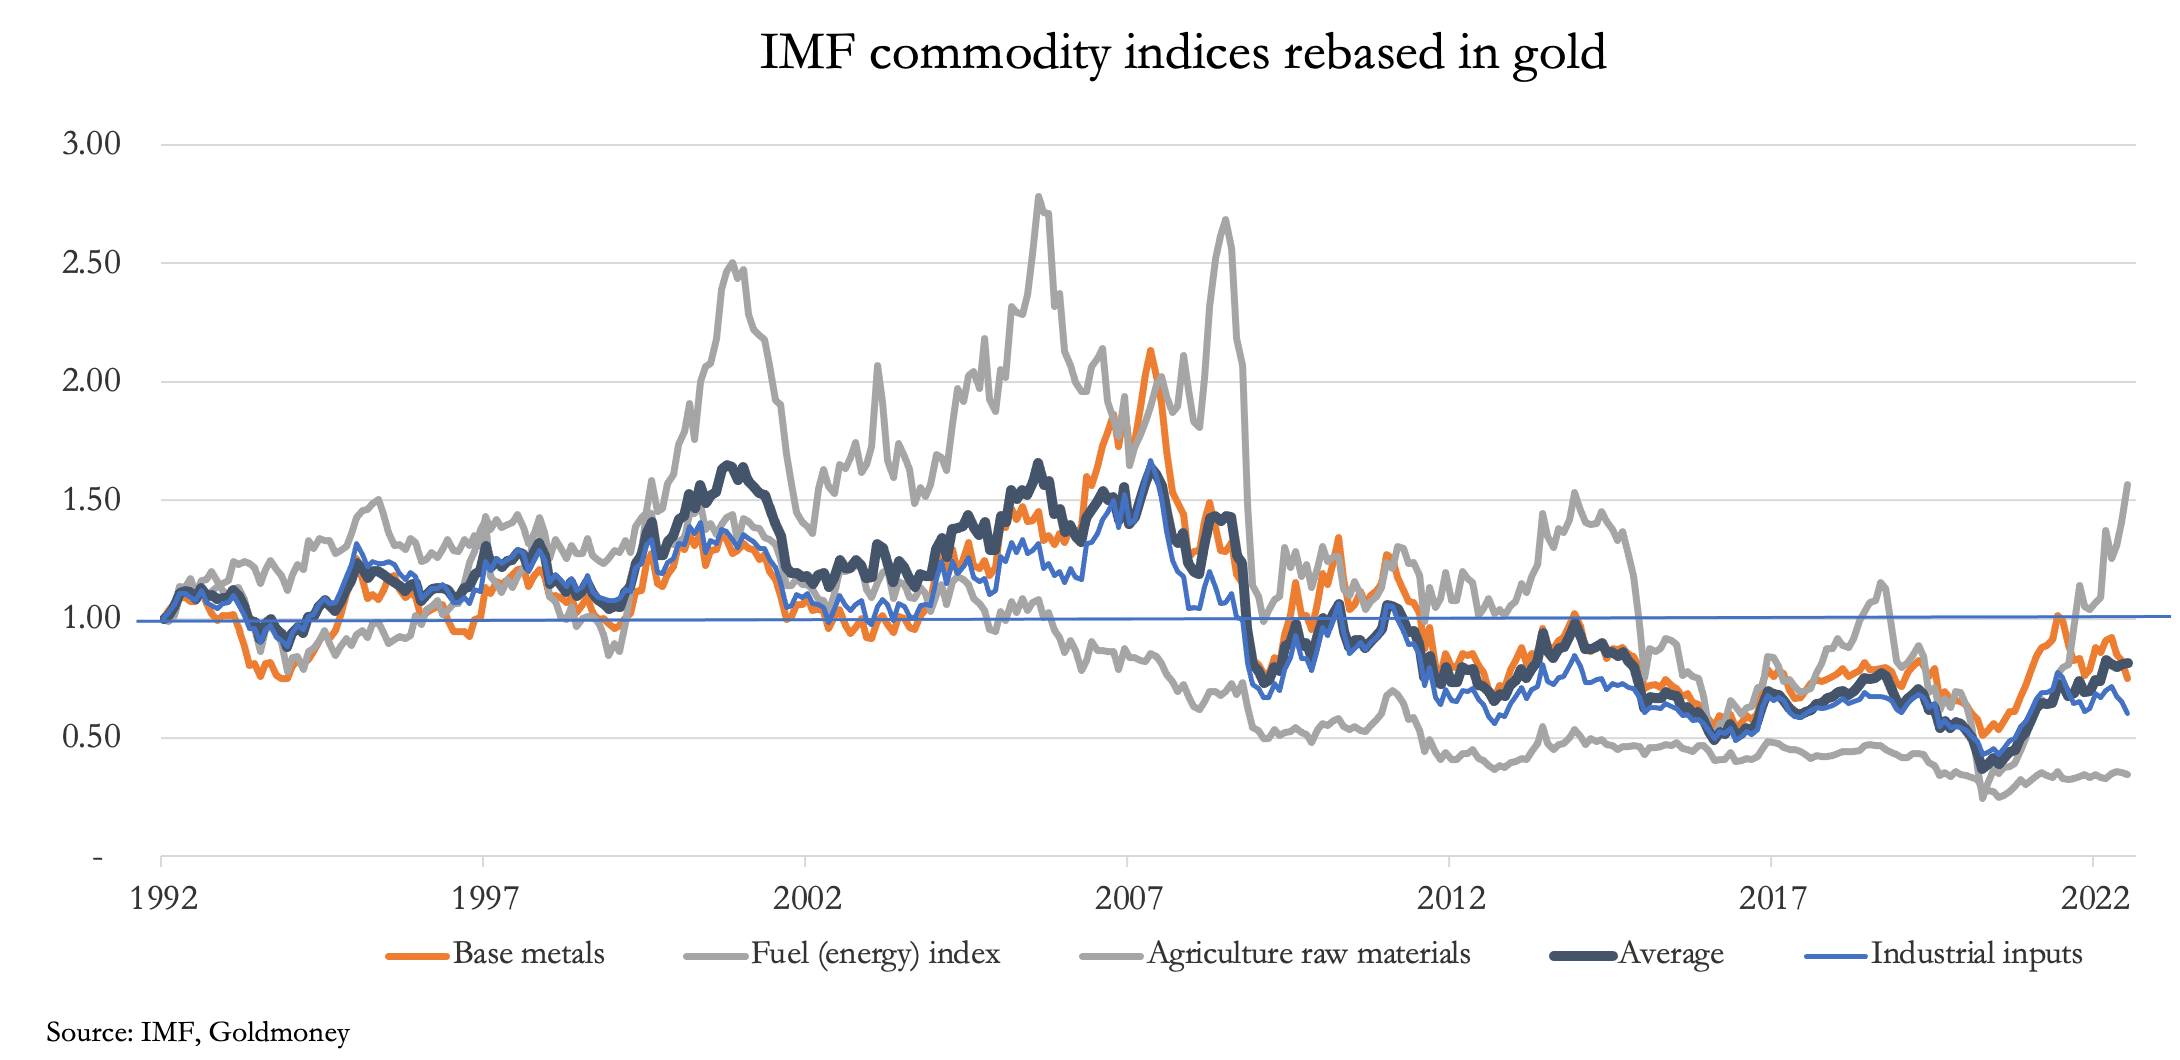
Les seules conclusions que l’on puisse tirer de ces faits sont que, détachées de l’or, les monnaies fiduciaires, en tant que substituts de la monnaie, ne sont pas adaptées à leur usage. Notre graphique suivant montre la performance des quatre principales monnaies fiduciaires cotées en or depuis la suspension définitive des accords de Bretton Woods en 1971.
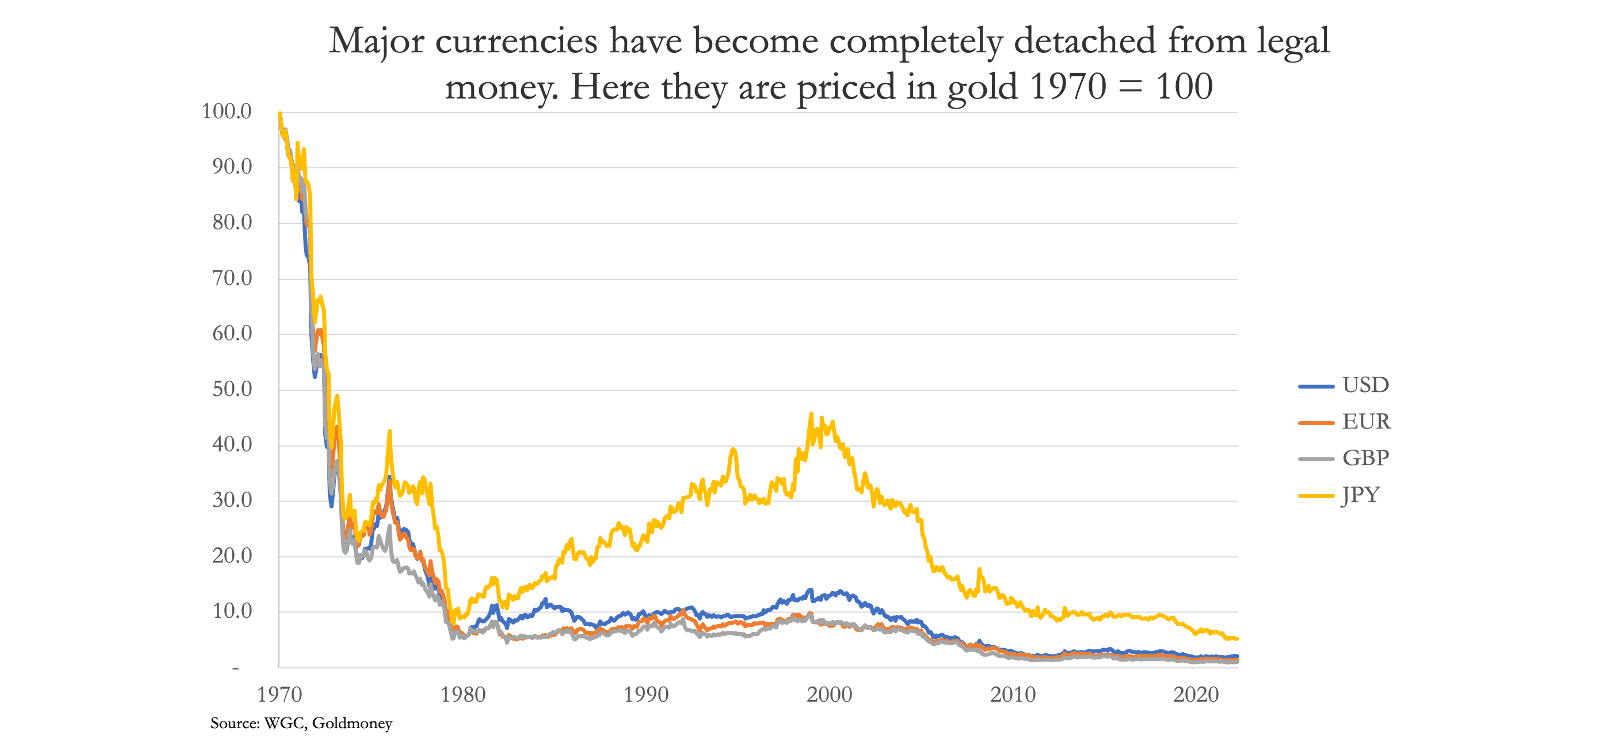
Depuis 1970, le dollar américain, que les économistes de l’école dominante considèrent comme le remplaçant de fait de l’or, a perdu 98 % de son pouvoir d’achat mesuré en or, dont nous avons établi qu’il continue de remplir les fonctions d’une monnaie saine en cotant les matières premières avec des variations minimes. La performance des trois autres grandes monnaies est tout aussi désastreuse.
Les analystes qui étudient les perspectives de l’or partent invariablement du principe, contre les faits, que les variations de prix proviennent de l’or, et non des monnaies détachées de la monnaie légale. Il y a peu d’intérêt à suivre cette convention, alors que nous savons que, cotés en monnaie légale, les matières premières et, par conséquent, les valeurs de gros des biens manufacturés devraient peu varier. La seule approche correcte consiste à examiner les perspectives des monnaies fiduciaires elles-mêmes, et c’est ce que je ferai, en commençant par le dollar américain.
2023 pourrait être décisive pour le dollar américain
Perspectives du crédit en dollars
Nous savons que le système bancaire commercial est très fortement endetté, mesuré par le ratio entre les actifs du bilan et les capitaux propres, ce qui est typique des conditions observées au sommet du cycle du crédit bancaire. Tant que les taux d’intérêt étaient solidement ancrés à zéro, les marges de prêt se sont réduites, et l’augmentation de l’effet de levier du bilan était le moyen pour une banque de maintenir son résultat net.
Maintenant que les taux d’intérêt augmentent, l’attitude collective des banquiers à l’égard des niveaux de crédit bancaire a fondamentalement changé. Ils sont de plus en plus conscients de leur exposition au risque, tant dans les prêts au secteur financier que dans ceux au secteur non financier. Les pertes sur les marchés financiers s’accumulent déjà, aussi bien pour leurs clients que pour les banques elles-mêmes, lorsqu’elles détiennent des obligations à leur bilan. Elles ont par conséquent commencé à modifier leurs modèles économiques afin de réduire leur exposition à la baisse de la valeur des actifs sur les marchés obligataires, d’actions et de produits dérivés. Par ailleurs, bien que les banques américaines paraissent moins endettées que, par exemple, les systèmes bancaires de la zone euro et du Japon, la réduction des fonds propres bancaires pour en retirer les actifs incorporels et d’autres éléments afin d’aboutir à la définition du capital de catégorie 1 (Tier 1) limite sévèrement la capacité d’une banque américaine à maintenir la taille de son bilan.
Une banque peut se conformer à la réglementation Bâle III sur le capital de catégorie 1 (Tier 1) de deux manières : soit en augmentant les fonds propres des actionnaires, soit en réduisant le risque de son bilan. Comme la plupart des grandes banques américaines sont capitalisées en Bourse à un niveau proche de leur valeur comptable, l’émission de nouvelles actions est trop dilutive ; la pression pour réduire le risque de crédit s’accroît donc. Celui-ci est encadré par le ratio de financement stable net (NSFR) introduit par Bâle III, qui est le rapport entre le financement stable disponible (ASF) et le financement stable requis (RSF).
L’application des règles de l’ASF vise à garantir la stabilité des sources de crédit d’une banque (c’est-à-dire le côté dépôts du bilan). Elle applique une décote de 50 % aux grands déposants des entreprises, alors que les dépôts de détail, considérés comme une source de financement plus stable, ne subissent qu’une décote de 5 %. Cela explique pourquoi Goldman Sachs et JPMorgan Chase ont créé des activités de banque de détail et ont refusé de gros dépôts, qui ont fini à la Fed par le biais de sa facilité de pension inversée.
Le RSF s’applique aux actifs d’une banque et fixe le niveau d’ASF qui doit être réparti. Pour réduire le risque de son bilan, une banque commerciale doit éviter l’exposition à des engagements de prêt de plus de six mois, des dépôts auprès d’autres institutions financières, des prêts à des entreprises non financières ainsi que des prêts à la clientèle de détail et aux petites entreprises. Les matières premières négociées physiquement, y compris l’or, sont également pénalisées, de même que les expositions sur produits dérivés qui ne sont pas spécifiquement compensées par un autre produit dérivé.
Les conséquences des règles du ratio NSFR de Bâle III devraient conduire les banques commerciales à s'enfermer progressivement dans une stase sans risque, plutôt qu'à tenter de réduire la taille de leur bilan, ce qui supposerait une contraction des dépôts. Si une banque prise isolément peut réduire ses engagements de dépôt en incitant ses clients à les transférer vers d'autres établissements, une contraction du bilan à l'échelle du système exige une réduction nette des soldes de dépôts et des passifs similaires dans l'ensemble du réseau bancaire. Hormis la capacité très limitée d'amortir des soldes de dépôts en contrepartie de prêts non performants associés, le processus de création des dépôts, qui sont à l'origine toujours la contrepartie de prêts bancaires, est impossible à inverser, sauf défaillance effective des banques. Pour cette raison, les prêts non performants de l'ensemble du système ne peuvent être passés en perte que sur les fonds propres des banques, après déduction du survaleur (goodwill) et d'autres éléments considérés comme appartenant aux actionnaires, tels que les crédits d'impôt non versés. Pour cette même raison, la masse monétaire américaine (un terme impropre s'il en est, puisqu'il ne s'agit que de crédit, mais ne nous laissons pas distraire) a cessé de croître.
À moins que des banques ne fassent faillite, une réduction des dépôts à l'échelle du système est donc difficile à envisager, mais les banques ont refusé des soldes de dépôts importants. Ceux-ci ont été absorbés par la Fed, qui a consenti des prises en pension (reverse repos) à des institutions non bancaires. Dans une opération de reverse repo, la Fed reçoit des dépôts et les retire de la circulation publique. Plus précisément, elle les retire du système bancaire commercial, qui est pénalisé par la détention de dépôts importants.
Le niveau des reverse repos auprès de la Fed a commencé à augmenter à la faveur de la coïncidence entre l'introduction des règles de Bâle III et une nouvelle tendance haussière des taux d'intérêt. En d'autres termes, les banques commerciales ont commencé à refuser les soldes de dépôts importants en vertu des règles NSFR de Bâle III au moment où une nouvelle série de risques commençait à se matérialiser. Aujourd'hui, les reverse repos dépassent 2 200 milliards de dollars, soit environ 10 % de la masse monétaire M2.
De nouvelles hausses des taux d'intérêt semblent devoir éroder encore la valeur des actifs financiers, incitant les banques à vendre ou à reclasser ceux qu'elles détiennent à leur bilan. Selon la Federal Deposit Insurance Commission, au cours de la dernière année, les titres disponibles à la vente, qui totalisent 3 186 milliards de dollars, ont diminué de 750 milliards, tandis que les titres détenus jusqu'à l'échéance, au coût amorti, ont augmenté de 720 milliards. Ce type d'habillage comptable permet aux banques d'éviter d'enregistrer des pertes sur leurs positions obligataires.
Ce traitement ne peut pas s'appliquer à la liquidation des garanties adossées aux prêts financiers et non financiers. Dans le secteur non financier, de nombreux emprunteurs auront considéré comme acquise la baisse des taux d'intérêt, devenus très bas, ce qui les a encouragés à s'endetter de manière improductive. La survie continue d'entreprises non rentables, qui devraient disparaître, a ainsi été facilitée.
En plafonnant l'activité bancaire, le régime réglementaire de Bâle III semble priver de crédit bancaire l'économie financière comme l'économie non financière. En tout état de cause, le rapport entre les fonds propres des actionnaires et le total des actifs est devenu extrêmement tendu. Même sans faillites bancaires, le maintien de l'offre de crédit reposera désormais de plus en plus sur la Fed, soit en abandonnant le resserrement quantitatif pour revenir à l'assouplissement quantitatif, soit en finançant par l'inflation des déficits publics croissants. Mais la Fed supporte déjà des pertes latentes substantielles, non déclarées, sur les actifs acquis dans le cadre de l'assouplissement quantitatif, que la Fed elle-même estimait à 1 100 milliards de dollars à fin septembre. Non seulement le gouvernement américain s'enfonce dans un piège de la dette, qui exige un endettement toujours croissant alors que les taux d'intérêt augmentent, mais la Fed se trouve elle aussi dans un piège de la dette dont elle est l'auteur.
Nous avons désormais établi les raisons pour lesquelles la masse monétaire au sens large ne progresse plus. Par ailleurs, les banques commerciales sont faiblement capitalisées, et certaines d'entre elles risquent donc l'insolvabilité au regard des règles relatives au capital de catégorie 1 (Tier 1), qui déduisent des fonds propres des actionnaires le survaleur (goodwill) et d'autres actifs incorporels. D'après les statistiques bancaires de la FDIC pour l'ensemble du système bancaire américain à fin du troisième trimestre 2022, ces facteurs ramènent le véritable capital Tier 1 du système bancaire américain de 2 163 milliards de dollars à seulement 1 369 milliards, pour un bilan total de 23 631 milliards. Le transfert de dettes inscrites au bilan de la valorisation au prix du marché vers la détention jusqu'au remboursement dissimule des pertes sur 720 milliards supplémentaires.
En outre, compte tenu des risques de contrepartie que font peser les systèmes bancaires de la zone euro et du Japon, très fortement endettés, où le ratio actifs/fonds propres dépasse en moyenne vingt fois, le risque systémique constitue une menace supplémentaire pour la survie des grandes banques américaines. La capacité de la Fed à garantir qu'aucune grande banque ne fasse faillite est entravée par sa propre crédibilité financière. Et comme la seule issue possible à une crise du crédit bancaire et aux pièges de la dette du gouvernement américain et de la Fed est l'accélération de l'inflation monétaire, les détenteurs étrangers de dollars et d'actifs libellés en dollars sont poussés à devenir vendeurs de dollars.
Le système de l'euro fait face à ses propres difficultés
L’exposition de l’Eurosystème (c’est-à-dire de la BCE et des banques centrales nationales prises ensemble) aux pertes obligataires est proportionnellement plus lourde que celle de la Fed américaine : le bilan de l’Eurosystème représente 58 % du PIB de la zone euro, contre 37 % pour celui de la Fed. Le rendement de l’obligation allemande à 10 ans est désormais supérieur à son précédent pic d’octobre, ce qui ouvre la voie à de nouvelles pertes obligataires dans la zone euro, alors même que les gouvernements de la zone accroissent leurs besoins de financement. Si l’Allemagne et les Pays-Bas, notés AAA, ne devraient pas rencontrer de grandes difficultés pour financer leurs déficits, le problème des pays du « Club Med » deviendra aigu.
Alors que la BCE adopte tardivement un ton restrictif sur les taux d’intérêt, une crise de financement semble devoir frapper l’Italie en particulier, répétant la crise grecque de 2010 mais à une échelle bien plus grande. Par ailleurs, face à la baisse des prix, les investissements japonais qui soutenaient notamment les cours des obligations françaises sont désormais liquidés.
Les banques d’importance systémique mondiale (G-SIB) de la zone euro sont très endettées, avec un ratio moyen actifs/fonds propres de 20,1. La hausse des taux d’intérêt menace davantage leur survie que celle des banques américaines équivalentes, un marché des pensions livrées (repo) hypertrophié liant fatalement le risque systémique entre les banques et l’Eurosystème lui-même. Les banques centrales nationales du « Club Med » ont accepté en garantie de pensions livrées des actifs de qualité douteuse, dont le risque de défaut s’accentuera à mesure que les taux d’intérêt continueront de monter.
Il convient de garder à l’esprit que la BCE, sous Mario Draghi puis Christine Lagarde, a exploité des taux bas, voire négatifs, pour financer la dette nationale des États membres sans que la hausse des prix n’en soit apparemment la conséquence. Cela a changé : les détenteurs internationaux d’euros surveillent désormais l’inflation. C’est probablement la raison pour laquelle Christine Lagarde a adopté un ton restrictif, cherchant à rassurer les marchés internationaux des changes et de la dette. Mais le naturel revient-il vraiment au galop ?
Une crise conjuguée du secteur bancaire et du financement, précipitée par la tendance à la hausse des taux d’intérêt, apparaît comme une menace à court terme plus grave pour l’Eurosystème et pour l’euro lui-même qu’une inflation incontrôlée. L’importance de celle-ci est minimisée par le déni officiel de tout lien entre l’inflation du crédit et la hausse des prix. Au contraire, comme les autres banques centrales, la BCE reconnaît que la hausse des prix pose problème, mais affirme qu’elle n’en est pas à l’origine. La Russie est désignée comme la coupable, en faisant monter les prix de l’énergie. En réponse, l’UE, avec les autres membres de l’alliance occidentale, a plafonné le prix du pétrole russe à 60 $. Cette mesure est dénuée de sens, mais elle permet à la BCE de maintenir le récit d’une inflation transitoire. L’Eurosystème espère que l’écart entre une inflation IPC de 10,1 % dans la zone euro et un taux de dépôt de la BCE actuellement maintenu à 2 % pourra être ignoré moyennant des hausses de taux relativement modestes.
Il s’agit d’une politique fondée sur l’espoir plutôt que sur la réalité. Elle suppose également que les banques centrales conserveront le contrôle des marchés financiers, selon une politique commune avec les autres banques centrales qui gouvernent les finances de l’ensemble de l’alliance occidentale. Mais les marchés des changes échappent progressivement à leur contrôle, car en termes de population, l’alliance occidentale représente environ 1,2 milliard d’âmes, tandis que le reste du monde, estimé à 8 milliards, est de plus en plus désenchanté face à l’hégémonie de l’alliance.
Partie 2 — Facteurs géopolitiques
L’influence du marché des changes sur la valeur des monnaies
La dépréciation d’une monnaie et l’ajustement de son pouvoir d’achat se manifestent sur deux scènes. D’abord et avant tout, les économistes tendent à se concentrer sur les effets sur les prix dans une économie nationale. Mais presque toujours, ce sont les investisseurs étrangers et les détenteurs étrangers de la monnaie qui prennent en premier conscience des conséquences de cette dépréciation.
Selon le système TIC du Trésor américain, en septembre, les étrangers détenaient des dépôts bancaires en dollars et des titres à court terme pour 7 422 milliards de dollars, ainsi que 23 150 milliards de dollars supplémentaires de titres américains à long terme, soit un total combiné de 30 600 milliards de dollars. À ce montant considérable s’ajoutent les soldes en eurodollars et les obligations situés hors du système monétaire américain, ainsi que les intérêts étrangers dans des actifs non financiers.
Ces engagements en dollars envers des détenteurs étrangers résultent de deux forces. La première est que le dollar est la monnaie de réserve mondiale et que la liquidité en dollars est nécessaire au commerce mondial. La seconde est que la baisse des taux d’intérêt au cours des quarante dernières années a encouragé la conservation d’actifs en dollars en raison de la hausse de leur valeur. Maintenant qu’une nouvelle tendance haussière des taux d’intérêt s’installe, l’effet de portefeuille s’inverse. Depuis octobre 2021, les avoirs officiels étrangers en titres à long terme (y compris les bons du Trésor américain) ont diminué de 767 milliards de dollars, et ceux du secteur privé de 3 080 milliards. Cela tient en grande partie à la baisse de la valorisation des portefeuilles, ce qui explique que l’indice du dollar pondéré par les échanges commerciaux n’ait pas pleinement reflété ce recul. La tendance n’en est pas moins claire.
En faisant du dollar une arme, le gouvernement américain a choisi le pire moment possible dans le contexte d’une guerre financière contre la Russie. En privant de toute valeur les réserves de change de la Russie, il a envoyé à toutes les autres nations le signal que leurs réserves de change pourraient être tout aussi bien rendues sans valeur si elles ne se rangeaient pas derrière la ligne américaine. Associées aux sanctions, ces mesures visaient à paralyser l’économie russe. Elles ont totalement échoué, un résultat prévisible, comme l’aurait su tout historien averti des conflits commerciaux.
Au contraire, les sanctions monétaires ont donné du pouvoir à la Russie, car, avec la Chine et par le biais de son appartenance à l’Organisation de coopération de Shanghai, à l’Union économique eurasiatique et aux BRICS, qui regroupent en pratique des nations s’alignant contre l’hégémonie américaine, la Russie exerce une influence considérable. C’est ce qu’a montré, en juin dernier, l’intervention de Poutine au Forum économique international de Saint-Pétersbourg de 2022. Y ont assisté 14 000 personnes venues de 130 pays, dont des chefs d’État et de gouvernement. Quatre-vingt-un pays y ont envoyé des délégations officielles.
Le texte d’introduction du discours de Poutine est reproduit en extrait ci-dessous, et ses propos méritent qu’on y réfléchisse.
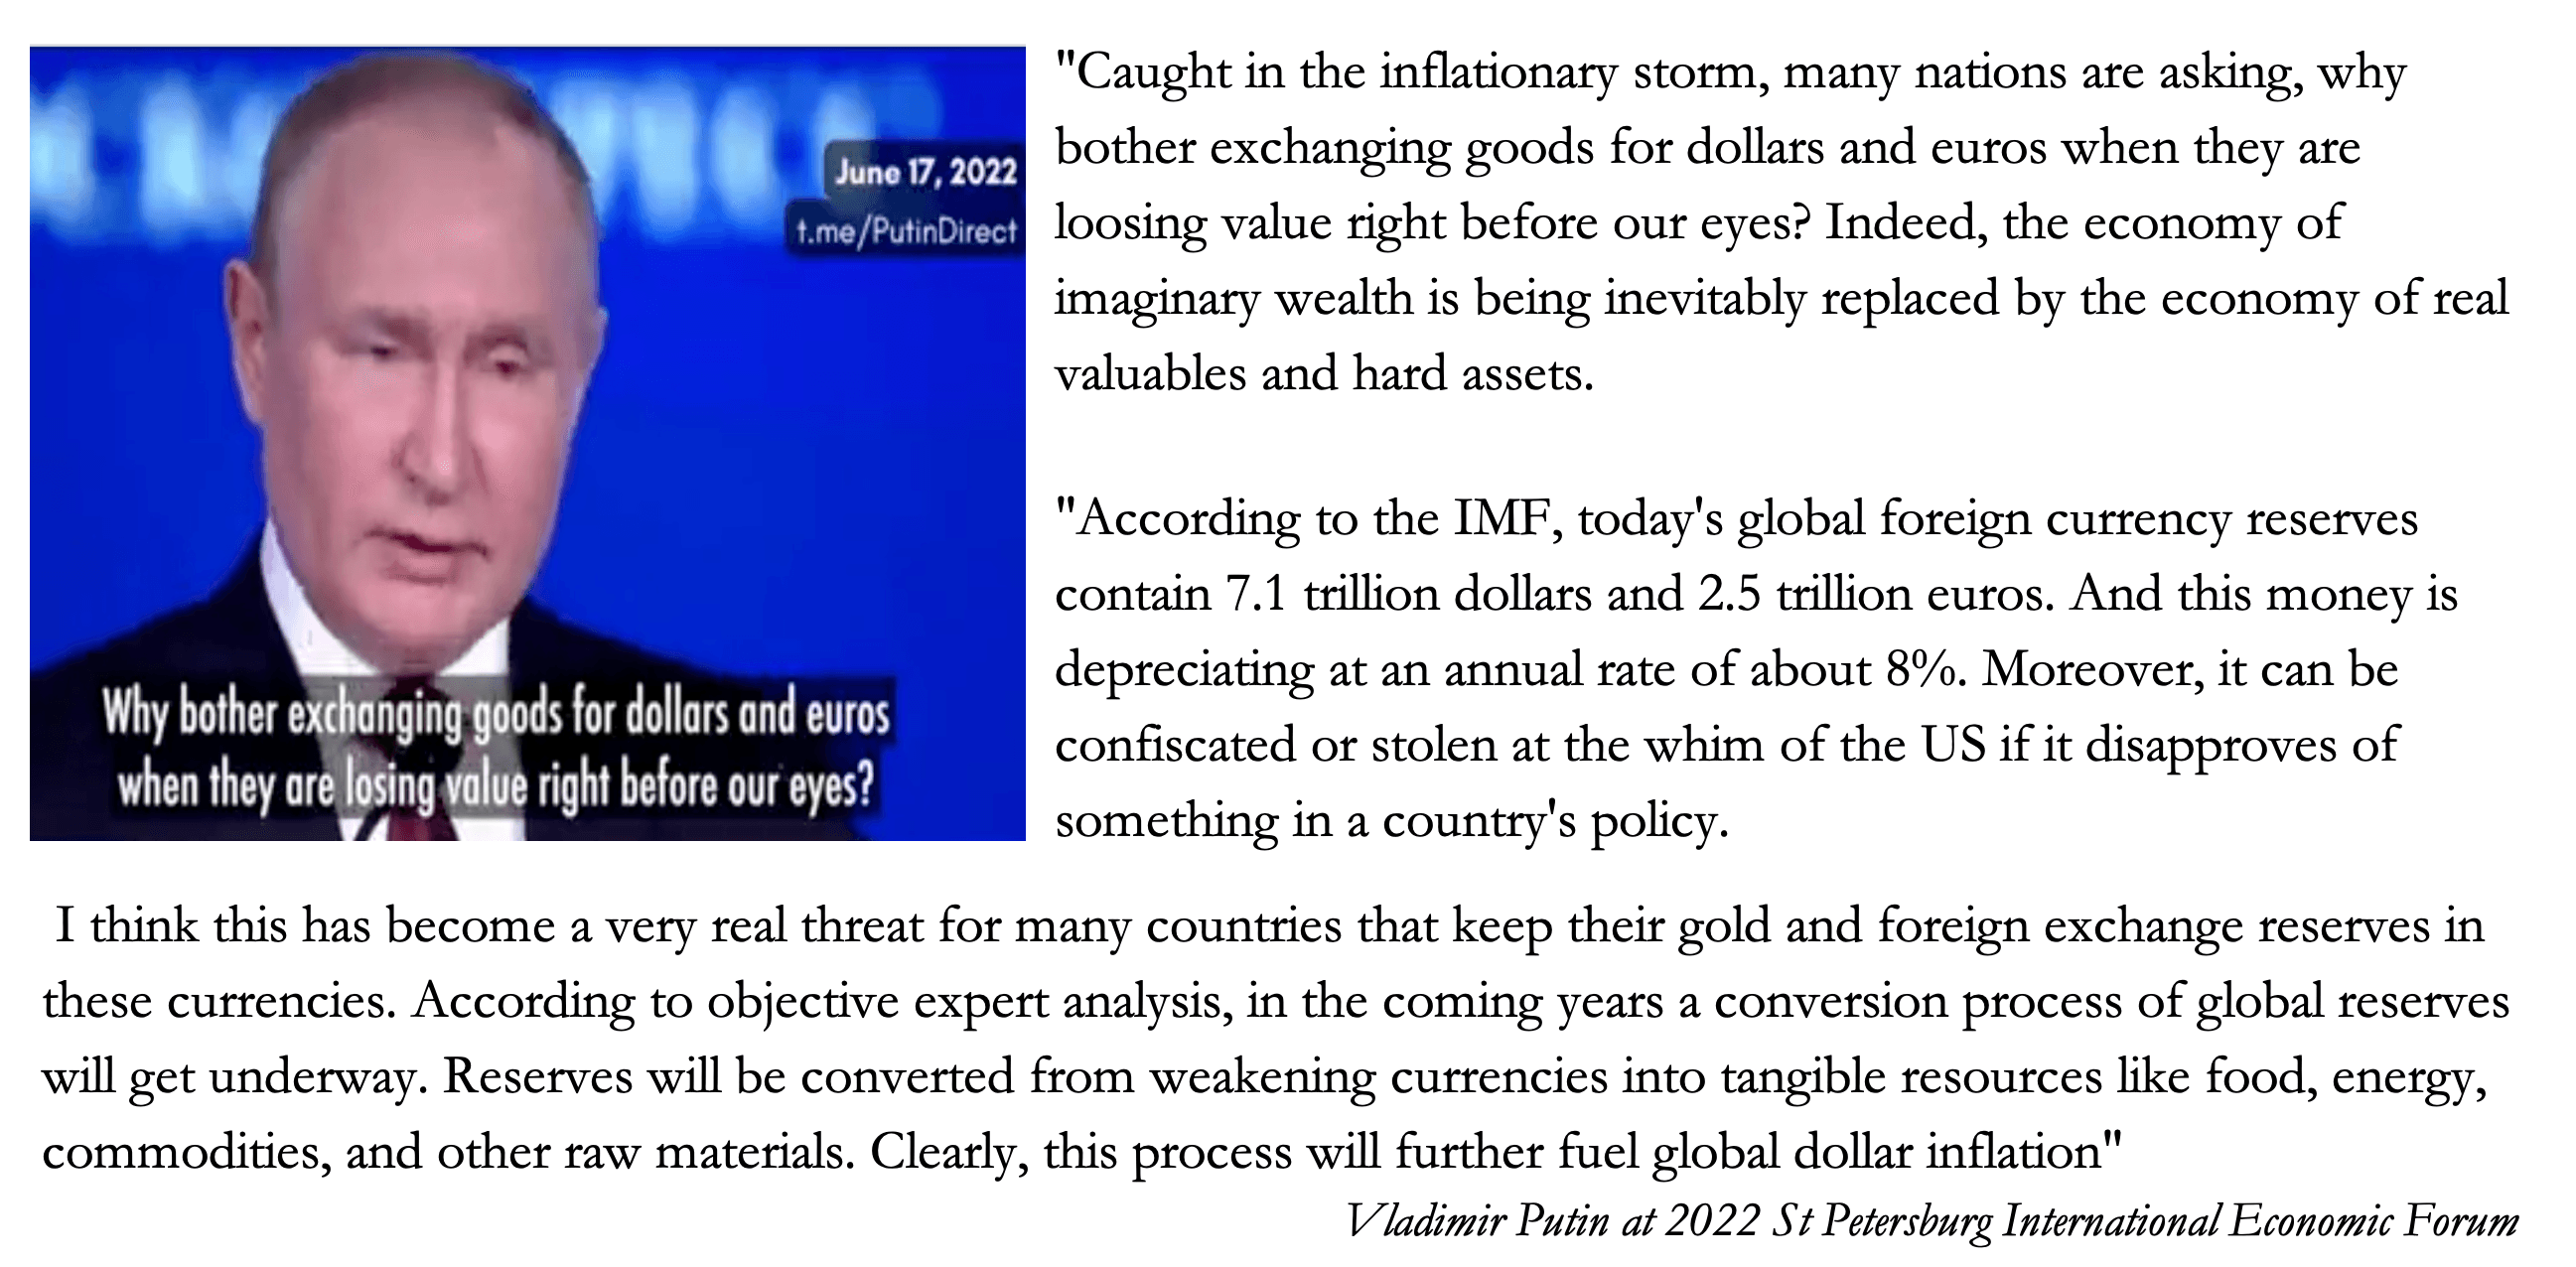
Cela revient à encourager tous les gouvernements présents à se défaire de leurs dollars et de leurs euros, à rapatrier l’or détenu dans des places financières contrôlées ou influencées par les partenaires de l’alliance occidentale dirigée par les États-Unis, et à privilégier des politiques de réserves orientées vers les matières premières et les devises qui y sont liées.
Plus encore, cela équivaut à une déclaration de conflit financier. Cela nous indique que la réponse de la Russie aux sanctions sur les devises et les matières premières n’est plus réactive, mais est devenue offensive, avec pour objectif de saper délibérément les devises de l’alliance. Étant coupée de celles-ci, la Russie ne peut agir directement. L’attaque contre le dollar et les autres devises de l’alliance est menée par les organisations supranationales à travers lesquelles la Russie et la Chine exercent leur influence. Et la Russie a protégé le rouble d’une guerre des devises en le liant à un prix du pétrole qu’elle contrôle. Or, comme nous l’avons vu dans l’examen de la relation entre les prix du pétrole et l’or dans la première partie ci-dessus, le rouble est en pratique davantage lié à l’or qu’au système mondial des monnaies fiduciaires.
Outre l’examen du surplus de dollars à partir des statistiques TIC du Trésor américain, nous pouvons juger des forces qui s’alignent derrière l’alliance occidentale et l’axe Russie-Chine en termes de population. Ensemble, l’alliance occidentale, y compris les partenaires de sécurité du groupe des cinq yeux, l’Europe, le Japon et la Corée du Sud, représentent 1,2 milliard de personnes qui, en tournant le dos aux combustibles fossiles, se condamnent à la désindustrialisation. À l’inverse, l’axe Russie-Chine intègre directement, par le biais de l’OCS, de l’UEEA et des BRICS, environ 3,8 milliards de personnes dont les économies s’industrialisent rapidement. Par ailleurs, les 3 autres milliards, principalement situés aux marges de l’Asie de l’Est, en Afrique et en Amérique du Sud, tout en restant globalement neutres, dépendent économiquement à des degrés divers de l’axe Russie-Chine.
En matière de commerce et de finance, les plaques tectoniques géopolitiques se sont déplacées davantage que l’alliance occidentale ne le réalise officiellement. Menée par les États-Unis, elle se bat pour conserver son hégémonie sur la base d’hypothèses qui auraient pu être valables il y a vingt ans. Mais ces derniers mois, nous avons même vu l’Arabie saoudite tourner le dos aux États-Unis et au pétrodollar, de même que l’ensemble du Moyen-Orient. Il faut reconnaître qu’une partie de la raison de la fin du pétrodollar, qui soutient l’hégémonie du dollar depuis 1973, tient sans doute aux politiques de l’alliance occidentale sur les combustibles fossiles, qui doivent couper entièrement l’Arabie saoudite des marchés occidentaux au cours des prochaines décennies. Comparons cela à la Chine, qui a accepté volontiers de signer un accord d’approvisionnement en gaz avec le Qatar pour les 27 prochaines années, et à l’accueil que Mohammed ben Salmane, dirigeant de fait de l’Arabie saoudite, a réservé au président Xi plus tôt ce mois-ci. En contrepartie de livraisons de pétrole garanties, la Chine réinvestira des sommes importantes en Arabie saoudite et dans la région du Golfe, l’intégrant aux Routes de la soie et à une économie pan-asiatique en plein essor.
Les Saoudiens tournent le dos non seulement au commerce pétrolier avec l’alliance occidentale, mais aussi à ses devises. Il n’y a pas d’exemple plus clair de l’influence de Poutine, telle qu’il l’a affirmée au Forum de Saint-Pétersbourg en juin. Ils accumuleront plutôt des excédents commerciaux en yuan avec la Chine et apporteront des affaires à la Bourse internationale de l’or de Shanghai, en accumulant même du métal précieux pour au moins une partie de leur excédent commercial net.
L’alignement des Saoudiens et du Conseil de coopération du Golfe derrière l’axe Russie-Chine donne à Poutine un plus grand contrôle sur les prix mondiaux de l’énergie. Avec une demande mondiale raisonnablement stable et la coopération de ses partenaires, il peut plus ou moins fixer le prix du pétrole à sa guise. Toute riposte de l’alliance occidentale pourrait même conduire à un blocus du détroit d’Ormuz et/ou de l’entrée de la mer Rouge, grâce à l’Iran et aux houthis du Yémen.
Celui qui contrôle le prix du pétrole contrôle le pouvoir d’achat du dollar. Les armes dont dispose Poutine sont les suivantes :
- Au moment de son choix, Poutine peut faire grimper les prix de l’énergie. Il aurait intérêt à attendre que les réserves de gaz européennes commencent à diminuer, dans les prochains mois, et que la demande mondiale de pétrole soit à son maximum.
- En faisant monter les prix de l’énergie, il affaiblira le pouvoir d’achat du dollar et des autres monnaies de l’alliance occidentale. En période de stagnation économique, voire de récession déclarée, il peut contraindre les banques centrales de l’alliance à relever leurs taux d’intérêt, ce qui dégraderait encore davantage la valeur en capital des actifs financiers et fragiliserait les finances de leurs gouvernements par la hausse du coût de l’emprunt.
- Poutine accroît la pression sur l’Ukraine. Il le fait en attaquant les infrastructures énergétiques afin d’imposer un problème de réfugiés à l’UE. Parallèlement, il reconstitue ses moyens militaires, peut-être en vue d’une nouvelle offensive destinée à s’emparer des provinces orientales de l’Ukraine, ou, à défaut, afin de conserver un levier dans d’éventuelles négociations.
- Il peut accélérer les projets de monnaie de règlement commercial actuellement examinés par un comité de l’Union économique eurasiatique. Le développement de cette monnaie, qui devrait être provisoirement adossée à un panier de matières premières et de monnaies nationales participantes, peut aisément être simplifié en une alternative fondée sur une matière première, représentée peut-être par le métal précieux en lingots comme substitut d’un panier de matières premières.
- En annonçant à l’avance sa stratégie visant à affaiblir le dollar, il peut accentuer la pression vendeuse sur le dollar sur les marchés des changes. Les membres de l’axe Russie-Chine savent déjà que, s’ils tardent à liquider leurs positions en dollars et en euros, ils subiront des pertes substantielles sur leurs réserves.
Tant qu’il est en mesure de contrôler les prix de l’énergie, Poutine a intérêt à agir. En combinant une escalade de la situation en Ukraine avant le dégel des champs de bataille et la nécessité d’entretenir les pressions inflationnistes sur l’alliance occidentale, on peut s’attendre à ce que Poutine intensifie son attaque contre les monnaies de l’alliance occidentale au cours des deux prochains mois.
La politique chinoise du renminbi (yuan)
Alors que Poutine s’est inspiré de l’exemple américain en exigeant le paiement du pétrole en roubles afin de protéger le pouvoir d’achat de cette monnaie, la Chine a, de manière moins visible, convenu d’une politique similaire avec l’Arabie saoudite. Ce ne seront plus des dollars, mais des renminbi, ou « pétro-yuan ». Les paiements des approvisionnements en pétrole et en gaz destinés aux Saoudiens et aux autres membres du Conseil de coopération du Golfe passeront par les banques publiques chinoises, qui créeront le crédit nécessaire pour que la Chine et les autres pays affiliés importateurs d’énergie puissent payer les Saoudiens. Par le jeu de la comptabilité en partie double, le crédit s’accumulera auprès des banques sous forme de dépôts au profit des exportateurs, ce qui se reflétera à son tour dans les réserves de change des exportateurs d’énergie, en remplacement des dollars qui ne seront plus nécessaires.
Par l'intermédiaire de ses banques, la Chine peut créer davantage de crédit pour investir dans des projets d'infrastructure au Moyen-Orient, dans la Grande Asie, en Afrique et en Amérique du Sud. C'est précisément ce qu'ont fait les États-Unis après l'accord conclu avec les Saoudiens en 1973, qui a conduit à la création du pétrodollar. La différence est que les États-Unis ont utilisé ce mécanisme pour acheter des régimes, principalement en Amérique latine et en Amérique du Sud, afin qu'ils ne s'alignent pas sur l'URSS.
On peut s’attendre à ce que la Chine suive une stratégie commerciale et non politique. Il convient de garder à l’esprit que les politiques étrangères de la Chine et de la Russie consistent toutes deux à ne pas s’ingérer dans la politique intérieure des autres nations, mais à poursuivre leurs propres intérêts nationaux. L’expansion du crédit bancaire chinois accélérera donc l’industrialisation de la Grande Asie, au bénéfice global de l’économie chinoise. Tant que le pouvoir d’achat du yuan sera stabilisé, cette politique du pétro-yuan ne se contentera pas de réussir : elle générera une demande de réserve et une demande commerciale pour le yuan. C’est cette politique qui a conduit à la stabilisation du dollar lui-même. Si le yuan remplace à terme le dollar américain, on voit que l’hégémonie du dollar sera elle aussi remplacée par celle du yuan.
Les Saoudiens sont pleinement conscients de leur rôle dans la stabilité du dollar. Le dilemme de Triffin décrit comment une monnaie de réserve doit être émise en grande quantité pour remplir ce rôle. La création du pétrodollar y a contribué de façon significative. Dans le cas des États-Unis, la contrepartie en a été des déficits budgétaires et commerciaux délibérés. Mais la Chine a une culture de l’épargne, qui tend à produire un excédent commercial. Elle doit donc satisfaire au dilemme de Triffin par l’expansion du crédit.
Au-delà d’une phase initiale de perturbation monétaire, que nous connaîtrons inévitablement à mesure que les marchés graviteront vers le pétro-yuan, la Chine pourrait se trouver à plus long terme dans l’obligation de plafonner le pouvoir d’achat du yuan afin de l’empêcher de s’élever jusqu’à un niveau économiquement perturbateur. Curieusement, tel pourrait être le rôle des importantes réserves d’or dissimulées dont dispose indéniablement la Chine. En instaurant un étalon-or pour sa monnaie, la Chine pourrait plafonner le pouvoir d’achat du yuan.
Compte tenu de la perturbation initiale des marchés des changes mondiaux lorsque le dollar perdra son statut, la Chine aurait intérêt à déclarer un étalon-or plus tôt que tard. Rappelons que l’or conserve à long terme un pouvoir d’achat stable, avec des fluctuations seulement modestes, soit les caractéristiques que les planificateurs chinois voudront inévitablement retrouver dans leur monnaie, en tant que moyen de transaction et de financement de leurs projets pan-asiatiques.
Dans ce scénario, le gouvernement américain et la Fed seront confrontés à l’effondrement de la monnaie, qui ne pourra être stabilisée qu’en revenant à un étalon-or. Mais cela va tellement à l’encontre de la politique américaine établie que revenir à une garantie du pouvoir d’achat du dollar n’est guère envisagé, même en dernier recours.
Pour finir, quelques commentaires sur l’or
De l’analyse qui précède, il ressort clairement que, pour estimer les perspectives de l’or, il ne s’agit pas de prévoir quel sera le cours de l’or en 2023, mais ce qu’il adviendra du dollar, et donc des autres grandes monnaies fiduciaires. Ces monnaies ont montré qu’elles ne sont pas aptes à servir de moyens d’échange et qu’elles ne sont que des instruments discrets de levée de fonds pour les gouvernements.
Si les analystes de marché occidentaux semblent ne pas avoir saisi ce point, le président Poutine, lui, l’a assurément fait, comme l’a montré son discours à Léningrad en juin dernier. S’il joint les actes à la parole, il a la capacité de porter un grave préjudice au dollar et aux autres monnaies de l’alliance occidentale. En outre, la Chine a également franchi une étape majeure avec son accord avec l’Arabie saoudite visant à remplacer le pétrodollar par un pétro-yuan.
Tout au long de l’histoire, l’or, qui est une monnaie légale, a conservé sa valeur en termes généraux, avec seulement de modestes variations. Ce sont les monnaies fiduciaires qui ont perdu du pouvoir d’achat, au point que, depuis 1970, le dollar en a perdu 98 %. La comparaison entre l’or et le dollar oppose simplement la monnaie légale au crédit fiduciaire, ce qui est la seule façon de déterminer leurs valeurs relatives.
Notre dernier graphique ne sera pas une présentation technique de l’or, mais du dollar, pour lequel nous utiliserons une échelle logarithmique afin de raisonner en pourcentages. Surveillez la cassure sous la ligne de support, située à environ 2 %.
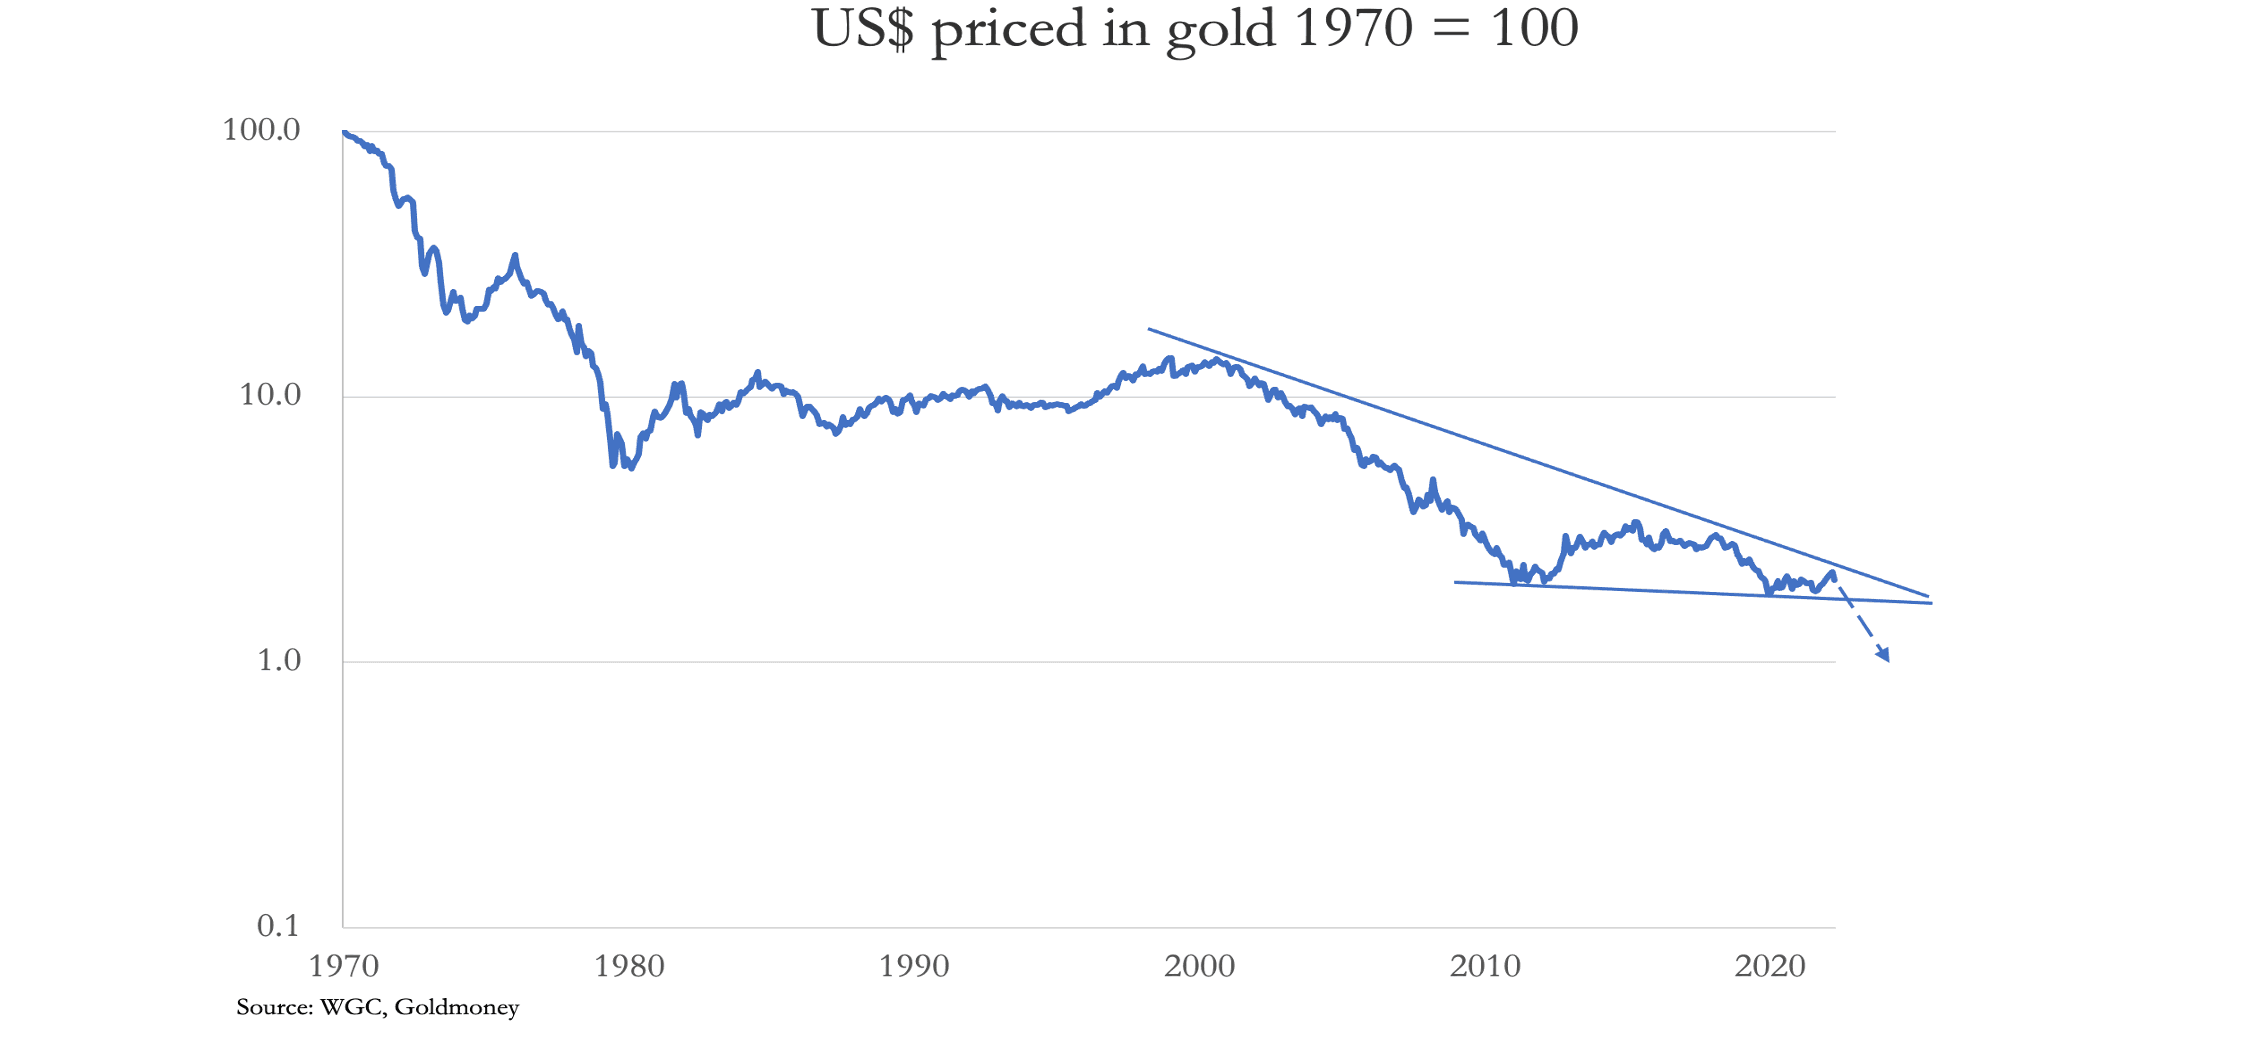
La baisse modeste projetée par la ligne en pointillés correspond à une division par deux du pouvoir d’achat du dollar, mesuré en monnaie réelle, ce qui suggère un prix du dollar en or de 1/3 600 once d’or. Il ne s’agit pas d’une prévision, mais d’une manière de reprendre avec douceur ceux qui pensent que c’est le cours de l’or qui change. Le niveau auquel le taux se stabilisera réellement en 2023 dépendra du président Poutine, qui, plus que tout analyste technique, plus que tout stratège d’investissement occidental, et même plus que la Fed elle-même, a le pouvoir de fixer le prix futur du dollar mesuré en or.
Nous admettrons une chose : lorsque les monnaies fiduciaires commenceront à glisser au point que les Américains comprendront que c’est le dollar qui baisse et non l’or qui monte, une prime se formera sur la valeur de l’or par rapport aux biens de consommation et aux actifs, tels que l’immobilier résidentiel, reflétant les dégâts terribles qu’un effondrement monétaire inflige à la richesse collective de la population.
Les opinions exprimées dans cet article sont celles de son ou ses auteurs et ne reflètent pas celles de Goldmoney, sauf mention expresse contraire. Cet article est fourni à titre d’information générale uniquement et ne constitue pas, de la part de Goldmoney ou de son ou ses auteurs, un conseil juridique, financier, fiscal, d’investissement ou comptable. Vous ne devez pas agir ni vous fonder sur les informations contenues dans cet article sans avoir préalablement sollicité l’avis d’un professionnel indépendant. Le plus grand soin a été apporté à la fiabilité des informations de l’article ; toutefois, Goldmoney ne garantit pas qu’elles soient exactes, complètes ou à jour, ni qu’elles doivent être considérées comme une indication de résultats futurs, et il convient de ne pas s’y fier en ce sens. Goldmoney ne saurait être tenue responsable de toute réclamation, perte, dommage ou désagrément résultant d’une information ou d’une opinion contenue dans cet article, et toute action entreprise à la suite des opinions et informations qui y figurent l’est à vos propres risques.